【美國】9 月升息過後,下一步為何?聯準會官員態度一次看!
重點整理
9 月聯準會會議後,整理重要官員發言:
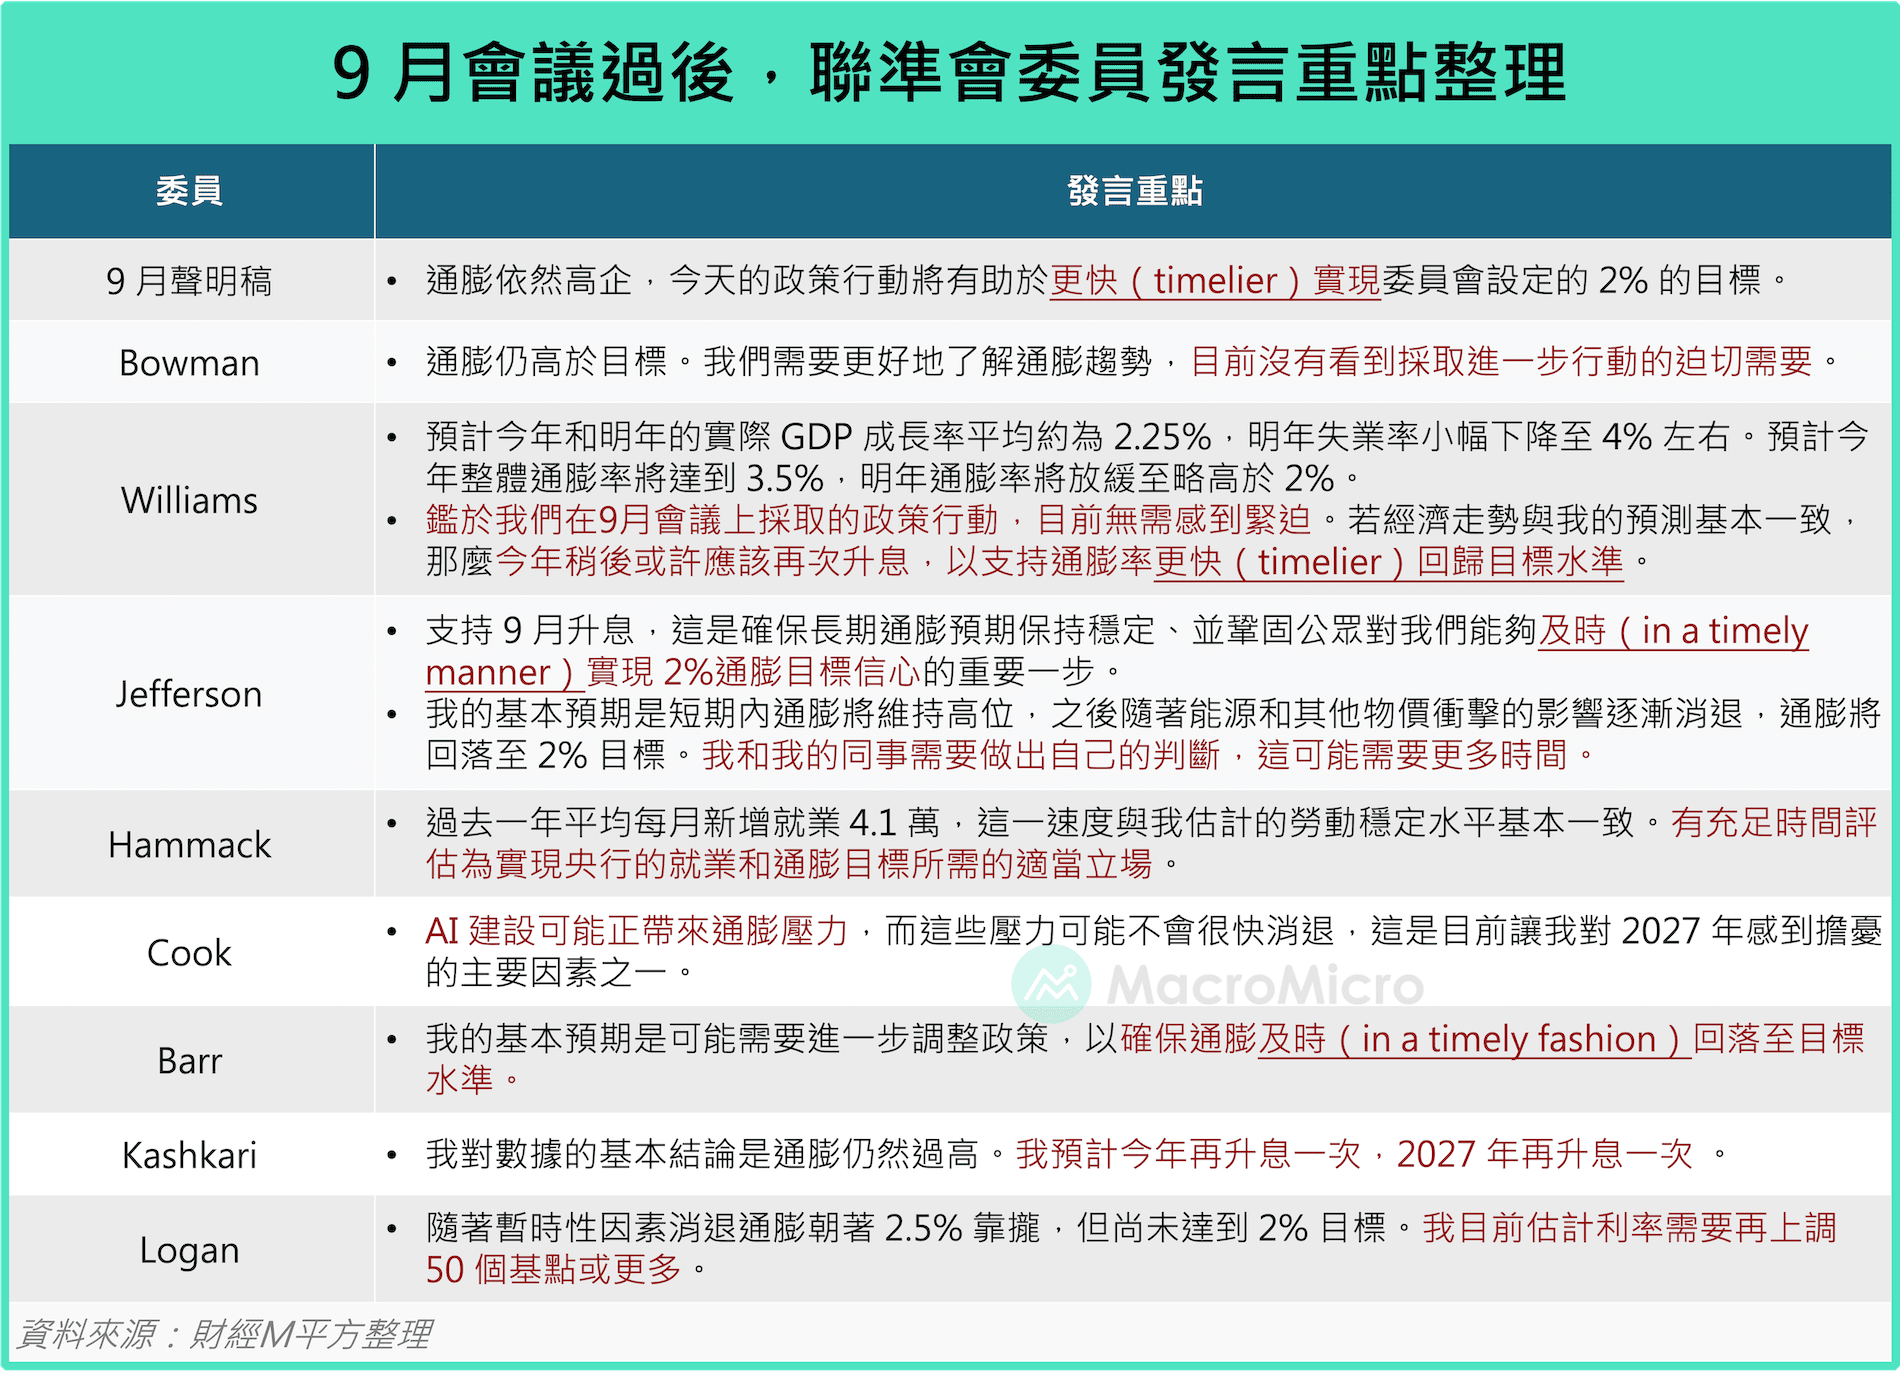
1. 多數官員都認為通膨仍高於目標,2% 仍是明確終點。
Bowman 、 Williams 、 Kashkari 、 Logan 都直接表示通膨仍偏高;Cook 更擔心 AI 投資可能帶來新的通膨壓力。換句話說,Fed 並沒有因為近期通膨改善,就認為任務已完成。2. 政策立場整體偏鷹,但升息節奏出現分歧。
Kashkari 預計「今年再升一次、 2027 年再升一次」;Logan 認為利率可能還需要上調 50bp 以上;Williams 也認為今年稍後可能需要再升息。相較之下,Bowman 表示目前還看不到立即進一步行動的迫切需要,Hammack 則希望再觀察就業與通膨數據。3. 真正的共識是:要更快、及時地讓通膨回到 2%,但不一定馬上升息。
Williams 、 Jefferson 、 Barr 都特別強調「 timelier / in a timely manner / in a timely fashion 」,顯示 9 月會議後 Fed 對「通膨回落速度太慢」的容忍度下降。這代表即使短期不升息,市場也不宜過早押注大幅降息。
MM 研究員
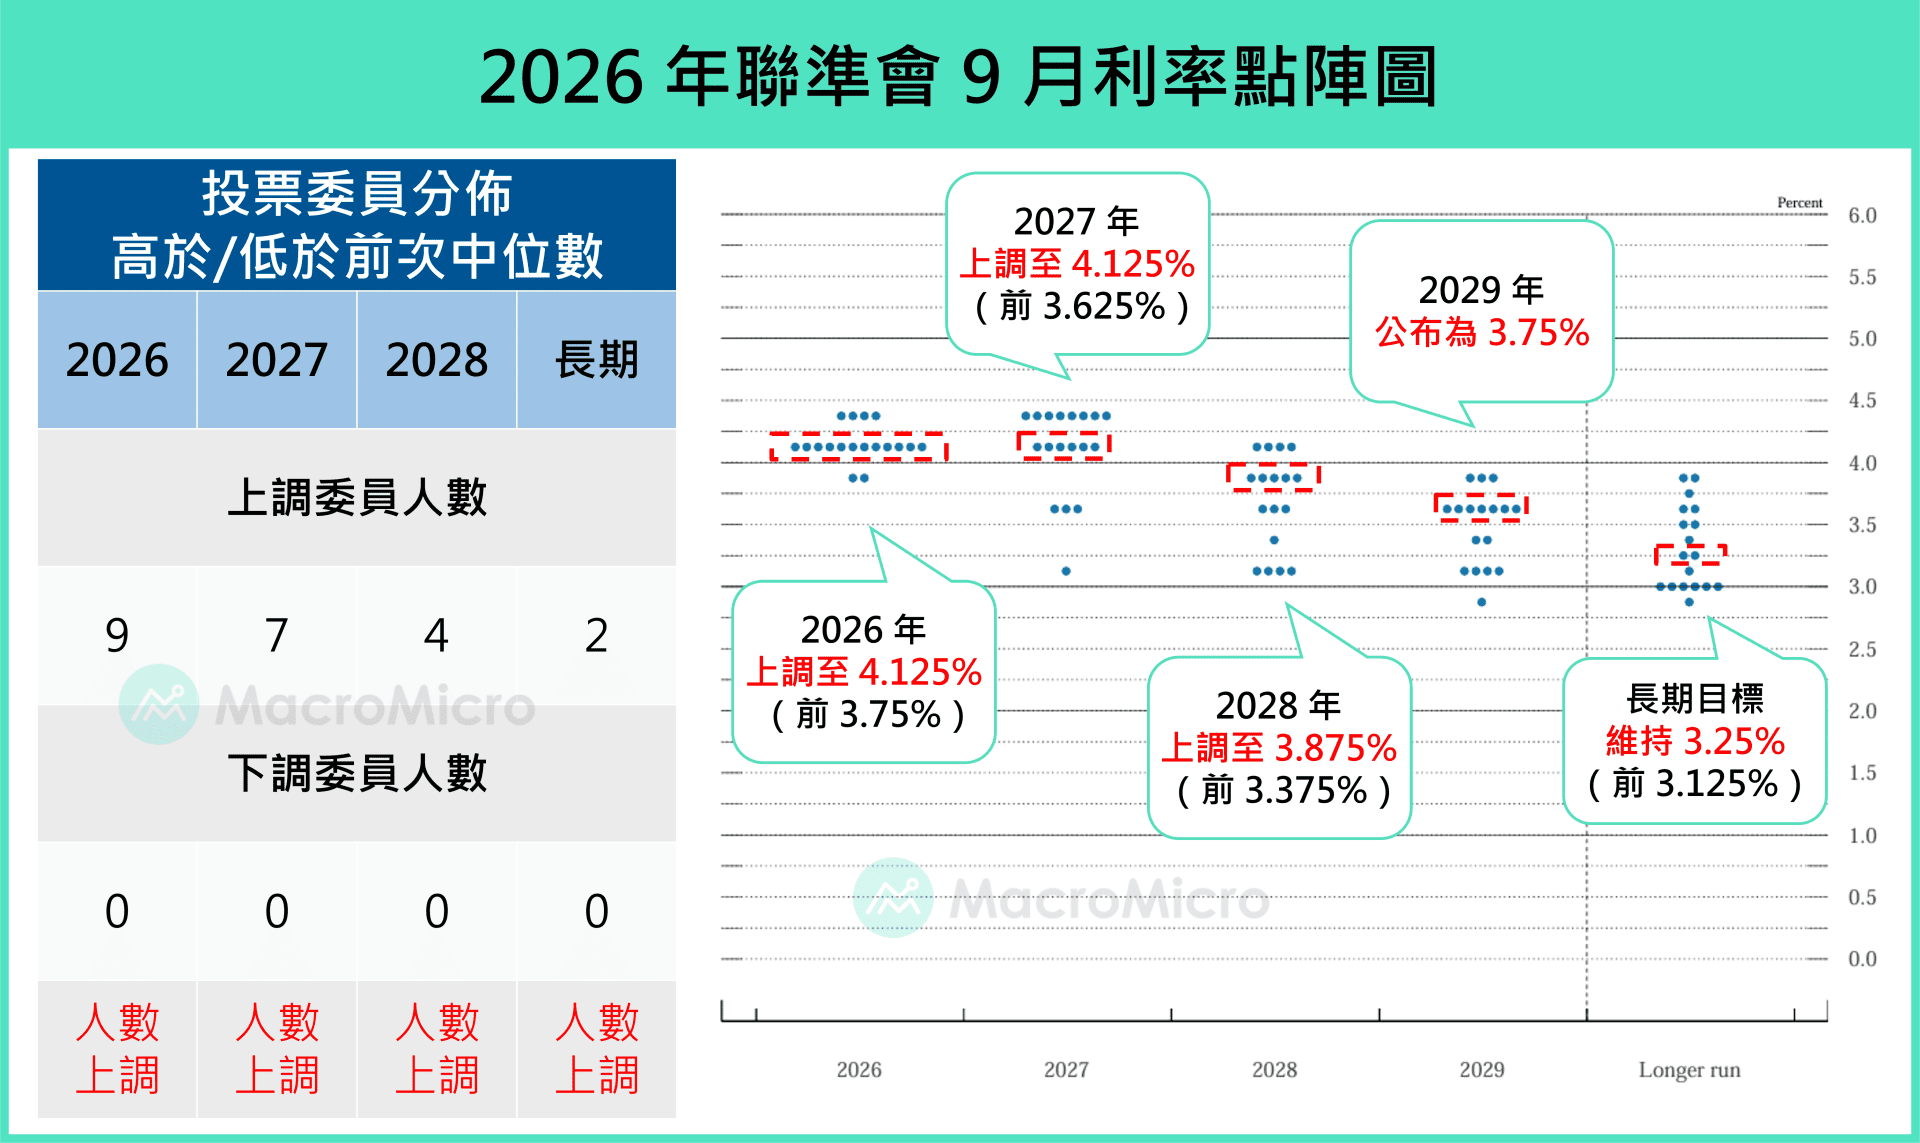
自 9 月 FOMC 轉向升息後,市場快速 price in 未來仍有 3 至 4 碼升息空間的預期,遠高於點陣圖透露的幅度。市場與聯準會之間看法的拉鋸下一步將如何收斂?我們統整近期聯準會官員的重要發言,一窺聯準會態度究竟出現何種變化。
聯準會最新關鍵字:「更即時(timelier)」
近期聯準會官員發言重點觀察,官員之間看法仍存在分歧,從偏鴿派的 Bowman 認為沒有進一步升息的迫切需要,到最鷹派的 Logan 認為需要再升息 2 碼甚至更多。不過,隨著 Williams 、 Jefferson 等核心委員皆表示 9 月升息後暫時無須急於再次動作,市場對於 10 月升息的預期也明顯降溫,目前 FedWatch 顯示 10 月升息機率僅略高於兩成。
值得注意的是,我們在委員發言中觀察到一個共同點:包含 Williams 、 Jefferson 、 Barr 等人的發言,以及 9 月 FOMC 聲明稿,都不約而同提到,升息的政策目的是讓通膨「更即時(timelier)」回到 2% 目標。這也暗示 9 月轉向升息,並非單純是看到通膨上行風險,而是因為數據驗證經濟表現較原先預期更加穩健,使聯準會具備進一步收緊政策的空間,藉此讓通膨「更快」回到 2% 。
我們的看法:經濟上修重新成為利率重要驅動力
「更即時(timelier)」這個措詞的頻繁出現,點出了上半年與當前聯準會政策判斷之間最顯著的差異:從擔心經濟脆弱性,轉向確認經濟具備足夠韌性,能夠容納更具限制性的貨幣政策,以追求雙求使命的達成。
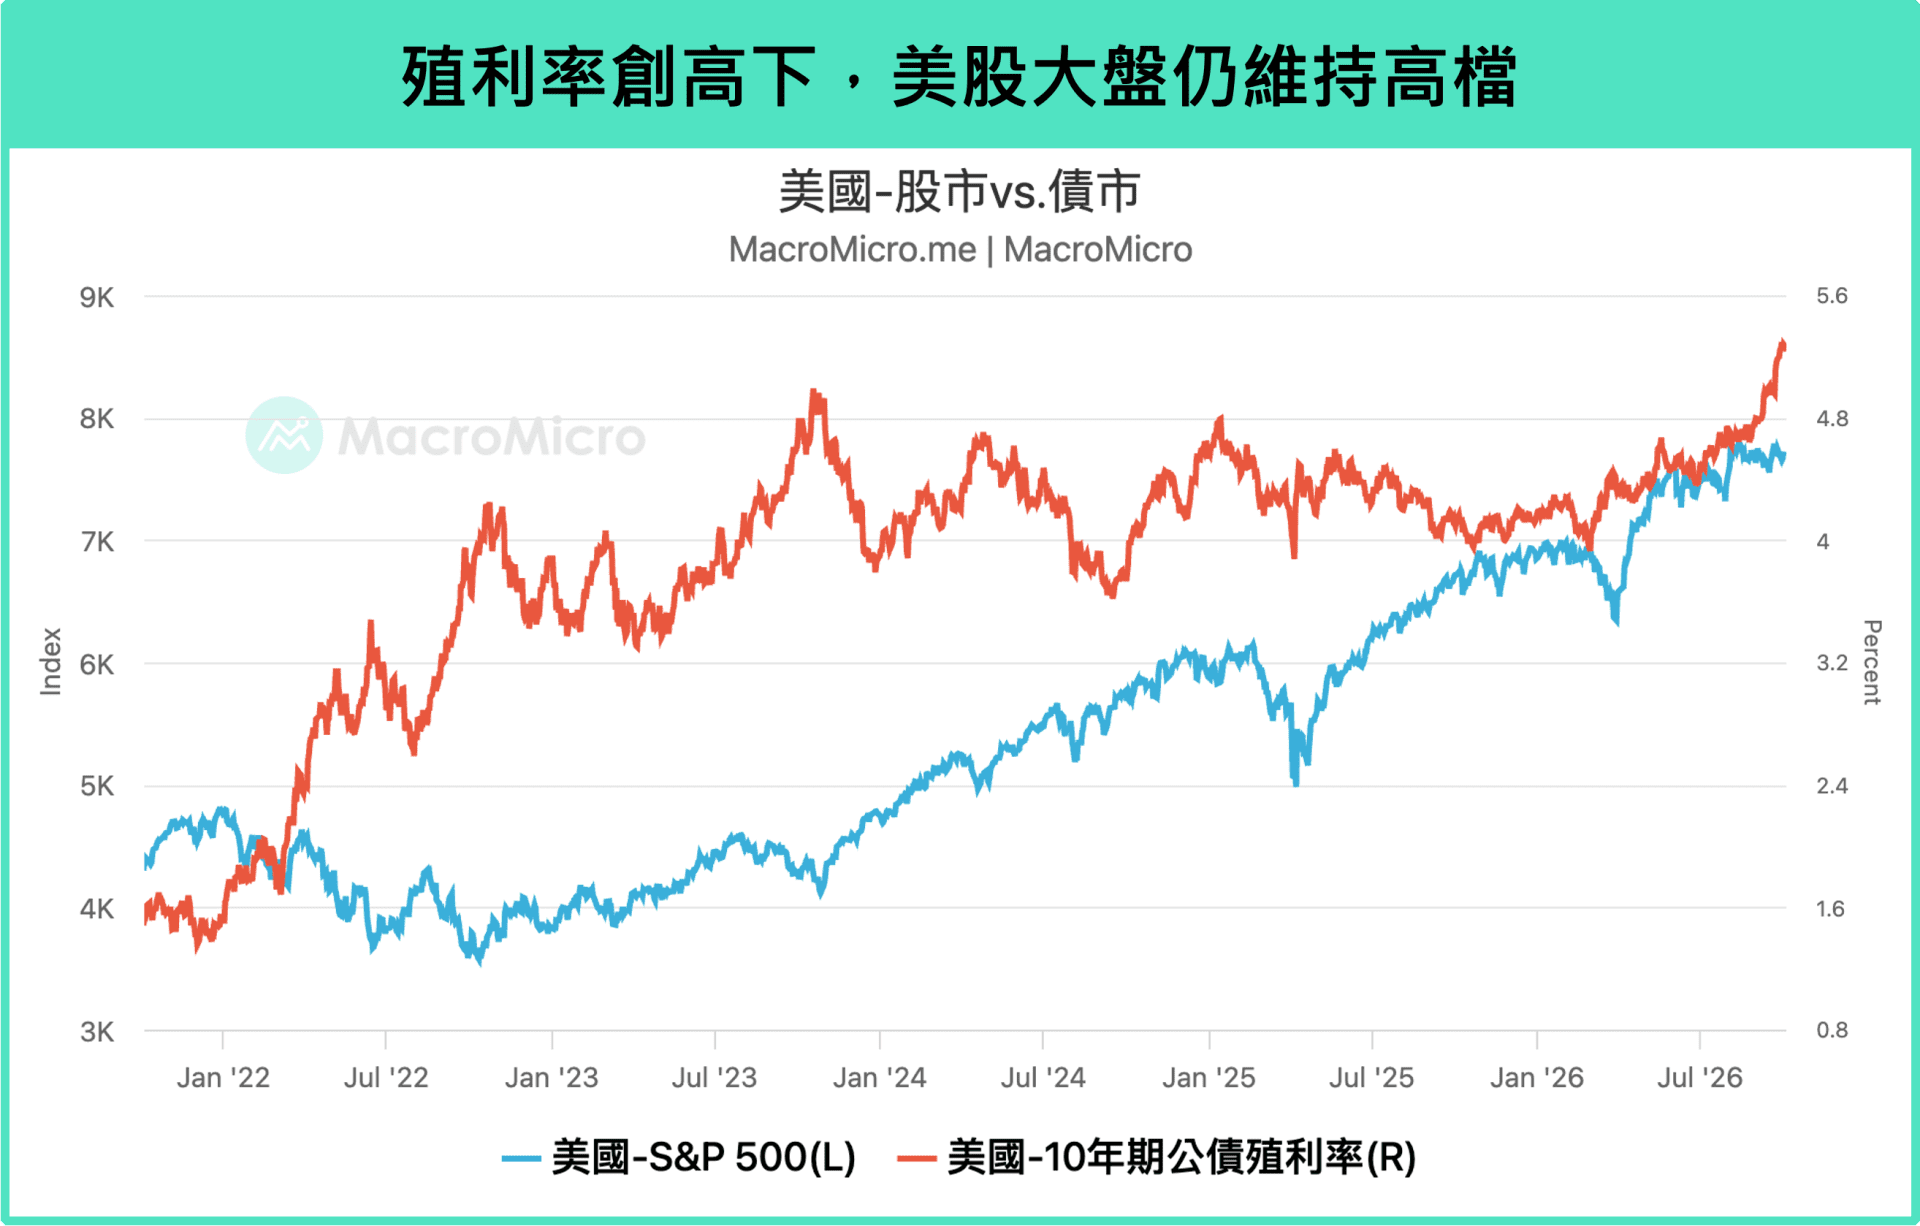
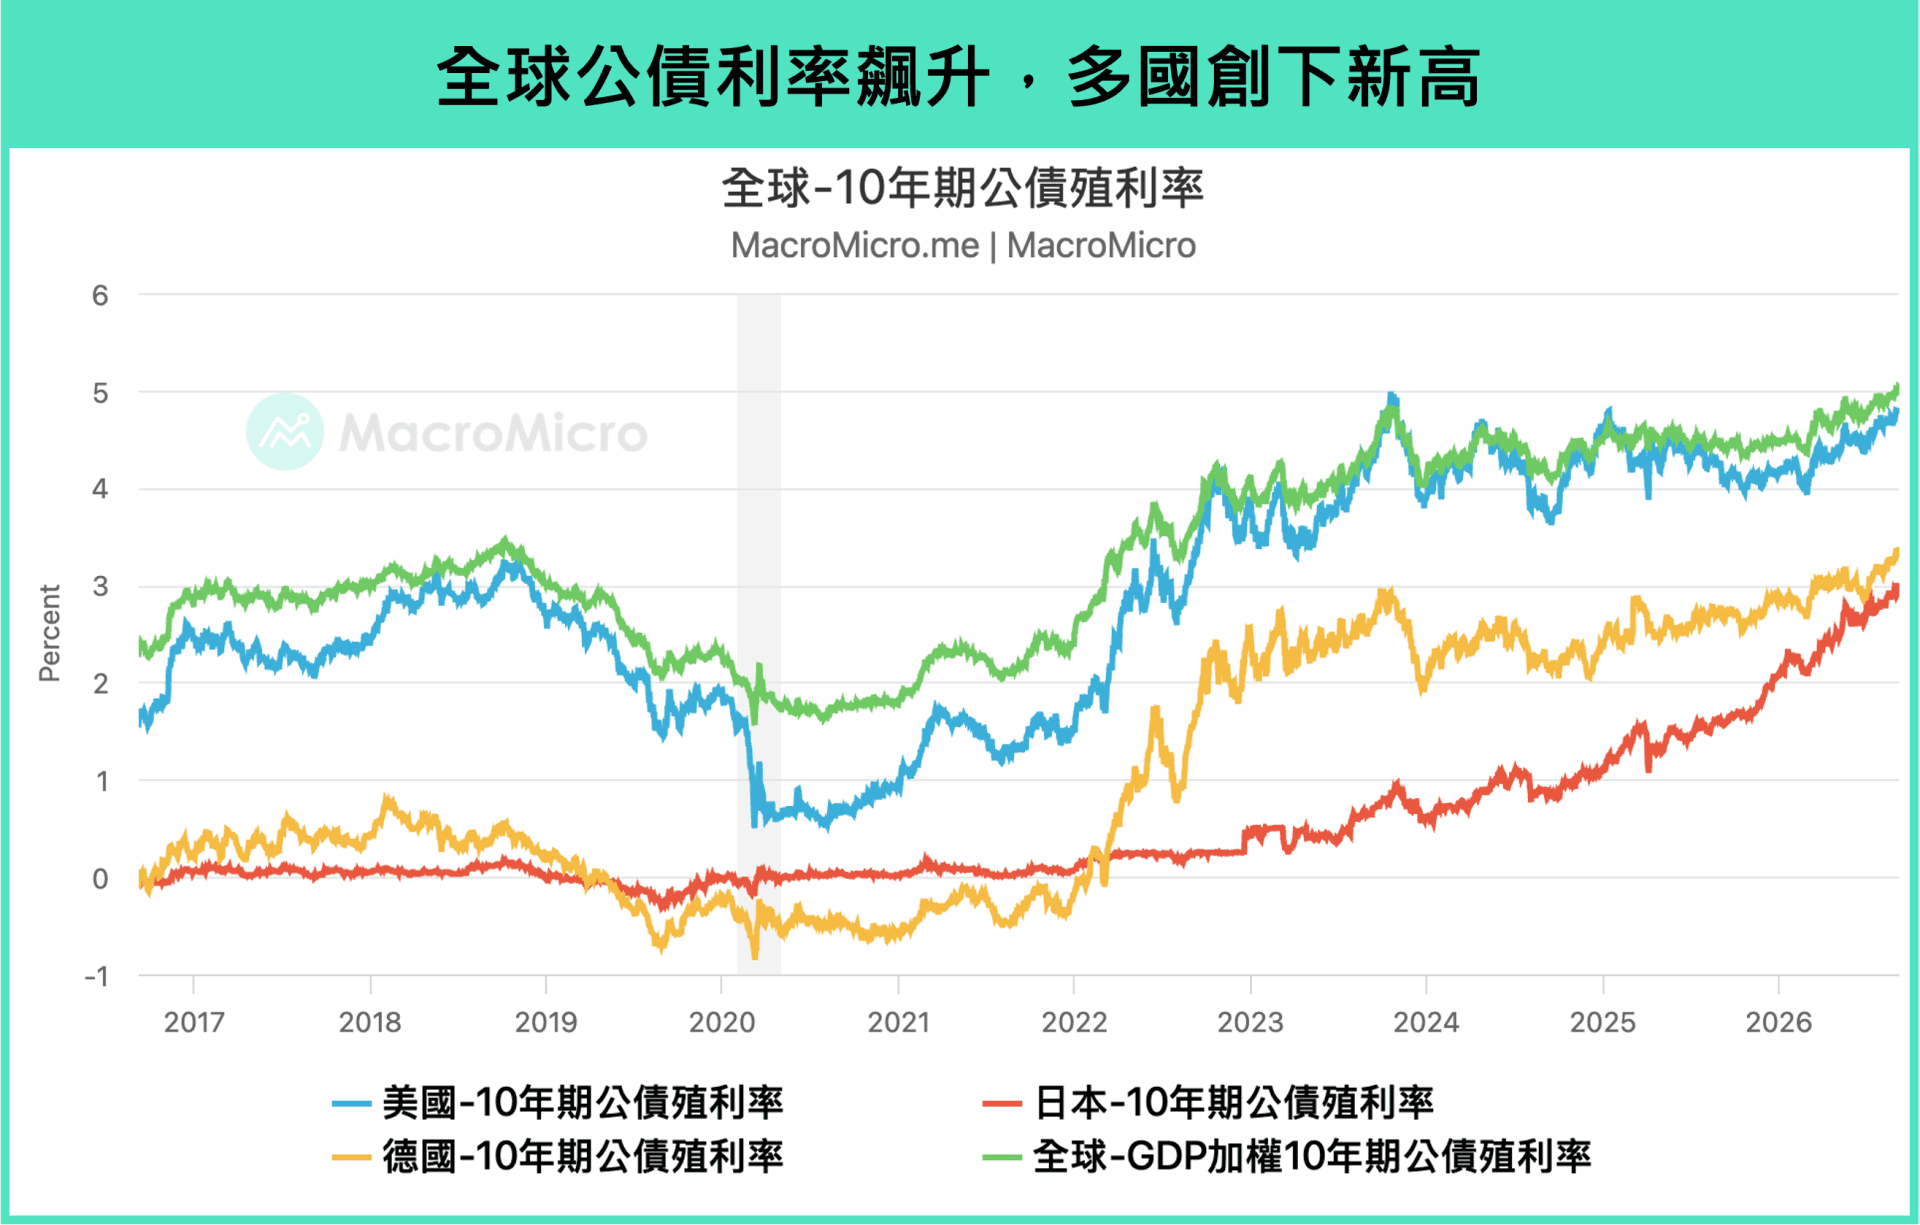
這也延伸至當前市場行情的判斷,從 9 月會議後,經濟預期的上修重新成為債市殖利率的重要驅動力,在經濟仍具韌性的環境下,長債殖利率走高不必然代表著股市的利空訊號,反而可能與企業獲利改善同步發生。
更多看法細節,歡迎參考週三即將發布的 MM 獨家報告