【美國】CoreWeave 2026Q3 電話會議:營收與財測雙雙上修,營運槓桿初見改善
發生了什麼事
CoreWeave 於 11/10 公佈 2026Q3 財報,營收達 36.61 億美元,年增 168%(前 112%),季增 42%,優於市場預期的 35.4 億美元。調整後營業利益率達 10%(前 5%),提前一季達成雙位數目標,稀釋 EPS 為 -1.27 美元(前 -1.14 美元),低於市場預期 -1.21 美元。
但 2026 全年營收指引上修至 130~133 億美元(原 124~132 億美元),預估 2026 年底年化營收運行率(ARR)達 200~210 億美元(原 185~195 億美元),而全年調整後營業利益中位數更大幅上修 26% 。
資本支出達 145 億美元(前 64.2 億美元),創歷史新高且超過市場預期的 119 億美元,導致自由現金流擴大至 -75 億美元(前 -57.4 億美元),但優於市場預期的 -100 億美元。電話會議後 CoreWeave 盤後股價上漲近 8% 。
重點分析
本次 Coreweave Q3 財報可從營收與獲利、資本支出與現金流、融資成本、監管政策如何影響資料中心部署等四面向觀察:
1. 營收與獲利率同步改善,積壓訂單再創歷史新高
- 營收和獲利強於預期: Q3 、 Q4 強勁的營收和獲利表現,主要來自 AI 算力供不應求持續帶動 GPU 租賃價格上漲,例如 CoreWeave 於 7 月調漲 GPU 服務價格約 25%,同季稍晚再調漲約 10%,且舊世代 Ampere 、 Hopper GPU 的 Q3 租賃價格亦季增 30~50%;其次,隨著先前投入的 GPU 與資料中心產能陸續上線並開始認列營收,固定成本得以由更大的營收規模分攤,帶動營運槓桿改善。
- 短期合約效益: 管理層指出,目前短期租賃合約每 MW 可創造超過 4,000 萬美元的年化營收,高於新建基礎設施長期合約每 MW 約 2,000~2,500 萬美元。
- 積壓訂單: Revenue Backlog 已達 1,325 億美元(前 1,042 億美元),季增 27% 、年增 138%,再創歷史新高,管理層表示,2027 年可供應產能基本售罄,2028 年已對外提供的產能也已售出。
2. 資本支出上修,既有 GPU 續約有望改善資本效率
- 資本支出: Q3 資本支出創歷史新高,管理層表示主因是 AI 基礎設施建置與交付進度提前。並將 2026 全年 CapEx 指引提高至 370~390 億美元(原 350~390 億美元)。
- 現金流:這也讓 Q3 自由現金流擴大至 -75 億美元,但優於市場預期的 -100 億美元,營業現金流則達 19.75 億美元(前 6.79 億美元)。顯示現階段仍不足以完全支應高額基礎設施投資和利息費用,但公司營運現金創造能力增加。
3. 融資成本仍侵蝕 EPS,轉向客戶合約擔保融資降低資金壓力
- 利息費用: Q3 淨利息費用達 8.46 億美元(前 6.4 億美元),季增約 32% 、年增 173% 。管理層預估 Q4 利息費用將進一步提高至 10.5~11.5 億美元,顯示融資成本仍持續攀升。
- 獲利表現: 儘管 Q3 調整後 EBITDA 達 22.56 億美元,利潤率上升至 62%(前 59%),但受到折舊與利息費用侵蝕,仍導致稀釋 EPS 表現不如市場預期。這顯示 CoreWeave 已開始進入營運槓桿改善階段,但龐大的利息費用仍使營業利益成長難以完全反映在 EPS 上。
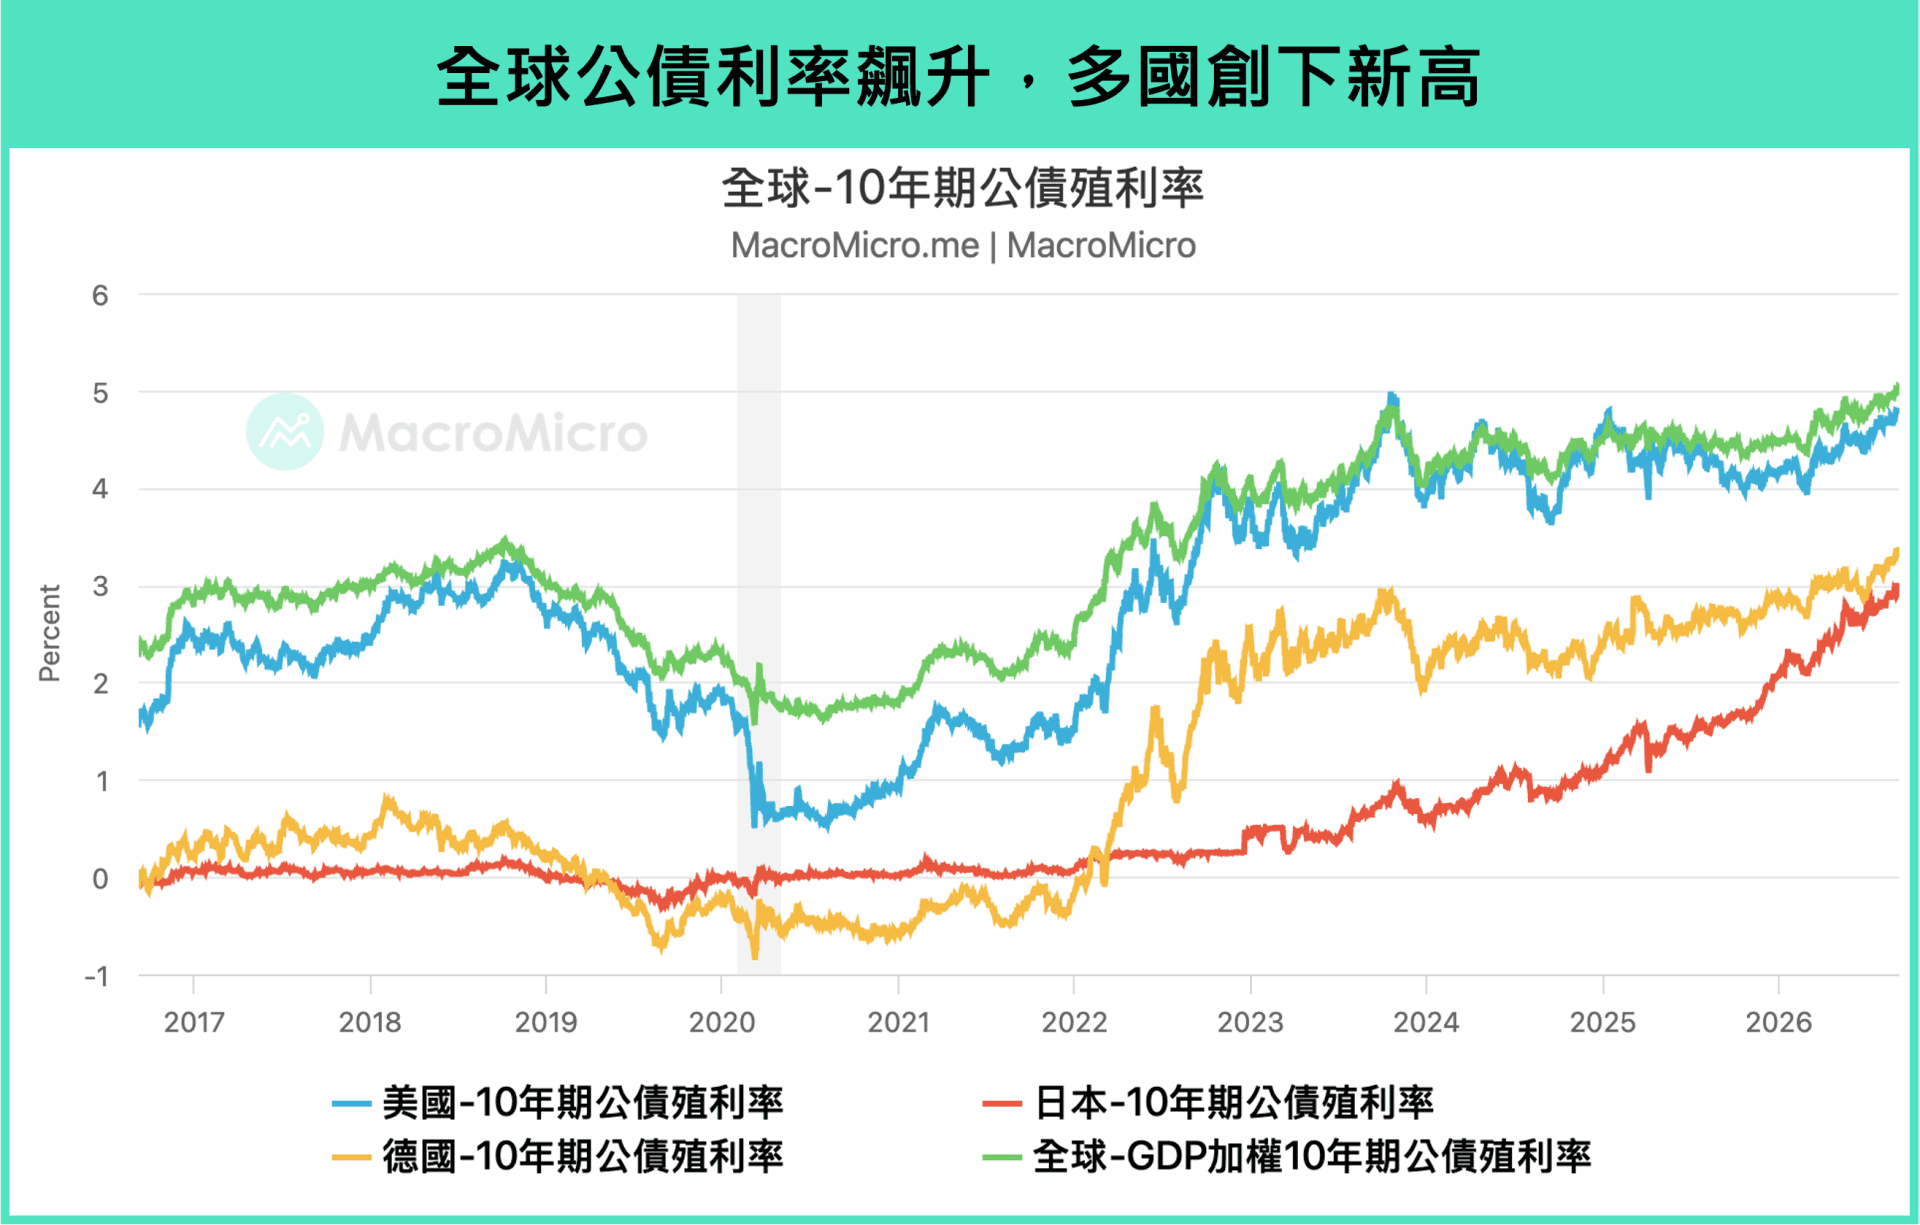
- 融資策略和資金來源: 針對近期信用市場波動及無擔保債券殖利率攀升,管理層明確表示,目前不打算以市場現行殖利率發行無擔保債務,而是優先利用與客戶長期合約相匹配的延遲提取定期貸款(Delayed Draw Term Loans, DDTL)、客戶預付款及營業現金流支應資本支出。公司預期目前資金來源足夠支應截至 2027 年絕大多數資本需求,減少對高成本母公司融資的依賴。
4. 監管政策不影響算力與電力佈局
- 監管政策: 針對美國期中選舉後可能出現的資料中心監管環境變化,管理層明確表示,不預期近期政策變化會影響公司已簽約訂單所對應的資料中心建置與交付計畫。主因是相關設施大多已取得許可並進入建設階段,尤其在德州,絕大多數相關電力設施不是已經上線,就是已完成許可程序且正在施工。
- 海外擴張: 美國以外的簽約電力容量超過 1.3 GW,涵蓋加拿大、歐洲及亞洲,並於 Q3 進入印尼、印度等市場,有助於貼近不同地區客戶需求,並降低對單一地區建置條件的依賴。
- 客戶多元化和產品擴張: 今年新增客戶超過一半來自 AI 及科技產業以外。此外,Q3 約 70% 的新增雲端客戶已使用 CoreWeave Forge,顯示公司正透過軟體平台拓展企業客戶,逐步降低對大型 AI 實驗室的依賴。
MM 研究員:營運槓桿開始顯現,但高槓桿擴張模式仍待現金流驗證
CoreWeave 自上次 8/12 電話會議以來,股價大幅修正逾五成,反映市場對 Neocloud 高額資本支出、融資成本和投資回報率能否支撐企業持續擴張。
不過,本季營收與積壓訂單雙雙創高,且上修全年營收及調整後營業利益展望,顯示隨著新增產能上線及 GPU 租賃價格提高,帶動營運槓桿開始轉換成回報。此外,管理層不打算以市場現行殖利率發行無擔保債務,而是優先使用「與客戶合約配對」的擔保融資、預付款及營業現金流,藉此降低融資和還款壓力,這也緩解市場對 Coreweave 現金流擔憂,盤後股價大漲近 8% 。
我們認為,CoreWeave 正進入營運槓桿改善期,但高昂的折舊和利息費用也讓 EPS 和自由現金流的回升仍需時間,預期隨著 2027~2028 年既有 GPU 陸續完成首輪合約,若租賃價格能維持穩定或攀升,將不需要透過大幅增加資本支出的情況下創造現金流,可進一步改善資本效率,而目前也持續處在 AI 算力需求高速成長期。
更多 CoreWeave 財報資訊,請詳見 美股財報資料庫


 資料統計期間:2026/10/30~ 2026/11/6

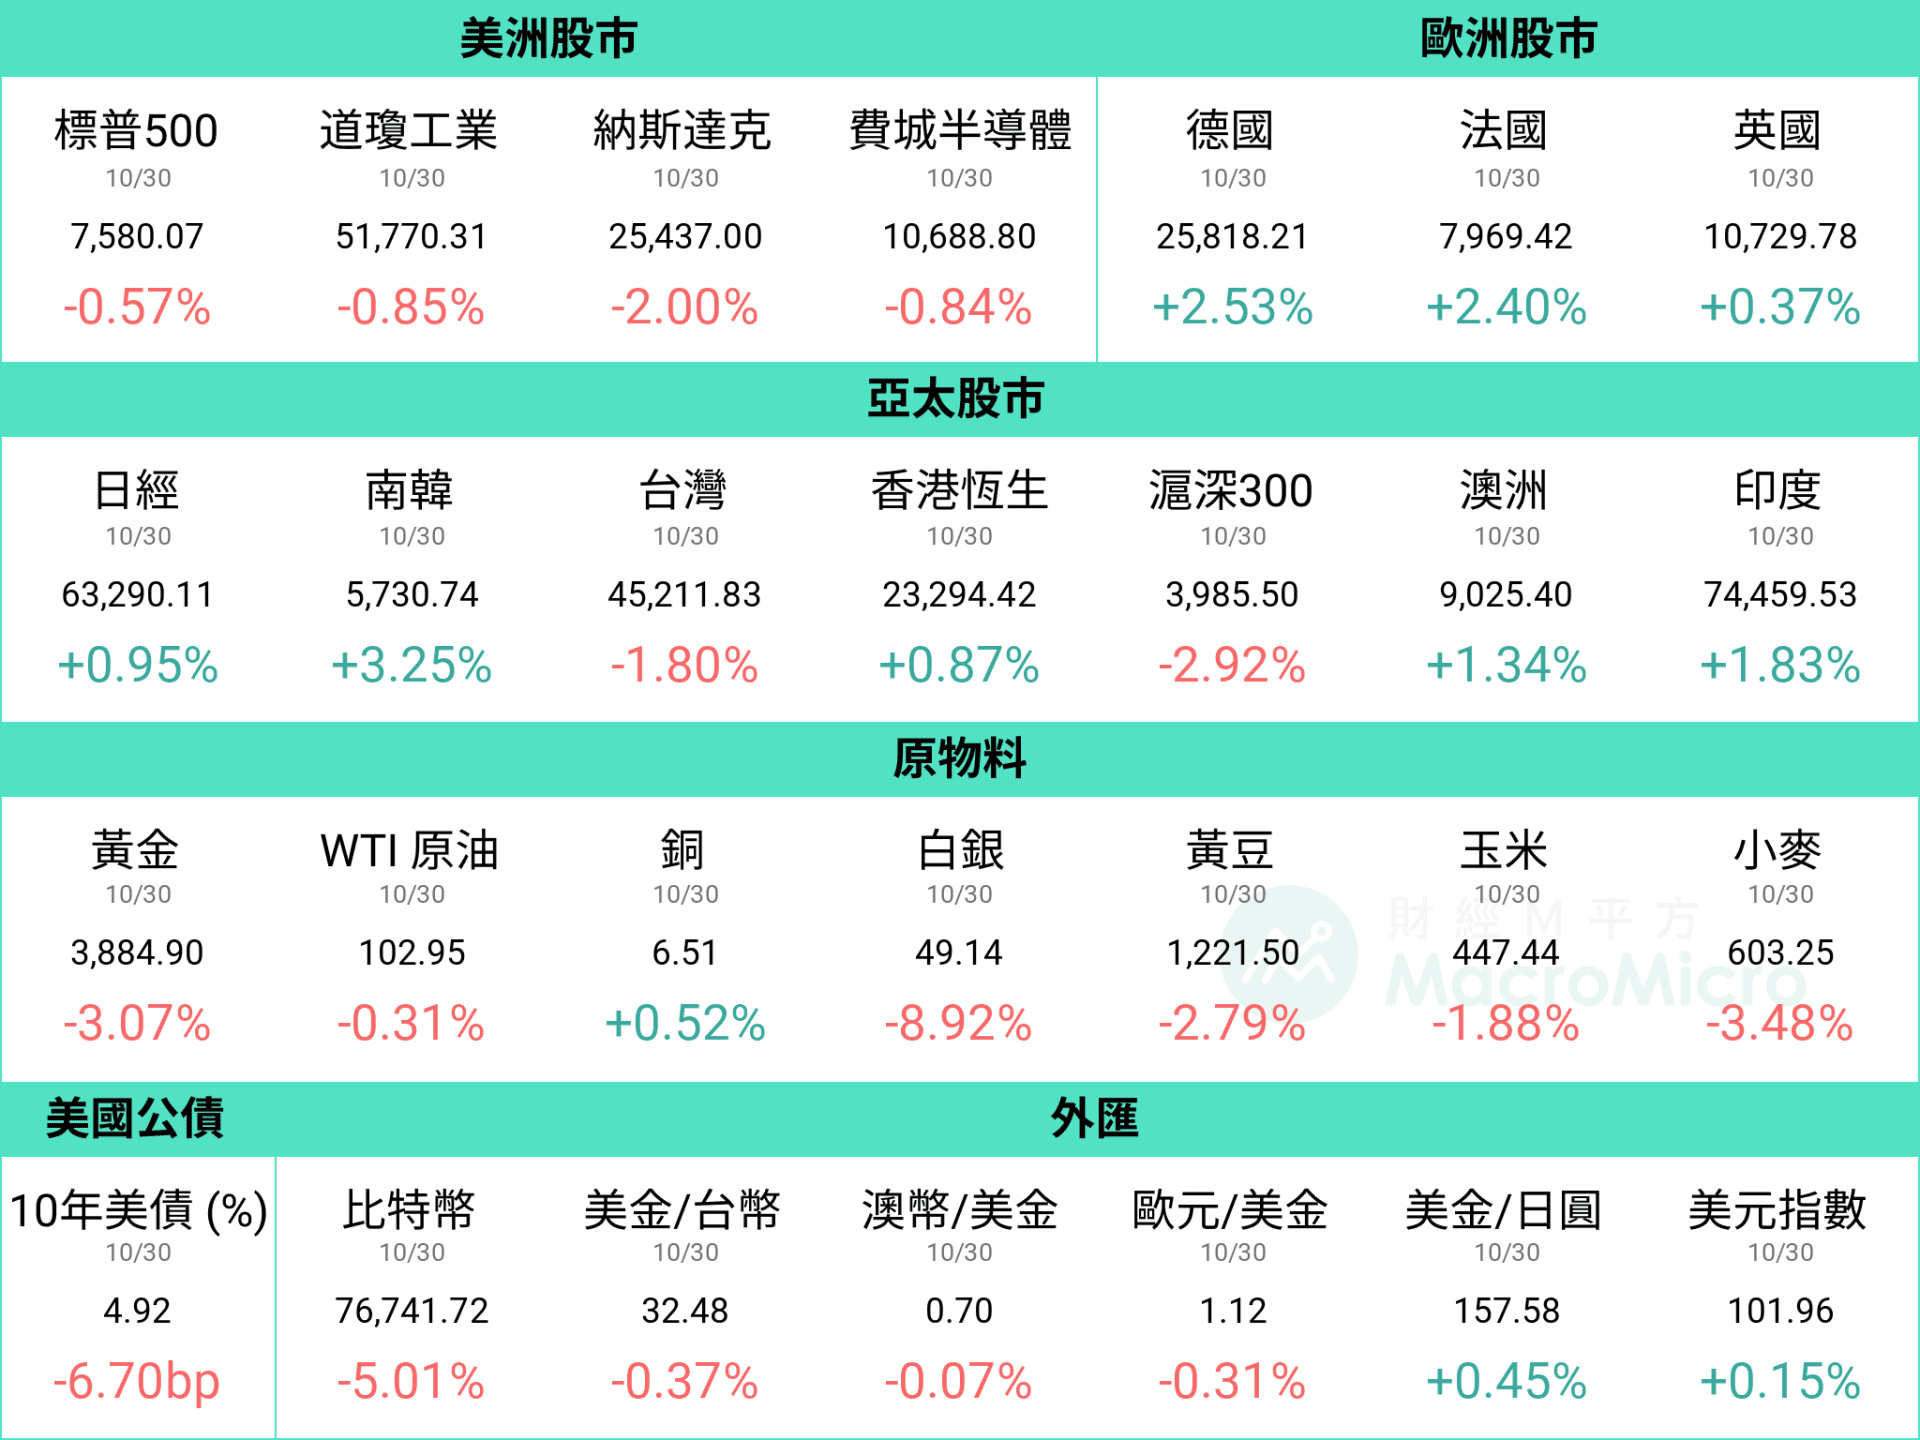 資料統計期間:2026/10/23 ~ 2026/10/30