【美國】9 月聯準會即將轉向升息?兩大重點前瞻 FOMC 決策!
重點整理
台灣時間 9/17(四)凌晨 2:00,聯準會將公佈 9 月 FOMC 利率決策會議結果。根據 FedWatch,市場預期本次升息機率將九成,並且定價至明年底總計有四碼的升息空間。
在通膨超預期、疊加 WTI 原油期貨價格衝破 100 美元後,我們也相應調整看法,認為 9 月升息的機率已明顯提高。不過中性情境之下,若點陣圖僅上移一碼,升息對市場反而會是利空出盡的訊號。
SEP 部分,若經濟預估維持或上修,同時通膨預估維持不變,則能確認聯準會即便轉向升息,也屬於預防性舉措,進一步連續升息的機率仍低。
MM 研究員
台灣時間 9/17(四)凌晨 2:00,聯準會將公佈 9 月 FOMC 利率決策會議結果。針對本次決策,我們認為須關注兩大重點:
利率:9 月升息機率大增,同步關注點陣圖調整
針對 9 月利率決策與點陣圖的調整,我們認為有三種可能情境:
-
偏鴿情境:利率維持按兵不動,點陣圖中位數則上調至年內升息一碼。
-
中性情境:升息一碼,點陣圖中位數也同步上調至年內升息一碼(僅需一位委員上移),隱含 9 月升息結束後,年內不再進一步升息。
-
偏鷹情境:升息一碼,點陣圖中位數則上調至年內升息兩碼(需四位委員上移),隱含 9 月升息過後,年內還留有升息空間。
在上週 CPI 、 PPI 公佈前,偏鴿情境原本是我們的基準情境,但在 WTI 原油期貨價格衝破 100 美元後,我們也相應調整看法,認為 9 月升息的機率已明顯提高。
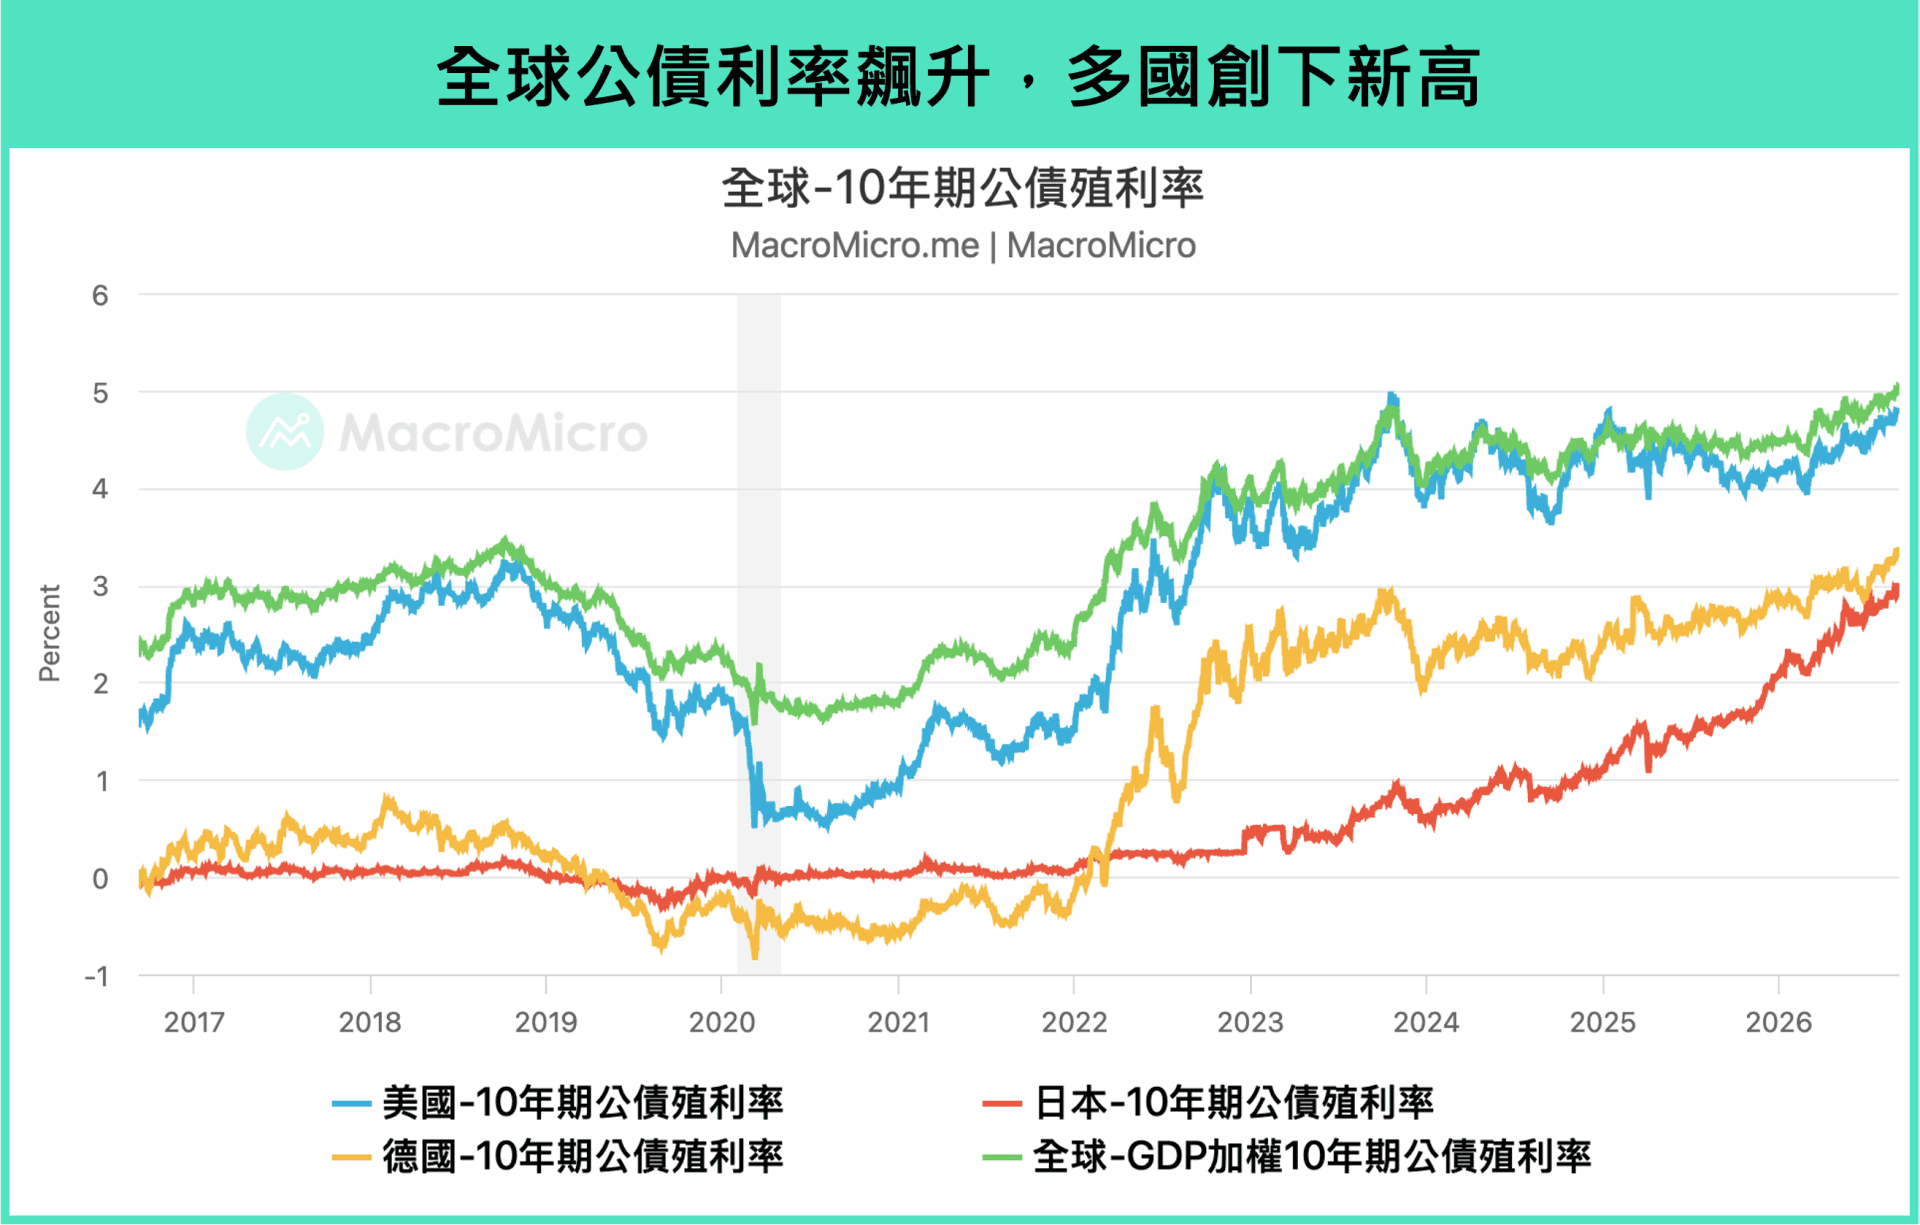
不過升息未必是一件壞事,一方面,這代表聯準會仍願意採取行動,有助於鞏固市場對其抗通膨立場的信心與獨立性;另一方面,細看核心通膨其實並未廣泛回升,即便轉向也頂多是一至兩碼的預防性升息,這也是為何上述情境中,點陣圖上調會控制在兩碼之內。以中性情境來說,9 月升息對市場反而會是利空出盡的訊號(年內升息落地後不確定性消弭),甚至有機會見到長債殖利率因此觸頂回落。
SEP:通膨預估若維持不變,可確認升息為預防性舉措
在利率點陣圖之外,也需同步關注 SEP 確認聯準會態度。
經濟成長:從當前製造業、民間消費、資本支出動向來看,美國經濟持續具備動能,經濟成長可關注是否出現上修。
通膨:前次 SEP 將整體與核心 PCE 物價年增率分別上修至 3.6% 、 3.3%,與當前水準已接近一致,在美伊衝突在期中選舉前有效緩和的前提下,我們認為本次調整的機會不大。綜合來看,若經濟預估維持或上修,同時通膨預估維持不變,便能確認聯準會即便轉向升息,也屬於預防性舉措,進一步連續升息的機率仍低。