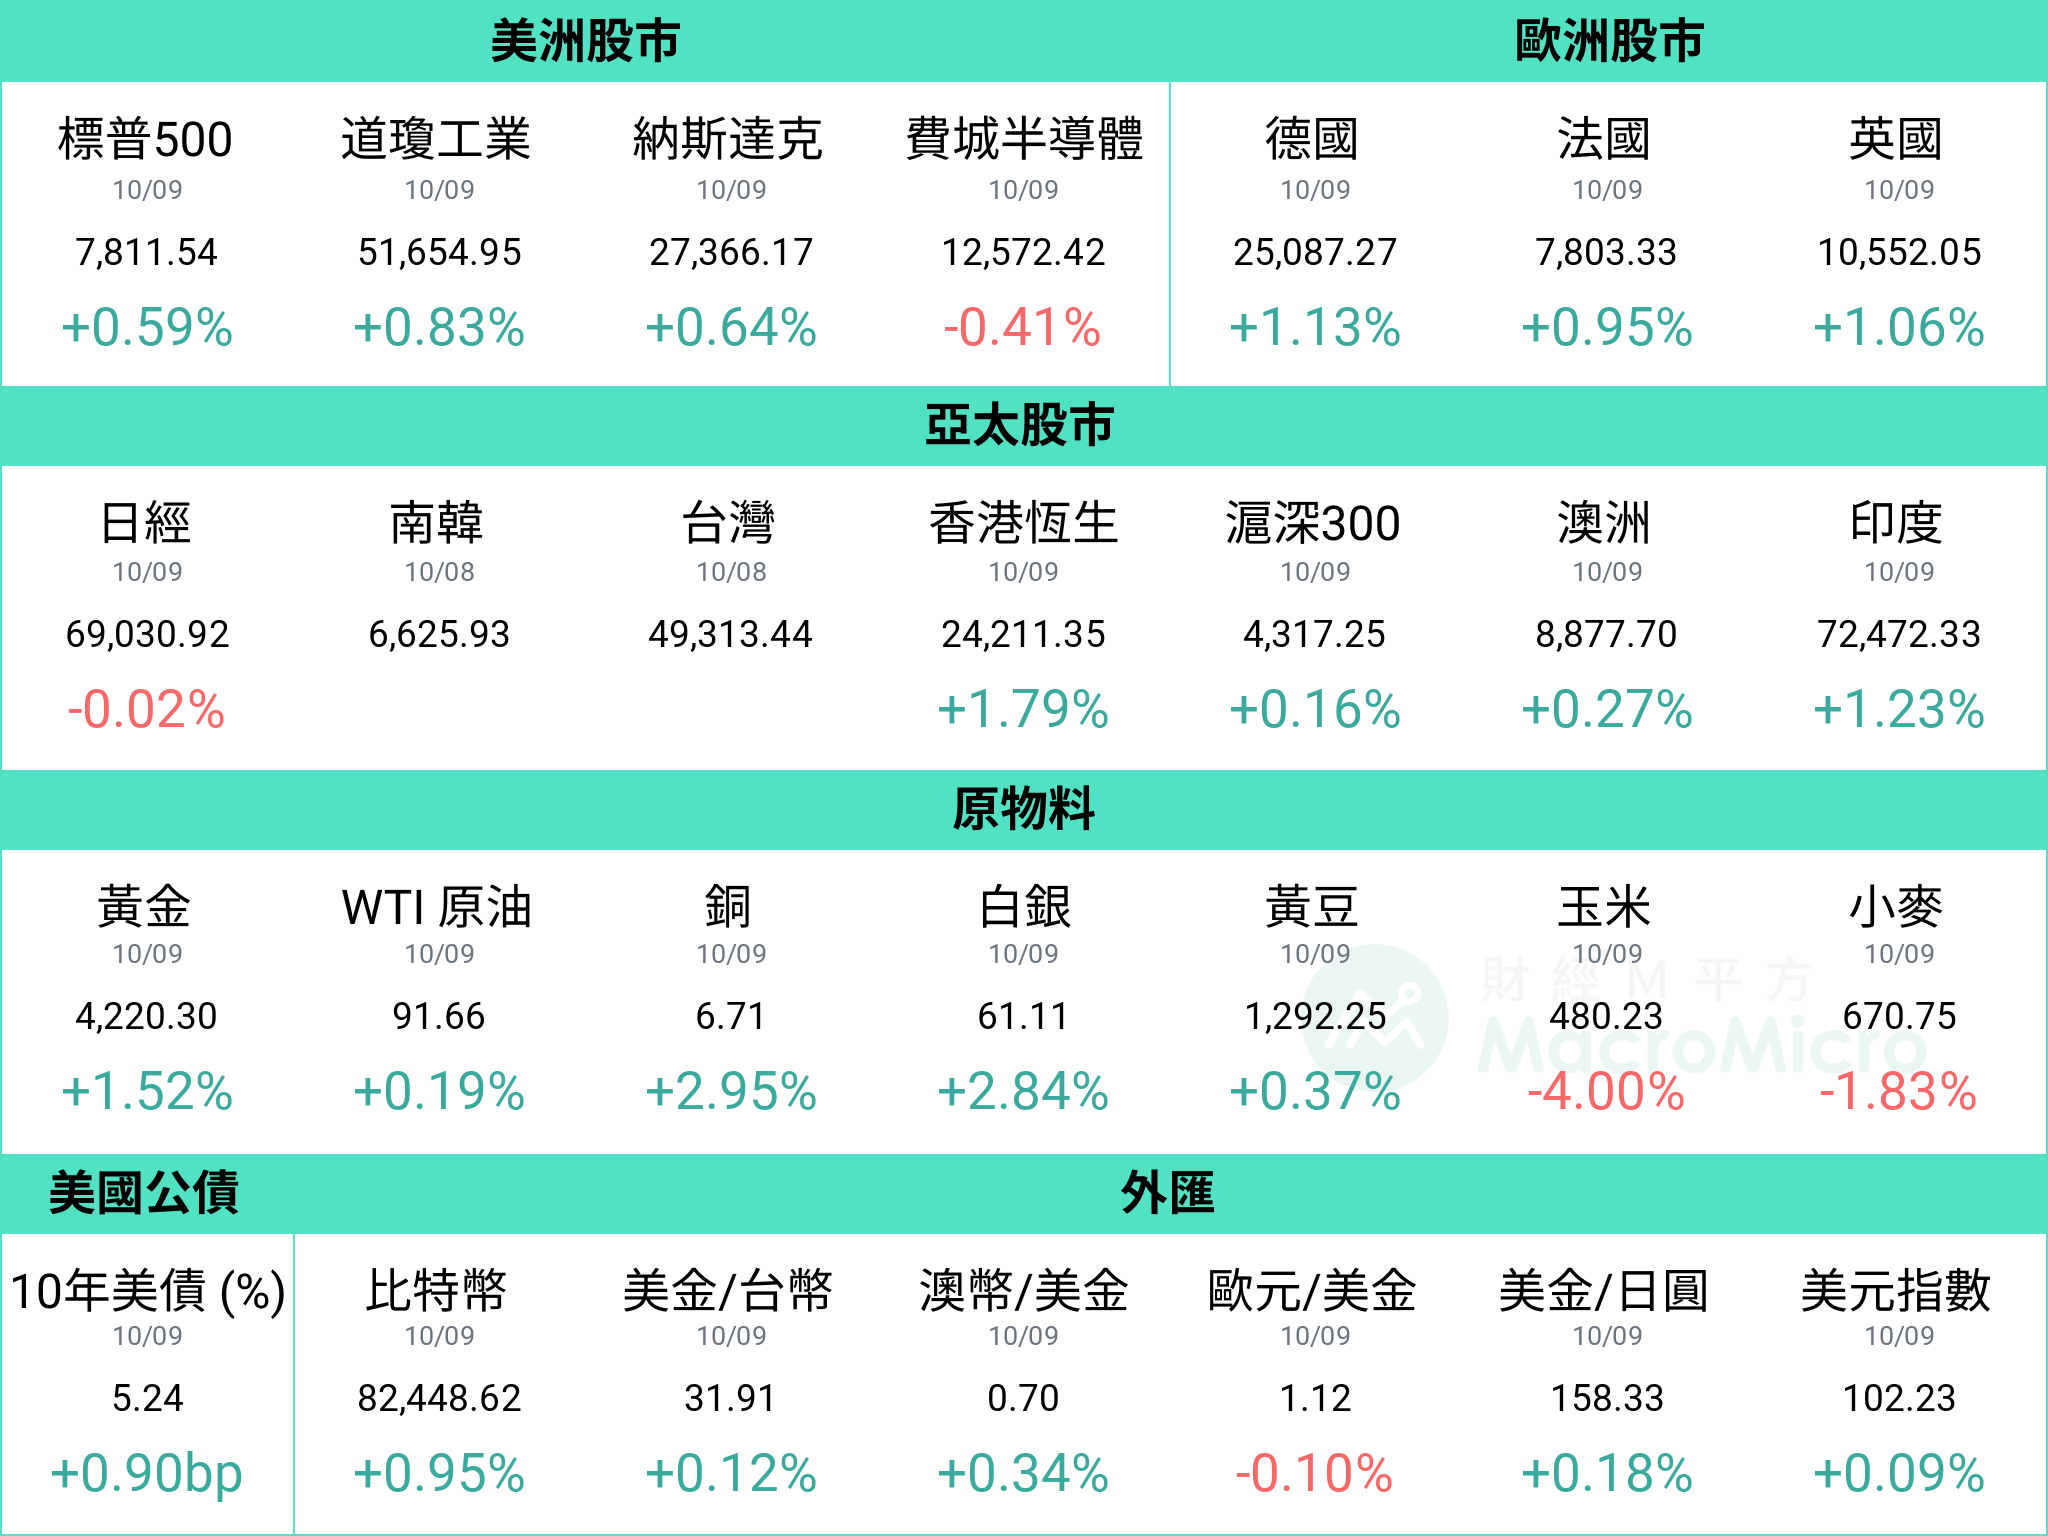
【昨日收盤行情】


【MM Podcast】After Meeting EP. 216|AI 供應鏈下一棒在哪?晶片、散熱還是電力? 立即收聽>>
台灣 9 月出口金額達 872.2 億美元,月增 5.9%,年增率大幅攀升至 60.9%(前 41.0%),遠優於財政部預估的 770~803 億美元。細項中,資通訊出口大幅攀升至 391.3 億美元,創歷史次高,年增率達 103%(前 41.8%),電子零組件則維持歷史高檔的 311.3 億美元,年增 45.3%(前 58.0%),顯示 AI 基礎建設的強勁需求外,也反映出貨瓶頸逐步緩解。
AI 需求的外溢效應也持續擴大,機械和電機產品出口年增率分別加速至 30.7%(前 15.3%)及 29.8%(前 22.3%),其中生產半導體等機械年增 61.0%(前 42.1%),反映半導體擴產與相關設備需求強勁。
觀察國家,對美出口年增率大幅攀升至 106.2%(前 20.7%),對東協出口亦加速至 93.4%(前 42.2%),對中國、歐洲、日本則分別年增 30.2%(前 39.3%)、 20.6%(前 34.8%)、 13.4%(前 32.0%),顯示美國和東協仍是出口主要推力。
台灣 9 月出口再度大幅超越預期,反映全球 AI 基礎建設需求依舊強勁,且供應鏈出貨動能出現改善,例如本月資通訊出口金額由 8 月的 331 億美元大幅攀升至 391.3 億美元,月增達 18.2%,逼近今年 3 月的歷史高點,其中的電腦及其附屬單元年增 110.1%,交換器及路由器年增 114.6%,顯示「組裝代工」的出貨開始順暢,而電子零組件出口繼續維持 311.3 億美元的歷史高檔,也顯示強勁的先進半導體需求。
這呼應我們先前對出口波動的判斷,6 、 7 月資通訊出口短期停滯,主要來自 AI 伺服器供應鏈的長短料問題及零組件交期延長,導致部分訂單無法順利轉化為出口。隨著 9 月資通訊出口的跳升,生產瓶頸有所緩解,且 8 月外銷訂單突破 1,000 億美元,也明確看出 AI 供應鏈接單需求仍在加速。搭配 9 月資通訊出口大幅回升的訊號,訂單轉化為實際出貨的過程預計更加順暢,將有利於支撐第四季出口持續創高,也有利於緩解代工廠的庫存積累壓力。
整體而言,在全球 CSP 大廠持續擴張資本支出、 AI 伺服器新平台(Vera Rubin)逐步進入量產下,預期台灣出口將在 2027 年上半年以前保持強勁動能,展望第四季,將持續關注資通訊出口能否突破 400 億美元,以及整體出口能否進一步朝 900~1,000 億美元邁進,為 2027 年出口成長奠定基礎。
印度央行於 10 月會議全票升息 1 碼至 5.50%(前 5.25%),為 2023 年 2 月以來首度升息,政策立場同時由中性調整為有節制的緊縮。
印度 8 月 CPI 年增率升至 4.82%(前 4.45%),為連續第八個月走升,食品分項年增 5.95%(前 5.52%),躉售物價 WPI 達 9.9% 。央行將 FY27 通膨預估上調至 5.2%(前 5.0%),其中 Q3 為 6.0%,接近央行容忍區間上緣。
央行同時將 FY27 GDP 成長預估上修至 7.1%(前 6.7%),總裁 Malhotra 表示近期降息已不在選項內,部分分析機構預期 12 月仍有再升息 1 碼的可能。
本次會議全票通過升息 1 碼,印度基準利率自 5.25% 調升至 5.50%,SDF 調整至 5.25% 、 MSF 與銀行利率調整至 5.75%,政策立場由中性改為小幅緊縮。總裁表示近期降息已不在選項內,但未給出明確升息路徑,而是指出後續決策將取決於核心通膨走勢、價格壓力擴散的廣度,以及供給衝擊是否持續。
印度 CPI 自去年 12 月的 1.33% 連續八個月上行至 8 月的 4.82%(前 4.45%),6 月起站上 4% 中期目標,食品分項年增 5.95%(前 5.52%),7 月家庭通膨預期升至 9.4%(前 9.3%)。後續兩項變數值得觀察,上游 WPI 8 月仍達 9.9%(前 9.78%),上下游傳導情況待追蹤;季風偏弱與聖嬰條件下,9 月 10 日全國水庫蓄水率降至 70.66% 、年減 20.1%,可能影響冬季作物灌溉並延長食品通膨的壓力期。
印度 9 月製造業 PMI 升至 55.1(前 52.8),整體內需動能仍強,外部方面,7 至 8 月商品貿易逆差擴大至 587 億美元(前 551 億美元),以電子產品與原油進口為主;決策後盧比貶至 96.57 、 10 年期殖利率升至 7.27%,銀行股反彈、汽車與地產類股走弱。
10 月印度央行升息 1 碼至 5.50%,政策立場轉為有節制的緊縮,反映能源與食品的供給面壓力及內需動能續強。我們於今年文章判斷印度股市今年以來表現不佳,主要有兩大原因:1. 中東衝突使進口能源大國的印度深受通膨干擾 2. 過去強勢的軟體業在本波 AI 強硬體缺貨中暫無發揮空間,但印度經濟底層仍具備韌性,從央行將 FY27 GDP 成長預估上修至 7.1% 獲得驗證。
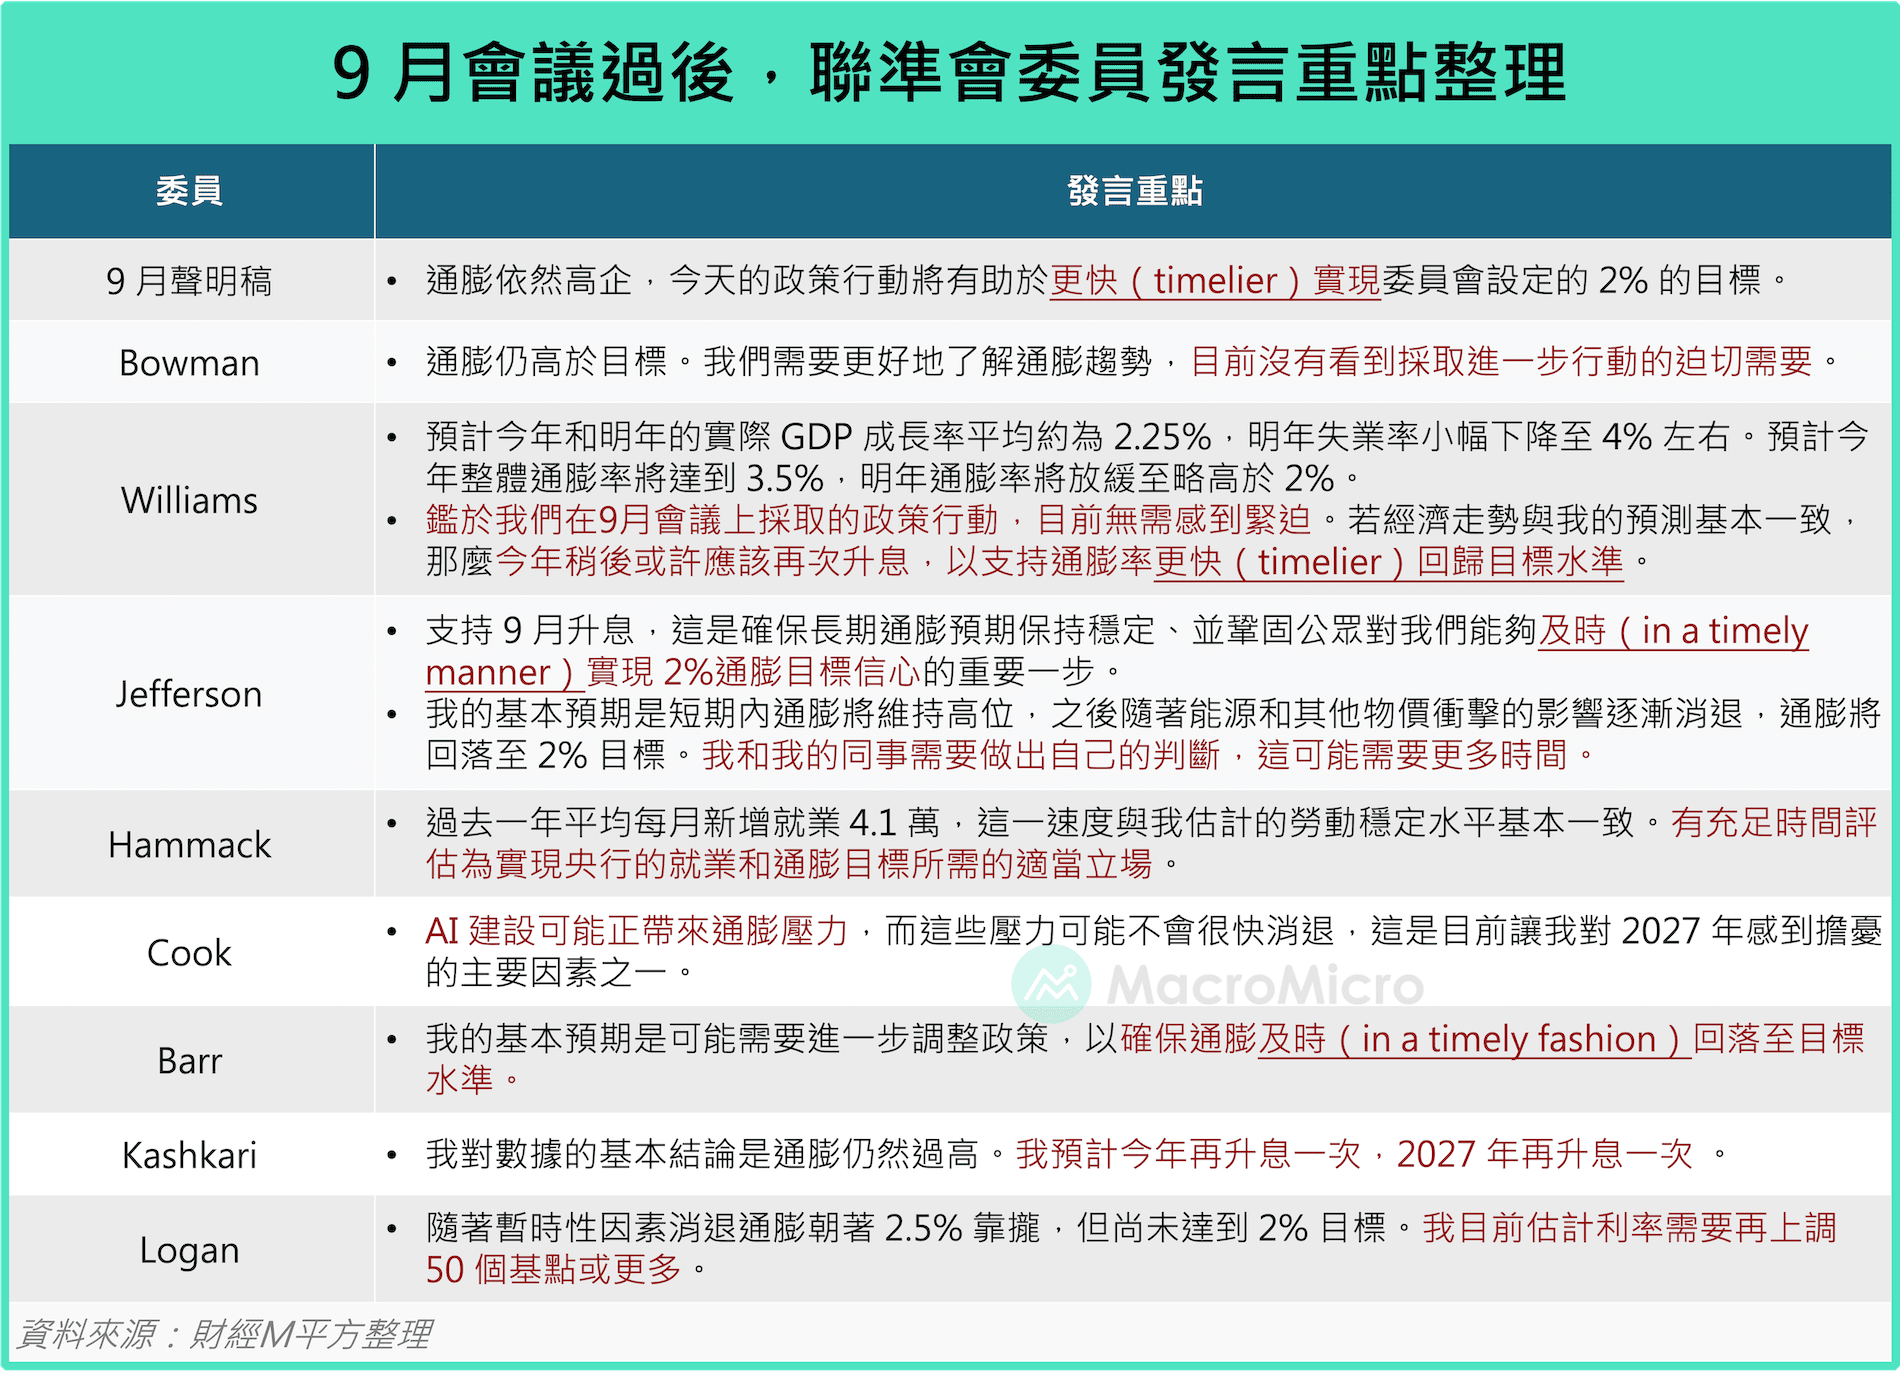
9 月聯準會會議後,整理重要官員發言:
1. 多數官員都認為通膨仍高於目標,2% 仍是明確終點。
Bowman 、 Williams 、 Kashkari 、 Logan 都直接表示通膨仍偏高;Cook 更擔心 AI 投資可能帶來新的通膨壓力。換句話說,Fed 並沒有因為近期通膨改善,就認為任務已完成。2. 政策立場整體偏鷹,但升息節奏出現分歧。
Kashkari 預計「今年再升一次、 2027 年再升一次」;Logan 認為利率可能還需要上調 50bp 以上;Williams 也認為今年稍後可能需要再升息。相較之下,Bowman 表示目前還看不到立即進一步行動的迫切需要,Hammack 則希望再觀察就業與通膨數據。3. 真正的共識是:要更快、及時地讓通膨回到 2%,但不一定馬上升息。
Williams 、 Jefferson 、 Barr 都特別強調「 timelier / in a timely manner / in a timely fashion 」,顯示 9 月會議後 Fed 對「通膨回落速度太慢」的容忍度下降。這代表即使短期不升息,市場也不宜過早押注大幅降息。
自 9 月 FOMC 轉向升息後,市場快速 price in 未來仍有 3 至 4 碼升息空間的預期,遠高於點陣圖透露的幅度。市場與聯準會之間看法的拉鋸下一步將如何收斂?我們統整近期聯準會官員的重要發言,一窺聯準會態度究竟出現何種變化。
近期聯準會官員發言重點觀察,官員之間看法仍存在分歧,從偏鴿派的 Bowman 認為沒有進一步升息的迫切需要,到最鷹派的 Logan 認為需要再升息 2 碼甚至更多。不過,隨著 Williams 、 Jefferson 等核心委員皆表示 9 月升息後暫時無須急於再次動作,市場對於 10 月升息的預期也明顯降溫,目前 FedWatch 顯示 10 月升息機率僅略高於兩成。
值得注意的是,我們在委員發言中觀察到一個共同點:包含 Williams 、 Jefferson 、 Barr 等人的發言,以及 9 月 FOMC 聲明稿,都不約而同提到,升息的政策目的是讓通膨「更即時(timelier)」回到 2% 目標。這也暗示 9 月轉向升息,並非單純是看到通膨上行風險,而是因為數據驗證經濟表現較原先預期更加穩健,使聯準會具備進一步收緊政策的空間,藉此讓通膨「更快」回到 2% 。
「更即時(timelier)」這個措詞的頻繁出現,點出了上半年與當前聯準會政策判斷之間最顯著的差異:從擔心經濟脆弱性,轉向確認經濟具備足夠韌性,能夠容納更具限制性的貨幣政策,以追求雙求使命的達成。
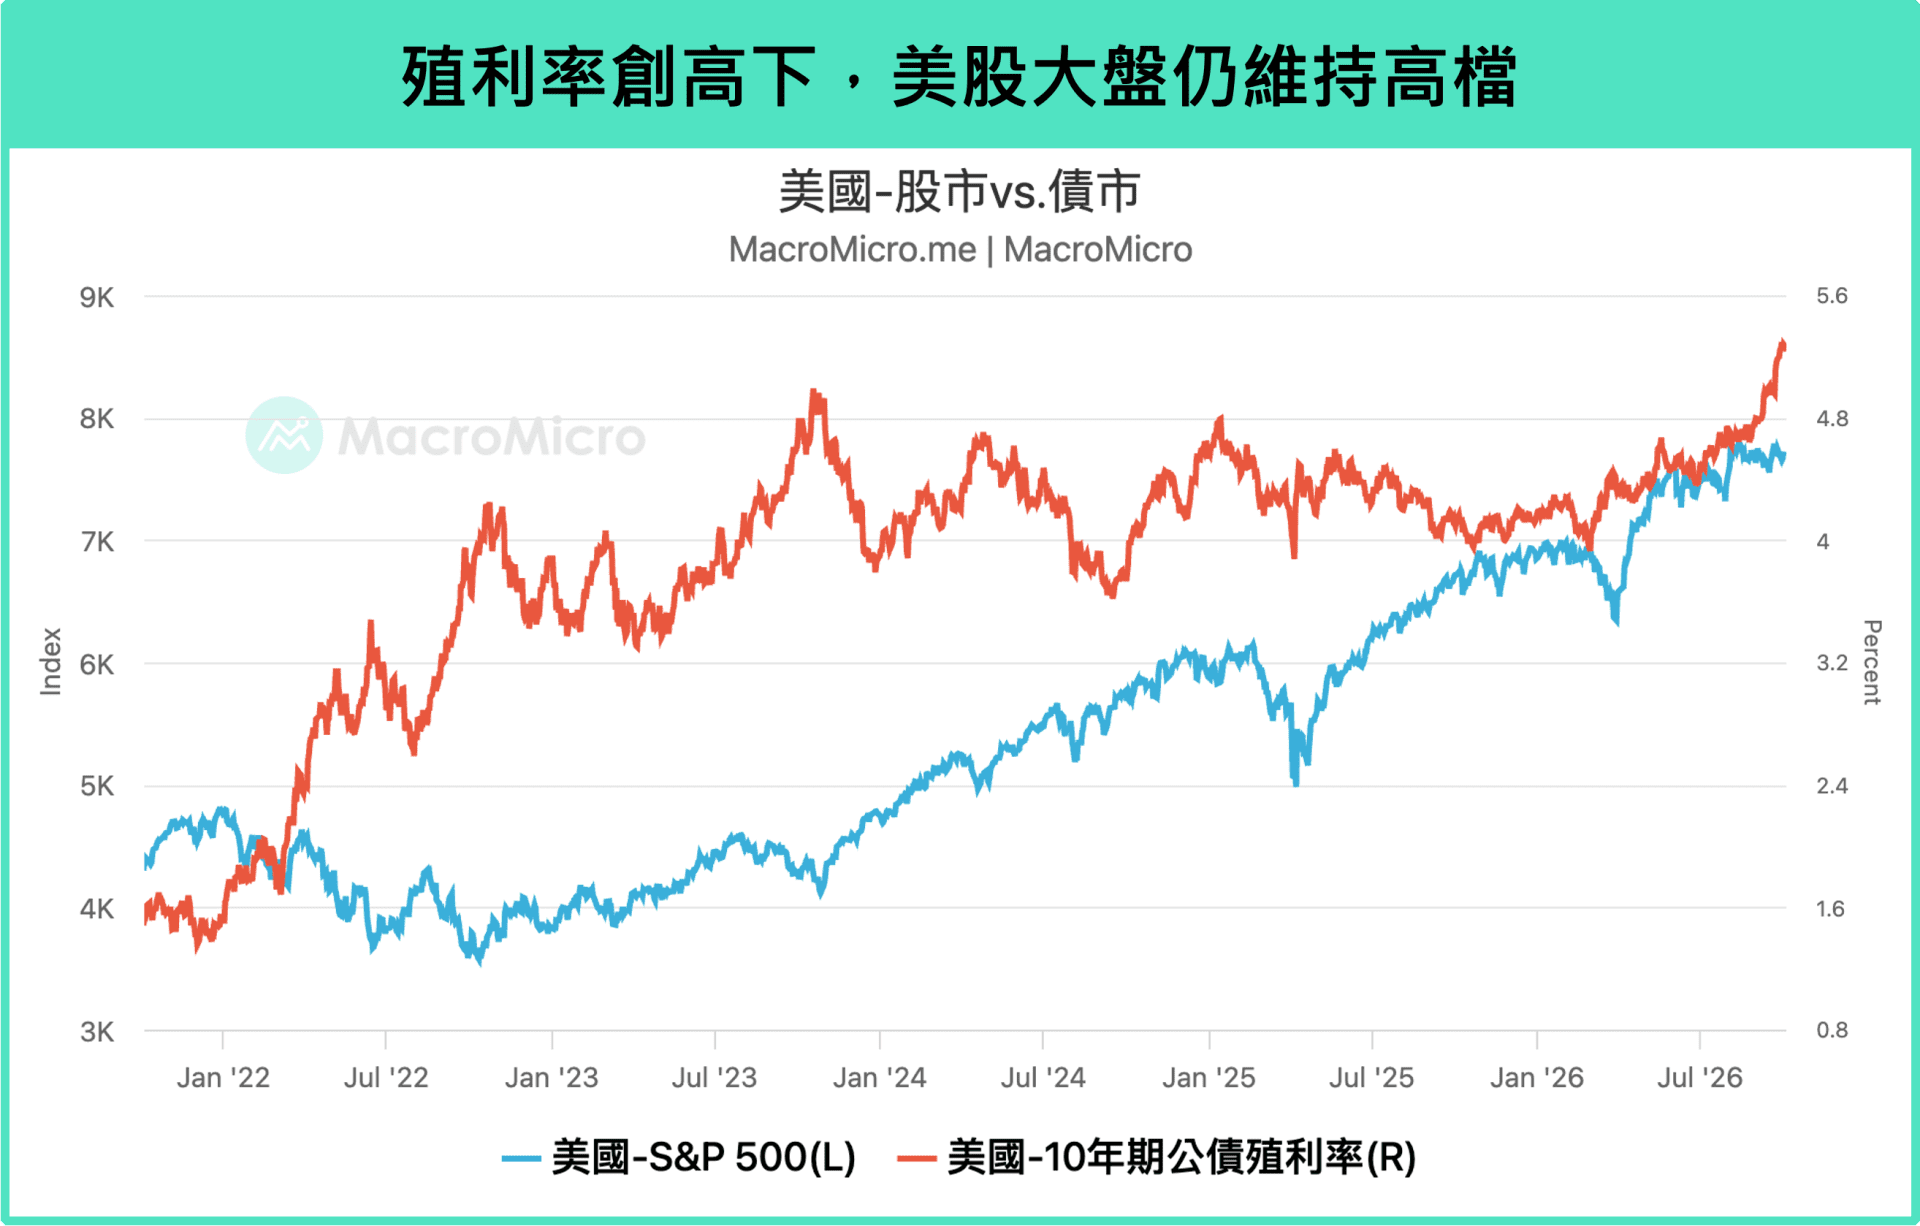
這也延伸至當前市場行情的判斷,從 9 月會議後,經濟預期的上修重新成為債市殖利率的重要驅動力,在經濟仍具韌性的環境下,長債殖利率走高不必然代表著股市的利空訊號,反而可能與企業獲利改善同步發生。
更多看法細節,歡迎參考週三即將發布的 MM 獨家報告
自 9 月聯準會轉向升息後,美債殖利率衝高趨勢仍未見收斂,10 年期與 30 年期公債殖利率分別站上 5.2% 與 5.6%,創下 2002 年以來新高。全球股市則表現分歧,歐股與陸港印股市明顯承壓,相較之下,台股創下歷史新高、朝向五萬點大關邁進,美國費半指數也來到 6 月以來新高!
在殖利率創高的環境下,是否持續反應通膨疑慮?美伊衝突到底還有沒有風險?聯準會的升息路徑會是如何?未來股市是否仍具備維持高檔、甚至進一步上行的動能?本篇報告將聚焦近期市場的四大關鍵問題,逐一提出我們的觀察與看法。
本文重點:
Q1 、通膨:核心 PCE 物價月增反彈至 0.25%,漲價壓力勢不可擋? Q2 、油價:美伊衝突看不到盡頭,油價永無安寧之日? Q3 、經濟:市場 vs. 聯準會看法的拉鋸,下一步如何收斂? Q4 、利率:長債殖利率不斷創高,將對股市形成壓力?
完整文章詳見:【 MM 訂閱會員快報】美債殖利率創高,股市還能續強?四大關鍵一次解析!
台灣加權指數再寫歷史新高,於 10/5(一)單日大漲 2.55% 至 49,712 點,一度逼近 5 萬點大關,受全球 AI 類股的行情推動,也反應台灣基本面正處於歷史少見的「出口、訂單、投資同步高速擴張」階段。
台股在全球科技股再次強勢下再創歷史新高,一度接近 5 萬點大關,這也與我們這一陣子觀察到的基本面數據一致,例如 8 月台灣景氣燈號維持 41 分(前 41 分),連續 9 個月亮出紅燈,其中海關出口值年增率進一步升至 49.3%(前 46.3%),工業生產指數年增 23.8%(前 23.4%),製造業銷售量更大幅加速至 25.8%(前 17.4%),並推動相關供應鏈的投資動能,例如機械及電機設備進口年增達 65.2%(前 76.4%),顯示先進製程、先進封裝及 AI 相關的強勁產能擴張。
同時,領先指標的「外銷訂單」已在 8 月首度單月突破 1000 億美元,達 1,029.6 億美元,年增率進一步擴大至 71.4%(前 61.9%);其中電子產品訂單達 457.5 億美元、年增 83.9%(前 71.7%),資通訊訂單達 342.1 億美元、年增 100.5%(前 89.5%),顯示 AI 供應鏈接到的訂單仍持續加速。
如同我們在月報裡提及:在全球持續部署 AI 基礎建設下,台灣依舊受惠 AI 擴張週期,近期 Vera Rubin 逐步量產出貨後,觀察最新出口與新訂單數據同步向上,我們於本月更新對台灣出口的預估,預計今年出口將維持約 41% 的高成長,並在美國大型 CSP 廠持續投入 AI 支出下,於 2027Q2 有機會達到單月 1,000 億美元的水準,全年繳出 30% 的高速成長率,支持台股向上動能。
法國預算危機
法國少數政府 10/1 提出 2027 年預算,推動 540 億歐元撙節,要把赤字從 5.4% 壓到 5% 。然而去年協助預算過關的社會黨這次已表態不支持,並警告「若不修改就提不信任案」;極右的國民聯盟也反對凍漲年金。加上要求增加教育預算的學生抗議蔓延全國,市場擔心預算觸礁、政府再度垮台,法債因此遭到拋售。
西班牙提前大選
西班牙房價今年首季年增 12.9%,住房負擔過重引爆全國抗議。桑切斯少數政府緊急推出兩項住房法令,10/2 卻遭人民黨與極右 Vox 聯手在眾議院否決,桑切斯隨即在 10/5 宣布提前於 11/29 大選,比任期屆滿早了將近一年。民調顯示人民黨以 33.9% 的支持率領先,若與支持率 18% 的 Vox 合作,可能組成右翼聯合政府。
全球債市拋售之際,歐元區高負債國與德債的利差全面擴大,其中又以法國最為嚴重。法德 10 年期利差 一度擴大到 152bp,是 2011 年歐債危機以來最大。
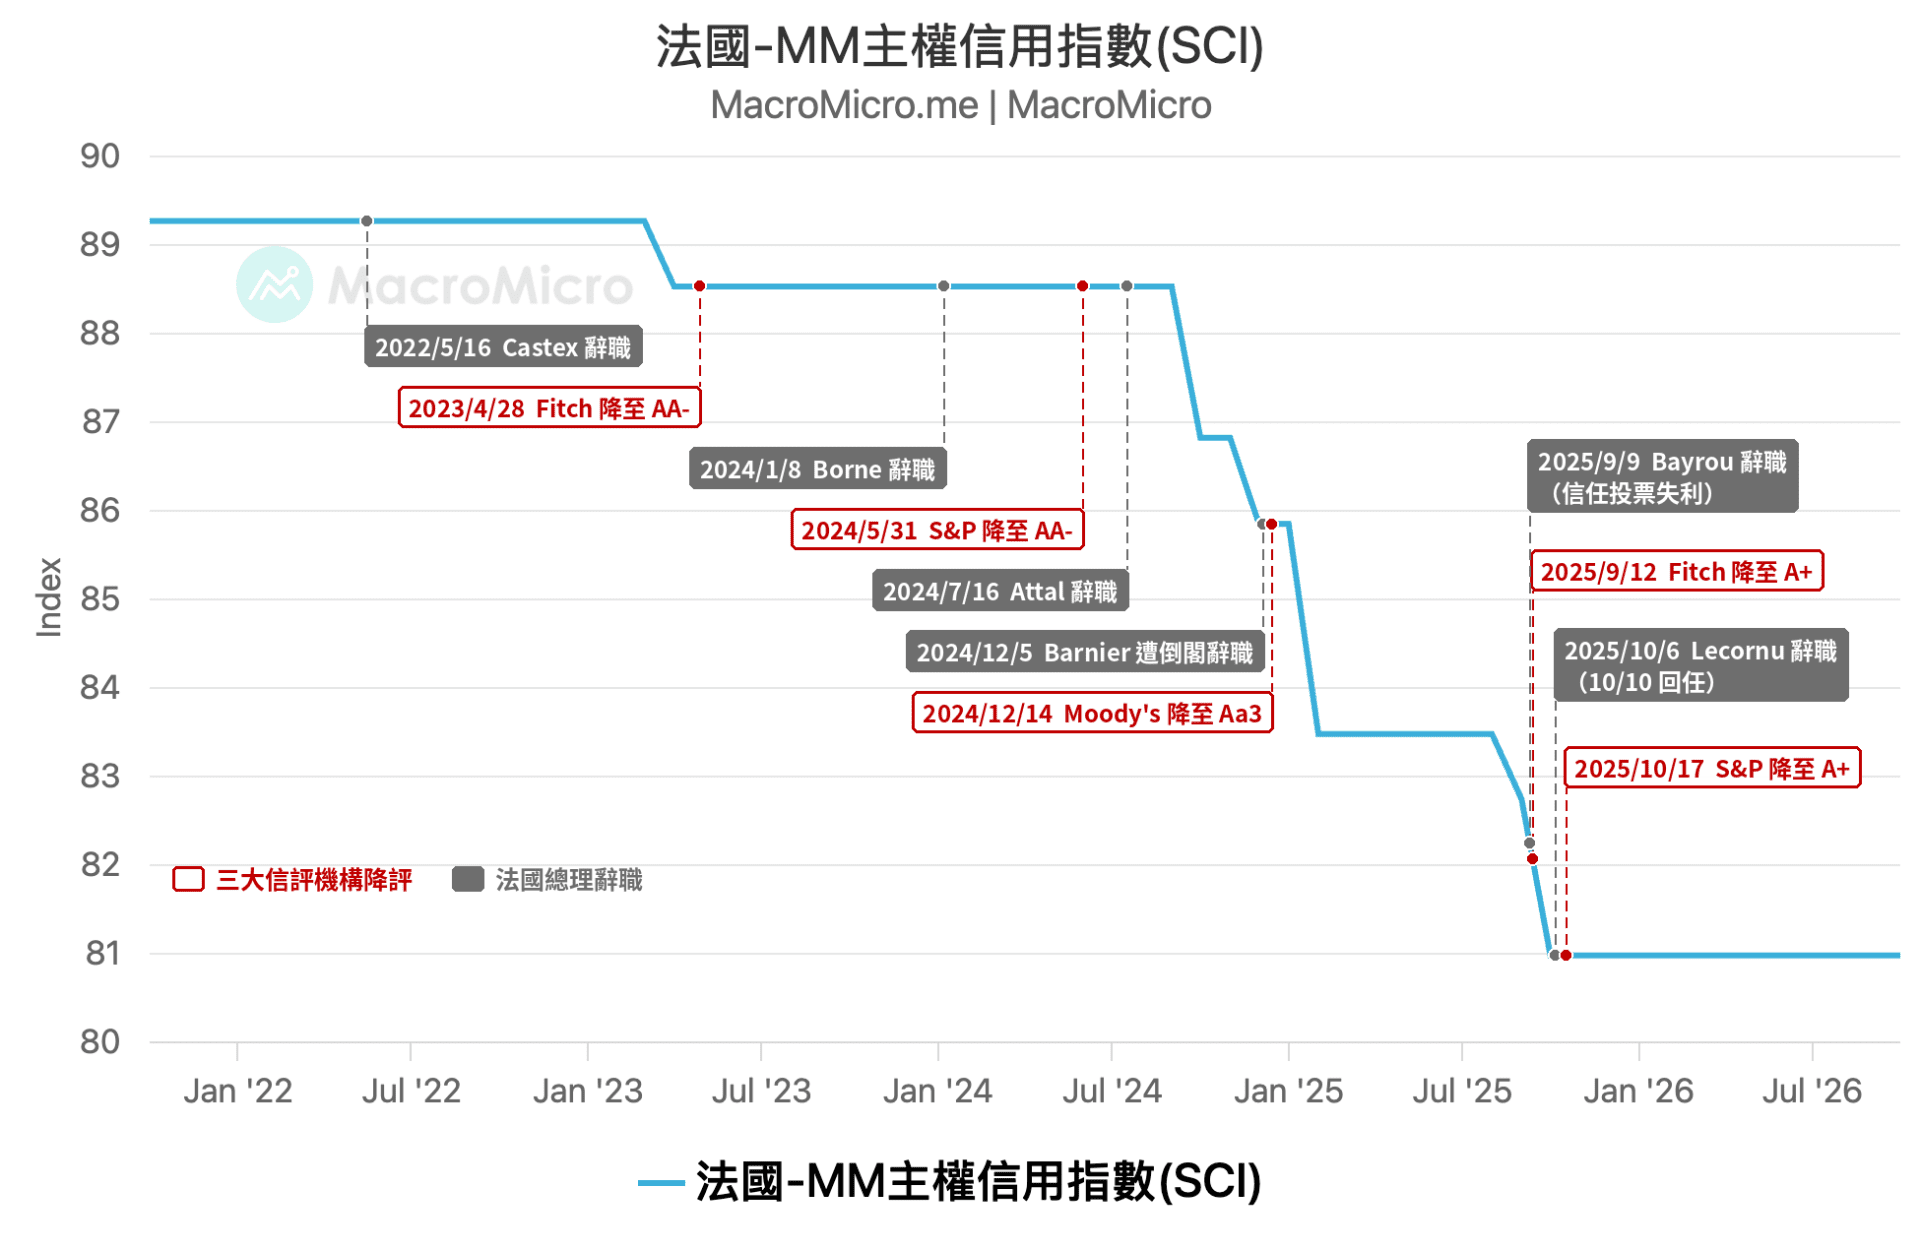
政局動盪已成常態,評級一路下滑
法國自 2024 年國會改選後,就沒有任何陣營能夠過半。巴尼耶政府因此在 2024 年底遭不信任案推翻,接任的貝胡政府也在 2025 年秋天的信任投票中失利下台。現任總理勒科爾尼雖以暫停年金改革換得社會黨支持,2026 年預算仍拖到跨年後才過關。政局反覆空轉,法國評級也一路遭到調降,MM 信用風險分數更降至 80.97,創下歷史新低。
財政缺口擴大,減赤計畫再度受阻
今年伊朗衝突推升能源補貼,加上乾旱補助與利息支出增加,法國 2026 年赤字擴大到 5.4%,未能達成原訂的 5% 目標。若不採取任何措施,2027 年赤字將進一步升到 6.5% 左右,政府因此推出 540 億歐元撙節。然而即使全數落實,利息支出仍會增加 120 億歐元、達到 910 億歐元,債務占 GDP 比重也將從 119% 升到 121.7%。更棘手的是,社會黨與國民聯盟都已表態反對,預算若在 12/17 前無法過關,只能以特別法沿用舊預算,減赤進度勢必再往後延。
法國是主要國家中財政最脆弱的一環
衡量債務能否持續,關鍵在於債務利率(r)與經濟成長率(g)的差距:r 低於 g 時,經濟成長足以消化利息;r 高於 g,債務就會自行滾大。法國的 r-g 在 2024 年 8 月還是 -0.57 個百分點,到 2026 年 8 月已升至 +2.09,是主要已開發國家中最高。相比之下,德國、歐元區整體與美國的 r-g 仍維持在 -0.5 到 -1.9 之間,財政相對穩健。
我們在 10 月月報中已提醒,法國恐連續第三年陷入預算僵局,甚至再遭降評。進入 10 月後,局勢進一步惡化:法國 10 年債殖利率升至 4.92%,創 2002 年以來新高,法德利差擴大到 152bp;歐元兌美元也連帶跌至 1.116,創 17 個月新低,法國 CAC 40 則跌到半年低點。
法國問題目前仍屬個別風險,但後續有幾個時程值得關注:10/13 起的國會預算審議、 10/23 穆迪評級檢視,以及明年 4 月的總統大選。在這些事件落幕前,法德利差恐難以收斂。我們對歐元與歐股的完整看法,請見 10 月月報。
上週全球股市表現分化,美國 30 年期國債殖利率一度突破 5.6% 創 2002 年新高,10 年期則站上 5.2%,但部分聯準會委員釋出觀望升息信號,疊加週五非農溫和就業放緩,緩解市場的緊縮情緒,同時美光財報亮眼、 Anthropic 獲博通 420 億美元融資推動 AI 算力擴張,半導體板塊再度領漲走強,費半指數上漲 3.69%,台灣加權指數亦再創歷史新高。相較之下,歐股與陸港印股市則明顯承壓。 中東方面僵局持續,美元指數衝上 101 關口,油價表現大致持平、多數原物料價格均呈現回落,黃金價格則止穩於每盎司 4,150 美元位置。
本週將公佈 EIA 短期能源展望報告(10/7)、聯準會會議紀要(10/8)、台灣出口(10/8)。
EIA 月報:本週三(10/7)將公佈 EIA 短期能源展望報告。近期國際油價再度走高,主要受到地緣政治緊張以及中國暫停十月燃料出口影響,布蘭特與 WTI 原油一度飆升至每桶破百美元的價格,關注 EIA 對於供需端以及庫存變化的看法。
聯準會會議紀要:本週四 (10/8)將公佈美國聯準會 9 月會議紀要。 9 月 FOMC 會議決議升息利率一碼至 3.75 ~ 4.00% 區間,本次會議紀將關注官員對於經濟成長、通膨的看法調整,以及後續利率路徑的潛在暗示。
台灣出口:本週四(10/8)將公佈台灣 9 月出口值。預期台灣持續受惠 AI 算力需求帶動出口,9 月出口將介於 770 ~ 803 億美元之間,年增率介於 42% ~ 48% 之間(前 41.03%)。
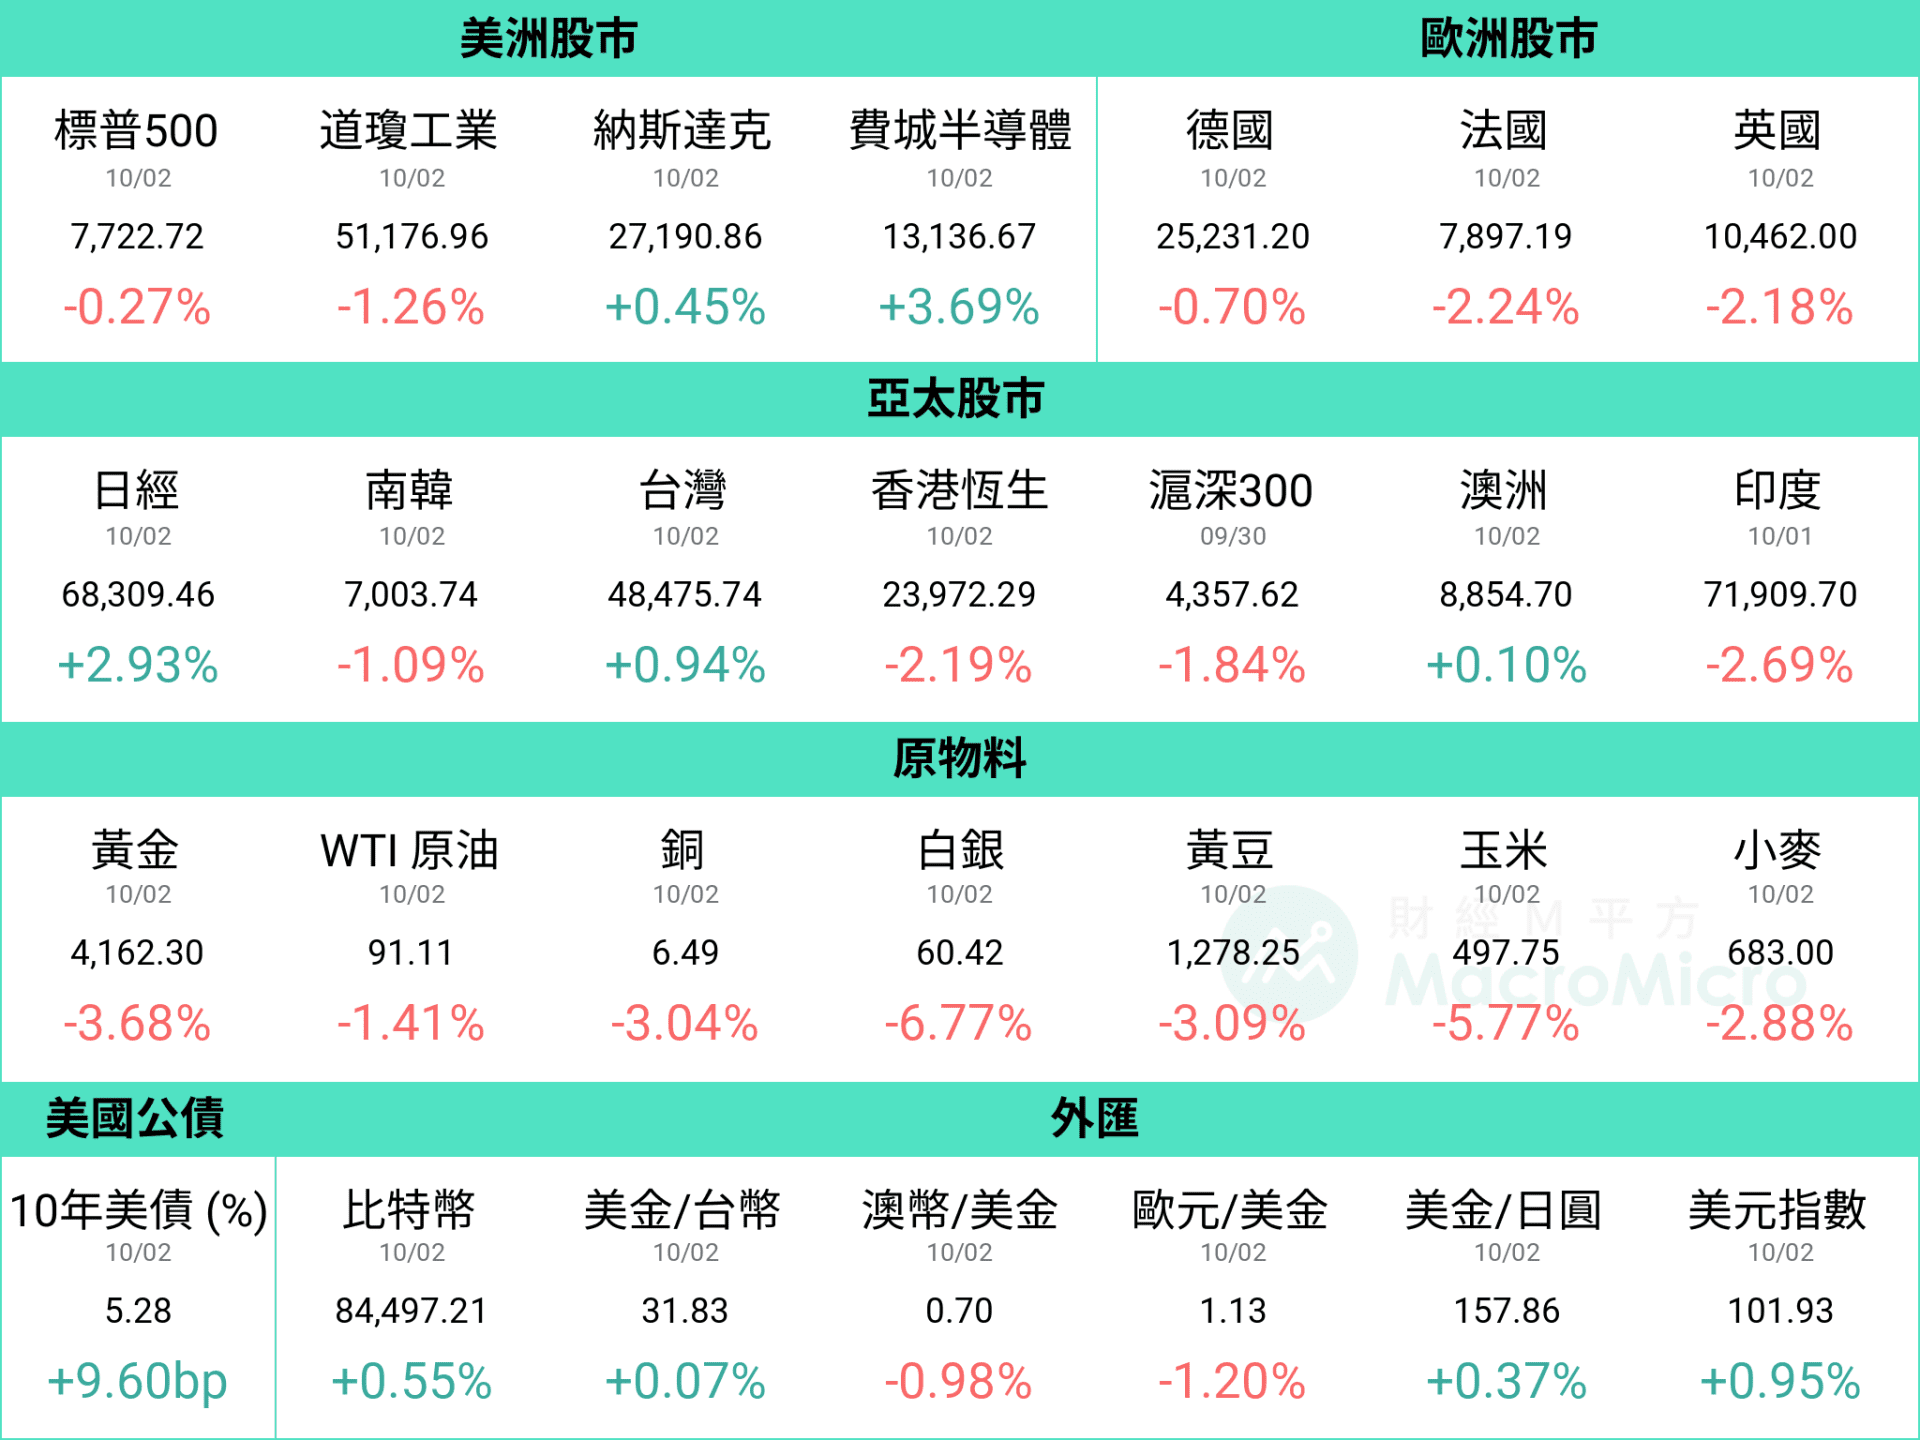
資料統計期間:2026/9/25 ~ 2026/10/2
 更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
美國 9 月非農就業月增 2.9 萬(前 13.3 萬),低於市場預期的 9 萬人,失業率 4.2%(前 4.1%)則略高於市場預期。數據公佈後,FedWatch 定價 10 月利率維持不變機率拉高至接近九成。
9 月非農月增 2.9 萬不如預期,前兩個月數值也共計下修 6 萬,近 3 個月平均月增略降至 5.1 萬,不過從細項看,仍有過半數產業就業人數均呈現月增長,包含教育醫療(2 萬)、休閒娛樂(1 萬)、營建業(1.1 萬)與製造業(0.9 萬);至於失業率略微上升至 4.2%(前 4.1%),主要則是反映勞動人口的流入,勞動參與率上升至 61.8%(前 61.6%),就業人口也較前月成長 40.6 萬,屬於良好的結構改善。
此外,同步觀察每小時薪資,年增率則進一步降至 3.0%(前 3.1%),為 2021 年以來新低,薪資通膨未見壓力!
整體而言,本次非農與失業率雖不如預期,但整體仍屬穩定,且薪資增速放緩的趨勢也顯示勞動市場並非通膨壓力來源。從近幾日聯準會委員發言來看,儘管委員普遍仍認為有進一步升息空間,不過包含 Williams 、 Jefferson 皆表示 9 月升息後,聯準會能保有一段時間觀望效果、沒有緊迫進行下一次升息的必要性。
與此同時,早前公佈的 PCE 物價年增率也低於市場預期,近 6 個月年化變動率呈現放緩趨勢。綜合來看,我們維持今年聯準會僅需小幅度預防性升息,伴隨通膨基期的墊高,明年高機率將暫停升息。
美國 9 月製造業 PMI 54.5(前 54.6),五大組成細項儲存貨外普遍維持在榮枯線以上。中國 PMI 小幅升至 50.1(前 49.8),6 月以來再次重返擴張區間。台灣 PMI 63.4(前 62.5),創 2021 年 8 月以來新高,反映 AI 、半導體需求持續熱絡。
9 月MM 製造業週期指數 進一步升至 1.02(前 0.89),創下 2021 年 6 月以來新高,美、中、台「新訂單減客戶端存貨」分別落在 13.7 ( 前 10.9 )、 2.9 ( 前 2.2 )、 12.9 ( 前 17.5 ) ,美、台供應鏈同步受惠 AI,表現也優於中國。整體而言,如同 10 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
美國 9 月 ISM 製造業 PMI 為 54.5(前 54.6),維持穩健。從細項來看,在美伊衝突延續的背景下,供應商交貨時間位在高位 59.0(前 59.3),原物料價格 77.9(前 71.1)則是出現進一步回升。
從受訪者評論來看,各產業大多均持續提到了地緣政治帶來的混亂,以及美國、加拿大新關稅帶來的成本與供應鏈衝擊,導致原材料(如鋼鐵與金屬)與運費持續上漲,正面與負面評論的比例也拉開至 1:1.6(上個月為 1:1.4)。
五大組成細項當中,除存貨以外,普遍都還是維持在榮枯線以上,新訂單 55.3(前 53.7)與僱傭 52.7(前 51.2)也較上月出現改善。至於庫存部分,存貨 48.6(前 50.6)則是睽違三個月回到收縮區間,客戶端存貨 41.6(前 42.8)則持續位於低檔,整體製造業庫存控制良好。
中國 9 月官方製造業 PMI 為 50.1(前 49.8),連續第二個月回升,為 6 月以來首度重返擴張區間;同步公佈的非製造業商務活動指數亦升至 50.2(前 49.0),帶動綜合 PMI 產出指數升至 50.7(前 49.5)。惟製造業回升主要來自生產端,需求動能仍未跟上,產需落差正在擴大。
細項來看,生產升至 51.7(前 50.4)為主要拉升來源,裝備製造、高技術製造與消費品行業 PMI 均位於擴張區間;新訂單 50.5(前 50.6)、新出口訂單 50.0(前 50.1)則大致持平。成品庫存降至 47.6(前 48.4),帶動新訂單減成品庫存擴大至 2.9(前 2.2)。
值得關注的是,國際油價大漲推升成本壓力,主要原材料購進價格升至 60.8(前 56.6)、出廠價格升至 54.0(前 50.4),惟漲幅集中在石油加工、化學原料等行業,顯示價格回升主要來自成本推動,而非需求轉強。短線雖有助 PPI 跌幅收斂,但購進與出廠價差擴大至 6.8(前 6.2),中下游利潤擠壓進一步加重。
台灣 9 月製造業 PMI 升至 63.4(前 62.5),創 2021 年 8 月以來最快擴張速度。細項中,新增訂單 63.6(前 66.5)維持強勁擴張,生產則上升至 65.6(前 65.2),AI 和半導體需求仍然強勁。同時,原物料存貨升至 61.4(前 58.2)、供應商交貨時間升至 68.6(前 66.6),反映企業因應需求進行備料,但長短料錯置和成本上升導致的供應瓶頸仍未完全解除。
未來六個月展望維持 61.4(前 65.2)的高檔擴張區,產業動能逐漸由 AI 供應鏈向其他製造業擴散。電子暨光學 PMI 62.6(前 65.2)處於強勁擴張區,而電力暨機械設備 PMI 更上升至 64.4(前 61.1),受惠半導體擴廠、 AI 資料中心及電力基礎建設需求,基礎原物料 PMI 上升至 56.7(前 53.0)、化學暨生技醫療升至 56.2(前 54.5),配合 8 月外銷訂單中基本金屬、化學品與塑橡膠接單同步改善,顯示部分傳產動能初步出現回溫跡象。
總結來說,9 月MM 製造業週期指數 進一步升至 1.02(前 0.89),創下 2021 年 6 月以來新高,美、中、台「新訂單減客戶端存貨」分別落在 13.7 ( 前 10.9 )、 2.9 ( 前 2.2 )、 12.9 ( 前 17.5 ) ,美、台供應鏈同步受惠 AI,表現也優於中國。整體而言,如同 10 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
美國 8 月整體 PCE 物價月增率 0.31%(前 0.05%)、年增率 3.42%(前 3.36%) ,核心 PCE 物價月增率 0.25%(前 0.13%)、年增率 3.01%(前 2.98%),雙雙大幅低於市場預期,反映 BEA 針對電腦軟體與配件、投資組合管理以及法律服務三個細項的統計方法修訂。
數據公佈後,FedWatch 顯示市場預期 10 月聯準會按兵不動機率升至接近 7 成。
同天公佈的 GDP 、消費與就業數據則展現韌性:Q2 GDP 季增年率自 1.5% 上修至 2.2%;實質個人消費支出年增率 2.57%(前 2.25%)維持穩定增速、絕對值續創新高;ADP 就業月增反彈至 9 萬(前 3.6 萬),也終止了前幾個月的放緩趨勢。
美國 8 月整體 PCE 物價月增率 0.31%(前 0.05%)、年增率 3.42%(前 3.36%) ,核心 PCE 物價月增率 0.25%(前 0.13%)、年增率 3.01%(前 2.98%),雙雙大幅低於市場預期。
觀察細項,在汽油價格回升之下,8 月非耐久財月增率升至 0.5%(前 -0.4%),此外,交通運輸 1.4%(前 0.2%)、餐飲住宿 0.5%(-0.1%)、其他服務 0.9%(前 0%)等項目也相較前月有所反彈。不過本次值得注意的是,BEA 同步調整了電腦軟體與配件、投資組合管理以及法律服務三個細項的統計方法,因此從年增率來看反而有明顯下修,整體 PCE 物價前值自 3.7% 下修至 3.4%,核心 PCE 物價前值自 3.3% 下修至 3.0% 。
此外,若以近 6 個月平均來看,核心 PCE 物價月增率已自 5 月高點一路下滑至如今的 0.23%,相較先前紐約聯儲行長 Williams 給出的 0.2% 安全門檻已相去不遠,換算成核心 PCE 6 個月年化變動率則是自 5 月的 3.9% 放緩至 2.7%,3 個月年化變動率更是一路降至 2.1%,創下 2024 年以來新低。數據公佈後,FedWatch 顯示市場預期 10 月按兵不動機率升至接近 7 成。
同天也公佈了 Q2 GDP 終值、個人消費支出與 ADP 小非農。Q2 GDP 季增年率自 1.5% 上修至 2.2%,消費貢獻大幅回升至 2.5 pp(前 0.5 pp),為 2025 年以來新高,反映消費強健的表現。這也與消費、就業數據良好表現相符,實質個人消費支出年增率 2.57%(前 2.25%)維持穩定增速、絕對值續創新高,ADP 就業月增反彈至 9 萬(前 3.6 萬)也終止了前幾個月的放緩趨勢。
綜合來看,美國經濟保持韌性,核心通膨經修訂後也展現出回歸放緩的跡象,與我們評估的一致。若未來如預期朝向正確方向發展,我們認為升息高機率將停留在 2026 年內兩碼便已足夠。更多關於美國經濟基本面與央行貨幣政策走向,歡迎參考最新 10 月投資月報!
美光 Q3 營收達 542.29 億美元(Q2 為 414.56 億美元),季增達 30.8% 、年增率達 379.2%(前 345.7%);Non-GAAP 毛利率高達 87%(Q2 為 84.9%);Non-GAAP 稀釋 EPS 達 33.42 美元(Q2 為 25.11 美元),全數優於財測上緣。
美光預計 2027 財年 Q1 營收將落在 615 億美元(± 15 億),毛利率預期將落在 86.25% 左右,稀釋 EPS 預計為 38.15 美元 ± 1 美元。管理層強調,FY27Q1 的毛利率將是全年低點(Floor),主因全球員工績效獎金發放,並且製造相關費用計入當季存貨,後續季度毛利率將進一步走高,展望財年營收,將逐季成長並再創歷史新高。
美光於 2026 年 9 月 30 日發佈 2026Q3(截至 2026 年 9 月 3 日)財報及電話會議,以下為 M平方整理的重點:
營運成績單:Q3 營收達 542.29 億美元(Q2 為 414.56 億美元),季增達 30.8% 、年增率達 379.2%(前 345.7%);Non-GAAP 毛利率高達 87%(Q2 為 84.9%);Non-GAAP 稀釋 EPS 達 33.42 美元(Q2 為 25.11 美元),全數優於財測上緣。 2026 全財年營收達 1,331.88 億美元,年增達 256.3%,Non-GAAP 毛利率擴張至 81.1%(前 40.9%),Non-GAAP 稀釋 EPS 達 75.52 美元(前 8.29 美元)。
各業務表現:
未來財測指引:美光預計 2027 財年 Q1 營收將落在 615 億美元(± 15 億),Non-GAAP 毛利率預期將落在 86.25% 左右,稀釋 EPS 預計為 38.15 美元 ± 1 美元。管理層強調,FY27Q1 的毛利率將是全年低點(Floor),主因全球員工績效獎金發放,並且製造相關費用計入當季存貨,並於下個季度銷貨時反映約 10 億美元的高成本,後續季度毛利率將進一步走高,展望財年營收,將逐季成長並再創歷史新高。
營運健康狀況:本季存貨週轉天數上升至 129 天(前 121.8 天),主因舊節點退役前的預先備貨,以及 FY26Q4 提撥之製造獎勵薪酬(Incentive comp)資本化計入存貨。管理層表示整體庫存仍極度緊張,預計存貨週轉天數將在未來數季回落。本季自由現金流創歷史新高達 332 億美元,並且本季收到客戶 SCA 現金押金 123 億美元。公司規劃自 2026 年 12 月 9 日起加大資本回報率(主要透過買回庫藏股),長期計畫將 100% 剩餘自由現金流回饋給股東。
資本支出規劃:本季資本支出為 108 億美元,公司預估 FY27Q1 資本支出約為 115 億美元,FY27H1 資本支出約為 250 億美元,FY27H2 將進一步增加。而 2027 財年資本支出的主要增幅來自「廠房建築資本支出(Construction CapEx)」,其成長率顯著高於設備的資本支出,資金主要用於加速 2028 財年年底及未來的潔淨室(Clean room)的空間建置,以滿足長期巨大的記憶體需求。
記憶體瓶頸:管理層預計 2027 ~ 2028 年記憶體供需緊缺程度將高於 2026 年,且看不到供需恢復平衡的時間點。
長約情況:管理層表示公司當前已簽署 26 份 SCA(部分合約延伸至 2031 年),2027 財年已有超過 75% 的產能被客戶(SCA 與非 SCA)鎖定,且目前已簽署的 SCA 佔 2030 年的預估營收約 35% 以上。而長期而言,公司目標維持不變,預計 SCA 涵蓋至 2030 年預估營收的 50% 左右,保留約一半的營收空間以彈性因應新客戶、新市場機會與產品組合調整。
新廠興建情況:
代理 AI 趨勢:
物理 AI 趨勢:
技術進展:
美光本季度再次繳出的強勁財報,全數超越財測上緣並創下歷史新高,各項業務表現的毛利率甚至攀升至 9 成,主要受惠於 DRAM 與 NAND 全面供不應求,進而推升 ASP 並帶動 HBM 與資料中心 SSD 出貨爆發。而資本支出的持續擴張,更進一步驗證公司對於 AI 需求的信心,同時邊緣與物理 AI 的成長也出現提升營收貢獻的情況。即便市場對於公司給出的 FY27Q1 的「毛利率低點」預期產生疑慮,但管理層也表示是源自於全球員工績效獎金,並且製造相關費用計入當季存貨,並於下個季度銷貨時反映約 10 億美元的高成本,使得毛利率下滑,但後續毛利率將逐季回升。
庫存方面,公司也強調本季由於製程節點的退役與預先備貨,搭配製造薪酬的發放導致攀升的狀況出現,我們認為尚且無下擔心記憶體供給過剩的問題,且 SCA 的簽署也攀升至 26 份,其中也保有對新業務與產品的彈性,顯示客戶願意鎖定產能狀況愈發顯著,對於未來需求的準備也仍然充足,公司也表示 2027 ~ 2028 年記憶體供需緊缺程度將高於 2026 年,且看不到供需恢復平衡的時間點。
更多美光財報,詳見 美股財報資料庫
台灣 8 月景氣分數維持 41 分(前 41 分),連 9 個月紅燈。細項中,「海關出口值」年變動率進一步升至 49.3%(前 46.3%),「工業生產指數」升至 23.8%(前 23.4%),「製造業銷售量指數」則明顯擴大至 25.8%(前 17.4%),AI 和高效能運算的出貨動能持續帶動出口、生產端和銷售端走強。
「機械及電機設備進口值」年增 65.2%(前 76.4%)維持強勁,顯示先進製程、先進封裝及 AI 相關產能持續擴張。
台灣 8 月景氣燈號連續第 9 個月維持紅燈,分數持穩 41 分的高檔,實體經濟動能仍在進一步增強,AI 需求不僅支撐海關出口,也持續傳導至生產和銷售活動。
同時,強勁需求繼續往資本支出端外溢,半導體業者持續投資高階製程、先進封裝與 AI 相關產能,刺激相關供應鏈擴廠,帶動投資動能增溫。
內需方面,零售和餐飲營業額分別年增 6.5%(前 7.8%)和 1.8%(前 2.5%),餐飲業降溫主要受降雨天數增加和民俗月基期落點影響,而資通訊及家電、百貨公司、電子購物、汽機車銷售分別年增 10.9%(前 12.5%)、 8.4%(前 9.6%)、 8.5%(前 5.9%)、 5.8%(前 12.6%)維持強勁,商品消費仍展現韌性。
另外,「製造業營業氣候測驗點」由 101.22 微降至 100.73,一方面是地緣政治、油價和零組件價格上升等因素的搗亂,另一面是化學、塑橡、紡織等傳產因中國、印度等終端市場需求偏弱,導致「科技強、傳產弱」延續,影響部分企業信心,但 AI 訂單需求仍然強勁,支撐指數在高檔。
整體而言,8 月台灣景氣依舊展現 AI 帶動出口、生產與投資高速擴張的格局,短期則觀察新一代 AI 伺服器零組件缺貨和產能瓶頸何時緩解,帶動訂單順利轉化為出口和營收。
更多台灣經濟基本面分析,可閱讀最新發布的 10 月投資月報
中美同意將貿易休戰延長兩個月,暫緩關稅升級疑慮,上週全球股市普遍上揚,在台積電漲價消息推動下,半導體與科技族群持續展現領漲動能,費城半導體指數單週上漲 6.27% 、 NASDAQ 上漲 2.06%,標普 500 指數上揚 1.21%,道瓊工業指數微漲 0.28%;亞股同步受提振,南韓 KOSPI 與日經指數分別走高 2.71% 及 2.07%,台灣加權指數上漲 1.79% 穩守 4.8 萬點。 與此同時, WTI 油價控制於每桶 90 美元左右,而在美國 ISM 製造業指數優於預期以及聯準會官員鷹派談話下,10 年期美債殖利率持續創高,一度站上 5.2% 、金價回跌 -2.36%,市場預期 10 月升息機率有所提升。
本週將公佈台灣景氣對策信號(9/29)、美國 PCE(9/30)、美中台製造業 PMI(9/30 、 10/1)、美國就業報告(10/2)。
台灣景氣對策信號:本週二(9/29)將公佈台灣 8 月景氣對策信號(前 41 分)。預期在 AI 需求強勁下,本次將維持紅燈。
美中台製造業 PMI:本週三(9/30)、四(10/1)將分別公佈美國、中國、台灣 9 月製造業 PMI。中國部分,預期 PMI 50.1(前 49.8)落在榮枯線附近徘徊;美國部分,預期 PMI 55.0(前 54.6)維持在擴張區間;台灣部分,受惠 AI 需求強勁支撐,預計 PMI 將同樣維持 50 以上的強勁擴張區間。
美國 PCE:本週三(9/30)將公佈美國 PCE。克里夫蘭聯儲預估美國 8 月 PCE 物價年增率 3.78%(前 3.70%),核心 PCE 物價年增率 3.40%(前 3.34%),核心 PCE 物價月增率則為 0.27%(前 0.25%)。
美國就業報告:本週五(10/2)將公佈美國就業報告。市場預估 9 月非農就業為月增 10.4 萬(前月增 16.2 萬),失業率則略為回升至 4.2%(前 4.1%)。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
川習會後,宣布中美貿易休戰從 11/10 延長至 2027/1/10,僅續約兩個月,低於市場認為的六個月。 11/10 是雙方多項暫緩關稅與貿易限制措施的到期日,若未展期,中美貿易摩擦重新升級的風險將增加。本次續約意味雙方短期仍以穩定為優先,但並未形成新的長期協議。
峰會唯一具體新增成果為 AI 重大安全事件通報機制。至於市場關注的關稅減免、波音訂單、稀土鬆綁與晶片管制放寬均未落地。接下來判斷本次休戰品質的關鍵,不在峰會聲明,而在大豆採購、稀土出口與後續降稅方案是否實際執行。
9/24 川習會落幕,實質內容在兩人坐下來之前就已談定。貝森特與何立峰在紐約與華盛頓多輪磋商後,宣布延長 11/10 將到期的休戰、並就 AI 通報機制達成共識;當天的雙邊會談約一小時,全程不對媒體開放。
11/10 並不是單純的一個談判日期,是多項暫時性休戰措施的到期點。過去一年,中美透過多輪談判,暫緩部分加徵關稅與報復措施,同時搭配中國增加美國農產品採購、改善部分關鍵原物料供應等安排,使原本快速升溫的貿易衝突暫時降溫。而本次,則就 11/10 將到期的休戰再延長了兩個月。
針對本次會晤,我們整理了三大議題重點:
貝森特的說法是延長兩個月將「給我們更多時間看看在經濟面能做什麼」,並坦言不確定能否談成更大的協議,也可能只是把現有協議再展期一次。這等於把關稅、採購、稀土、科技管制整批推進下一輪,而新的到期日 1/10 已在期中選舉之後,符合我們會前「選前求穩、選後求變」的判斷。此外,11/27 到期的鎵、鍺、銻、石墨暫停措施是否一併延長,目前尚未看到說明,是下一個要追蹤確認的細節。
大豆方面,如前瞻判斷,中方確實在履行採購 2,500 萬噸承諾;但 5 月另外承諾的每年 170 億美元農產品明顯落後,幾乎與去年關稅對峙時期相當。波音新訂單也尚未有確定性進展,雙方仍在協商敲定 5 月的 200 架協議。
稀土方面,美方官員認為中國的交付「未達標準」,貝森特也表示中方部分承諾執行得「並不完美」。而美方也並沒有以放寬晶片來交換稀土管制,雙方都把工具留在手上;中國的稀土許可制度從 2025 年 4 月建立後從未廢止,美方的 232 金屬全價值課稅與產能過剩關稅也不會因休戰延長而撤回。
AI 事件通報機制是雙方唯一具名的成果,將在 11 月 APEC 深圳場邊續談,但川普已明確拒絕對 AI 發展設限,約束力有限。台灣相關議題則只有措辭戰:新華社稱習近平希望美方「反對」台獨,較華府長年「不支持」的表述更進一步,白宮尚未發布相關摘要,也沒有跡象顯示美方會改變用語。政治壓力同步升溫,47 位民主黨參議員中至少 19 位聯署批評峰會沒有明確成果。
整體而言,兩個月的續約把懸崖從 11/10 推到期中選舉之後的 1/10,雙方各自保留籌碼的格局沒有改變。因此,聲明措辭的參考價值有限,執行面才是檢驗休戰品質的關鍵:大豆採購在峰會後是否放緩、中國海關每月 20 日公佈的稀土對美出口是否回升,以及 300 億美元減稅清單是否在 1/10 前公佈,才是判斷這次休戰品質的三組關鍵數據。
9/24 川習會將被定位為「戰略續約」,而非關係重啟。會前雙方已就約 300 億美元的非敏感商品互惠減稅框架進行磋商,並同意建立 AI 對話機制,核心任務是在 11/10 釜山安排到期前確認休戰延長。
「晶片換稀土」的相互牽制讓休戰大機率延長,但稀土出貨放緩、 H200 實際交貨卡關,顯示雙方都在保留籌碼,市場應看實際出貨量,而非聲明措辭。
中美 AI 對話機制成形,但蒸餾爭議未解,雙方共識短期內恐仍限於事件通報等低成本合作框架;若伊朗相關次級制裁進一步波及中國大型銀行,則將成為峰會之外更值得留意的尾部風險。
9/24 習近平將訪問華盛頓,這場峰會並非關係重啟,而是延續釜山共識與 5 月北京峰會的「有限休戰」。美國 BIS 附屬機構規則暫停、中國稀土管制暫停與 178 項 301 關稅豁免將在 11/10 同日到期,此次會晤能否為續約定調、範圍是否涵蓋其他另行到期的暫停措施,是主要觀察焦點。以下為雙方可能聚焦的三大重點:
美方已把壓力從民營煉廠延伸至協助伊朗石油交易的境外銀行,貝森特啟動「經濟邊緣人行動」並拒絕給予中國豁免;中方則在 5 月首度動用阻斷禁令,明令境內不得遵守相關制裁,中資銀行陷入兩難。目前美方仍避開中國大型銀行,若壓力升至針對中資機構的次級制裁,將加大 11/10 續約難度;反之維持克制,則是管控衝突的正面訊號。
9/20 紐約預備會談已就建立美中 AI 對話機制達成共識,美方並提議建立國安級事件通報系統。但雙方交集僅限於非國家行為者濫用與事件通報這類低成本安排,美方想談威脅,中方想談出口管制鬆綁,訴求並不相同,真正的分歧仍將留在檯面下以各自的單邊行動處理。
整體而言,美國期中選舉迫在眉睫,生活成本是選民首要考量,疊加中東戰事推升油價,川普選前主動升級衝突的代價過高,「以拖待變」將是首要策略,11/10 與中許多的期限大機率延後。
也因此,峰會的聲明措辭參考價值有限,真正的檢驗在會後的執行面:稀土實際出貨、 H200 是否交貨、大豆與波音的採購節奏,才是判斷休戰品質的關鍵。
台灣 8 月外銷訂單金額達 1,029.6 億美元,首度突破千億美元並創歷史新高,季調月增達 5.9%,年增率達 71.4%(前 61.9%),遠高於經濟部預估的 970~990 億美元。其中,電子產品訂單達 457.5 億美元,年增 83.9%(前 71.7%);資訊通信產品達 342.1 億美元,年增 100.5%(前 89.5%), AI 基礎建設需求正持續加速。
觀察國家,美國仍為最大訂單來源,佔比 41%,年增率 88.9%(前 88.9%),其他經濟體亦全面高速成長,包括東協 70.5%(前 61.1%)、歐洲 58.2%(前 33.1%)、中國 47.7%(前 47.2%)、日本 41.1%(前 37.1%),台灣外銷、經濟持續受惠 AI 需求,正大幅成長中 。
本月外銷訂單表現大超預期,單月首度突破 1000 億美元大關,電子產品和資通訊增速進一步擴大,顯示 AI 供應鏈的接單速度持續加速,支撐月增幅優於過去季節性,且 AI 需求持續在外溢,機械訂單年增 28.3%(前 31.3%)和基本金屬 26.8%(前 24.3%),分別受惠到半導體設備和銅箔 / 銅箔基板的需求。
AI 以外也可發現動能回暖,例如化學品與塑橡膠製品的接單出現改善,年增率分別回溫至 15.4%(前 0.2%)和 6.7%(前 3.2%),但主要受惠於部分產業用化學品的需求以及原物料上漲所帶來的售價調漲,傳統製造業終端需求仍未出現明確地復甦動能,產業間的分歧狀況仍在。
總體而言,台灣出口的關鍵仍落在電子產業,電子產品和資通訊訂單合計 達到近 8 成,而 AI 基礎建設的需求仍在加速,在短期的生產瓶頸進一步緩解時,將繼續支撐 Q4 及後續的出口金額墊高。
Anthropic 執行長 Dario Amodei 於 2026 年 9 月中旬發表題為《我們必須放慢前沿發展》(We Must Pace the Frontier)的重要文章,公開呼籲全球 AI 產業應主動放慢技術推進的速度, 此項呼籲隨即獲得 OpenAI 執行長 Sam Altman 、 Google DeepMind 負責人 Demis Hassabis 以及馬斯克(Elon Musk)等業界領袖的正面迴響與支持 。
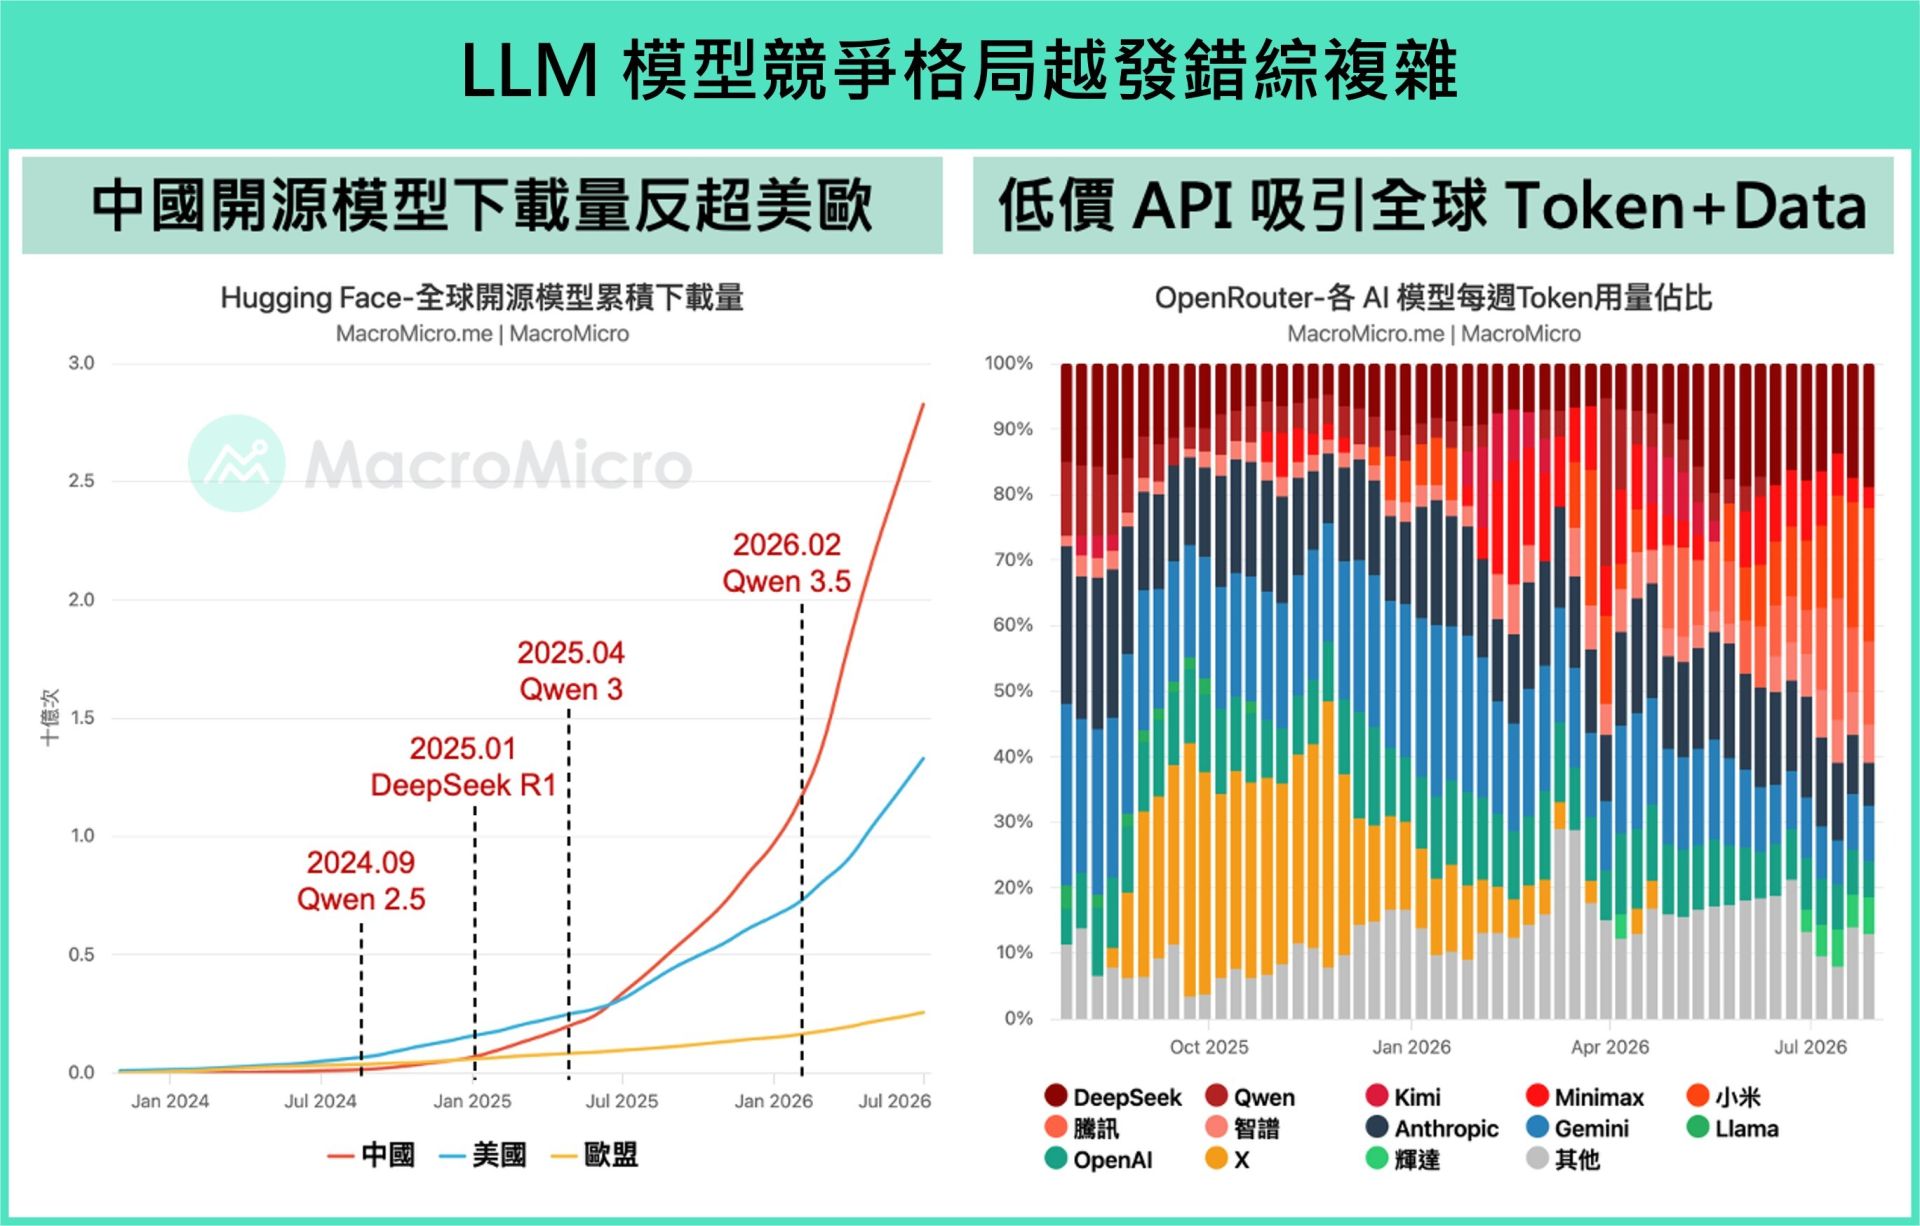
而今年早些於 7 月時候,NVIDIA 執行長黃仁勳也發表其 X 帳號的首篇推文,與多家科技巨頭、投資機構聯署一封關於開源模型(Open Weights)重要性的公開信。黃仁勳直言過度依賴封閉模型將加劇「單點故障」風險、引發資安漏洞並阻礙 AI 發展,而開源模型除了能降低技術門檻、加速創新與擴散,更重要的是能讓各國根據自身文化與法律,控制屬於自己的 AI 基礎設施,實現「AI 主權」。
面對業界對 AI 監管的討論興起,近期模型圈的版圖也在悄悄變動,6 月中旬,中國模型在 OpenRouter 上的 Token 使用量份額已衝上 55%,正式擊敗美國模型,躍升為該平台最大來源,輝達則在 9 月突然發佈收購 Hugging Face 開源平台。面對巨變,比起單純討論市佔數字,本篇主題研究,我們更需要深入剖析三個核心問題:
- 追趕機制,中國 AI 實驗室如何在短時間內彌補算力差距,逼近美國的領先地位?
- 路線分化,美中兩國在 AI 產品的定位、商業化設計與目標市場有何根本差異?
- 底層邏輯,為何說這場 AI 追逐賽本質上是「舊戰爭」的延續,各自用新科技為既有產業護城河進行的深度強化?
完整文章詳見:一文看懂中美 AI 模型戰爭:兩種商業模式、三個變局
上週全球股市漲跌不一,聯準會睽違三年首度升息,推升美國 10 年期公債殖利率突破 5.0% 創近二十年新高,不過升息利空出盡後科技板塊反彈,美股 NASDAQ 上漲 0.72% 、費半指數漲 0.83%,科技主導的亞洲市場同樣於下半週反彈;相較之下,德國與法國股市分別下挫 -1.03% 與 -1.4%,走勢疲弱。匯市受升息推升,美元指數強彈 1.1%,日本央行上週也同步升息,日圓一度升值觸及今年 2 月以來水準,台灣央行則維持利率凍漲,台幣變動不大。大宗商品市場中,市場消化先前中東衝突的擴大,WTI 油價再度回落至每桶百元下方。
本週將公佈台灣外銷訂單(9/23)、歐元區製造業 PMI(9/23),密切關注川習二會(9/24)。
台灣外銷訂單:本週三(9/23)將公佈台灣 8 月外銷訂單。在 AI 需求持續擴散下,預估 8 月外銷訂單金額落在 970 ~ 990 億美元(前 979 億),年增 61.4% ~ 64.8% (前 61.9%)。
歐元區製造業 PMI:本週三(9/23)將公佈歐洲 8 月 PMI。歐元區製造業新訂單和出口恢復成長,推動商業活動熱絡,市場預期 8 月製造業 PMI 將持續小幅上升至 52.8(前 52.7)。
川習二會:本週四(9/24)美、中兩國元首將於白宮進行會面。市場關注美國關稅政策的後續發展、先前中國承諾的履行狀況,並將針對第三國繞道貿易的主題進行討論。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
- 日本央行於 9 月會議升息 1 碼至 1.25%(原 1.0%),符合市場預期。
- 兩張反對票皆來自今年由高市早苗政府任命的委員,顯示央行內部已出現分歧。在財政持續擴張、民間實質消費走弱的環境下,我們認為央行將維持緩慢的升息步調,下次升息預計落於明年 Q1 。
日本央行此次升息 1 碼,符合市場共識,也印證我們在上週報告中的判斷。除了央行認為基本通膨正在上升之外,我們認為更關鍵的因素是來自美國的壓力明顯升高。隨著日圓持續貶值,美方關注的已不只是匯率本身,而是日本進場阻貶時,可能透過出售美債籌措干預資金(8 月日本政府拋售外國證券達 878 億美元),進一步加劇美債市場的供給與流動性壓力,因此美方多次希望日本央行升息,以降低其進場干預的必要性。
但整體而言,我們預期央行將維持緩慢的升息步調,下次升息預計落於明年 Q1,主因仍是財政壓力。日本政府近期公佈的 2027 年度預算需求開價 143 兆日圓,較本年度高出約 17%,且納入防衛費後仍有上修空間,在此背景下,今年由高市早苗政府任命的兩位委員同時投下反對票,顯示央行內部對升息步調已出現分歧。加上民間實質消費於 Q3 明顯走弱,央行缺乏加快升息步調的條件。
貨幣政策:台灣央行維持三大利率不變,連續第 10 凍,重貼現率、擔保放款融通利率及短期融通利率預計維持 2% 、 2.375% 及 4.25%,認為應升息的理事維持 2 位,整體貨幣政策基調維持「偏緊」態度。
經濟展望:央行再度上修 2026 GDP 成長率至 11.48% (6 月預估 9.45%),展望 2027 年維持 5.82% 的高成長。除了 AI 與半導體需求帶動出口強勁外,也讓投資及消費都高於預期。
通膨展望:央行再度上修 2026 年 CPI 及核心 CPI 年增率至 2.03%(前 1.91%)、 2.16%(前 1.9%),但預計明年國際油價回落,2027 年 CPI 及核心 CPI 將降至 1.83% 、 1.89%,整體尚屬可控。
信用管制:央行今年二度放寬信用管制,將「第二戶購屋貸款成數」由 6 成上調至 7 成,刪除建商購地貸款(土建融)須在 18 個月內動工的切結證明,還給銀行自行控管。
本次央行維持 利率,主要是 通膨 雖因短期油價上漲以及服務通膨僵固而上修,但並未出現失控的跡象,且有趣的是雖輸入性通膨大漲,例如 8 月美元計價進口物價年增率已達 20.45%,但受惠於物價平穩機制以及企業的議價能力,大多成本由企業吸收或轉嫁至海外,沒有進一步讓 CPI 惡化,8 月 CPI 已由 7 月的 2.54% 回落至 2.04% 。
而央行的動作一部分也反映目前經濟的發展相對不均,呈現「外熱內溫」格局,即使 AI 推升出口 強勁成長,但尚未出現內需爆發而推升需求面通膨的壓力,因此若進一步透過升息或存款準備金收緊資金,可能影響到中小及傳統企業。並且若將 GDP 成長和 M2 年增率進行對比,貨幣環境已相對緊縮。
另外,本次會議值得留意的就是房市二度放寬信用管制,將「第二戶購屋貸款」從 6 成調升至 7 成(但維持寬限期),並刪除建商購地貸款(土建融)須在 18 個月內動工的切結證明,還給銀行自行控管,原因則是央行重點關注的不動產放款佔比,在 7 月已顯著下滑至 34.44% (前 34.93%),創 2006 年 6 月以來新低,可預期後續政策已不易再度進入緊縮。
再者,我們在 6 月房市快報 中已觀察到「股房背離」的趨勢,原因即是信用管制的壓抑,因此鬆綁預計將緩和背離的狀況,加上青安 3.0 政策已確定上路,房市將從原本的冷清僵局緩步回溫。
整體而言,當前台灣央行在通膨穩定和經濟表現強勁下,貨幣政策按兵不動,CPI 的最大變因仍然是短期未結束的「美伊戰爭」,當油價維持高檔、疊加聯準會、南韓央行接續升息下,台灣過低的實質利率最多有機會使央行在今年底升息半碼。當然,評估台灣物價管制下,出現連續性升息機會不高、對整體台灣經濟影響更屬有限。
備註:本次會議僅一位理事不同意信用管制鬆綁,楊金龍認為整體而言這次信用管制的鬆綁影響性還好,後續仍然會採「逐步逐季」的節奏進行政策調整。
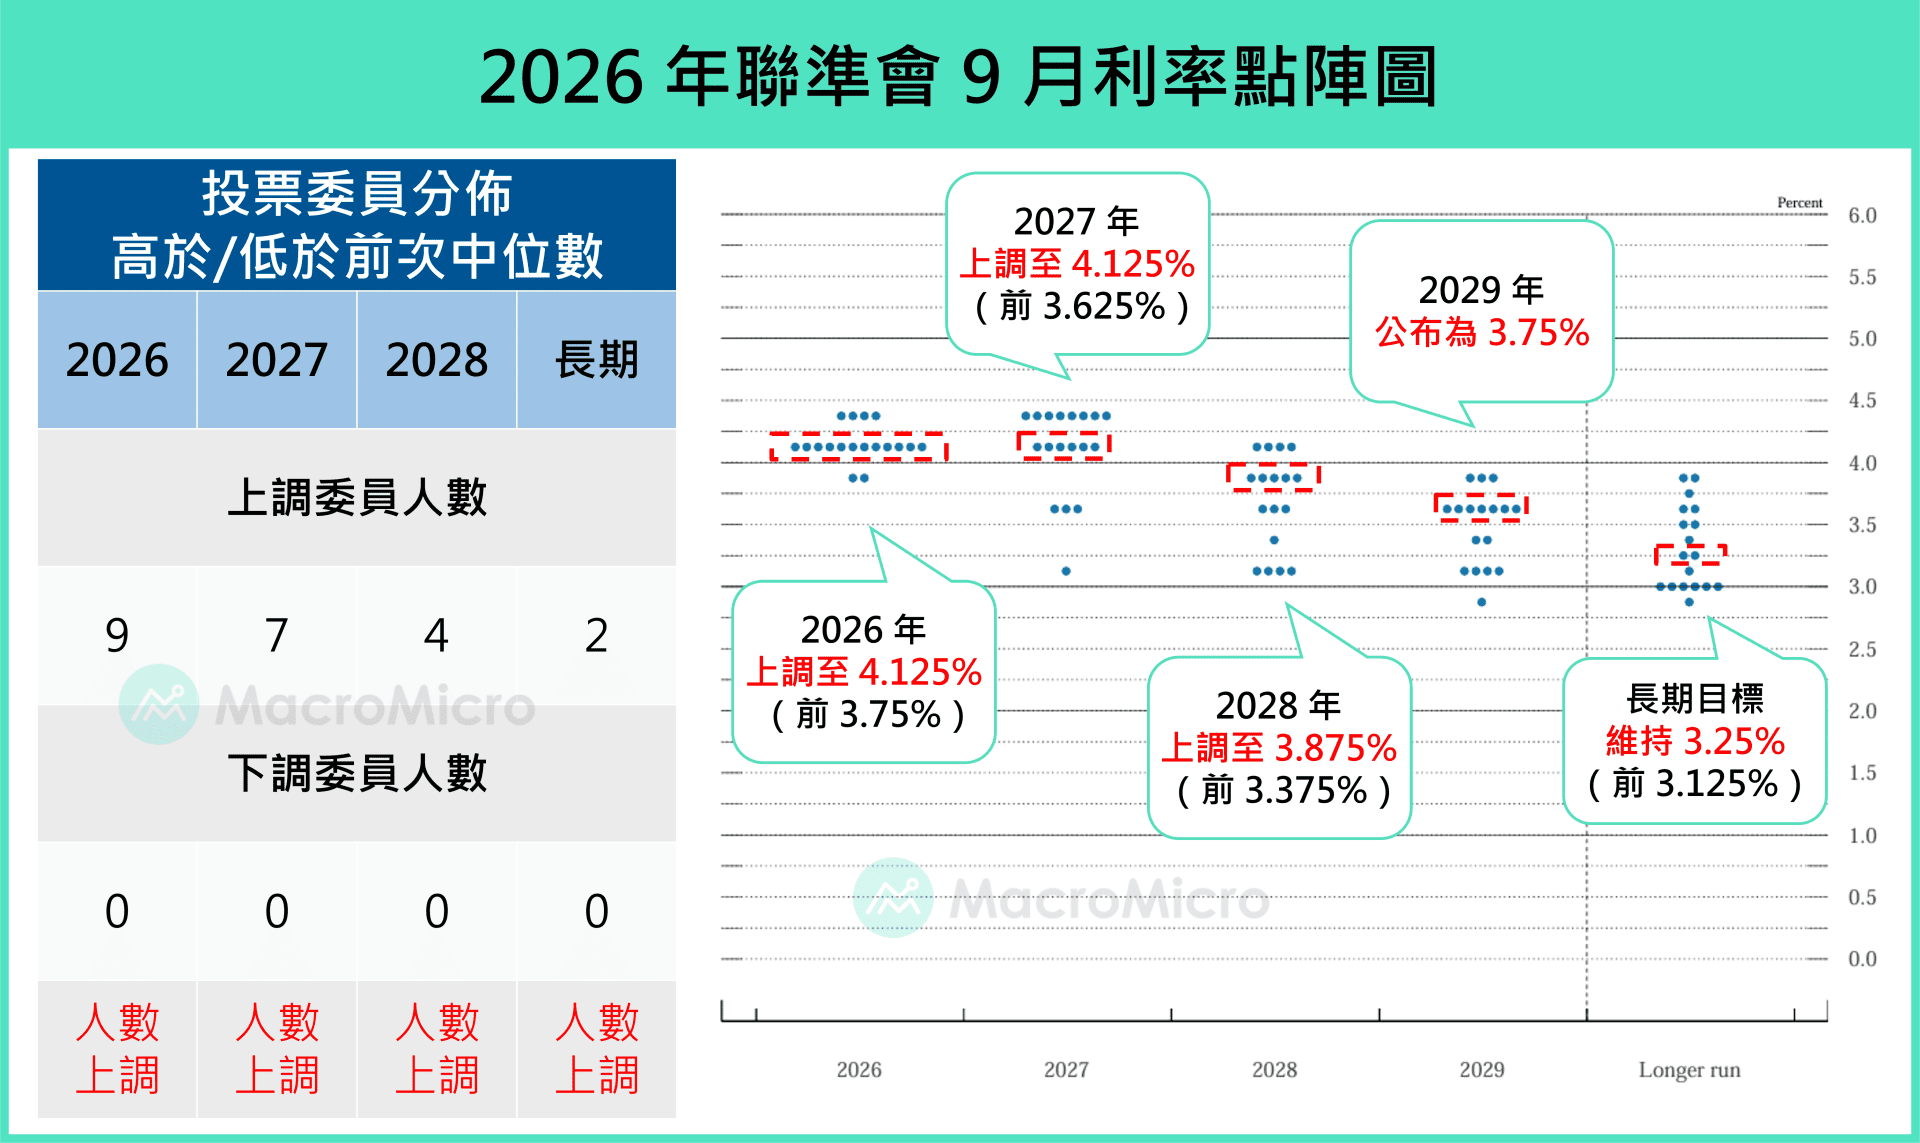
2026/9 FOMC 會議,聯準會升息 1 碼至利率 3.75 ~ 4.00% 區間,同步上調今年利率點陣圖到升息 2 碼的幅度,整體態度傾向鷹派,M平方全面解讀與評估後續影響。
本文重點:
2026/9 月的 FOMC 會議,聯準會升息 1 碼來主動壓抑通膨,我們統整五大重點如下:
本次會議以 12 : 0 通過升息 1 碼至 3.75 ~ 4.00% 區間,聲明稿維持經濟穩健、失業率變化不大,但新增強調升息將加速通膨實現 2% 目標。
最新 9 月點陣圖中,2026 ~ 2027 年委員中位數上調至 4.00 ~ 4.25% 區間,分別高達 16 、 14 位委員均支持進一步升息,代表今明兩年仍有升息 1 ~ 2 碼的可能性。
經濟預測報告 SEP 中,委員小幅上調 2026 ~ 2027 年經濟增速至 2.3%(原 2.2%)、 2.4%(原 2.3%),並且同步將失業率下修至 4.1%(原 4.3%),而通膨及核心通膨則上修至 3.7%(原 3.6%) 、 3.4%(原 3.3%),傳遞委員認為即便升息,美國今明兩年的經濟增速、失業率均仍將優於長期平均。
資金流動性部分,最新紐約聯儲公佈在 8/13 後暫時不再進行短債購買,而本次聯準會依舊希望保持存準金處在充裕水準的態度不變。隨著 9 月企業稅收入帳,預計 TGA 資金有 1,000 ~ 2,000 億釋放空間,將給予存準金支撐。
Warsh 記者會中,強調不須對勞動市場形成傷害,也能實現價格穩定,雙重使命沒有衝突。難將現在的金融狀況敘述為限制性,因此聯準會撤回了一部分寬鬆政策,力求實現價格穩定,以達到讓美國經濟增長持續更久、工薪階級民眾受益的目標。
完整文章詳見: 【 MM 訂閱會員快報】聯準會鷹派升息 1 碼,年內還會再度升息!
台灣時間 9/17(四)凌晨 2:00,聯準會將公佈 9 月 FOMC 利率決策會議結果。根據 FedWatch,市場預期本次升息機率將九成。
在通膨超預期、疊加 WTI 原油期貨價格衝破 100 美元後,我們也相應調整看法,認為 9 月升息的機率已明顯提高。中性情境之下,若點陣圖僅上移一碼,升息對市場反而會是利空出盡的訊號。
SEP 部分,若經濟預估維持或上修,同時通膨預估變化不大,則能確認聯準會即便轉向升息,也屬於預防性舉措,連續升息的機率仍低。
台灣時間 9/17(四)凌晨 2:00,聯準會將公佈 9 月 FOMC 利率決策會議結果。針對本次決策,我們認為須關注兩大重點:
針對 9 月利率決策與點陣圖的調整,我們認為有三種可能情境:
偏鴿情境:利率維持按兵不動,點陣圖中位數則上調至年內升息一碼。
中性情境:升息一碼,點陣圖中位數也同步上調至年內升息一碼(僅需一位委員上移),隱含 9 月升息結束後,年內不再進一步升息。
偏鷹情境:升息一碼,點陣圖中位數則上調至年內升息兩碼(需四位委員上移),隱含 9 月升息過後,年內還留有升息空間。
在上週 CPI 、 PPI 公佈前,偏鴿情境原本是我們的基準情境,但在 WTI 原油期貨價格衝破 100 美元後,我們也相應調整看法,認為 9 月升息的機率已明顯提高。
不過升息未必是一件壞事,一方面,這代表聯準會仍願意採取行動,有助於鞏固市場對其抗通膨立場的信心與獨立性;另一方面,細看核心通膨其實並未廣泛回升,即便轉向也頂多是一至兩碼的預防性升息,這也是為何上述情境中,點陣圖上調會控制在兩碼之內。以中性情境來說,9 月升息對市場反而會是利空出盡的訊號(年內升息落地後不確定性消弭),甚至有機會見到長債殖利率因此觸頂回落。
在利率點陣圖之外,也需同步關注 SEP 確認聯準會態度。
經濟成長:從當前製造業、民間消費、資本支出動向來看,美國經濟持續具備動能,經濟成長可關注是否出現上修。
通膨:前次 SEP 將整體與核心 PCE 物價年增率分別上修至 3.6% 、 3.3%,與當前水準已接近一致,在美伊衝突在期中選舉前有效緩和的前提下,我們認為本次調整的機會較低。綜合來看,若經濟預估維持或上修,同時通膨預估變化不大,便能確認聯準會即便轉向升息,也屬於預防性舉措,進一步連續升息的機率仍低。
近期市場謠傳輝達針對下一代旗艦架構 Rubin Ultra 進行架構微調,從單純追求極限晶片規格,轉向考量良率與供需平衡的務實路線。本次調整旨在克服製造與封裝瓶頸,確保能在 2027 年順利量產。
供應鏈影響:先進封裝、 ABF 載板與液冷需求升溫,台積電、日月光議價力提升;組裝廠則承受料件變動與庫存壓力。
Rubin Ultra 的架構調整,除了先前早已修改的 2-die 架構,現在又將 HBM4e 12hi 改成 HBM4 8hi,市場也提前反應由於功耗下降至 1800kW,對於散熱架構產生雜音。不過根據我們的確認,目前散熱架構沒有更動,純屬市場謠傳。但是 Rubin Ultra 的整體架構調整,確實一直處於多方案嘗試的階段,而目前潛在的架構調整,也反映出了幾個供應鏈的問題與趨勢:
我們認為輝達對 Rubin Ultra 的架構調整並非需求轉弱,而是面對物理極限與供應鏈瓶頸下的「務實優化」。當單顆晶片的記憶體與封裝受限,輝達透過 NVLink 高速互連技術將大量晶片串聯成「機櫃級超級晶片」,成功將產業競爭門檻從單一晶片規格拉升至整體的系統生態系。
對於投資人而言,關鍵在於鎖定供應鏈中具備「技術壟斷」與「新技術增量」的環節:
更詳細的供應鏈資訊,歡迎參考產業決策平台最新上線的「 AI 供應鏈」,以及我們發布的最新報告!
中國 8 月規模以上工業增加值年增 5.2%(前 4.5%),優於市場預期的 4.8% 。 41 個大類行業中正成長者由 25 個增至 29 個。高技術製造業年增 16.7%(前 16.9%)、計算機通信電子設備製造 17.2%(前 19.1%)、積體電路產量 20.6%(前 20.7%)維持強勁;而上游也因原物料價格攀升而略有好轉,採礦業由 -4.2% 收窄至 -1.4% 、原油加工由 -15.8% 收窄至 -6.9% 。
1-8 月固定資產投資年減 -7.2%(前 -6.7%),大致符合預期的 -7.1% 。惟結構上三大領域無一改善:基建 -4.0%(前 -3.6%)、製造業 -2.3%(前 -1.7%)、房地產 -19.9%,國有控股 -3.6%(前 -3.3%)與民間 -10.1%(前 -9.4%)同步惡化,其中民生類投資惡化最快,教育 -15.6%(前 -14.9%)、文體娛樂 -14.9%(前 -13.3%)。
8 月社會零售年增 0.4%(前 0.6%),低於市場預期的 0.8%,為本月唯一明顯失望的項目。回升仍集中於國補投放品項,通訊器材年增 27.3%(前 20.4%)、家用電器由 -1.9% 轉正至 2.3%;補貼以外品類則加速走弱,金銀珠寶 -17.5%(前 -10.1%)、化妝品由 6.8% 放緩至 4.9% 。 8 月城鎮調查失業率升至 5.3%(前 5.2%),消費疲弱已非單純的商品需求問題,而是收入端預期尚未轉強。
中國 8 月工業生產反彈並優於預期,投資大致符合預期但結構續弱,消費則是唯一明顯低於預期的項目,以下將分成製造業、投資和消費三個面向進行討論:
首先,工業增加值回升至 5.2%,626 種產品中正成長者由 279 種增至 286 種,惟反彈來源與過去截然不同。高技術製造業年增 16.7%(前 16.9%)、計算機通信電子 17.2%(前 19.1%)、服務機器人產量 5.0%(前 5.7%),新質生產力維持穩定;能源與煉化拖累則減輕,原油加工 -6.9%(前 -15.8%)、煤炭開採 -5.6%(前 -10.8%),主因為油價走高改善煉化利潤、帶動開工回升,同時推升出廠價,此為本月生產與價格同步回升的共同來源。反觀反內卷減產的行業,太陽能電池產量 -12.9%(前 -9.4%)、鋼材 -5.5%(前 -4.1%)續跌。
固定資產投資累計年減擴大至 -7.2%,結構上仍無改善,國有控股與民間投資雙主體同步惡化,教育、文體娛樂、衛生等民生投資降幅均較整體更深。僅兩新與科技相關維持支撐,設備工器具購置 9.3%(前 9.0%)、計算機通信設備製造投資 8.1%(前 7.8%)。值得留意的是,資金流向的落差:8 月新增人民幣貸款 10,783.5 億元、社會融資規模 24,372 億元,雙雙優於市場預期的 10,380 億元與 22,250 億元,但房地產到位資金仍年減 -21.0%(前 -20.3%)、國內貸款 -33.3%(前 -32.1%),顯示信用擴張並未流向地產。惟二手房交易網成交面積年增 10.6%,與新建商品房銷售面積 -12.1% 形成對比,住房需求並未消失,而是持續由新房轉向二手房。
消費方面,社會零售年增降至 0.4% 、低於預期的 0.8%,限額以上單位零售 -3.7%(前 -3.4%)。本月分化仍發生在補貼與非補貼之間;以舊換新範圍,通訊器材由 20.4% 衝高至 27.3% 、家電由 -1.9% 轉正至 2.3% 。補貼範圍以外普遍走弱,金銀珠寶 -17.5%(前 -10.1%)跌幅擴大,化妝品由 6.8% 放緩至 4.9% 。服務端則於這次同步轉弱,餐飲收入 1.1%(前 1.4%)、限額以上餐飲由持平轉為 -0.7% 。疊加失業率升至 5.3%,補貼能改變消費的分布,但無法創造總量。
整體來看,8 月的回升集中於能源價格鏈條,需求端則未見改善。最直接的證據在 PPI 內部;生產資料年增率上漲 5.0%,生活資料卻下跌 0.5%,其中食品 -2.3% 、衣著 -1.2% 、一般日用品 -0.8%,上下游價格差距達 5.5 個百分點,上游漲價完全沒有傳導至消費端,反而壓縮中下游利潤空間。我們維持新舊動能切換空窗期的判斷,觀察重心從「科技能否接替」轉向「政策是否可能被迫從供給端轉向需求端」。
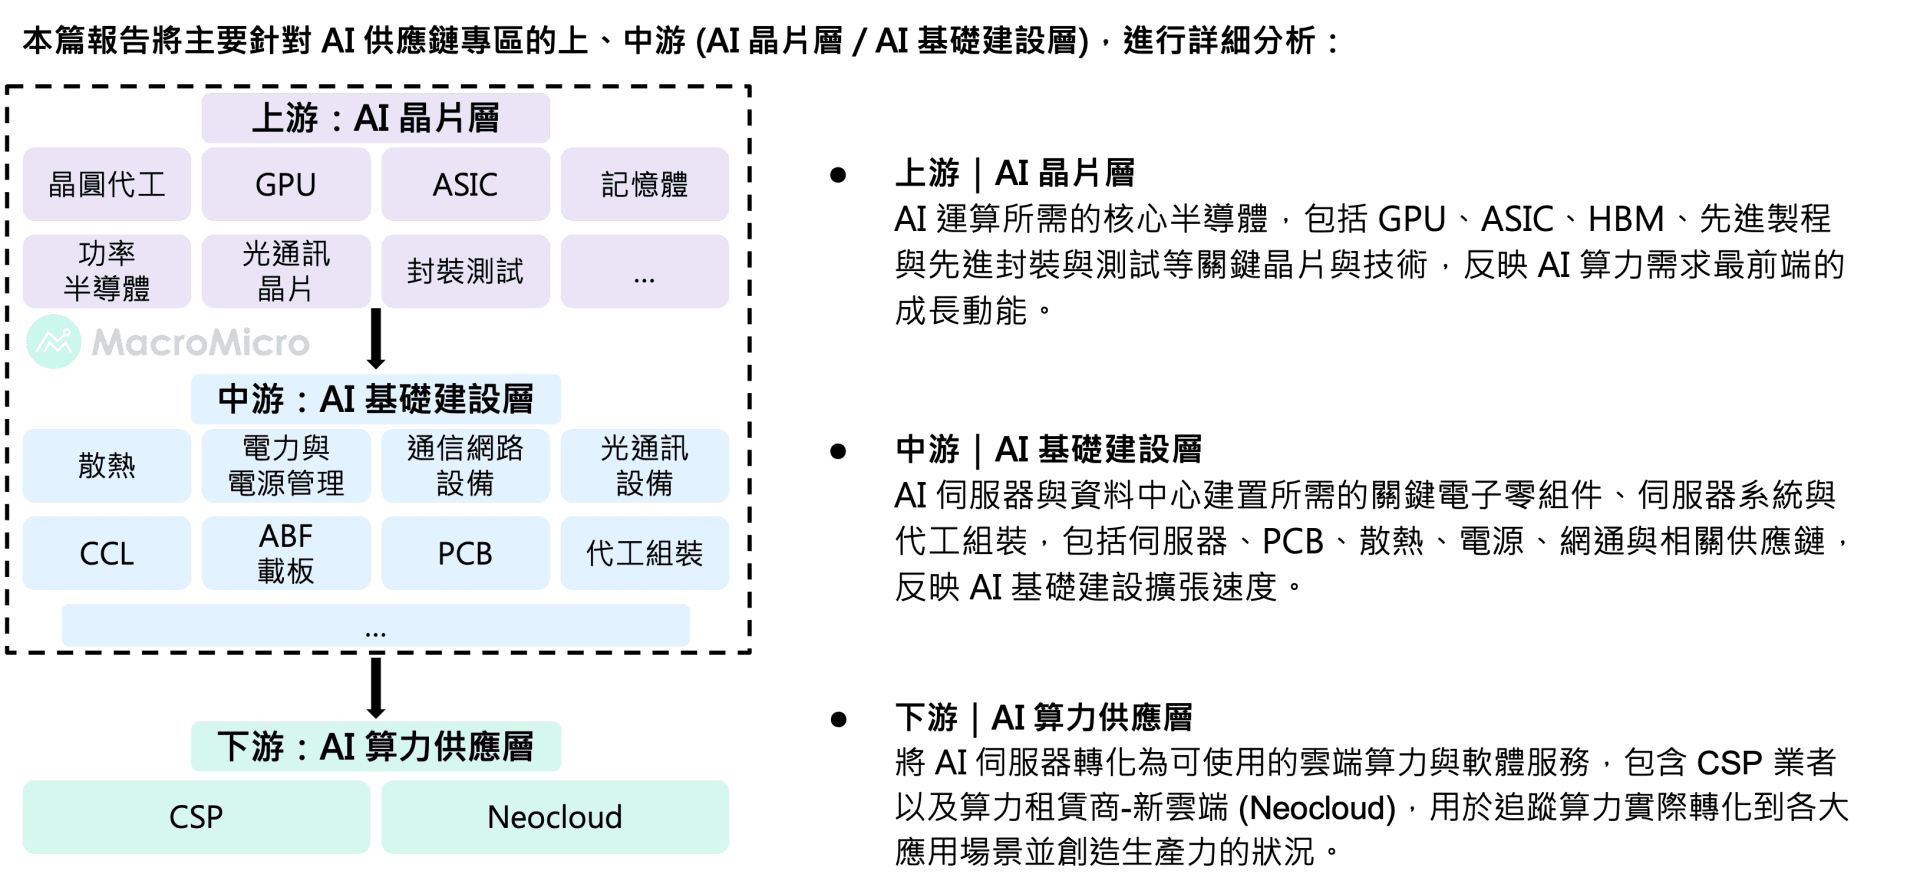
AI 時代,全球電子供應鏈正式進入新一輪重組,Claude 、 Gemini 、 DeepSeek 等大型語言模型陸續崛起,模型競爭快速升溫;AI 的發展也從最初的大規模訓練,逐步走向推論普及,並進一步邁入 AI Agent 時代。隨著應用持續擴張,AI 所帶動的算力、硬體與基礎建設需求仍在不斷延伸。
為了更完整掌握這場 AI 變革,財經M平方重新梳理全球 AI 電子供應鏈,並獨家建構上、中、下游追蹤架構,整理各環節的重要指標與代表公司,希望幫助使用者透過數據,掌握 AI 產業景氣、資本支出、與需求變化。
上週全球股市依舊震盪,美伊衝突的延宕使得 WTI 油價再度向上觸及每桶 100 美元,週四美國 PPI 高於市場預期,使得升息預期再度攀升,同時財政部對美債回購力道不如市場預期,10 年期美債殖利率幾乎觸及 5%,所幸週五公佈 CPI 表現持穩,美股三大指數大致平盤作收,費半當週小幅上漲 0.76% 。歐亞股市則漲跌不一,市場靜待本週 FOMC 會議。
本週將公佈中國月中數據(9/15)、美國零售銷售(9/16)、聯準會利率決策、台灣央行利率決策(9/17)、日本央行利率決策(9/18)。
中國月中數據:本週二(9/15)將公佈 8 月中國消費、生產和投資數據。市場預期社會消費品零售年增率 0.8%(前 0.6%);工業增加值年增率 4.8% (前 4.5%),持續由高技術製造業支撐;固定資產投資累計年增率 -7.2% (前 -6.7%),投資前景信心仍不足。
美國零售銷售:本週三(9/16)將公佈 8 月美國零售銷售。預期零售銷售 8 月月增率 0.9% (前 -0.58%),相當於年增率 5.29%(前 5.01%)。
聯準會利率決策:本週四(9/17)將公佈 9 月聯準會利率決策。在美伊衝突升溫、 WTI 原油期貨價格衝回 100 美元之下,市場預期 9 月升息一碼至 3.75%-4.00% 區間的機率已近九成。
台灣、日本央行利率決策:本週四(9/17)、本週五(9/18)將分別公佈台灣與日本 9 月央行利率決策。台灣方面預計將維持利率不變在 2.00%;日本方面則預期將升息一碼至 1.25%(前 1.00%)。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
美國 8 月 CPI 季調年增 3.35%(前 3.30%),月增 0.40%(前 0.07%)符合市場預期;同時核心 CPI 季調年增 2.45%(前 2.47%),月增 0.29%(前 0.22%)則略高於市場預期。
觀察細項,核心服務較前月略有上升,整體依然受控,不過仍讓核心 CPI 月增率略高於 0.2% 安全水準,疊加油價、 PPI 超預期等疑慮,市場預期 9 月升息機率已高達九成。
美國 8 月 CPI 季調年增 3.35%(前 3.30%),月增 0.40%(前 0.07%)符合市場預期;同時核心 CPI 季調年增 2.45%(前 2.47%),月增 0.29%(前 0.22%)則略高於市場預期。本次我們以兩大重點解析:
8 月通膨數據顯示,隨著美伊衝突加劇,能源價格較前月上漲 2.1%(前 -1.5%),其中單是汽油漲幅便貢獻超過三分之一,使整體 CPI 年增率回升至 3.35% 。
核心通膨部分,核心商品趨緩至月增 0.1%(前 0.2%),而權重更高的房租與房租以外服務月增率 0.2% 、 0.3% (前 0.1% 、 0.1%)相較上月有所回升,雖並非回到高檔位階,仍帶動月增率 0.3%(前 0.2%)略高於市場預期,核心 CPI 年增率也停滯在 2.45% 。
根據上週聯準會理事 Waller 的發言,在核心 CPI 漲幅超預期,又伴隨本週油價顯著走高、 WTI 原油期貨價格衝破 100 美元關口,以及昨天略高於預期的 PPI 數據等不利因素影響,聯準會 9 月升息的機率已大大增加,市場預期 9 月升息機率高達九成。
當然,不論 9 月 FOMC 升息與否,我們都勢必將看到下週會議支持升息與維持利率不變的票數進一步靠近(7 月會議不升 vs. 升票數為 9:3),點陣圖也幾乎可以確定會調整為年內升息以控制市場通膨預期(僅需一人上調,中位數就會改為今年升息一碼)。
回顧 9 月月報中我們提到的三大風險──長債利率攀升、聯準會不確定性、亞幣升值壓力,如今都確實成為市場正在面對的壓力,面對這些風險,最終解方仍在於基本面是否足以支撐當前風險,我們也在 9 月月報中更深入分析並提出相應的資產配置方向!
9 月歐洲央行再度升息 1 碼,為今年來第二次升息。
我們在最新報告中提到,歐洲在夏季面臨極端高溫、乾旱與中東危機,原油、天然氣、電力等能源與運輸成本飆升,受此影響,歐元區 8 月 HICP 年增率反彈至 3.3%(前 2.9%),央行也同步上調明後年通膨預期。央行行長表示,目前核心通膨仍維持穩定,但如果能源價格繼續維持高檔,第二輪通膨效應可能會開始出現。
由於近期能源價格再次走升,布蘭特原油期貨也站上 100 美元,利率期貨顯示,今年 Q4 歐洲央行仍有再升息 1 碼機會。
主要已開發國家的公債利率正同步創下新高,美國 10 年期公債殖利率站上 4.8% 、 30 年期也創 2007 年 6 月以來新高;德國 30 年期飆升至 3.79%,寫下 2011 年歐債危機以來最高;日本 10 年期更自 1996 年 9 月以來首度觸及 3% 、 30 年期衝上 4.14%,是該期限 1999 年首發以來的歷史新高。
全球公債利率飆升,我們認為背後是兩股力量同時發酵:一是結構性赤字常態化,財政赤字由危機時期的例外轉為常態性擴張;二是地緣衝擊推升成本、並把央行推回升息軌道。我們在上篇文章已聚焦美債,本篇則把視角拉到全球:先拆解各國財政擴張的規模與性質,再檢視 9 月升息的歐、日兩大央行動作,接著盤點各國的因應工具,並回到長期來看,AI 帶來的生產力如何解決債務問題。
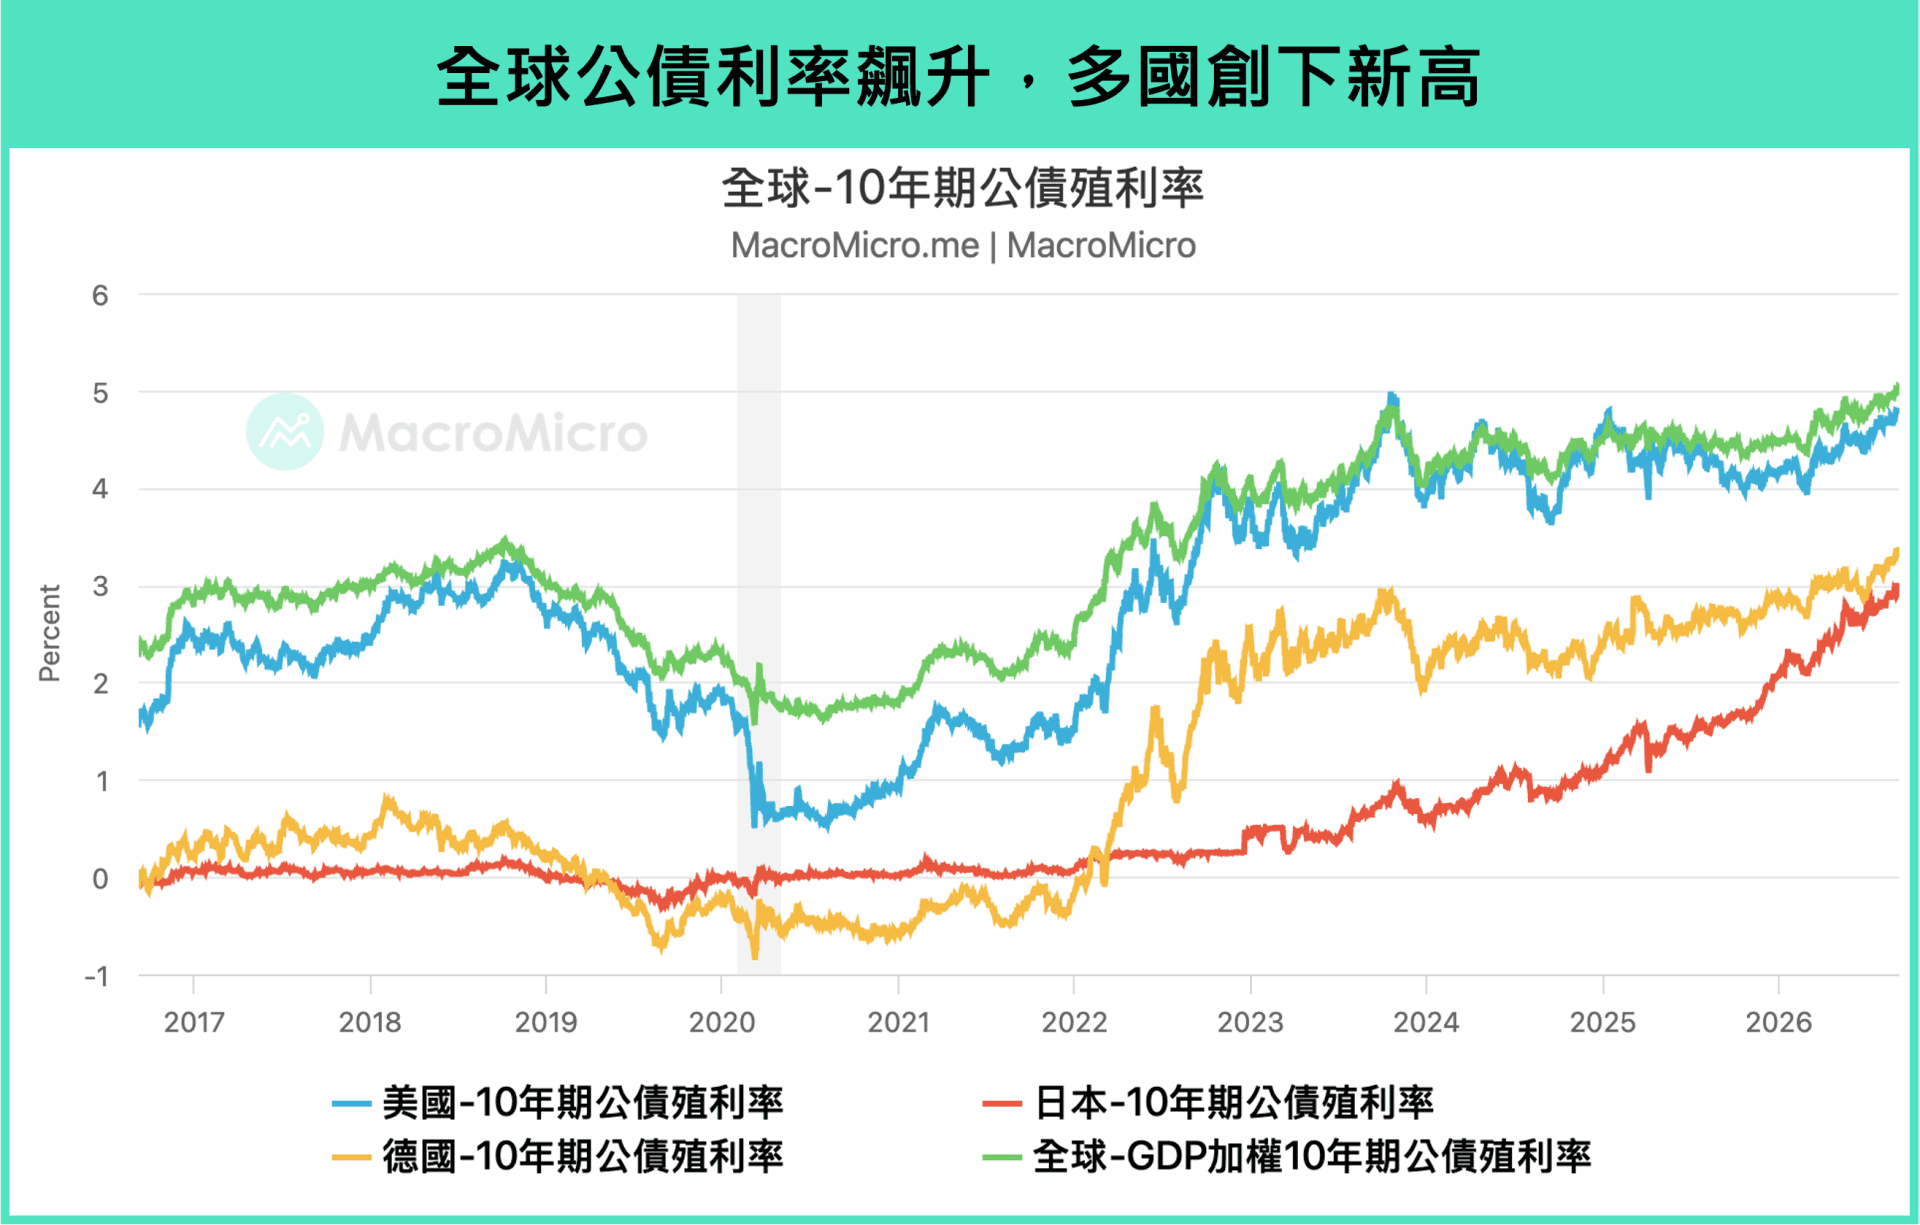
完整分析詳見:【行情快報】全球長債殖利率飆升:債券還適合配置嗎?
台灣 8 月出口金額達 824 億美元,年增率 41% (前 32.8%),遠優於預期的 766 ~ 789 億美元。細項中,電子零組件金額達 322 億美元,創歷史新高,年增率 58%(前 50.5%),而資通訊金額回升至 331 億美元,年增 41.8%(前 29.5%),反映 AI 的強勁需求,且持續外溢至機械和電機設備出口,分別年增 15.2%(前 10.8%)和 22.2%(前 34.3%)。
觀察國家,對各國出口普遍維持強勁,例如對美國出口年增率 20.7%(前 25%)、對中國出口 33.4%(前 22%)、對東協 42%(前 16.8%)、對日本出口 32%(前 41.4%)。
台灣出口在 6 、 7 月略為放緩後,8 月重新突破 800 億美元並創下歷史新高,支持先前我們判斷短期的出口波動為長短料問題和零組件交期延長所致,而本月的回升仍以電子零組件為主,資通訊出口雖回升,但仍低於 5 、 6 月水準,顯示長短料問題仍未完全解除。
機械和電機設備也受惠 AI 需求的外溢效果,例如半導體自動化、檢測設備、電力設備等。而基本金屬和礦產品年增動能也非常強勁,分別為 22.4%(前 24.8%)70.2%(前 52%),前者受惠於 AI 伺服器和能源對「銅」的需求,後者則受惠短期地緣政治不穩導致的油價上漲。
其餘傳產復甦動能較有限,例如塑橡膠出口年減 -1.06%(前 3.84%)、紡織品 -8.8%(前 -9.1%)、交通運輸 2.3%(前 -0.7%),
整體而言,從出口結構來看,短期 AI 伺服器的整機出貨仍受到生產瓶頸影響,但從出口整體創高來看,AI 動能仍然持續,在下半年消費性電子拉貨旺季、且 VR 200 開始出貨下,預期出口金額將持續墊高,支持整體製造業向上循環。
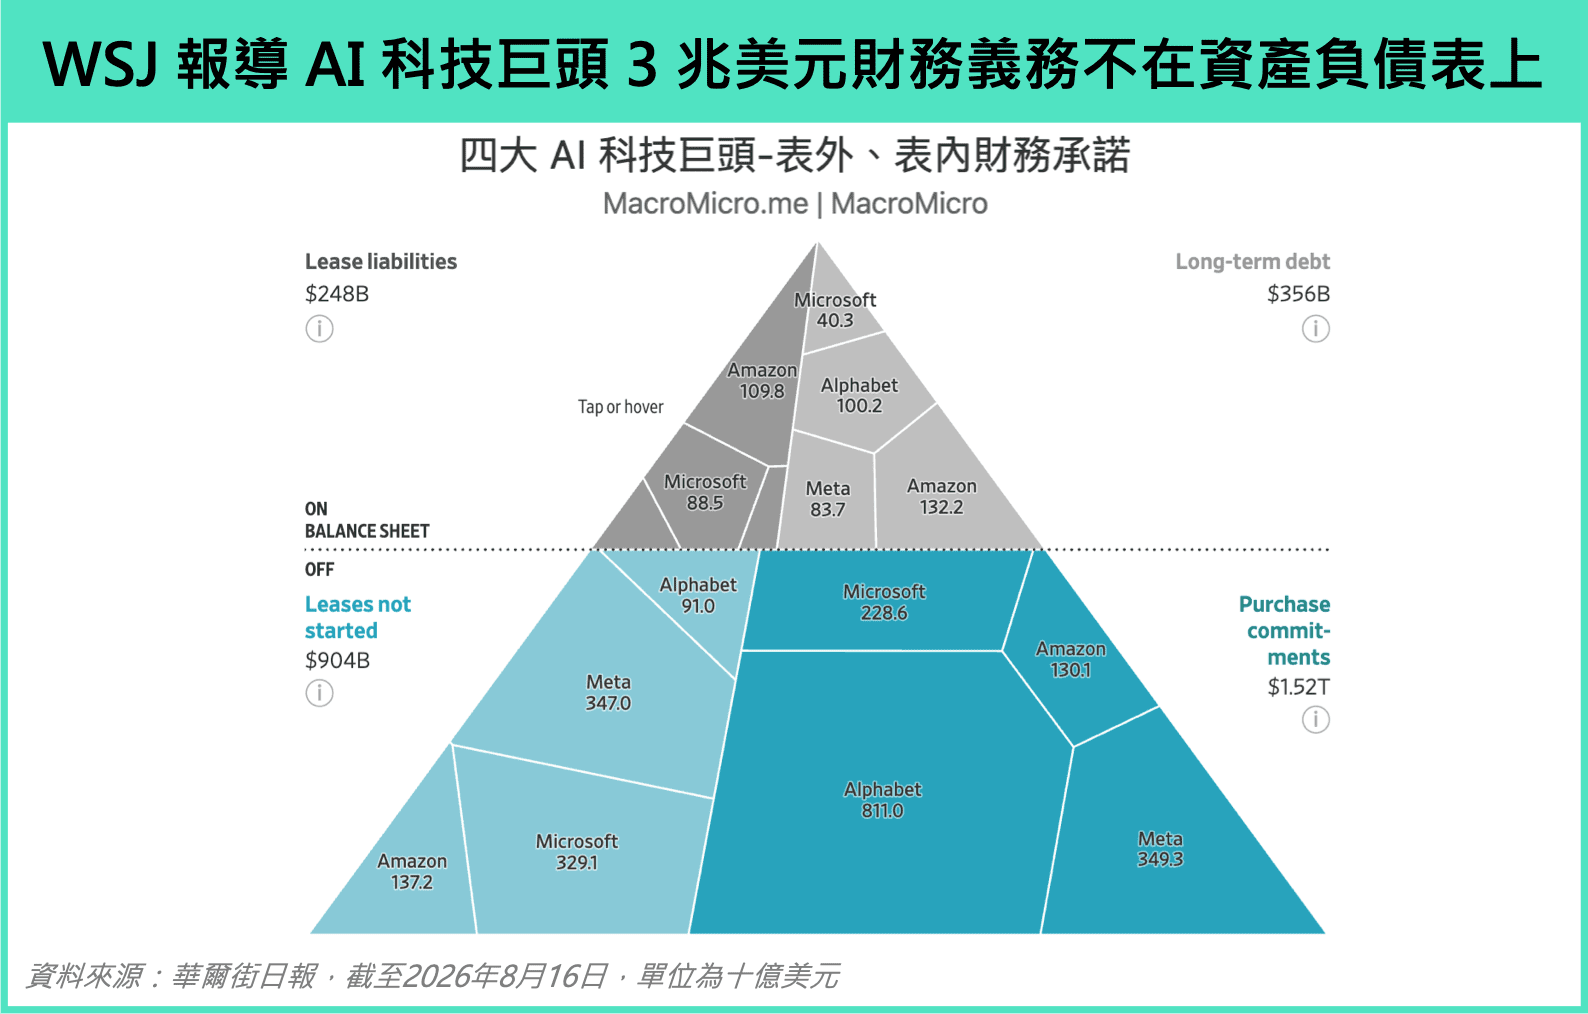
2026 年 8 月中旬,華爾街日報(WSJ)一篇報導引發市場關注:九間科技巨頭(Microsoft、Google、Amazon、 Meta 、甲骨文、Nvidia、博通、 AMD 、 SpaceX)未反映在資產負債表上的「表外承諾(Off-Balance Sheet Commitments)」合計已突破 3 兆美元。原文的分析與圖表暗示,2026 年估計超過 8,000 億美元的資本支出(Capex)只不過是「冰山一角」,光是四大雲端服務商(CSP)的未來設備採購與尚未生效租賃承諾,合計規模就高達 2.4 兆美元,遠超帳面上的既有租賃負債與長期債務。 WSJ 認為如果對於 AI 技術與需求的假設被證偽,這些交易將成為科技公司及其投資者的巨大負擔。
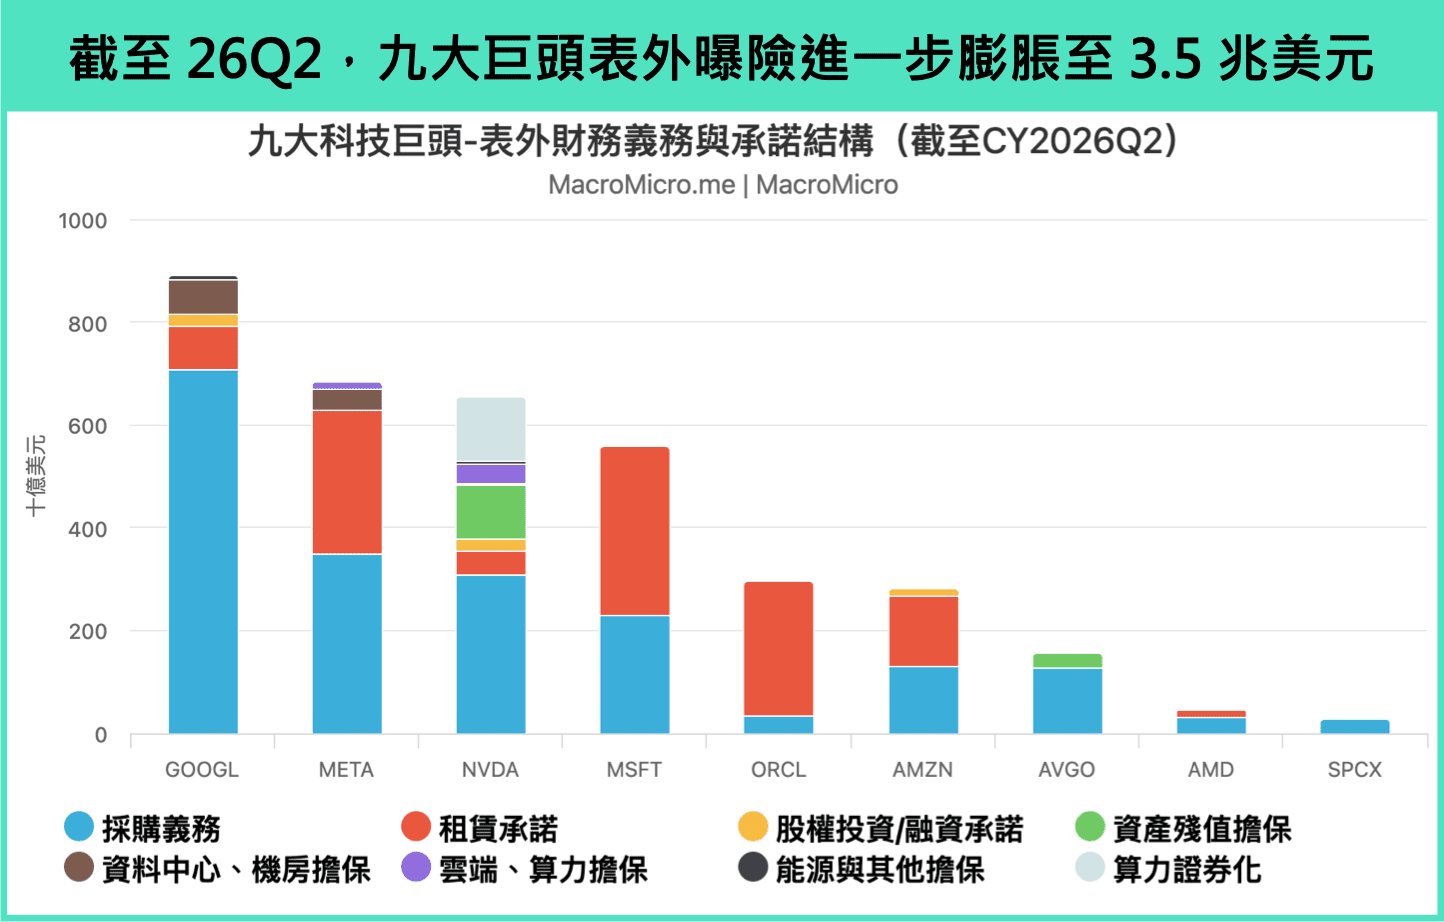
截至 8 月底,美股上市企業多數已申報完畢 10-Q 與 10-K 財報文件,而根據 M平方統計,全體科技巨頭實際移至表外的承諾與融資敞口已進一步突破 3.5 兆美元。面對這筆數字,投資人自然會拋出一系列的問題:
- 3.5 兆美元到底有多大?具體包含了哪些項目?
- 為什麼簽了合約、卻不用放在資產負債表上?
- 這些表外承諾、影子融資只是為了隔離商業風險,還是粉飾財務惡化的金融手段?
- 終端 AI 的變現速度是否跟得上融資成本與現金流支出嗎?
上週全球股市持續震盪,美股三大指數大致持平,輝達收購開源平台 Hugging Face 激勵費半指數上漲 2.32%,而整體歐亞股市則尚未走出明顯趨勢,多於平盤整理。同時,中東衝突的不確定性帶動 WTI 油價再度站上 90 美元,而上週市場對日本央行升息預期提升,則使日圓回升至 156 水平,美元指數出現下跌,不過,隨著週五美國非農大超預期,美元指數守住跌幅,而 10 年期美債殖利率則一度衝上 4.8%,金價也伴隨聯準會升息預期的波動,在週四 Waller 鴿派談話後反彈、週五回跌。
本週重要大事:
台灣出口:本週三(9/9)將公佈 8 月台灣出口值。預期台灣持續受惠 AI 算力需求帶動出口,8 月出口將介於 766 ~ 789 億美元之間,年增率介於 31% ~ 35% 之間(前 32.86%)。
歐洲央行利率決策:本週四(9/10)將公佈歐洲央行利率決策。由於能源價格上升導致通膨壓力持續存在,市場預期 9 月會議存款機制利率將升息一碼至 2.50%(前 2.25%)。
美國 CPI:本週五(9/11)將公佈美國 8 月 CPI。克里夫蘭聯儲預估,美國 8 月 CPI 年增率將維持在 3.38%(前 3.3%),核心 CPI 年增率降至 2.38%(前 2.47%),核心月增率則維持在 0.2% 的安全水位。
IEA 、 OPEC 、 EIA 月報:本週四(9/10)、五(9/11)將分別公佈三大能源機構預報。美伊衝突持續不斷,推動布蘭特與 WTI 原油期貨價格雙雙回升至每桶 90 美元以上,關注三大能源機構對供需端以及庫存變化的看法。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
美國 8 月非農就業月增 16.2 萬(前 2.1 萬),大超市場預期的 5.6 萬,失業率 4.1%(前 4.1%)則符合市場預期。數據公佈後,美債殖利率與美元指數急拉,10 年期公債殖利率一度突破 4.8% 關口,美股三大股指期貨則下挫,FedWatch 定價 9 月升息機率約為六成。本次報告我們以兩大重點解讀如下:
8 月非農自上回月減翻正回月增,前值也上修至月增 2.1 萬,帶動近 3 個月平均月增回升至 7 萬。從細項看,上月造成最大拖累的政府就業回歸為月增 3.5 萬,而先前受世界盃結束影響的休閒娛樂(6.2 萬)與零售銷售(0.1 萬)也回到成長區間,顯示勞動市場穩定狀況未變。
而失業率則持平於 4.1%,從人口結構來看,本次出現正向改善訊號,勞動參與率不再破底,小幅回升至 61.6%(前 61.4%),反映勞動人口較上月增加 68.3 萬,就業人數也增加 56.9 萬,與非農的良好表現同步。與此同時,每小時薪資年增率則進一步放緩至 3.1%(前 3.2%),則顯示勞動市場並非造成通膨壓力的來源。
如同我們在 9 月月報預告,短期拖累因素消退後,8 月非農如預期回歸正成長,勞動市場穩定狀況並未被破壞,薪資增速放緩的趨勢也未變。值得留意的是,9/3(四)聯準會理事 Waller 演講後,便清楚闡明自己的態度:若下週公佈的 8 月核心 CPI 大致符合預期,則支持利率維持不變;若核心 CPI 出現超預期漲幅,則 9 月升息可能是合適的。
我們認為,Waller 的表態在一定程度上反映聯準會內部偏向觀望派票委的立場,這也代表 9 月聯準會利率決策跟下週即將公佈的 CPI 高度綁定。參考克里夫蘭聯儲即時預測,8 月核心 CPI 月增率預估將維持 0.2% 安全區間(前 0.2%),使核心 CPI 年增率進一步放緩至 2.4%(前 2.5%),目前並未看到油價進一步推動核心商品與服務價格上行的壓力出現,在此背景下,我們認為 9 月聯準會高機率將按兵不動。
SEMICON Taiwan 2026 國際半導體展於本週登場,M平方研究副總監 Vivianna 除了受邀前往分享總體經濟、地緣政治、人工智慧、資本市場等多個面向的觀點,研究員也實際走訪論壇與展場,以下是我們整理觀察到的四大趨勢:1) AI 需求爆發的實際數據佐證越發明朗; 2) 科技巨頭資本支出明年上看兆美元等級;3)三大供應鏈瓶聚焦晶片、記憶體、電力;4)未來技術趨勢關注矽光子 & 光通訊。
與去年相比,我們於本次論壇明顯觀察到更多實際 AI 需求暴增的數據佐證,主要推力來自以下兩面向:1)Agent 深入工作流,AI 變現開始浮現;2)AI 對中美霸權影響力擴大,帶動主權 AI 爆發。
AI 的應用正從「概念嘗試」到「核心工作流自動化」的典範轉移,各跡象顯示傑文斯悖論(效率提升>>成本下降>>需求爆發)正在發酵,AI 生態系也如 M平方預測走向第三階段的變現期。根據 JP Morgan 推估:過去四年中,推理的單一 Token 成本大幅下降 80% ~ 90%,但同期的 Token 總消耗量卻暴增 10 ~ 15 倍;從變現角度來看,1 GW 基礎設施投入營運後,雲端廠商每年可賺取約 170 億美元營收,若由前沿模型公司直接向終端銷售 Token,每年預估可創造高達 300 億美元 的營收(去年該僅為 100 億美元),這證明了 AI 的變現效率正在顯著提高。
如 M平方對中美霸權的看法,AI 不僅僅為產業趨勢,背後更是霸權之爭。本次論壇學者提及,2025 年美國宣布的 AI 相關政策規模等幾乎等同於冷戰時期太空競賽,目前美國前沿實驗室相較於中國開源模型領先約 6 到 12 個月,美國對中國的出口禁令爭取了技術領先的時間優勢,中國的蒸餾技術則不斷拉近距離,然儘管如此,多數講者仍認為兩者非零和博弈,前者獲利極高,即便市佔被侵蝕仍握有高利潤比例。除中美本身主權 AI 發展外,為防範美中衝突帶來的地緣與貿易風險,北美以外世界各地在主權基礎設施即服務(Sovereign IaaS)的支出年成長率高達 80% 至 90%,預估到 2029 年,北美以外的主權 IaaS 市場規模將達到北美本土市場的 3.5 倍。
四大雲端服務業者(CSP)資本支出今年預估接近 8,000 億,2027 年預估突破 1 兆美元。另一方面,M平方統計九間科技巨頭(微軟、谷歌、亞馬遜、 Meta 、甲骨文、輝達、博通、 AMD 、 SpaceX)的採購承諾與未生效租賃,這些「表外」(Off-Balance Sheet)財務義務已達 3 兆美元規模,未來也都將轉化為先進製程、 HBM 記憶體、 ABF 載板、網通設備、購電合約與雲端算力等供應鏈業者的營收。
儘管從今年 CDS(信用違約交換)攀升來看,信用市場已經開始為 AI 基建浪潮「買入保險」、進行風險定價,但考量科技巨頭的龐大本業營收規模,以及平均淨負債對股權比率(Net Debt to Equity)目前僅約 38%,目前仍處於極為健康的財務狀態。若結合帳上營運現金流、舉債能力與股權融資,JP Morgan 預估未來 3 至 4 年內可動用資金高達 6 兆至 7 兆美元,資金鏈極其安全。
晶片:
記憶體:
能源:
銅極限已經逼近,當前機櫃間互聯 Scale-out 已轉向光通訊,接著下一步便將是機櫃內互聯 Scale-up 逐步取代銅線轉向光傳輸。電訊號在極高傳輸速率下面臨嚴重的物理極限、功耗牆、及傳輸距離瓶頸,隨著 AI 運算需求邁向 800G 、 1.6T 甚至更高頻寬,光傳輸在效率、距離與密度上展現出壓倒性優勢。但同時,這也大幅提高了半導體領域的設計、封裝、及測試難度。此次走訪 Semicon,M平方統整了當前矽光子產業與光通訊架構的演進如下。
架構與封裝演進:光學引擎開始向 ASIC/XPU 近移,以克服功耗牆;封裝由 2.5D 與平面 Side-by-side 轉向電晶片(EIC)垂直堆疊於光晶片(PIC)之上的 3D 垂直異質整合,並擴展至 600mm 面板級封裝。
新材料與製造革新: 結合薄膜鈮酸鋰(TFLN)、磷化銦(InP)與氮化矽(SiN)於矽基板,以滿足單通道 200G/400G 及 1.6T~3.2T 高速調變,並改採離子束蝕刻(IBE),且波導側壁粗糙度需控制於 1nm 以下以降低光損耗。
關鍵瓶頸-熱與翹曲:GPU 2 ~ 8 kW 的龐大熱能與大面積封裝導致的局部翹曲,極易引發對準失效與光耦合損耗,造成熱與翹曲的干擾。
四階段測試:對於測試門檻的飆升,當前產業建立 Insertion 1 ~ 4(晶圓級、雙面、單晶粒到 CPO 模組)四階段測試,雙面主動對準困難與缺乏自動化測試設備,成為當前良率與產能的主要的 Bottleneck。
整體而言,矽光子已不再只是單純的光通訊技術升級,而是一場整合半導體前中後段製程的「系統級架構革命」。預計 2029 年將進入 100% 全光學 AI 資料中心時代、 2031 年 Scale-Up 光學引擎市場將突破千億美元。但同時,產業短期的勝負關鍵將是「先進封裝與自動化測試」的商業化落地能力,誰能率先解決 3D 異質整合的翹曲散熱問題,並建立低成本、高效率的 CPO 自動化量測與檢測標準,誰就能在 1.6T/3.2T 光學高速互聯時代中,掌握真正的產業定價權。
近幾個月來美國長天期公債似乎越來越有失控之勢,即便財政部祭出擴大長債回購規模的舉措,10 年期與 30 年期公債殖利率仍持續攀升,甚至分別突破 4.8% 與 5.2% 的關鍵水位,10 年期公債殖利率於本週再創 2025 年以來新高。
從殖利率組成來看,近期推動利率上行的驅動力來自 期限溢價(Term Premium) 的持續走高,反映投資人對於持有長債要求更高的風險補償,一方面反映市場對長期風險的重新定價,包括聯準會政策訊號模糊、地緣政治衝突遲遲未解,另一方面也反映對美國財政與債務可持續性的疑慮。
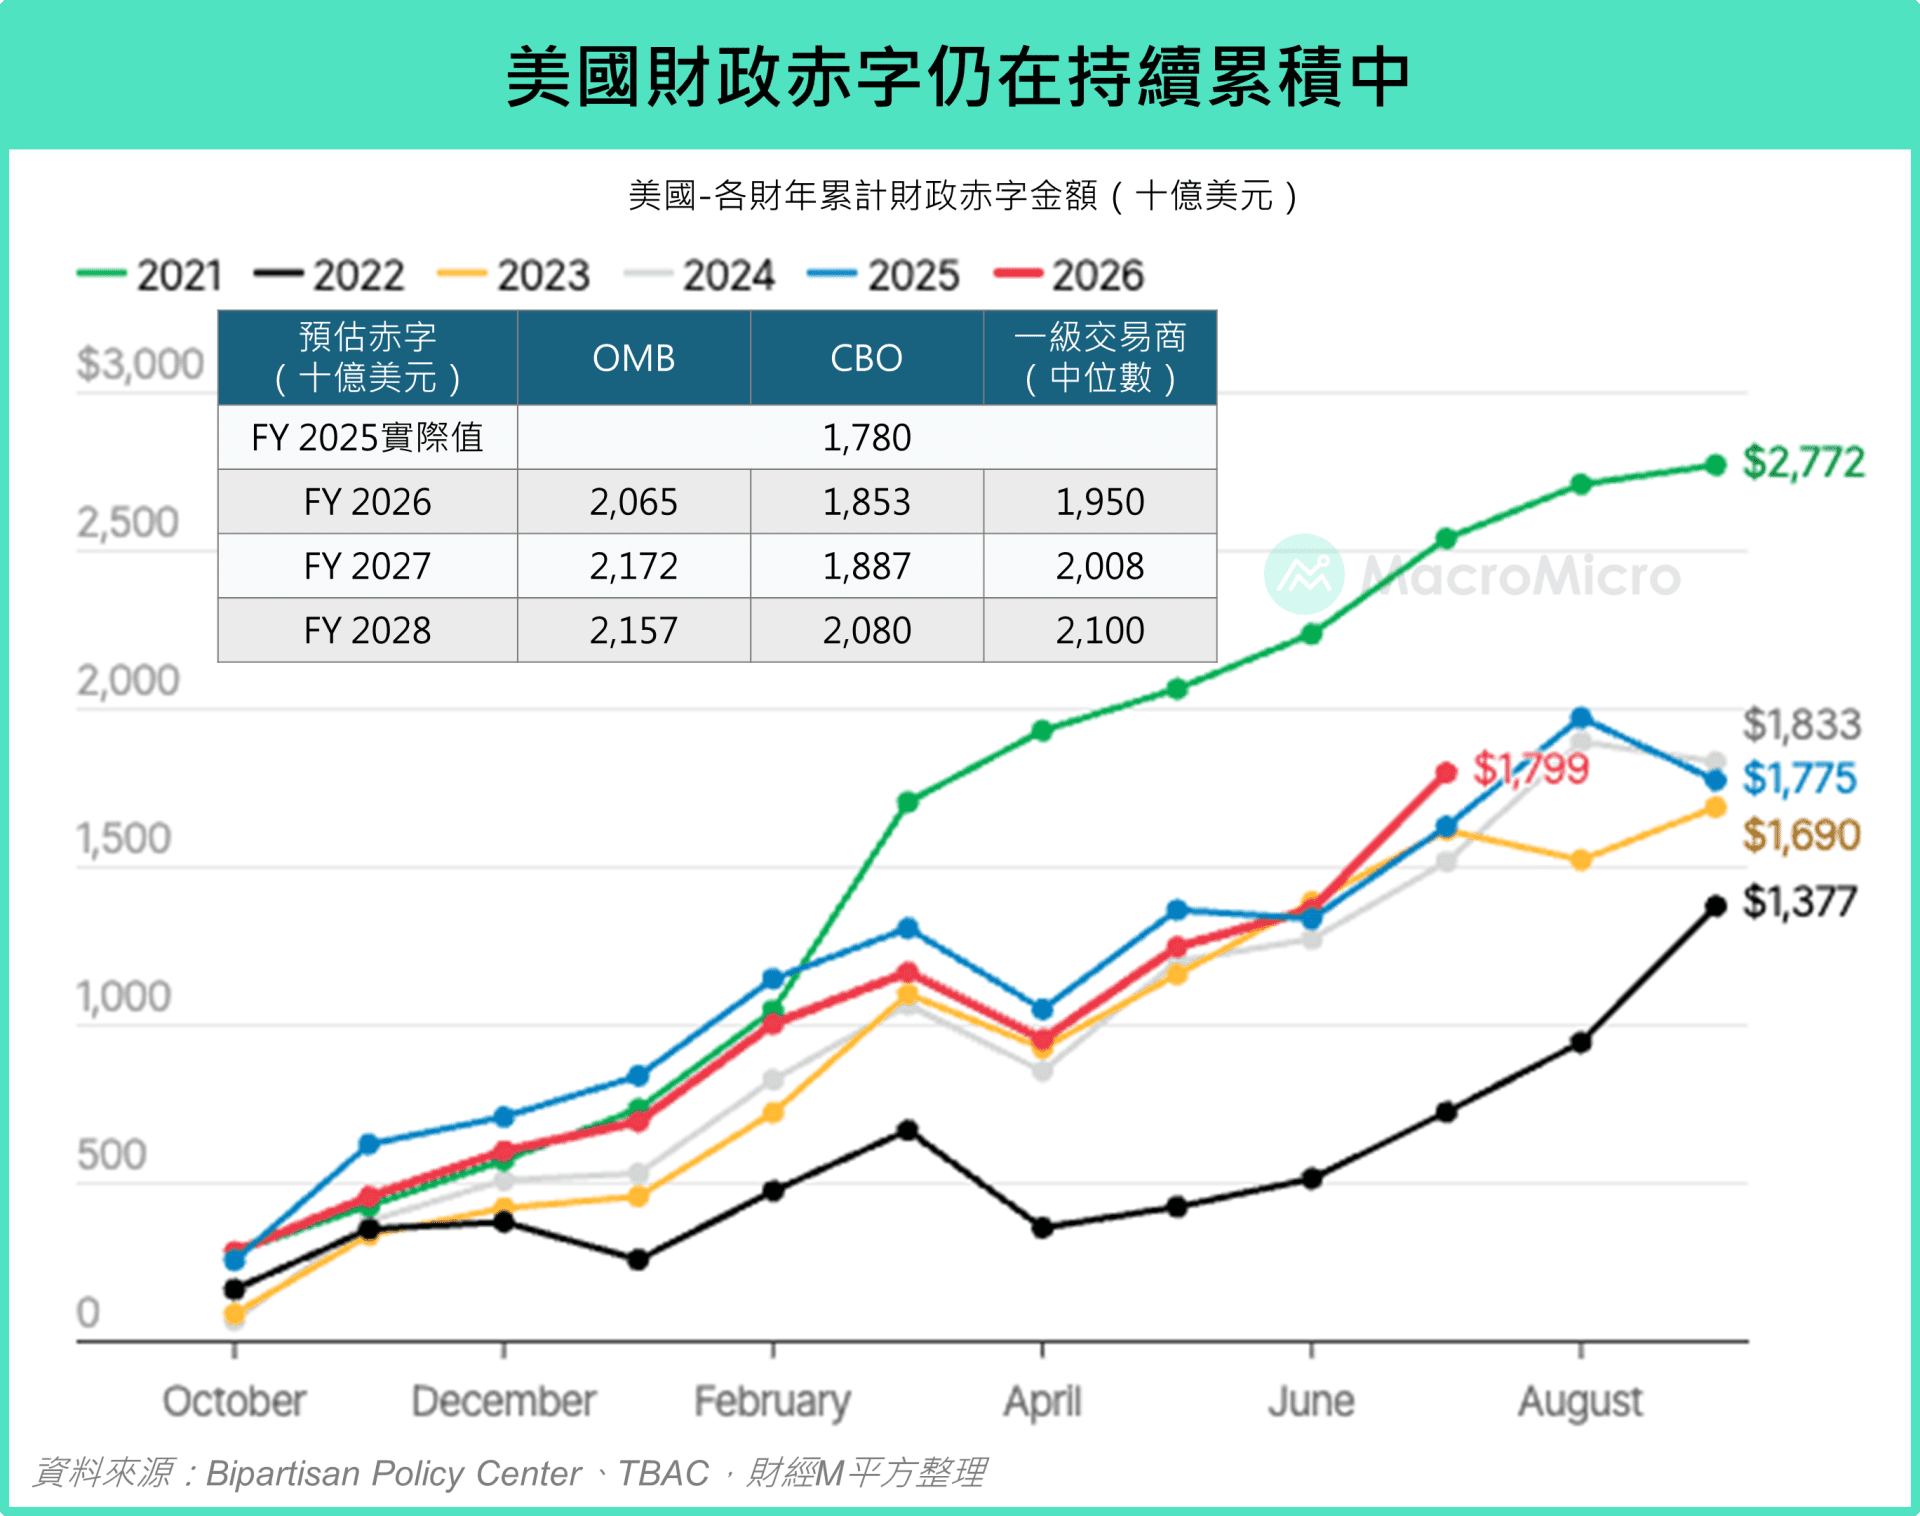
這樣的壓力是否將導致債務陷入惡性上升螺旋?我們想帶各位回歸最基本的公式,完整協助各位如何判讀當下狀況:
債務率變化 = 財政赤字率 +(r - g)× 當前債務率 (債務率、財政赤字率皆為佔 GDP 比例)
其中,r 是融資利率,g 是名目經濟成長。換句話說,要壓下債務率,路徑無非三條:降低財政赤字、壓低利率、以及提高經濟成長。現在美國在這三條路徑上的進展如何?是正在逐步改善,還是反而朝相反方向發展?本篇文章我們將帶大家一一解析。
美國 8 月製造業 PMI 54.6(前 55.6),客戶庫存維持低檔。中國 PMI 小幅升至 49.8(前 49.2),仍處「外需撐、內需弱」的階段。台灣 PMI 62.5(前 61.5),創 2021 年 8 月以來新高,反映 AI 、半導體需求持續熱絡。
8 月 MM 製造業週期指數 回升至 0.98(前 0.68),創下 2021 年 6 月以來新高,美、中、台「新訂單減客戶端存貨」分別落在 10.9 ( 前 16.0 )、 2.2 ( 前 -0.1 )、 17.5 ( 前 15.0 ) ,美、台供應鏈同步受惠 AI,表現也優於中國。整體而言,如同 9 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
美國 8 月製造業 PMI 為 54.6(前 55.6),維持在擴張區間。從細項觀察,在美伊衝突遲遲未解之下,供應商交貨進一步回升至 59.3(前 58.9),顯示交貨時間有所延長,同時原物料價格 71.1(前 71.1)也停滯在高檔。受訪者評論中,各產業也不約而同提到了能源、金屬等原材料價格的上漲,以及美伊戰爭形成的通膨壓力。
好消息是正面與負面評論的比例仍進一步改善至 1:1.4(上個月為 1:1.6)。細項中,需求也維持穩定,新訂單 53.7 與未完成訂單 51.8 、出口訂單 53.2 仍落在榮枯線以上,僱傭指數 51.2 同樣保持在擴張區間。
庫存部分,客戶端存貨 42.8(前 40.7)位在低檔,顯示在需求穩定之下,製造業廠商庫存控制得宜。
中國 8 月官方 製造業 PMI 為 49.8(前 49.2),優於市場預期的 49.6,但仍連續第二個月位於榮枯線以下;同步公佈的財新製造業 PMI 則上升至 51.5(前 50.9),位於擴張區間。惟官方與財新落差仍達 1.7,顯示在新舊動能轉換的格局下,內外需的分化狀況持續擴大。
細項 來看,新訂單重返擴張至 50.6(前 48.5)為主要拉升來源,新出口訂單 50.1(前 49.6)、生產 50.4(前 49.9)同步回升,顯示傳統淡季效應正在消退;成品庫存回落至 48.4(前 48.6),帶動 新訂單減成品庫存 由負轉正至 2.2(前 -0.1)。
值得留意的是價格轉向,主要原材料購進價格躍升至 56.6(前 53.2)、出廠價格重返擴張至 50.4(前 47.8),短線有助緩解 PPI 通縮壓力,但購進漲幅明顯大於出廠,中下游利潤擠壓尚待解決。整體而言,淡季消退與價格推動托底,在就業與內需未見改善前,中國製造業仍處於「外需撐、內需弱」的階段,後續財政與貨幣的接續力道將成為關鍵 。
台灣 8 月製造業 PMI 升至 62.5(前 61.5),創 2021 年 8 月以來新高,製造業景氣動能持續增強。新訂單與生產分別上升至 66.5(前 63.3)及 65.2(前 62.7),客戶存貨仍維持在 49.0(前 48.3)的榮枯線之下,帶動「新訂單減客戶存貨」擴大至 17.5(前 15.0),反映終端的強勁出貨繼續壓抑庫存,值得留意的是「供給端」的限制仍在,供應商交貨時間維持在 66.6(前 67.6)的高檔,部分關鍵零組件供應吃緊,導致交期拉長,使生產排程遞延。
產業結構方面,電子暨光學 PMI 65.2(前 65.5),仍是擴張最快的產業,受惠 AI 伺服器的需求支撐,並外溢到電力機械,PMI 上升至 61.1(前 59.2),顯示伺服器和半導體設備的需強勁需求。傳產部分仍分歧,化學生技醫療 PMI 升至 54.5(前 51.0)部分受惠於半導體特用化學品的強勁需求,基礎原物料也回升至 53.0(前 50.5),但食品紡織和交通工具回落至 52.4(前 58.8)和 50.6(前 59.5),整體傳統製造業的終端需求仍待復甦。
總結來說,8 月MM 製造業週期指數 回升至 0.98(前 0.68),創下 2021 年 6 月以來新高,美、中、台「新訂單減客戶端存貨」分別落在 10.9 ( 前 16.0 )、 2.2 ( 前 -0.1 )、 17.5 ( 前 15.0 ) ,美、台供應鏈同步受惠 AI,表現也優於中國。整體而言,如同 9 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
在 Jackson Hole 論壇後,市場波動加大,而我們通篇看過 Warsh 發言後,認為這次與先前最大的差別在於Warsh 首次次明確的表態「他自己」如何看待現在的就業與通膨,針對就業,當前處在充分就業的狀態,針對通膨,他則明確提出:當前通膨尚未有實質改善,並重申聯準會政策應將重心放在通膨上。
如同我們 最新月報 提及的第二個風險,進入 9 月,聯準會即便按兵不動,但壓力並未真正過去,其仍將透過發言、會議來表態當前通膨的壓力,讓利率提前反應、引發市場波動。
聯準會主席 Warsh 上週末於 Jackson Hole 發表演講,以下三大重點整理:
本次 Warsh 在 Jackson Hole 更明確的提及了他個人對經濟的看法,尤其花大篇幅分享通膨數據,並表態現階段的首要焦點應該放在物價上等言論。這符合我們在最新月報中提及 9 月第二個需留意的風險 -- 通膨壓力並未過去,聯準會仍將透過言論造成市場波動,後續我們建議觀察三個時間點:
1. Fed 會議之前:9/2 非農就業與 9/11 消費者物價指數。若兩者均高於預期,則 9 月升息的機率將再攀升。目前我們認為非農月增預估在 5 ~ 10 萬人仍屬溫和,而 9/11 的 核心 CPI 月增也落於 0.2% 安全區間。
2. Fed 會議當下: 9/17 聯準會利率決策,當前我們仍認為按兵不動的機率較高(當上述任一數字高於預期都可能使我們轉變看法),但當日更重要的重點在點陣圖,任一委員上調利率水準,今年都將轉成升息一碼,此現象發生機率高。
3. Fed 會議之後: 9/30 公佈的核心 PCE 物價,目前推估月增將再次攀升到 0.27%,使年增率攀升至 3.4% 。
無論如何,利率波動仍將是 9 月市場持續面對、也是我們密切關注的核心議題,這也是為何我們在 9 月月報 中特別提出三大短期風險。
不過,即使市場波動放大,我們仍強調它們的本質仍是短期的、可控的。若將時間拉長來看,當前就業結構依然穩定,通膨也尚未出現全面擴散與僵固化的跡象。更重要的是,我們持續追蹤的 r(利率)仍低於 g(經濟增速),意味整體經濟與企業基本面依然具備保護。也歡迎到 月報 中觀看我們對於短期與中長期配置看法。
至於長期的債務問題要怎麼解?財政部與聯準會要如何互相搭配?我們將在 9/2(三) 發佈更完整報告,把這些問題一次談清楚。
附註:此次 Warsh 偏鷹派的表態,我們認為還有另一層用意是再次強調聯準會的獨立性。上週財政部長 Bessent 將 10 至 30 年期公債的流動性回購上限翻倍,市場開始質疑貨幣政策是否會被迫配合政府的發債需求。 Warsh 的強硬發言,等同劃清界線,表明聯準會不會為財政部的融資壓力買單。
上週全球股市漲跌不一,輝達公佈亮眼財報後,Warsh 週五於 Jackson Hole 開場中發表偏鷹言論,美股三大指數表現震盪,費半在週四由輝達帶動上漲後,週五再度回落,上週小幅下跌 -2.31% 。歐亞股表現分歧,MSCI 新興亞洲與歐洲 Stoxx50 指數約收於平盤。其餘主要資產部分,油價變動不大,10 年期美債殖利率仍處於 4.7% 的高檔,美元指數則在週五明顯反彈,重新站回 99 關口,金價則同一時間面臨回跌,回落至 4,500 美元 / 盎司 。
本週重要大事:
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
台灣 7 月景氣分數維持 41 分(前 41 分),已連 8 個月呈現紅燈。細項中,海關出口值年變動率維持 46.3%(前 50.1%)的高成長,反映 AI 、高效能運算及雲端服務需求強勁,並帶動工業生產指數和製造業銷售量指數分別上升至 24.8%(前 19.6%), 18.9%(前 12.4%)。與此同時,機械電機設備進口也維持 76.4%(前 89.1%)的高成長,顯示半導體擴產的強勁投資動能。
內需方面,批發、零售及餐飲業營業額年變動率進一步升至 39.7%(前 38%)。其中,批發業受到 AI 、高效能運算與雲端服務需求快速攀升帶動,7 月營業額年增高達 56.4%(前 56.3%)。
台灣 7 月景氣燈號已連續 8 個月呈現紅燈,且整體經濟動能仍在增強,例如「工業生產指數」年變動率由 19.6% 加速至 24.8%,「製造業銷售量指數」由 12.4% 擴大至 18.9%,帶動機械電機設備投資,加上製造業營業氣候測驗點升至 101.09 點,創 2022 年 2 月以來的新高,反映企業信心持續增強。
內需方面,批發業繼續受惠 AI 伺服器、半導體及雲端相關需求,7 月營業額年增 56.4%(前 56.3%),其中機械器具批發業增速高達 103.4%(前 105.5%);同時,零售銷售年增率維持 7.68%(前 8.02%),汽機車零售業年增 12.6%(前 19.1%)、百貨公司年增 9.6%(前 8.9%)、資通訊及家電設備零售業年增 12.5%(前 6.4%),顯示車市回溫以及民間對於娛樂、耐久財等消費具韌性。相較之下,餐飲業增速放緩,但旅遊消費持續擴張,觀光旅館住用率較去年同期的 60.83% 回升至 63.91%,反映消費韌性。
整體而言,台灣景氣維持強勁擴張,AI 需求推升出口、工業生產、製造業銷售和設備投資,而民間消費亦維持韌性,我們繼維持今年台灣 GDP 將成長 12.4% 的預估。
更多台灣經濟基本面分析,可留意最新發布的 9 月投資月報。
南韓央行於 8/27 再度升息 1 碼至 3%,主因通膨預期將持續高於 2% 目標,加上出口強勁、內需復甦帶動經濟成長優於預期,並需防範房市與家庭負債等金融穩定風險,因此延續「預防性升息」立場。本次決策以 6 票贊成、 1 票主張維持 2.75% 通過。
南韓央行繼 7 月重啟升息後,再度於 8 月上調利率至 3%,主要考量以下三大因素:
國內經濟:以 出口 與投資為核心維持高成長,服務業就業溫和增加;受惠於 AI 帶動的 半導體 景氣強勁以及所得改善,民間消費動能 逐步擴大,因此將 2026 年與 2027 年 GDP 預測大幅上調至 3.3% 及 2.9%(原 5 月預測值分別為 2.6% 與 2.1%)。
物價:7 月 CPI 年增率略降至 2.8%(前 3.2%),但 核心 CPI 因個人服務與耐久財漲價上升至 2.6%(前 2.5%);受成本轉嫁與需求端壓力影響,物價將在相當長期間內高於 2% 的目標水準;2026 年與 2027 年 CPI 預測維持 2.7% 與 2.3%,核心 CPI 則均上修至 2.5%(原預測值分別為 2.4% 與 2.3%)。
金融市場:主要指首爾及首都圈住宅價格漲勢重新升溫,帶動購屋與住宅相關貸款需求增加,使原本已偏高的家庭槓桿進一步擴張。
以上因素帶動南韓央行快速進入升息循環,且根據利率點陣圖,相比三個月前委員對未來最適利率的預期顯著向鷹派上移,在全部 21 個落點中,高達 16 個點分布在 3.25% ~ 3.5%,點陣底線全面抬升至 3%,也就是說南韓央行未來半年仍會有 1 ~ 2 碼的升息空間。
關注回台灣,台灣 7 月 CPI 及核心 CPI 年增率為 2.54%(前 2.59%)和 2.38%(前 2.44%)維持在 2% 以上,美伊局勢未解加上服務通膨的黏性支撐,正帶動台灣通膨預期回升,台灣 CPI 預計到 2027Q1 都將維持在 2% 之上,也是為何我們在近期報告中,提及央行於下半年升息半碼的機率正在攀升。
更多關於南韓經濟和股市數據,可留意 南韓總經成績單
美國 7 月整體 PCE 物價月增率 0.16%(前月減 -0.09%)、年增率 3.70%(前 3.72%) ,核心 PCE 物價月增率 0.25%(前 0.15%)、年增率 3.34%(前 3.34%),雙雙符合市場預期,數據公佈後 FedWatch 顯示 9 月升息機率約 40%。
核心通膨細項中,耐久財反映二手車價的回升,月增 0.4%(前 0%)較明顯回溫,至於服務價格則受到金融服務與保險月增 1.2%(前 0.3%)的大幅跳升影響,不過該項目主要與金融市場的熱絡程度相關,9 月 BEA 也將針對此項目進行調整,預計漲幅將下修。
美國 7 月 整體 PCE 物價月增率 0.16%(前月減 -0.09%)、年增率 3.70%(前 3.72%) ,核心 PCE 物價月增率 0.25%(前 0.15%)、年增率 3.34%(前 3.34%),雙雙符合市場預期。
細項中,儘管在油價回升後對通膨帶來的拖累效果較前月明顯縮窄,不過還是讓非耐久財商品維持月減 -0.1%(前 -0.6%)。而能源、食品以外的核心部分,耐久財商品與 CPI 相同,反映二手車價的回升,月增 0.4%(前 0%),至於服務價格,最主要受到金融服務與保險月增 1.2%(前 0.3%)的大幅跳升影響,反映投資組合管理費用的大漲,不過該項目主要與金融市場的熱絡程度相關,並非反映實際供需狀況,且 9 月 BEA 也將針對此項目進行調整,屆時漲幅將出現下修。
綜合來看,本次報告符合預期,核心通膨也未出現失控跡象,數據公佈後 FedWatch 顯示市場預期 9 月升息機率約 40% 仍低於一半。我們維持聯準會年內將按兵不動的看法。
更多關於美國經濟基本面與央行貨幣政策走向,歡迎參考即將發佈的 9 月投資月報!
輝達於 2026 年 8 月 26 日發佈 2026Q2(截至 2026 年 7 月 26 日)財報及電話會議,以下爲 M平方整理的重點:
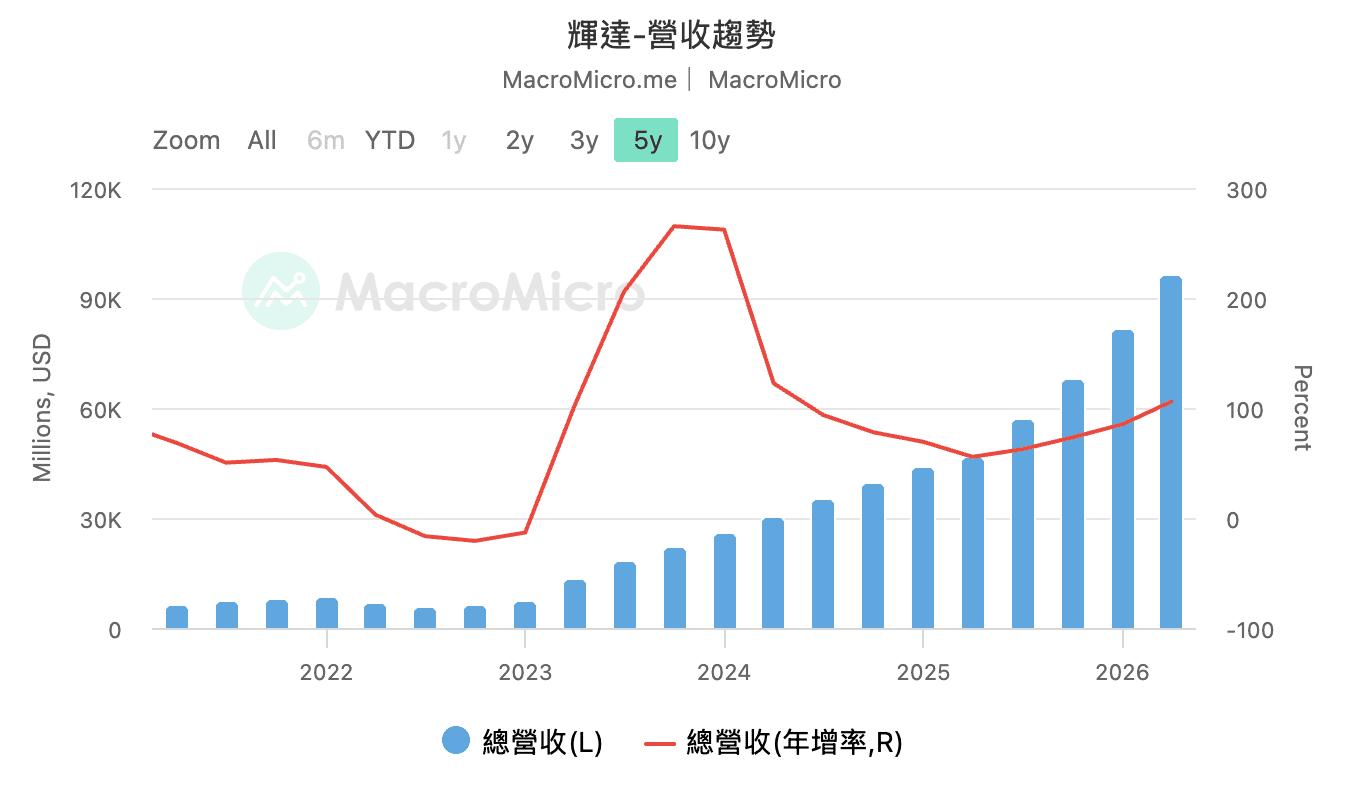
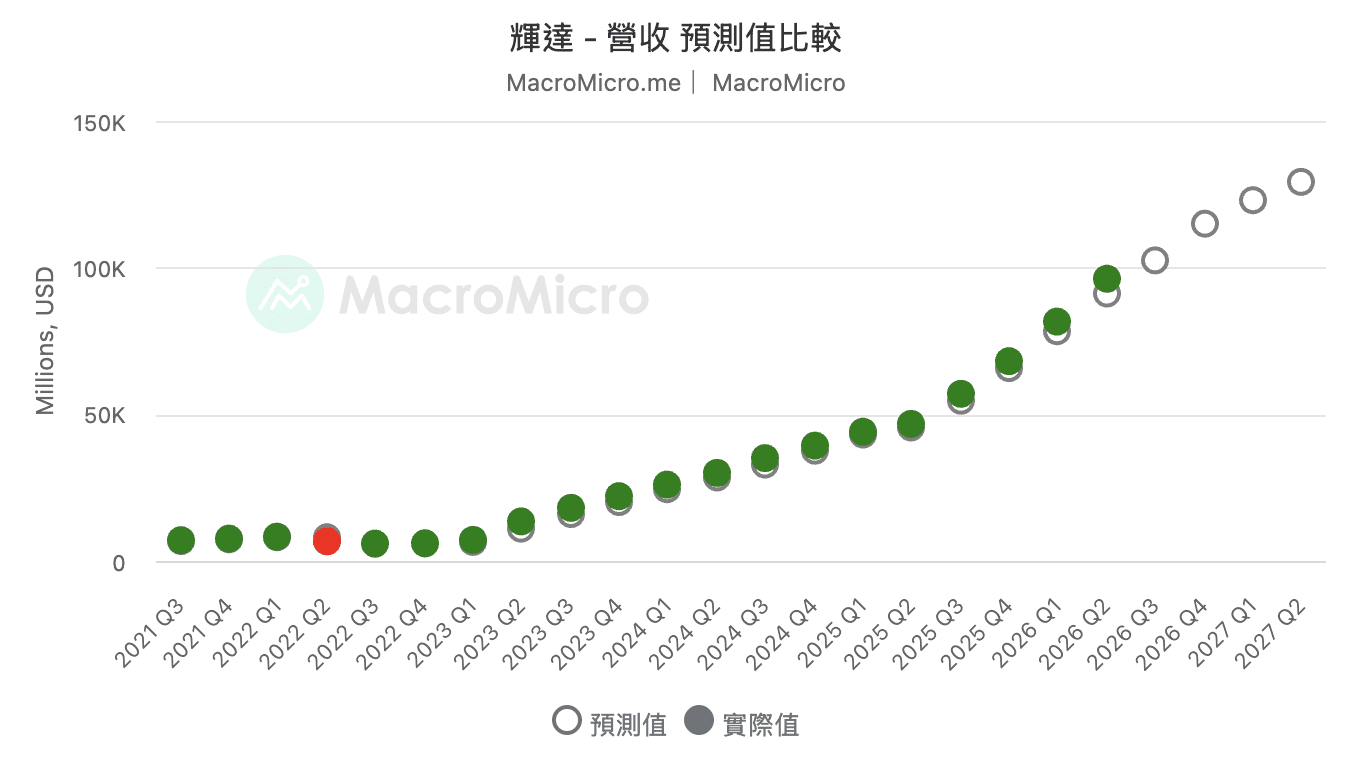
1. 營運成績單:Q2 營收達 962.2 億美元(前 816.2 億美元),年增率 106%(前 85.2%),優於市場預期的 921.6 億美元。毛利率達 75%(前 75%),Non-GAAP 稀釋 EPS 為 2.22 美元(前 1.87 美元),超出市場預期的 2.09 美元,主要受惠於全球 AI 需求爆發帶動的基建潮,同時來自於 Hyperscalers 、企業、 AI 實驗室、及主權 AI。
2. 各業務表現:
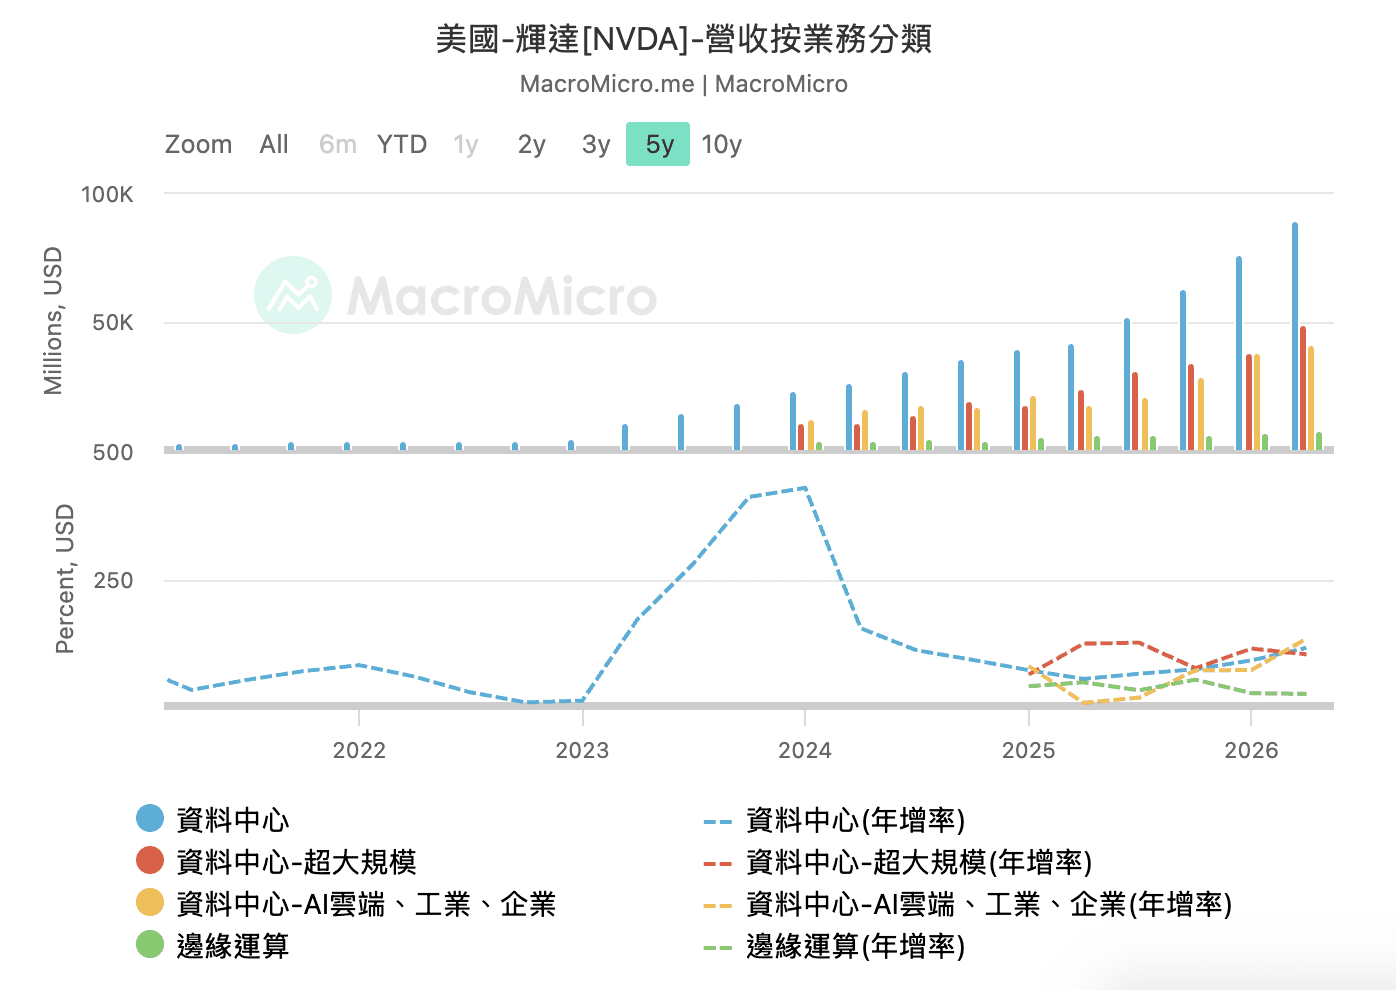
- 作為主要成長引擎的資料中心營收達 890 億美元,年增率 117%,季增率 18%,同步受惠於 Vera Rubin 架構正在進入量產,以及 Blackwell 架構的強勁需求:
a. Hyperscalers 營收為 487.1 億美元,季增 13% 、年增 103.95%; b. ACIE 營收為 403.13 億美元(含 Neocloud 、主權 AI 、工業、企業客戶),季增 25% 、年增 134.2%,其中主權 AI 營收季增 35%,年增 300% 以上; c. 網路業務(Networking)營收創下歷史新高,季增 18%,受惠於 Spectrum-X 乙太網路,年增 260% 以上;
- 邊緣運算部分,營收為 72 億美元,季增 13%,其中汽車垂直領域過去 12 個月在地端部署(on-prem)營收達 80 億美元,金融服務、製造、及醫療保健合計貢獻 70 億美元。
3. 未來財測指引:輝達預計 2027 財年 Q3 營收約為 1,080 億美元,±2%,遠超市場預期,預計持續由資料中心成長動能推動。 GAAP 及非 GAAP 毛利率預計為 74%,±50 個基點,由於記憶體市場面臨極端價格,Q4 毛利率預計在 71 ~ 72% 的區間落底,並在 2028 財年 Q1 開啟漲價,穩定毛利率於 72 ~ 73% 區間。長期指引方面,預估 2028 財年營收將大幅成長約 70%,目前的預估在產能受限(Supply-constrained)的前提下做出,儘管客戶需求翻倍成長,產能限制將至少持續至 2028 財年年底。
4. 營運健康狀況:本季度存貨增加至 320 億美元(前 257 億美元),存貨週轉天數上升至 107.22 天(前 103.8 天),主要反映即將進入量產的 Vera Rubin 備貨狀況,後續仍須留意存貨天數是否能如期下降; 輝達宣佈擴大與 Amazon 合作,將從本季開始至 2029 財年 Q2 部署 200 萬顆 GPU 與 Vera CPU,並全面導入輝達的物理 AI 軟體堆疊。
5. 資本支出:
- Hyperscalers:前五大雲端巨頭 2026 年 capex 預估近 8,000 億美元,2027 年預估達 1.3 兆美元,顯示 AI 需求的強勁;
- Portsmouth 園區託管:輝達與 SB Energy 合作,取得該園區 4.25 GW 的 AI 工廠產能,並由 OpenAI 獨家使用。
- AI 實驗室算力承諾:OpenAI 已承諾在 2030 年前大規模部署輝達的基礎設施,預計累積部署 12 GW 算力,另外一家不具名的 AI 實驗室將提供 2 GW 算力的「選擇性信用增強」。
6. 股利分派:本季度輝達向股東回饋 260 億美元,其中 200 億用於股票回購,60 億用於發放股利(每股 0.25 美元),年初至今已回饋 60% 的自由現金流,而下個季度將維持每股配發 0.25 美元股利。
7. 新科技趨勢:
- Vera Rubin:於 2026 年 8 月初逐步進入量產出貨,並已獲得所有主要超大型雲端商、 AI 雲端與系統 OEM 的採購訂單,預計將創下輝達歷史上最快的產品放量紀錄。相較於 GB300,Vera Rubin 每兆瓦吞吐量提升 30 倍,每 Token 成本降低 35 倍。
- Groq 3 LPX:與 Groq 合作的首款機櫃級 LPU 系統 Groq 3 LPX 已投入全面量產,並將於本季底開始大量出貨,新雲端 Nebius 將成為首位採用客戶。
- Vera CPU:已全面量產,可獨立出貨,比其他資料中心 CPU 在 spec 基準測試上快 1.8 倍,每瓦頻寬提升 5 倍。目前已開始出貨給 Oracle 、 SpaceX AI 等先導合作夥伴,本季起也將出貨給 AWS。
8. 中國市場與地緣政治風險:本季輝達依據美國政府許可,向中國客戶出貨的 H200 產品佔資料中心總營收不到 1% 。當前 H200 的出貨對公司毛利率具有稀釋效應。鑑於地緣政治的持續不確定性,未來的展望中不包含任何中國資料中心的算力營收。
9. 記憶體成本極端高漲:面臨記憶體市場的「極端價格狀況」,其上漲幅度超出原先預期,且預計明年會再進一步走高。這也是導致毛利率在接下來 Q3 、 Q4 暫時下滑的主因。但管理層強調,這反映了 AI 建置需求的極端火熱,正與三大記憶體供應商緊密合作以確保供貨。
結論: 整體而言,輝達在 Vera Rubin 與 Blackwell 平台的強力帶動下,Q2 營收與 EPS 雙雙優於預期,顯示整體 AI 需求仍在持續上升。雖然短期內受記憶體價格波動影響,使毛利率預計於 Q3 、 Q4 下滑至 71 ~ 73% 落底,但毛利率下滑依舊可控,為應對此情況輝達也同時在明年開始漲價。與此同時,輝達已與 Amazon 及 OpenAI 擴大合作,且各項業務皆呈現爆發性成長,即便短期存在成本壓力與供應瓶頸短暫影響,客戶需求仍然翻倍,公司也預估 2028 財年營收仍將大幅成長 70% 。
庫存方面,當前 Vera Rubin 即將進入量產,管理層預估 Vera Rubin 將於 Q3 貢獻資料中心約 20% 營收,但也導致輝達的總存貨明顯攀升,存貨週轉天數上升至 107.22 天。後續需觀察 Hyperscale 等客戶在 Q4 及明年大規模拉貨後,是否能帶動公司庫存回落。同時也應當觀察在亞洲 AI 供應鏈中,各大零組件當前因備貨庫存呈現被動式堆積狀況,是否隨著 Vera Rubin 的量產開始疏通,順利消耗庫存換回現金流。
更多輝達財報資訊,留意 美股財報資料庫
台灣與韓國同為以半導體為核心的出口導向經濟體,近年在 AI 浪潮與晶片需求的帶動下,出口動能強勁,貿易與經常帳順差屢創新高,按照傳統的基本面邏輯,如此龐大的順差,代表國家賺進大量的外匯,理應形成對本國貨幣的支撐,並推動匯率走升。
然而,現實卻完全相反,台幣在 2025 年短暫升值後,今年一度貶破 32 (美元 / 新台幣),韓圜更是一路走弱、貶破 1,550(美元 / 韓圜),創下近十七年新低匯率。不過,進入 8 月後,兩者表現似乎有所變化,韓圜與台幣均出現止穩反彈,市場終於要還兩者公道了嗎?還是貶值因素另有原因?
本篇文章將從資金流向的角度切入,拆解這場「基本面與匯率背離」的結構性成因,與後續可能走向。
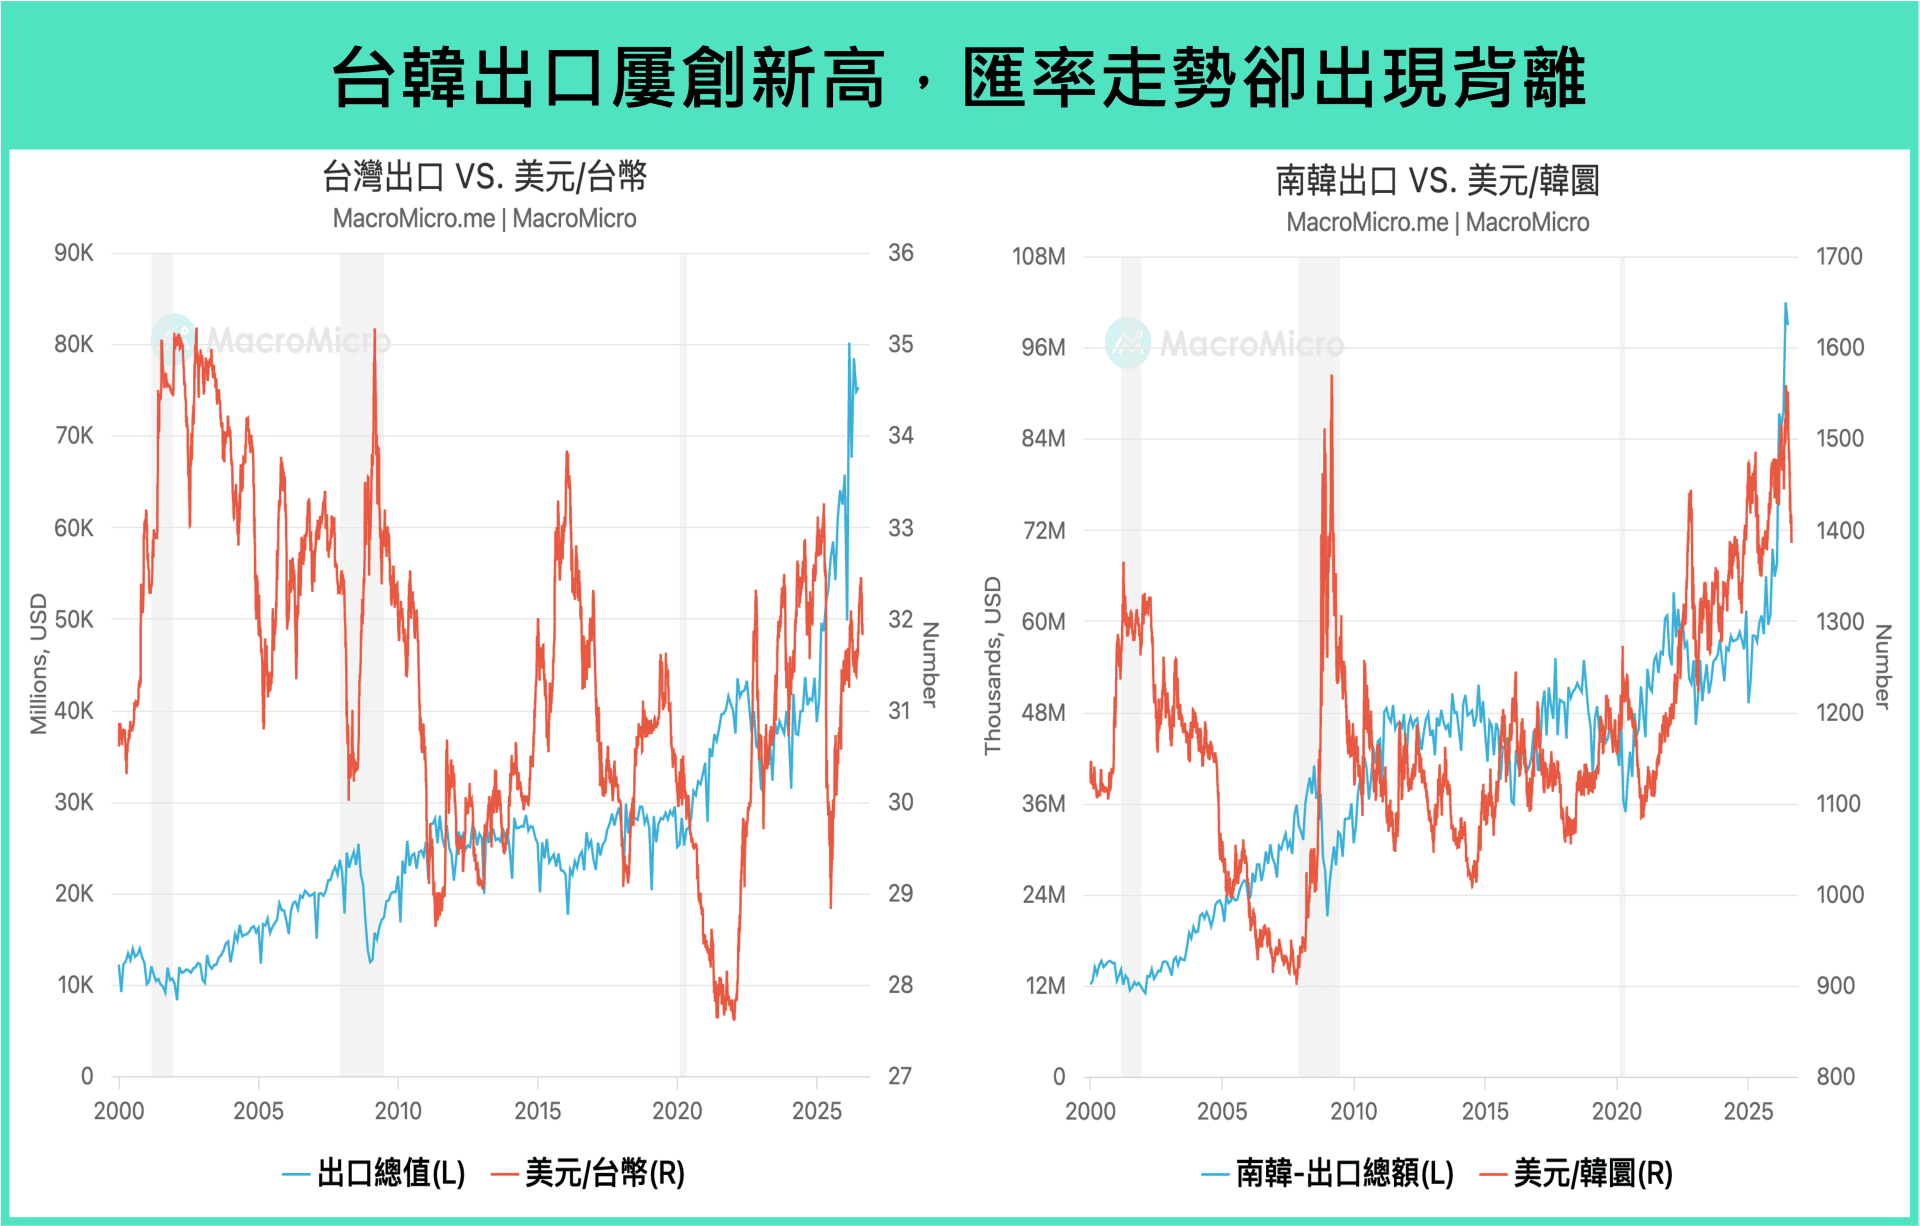
台韓匯率近年來背離基本面,主要因為兩大因素:1)企業大舉赴美投資,使出口收入的結匯需求下降;2)國內實質利率偏低,促使本土資金轉向配置海外資產。
台韓匯率於 8 月止穩反彈,展望未來半年,我們看到三大止貶條件正逐漸被滿足。
上週全球股市多數回檔,荷姆茲海峽通行持續受限,推升油價維持高檔;同時,美債殖利率攀升,迫使美國財政部宣布擴大債券回購規模。美股方面,S&P 500 小幅下跌 -1.43%,科技板塊表現偏弱,隨輝達財報公佈在即,半導體市場情緒降溫,費半指數下跌 -5.45%,並同步拖累亞股普遍震盪走低。債市方面,10 年期美債殖利率本週一度衝高至 4.75% 後轉為持平;然而,市場對美國財政與債務可持續性的擔憂升溫,壓抑美元指數表現,加上升息預期有所降溫,共同推升金價持續反彈,並收復 5 月以來的全部跌幅。
本週重要大事:
美國 PCE:本週三(8/26)將公佈美國 PCE 物價。克里夫蘭聯儲預估美國 7 月 PCE 物價年增率 3.65%(前 3.67%),核心 PCE 物價年增率 3.29%(前 3.29%),核心 PCE 物價月增率則為 0.25%(前 0.14%)。
輝達財報:本週美東時間週三(8/26)將公佈輝達 Q2 財報。市場預期 Nvidia 營收 911.82 億美元,年增率 95.07%(前 85.23%);EPS 2.07 美元(前 1.87 美元)。密切關注存貨周轉天數是否持續回落。
台灣景氣對策信號:本週四(8/27)將公佈台灣 7 月景氣對策信號(前 41 分)。預期在 AI 需求持續強勁之下,本次將維持紅燈。
Jackson Hole:本週四到六(8/27-29)將在 Jackson Hole 舉辦全球央行年會。市場密切關注美國聯準會主席 Kevin Warsh 發表談話內容,是否將透露其對通膨、就業、貨幣政策未來走向的看法。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
- 台灣 7 月 外銷訂單金額 達 979.4 億美元,年增率 61.9%(前 59.4%),遠高於預期的 935 ~ 955 億美元,細項 中電子產品和資通訊的訂單年增率分別達 71.7%(前 79.9%)和 89.5%(前 81.9%), AI 資本支出繼續挹注到台灣外銷訂單,而機械訂單年增率同樣加速至 31.3%(前 17.6%),同樣受惠 AI 帶動的投資動能。
觀察 國家,美國仍是主要訂單來源,訂單金額達 407.9 億美元,比重 高達 41.2%(前 40.2%),年增率達 88.9%(前 83.6%),其他經濟體的訂單需求同樣維持樂觀,包括東協年增 61.1%(前 52.3%),中國年增 47.2%(前 37.2%),日本年增 37.1%(前 37.9%),歐洲年增 33.1%(前 53.9%)。
台灣 7 月的 外銷訂單 延續亮眼表現,主要歸功於 AI 、高效能運算及雲端服務等市場需求的快速攀升,帶動晶片通路、記憶體、 IC 製造與伺服器等相關供應鏈訂單持續暢旺。此外,AI 和新科技也帶動半導體產業的積極擴產熱潮,帶動半導體設備、自動化設備需求高增,促使機械產品接單拉高,金額回升至 2022 年高點。
傳產部分仍呈現不同的復甦態勢:
整體而言,台灣外銷訂單在 AI 等科技產品和部分傳產復甦下維持在高檔,但整體「電子強、傳產弱」的格局沒有太大變化,傳產復甦多受惠於AI 外溢需求,但傳統製造業終端需求仍不佳,尤其中國 7 月月中數據全面低於預期,反映內需和投資動能進一步放緩。
關鍵仍在 AI 需求,當各大 CSP 廠和各國對 AI 基礎建設的需求依舊時,將繼續支撐台灣外銷訂單高速成長。
聯準會內部分歧進一步擴大。 7 月 FOMC 會議紀要顯示,儘管多數官員認為關稅與先前能源價格上漲的影響將逐步減弱,通膨可望在今年剩餘時間回落,但中東衝突升溫、核心服務通膨仍具黏性,以及 AI 對通膨與就業的影響仍存在不同看法,使政策討論呈現更為多元的局面。
財政部擴大長天期美債回購,為市場流動性提供支撐。 美國財政部宣布,9 月初起將長天期美債單次回購操作上限由 20 億美元提高至 40 億美元,持續至 11 月初。此舉有助於改善長天期美債流動性、穩定市場信心,消息公佈後 10 年期與 30 年期美債殖利率同步走低。
台灣時間 8/20 凌晨 2:00 公佈了 7 月 FOMC 會議紀要,我們整理官員發言重點如下:
紀要顯示聯準會的共識程度持續下降,相較於過去較常出現、代表較多人意見的 most 、 many,如今更多出現 some 、 several 等指涉較少數成員的量詞,顯示聯準會內部內部的意見與政策看法正變得更加多元。我們認為這也是 Warsh 在會後記者會避免正面回答記者提問的原因,內部意見分歧加劇的情況下,若過早給出明確立場反而將被綁住手腳,此時刻意模糊反而是聰明的作法。
儘管如此,模糊表態仍將帶來更高的不確定性,近期美債殖利率也居高不下、甚至再度創下近期新高。對此,美國財政部於稍早宣布擴大長天期美國公債(10 年期至 20 年期和 20 年至 30 年期債券)的回購操作規模,從原先最高 20 億美元的單次操作規模翻倍至 40 億,該變動自 9 月初生效並持續至 11 月初,未來關於回購的進一步消息將在下次季度融資計畫中公告(表定為 11/4)。
財政部此舉無疑是想藉由為美債流動性提供更強的支持來增強市場信心,10 年期與 30 年期美債殖利率也在消息公佈後出現下滑。不過如今殖利率的上升反映多重因素,包含地緣衝突的不確定性與 AI 融資需求的大增,因此後續市場能否真正恢復對美債的信心,也仰賴美伊衝突需盡快落幕,以及算力證券化後撬動更多資金供給進駐。針對算力證券化的更多討論,歡迎參考最新發布快報!
註:回購操作由美國財政部提供機構一個管道,將手中持有流動性較低的債券(市場拋售需要大幅折價)賣回給美國財政部,藉此改善債券流動性。
上週,輝達攜手華爾街巨頭啟動規模達 5,000 億美元的融資計畫;同一時間,芝商所(CME)推出首批算力期貨,象徵 AI 算力正從實體基礎建設進一步走向金融化,「算力證券化時代」正式揭幕。
然而,當槓桿融資、資產證券化與衍生性工具快速滲入 AI 供應鏈,市場也開始擔憂:在參與者高度重疊、交易關係彼此交織,甚至存在循環認列營收疑慮的情況下,一旦算力需求降溫或資產價格反轉,是否可能觸發連鎖去槓桿,重演 2008 年次貸危機的老路?表面上,兩者確實都存在槓桿堆疊與金融工程快速擴張的影子;但深入拆解後,AI 基建與當年的次貸體系之間,其實存在四項結構性差異。本報告將帶您逐一解析。


南韓是全球經濟發展中特別的案例之一,從戰後以農業為主的經濟體,一路發展至今日以半導體、汽車與造船為核心的製造大國。尤其在半導體領域,三星與 SK 海力士長期主導全球記憶體市場;近年隨著 AI 浪潮興起,資料中心加速擴張、 HBM 需求爆發,更進一步強化南韓在 AI 基礎設施供應鏈中的核心地位,也帶動南韓股市強勢上漲,今年最高漲幅一度高達 120% 。
然而,股市大漲的背後,也反映南韓投資人對高槓桿交易的強勁偏好。經過近期市場修正後,南韓股市的槓桿調整是否已告一段落?南韓經濟基本面又該如何追蹤?
本月我們將上線全新的「南韓總經成績單」,並透過本篇報告,深入探討南韓經濟的結構性問題,以及最值得持續追蹤的關鍵指標。


中國 7 月規模以上工業增加值 年增 4.5%(前 5.3%),低於市場預期的 5.0%,仍舊由高新技術相關產業驅動,高技術製造業年增 16.9%(前 14.1%),AI 供應鏈需求帶動積體電路、工業機器人、鐵路船舶航空航天設備分別成長 20.7% 、 30.2% 、 13.6%;惟內需相關的智慧型手機、個人電腦設備產量分別年減 -22.9% 、 -23.0%,跌幅同步擴大。
1-7 月固定資產投資 年減 -6.7%(前 -5.7%)、房地產開發投資年減 -19.2%(前 -18.9%),雙雙低於預期的 -6.2% 、 -18.9% 。觀察主要產業:基建、製造業與房地產三大領域無一改善,而就算扣除房地產後固投仍年減 -3.7%,製造業衰退幅度進一步擴大。
7 月社會零售 年增 0.6%(前 1.0%),大幅低於預期的 1.5%,扣除汽車後 2.5%(前 3.0%)。細項顯示回升集中於國補直接投放的品項,通訊器材年增 20.4%(前 16.5%)、家用電器 -1.9%(前 -8.7%)跌幅顯著收窄;其餘品類則普遍走弱,汽車 -17.0%(前 -16.1%)、建築及裝潢 -14.2%(前 -10.5%)、金銀珠寶 -10.1%(前 -3.4%),連服裝鞋帽亦由 3.9% 轉為 -1.0%,反映扣除補貼後居民自主消費意願仍在下滑。
中國 7 月月中數據全面低於市場預期,但科技與內需的差距被拉到更極端的位置,以下將分成製造業、投資和消費三個面向進行討論:
首先,工業增加值的放緩與製造業 PMI 跌破榮枯線至 49.2% 方向一致,41 個大類行業中僅 25 個實現正成長,成長廣度明顯收窄。然而細項顯示分化的另一端仍在加速,高技術製造業年增 16.9%(前 14.1%)、計算機通信電子設備製造年增 19.1%(前 15.7%),AI 供應鏈需求帶動積體電路、工業機器人產量分別成長 20.7%(前 18.8%)、 30.2%(前 28.1%)。拖累則集中於反內捲相關產業,太陽能電池年減 -9.4%(前 -8.4%)、乙烯由年增 5.5% 放緩至 0.1% 、水泥年減 -11.6%(前 -5.6%)、鋼材由持平轉為年減 -4.1%,顯示過剩產能出清已從價格層面走到產量層面。
固定資產投資不如去年同月。過去我們判斷固投走弱主因是房地產拖累,但本月扣除房地產後固投仍年減 -3.7%,且國有控股投資年增降至 -3.3%(前 -2.3%),僅兩新與科技相關項目維持支撐,設備工器具購置年增 9.0%(前 8.1%)、計算機通信設備製造投資 7.8%(前 6.5%),反應中國上半年發債進度大幅落後,關注 7 月底政治局定調下半年加速財政支出,是否有望改善投資力道。
消費方面,社會零售年增幾乎停滯,中國消費動能依舊依靠補貼政策,通訊器材年增 20.4%(前 16.5%)、家用電器 -1.9%(前 -8.7%)為以舊換新資金集中投放之處,其餘則普遍轉弱,汽車 -17.0%(前 -16.1%)、建築及裝潢 -14.2%(前 -10.5%),連原本雙位數成長的化妝品亦由 12.6% 放緩至 6.8%,顯示扣除補貼品類後居民自主消費意願仍在下滑。
整體來看,中國新舊動能切換的空窗期,長期結構調整依舊使得整體經濟面臨短期陣痛:反內卷已進入實質減產階段,短期對工業增加值的壓抑將加深,投資收縮則已擴散至房地產以外產業。
2026Q2 各大基金展現出降溫科技與 AI 龍頭股、轉向能源電力及防禦性資產的共同動向,同時多檔基金開始佈局大盤賣權或結構性避險部位,顯示機構對美股高估值仍保持高度警戒。
橋水大幅賣出科技與通訊類股,轉買能源電力 ETF 與個股;波克夏持續加碼 Alphabet,新建倉航空股;索羅斯加碼公用事業類股,同時大幅買入 SPY 賣權避險;阿帕盧薩加碼半導體與工業股,出清記憶體及中國概念股;方舟資本新建倉太空與核能題材,減碼軟體及晶片股。
本季橋水大幅調節 AI 相關曝險,資金轉向防禦性資產,主要加碼 State Street SPDR S&P 500 ETF(SPY)、 iShares Core S&P 500 ETF 等大盤型 ETF,並新建倉能源與公用事業類股,包括殼牌(SHEL)與太平洋電力瓦斯(PG&E)。賣出方面,大舉減碼通訊及科技類股,其中 Amazon 減持約 236 萬股、 Nvidia 減持約 82 萬股、 Alphabet A 股減持約 67 萬股。

波克夏本季持續加碼 Alphabet,A 股增持約 2,454 萬股、 C 股增持約 2,360 萬股,A 股躍升為第 4 大持股;同時增加航空及房地產類股佈局,其中達美航空持股較前一季成長 43.99% 。賣出方面,減持美國銀行約 3,023 萬股、第一資本金融約 415 萬股,並出清克羅格、星座品牌等非循環性消費類股。

本季索羅斯大幅增持公用事業及能源基礎建設類股,新建倉美國電力(AEP)約 76.8 萬股,並增持安特吉(Entergy)約 83.7 萬股,同時新建倉通訊廠商 Yandex 及 Nvidia 賣權。賣出方面,大幅減碼 State Street SPDR S&P 500 ETF(SPY)賣權,並減持上季第一大持股 Amazon 約 76.3 萬股,但 Amazon 目前仍為其第一大持股,佔比約 3.46% 。

本季阿帕盧薩主要增持科技與工業類股,新建倉蘋果賣權、 CoreWeave 約 107.8 萬股、波音約 80 萬股及美國航空約 750 萬股,並增持第三大部位台積電約 32.25 萬股;賣出的部分主要來自記憶體族群,美光大幅減碼約 69 萬股,並清倉上一季才新建倉的 SanDisk,同時減持阿里巴巴並清倉拼多多,降低中國市場曝險。

本季方舟投資新建倉 SpaceX 約 447 萬股,一躍成為第三大部位,同時建倉晶片設計公司 Cerebras Systems 與核能公司 X-Energy,顯示 ARK 對下一代技術的重點關注,涵蓋航太物流、先進運算及核能解決方案。賣出部分主要來自 Roku 與 AMD,分別減碼約 322 萬股與 129 萬股,此次調整使 ARK 得以集中資金於創新驅動的成長標的,同時維持對多個受惠於技術融合產業的曝險。

總結來說,2026Q2 各大機構操作方向轉趨分歧,操作邏輯已不如上季一致。橋水與索羅斯同步轉向能源電力等防禦資產,記憶體與中國概念股則成為本季主要的減碼對象。避險工具的使用也出現分歧,部分機構由大盤賣權轉為個股賣權。儘管機構對 AI 長期趨勢的信心並未消退,但在科技股評價已處於高位下,資金配置更趨分散,防禦與避險心態也同步在增加。
完整數據詳見 13F 機構持倉。
上週全球股市多數回升,儘管荷姆茲海峽出現僵局,但美國通膨數據如期放緩,聯準會年內不升息預期大幅攀升,S&P 500 、那斯達克、費半均上漲,而亞股則迎來強勁反彈,南韓 KOSPI 上漲 11.49% 重回牛市,台灣加權及日經指數皆漲 4% 左右,唯歐陸股市漲幅收斂;其餘主要資產方面,美元指數震盪、 WTI 油價站回 80 美元 / 桶,金、銅、農產品等價格也呈現反彈,10 年期美債利率則因長天期公債拍賣利率創高、以及紐約聯儲暫停準備金購債而有所攀升,位於 4.7% 高位盤整。
本週重要大事:
中國月中數據:本週一(8/17)將公佈中國 7 月消費、生產和投資數據。市場預期內需消費小幅回升,社會消費品零售年增率 1.5%(前 1.0%);工業增加值年增率 4.9%(前 5.3%),持續由高技術製造業支撐;投資前景信心未顯著好轉之下,與其固定資產投資累計年增率 -6.2%(前 -5.7%)。
日本 GDP:本週一(8/17)將公佈日本 Q2 GDP。在油價衝高推動通膨回升之下,消費動能維持弱勢,市場預期 Q2 GDP 年增率為 0.4%(前 0.4%)。
聯準會會議紀要:本週四(8/20)將公佈美國聯準會 7 月會議紀要。 7 月 FOMC 會議維持利率不變,同時聲明稿與前次幾乎不變,且逐漸淡化聯準會的前瞻指引,本次會議紀要除了關注官員對於通膨以及升息的看法外,也可同步留意紀要長度是否進一步縮減。
台灣外銷訂單:本週四(8/20)將公佈台灣 7 月外銷訂單。在 AI 需求持續擴散下,預估 7 月外銷訂單金額落在 935 ~ 955 億美元(前 952 億),年增 54.5% ~ 57.8%(前 59.4%)。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
美國 7 月 CPI 季調年增 3.3%(前 3.46%),核心 CPI 季調年增 2.47%(前 2.57%),雙雙符合預期。數據公佈後,FedWatch 顯示市場預期 9 月升息機率維持在五成以下。
觀察核心通膨細項,本次因二手車價格的回升,核心商品從先前的月減區間翻正回月增 0.2%,所幸其餘商品並未見到明顯漲幅,且權重更高的房租與房租以外服務月增率 0.14% 、 0.19% 均維持在低檔,支持通膨重回放緩趨勢。
美國 7 月 CPI 季調年增 3.30%(前 3.46%),月增 0.07%(前 -0.42%),同時核心 CPI 季調年增 2.47%(前 2.57%),月增 0.22%(前 -0.02%),雙雙符合市場預期。數據公佈後,美國三大指數夜盤走升,FedWatch 顯示市場預期 9 月升息機率維持在五成以下。本次我們以兩大重點解析:
儘管美伊停火協議於 7 月破裂、油價也因此反彈回升,不過汽油、燃油價格平均而言仍較上月下降,能源月減 -1.5%(前 -5.7%),使整體 CPI 年增率進一步放緩至 3.3% 。
核心通膨部分,本次因二手車價格的回升,核心商品從先前的月減區間翻正回月增 0.2%,至於家居、休閒用品價格則並未見到明顯上漲,並且權重更高的房租與房租以外服務月增率 0.14% 、 0.19%(前 0.12% 、 -0.18%)均維持在低檔,也帶動核心 CPI 年增率降至 2.47% 的年初低點。
本次 CPI 的符合預期,疊加先前非農就業的意外衰退,讓市場的升息預期出現顯著降溫,我們也維持 9 月聯準會將按兵不動的看法不變。後續重點關注月底將公佈的 7 月 PCE,尤其是核心 PCE 月增率仍否落在 0.2% 門檻附近,確保通膨走回放緩軌道。
根據 Factset 統計,截至 8/7(五),S&P 500 成分股已有 88% 公佈 Q2 財報,其中 86% 的公司 EPS 優於預期,分別高於五年平均 78% 與十年平均 76%,而超預期幅度更是高達 29.2%,繼 Q1 已經創紀錄以來,Q2 持續創下自 2008 年追蹤該指標以來的歷史新高。在亮眼的整體成績背後,各板塊具體表現如何?本次超預期表現得究竟又是哪些族群?後續配置又應該如何因應?本篇文章帶你一次解析。
本文重點:
美股財報概覽:本次營收、獲利年增率分別高達 15.0% 與 50.4%,雙雙創下自 2021 年以來的最高成長,從 11 大產業板塊來看,除了醫療保健以外的 10 個板塊都實現獲利正成長,其中高達 8 個板塊實現雙位數成長,並且獲利上修更均勻地分散在各大板塊,顯示獲利動能正在向更多產業擴散。
佈局策略:目前仍處於景氣擴張階段,特徵便是獲利將由少數領先企業逐步擴散至全產業,市場資金也會更頻繁的在不同板塊之間輪動,我們也分享近期在 AI 上、中、下游見到的主線敘事轉變,以及各板塊之間的配置因應。
完整分析詳見:【行情快報】美股財報:軟體回歸、漲價敘事結束?一文看懂資金輪動

上週美伊再度針對荷姆茲海峽啟動臨時協議談判,風險情緒回溫,疊加週五非農數據低於預期降低聯準會升息機率,十年期美債殖利率、美元指數、油價均同步下跌,金價大漲超過 7%,全球股市也明顯反彈回升。 美股三大股指上漲 3% ~ 5% 不等,其中 S&P 500 創下歷史新高,費半指數則大幅反彈 9.2%,完全收復前週跌幅,帶動台股重新站回 44,000 點,其餘歐亞股市也同步回穩,唯獨南韓股市仍震盪下跌 -5.1%,顯示漲價敘事的消退與去槓桿壓力仍在。
本週重要大事:
美國 CPI:本週三(8/12)將公佈美國 7 月 CPI。克里夫蘭聯儲預估,美國 7 月 CPI 年增率將持續回落至 3.42%(前 3.46%),核心 CPI 年增率降至 2.52%(前 2.57%),月增率則為 0.21%(前 -0.02%)。
IEA 、 OPEC 、 EIA 等能源月報:本週三(8/12)將公佈三大能源機構月報,7 月美伊衝突重新升溫,布蘭特原油期貨價格回升到每桶 80 ~ 90 美元,所幸近期和談消息再次傳出,關注三大能源機構對於供需端以及庫存變化的看法。
美國零售銷售:本週五(8/14)將公佈美國 7 月零售銷售,市場預期 7 月月增率維持在 0.2%(前 0.22%),相當於年增率 5.82%(前 6.72%),保持韌性。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
美國 7 月官方非農就業意外月減 -2.3 萬人(前 2 萬人),主要受政府部門拖累;失業率降至 4.1%(前 4.2%),則是反映勞動力的流失。
本次數據雖意外疲弱,不過私部門非農月增 3 萬仍與前月持平,並且在供給同樣轉弱的狀況下,勞動市場平衡的狀況並未被打破。
數據公佈後,非農的走弱疊加先前 6 月核心通膨的顯著降溫,FedWatch 定價 9 月升息機率降至五成以下,10 年期公債殖利率與美元指數急跌,股市正向反應。
美國 7 月官方非農就業月減 -2.3 萬人(前 2 萬人),低於市場預期的月增 8 萬人,失業率 4.1%(前 4.2%)則優於市場預期的 4.2% 。數據公佈後,10 年期公債殖利率與美元指數急跌,美股三大股指期貨急拉,FedWatch 定價 9 月升息機率降至五成以下。本次報告我們以兩大重點解讀如下:
7 月非農不僅意外落入月減,前兩個月數值也共計遭下修 -10.3 萬,導致近 3 個月平均月增降至 2 萬。觀察細項,政府就業月減 -5.3 萬(前 -1 萬)為最主要拖累部門,此外休閒娛樂(-4 萬)與零售銷售(-1.9 萬)就業人數也出現下滑,則是反映世界盃過後的就業動能放緩。
與此同時,失業率下滑至 4.1%,看似與非農互相矛盾,但從人口結構來看,更多是反映勞動力的流失,勞參率降至 61.4%(前 61.5%),為 2021 年 2 月以來新低,而就業人口實際上也較前月減少 -8.7 萬,簡單來說,本次失業率下降並非來自於勞動市場的改善。
本次數據雖意外疲弱,不過排除政府部門的顯著拖累,私部門月增 3 萬仍與前月持平,並且近 3 個月月增 2 萬也落在我們先前提過的損益平衡區間,在供給同樣轉弱的狀況下,我們認為成長速度仍與勞動供給相匹配,加上裁員比率維持在低檔,勞動市場平衡的狀況並未被打破,除非未來連續數月非農都陷入月減,屆時看法才會出現轉變。
回到現在,非農的走弱疊加 6 月核心通膨的顯著降溫,反而讓市場升息預期有所降溫,提振三大美國股指期貨在數據公佈後急拉。往後看,我們仍認為聯準會具備觀望空間,不需急於升息,我們也將持續追蹤通膨表現聯準會動向,歡迎關注 M平方相關短評及報告!
近期市場波動劇烈,同時美國各大巨頭相繼公佈 財報,市場的目光再度回到資本支出、自由現金流、及 AI 落地變現的速度。因此,我們重新梳理了全球 AI 供應鏈,回溯至供應鏈中解析各分層的現況、瓶頸、及壓力出現在什麼地方,進而分辨下半年最需要留意的三大風險。

首先,AI 供應鏈圖中,我們以顏色進行區分,越紅表示供需越緊,反之越綠則供需越鬆,由此來分辨各產業間的供需狀況,並將整個 AI 供應鏈區分成上、中、下游進行拆解:
上游-晶片與基礎建設:將上游拆解成「晶片層」與「基礎建設層」來分類,晶片層中包括了各種半導體相關領域如記憶體、 AI 晶片、先進封裝等,多數均為當前供應鏈中供給較為緊張的產業;而基礎建設層則是包括各大電子零組件與代工組裝等多個產業,同時也是 AI 浪潮下最顯著受惠的主角們。
中游-雲端供應商:我們將 CSP 與 Neocloud 歸類在此供應鏈的中游,在伺服器組裝完成後由雲端業者部署,開始產生算力。而資料中心的瓶頸除了缺地、缺電以外,也逐漸蔓延至資金借貸的問題,因此也將本層標示為紅色。
下游-應用場景:我們將下游區分成「 AI 」與「非 AI 」,用於觀察其需求強度,生成與代理式 AI 仍是當前最直接的應用,其餘包含邊緣 AI 、物理 AI 則仍處於開發階段,消費性電子、及車用電子則因低迷位於供需寬鬆的階段。
AI 的問世正重新定義著價值鏈,如同我們在 8 月月報 中提到的,硬體公司的「現金流」大幅增加,顯示獲利持續由下游往上游移動,而供應鏈則由上游向下傳導並製造「算力」給應用層使用。本文將就此 AI 供應鏈的上、中、下游,分別分析各自的現況與需多加留意的風險為何。
台灣 7 月出口金額達 753 億美元,年增 32.9%(前 40.3%),低於財政部預估的 760 - 788 億美元,其中資通訊金額下滑至 313 億美元,年增 29.5%(前 72.3%),但值得留意的是電子零組件金額反創歷史新高 277.3 億美元、年增 50.5%(前 32.8%),顯示出口低於預期並非需求疑慮,而是長短料問題導致的出貨不順。
台灣出口連兩月低於財政部預估,我們認為是 AI 供應鏈短期遇上長短料問題和零組件交期延長所導致的產能錯配,導致訂單無法轉化為出口,若觀察 6 月外銷訂單金額 達到了 952 億美元,年增率高達 59.4%(前 47.2%),遠高於預期的 895 ~ 915 億美元,顯示訂單並未縮減。
觀察現階段 AI 供應鏈,在 7 月製造業 PMI 節錄中提到了許多零組件的狀況,例如主 / 被動元件及 PCB 上游原材料的供應和產能配置逐漸失衡、部分資通訊業者調整報價並轉嫁成本後,導致客戶下單變保守。換而言之,目前更值得注意的是「有訂單、但不一定有足夠零件可以準時出貨」的狀況,即使是消費性電子大廠的蘋果也難逃因為記憶體短缺,導致新機生產時程卡關的疑慮。
另外,從出口細項也能觀察到一些狀況,例如電子零組件創歷史新高,但資通與視聽產品的成長反而出現停滯,這意味著晶片可以先出貨,但目前因為零組件出現廣泛性缺貨,導致在組裝整台 AI 伺服器時卡關。因此,雖出口連兩個月低於預期,但從多項數據交叉驗證下,AI 需求並未放緩,反而是因為強勁的需求導致了短期出口的不如預期,而這也呼應在近期 AI 文章 中我們看到的「Vera Rubin 架構修改,導致供應鏈預先備貨」的狀況,因此下半年 Vera Rubin 的順利出貨也將是台灣出口能否維持強勁動能的關鍵之一。
進入 2026 下半年,在美伊衝突衝擊之下,全球央行普遍面臨通膨壓力,部分央行更已於上半年率先升息。這是否將對全球市場造成壓力?繼去年底盤點全球央行政策進程後,本次 M平方再度統整成熟與新興市場共 12 大央行的政策路徑,帶你掌握各國央行的政策步調與下一步方向!

完整分析,詳見【行情快報】 2026 全球各大央行貨幣政策進程
美國 7 月製造業 PMI 55.6 持續擴張,新訂單與存貨差值擴大至 16.0 ( 前 13.7 )。中國 PMI 回落至 49.2,受到傳統製造業進入淡季、新舊動能分化影響。台灣 PMI 61.5(前 60.7),創 2021 年 9 月以來新高,反映 AI 、半導體需求持續熱絡,未來六個月展望上升至 64.5(前 64.2)。
7 月MM 製造業週期指數 回升至 0.88 (前 0.52),創下 2021 年 7 月以來新高,美、中、台「新訂單減客戶端存貨」分別落在 16.0 ( 前 13.7 )、 -0.1 ( 前 3.5 )、 15.0 ( 前 11.0 ) ,美、台供應鏈同步受惠 AI,表現也優於中國。整體而言,如同 8 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
美國 7 月製造業 PMI 為 55.6(前 53.3),高於市場預期的 54.0,保持在擴張區間。從細項來看,雖然在美伊衝突反覆之下,供應商交貨略升至 58.9(前 57.4),好消息是 原物料價格 71.1(前 73.0)出現進一步下降。
需求部分,新訂單(56.7)與未完成訂單(55.0)、出口訂單(53)均較上月走強,並處於擴張區間,值得注意的是 僱傭指數 52.8(前 49.7)睽違 6 個月終於再次回到榮枯線以上,並且 60% 的受訪者表示其公司正在招聘,與勞動市場穩定的狀況相互呼應。
庫存部分,存貨 51.2(前 51.4)連續第二個月處於擴張區間,與近期從財報中觀察到庫存累積的跡象一致,所幸客戶端存貨 40.7(前 42.3)仍維持低檔,使新訂單減客戶端庫存擴大至 16(前 13.7),整體製造業景氣仍熱絡,這也反應在受訪者評論中,正面與負面評論的比例改善至 1:1.6(上個月為 1:1.9)。
中國 7 月製造業 PMI 為 49.2(前 50.3),時隔五個月再次回落至榮枯線以下的收縮區間,部分反映傳統產業進入淡季。生產指數降至 49.9(前 51.4),略低於榮枯線,生產經營活動預期則為 54.1(前 54.3),維持強勁擴張,顯示短期製造業仍受需求疲弱影響,但供給端及中長期前景仍具韌性。
細項來看,新訂單為主要降幅來源,下滑至 48.5(前 51.2),庫存則小幅上升至 48.6(前 47.7),使新訂單減庫存轉負至 -0.1(前 3.5),凸顯當前中國需求端的不足。產業方面,新質生產力相關的高技術製造業 53.3(前 53.5)、裝備製造業 51.4(前 52.5)均維持擴張,相較之下,高耗能產業 47.0(前 47.1)、消費品產業 47.7(前 50.2)、建築業 47.0(前 47.0)表現仍弱,反映新舊動能分化延續。在新舊動能轉換下,新動能支撐力道仍顯不足。
台灣 7 月製造業 PMI 續升至 61.5(前 60.7),再創 2021 年 9 月以來最快擴張速度。細項中,新訂單和生產指數分別加速至 63.3(前 60.4)與 62.7(前 58.7),反映 AI 、半導體需求持續熱絡;原物料存貨和客戶存貨分別再回落至 61.1(前 61.9)和 48.3(前 49.4),顯示終端庫存偏低,帶動新訂單減客戶存貨擴大至 15(前 11)。值得留意的是,關鍵物料在產能有限下採取選擇性接單,導致 供應商交貨時間 上升 67.6(前 66.9),這反映了缺料、漲價已成為限制產出的主要因素,經理人憂心存在「長短料」錯配狀況。
未來六個月展望 依舊樂觀,上升至 64.5(前 64.2),而產業結構仍呈現「電子供應鏈強、傳產需求分化」的格局。電子光學 PMI 65.5(前 66.1)為所有產業中擴張最快,反映 AI 半導體需求,電力機械設備業 PMI 59.2(前 60.2)也維持快速擴張。相較之下,基礎原物料 PMI 放緩至 50.5(前 52.7),反映鋼鐵、金屬和石化產品等終端需求仍疲軟,又面臨亞洲新增產能的價格競爭壓力。
總結來說,7 月MM 製造業週期指數 回升至 0.88 (前 0.52),創下 2021 年 7 月以來新高。從位階來看,美、中、台「新訂單減客戶端存貨」分別落在 16.0 ( 前 13.7 )、 -0.1 ( 前 3.5 )、 15.0 ( 前 11.0 ) ,美、台供應鏈同步受惠,表現也優於中國,如同 8 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
7/30 日本單日投入 8.45 兆日圓(約 528 億)美元買入日圓,創歷史最高紀錄,7/31 美國也透過賣出歐元買入日圓的方式與日本聯合干預外匯市場,推升日圓(USD/JPY)升值至 157 關口附近。
美國匯率穩定基金(ESF)僅持有約 130 億歐元資產及 255 億美元,明顯低於日本過去單輪 350 億至 600 億美元的干預規模,因此我們認為美國採取大規模、長期干預的機率不高。
聯合干預行動後,日圓短期內預計可獲得一定支撐,但長期弱勢因素仍未消失,尤其日本政府擴大財政支出的政策方向持續,熊本地震後,政府未來也可能追加補充預算,日本央行有機會因而延後升息時程。整體而言,我們目前仍未看到日圓出現明確趨勢反轉的訊號。
7 月 30 日,日本當局單日投入約 8.45 兆日圓(約合 528 億美元),大舉買入日圓、拋售美元,創下史上最大單日匯市干預規模。與此同時,紐約聯準銀行於東京時間凌晨 2 時 30 分進行關鍵的「匯率檢查」(rate check),釋放強烈的政策訊號,導致美元兌日圓在紐約盤一度暴跌近 500 點,跌幅達 3.3%,日圓出現顯著升值。
7 月 31 日,美國財政部透過紐約聯準銀行,直接委託高盛與摩根士丹利在市場上賣出歐元、買入日圓。記者甚至在內閣會議上拍到,美國財政部長貝森特的筆記本上寫著「買入價值 50 億至 100 億美元的日圓」。
8 月 3 日,日本財務大臣片山皋月正式承認,日美雙方於 7 月 31 日採取協調行動,以因應近期日圓匯率的過度波動與無序變動,未來也不排除進一步干預。
除了美國與日本外,南韓外匯當局也於 7 月 30 日透過賣出美元、買入韓圜的方式干預外匯市場,帶動韓圜單日升值 2%,升至九個月高點。
美國的外匯市場干預主要透過匯率穩定基金(ESF)執行。截至 6 月,ESF 持有約 130 億歐元計價資產及 255 億美元資產。相較於日本自 2022 年以來單輪動輒投入 350 億至 600 億美元的干預規模,ESF 可直接動用的資源其實並不充裕。因此,我們認為美國難以長期投入大量資金,持續推升日圓匯率。
根據估算,即使美國財政部將持有的特別提款權(SDR)轉換為美元,並動用其他外幣資產,理論上最多能籌措約 1,870 億美元。不過,大規模動用這些資產可能對金融市場造成額外壓力,也需要國會撥款,因此我們認為美國採取大規模、長期干預的機率不高。
今年以來,日本政府已多次進場干預日圓匯率,但在美日利差持續擴大的背景下,日圓仍延續貶值趨勢。因此,上週日本與美國才進一步擴大行動,採取聯合干預以穩定日圓走勢。
不過,如前文所述,我們認為未來的日圓干預行動仍將以日本為主,美國的目的並非推動日圓長期升值,而是在上週聯準會與日本央行會議後,協助穩定市場情緒,避免日圓出現失序性貶值。
日圓短期內預計可獲得一定支撐,但長期弱勢因素仍未消失。尤其日本政府擴大財政支出的政策方向並未改變,熊本地震後,政府未來也可能追加補充預算,另外,參考能登半島地震後的經驗,日本央行也可能因此延後升息時程。整體而言,我們目前仍未看到日圓出現明確趨勢反轉的訊號。
受到科技巨頭財報現金流下滑的疑慮影響,上週全球科技股面臨賣壓,隨後在 FOMC 會議落幕後反彈。美股三大指數全週漲幅約 1%,費城半導體指數則逆勢下跌 -4.3% 。亞股方面,南韓 KOSPI 與台灣加權指數分別回落 -1.42% 與 -1.23% 。 其他主要資產方面,10 年期美債殖利率維持在 4.7% 高位,所幸聯準會選擇按兵不動;美伊戰事反覆,也使 WTI 油價未能持續向上突破,最終收在每桶 85 美元以下。同時,上週公佈的美國 PCE 通膨數據表現穩定,美元指數回落至 100 關卡以下,金價則守穩每盎司 4,000 美元。
本週重要大事:
美國就業報告:本週五(8/7)將公佈 7 月美國就業報告。市場預估 6 月非農就業月增 8.8 萬人(前 5.7 萬),失業率則持平於 4.2%(前 4.2%),勞動市場整體維持平衡。
台灣出口:本週五(8/7)將公佈 7 月台灣出口值。預期持續受惠 AI 算力需求,7 月出口將介於 760 ~ 788 億美元之間,年增率介於 34% ~ 39% 之間(前 40.33%)。
美 台 製造業 PMI:本週一(8/3)將公佈美國、台灣 7 月製造業 PMI。美國部分,市場預估製造業 PMI 為 54.0(前 53.3),維持在擴張區間;台灣部分受惠於 AI 需求強勁支撐,預期製造業 PMI 同樣將維持 50 榮枯線以上,關注訂單與庫存的差距。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
Google 、 Amazon 、 Meta 、 Microsoft 、 Apple 和 Tesla 已公佈 2026Q2 財報及電話會議,以下是整理的重點:
1. 營運成績單:
Google:營收達 1,198 億美元,年增率達 24%(前 22%),創下連續 12 個季度雙位數增長的紀錄,營業利益率 34%(前 36.1%)。稀釋 EPS 達 9.11 美元(前 5.11 美元),受惠 Anthropic 及 SpaceX 投資收益帶動的大幅成長。核心業務 Google Services 營收達 945 億美元,年增 15%(前 16%),Google Cloud 營收達 248 億美元,年增率高達 82%,營業利益達 88 億美元,利潤率由 20.7% 大幅擴張至 35.6% 。積壓訂單季增超過 500 億美元,達到 5,140 億美元,由企業端 AI 方案和首度認列的 TPU 系統銷售所驅動。
Amazon:營收達 2,006 億美元,年增率加速至 19.6%(前 16.6%),優於市場預期的 1,961 億美元。營業利益達 275 億美元,年增 43%(含美國關稅退稅與能源衍生合約共 12 億美元一次性利益),稀釋 EPS 達 5.75 美元(前 2.78 美元),遠超市場預期的 1.81 美元,受惠 Anthropic 投資收益帶動的大幅成長。 AWS 營收達 422 億美元,年增加速 36.7%(前 28.4%),其 ARR 突破 1,690 億美元,AWS 營業利益率成長至 39%(前 37.7%)。北美與國際電商業務營收分別成長 16.1%(前 12.1%)與 14.8%(前 18.7%)。
Meta:營收達 608 億美元,年增 28%(前 33.08%),營業利益率下滑至 31%(前 40.6%),主因是 24 億美元訴訟準備金和 12 億美元裁員遣散費,排除後營業利益率為 36.7% 。稀釋 EPS 達 6.18 美元(前 10.44 美元),低於預期的 7.22 美元。 Family of Apps 營收達 604 億美元,年增 28%(前 33%),廣告展示次數和平均廣告單價分別成長 14%(前 19%)和 12%(前 12%)。 WhatsApp 付費訊息與訂閱推動其他營收首度破 10 億美元(年增 73%)。
Microsoft:營收達 900.1 億美元,年增 18%(前 18%),優於市場預期的 876 億美元。毛利率達 67.2%(前 67.6%);Non-GAAP 稀釋 EPS 為 4.74 美元,優於預期的 4.24 美元。獲利除了受益於 Microsoft Cloud 的強勁成長,還有源自 Anthropic 投資的 32 億美元增值收益。商業積壓訂單擴大至 6,780 億美元(前 6,270 億美元)。智慧雲端營收達 393 億美元,年增 32%(前 30%),其中 Azure 及雲端服務成長達 43%(前 40%)。
Apple:營收達 1,094 億美元,年增 16.3%(前 16.6%),優於預期的 1,088 億美元,毛利率 50%(前 49.3%)。稀釋 EPS 為 2.02 美元,優於市場預期的 1.89 美元,受惠關稅退稅利益,但預計此利益將遞減,且記憶體成本仍將上揚。硬體營收達 787 億美元,年增 18%(前 16%),其中 iPhone 成長 22%(前 21.6%),Mac 成長 29%(前 5.66%)。服務營收創下 307 億美元新高,年增 12%(前 16.7%),活躍裝置安裝量突破 25 億台,Apple 平台相關服務的付費訂閱數超過 15 億。
Tesla:營收成長至 282.4 億美元,年增率 25.5%(前 15.8%),優於預期的 264 億美元。然而,GAAP 毛利率降至 16.8%(前 21.1%),Non-GAAP 稀釋 EPS 0.33 美元(前 0.41 美元),低於市場預期的 0.53 美元,主因是汽車降價促銷和監管積分收入減少,以及強化在 Robotaxi 、 FSD 、 Optimus 等業務的研發投入。
2. AI 應用從數位服務、企業 Agent 延伸至物理世界:
各家科技巨頭的 AI 發展已不再局限於基礎模型,而是依據既有生態系,分別向「消費者產品智慧化」、「企業工作流自動化」及「 Physical AI 」三條路徑擴張。:
Google:Google 將 AI Overviews 與 AI Mode 整合為單一搜尋體驗,AI Mode 全球用戶突破 10 億 MAU,Gemini App 用戶達 9.5 億 MAU;YouTube 亦推出 Ask YouTube,6 月已有 1.4 億名用戶互動。相較於單純發展獨立 Agent,Google 更重要的優勢,是將 Gemini 嵌入搜尋、廣告、 YouTube 、 Workspace 與 Cloud 等高頻產品,直接提升使用量、廣告轉換率及雲端需求。同時,Google 也透過 Antigravity 、 Gemini Enterprise 與 Agent Development Kit,逐步向企業代理與工作流自動化延伸。
Amazon:AI 業務及晶片業務年化營收運轉率均突破 250 億美元(呈三位數成長)。推出 Amazon Bedrock Agents,並新增 policies 、 payments 及 Strands Agents 工具。自研代理式編碼服務 Kiro 使用量季增三倍。智能工作夥伴 Amazon Q 付費用戶驚人增長,並推出可背景持續執行的自主代理(autonomous agents);安全防護工具 AWS Continuum 可自動修復漏洞。
Meta:推出 Muse Spark 1.1 代理與編碼模型,Meta AI 每日互動人數大增 60% 。 Meta Generative Recommender 引入廣告推薦系統。全面推廣 Meta Business Agent,全球已有超過 100 萬家企業每週透過 WhatsApp/Messenger 客服代理進行對話與結帳,並推出 Enterprise 等級的 Agent Platform。
Microsoft:M365 Copilot 付費席次突破 3,000 萬,推動 ARPU 增長,Copilot 營收季增超過 60% 。 Copilot 正在進化為結合 Chat 、 CoWork 、 Autopilot 、 Code 的「超級 App 」。 Agent 365 註冊代理數突破 4,000 萬個。推出 Project Perception 多模態自主安全防護代理系統。
Apple:發表「 Siri AI 」,首度將系統級 AI 、 Apple Intelligence 與裝置個人隱私脈絡進行整合,開發者與公開測試反響熱烈,預期秋季推出將成為 iPhone 17 系列的重要需求驅動器,其 25 億的龐大裝置安裝基礎下,長期具備形成以裝置為入口的個人 AI 助理的機會。
Tesla:Tesla 的 AI 發展核心是將視覺感知、端到端神經網路、自研 AI 晶片及大規模真實世界數據,應用於 FSD 、 Robotaxi 與 Optimus。目前無監督 FSD 測試在 6 個城市累積超過 38 萬英里(無任何事故記錄),Robotaxi 運作里程以每週雙位成長。 Optimus 進入 Fremont 生產線。並與 xAI 聯合推出 AI 代理人系統「 Digital Optimus 」,嘗試把其自駕技術從「控制車輛」延伸至「控制電腦與機器人」。
3. 科技巨頭普遍上修資本支出,現金流壓力增加:
各家公司紛紛上調或維持高額資本支出,以應對算力短缺,但同時也造成多數巨頭面臨現金流壓力:
Google:將 2026 全年資本支出指引上調至 1,950 ~ 2,050 億美元(原預估 1,800 ~ 1,900 億)。為解決算力短缺,Q3 將策略性引進第三方算力作為過渡方案,但短期會對利潤率造成溫和壓力,且自由現金流 -58 億美元,為多年來首度轉負。
Amazon:將 2026 年全年資本支出預測上調至 2,200 億美元(原預估 2,000 億),主因是記憶體成本上升以及 AI 與雲端基礎設施擴張。管理層強調數據中心壽命長達 30 年,其產生的長期 ROIC 極具吸引力,但自由現金流 -88 億美元顯示短期資本支出壓力。
Meta:將 2026 年資本支出區間上修至 1,300 ~ 1,450 億美元(原預估 1,250 ~ 1,450 億),但資本支出壓力導致 Q2 自由現金流降至 17 億美元(GAAP),為 2022Q3 以來新低,因此 Meta 引入了更多債務融資以降低整體資金成本,例如與 BlackRock 達成一項戰略合作,在德州 El Paso 開發一個全新的 1GW 數據中心。
Microsoft:因折舊年限變更,2027 財年起將數據中心與辦公大樓的預估折舊年限從 15 年延長至 25 年,因此 2026 年的資本支出預估值調整至 1,750 億美元(前 1,900 億美元),但並不會改變實際的投資計畫,且預計下個財年的資本支出將會持續擴大,而觀察自由現金流繼續維持 196 億美元的強勁水準。
Apple:AI 晶片與 Siri 運算成本將採取自建數據中心與第三方雲端混合模式。此外,與 Broadcom 簽訂超過 300 億美元的多年度自研晶片與製造協定,並計劃在休士頓啟用 Advanced Manufacturing Center 以組裝 AI 伺服器與生產 Mac mini,觀察 Apple 的自由現金流維持在 387 億美元的強勁水準。
Tesla:2026 年資本支出將超過 250 億美元,且未來 2 到 3 年內預期仍會持續成長,這也讓 Q2 自由現金流終結 8 季的增長,來到 -10 億美元 ,並正在安排高達 300 億美元的債務額度以加速自研晶片、 Optimus 與 Robotaxi 的工業化規模擴張。
4. 自研晶片與系統架構最佳化:從採購算力轉向全棧成本控制:
隨著 AI 推論量與 Agent 任務複雜度快速提升,科技巨頭正擴大 ASIC 、 CPU 與網路晶片布局,並透過晶片、模型、編譯器、記憶體及資料中心架構的軟硬體協同設計,降低每 Token 成本與外部 GPU 依賴:
Google:TPU 8t 和 8i 持續交付,自研 Axion CPU 提供比同業高 30% 的每美元效能。 Q2 首度向客戶數據中心交付並認列 TPU 系統銷售收入。
Amazon:自研 Trainium 晶片與 Graviton CPU 業務年化運轉率突破 250 億美元。 Trainium 獲得 Anthropic 、 OpenAI 及眾多 AI 獨角獸採用,公司正積極評估將 Trainium 直接銷售給雲端外的第三方數據中心。 Meta:自研推薦與推論 ASIC MTIA 晶片持續發揮關鍵效益,主要降低 Facebook 、 Instagram 、 WhatsApp 與廣告系統內部的大規模推論成本。
Microsoft:自研晶片 Maia 200 擴大部署,使每美元性能提升 30%,並與自研 MAI 模型協同最佳化降低 40% 功耗。 Cobalt 200 CPU 虛擬機已陸續部署至全球超過 25 個數據中心。
Apple:自研 Apple Silicon(M 系列、 A 系列)具備獨特大容量統一記憶體架構,成為執行邊緣 AI 與高吞吐量本機推論的核心優勢。
Tesla:在奧斯汀建造「開發晶片廠」,將光罩、邏輯、記憶體、封裝與測試整合於單一屋簷下。預計 2026 年中量產 AI5 晶片,自研的 AI6 晶片也已在設計中,主要是讓 FSD 、 Robotaxi 與 Optimus 能在車輛及機器人端即時完成視覺感知、路徑規劃與控制。
5. 其他科技進展(長線前沿科技):
Google:Waymo 發表第 6 代 Waymo Driver 自動駕駛車 Ojai,預計在未來數月開放更多乘客搭乘;無人機快遞 Wing 安全完成超過 100 萬次外送;Isomorphic Labs 生物醫藥子公司融資超過 20 億美元,用於擴大 AI 藥物設計引擎、全球營運和候選藥物管線。
Amazon:低軌衛星 Leo 部署近 400 顆衛星在軌,數量已足夠在今年底提供衛星網絡商用服務;美國 Amazon Haul 的超低價商品選擇較推出時擴大近 20 倍,商品數超過 600 萬項;生鮮食品月活躍客戶自年初以來成長超過 50%,Amazon Pharmacy 上半年新增客戶超過倍增,當日處方藥配送量接近五倍成長。
Meta:與 EssilorLuxottica 合作推出新一代 Meta Glasses(含 Kylie Jenner 聯名款),出廠即搭載 Muse Spark,早期銷量超出預期。
Microsoft:正致力於將 Windows 打造為「無計量智慧(unmetered intelligence)的離線卸載終端」旨在將強大的設備本機運算與企業級安全結合,可在不消耗雲端算力或無需連網的狀態下,運行高效能的 AI 推理與開發工作;重整 Xbox 遊戲陣容與營運,預期 2027 財年恢復增長。
Apple:與 Klarna 合作在美國推出 Apple Upgrade 硬體租賃計劃;推出 Global Accessibility 輔助功能,讓 Vision Pro 支援眼動控制輪椅。
Tesla:Megapack 3 即將進入生產階段,隨著 AI 資料中心用電需求快速增加,公司預期大型儲能系統將更廣泛用於電網調節、尖峰負載管理與資料中心供電穩定。 Tesla 同時深化與 SpaceX 的技術合作,將 Grok 導入車載系統,並作為 Digital Optimus 的上層任務管理模型;Starlink 則整合至 Cybercab,未來也計畫導入其他車款,以補足行動網路覆蓋不足,降低 Robotaxi 通訊死角。此外,Tesla 正規畫 Megapod 分散式算力架構,將 Tesla AI 電腦與 x86 伺服器整合於模組化設備,未來可能部署在具有可用電力的 Supercharger 等地點,藉此利用分散式電力擴充 AI 算力;不過,該架構目前仍處於設計與規畫階段。
結論: 科技巨頭於 2026Q2 的財報呈現出「核心業務穩健,AI 變現更具體,但資本支出與現金流壓力同步升高」的樣貌。相比於前幾季市場對 AI 投報率的疑慮,AI 已不再只停留於模型能力與產品測試,而是逐步反映在雲端收入、廣告效率、企業 Agent 採用、自研晶片銷售等等,AI 業務規模和積壓訂單持續擴大,能見度已延伸至 2027 年,導致算力供需仍嚴重短缺。
而短期則要承擔的「甜蜜負擔」,包括記憶體通膨以及高額資本支出所帶來的現金流壓力,長期享受 AI 生產力循環所帶來的投資報酬。
日本央行 7 月維持利率不變,本次會議有 1 票反對,委員高田創主張升息 1 碼至 1.0% 。
日本央行預估今年下半年通膨將會回升並顯著高於 2%,同日公佈的東京 CPI 年增率也上升至 2.0%(前 1.7%),為今年來首次,下半年再次升息機率上升。
日本央行 7 月會議重點如下:
日本央行於 7 月會議維持利率不變,雖然央行下調通膨預估,但仍預估今年下半年通膨將會回升並顯著高於 2%,同日公佈的東京 CPI 年增率也上升至 2.0%(前 1.7%),為今年來首次,下半年再次升息機率上升。
日本政府在 7/30 再度進行外匯干預推升日圓升值,本次干預金額推估為 8.45 兆日圓,日圓短線升值,但從長期來看,我們認為日圓仍會因為財政支出擴大維持弱勢,更多分析詳見8 月月報。
美國 2026 Q2 GDP 季增年率 1.5%(前 2.1%),受政府支出 -0.14 pp 負貢獻小幅拖累,但消費 2.12 pp 與非住宅投資 1.15 pp 表現亮眼,顯示美國需求動能強勁,整體 GDP 年增率 2.1%(前 2.7%),也維持韌性。
6 月整體與核心 PCE 物價 年增率也雙雙滑落至 3.7% 、 3.3%(前 4.1% 、 3.4%),其中,受到高度矚目的核心 PCE 物價月增僅有 0.13%(前 0.33%),低於紐約聯儲行長 Williams 提出的 0.2% 升息門檻。
我們維持看法,考慮到 7 月記者會 Warsh 提及美債殖利率一度來到 4.7%,已先行幫助聯準會收緊資金環境,加上 PCE 數據的降溫,當前物價僵固性極低,都為聯準會爭取更多觀察時間,不需急於升息。
美國 2026 Q2 GDP 季增年率 1.5%(前 2.1%),低於市場預期的 2.1%,同時 6 月整體與核心 PCE 物價年增率雙雙滑落至 3.7% 、 3.3%(前 4.1% 、 3.4%),略優於市場預期。我們分別以兩大重點解讀:
觀察細項,本次 GDP 表現的不如預期主要受到政府支出拖累,Q2 轉為負貢獻 -0.14 pp(前 0.74 pp),反映了美國在美伊衝突後釋放戰略石油儲備的影響(銷售額會從政府消費支出中扣除)。
不過聚焦國內私部門的狀況,Q2 表現其實非常亮眼。即便面臨美伊衝突的干擾,消費貢獻 還是反彈至 2.12 pp(前 0.37 pp),除了歸功於穩定的勞動市場外,部分也反映了世界盃帶來的挹注;而 非住宅投資 於 Q2 更是維持強勁,貢獻 1.15 pp(前 1.42 pp),其中設備投資成長廣泛,不只是跟 AI 最直接相關的資訊處理設備,工業設備、運輸設備本次也有顯著成長。
綜合起來,私人國內最終銷售(final sales to private domestic purchasers,即消費與私人固定投資的總和)季增年率回升至 3.9%(前 1.7%),顯示美國需求動能強勁。
再來看到同天公佈的 6 月 PCE 物價。如同率先公佈的 CPI 所示,在油價回落之後,6 月整體 PCE 物價月減 -0.11%(前 0.46%),且服務項目也出現廣泛降溫,受到高度矚目的核心 PCE 物價月增僅有 0.13%(前 0.33%),遠低於紐約聯儲行長 Williams 提出的 0.2% 門檻。
雖本次 PCE 數據尚未反應到近期油價的再度回升,但核心通膨受控、密大未來 5 年通膨預期穩定在 3.3% 、美債平衡通膨率創近期低,都顯示當前油價並未造成廣泛的二次上漲跡象。後續持續關注核心通膨,若月增率能夠維持 0.2%,便能確認通膨重回放緩路徑,聯準會壓力也將緩解。
考慮到 7 月記者會 Warsh 提及美債殖利率一度來到 4.7%,已先行幫助聯準會收緊資金環境,加上 PCE 數據的降溫,都為聯準會爭取更多觀察數據的時間,不需急於升息。我們也認為在 Q3 用油旺季以及期中選舉日漸逼近的壓力下,川普不會讓美伊戰爭發展成持久戰,年內維持利率仍是高機率事件。
更多關於美國經濟基本面與央行貨幣政策走向,歡迎參考即將發佈的 8 月投資月報!
台灣 2026Q2 GDP 年增率概估達 12.92%(前 14.55%),遠高於 5 月預測數 10.83%,細項中商品服務輸出年增 21.64%(前 35.76%),優於預測的 20.95%,繼續反映 AI 伺服器、先進晶片、資通訊產品的需求強勁擴張。
內需表現同樣強勁,包括資本形成年增 15.14%(前 5.92%),遠超預測的 7.91%,反映 AI 供應鏈的投資效應持續擴散至資本設備端,民間消費年增率走揚至 5.88%(前 4.74%),遠優於預測 3.98%,顯示內需消費韌性。
台灣 2026Q2 GDP 繼續驚艷市場,除了原本受惠於 AI 伺服器、高效能運算和雲端強勁需求的出口外,內需表現更是最大驚喜,資本形成動能遠超預期以及半導體設備進口年增率達 40.38%,反映的 AI 相關投資動能持續擴散到投資端,且內需消費同樣表現遠優於預期,反映財富效應持續發酵,帶動跨境旅遊潮,以及零售和餐飲業擴張,Q2 分別年增 6.14%(前 2.12%)、 4.69%(前 3.69%),同時背後仍有穩定的就業市場做支撐,例如 6 月季調失業率 3.34% 且 5 月實質經常性薪資年增 0.74%(前 3.27%)維持第 26 個月擴張,內需消費將維持韌性。
整體而言,台灣經濟在 Q2 呈現「內外並強」格局,除了有強勁的出口動能外,資本形成與民間消費雙雙優於預期並加速成長,支撐 Q2 GDP 年增率繼續維持在 12% 以上的高速區間,而我們也於 8 月月報再度上調今年台灣的出口和 GDP 預估至 43.8%(前次預估 38.5%) 和 12.4%(前次預估 11.6%)。
更多台灣經濟基本面分析,可留意最新發布的 2026 年 08 月投資月報!
聯準會 2026/7 維持基準利率在 3.50 ~ 3.75% 區間,但聲明稿首次出現 3 位委員支持升息 1 碼,而 Warsh 會後記者會強調,隨著減少前瞻指引,他樂見市場自行為金融環境定價,我們該如何解讀本次會議?
- 本次會議以 9 : 3 通過維持利率在 3.50 ~ 3.75% 區間,聲明稿幾乎一字不改,維持經濟穩健、失業率變化不大、通膨仍超過 2% 論述。
- 聯準會仍維持每月 100 億購買國庫券,挹注市場資金流動性,同時委員會也重申了在銀行體系中保持充足儲備(ample reserves)的政策。
- Warsh 記者會中,強調通膨 2% 目標不變,並表示在缺乏前瞻指引的情況下,市場參與者正在學習如何應對球(實際數據),而不是應對裁判(聯準會),從近期名目和實際利率都攀升來看,聯準會即使到現在為止沒做太多動作,但市場已經幫聯準會做很多了。
完整分析詳見:【行情快報】聯準會按兵不動、 3 票反對!交由市場定價升息

微軟於 2026 年 7 月 29 日發布 2026Q2 財報及電話會議,以下為 M平方整理的重點:
1. 營運成績單:營收達 900 億美元(前 828.9 億美元),年增率 18%(前 18%),優於預期的 876 億美元,毛利率達 67.2%(前 67.6%);Non-GAAP 稀釋 EPS 為 4.74 美元,優於預期的 4.24 美元。獲利除了受益於微軟雲端(Microsoft Cloud)的強勁成長,還有源自 Anthropic 投資的 32 億美元增值收益。
2. 各業務表現:
- 智慧雲端 (Intelligent Cloud):營收達 393.1 億美元(前 346.8 億美元),年增 32%(前 30%),受惠於 Azure 與其他雲端服務的強勁表現,年增高達 43%(前 40%),且 Azure 年營收更突破了 1,000 億美元大關。
- 生產力與商業流程 (Productivity and Business Processes):營收達 378.5 億美元(前 350.1 億美元),年增 14%(前 17%)。微軟的商業模式已從單純「 per seat 」轉向「 per seat + 用量計費」,部分核心服務均導入用量計費,在此情境下 Microsoft 365 Copilot 付費席位繼續突破 3,000 萬個。其他細項包括 M365 Consumer cloud 營收年增 24%(前 33%)、 LinkedIn 營收年增 12%(前 12%),而 Dynamics 365 營收年增 13%(前 22%)。
- 個人運算 (More Personal Computing):營收為 128.5 億美元(前 131.9 億美元),年減 -4%(前 -1%),主要受硬體與遊戲業務下滑影響,其中 Windows OEM and Devices 營收年增率為 -7%(前 -2%),Xbox 內容與服務營收年增率為 -10%(前 -5%)。
3. 未來財測指引:預計 2026Q3 營收落在 898.5 ~ 909.5 億美元,年增率 16% ~ 17% ,重申 2027 財年將維持雙位數營收和營業利益成長。
4. 營運健康狀況:本季自由現金流達 196.39 億美元(前 158.03 億美元),顯著季成長,主要來自營業活動現金流大增 554.41 億美元(前 466.79 億美元),即使資本支出也同步大增 358 億美元(前 308 億美元,不含融資租賃)。另外,本季商業剩餘履約義務高達 6,780 億美元(前 6,270 億美元),年增率達 84%(前 99%),反映客戶對於微軟 AI 和雲端的強勁需求。
5. 資本支出規劃:因折舊年限變更,2027 財年起將數據中心與辦公大樓的預估折舊年限從 15 年延長至 25 年,因此 2026 年的資本支出預估值調整至 1,750 億美元(前 1,900 億美元),而這並不會改變實際的投資計畫。
6. 分析師提問與公司回覆(QA):
- Azure 加速成長的驅動因素是甚麼? 主要仍是運算需求仍持續超過可用供給,同時來自效率提升,包括 CPU 與 GPU 的效率增益,以及流程改善讓新產能更快上線交付。
- M365 Copilot 表現強勁,但客戶是仍停留在試點,還是已進入更廣泛的部署? Nadella 回應 Copilot 正整合 Chat 、 Cowork 、 Autopilot 、 Code 成為一個「旗艦超級應用」,並且從授權採購到達到高使用率的時間已從「數月」縮短為「數天」,使用強度已接近 Outlook 、 Teams 等日常溝通工具的水準,認為 Copilot 的可觸及市場(TAM)遠比傳統 Office 更廣。
- 目前追蹤的 ROI/ROIC 相較一年前有何變化? 自研晶片可帶動哪些未來的增量變現? Amy Hood 回應對 TAM 擴張的確定性提高、以及在應用層與基礎設施層都握有更多毛利改善槓桿,包括矽晶片的性價比優化、模型多元化帶來的 token 使用效率與成本結構改善等。
- AI 平台、模型、晶片與產品策略:
- 「 Harness 與 model 分離」的多模型策略:目前 Microsoft Foundry(前身即 Azure AI Foundry)模型目錄累積超過 11,000 個模型,強調企業應保有記憶與情境的控制權、模型可替換,兼顧成本與韌性,例如安全領域案例中 MAI-Cyber-1-Flash 搭配多代理架構後,效能可優於更大型的 Mythos 模型,成本卻減半。
- Copilot 生態系持續擴張:Microsoft 365 Copilot 付費席位突破 3,000 萬,單季淨新增席位較上季翻倍以上;GitHub Copilot 用戶達 5,000 萬,GitHub 整體用戶達 2.25 億,超過九成《財星》 500 大企業採用 GitHub 進行 AI 開發。
- 自研晶片持續推進:Maia 200 效能 / 成本較前代提升 30%,已同時支援 OpenAI 與 MAI 模型;並宣布將率先部署採用 AMD Helios 與 NVIDIA Vera Rubin 的新一代 AI 基礎設施,並於本季在五大洲新增 31 個數據中心(累計達 88 個)。此外,Cobalt 200 預期在 7 月底前部署於全球超過 25 個數據中心。
結論 微軟公佈 Q2 財報和電話會議後,盤後股價大漲 8%,對比 7/22 的 Google 和同日公佈財報的 Meta 盤後呈現下跌,反映市場極度關注於科技巨頭「創造現金」的能力,尤其在大家都紛紛擴大 AI 支出之際,而微軟目前繳出了最佳答案,增加的資本支出有效轉換成獲利和現金流,並且獲得更多訂單後繼續擴大資本支出,我們認為這得力於兩個原因,第一是微軟主要以 Microsoft 365 、 Azure 等訂閱制與長約雲端服務為主,而 Google 和 Meta 有一大部分是仰賴廣告這種波動性較大的收入來源,第二是微軟沒有選擇和 Google 、 Meta 打「頂尖前沿模型」的戰爭,而是透過自己的生態系優勢,從不同入口獲得更多訂單。因此,未來在 AI 賽道上誰能贏得勝利,並不只是看模型的性能提升多少,或成本降得多低,而是能夠把 AI 能力快速嵌入既有的企業通路與客戶關係,並轉換成可預期現金流的生態系。
更多微軟財報資訊,請詳見 美股財報資料庫
Meta 於 2026 年 7 月 29 日發布 2026Q2 財報及電話會議,以下為 M平方整理的重點:
1. 營運成績單:營收達 608.01 億美元(前 563.11 億美元),年增率 28%(前 33%),優於市場預期的 601.9 億美元。但營業利益 187.75 億美元,年減 -8%(前 30%),營業利益率降至 31%(前 41%),導致稀釋 EPS 為 6.18 美元(前 10.44 美元),低於預期的 7.22 美元。
2. 各業務表現:
- Family of Apps:營收達 603.70 億美元(前 559.09 億美元),年增 28%(前 33%);營業利益年減 -6.3%(前 23%)。每日活躍人數(DAP)平均達 36 億人,年增 3% 。此外,本季廣告展示量年增 14%(前 19%);平均廣告價年增 12%(前 12%)。
- Reality Labs :營收為 4.31 億美元(前 4.02 億美元),年增 16.5%(前 -2.4%);營業虧損為 46.19 億美元(前 40.28 億美元)。
3. 未來財測指引:預計 2026Q3 營收落在 610 ~ 640 億美元。 2026 全年營運費用區間調升至 1650 億至 1690 億美元(前 1620 億至 1690 億美元),調升主因是納入 24 億美元法律訴訟費用;但管理層仍預期 2026 全年營業利益將高於 2025 年水準。此外,2026 全年資本支出區間上調至 1300 億至 1450 億美元(前 1250 億至 1450 億美元)。
4. 營運健康狀況:本季自由現金流顯著萎縮至 7.84 億美元(前 123.86 億美元),創近期新低,因大幅提高 AI 基礎設施投資,導致資本支出激增 310.80 億美元(前 198.40 億美元);儘管營運活動現金流仍高達 318.62 億美元(前 322.26 億美元)。另外,本季末長期債務增加至 836.64 億美元(前 587.48 億美元)。
5. 分析師提問與公司回覆(QA):
- 預期哪一項 AI 業務服務能在 2026 至 2027 年最先展現 ROIC? 祖克伯僅回應目前多數算力仍會繼續用於訓練模型,以保持領先地位,其餘才會分配到不同的產品與營收機會,包括優化核心業務、即將推出的新消費者產品、 API 、企業代理人、開發者工具,以及直接銷售算力的機會。
- 如何打進企業市場? 祖克伯將企業市場分為兩類,第一類是既有廣告主與商家的延伸,尤其是透過 WhatsApp 、 Messenger 和 Instagram 的 Business Agent 幫助企業客服、銷售與完成交易;第二類是 API 、程式開發工具、內部生產力工具及更廣泛的企業軟體,這也是 Meta 過去不完全具備的新能力。
- 一般消費者何時會真正使用 AI Agent? 祖克伯認為某些 AI 市場已經突破,例如 Coding Agent,雖消費者個人 Agent 尚未成熟,但看好未來 5 年內,數十億人會擁有能理解個人目標、全天候協助工作的 Agent。
- 為甚麼一邊買算力,一邊賣算力? 祖克伯回應是從資本配置角度來思考,因為目前整體市場算力嚴重不足,所以 Meta 既有內部高價值用途,也收到了外部的高價購買需求,而管理層會在兩者之間做組合配置,部分算力可以直接出售,但更大部分將保留用來訓練模型和建構更高價值的「智慧層」。
6. 技術進展和演算法優化:
- 推薦演算法躍升:Reels 推薦架構導入了更快推理與結合深層用戶歷史的新架構,帶動 Instagram 用戶工作階段成長 15 個基點,目前 Instagram Feed 上超過一半的推薦內容發布時間小於一天,較一年前成長超過一倍。
- Muse 與推薦模型:7 月釋出的 agentic 模型 Muse Spark 1.1 以及 Muse Image / Muse Video 模型,已在本季開始自動運用於處理所有 Instagram 公共 Reels 與 Feed 貼文的內容分析與特徵標記。
- 廣告系統導入全新的「 Meta 生成式推薦器」,不再對每個廣告獨立評分,而是運用 LLM 同時理解廣告內容與用戶偏好進行精準匹配。這項轉變與 GEM 模型共同驅動了 Facebook 廣告點擊次數提升 8.3%,轉化率提升 15.7% 。此外,旗下自動化行銷方案 Advantage+ 的年化營收 run rate 已達 750 億美元。
結論 Meta 公佈 Q2 財報和電話會議後,盤後股價大跌 -9%,反應目前 Meta 的獲利能力和現金流創造,以及在企業 AI(非廣告)和個人 Agent 的發展,尚未提供明確的營收時,難以說服市場再度上調資本支出,但觀察 Meta 本業的廣告需求並未轉弱,廣告收入仍強勁成長,且在 AI 驅動下繼續帶動廣告展示量和平均價格成長,提高點擊和轉換率。再者,Meta 後續也預計能夠受惠到現在算力供不應求的環境,來自祖克伯在電話會議中提到的「大量以溢價租用算力的邀約」,同時為了近一步分攤基礎建設成本,正積極引進如貝萊德(BlackRock)戰略合資夥伴關係等創新的融資模式,均有助於緩解目前市場對於現金流的擔憂。
更多 META 財報資訊,請詳見 美股財報資料庫
台灣 6 月景氣分數回升至 41 分(前 39 分),已連續 7 個月呈現紅燈,並回到今年 2 月以來的高點。重點細項中「海關出口值」年變動率維持 50.1%(前 58.8%)強勁成長,顯示全球 AI 基礎建設需求強勁,並帶動「機械及電機設備進口值」成長高達 89.4%(前 66.7%),半導體廠商擴產動能進一步加速,而工業生產指數與製造業銷售量指數也分別上升至 19.9%(前 11.5%)與 14.9%(前 8.4%),反映生產端熱絡。
內需方面,批發、零售及餐飲業營業額年變動率擴大至 38%(前 28.8%),其中批發業受到 AI 伺服器、半導體需求推升,營業額年增率達 56.3%(前 38.2%)、除此之外,零售和餐飲營業額也表現樂觀,分別年增 8.02%(前 5.25%)和 4.59%(前 4.96%),顯示台灣內需消費的韌性。
台灣 6 月 景氣燈號 已連續 7 個月呈現紅燈,景氣分數再度回升至 2 月高檔的 41 分。分數上升主要來自「製造業銷售量指數」與「工業及服務業加班工時」,反映 AI 相關需求除了推升 海關出口,也傳導至製造業整體產量、銷售和勞動市場,而 機械及電機設備進口 高達 89.4% 的成長率,顯示以台積電為首的廠商調高 資本支出 後,帶動設備拉貨與產線建置。
內需方面,批發業 繼續受惠於 AI 伺服器、半導體需求推升而強勁成長,同時 6 月 零售銷售 持續增溫,年增率來到 8.02%(前 5.25%),最主要來自「汽機車銷售」顯著回暖,年增率達 19.1%(前 -0.9%),來自業者促銷加大力道帶動民眾買氣回籠,而餐飲業營業額年增率 4.59%(前 4.96%)維持穩定復甦,均體現台灣的內需消費韌性。
整體而言,台灣景氣擴張強度再次升溫,反映的是 AI 需求同步刺激出口、工業生產及銷售以及設備投資的強勁動能,且內需消費復甦態勢持續好轉,展現台灣經濟內外需同步擴張的格局,我們將於本週發佈的月報中,再度上調今年 GDP 成長(原 11.6%)。
更多台灣經濟基本面分析,可留意最新發布的 8 月投資月報
- 上週全球股市漲跌不一,中東地緣的不確動性帶動布蘭特原油一度衝上百元大關,Google 財報雖亮眼,但市場擔憂資本支出擴大導致現金流翻負,S&P 500 小幅下跌 -0.61% 、 Nasdaq 指數下跌 -2.13%,然而硬體股相對止穩,費半指數回升 1.24%,帶動亞股同步回升,台灣加權指數上漲 2.3%,並創下單日最高漲點紀錄,唯南韓 KOSPI 仍受到去槓桿賣壓,小幅下跌 -1.91% 。 其餘重要資產部分,油價的走勢再度使得升息預期走高,Fedwatch 預期 7 月升息機率攀升至 33% 、年內升息 2 碼,10 年期美債殖利率一度突破 4.7%,為 2024 年以來最高,美元指數漲至 101,金價表現震盪,市場靜觀本週 FOMC 利率決策會議。
- 本週重要大事:
美國、英國、日本 央行利率決策:本週四(7/30)將公佈美國、英國利率決策,週五(7/31)則將公佈日本利率決策。即使近期美伊雙方再次爆發衝突,推升原油價格,不過整體通膨風險仍可控,我們預期三大央行將維持利率不變。
美國、歐洲 GDP & 美國 PCE:本週四(7/30)將公佈美國、歐洲 Q2 GDP,以及美國 6 月 PCE 物價。市場預期美國 Q2 GDP 季增年率升至 2.3%(前 2.1%)、歐元區 GDP 年增率 0.8%(前 0.5%);克里夫蘭聯儲預估美國 6 月 PCE 年增率降至 3.65%(前 4.07%),核心 PCE 年增率為 3.33%(前 3.41%)。
台灣 GDP & 景氣對策信號:本週一(7/27)將公佈台灣 6 月景氣對策信號,週五(7/31)將公佈台灣 GDP。預期在 AI 需求持續強勁之下,本次景氣對策信號將維持紅燈,並持續帶動經濟成長,台灣主計處預估第二季 GDP 年增率 10.83%(前 14.55%)。
中國製造業 PMI:本週五(7/31)將公佈中國 7 月 PMI。中國製造業新舊產業動能成長不同步之下,市場預期 7 月製造業 PMI 將小幅下滑至 49.9(前 50.3)。
科技巨頭財報:本週美東時間週三(7/29)將公佈 Microsoft 、 Meta 財報,週四(7/30)將公佈 Amazon 、 Apple 財報,市場預期:
Microsoft 營收 873.84 億美元,年增率 14.3%(前 18.3%);EPS 4.2 美元(前 4.27 美元)
Meta 營收 602.2 億美元,年增率 21.1%(前 33.08%);EPS 7.21 美元(前 7.31 美元)
Amazon 營收 1,965 億美元,年增率 14.66%(前 16.61%);EPS 1.82 美元(前 1.61 美元)
Apple 營收 1,086.07 億美元,年增率 15.49%(前 16.6%);EPS 1.89 美元(前 2.01 美元)
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
在 6 月升息 1 碼後,本次 歐洲央行 如同我們先前預期轉向觀望,維持利率不變。儘管近期中東衝突重新升溫、使能源價格帶來的通膨風險再度上行,因此市場預期年內央行仍有約 2 碼的升息空間。不過觀察 6 月 核心通膨 2.36%(前 2.56%)並未顯著升溫,且行長拉加德也表示勞動市場 薪資增速 下降趨勢並未改變,因此我們依舊認為歐洲央行升息應屬於預防性措施,而非新一輪升息循環的開始。
Tesla 於 2026 年 7 月 23 日發布 2026 年 Q2 財報及電話會議,以下為 M平方整理的重點:
1. 營運成績單:營收達 282.4 億美元(前 223.8 億美元),年增率 25.5%(前 15.8%),明顯優於市場預期 264 億美元,成長主要來自交車量創歷年 Q2 新高的 48 萬輛、儲能部署增加以及服務與其他業務擴張。然而,GAAP 毛利率降至 16.8%(前 21.1%),也低於去年同期的 17.2%;本季 Non-GAAP 稀釋 EPS 為 0.33 美元(前 0.41 美元),低於市場預期的 0.53 美元,獲利不如預期主要來自三個因素:
汽車業務降價促銷,導致車輛平均售價(ASP)與產品組合轉弱。
汽車監管積分收入降至 1.46 億美元(前 3.8 億美元,去年同期 4.39 億美元),年減達 -67% 。
研發費用年增約 49% 至 23.7 億美元,反映 Robotaxi 、 FSD 、 Optimus 、自研晶片及 AI 基礎設施投入增加。
2. 各業務表現:
汽車業務:營收約 205 億美元(前 162 億美元),年增 23%(前 16%),受惠於 Q2 交車量達 48 萬輛(前 35.8 萬輛),季增約 34% 、年增 25%(前 6.3%),創下歷年第二季新高,並高於市場預期約 40.6 萬輛。值得留意的是,FSD 活躍訂閱數達 148 萬(前 128 萬),季增 15.6% 、年增 55.8%,創歷史新高,北美新車搭載或訂閱 FSD 的比例超過 55%,歐洲市場的 FSD 使用里程快速增加,但 FSD 現階段的收入規模尚不足以抵銷汽車降價、監管積分減少與 AI 投資增加的負面影響。
能源發電與儲存業務:營收約 31.4 億美元(前約 24.0 億美元),年增 13%(前 -12%);儲能產品部署量達 13.5 GWh(前約 8.8 GWh),季增逾 50% 、年增逾 40% 。Tesla 在歐洲、中東與非洲地區的儲能部署創高,上海 Megafactory 持續增產,德州 Megafactory 則預計於今年開始生產 Megapack 3 與 Megablock。另外,馬斯克認為 Megapack 的 AI 資料中心需求被低估,因為 Megapack 不只能用於削峰填谷的電網儲能應用,也可用來平滑 AI 訓練時劇烈波動的電力需求。
服務及其他業務:服務及其他營收約 45.8 億美元,年增率 50%(前 42%),主要受二手車、售後維修、充電、保險及車隊服務帶動。
3. 未來財測指引:Tesla 延續過去作法未提供明確的 2026Q3 營收、 EPS 或交車量財測。公司表示,未來交車量與能源部署量將受到總體需求、供應鏈準備程度,以及產品究竟出售給終端客戶、或配置至 Tesla 自營 Robotaxi 車隊等因素影響。
4. 營運健康狀況:Tesla 本季交車量高於產量約 2.8 萬輛,帶動汽車庫存天數下降至 15 天(前 27 天)。但現金流狀況惡化,營業現金流約 47 億美元(前約 39 億美元),反映本業現金流健康,但資本支出上升至 58 億美元(前 25 億美元),導致自由現金流降至 -11 億美元(前 14 億美元),為 2 年多來首次轉負。
5. 資本支出規劃:重申 2026 年超過 250 億美元的資本支出規劃,且認為未來 2 ~ 3 年將持續增加,主要投入在 Robotaxi 、 FSD 、 Optimus 、自研晶片、 AI 基礎設施、半導體廠等,例如:
德州 Cortex 1 、 Cortex 2 AI 訓練算力,Cortex 2 將支援車輛與人形機器人的自主系統訓練。
Cybercab 、 Tesla Semi 與 Optimus 產線,第一代 Optimus 產線預計於 2026 年開始初期量產;Cybercab 已在德州開始生產;Tesla Semi 預計 2026 年底至 2027 年初量產。
4680 電池、內華達 LFP 電池、德州正極材料與鋰精煉產能。
Austin 半導體廠的前期建設與設備採購。
Megafactory Texas 、 Megapack 3 、 Megablock 、太陽能及充電網路。
6. 分析師提問和公司回復(QA):
Optimus 沒有既有供應鏈,Tesla 要如何擴產?馬斯克回應,Samsung 、 TSMC 、 Panasonic 、 Micron 等供應商都在配合 Tesla 投資,其中 Samsung 與 TSMC 正擴建晶圓廠,Micron 則提供重要記憶體產能配置。管理層補充,Optimus 需要金屬射出成型件、軟性電路板、特殊致動器與電力電子元件,若找不到合適供應商,Tesla 會選擇內製。
Optimus 何時能真正量產?馬斯克強調,Optimus 將遵循製造業典型的 S 型爬坡曲線,但初期會「非常平且非常長」。原因是 Optimus 幾乎所有零組件都是新設計,缺乏成熟供應鏈,包含手部關節、致動器、特殊 PCB 、電力電子、感測器、機構件、 AI 運算平台等。長期目標是 Optimus 3 年產能可能朝 100 萬台、 Optimus 4 朝 1,000 萬台規模發展,但承認具有高執行難度。
Robotaxi 擴張的真正瓶頸是什麼? 需求不是限制,真正的限制是可靠度,也就是所謂的 「 march of nines 」。 Robotaxi 必須從 99% 、 99.9% 一路提升到接近 99.999999% 的可靠程度,才能大規模擴張。
為何不先在 Austin 大量擴車,而是先進入更多城市? 進入多座城市是為了證明其自動駕駛系統具有通用性,而不是只針對單一城市做高度客製化。公司希望證明,不需大量重新標圖或工程調整,也能快速部署至新城市。
Robotaxi 會與 Uber 等叫車平台合作嗎?馬斯克明確表示,Tesla 傾向保持垂直整合,也就是自行掌握車輛、軟體、平台與營運,而不是將 Robotaxi 交由外部平台分銷。理由是 Tesla 預期需求將高於供應,因此沒有必要支付第三方平台抽成。
Cybercab 為何尚未快速放量?Cybercab 是全新的底盤與車型,因此必須先累積針對 Cybercab 車身、懸吊、轉向與煞車特性的實際道路數據。與 Model 3 、 Model Y 已有數百萬輛道路數據不同,Cybercab 缺乏足夠的實車樣本,因此初期仍需要搭配方向盤與踏板的測試車,蒐集校準資料,後續部署數量才會明顯增加。
Tesla 為何要自己做 Terafab?Terafab 是擴大 Optimus 規模的必要條件,因為未來最大的瓶頸可能是 AI 晶片、記憶體與先進封裝供應不足,而 Tesla 已為 Austin 的開發型晶圓廠下單設備。
7. 技術進展:
Robotaxi 已在多個美國都會區運行,並於 7 月在佛州三個城市啟動服務;奧斯汀的無監督駕駛範圍也持續擴大。但部署仍受到安全驗證、監管、許可、第一線應變人員訓練,以及車隊供應限制。
Starlink 將整合至 Cybercab,並可能逐步擴展至其他 Tesla 車輛,提升車輛的通訊可靠性。
AI5 晶片研發進展良好,初期可能優先用於 Optimus;AI6 則被定位為更高階的下一代邊緣 AI 晶片。公司也正在評估將部分舊車升級至新一代 AI 板卡,而不只是升級到 AI4 。
結論: Tesla 電話會議帶動盤後股價走跌逾 -4%,反映了本業汽車獲利不如預期,但持續投入 Robotaxi 、機器人等新興業務,導致市場擔憂現金流將持續惡化,但觀察 Tesla 仍手握超過 400 億美元的現金和短期投資,短中期仍能繼續支撐公司積極轉型的願景,從一家電動車廠轉向擁有 AI 、無人載具、機器人、晶片與能源的垂直整合基礎建設公司。
而為了實現這個目標,公司中長期希望由 AI 、軟體與車隊型收入加速成長,改善獲利結構。以進度來看,FSD 訂閱和使用量正在加速,且海外市場正在提供第二條成長曲線,包括在荷蘭取得部署 FSD 的批准後,2026Q2 又取得立陶宛、愛沙尼亞、丹麥及比利時等市場的進一步批准,是目前 Tesla 中最成熟且最接近規模化獲利的 AI 業務,同時 AI 伺服器對電力的強勁需求也帶動儲能業務的部署規模持續擴張;Robotaxi 業務短期財務貢獻有限,但進度仍持續推進,目前以每週超過 10% 的速度增長,包括於 Austin 的無監督營運範圍持續擴大、在佛州的 Miami 、 Orlando 與 Tampa 推出無監督搭乘服務。
因此,Tesla 的中長期前景仍高度取決於 AI 與車隊型收入能否繼續放量,以及正處於產線建置期的 Optimus 機器人何時能夠真正進入真正商業化階段。
更多 Tesla 財報資訊,請詳見 美股財報資料庫。
Alphabet 於 2026 年 7 月 23 日發布 2026 年 Q2 財報及電話會議,以下為 M平方整理的重點:
1. 營運成績單:營收達 1,197 億美元(前 1,098 億美元),季增 9%,年增率 24%(前 22%),優於市場預期的 1169 億美元,創下連續 12 個季度雙位數成長的紀錄。營業利益率達 34%(前 36.1%),稀釋 EPS 為 9.11 美元(前 5.11 美元)。 今年上半年的淨利大幅上升,主要受惠於股權投資產生了高達 369 億美元和 980 億美元的未實現淨收益,反映 Alphabet 持有約 14% 的 Anthropic 的投資收益 ,扣除收益影響後的稀釋 EPS 為 2.85 美元(前 2.76 美元)。
2. 各業務表現:
Google 雲端 (Google Cloud):為本季最大亮點,營收達 247 億美元(前 200 億美元), 年增率大幅加速至 82%(前 63%),遠超預期的 223 億美元 ,成長動能來自企業 AI 解決方案、 AI 基礎設施以及核心 GCP 服務的強勁需求,積壓訂單季增逾 500 億美元至 5140 億美元。
Google 服務 (Google Services):營收達 945.4 億美元(前 896.37 億美元),年增率 15%(前 16%)。其中,Google 搜尋與其他業務成長 17%(前 19%)、 Google 訂閱 / 平台與裝置成長 15%(前 19%)、 YouTube 廣告亦成長 13%(前 11%)。
3. 未來財測指引:未提供 2026Q3 具體營收或 EPS 數值財測,但管理層預計 2026Q3 匯率將對整體營收帶來輕微的逆風(相較於 Q2 有 1% 的匯率順風),此影響將主要反映在 Google 搜尋與 YouTube 廣告上,Google 搜尋業務在 Q3 將開始面臨去年同期成長加速所帶來的基期墊高挑戰,並且 Q3 開始擴大採用第三方運算能力作為過渡橋接策略,這將對短期的雲端營業利益率造成溫和的壓力 。
4. 營運健康狀況:本季 自由現金流下滑至 -58.55 億美元(前 101.16 億美元) ,反映龐大的資本支出投入。
5. 資本支出規劃:本季資本支出高達 449.24 億美元(前 356.74 億美元),高於市場預期的 448 億美元,並且將 2026 年的資本支出上調至 1950 ~2050 億美元(原先 1800 ~ 1900 億美元),預計 2027 年資本支出將進一步顯著增加 ,反映公司對擴張 AI 基礎設施的龐大投入。此外,Alphabet 在 6 月份進行了總額 496 億美元的股權融資,將用於擴建 AI 基礎設施及全球算力的資本支出。
6. 分析師提問和公司回復(QA):
AI 投資的 ROIC 與時機? 執行長 Sundar 表示 目前仍處於長期趨勢的極早期階段 ,企業將 AI 導入工作負載的比例依然很低。公司對未來的機會比一年前更為樂觀,只要看到具吸引力的回報,就會堅持全棧式(full stack)策略並持續投資。
如何回應市場對於 Google 能否繼續開發領先模型的擔憂? 管理層對下一代更大規模基礎模型「 Gemini 4 」的預訓練進展感到非常興奮;同時主力模型 Gemini Flash 系列因其優異的性價比獲得巨大需求,並提到模型只是解決方案的「要素」之一,Google 的優勢在於提供端到端 (end-to-end) 的整合系統,包括晶片基礎設施、資料分析、資安等。
TPU 銷售和產能分配狀況? 運算資源首要分配給前沿 AGI 開發,其次為自家核心消費與雲端產品。針對外部旺盛的基礎設施需求,透過銷售 TPU 系統(如 Blackstone 專案)來擴大總潛在市場。此業務訂單已反映在雲端部門中,多數營收將在 2027 年認列。
Waymo 是否分拆? 目前公司全心專注於擴大 Waymo 的業務規模,Alphabet 的架構為其提供了長期的投資與規劃支持,當下的重點是執行並發揮其巨大潛力。
搜尋廣告維持 17% 高成長的動能? Gemini 模型已深度整合至廣告基礎設施(如 AI Max 廣告活動),這大幅增強了對長尾與複雜搜尋的理解能力,解鎖了過往難以變現的新搜尋流量,在零售與金融領域帶動最強勁的營收貢獻。
7. AI 進展和新科技趨勢:
Agentic AI 應用爆發帶動企業 AI 採用擴大:Antigravity 代理人開發平台每週活躍用戶達 240 萬,而 Gemini Enterprise 獲得市場廣泛導入,藉此建立客製化代理人、自動化流程等,目前已有近 90% 的財星 100 大企業(Fortune 100)使用該服務。
Gemini 模型與用戶規模:Gemini 目前每分鐘可處理高達 220 億個 API Tokens;消費端的 Gemini App 每月活躍用戶(MAU)更達到 9.5 億人。
Waymo 和無人機業務:Waymo 推出搭載第六代自駕系統的 Oasis 車款,且公司正持續投資並擴張 Waymo 的業務規模;Wing 無人機完成破百萬次家庭配送。
結論 Alphabet 在財報發布和電話會議後,盤後股價下殺逾 3%,反映 市場再度質疑 2026 年全年資本支出上修和 2027 年將繼續「顯著」增加的決定 ,並擔憂短期營業利益率的壓力,但觀察財報和電話會議細節,高資本支出和短期獲利壓力來自「算力需求遠大於供給」的煩惱,甚至要擴大使用第三方算力作為「過渡策略」,這是短期獲利壓力的原因之一,且主力業務的 Google Cloud 展現強勁成長,積壓訂單季增 逾 500 億美元至 5140 億美元,顯示企業端對 AI 基礎設施與 Gemini 解決方案的需求極為強勁 。
此外,AI 的效益不僅限於雲端,透過深度整合 Gemini 模型,帶動搜尋用量達到歷史新高,Google 搜尋維持 17% 的強勁雙位數成長,因此如同執行長 Sundar Pichai 強調,目前仍處於這波 AI 長期趨勢的極早期階段,而全棧式(full stack)AI 策略也正為 Alphabet 帶來 AI 業務的爆發,並以驚人的速度轉化為實質營收,支撐 Alphabet 的長期競爭優勢。
更多 Alphabet 財報資訊,請詳見 美股財報資料庫。
台灣 6 月外銷訂單金額達 952.6 億美元,年增率高達 59.4%(前 47.2%),遠高於預期的 895 ~ 915 億美元。細項 中,電子產品金額達 405.0 億美元,年增率達 79.9%(前 61.2%);資訊通信訂單同樣維持強勁,金額達 341.5 億美元,年增率達 81.9%(前 67.2%),反映 AI 和高效能運算需求持續熱絡。另外,「機械產品」訂單金額達 21.8 億美元、成長 17.6%(前 22.5%),顯示全球半導體業積極擴產,帶動半導體設備與自動化設備需求增加。
從國家來看,美國仍是最重要訂單來源國,佔比維持在 4 成以上,金額達 386.6 億美元,年增率達 83.6%(前 63.9%)。而其他經濟體的半導體需求同樣維持強勁,包括歐洲 53.9%(前 11.5%)、東協 52.3%(前 19.6%)、日本 37.9%(前 29.1%)以及中國大陸 37.2%(前 37.5%)。
6 月 外銷訂單 金額表現強勁,繼續反映 AI 與雲端服務的強烈需求,包括下半年 Vera Rubin 等新 AI 晶片即將量產,同時半導體供不應求帶動更多擴產需求,例如台積電在 Q2 法說會上再度上調資本支出至 600 ~ 640 億美元(原預估 520 ~ 560 億美元),持續刺激半導體設備需求。再者,各主要經濟體的外銷訂單同步呈現大幅增長,反映各國 AI 基礎建設浪潮持續。
在傳統產業方面,AI 外溢效應也擴散到基本金屬,受惠於銅箔及銅箔基板的 AI 供應鏈需求暢旺,加上銅價續呈增勢,外銷訂單年增率達 16.5%(前 9.6%);但其他領域需求仍疲軟,化學品與塑橡膠製品訂單僅分別成長 3.4%(前 5.3%)和 1.8%(前 -0.9%),光學器材在面板備貨需求降溫後,訂單年減 -3.3%(前 -1.7%)。
整體而言,台灣外銷訂單表現亮眼,產業分歧的狀況仍存在。展望未來,儘管近期地緣政治風險再度升溫,但在 CSP 資本支出不變和各國積極推動 AI 基礎設施下,對台灣的半導體及伺服器等相關供應鏈的需求依然不減,將繼續支撐未來的出口和訂單動能。
7 月中以來,全球股市波動明顯升高。首先,南韓市場因槓桿部位快速去化,拖累記憶體類股與南韓股市大幅下挫;隨後,中國於 7 月 16 日發布 Kimi K3,在 Artificial Analysis 智慧指數中躍居全球第三,再度升高中美 AI 競爭的市場關注度。台積電法說會後,市場震盪進一步加劇。
財經M平方團隊特地以簡報方式呈現,聚焦近期牽動市場的四大事件,包括美伊衝突再起、南韓槓桿去化、台積電法說會,以及中國發布 Kimi K3,逐一解析事件背後的影響,並提出我們的市場觀點與後續關注重點。
本文重點:
- 美伊衝突再起:6 月停火協議已然失效,疊加用油旺季來臨,油價面臨上行壓力,所幸關鍵核心通膨仍受控制,我們維持聯準會年內按兵不動看法不變。
- 南韓槓桿去化:記憶體熱潮下,資金追捧使韓國股市成為高槓桿環境,也成為政策收緊、預期反轉之後受傷最重者。
- 台積電法說會:台積電開出亮眼財報,庫存則出現攀升的跡象,對此,我們提出當前長短料修正面臨的三大潛在風險。
- 中國發布 Kimi K3:中國 AI 新創月之暗面(Moonshot AI) 於 7/16 發布 Kimi K3 模型,將中美模型技術差距從「 6–12 個月」壓縮到 「數週」。而中美的比拼,最終都將帶動硬體需求持續擴大。

上週全球股市普遍下跌,川普宣布對伊朗實施海上封鎖,並對伊朗發動新一輪空襲,WTI 油價重新站上 80 美元,科技與通訊類股領跌,S&P 500 及 Nasdaq 分別下跌 -1.55% 、 -2.90%,費半指數則額外受到記憶體股的壓力影響,最終收跌 -9.97% 。亞股方面也全面走低,其中又以南韓 KOSPI 下跌 -8.77% 最多,台灣、日本股市分別下跌 -5.92% 、 -6.44%,相較之下,歐股於上週表現較為支撐。雖然股市波動擴大,但上週公佈的美國 CPI 表現可控、台積電法說亮眼,均為長線基本面帶來正面消息,10 年期美債殖利率及美元指數震盪持平。
本週重要大事:
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
台積電於 7 月 16 日召開 2026 年第二季法說會,不僅營收再度優於市場預期,更將全年資本支出大幅上調至 600~640 億美元,高於原先的 520~560 億美元。展望全年營收,魏哲家進一步表示,2026 年營收成長率有望突破 40%,明顯高於原先預估的 30%!再次展現 AI 需求與先進製程動能的強勁程度。
亮眼財報背後,台積電釋出了哪些關鍵訊號?AI 需求能否持續、資本支出為何大幅上修,ADR 的下跌透露了哪些潛在風險值得留意?本篇 文章 將帶你完整解析。
更多分析詳見:【行情快報】 N2 起步、庫存攀升,台積電再度上調資本支出!

美國 6 月零售銷售月增率回落至 0.22%(前 1.02% ),符合市場預期,年增率 6.72% (前 7.33%)則維持在相對高檔,本次主要受加油站拖累、汽車與電子商務支撐。
數據公佈後,FedWatch 則預期 7 月升息機率低於兩成,年內升息機率則約為七成。
美國 6 月 零售銷售 月增率回落至 0.22%(前 1.02% )符合市場預期,年增率 6.72% (前 7.33%)則維持在相對高檔。觀察細項,本次加油站項目因油價大幅月減 -5.3%(前月增 2.6%),為拖累本次表現的主要項目,反映美伊局勢緩和後油價的顯著下跌;相對的,佔比較高的汽車相關(1.9%)、電子商務(1.9%)月增則保持強勁,抵銷了油價下滑的影響,支撐整體零售銷售絕對金額持續創高。
往後看,即便世界盃的暫時性挹注將結束,我們仍認為消費動能有望維持穩定。一方面,作為消費的根基,美國的勞動市場趨穩的跡象已經愈發明確;另一方面,美伊衝突最緊張的高峰也已過去,即便近期情勢又有所反覆,也不改變 WTI 原油期貨價格從先前每桶突破 100 美元的高點顯著滑落的事實,預計將有助於消費者信心的觸底回穩。
數據公佈後,美元指數、 10 年期公債殖利率小幅走高,FedWatch 則預期 7 月升息機率低於兩成,年內升息機率則約為七成。
南韓央行於 7/16(四)將基準利率調高至 2.75%(前 2.5%),是自 2023 年 1 月以來再度啟動升息。關鍵原因來自南韓的經濟在出口和投資動能強勁下走強,預計會支撐通膨在目標水準上一段時間。南韓財政經濟部近期將 2026 年南韓實質 GDP 成長上調到 3%(1 月預估 2%),同時也上調 CPI 年增率至 2.6%(1 月預估 2.1%),雖荷姆茲海峽風險降溫後,油價已從高點顯著下滑,但南韓央行謹慎看待其「滯後性」影響,這源自於南韓並沒有跟台灣類似的「價格平穩機制」,能源價格變化會更直接反映在物價。
再者,南韓央行也提到金融穩定風險仍在,例如海外投資導致的匯率波動,但更重要的是「家庭貸款」近月的快速攀升,5 、 6 月的全金融業家庭貸款月增額分別達 9.3 和 8.3 兆韓圜,遠高於 3 、 4 月的 3.5 兆,來自住房交易和公寓集體貸款的增加,帶動首爾及其周邊地區的房價上漲速度加快。此外,南韓央行為控制股票投資可能帶來的信貸加快,選擇進一步收緊信用環境。因此,升息的動作也加劇了韓國高槓桿產品的殺盤,帶動 7/16 KOSPI 大跌近 -7% 。
對比南韓的情況,台灣央行有可能跟進升息嗎?目前台灣有兩個議題持續被市場討論,第一是「CPI 連兩個月回升至 2% 以上」,第二是 6 月理事會議上央行提到「股市相關活動的信用有明顯擴張」,是否有進行「預防性升息」的必要性? 我們認為:
台灣 CPI 相對於南韓更可控:台灣通膨連兩月來到 2% 之上,6 月 CPI 年增率 2.60%(前 2.2%),主要來自國際能源價格飆升為「交通及通訊類」帶來上漲壓力,但目前油價已從高檔明顯滑落,加上價格平穩機制,後續通膨壓力有限。
台灣股市槓桿程度低於南韓:觀察台灣「正向槓桿 ETF 」佔比約為 4%,低於南韓的 7.1%,且雖然證券劃撥存款餘額增加至 4.4 兆元 顯示散戶投入積極,但大盤融資維持率下滑至 160% 的相對低檔,代表市場尚未出現大規模的信用過度擴張,此外,台股融資對市值比率僅約 0.4%,也遠低於網路泡沫時期的 4.2% 至 4.6% 。
台灣房市交易仍維持低迷:此外,受利率影響較高的房市中,今年前 5 個月的建物買賣移轉棟數平均僅 20,460 棟,年減 -5%,維持在歷史低檔。
綜合以上,我們認為台灣央行動用升息機率較低,短期若要預防性控制可能的信用風險,預計會先行動用存準率等相關工具。
更多央行相關資訊,可留意 央行專區
中國 Q2 實質 GDP 年增 4.3%(前 5%),低於市場預期的 4.6%,上半年實質 GDP 年增 4.7%,維持在 4.5% ~ 5% 目標區間,主要來自出口的支撐,Q2 出口值年增達 20.8%。
中國 6 月規模以上工業增加值年增率為 5.3%(前 4.5%),優於預期的 4.7%,仍來自高新技術相關產業驅動,年增率為 14%(前 15.1%)。
1-6 月固定資產投資年增 -5.7%(1-5 月 -4.7%),跌幅持續擴大,製造業固定資產投資連續兩個月負成長,年增 -1.2%(前 -0.4%),房地產仍持續拖累年增 -18.0%(-16.2%),新舊動能持續分化。
6 月社會零售年增僅 1%(前 -0.6%),扣除掉汽車後的社會零售 3.0%(前 1.1%),雖較前月有所回穩,但整體動能仍偏弱。
中國 Q2 GDP 年增 4.3%,低於市場預期,主要仍由出口支撐。 6 月出口值年增 27.0%(前 19.4%),遠超市場預期的 18.2%,持續受到 AI 供應鏈需求與價格推動,主要貿易地區亦持續向東協等亞洲地區轉移。投資與消費則持續偏弱,使 Q2 GDP 年增率低於全年目標區間下緣,符合我們先前的判斷,在 Q1 達成 GDP 成長目標後政策力道將放緩。
中國 6 月工業增加值優於市場預期,主要仍由新質生產力支撐,其中高技術製造業年增 14.1% 、計算機與通訊製造業年增 15.7%,積體電路產品產量年增 18.8%(前 22.9%)。另外主要產品產量持續受惠人機協作等新經濟領域帶動,工業機器人與服務機器人分別年增 28.1% 、 17.0% 。
投資方面,1-6 月累計固定資產投資跌幅持續擴大,主要仍反映財政力道與專項債發行偏慢,國有與民間投資年增分別為 -2.3%(前 -0.4%)、 -8.5%(前 -7.1%)。觀察細項,製造業投資連續兩個月負成長,房地產持續拖累,不過兩新政策相關的計算機與通訊設備製造年增 6.5%(前 6.7%),維持一定增速,顯示新舊產業動能分化持續擴大。預期上半年投資信心不足下,下半年有望看到相關財政支撐。
消費方面,6 月社會零售銷售僅成長 1%,排除汽車以外零售銷售年增 3.0%(前 1.1%),雖較前月有所回穩,但主要來自以舊換新的基期壓力減緩。觀察細項,汽車銷售年減 -16.1%(前 -16.1%),家電類年減 -8.7%(前 -15.6%)、建築及裝潢年減 -10.5%(前 -13.6%),整體耐久財消費意願不佳。今年上半年中國的消費在內需缺乏額外政策刺激下,維持 1.3% 的緩慢成長。
整體來看,中國 Q2 GDP 因政策支撐力道有限,動能再度下滑,也繼續呈現新舊動能分化、供給強需求弱的格局。因內需動能乏力下,中國經濟動能目前更仰賴出口支撐,下半年預計在內部經濟壓力下,中國政府將加碼政策的支撐力道,長期中國投資大於消費的經濟結構改善仍待解決。
美國 6 月 CPI 季調年增 3.46%(前 4.17%),月增 -0.42%(前 0.47%),同時核心 CPI 季調年增 2.57%(前 2.82%),月增 -0.02%(前 0.21%),雙雙大幅低於市場預期。
細項中,能源大幅月減 -5.7% 反應油價回落,核心商品也在關稅影響消退下維持在 -0.1% 月減區間,而房租 0.1%(前 0.3%)以及房租以外服務 -0.2%(前 0.6%)的降溫更是本次亮點。
數據公佈後,美元指數與 10 年期公債殖利率雙雙下挫,FedWatch 也顯示 7 月升息機率下滑至約一成。
美國 6 月 CPI 季調年增 3.46%(前 4.17%),月增 -0.42%(前 0.47%),同時核心 CPI 季調年增 2.57%(前 2.82%),月增 -0.02%(前 0.21%),雙雙大幅低於市場預期。本次我們以兩大重點解析:
6 月 CPI 大幅月減 -0.42%,創下 2020 年 4 月以來新低,一舉帶動年增率回落至 3.46% 三字頭。如同我們於先前短評所提及,油價的顯著回落基本上就確立了 5 月已是整體 CPI 的高點,6 月能源大幅月減 -5.7%(前月增 3.9%),光是這單一項降幅便超過了其他所有項目的漲幅。
在油價之外,經過前天 Waller 的發言警告(若核心通膨再度強勁,聯準會可能考慮在短期內收緊貨幣政策),本次市場更為看重核心通膨的表現,所幸 6 月核心 CPI 指數同樣凍漲,年增率也大幅回落至 2.57%,幾乎回到年初水準。
拆解核心通膨三大組成,其中核心商品在關稅影響消退下維持在月減 -0.09%(前 -0.11%),房租月增率 0.12%(前 0.32%)也持續作為帶動核心通膨放緩的主要力量,最值得注意的是先前居高不下的房租以外服務,6 月大幅翻負至月減 -0.18%(前 0.55%),終止了上半年連續升溫的路徑,釋出通膨仍受到控制的正向訊號。
綜合來看,本次核心通膨的顯著降溫,一方面給予近期中東局勢的反覆些許緩衝空間,另一方面也讓我們更加鞏固聯準會年內將按兵不動的看法。當然,如同 Waller 稍早所提醒,仍需要連續看到幾個月的降溫數據才能確認趨勢成立,因此未來我們也將密切追蹤核心通膨月增率能否控制在平均約 0.2% 的水準,以確認通膨重回正確的放緩軌道。
數據公佈後,由於 CPI 大幅低於預期,美元指數與 10 年期公債殖利率雙雙下挫,FedWatch 也顯示 7 月升息機率下滑至約一成。
聯準會近日公佈五大工作小組名單,共計 15 名成員,廣泛納入多位前央行行長,以及來自商界與學界的重量級人士;整體而言,無論在貨幣政策或政治立場上,皆未呈現明顯的鷹鴿或左右派傾向。
針對市場最關注的溝通與資產負債表政策小組,從負責人過往的公開發言與研究論文來看,Warsh 弱化甚至放棄前瞻指引的政策方向已相當明確;相較之下,資產負債表小組則未展現支持激進縮表的立場。
美國時間 7/9(四),聯準會公佈了五大工作小組(Task Forces)負責人名單,我們整理兩大重點如下:
新任聯準會主席 Kevin Warsh 於 6 月 FOMC 會議率先宣布將針對貨幣政策執行的五個核心領域分別任命工作小組,包含溝通、資產負債表政策、數據、生產力 與 就業、通膨 框架(更多細節歡迎參考 聯準會快報)。
根據最新公告,各小組分別指派三名負責人,從名單來看,人員並未侷限於聯準會體系內部,在貨幣政策與政治立場上也未呈現明顯的鷹鴿或左右派傾向,而是廣泛引入多名前央行行長,以及來自商界、學界的重量級人士共同領銜,有助提升改革討論的專業性與外部參與度。
針對當前市場最為關心的溝通與資產負債表政策小組,我們也詳細檢視負責人過往言論:
溝通小組:King 與 Fisher 均對前瞻指引抱持批判態度,其中 King 於 2003 至 2013 年擔任英國央行行長期間便以反對過度承諾的領導態度著名,近幾年來更是成為前瞻指引最尖銳的批評者之一,認為央行不應該試圖去猜測未來的決策,而應該解釋政策反應函數即可。
資產負債表小組:Rajan(前印度央行行長) 於 2023 年發表論文中強調 QE 與 QT 的不對稱性,認為 QT 收回資金時,銀行在 QE 時期擴張的活期存款與信用額度卻因黏性而未等比例減少,將加劇銀行體系的流動性壓力;Stein (前聯準會理事)則更強調金融穩定性,2016 年論文認為央行可維持相對大型的資產負債表,透過供應準備金及其他安全短期資產,讓私人金融機構減少依賴易遭擠兌的短期負債。
綜合上述言論來看,我們認為溝通小組高機率將進一步落實 Warsh 拋棄前瞻指引的行動,相對的,資產負債表小組對支持縮表傾向則較為不明朗。
後續我們也將進一步整理數據、生產力與就業、通膨框架等三個工作小組負責人的政策觀點,並另行發布快報深入解析,敬請期待!

上週全球股市漲跌不一,科技板塊重返上漲,S&P 500 小幅上漲 1.2%,NASDAQ 及費半指數則分別上漲 1.7% 及 2.7%,與此同時,能源類股有所反彈,反應川普再度對伊朗發話的消息。對應在各區域表現上,非美地區普遍表現不佳,歐股下跌 -1% ~ -2% 不等,亞股漲多回檔,台灣加權股價指數小幅修正 -3.1%,南韓 KOSPI 則在槓桿平倉壓力中下跌近 -8%,從高點回落合計跌幅已陷入技術性熊市。觀察其餘資產,10 年期美債殖利率伴隨油價小幅回升至 4.5% 之上,金價再度受到壓力小跌 -1.8%,然美元指數持平於 100 水平,全球流動性狀況穩定。
本週重要大事:
- 台積電法說:本週四(7/16)公佈 Q2 財報,市場關注營收年增 32% 、毛利率中值 66.5% 的財測能否再超越,並聚焦先進封裝與資本支出的上修空間,以及存貨週轉天數變化,以判斷 AI 與終端消費需求強弱。
美國 CPI:本週二(7/14)將公佈美國 6 月 CPI。克里夫蘭聯儲預估,美國 6 月 CPI 年增率將回落至 3.92%(前 4.17%),核心 CPI 年增率則升至 2.86%(前 2.82%)。
中國 GDP、月中數據:本週三(7/15)將公佈中國 Q2 GDP,以及 6 月消費、生產和投資數據。市場預期 Q2 GDP 年增率為 4.6%(前 5%);社會消費品零售年增率 0.2%(前 -0.6%);工業增加值年增率 4.5%(前 4.5%),持續由高技術製造業支撐;固定資產投資累計年增率 -4.7%(前 -4.1%),投資前景信心仍不足。
美國零售銷售:本週四(7/16)將公佈美國 6 月零售銷售。預期零售銷售在油價大幅回落之下,6 月月增率 -0.1%(前 0.88%),年增率 5.52%(前 6.88%),排除能源維持穩定。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
台灣 6 月出口金額達 748.3 億美元,年增率達 40.3%(前 51.7%)。低於財政部預估 759 ~ 795 億美元區間,但高速成長動能並未改變。除了受惠 AI 和高效能運算需求外,加上價格調升效應,資通與視聽產品出口達 339.2 億美元,年增 72.3%(前 75.2%),電子零組件出口 253.9 億美元,年增 32.8%(前 56%)。
AI 外溢效應支撐機械出口 25.2 億美元,年增 14.8%(前 22.7%),其中生產半導體等機械年增達 54.4%;電機產品出口 15.5 億美元,年增 23%(前 33.4%),受惠變壓器、靜電式變流器等設備增長 20.8% 。
本次略低於預期應屬於短期的出貨節奏。下半年,我們將持續觀察出口增速狀況,預估 Q3 台灣出口將保持 30 ~ 40% 以上的高速增長,並在 Q4 關注出口能否朝向 1000 億美元絕對金額邁進,以確保明年增速仍能維持。
本月台灣出口略低於財政部原先 759 ~ 795 億美元的預期,我們認為主要是短期的出貨節奏,加上財政部預估是依照「歷年季節性變化進行機械式推估」出現的錯配狀況,單純觀察年增率仍高達 40.3%,穩居歷年單月第 3 高。
細項中「資通與視聽產品」與「電子零組件」依舊是兩大核心引擎,合計比重高達 78.7% 。其中:
電子零組件中積體電路出口維持 33.4% 強勁成長,DRAM 成長高達 149.6%(前 168.5%),其他還有電容電阻 20.46%(前 24.24%)、印刷電路 29.77%(前 26.56%),這反映 AI 建設需求持續擴散至更廣泛地零組件,而供不應求狀況同步帶動產品漲價。
AI 外溢效應帶動設備投資,更反映了全球供應鏈持續擴大對台灣生產設備的需求。
從國家來看,各經濟體持續展現對半導體的強勁需求,例如對美國出口 232.8 億美元,年增 34.8%(前 47.9%)、對中出口 177.7 億美元,年增 22.2%(前 35.4%)、對東協出口 132.3 億美元、年增 47.1%(前 90.8%)對日本出口達 33.2 億美元創下歷史新高,年增 17.7%(前 32.3%),對歐出口 50.2 億美元,年增 48.4%(前 40.3%)。美國 依然是帶動出口成長的最大主力,佔比達 31%,且中國、東協、歐洲和日本等經濟體的出口動能維持樂觀,顯示各國 AI 基礎建設需求推動台灣在全球 AI 供應鏈的分工角色日益重要。
下半年,我們將持續觀察出口增速狀況,仍預估台灣 Q3 出口將具有 30 ~ 40% 以上的高速增長,並在 Q4, 持續關注出口能否朝向 1000 億美元絕對金額邁進,以確保明年增速仍能維持。
聯準會本次紀要中對於後續利率方向的表述更加平衡,支持升息 vs. 維持或逐步降低利率的委員勢力大致相當,並未明顯偏向任何一方。
幾乎所有委員都提到勞動供給與成長大約一致;多數委員提到,若因中東衝突使通膨持續在高檔,則採取政策調整可能是必要的,但也還是表示若通膨快速回落,維持或逐步降低利率則是合適的。此外,委員們都認為縮短聲明是有利的。
紀要公佈後,FedWatch 預期 7 月升息機率約為三成, 年內升息機率則超過八成。
台灣時間 7/9 凌晨 2:00 公佈了 6 月 FOMC 會議紀要,我們整理官員發言重點如下:
年初的股市上漲和所得稅退稅為消費者支出提供了支持,尤其體現在高收入家庭。然而低收入家庭也越來越依賴貸款來維持支出,並且仍然面臨高油價和食品價格帶來的不成比例的壓力。
在通膨逐漸消退、很快將恢復到 2% 的情況下,維持或逐步降低利率可能是合適。然而,在勞動市場持穩的狀況下,由於 AI 相關需求、中東地區的衝突或關稅的影響,通膨也可能會持續在高檔,在此情況下採取一些政策調整以將通膨恢復到 2% 可能是必要的。
認為縮短聲明是有利的。多數官員傾向於避免在之前的聲明稿中重複暗示未來利率決策可能傾向於寬鬆的措辭。
AI 基礎設施的持續強勁需求,很可能將繼續對技術產品和電力價格產生上行壓力。
目前勞動市場並未成為通膨的主要驅動因素,名目工資成長與 2% 通膨目標的趨勢保持一致。
根據各自的情境評估,一派官員認為年內合適的利率水平將處於或略低於目前的水準;另一派則認為合適水平將高於目前的利率水準。
價格壓力已經變得更加廣泛,包括交通、航空票價、石化產品和農業投入品等商品和服務的價格都出現了顯著上漲。
公司報告稱正在謹慎地提高價格,因為他們擔心更高的價格可能會降低需求或市場份額。
住房服務價格的下降趨勢很可能將繼續成為抑制通膨的因素。
整體而言,本次紀要中對於後續利率方向的表述更加平衡,支持升息 vs. 維持或逐步降低利率的委員勢力大致相當,並未明顯偏向任何一方,與記者會當中 Warsh 傳遞不升、不降態度相互呼應。紀要公佈後,FedWatch 預期 7 月升息機率約為三成, 年內升息機率則超過八成。
隨 2026 年上半年收官,全球資金出現顯著輪動:新興市場強勢領漲,南韓、台灣兩大 AI 硬體重鎮漲幅居全球之冠,反觀美股罕見落後全球大盤,印度、中國更陷入負報酬資金。
與此同時,市場風險也在快速累積,尤其是個股槓桿 ETF 資產管理規模出現大幅成長下,韓國股市於 7 月 7 日再度觸發全市場熔斷,這項機制史上僅啟動過 12 次,光是今年就佔了 6 次,顯示波動正在加大。
我們將在 本篇報告 探討上半年的六大資金趨勢,並在機會與風險交錯的下半場,延伸更新年初提到的「三大投資策略」與「 ETF 配置標的」。
更多分析詳見:【行情快報】上半年收官:六大資金趨勢、三大 ETF 策略!

上週全球股市普遍上漲,荷姆茲海峽運量回升至 3 月以來新高,WTI 油價進一步跌破 7 字頭,S&P 500 上漲 1.76%,科技板塊則在 Meta 出租算力與記憶體擴產消息影響下,表現相對弱勢,費半指數走低 -4.37%,同時拖累南韓股市下跌 -3.84%,然台、日股市表現支撐,分別上漲 4.96% 及 0.55%,歐洲股市則受到中東衝突淡化提振,普遍上漲 1% ~ 4% 不等;同時上週美國非農數據月增回落至 5.7 萬人(前 12.9 萬),降低市場升息預期,美元指數小幅收跌、 10 年期美債殖利率則收於 4.5% 下方、金價明顯反彈,NYMEX 黃金期貨上漲 2.22%,為 4 月以來最大週上漲。
本週重要大事:
EIA 、 IEA 月報:本週三(7/8 )、五(7/10)將分別公佈 EIA 、 IEA 月報。目前油價已回落至戰前的每桶 70 美元上下,荷姆茲海峽通行量緩慢回升。關注兩大能源機構後續對供需端以及庫存變化看法。
聯準會會議紀要:本週四(7/9)將公佈美國聯準會 6 月會議紀要。 6 月 FOMC 會議維持利率不變,並大幅精簡聲明稿內容、逐漸淡化聯準會的前瞻指引,點陣圖當中,委員分佈大幅上調利率落點, SEP 預估同樣上調 2026 通膨。關注本次會議紀要中,官員對於新型態數據、利率、當前資產負債表的看法。
台灣出口:本週四(7/9)將公佈台灣 6 月出口值,預期台灣持續受惠 AI 算力需求帶動出口, 6 月出口值介於 759 ~ 795 億美元區間,年增率介於 42% ~ 49% 之間(前 51.68%)。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
美國 6 月非農就業月增 5.7 萬人,低於市場預期,若扣除世界盃的波動影響(休閒娛樂 -6.1 萬人),就業仍然穩定。
失業率略降至 4.2%(前 4.3% ) ,反應勞動供給的下滑,勞動參與率下降至 61.5%,創下 2021 年以來新低。
綜合勞動供需來看,職位空缺與失業人數比值 1.04 ,位在接近供需均衡的水準(比值 = 1),代表勞動市場平衡狀況並未改變,搭配近期油價的顯著滑落,我們認為下半年聯準會並無升息的必要性。
美國 6 月官方非農就業月增 5.7 萬,低於市場預期的 11 萬人,失業率則略降至 4.2%(前 4.3% )。本次報告我們以兩大重點解讀如下:
首先看到企業調查部分,美國 6 月非農就業月增 5.7 萬(前 12.9 萬)低於市場預期,前兩月數值共計下修 7.4 萬,使 3 個月平均月增回落至 11.1 萬。觀察細項,教育醫療月增 6.9 萬(前 4.5 萬)持續作為主要成長支柱,專業技術 3.6 萬(前 1.1 萬)也出現較明顯成長。
相較之下,休閒娛樂大幅月減 -6.1 萬(前月增 4.0 萬),為拖累本次非農表現的主要項目,反應世界盃提前帶動 5 月招聘動能後,6 月因而出現回落。若觀察未經季節性調整的數據,休閒娛樂就業仍在增加,因此本次下滑更多來自世界盃造成的季節性干擾。
至於家庭調查部分,失業率略降至 4.2%(前 4.3%),但需留意從人口結構來看,6 月就業人口實際上較前月減少了 50.7 萬,本次失業率的回落,更多來自於勞動供給的下滑,勞動參與率下降至 61.5%(前 61.8%),創下 2021 年以來新低。
整體而言,6 月就業報告顯示非農有所降溫,因此數據公佈後,FedWatch 升息預期略有下降,9 月升息機率近五成,年內升息機率約為七成。而綜合勞動供需來看,職位空缺與失業人數比值 1.04 在接近供需均衡的水準(比值 = 1),代表勞動市場整體平衡狀況並未改變,搭配近期油價的顯著滑落,我們認為下半年聯準會並無升息的必要性。
美國 6 月製造業 PMI 53.3(前 54)、新訂單 56(前 56.8)、且原物料價格明顯回落至 73.0(前 82.1);中國 6 月官方製造業 PMI 小幅回溫至 50.3(前 50),產業結構依然分化;台灣 6 月製造業 PMI 60.7(前 61.4),高速擴張,「未來六個月展望」同樣落在 64.2(前 66.8)的高檔。
總結來說,6 月MM 製造業週期指數 回升至 0.55 (前 0.43),美中台 PMI 也顯示,製造業整體動能維持強勁。從位階來看,美、中、台「新訂單減客戶端存貨」分別落在 13.7 ( 前 14.1 )、 3.5( 前 0.6 )、 11 ( 前 9.1 ) ,新訂單增速快於庫存,也呼應 月報引言 提到製造業目前處於「主動補庫存」的向上週期。
美國 6 月製造業 PMI 為 53.3(前 54.0),持續保持在擴張區間。從細項來看,原物料價格 73.0(前 82.1)與供應商交貨 57.4(前 60.6)均進一步下降,大致回歸美伊衝突爆發前水準,顯示衝擊影響正逐漸消退。
需求部分,新訂單 56.0 與未完成訂單 50.5 維持在榮枯線之上,僱傭指數也進一步回升至 49.7(前 48.6),製造業景氣持續改善中,這也反應在受訪者評論中,正面與負面評論的比例升至 1:1.9(上個月為 1:2.7),提及美伊戰爭的比例亦降至 31%(前 42%)。
同步觀察庫存,本次留意到存貨 51.4(前 49.9)為去年四月以來首次回到榮枯線上方,所幸客戶端存貨 42.3(前 42.7)仍維持在偏低水準,在需求穩健擴張下,新訂單減客戶端庫存 13.7(前 14.1) 維持在近期高檔。
中國 6 月製造業 PMI 為 50.3(前 50.0),較前月回升,並連續四個月維持在擴張區間。主要動能來自新出口訂單回升至 50.1(前 48.6),以及新訂單升至 51.2(前 49.9),皆較前月回升至擴張區間,顯示需求端及出口端表現亦有所回溫。生產經營活動預期上升至 54.3(前 53.9),製造業前景保有一定韌性。
細項觀察,6 月生產指數 51.4(前 51.2),持續維持在擴張區間,本月在新訂單回升、庫存指數回落至 47.7(前 49.3)之下,新訂單減庫存擴大至 3.5(前 0.6)。另外受到美伊衝突緩解影響,主要原材料價格大幅回落至 54.2(前 60.5),外部壓力緩解。
產業方面,新舊動能延續上月分化格局。高技術製造業 PMI 升至 53.5(前 52.9),裝備製造業升至 52.5(前 52.1),上升趨勢持續,相較之下,傳統高耗能產業 47.1(前 47.1),建築業商業活動 49.0(前 48.8),仍維持在較弱格局。
整體來看,美伊衝突緩解有效帶動中國製造廠商轉趨樂觀,但多數仍集中在新產業及出口端,後續仍待觀察新產業能否有效帶動內需動能回升。
台灣 6 月製造業 PMI 落在 60.7(前 61.4)的高速擴張區。細項中,新增訂單與生產分別上揚至 60.4(前 59.6)與 58.7(前 57.9),同時原物料存貨和客戶存貨分別回跌至 61.9(前 65.7)和 49.4(前 50.5),顯示在 AI 伺服器、半導體與高階製造的強勁拉貨下,庫存水位仍屬可控。
「未來六個月展望」也位在 64.2(前 66.8)的高檔。產業結構上仍呈現「AI 供應鏈強、傳產偏弱」的格局,電子光學 PMI 維持 66.1(前 68.1)的強勁擴張,電力機械設備 PMI 升至 60.2(前 56.2),顯示擴廠潮下設備需求受到支撐;基礎原物料 PMI 放緩至 52.7(前 57.8)、化學暨生技醫療 PMI 回跌至 50.9(前 53.7),均反映中東局勢降溫後,油價回跌和提前拉貨動能的放緩。
總結來說,6 月MM 製造業週期指數 回升至 0.55 (前 0.43),美中台 PMI 也顯示,製造業整體動能維持強勁,尤其 AI 、半導體、高技術製造依然是本輪製造業的重點支撐,並帶動台灣擴張力道繼續優於美中。從位階來看,美、中、台「新訂單減客戶端存貨」分別落在 13.7 ( 前 14.1 )、 3.5( 前 0.6 )、 11 ( 前 9.1 ) ,也呼應月報引言提到製造業週期目前處於「主動補庫存」的向上週期。