我們想讓你知道的是:
AI 時代,全球電子供應鏈正式進入新一輪重組,Claude 、 Gemini 、 DeepSeek 等大型語言模型陸續崛起,模型競爭快速升溫;AI 的發展也從最初的大規模訓練,逐步走向推論普及,並進一步邁入 AI Agent 時代。隨著應用持續擴張,AI 所帶動的算力、硬體與基礎建設需求仍在不斷延伸。
為了更完整掌握這場 AI 變革,財經M平方重新梳理全球 AI 電子供應鏈,並獨家建構上、中、下游追蹤架構,整理各環節的重要指標與代表公司,希望幫助使用者透過數據,掌握 AI 產業景氣、資本支出、與需求變化。
本文重點:
- 本次我們針對 AI 供應鏈的上、中游產業,細看其指標趨勢,將供應鏈區分為三大分類如下:
- 護城河最穩:營收與毛利率大幅成長,產業同時高度集中且擁有技術壟斷 (如晶圓代工 / 記憶體),也是當前 AI 最大缺料瓶頸所在。
- 新技術與用量增加:營收與毛利率逐步攀升 (如 封測/ABF/CCL/PCB/散熱 / 光通訊),從配角轉變成「不可或缺」的環節。
- 產業高度競爭、風險大:營收與毛利率承壓,產業高度競爭 (如組裝廠),技術門檻相對較低,並受到其上游轉嫁的成本。
一、「 AI 供應鏈」專區正式上線!
AI 供應鏈:專區介紹
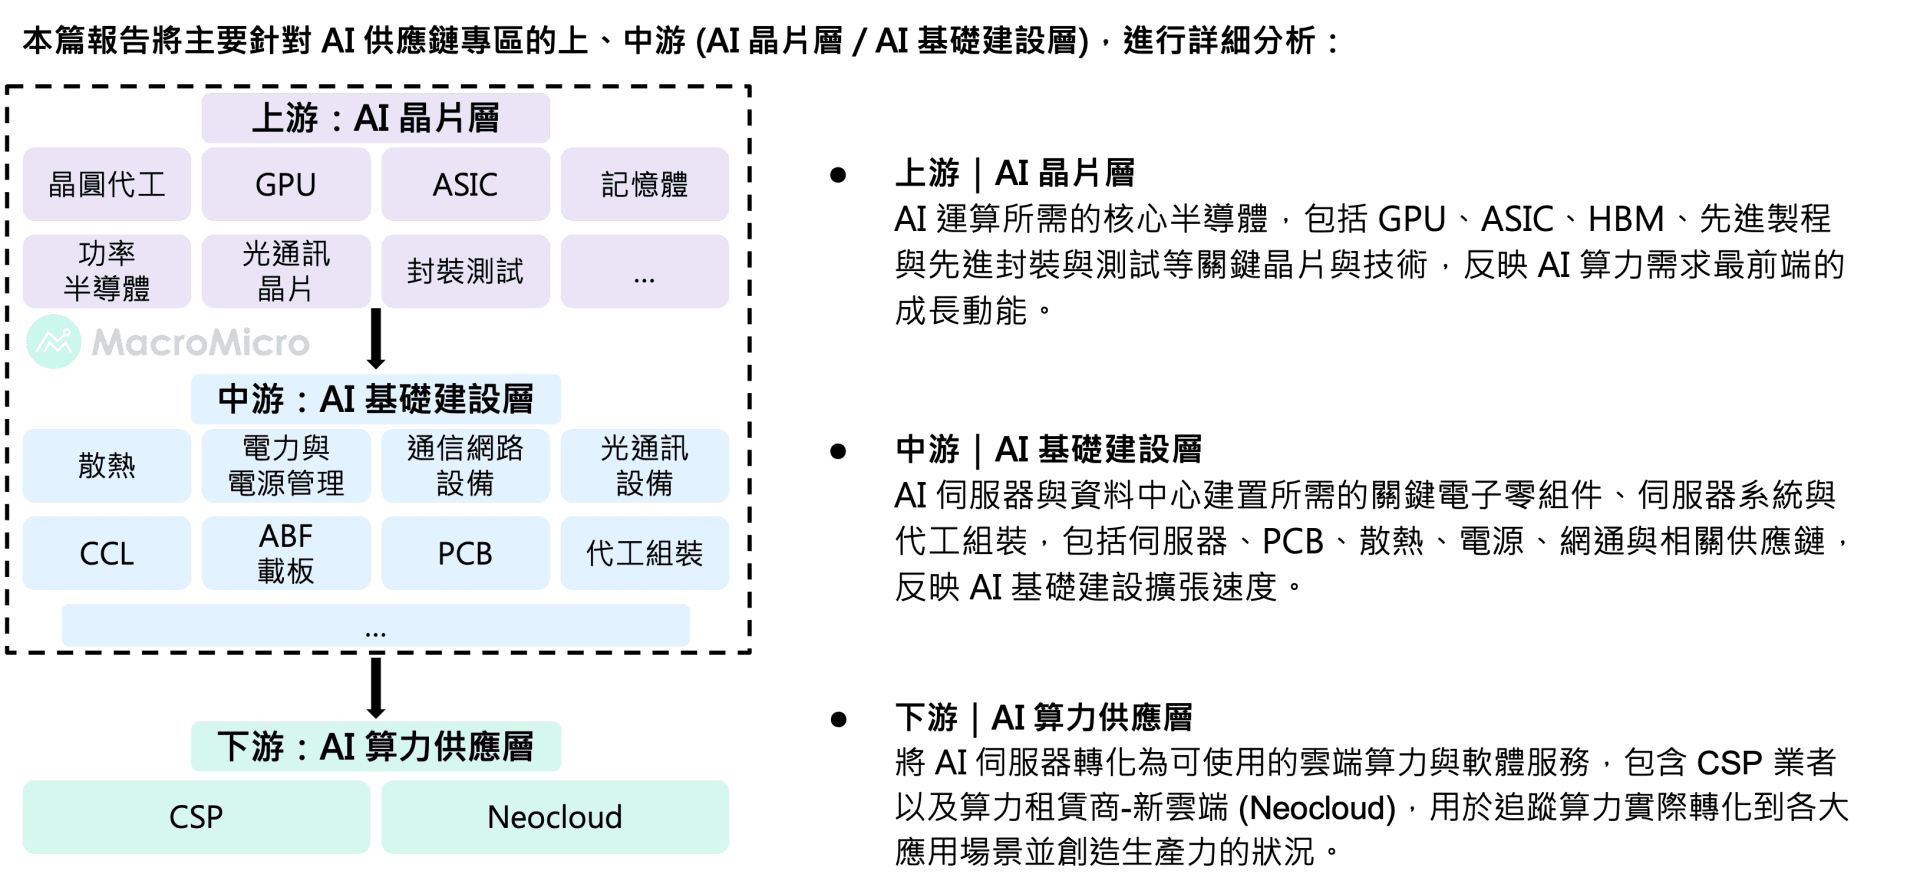
備註:AI 供應鏈地圖中所涵蓋公司僅為參考,財經M平方將定期進行涵蓋清單維護、產業新增,以確保數據準確性。
AI 供應鏈分析總覽:三大獲利分類
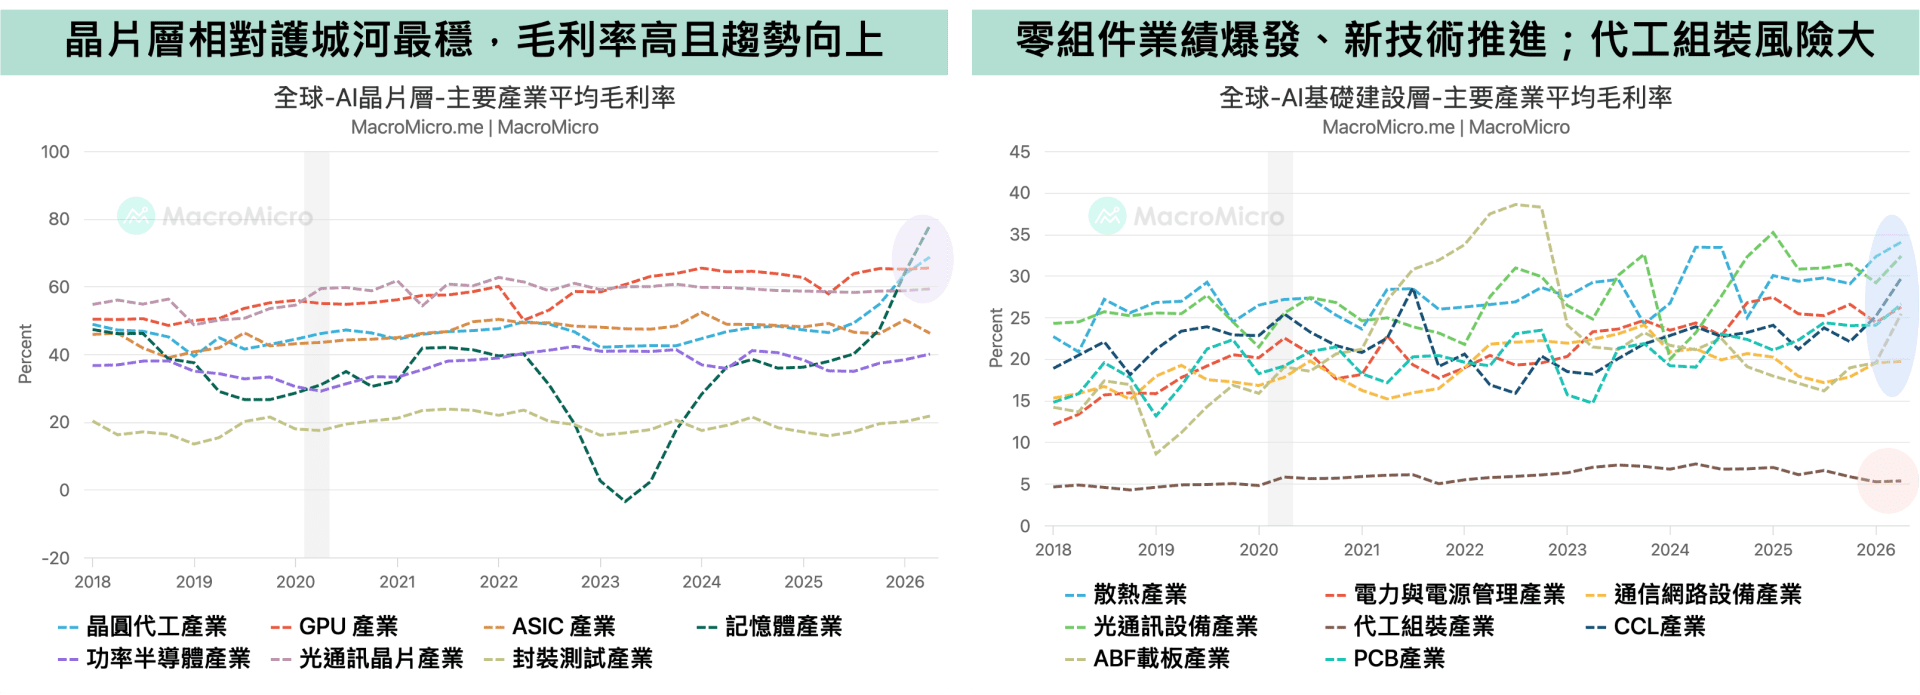
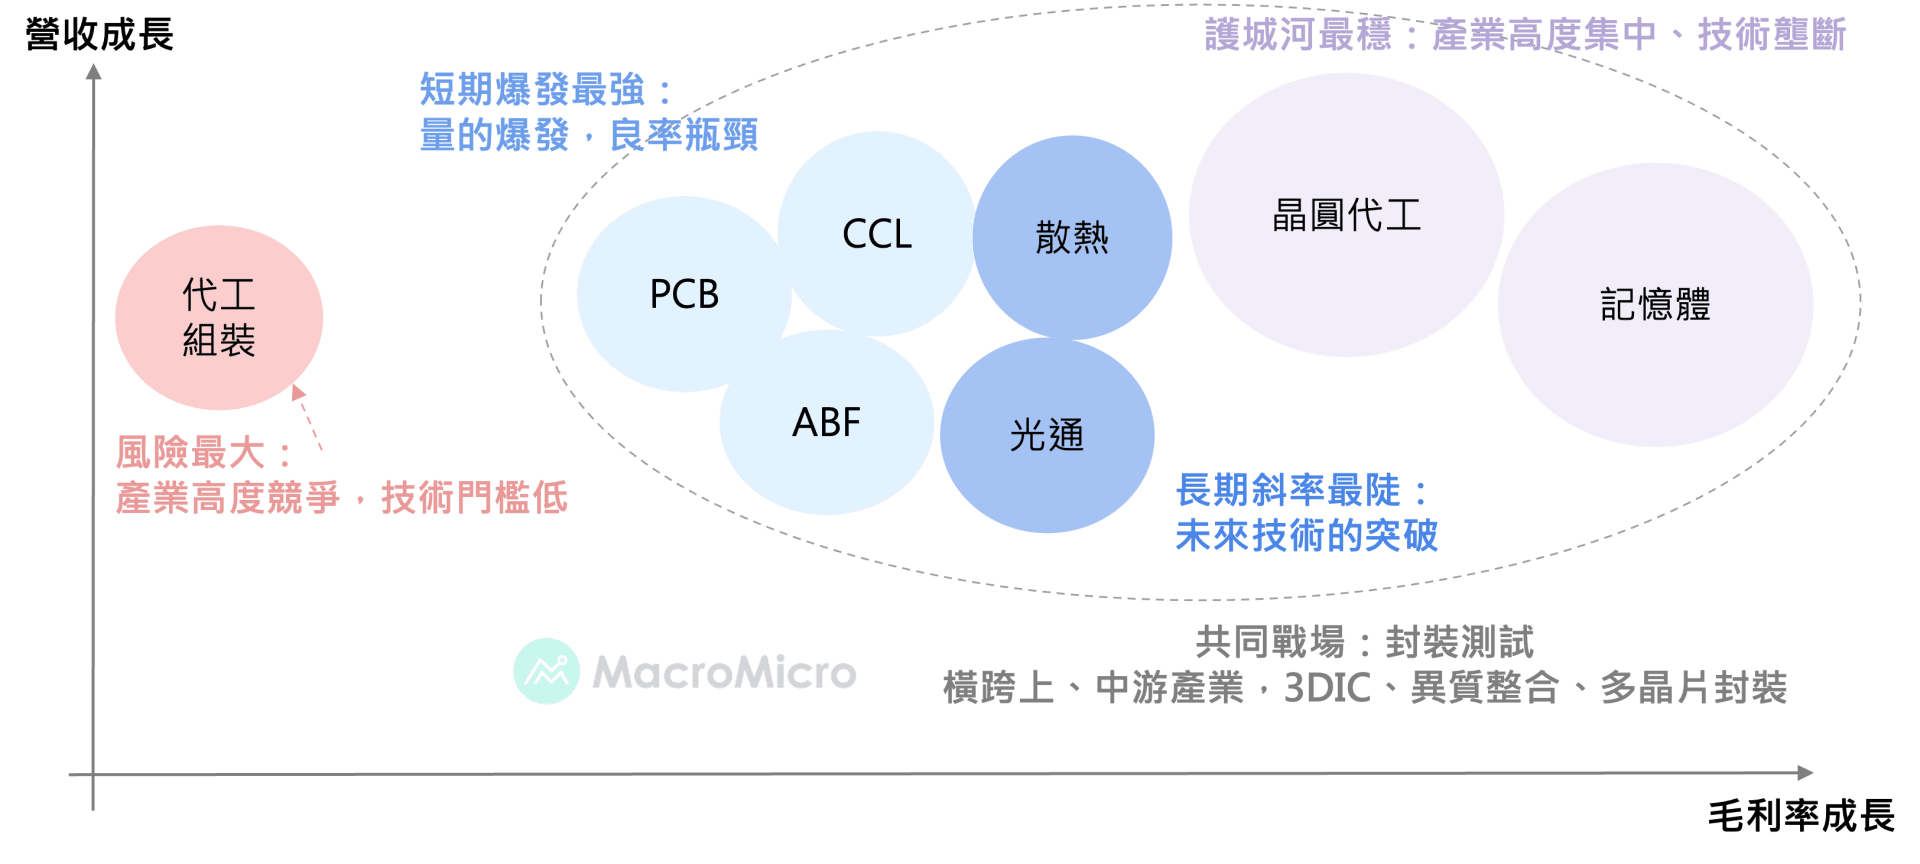
本次我們針對 AI 供應鏈的上、中游產業,細看其毛利率趨勢,我們將供應鏈區分為三大分類如下:
- 護城河最穩:營收與毛利率大幅成長,產業同時高度集中且擁有技術壟斷(如晶圓代工 / 記憶體),也是當前 AI 最大缺料瓶頸所在。
- 新技術與用量增加:營收與毛利率逐步攀升(如 ABF/CCL/PCB/散熱 / 光通訊),從配角轉變成「不可或缺」的環節。
- 產業高度競爭、風險大:營收與毛利率承壓,產業高度競爭(如組裝廠),技術門檻相對較低,並受到其上游轉嫁的成本。
二、護城河最穩:產業高度集中、技術壟斷
1. 晶圓代工:AI 晶片的核心,議價力最強!
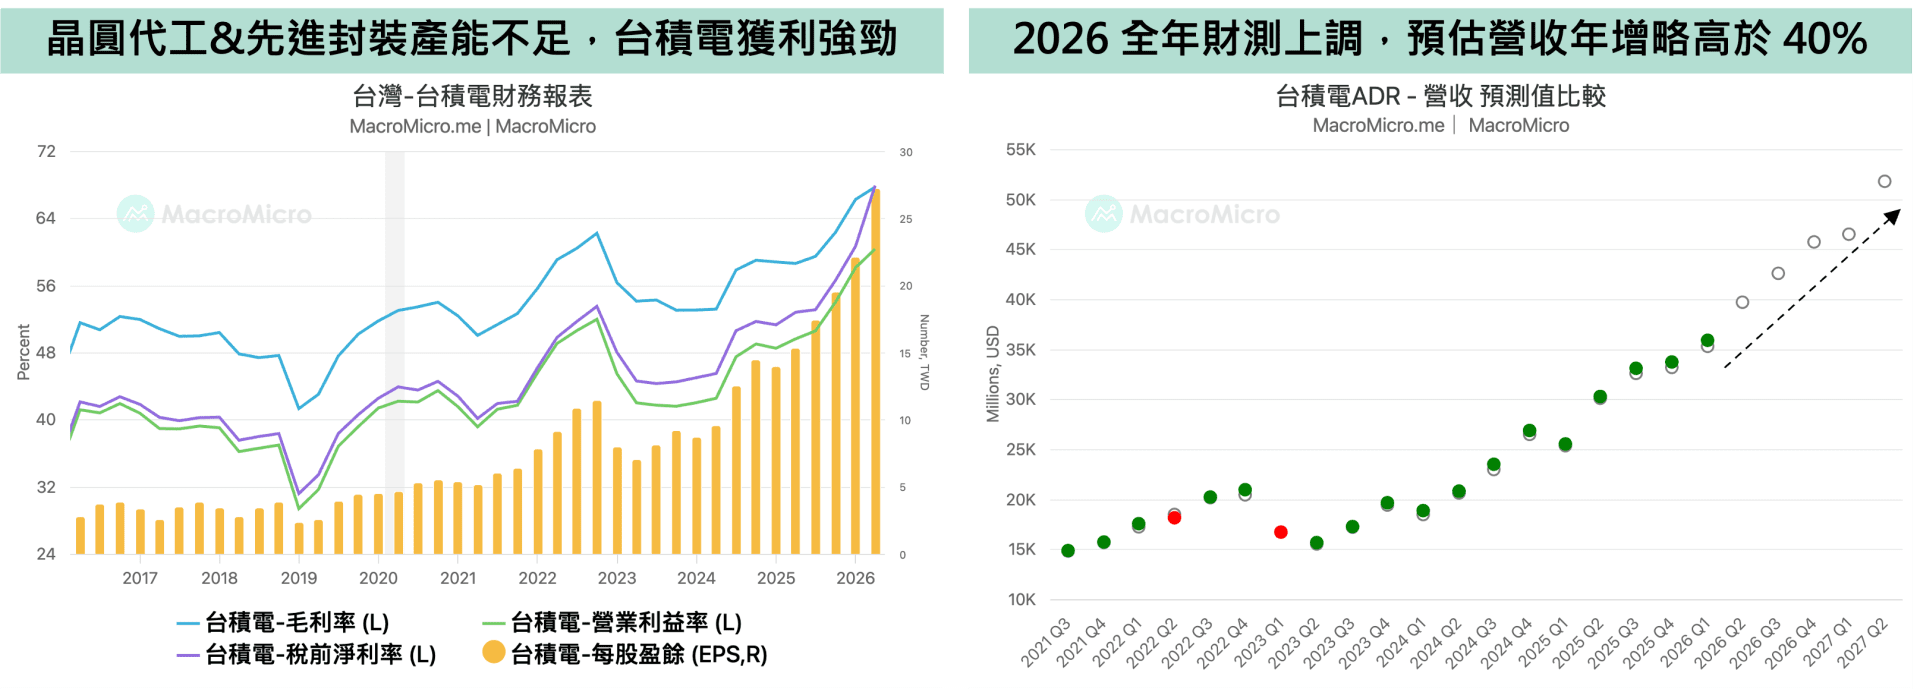
- 從台積電最新財報可以看到,26Q2 三率同步創下歷史新高,反映 AI 強勁需求持續向上游傳導,並開始轉化為晶圓代工與先進封裝的漲價紅利。先進製程產能的稀缺,也使晶圓代工成為 AI 供應鏈中議價能力最強的環節之一。
- 同時,台積電對於 26Q3 的財測營收將達 446 ~ 458 億美元 (當前已公佈的 7 、 8 月營收約等於 307 億美元),再度超越市場預期。並且對於 2026 全年的美元營收,從上次的「超過 30% 」,上調至「略高於 40% 」,顯示晶圓代工產業強勁的獲利與議價能力。
供應鏈議價權朝上游移動,獨佔格局掌控著 CapEx 紀律
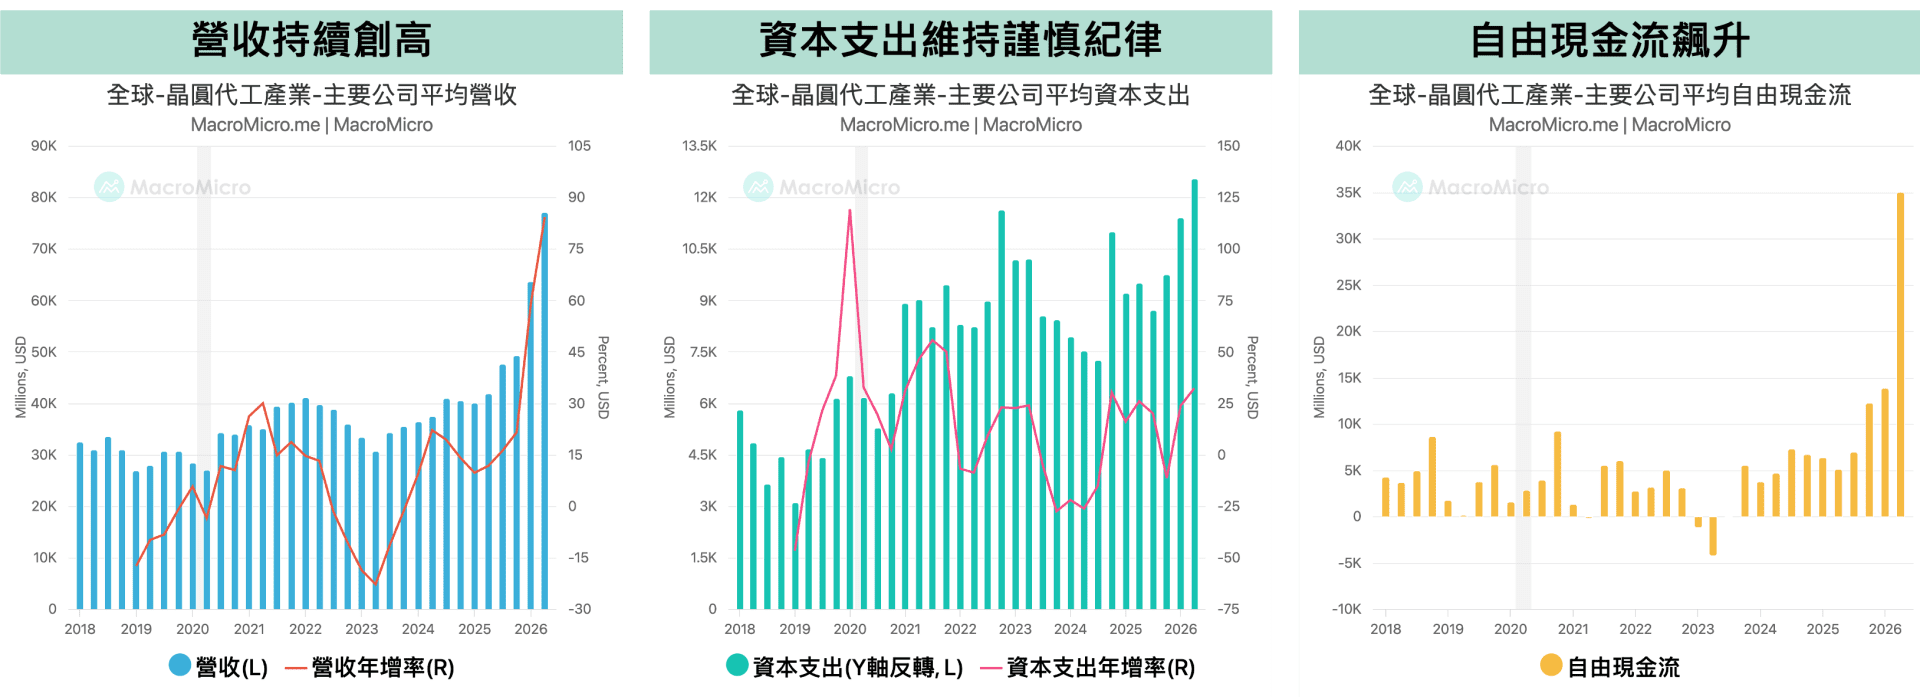
- 營收:當前晶圓代工在營收絕對值與年增率都出現不斷創高的現象,全球半導體銷售金額也持續攀升,除了驗證需求的強勁,亦是供給有限、缺貨漲價的最佳鐵證。
- 資本支出 :晶圓代工廠仍保守紀律、審慎擴產,並未失控投資,避免出現 2022 年 Overbooking 的現象。
- 現金流:供應鏈「議價權」上移、且有投資紀律,自由現金流自 25H2 開始顯著攀升,漲價進一步轉換成現金、獲利。
細拆晶圓代工庫存組成,製成品低檔顯示訂單需求強勁
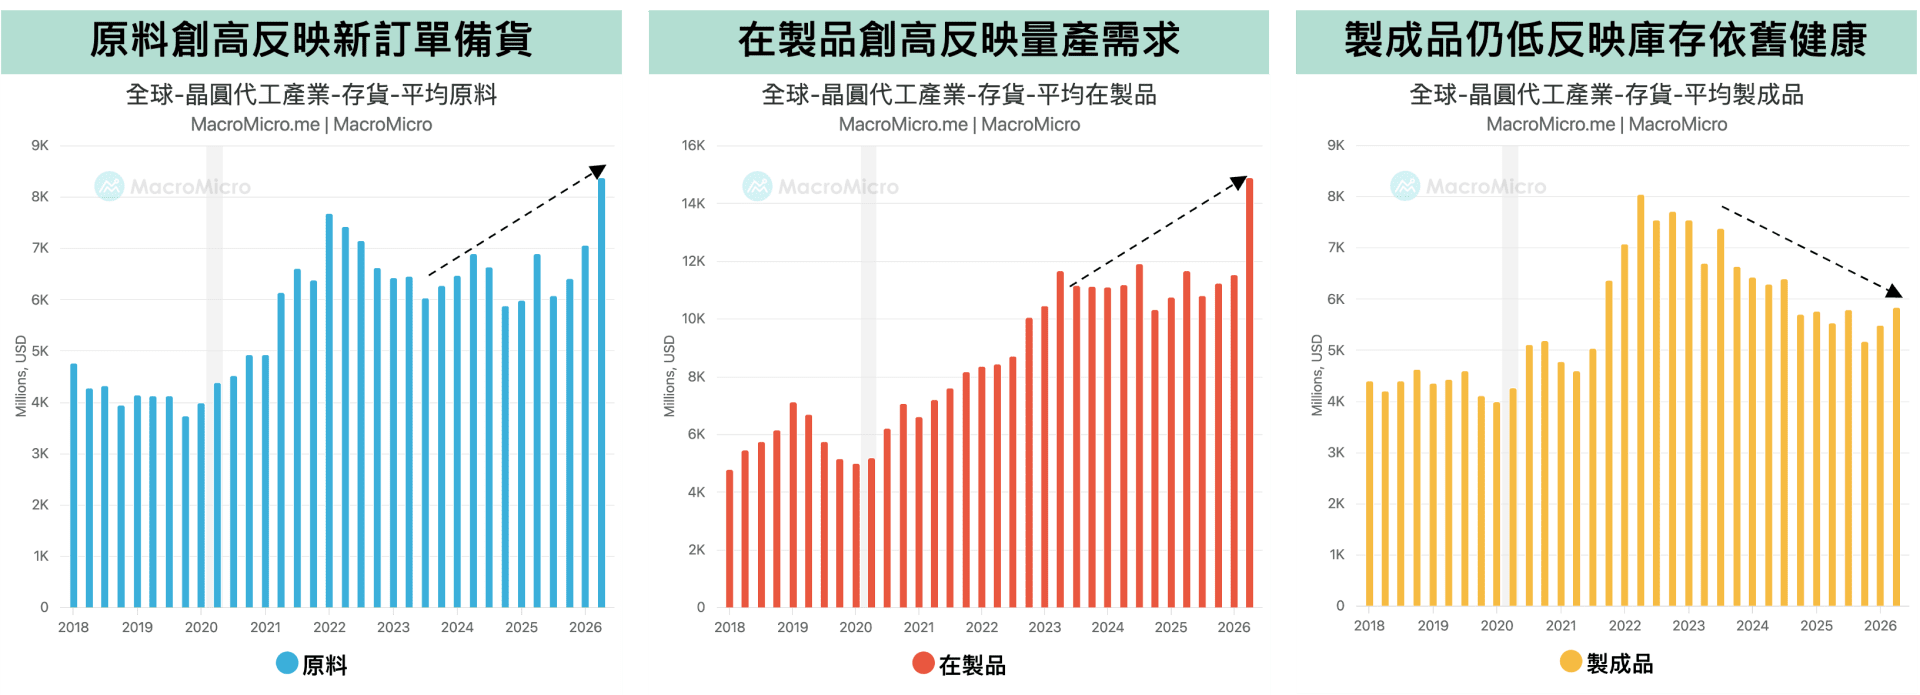
- 原料:平均攀升至歷史新高,反映客戶端下一代晶片的研發需求,訂單滿載。
- 在製品:平均同樣攀升至歷史新高,反映已進入量產的晶片開始製作,需求強勁。
- 製成品:平均仍處低檔,反映晶片製作完成後,交付順利,庫存狀況健康,且持續轉化成營收與獲利。
2. 記憶體迎來超級週期:龍頭公司營收、毛利、獲利創高
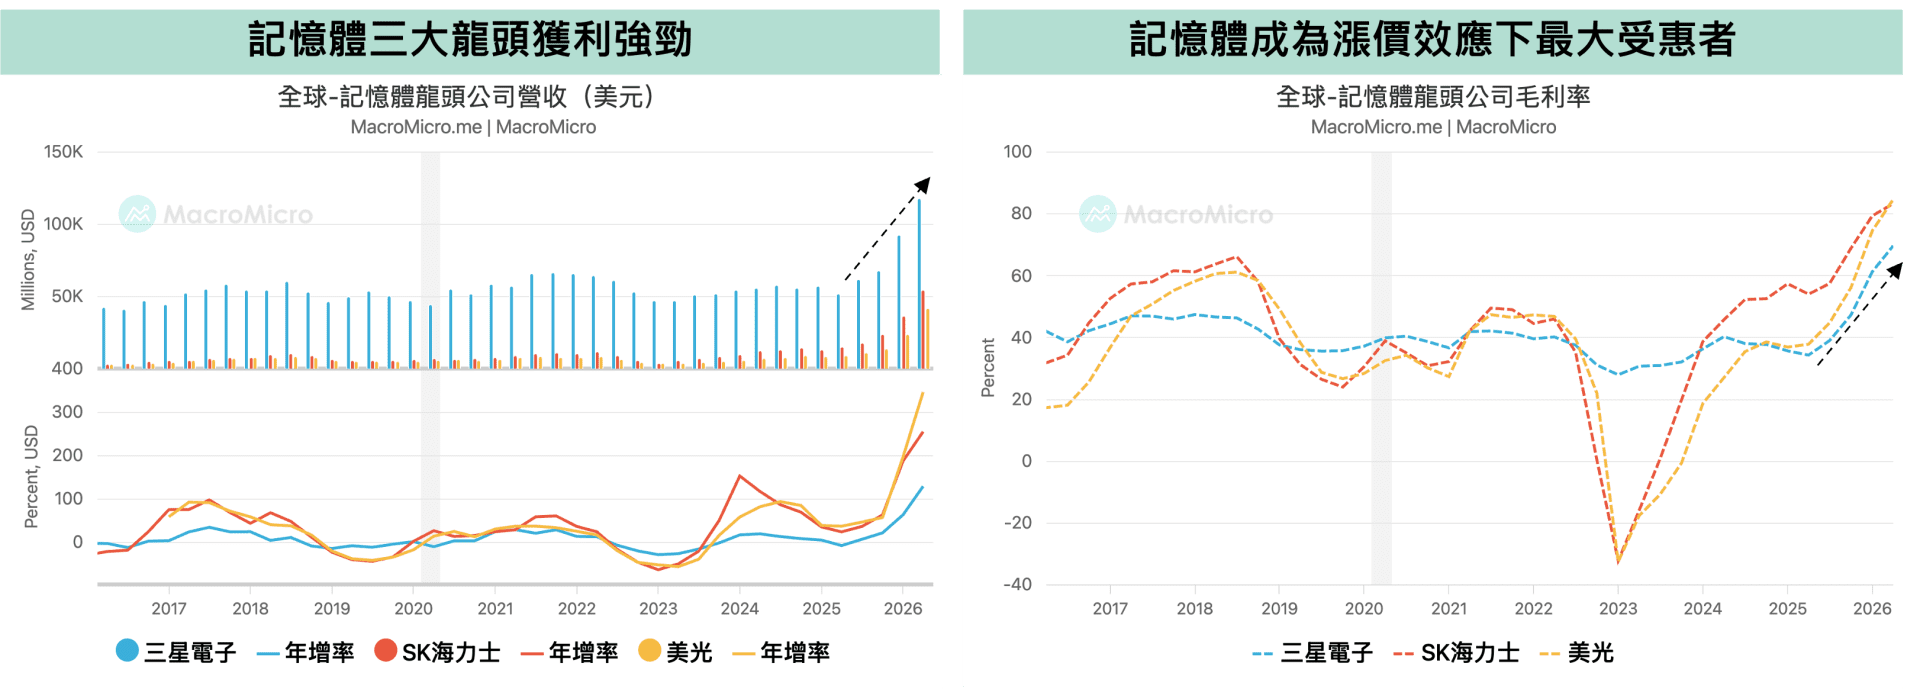
- 記憶體仍是 AI 供應鏈中供需最緊俏的產業之一,隨著主要記憶體廠將產能持續轉向 HBM 、 DDR5 等高階產品,同時逐步縮減 EOL DDR4 等成熟產品供給,新舊世代記憶體同步出現供給收斂與價格上漲,帶動整體產業進入新一輪超級週期。
- 而自 25H2 開始,記憶體龍頭們業績爆發,營收絕對值與年增率創下歷史新高,毛利率也來到了驚人的 80%,與晶圓代工相同,一樣反映「議價權」的上移。
龍頭商首度簽署「長約」,保障未來現金流
- 三大記憶體龍頭在報價漲幅飆升時,開始簽訂長約,鎖定未來客戶的需求,為避免再度陷入過去的景氣循環惡夢。
- 各家長約多為 5 年期合約,定價因各公司產能規劃與客戶需求而有不同,長約簽署也圍繞:定價、採購量、及財務保證。
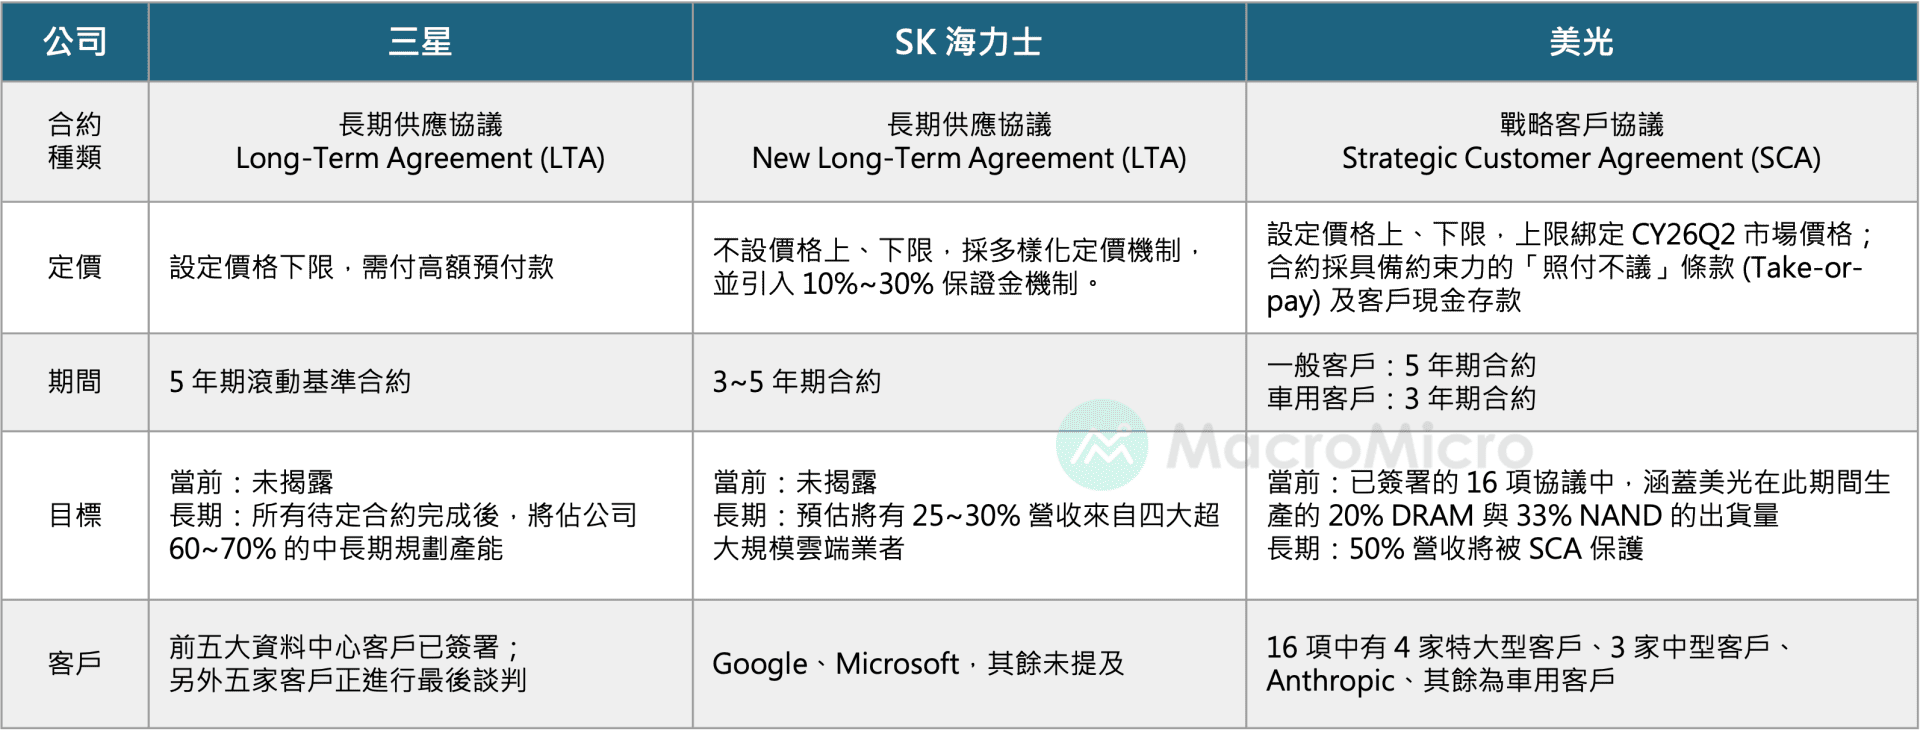
備註:三星的「滾動基準」合約為每年進行合約談判,若雙方達成共識,則會在合約末尾額外增加一年,讓合約的剩餘有效期始終維持約 5 年。
算力導向轉向記憶體導向,算得夠快、還要算得夠多
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


 點擊問題,讓 MM AI 為你解答
-
晶圓代工與記憶體產業的相似之處為何?
💡晶圓代工與記憶體產業相似之處在於營收與毛利率均大幅成長,且「議價權」上移。兩者皆因 AI 強勁需求而進入新一輪超級週期,獲利與議價能力顯著提升。
-
各供應鏈環節在營收與毛利率表現上有何差異?
💡供應鏈環節在營收與毛利率表現差異大:護城河最穩固的產業(晶圓代工、記憶體)大幅成長;新技術與用量增加的產業(封測、ABF、CCL、PCB、散熱、光通訊)逐步攀升;產業高度競爭的組裝廠則營收與毛利率承壓。
-
AI 應用如何影響算力與硬體需求?
💡AI 應用持續擴張,帶動算力、硬體與基礎建設需求不斷延伸。從大規模訓練到推論普及,再到 AI Agent 時代,都需更強大的算力支援與硬體基礎設施升級。
-
為何先進封裝與載板成為 AI 的新戰場?
💡摩爾定律撞牆,先進封裝與載板成為新戰場,因應異質整合與多晶片封裝趨勢。AI 晶片需整合多個小晶片,導致封裝尺寸增加,提升 ABF 載板與先進封裝的重要性及技術門檻。
-
散熱技術如何從氣冷演進至液冷?
💡散熱技術從傳統氣冷演進至液冷,主因高階 AI 晶片熱設計功耗突破 1kW。液冷加速導入並成為高階 AI 基礎設施標準配置,未來將走向系統整合與晶片封裝級、矽晶圓級散熱。
-
光通訊技術如何克服資料傳輸瓶頸?
💡光通訊技術透過從插拔式光模組演進至 NPO、CPO 及光學 I/O,讓光學引擎更靠近 xPU/ASIC,縮短電訊號傳輸距離。這能降低功耗、延遲,並提升傳輸頻寬,克服資料傳輸瓶頸。
-
如何透過關鍵指標追蹤 AI 產業景氣?
💡財經M平方獨家建構 AI 電子供應鏈上、中、下游追蹤架構,整理各環節重要指標與代表公司。透過這些數據,使用者能掌握 AI 產業景氣、資本支出與需求變化,有效追蹤產業發展。
-
長短料問題對組裝廠的獲利產生哪些影響?
💡長短料問題導致組裝廠需承接上游成本上升,並因缺料延後整機出貨,造成資金與庫存壓力。若上游漲價無法即時轉嫁客戶,將壓縮組裝廠的毛利率,使其短期獲利承壓。
【限時低於2折】五大課程一口價,低於 2 折更加碼 ETF AI 投資模組 錯過不再>>
【MM Podcast】商周聯名特輯|中美互鎖、輝達當莊:3.5 兆美元的永動機 立即收聽>>
【MM Podcast】知識點特輯|了解自然資本:碳之後,下一個找上門的關鍵 立即收聽>>