我們想讓你知道的是:
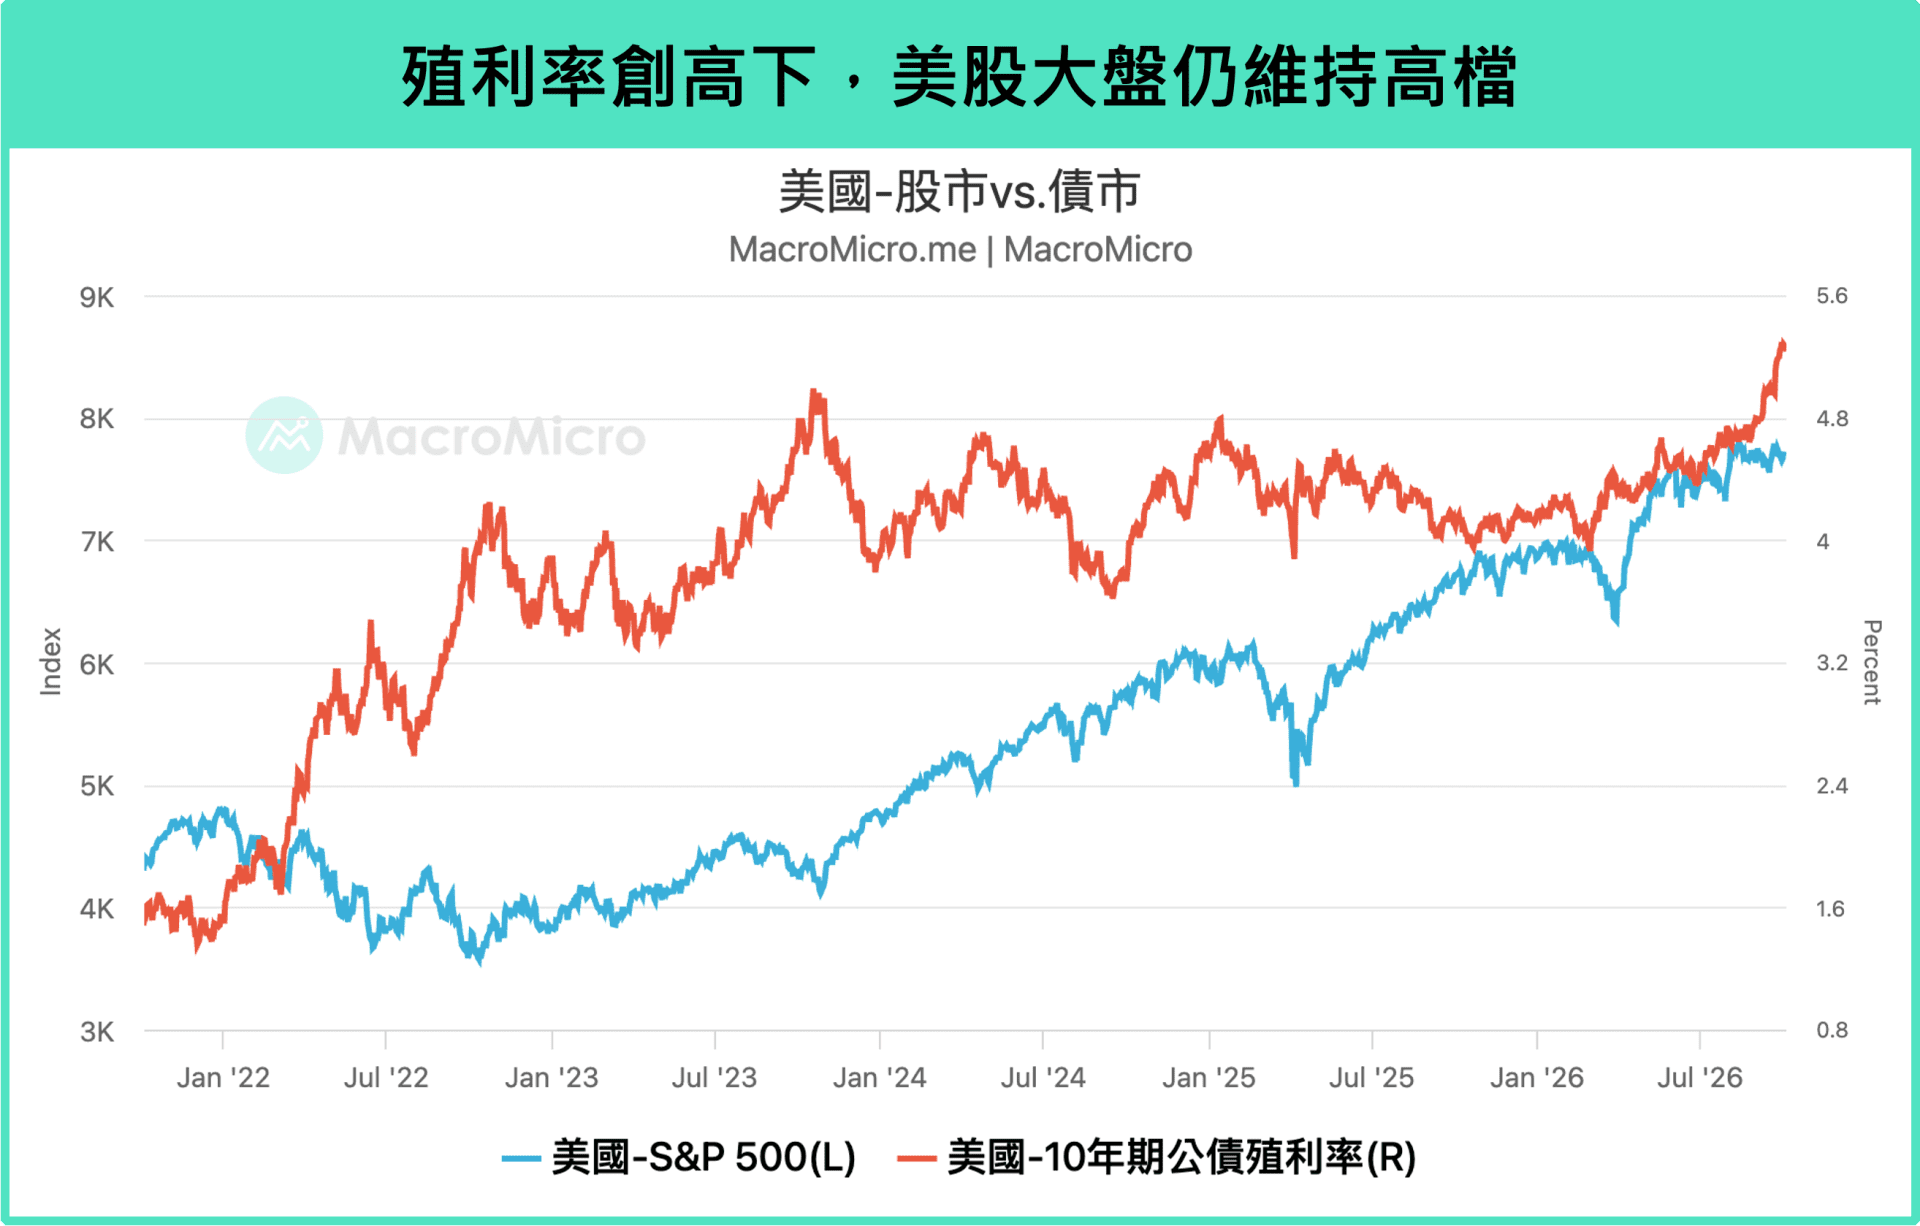
自 9 月聯準會轉向升息後,美債殖利率衝高趨勢仍未見收斂,10 年期與 30 年期公債殖利率分別站上 5.2% 與 5.6%,創下 2002 年以來新高。全球股市則表現分歧,歐股與陸港印股市明顯承壓,相較之下,台股創下歷史新高、朝向五萬點大關邁進,美國費半指數也來到 6 月以來新高!
在殖利率創高的環境下,是否持續反應通膨疑慮?美伊衝突到底還有沒有風險?聯準會的升息路徑會是如何?未來股市是否仍具備維持高檔、甚至進一步上行的動能?本篇報告將聚焦近期市場的四大關鍵問題,逐一提出我們的觀察與看法。
本文重點: Q1 、通膨:核心 PCE 物價月增反彈至 0.25%,漲價壓力勢不可擋? Q2 、油價:美伊衝突看不到盡頭,油價永無安寧之日? Q3 、經濟:市場 vs. 聯準會看法的拉鋸,下一步如何收斂? Q4 、利率:長債殖利率不斷創高,將對股市形成壓力?
Q1 、通膨:核心 PCE 物價月增反彈至 0.25%,漲價壓力勢不可擋?
首先看到通膨表現。聯準會在 9 月轉向了升息,不禁讓市場疑問:通膨是否有即將失控的跡象,才導致聯準會改變政策方向?
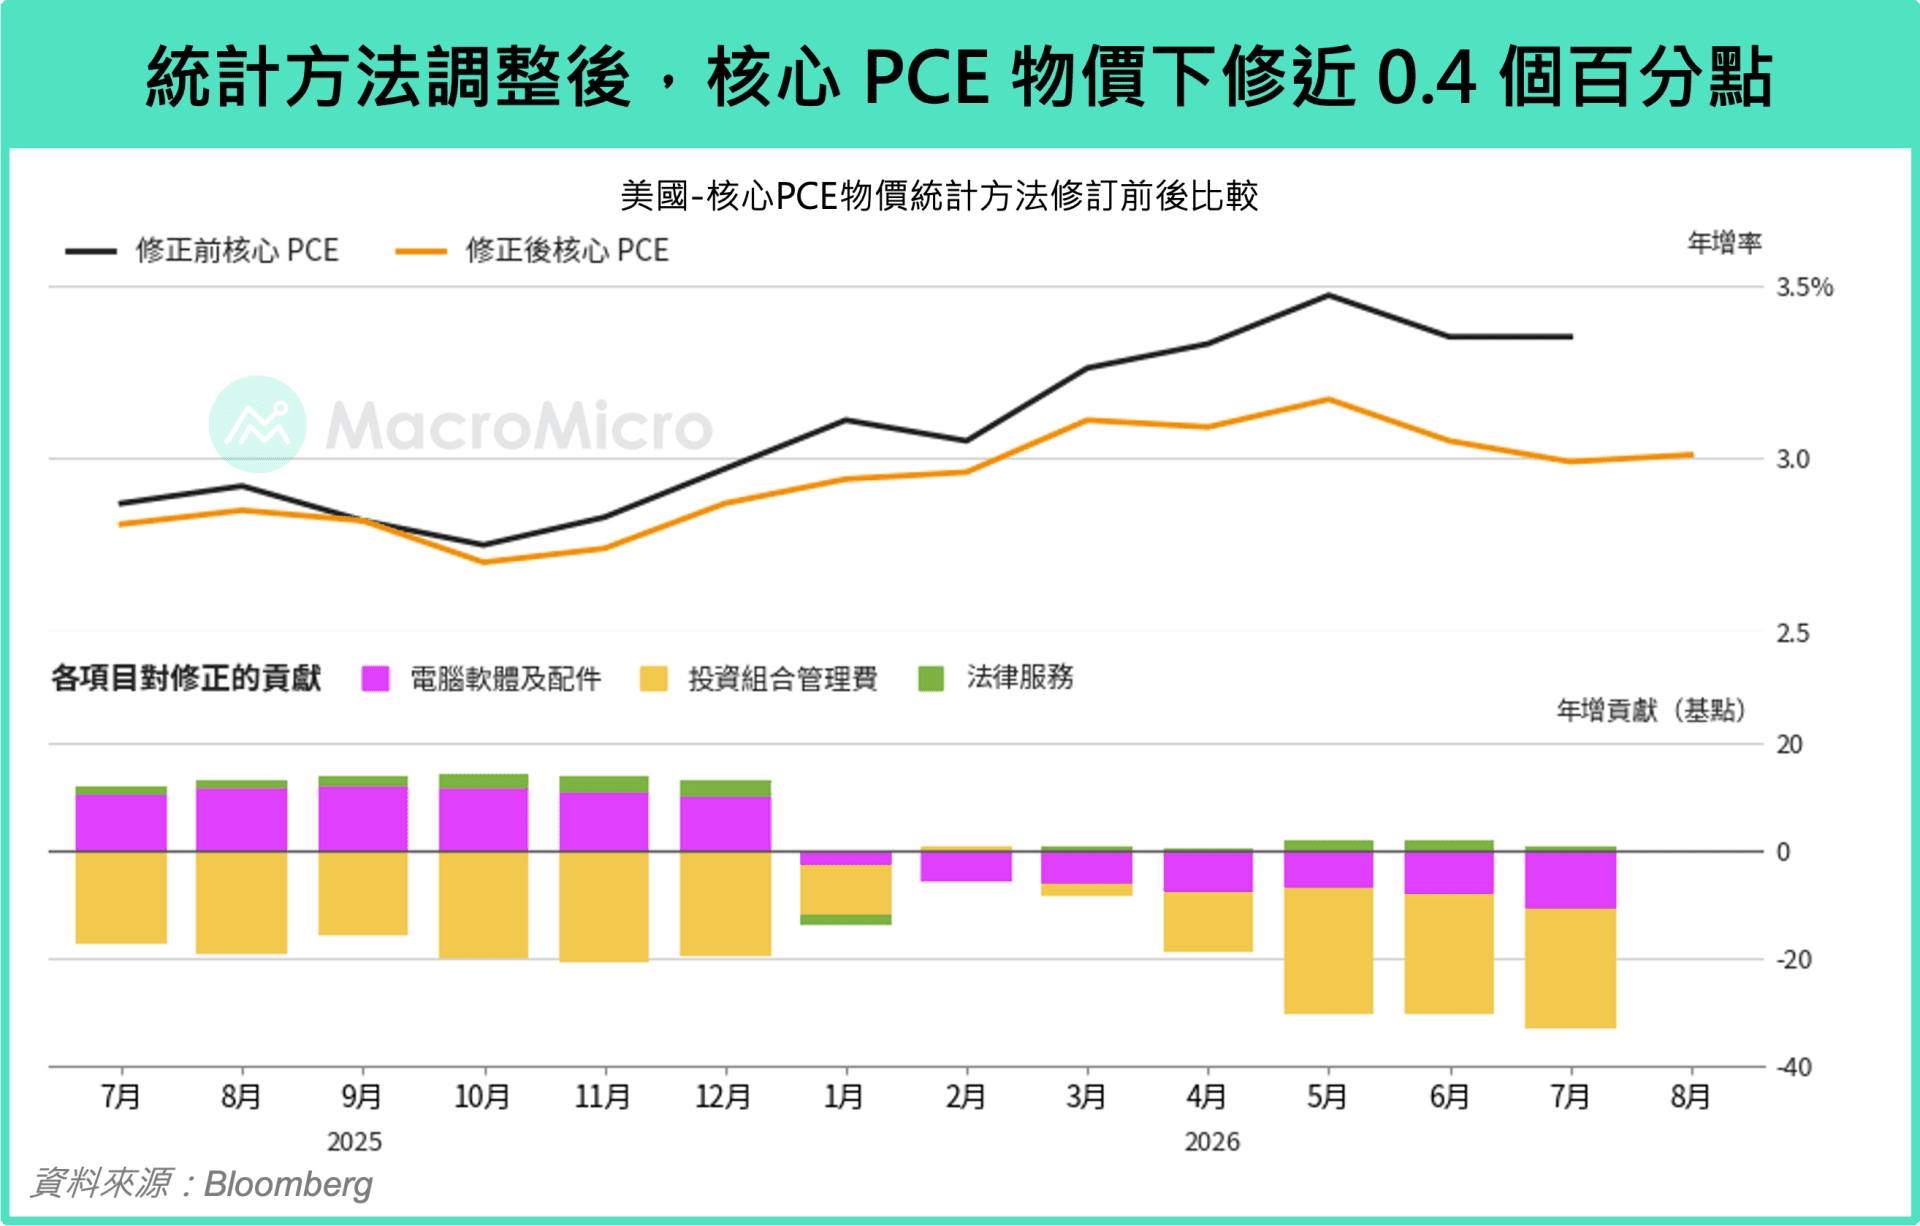
對此,從 9 月底公佈的 PCE 物價來看,整體 PCE 物價月增率 0.31%(前 0.05%)、核心 PCE 物價月增率 0.25% 確實較前月回彈。然而值得注意的是,從年增率來看,整體 3.42%(前 3.36%)、核心 3.01%(前 2.98%)則是雙雙低於市場預期。月增率與年增率之間之所以出現看似不一致的結果,主要是受到 BEA 統計方法修訂的影響,本次修訂涉及電腦軟體與配件、投資組合管理及法律服務三個細項,共計下修近 0.4 個百分點,降幅高於市場先前預期,也因此使核心 PCE 年增率由原先接近 3.5% 的水準,大幅降至約 3% 。
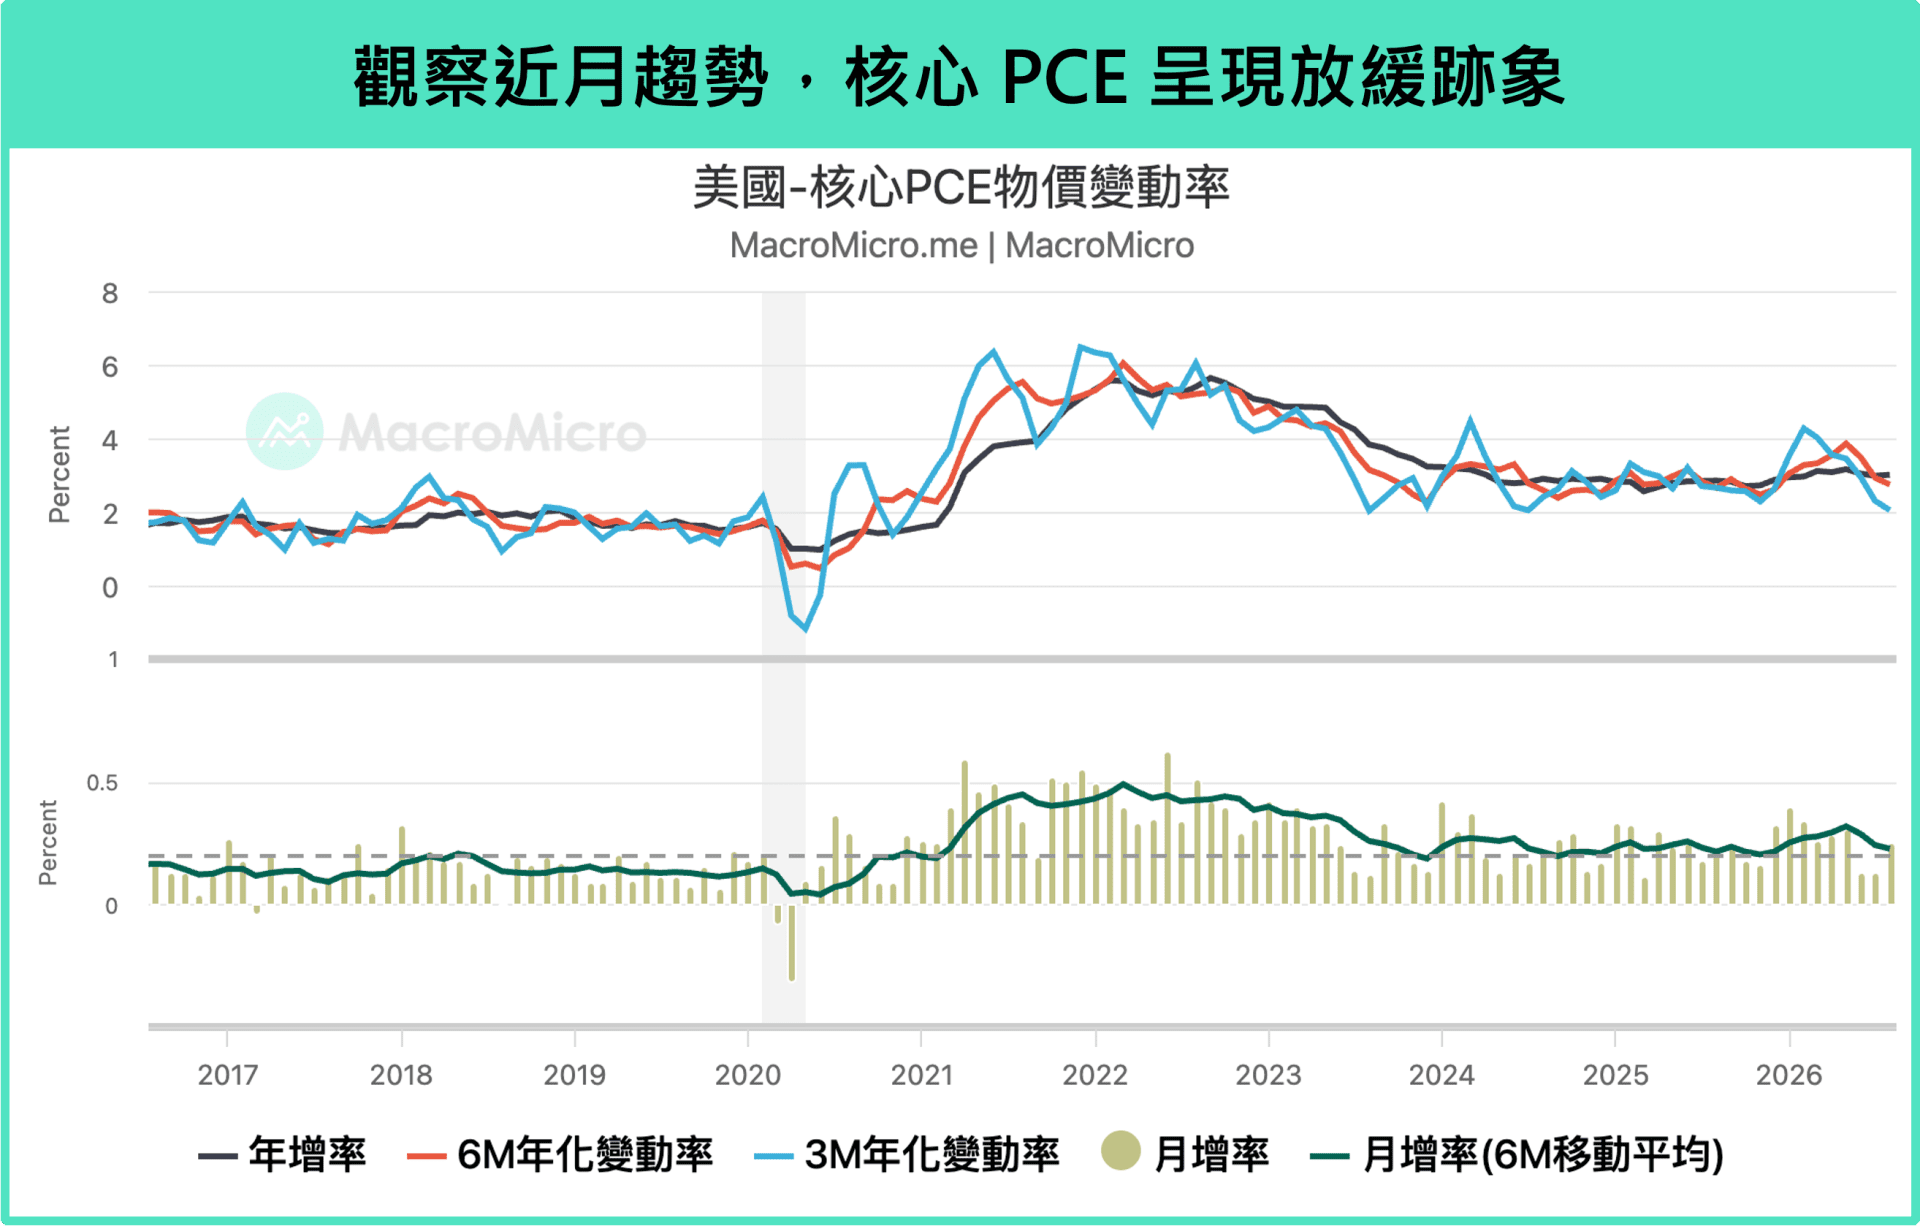
往後看接下來兩個月公佈的通膨數據,因為油價反彈的緣故,月增率還是會面臨一定壓力。但從趨勢來看,核心 PCE 物價月增率近 6 個月平均已自 5 月高點一路下滑至如今的 0.23%,相較 0.2% 安全門檻已相去不遠,換算成核心 PCE 6 個月年化變動率則是自 5 月的 3.9% 放緩至 2.7%,3 個月年化變動率更是一路降至 2.1%,創下 2024 年以來新低。整體而言,通膨並未如市場擔憂的惡化,反而正逐漸回歸放緩趨勢。
Q2 、油價:美伊衝突看不到盡頭,油價永無安寧之日?
當然,通膨疑慮遲遲未能消退,根本原因還是在於美伊衝突尚未獲得解決。不過,
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


 點擊問題,讓 MM AI 為你解答
-
聯準會升息後,美債殖利率為何持續創新高?
💡9 月聯準會轉向升息後,10 年期與 30 年期公債殖利率分別站上 5.2% 與 5.6%,創 2002 年以來新高。這是因為經濟成長預期上修,推升了實質利率,而非通膨失控所致。
-
核心 PCE 物價月增率反彈,通膨壓力是否勢不可擋?
💡核心 PCE 物價月增率反彈至 0.25%,但年增率雙雙低於市場預期,主要是受 BEA 統計方法修訂影響。通膨並未惡化,反而正逐漸回歸放緩趨勢,3 個月年化變動率創 2024 年新低。
-
美伊衝突持續,油價是否會永遠居高不下?
💡美伊衝突持續,但中東石油出口量仍持續恢復,顯示油價存在受壓制空間。預計明年油價只要小幅回落或持平,整體通膨將明顯降溫,能源通膨壓力最大的時點約在今年下半年。
-
長債殖利率不斷創高,將對股市形成壓力嗎?
💡長債殖利率不斷創高,但主要驅動力來自經濟成長預期上修的實質利率上升,反映企業獲利與經濟基本面韌性。美國上半年名目經濟成長率超過 6%,高於 2025 年水準,因此市場具備更高利率容忍空間,對股市壓力不高。
-
經濟擴張期,循環性類股與公債殖利率有何關聯?
💡在景氣擴張階段,科技、軟體、金融等循環性類股通常表現較佳。這些產業與公債殖利率呈現正相關,當景氣擴張、經濟成長預期升溫推升殖利率時,殖利率上升可能與企業獲利改善同步發生,不一定壓抑循環性類股。
-
目前「股優於債」的核心判斷,主要依據為何?
💡「股優於債」的核心判斷依據是美國基本面穩健,長債殖利率走高主要來自經濟基本面改善,而非通膨失控,符合景氣擴張期樣貌。美國相較歐日享有更高安全邊際,支撐股、匯、債長線走勢。
【MM Podcast】After Meeting EP. 216|AI 供應鏈下一棒在哪?晶片、散熱還是電力? 立即收聽>>