【 MM 一週盤前】PCE 物價超預期放緩、非農不及預期,MM 研究員帶你回顧過往一週發生的大事,3 分鐘速讀市場!
【特別活動將截止】 Max 年繳會員限時解鎖 AI 專區與影音專題
感謝 Max 年繳會員一路支持!活動期間,Max 年繳會員現在即可直接觀看 AI 供應鏈專區、AI 影音專題,並閱讀最新「 10 月投資月報」、體驗 MM AI 最新功能。還不是 Max 年繳會員?現在加入即可立即解鎖以上內容!倒數 3 天錯過不再!>>立即訂閱

上週全球股市表現分化,美國 30 年期國債殖利率一度突破 5.6% 創 2002 年新高,10 年期則站上 5.2%,但部分聯準會委員釋出觀望升息信號,疊加週五非農溫和就業放緩,緩解市場的緊縮情緒,同時美光財報亮眼、 Anthropic 獲博通 420 億美元融資推動 AI 算力擴張,半導體板塊再度領漲走強,費半指數上漲 3.69%,台灣加權指數亦再創歷史新高。相較之下,歐股與陸港印股市則明顯承壓。
中東方面僵局持續,美元指數衝上 101 關口,油價表現大致持平、多數原物料價格均呈現回落,黃金價格則止穩於每盎司 4,150 美元位置。
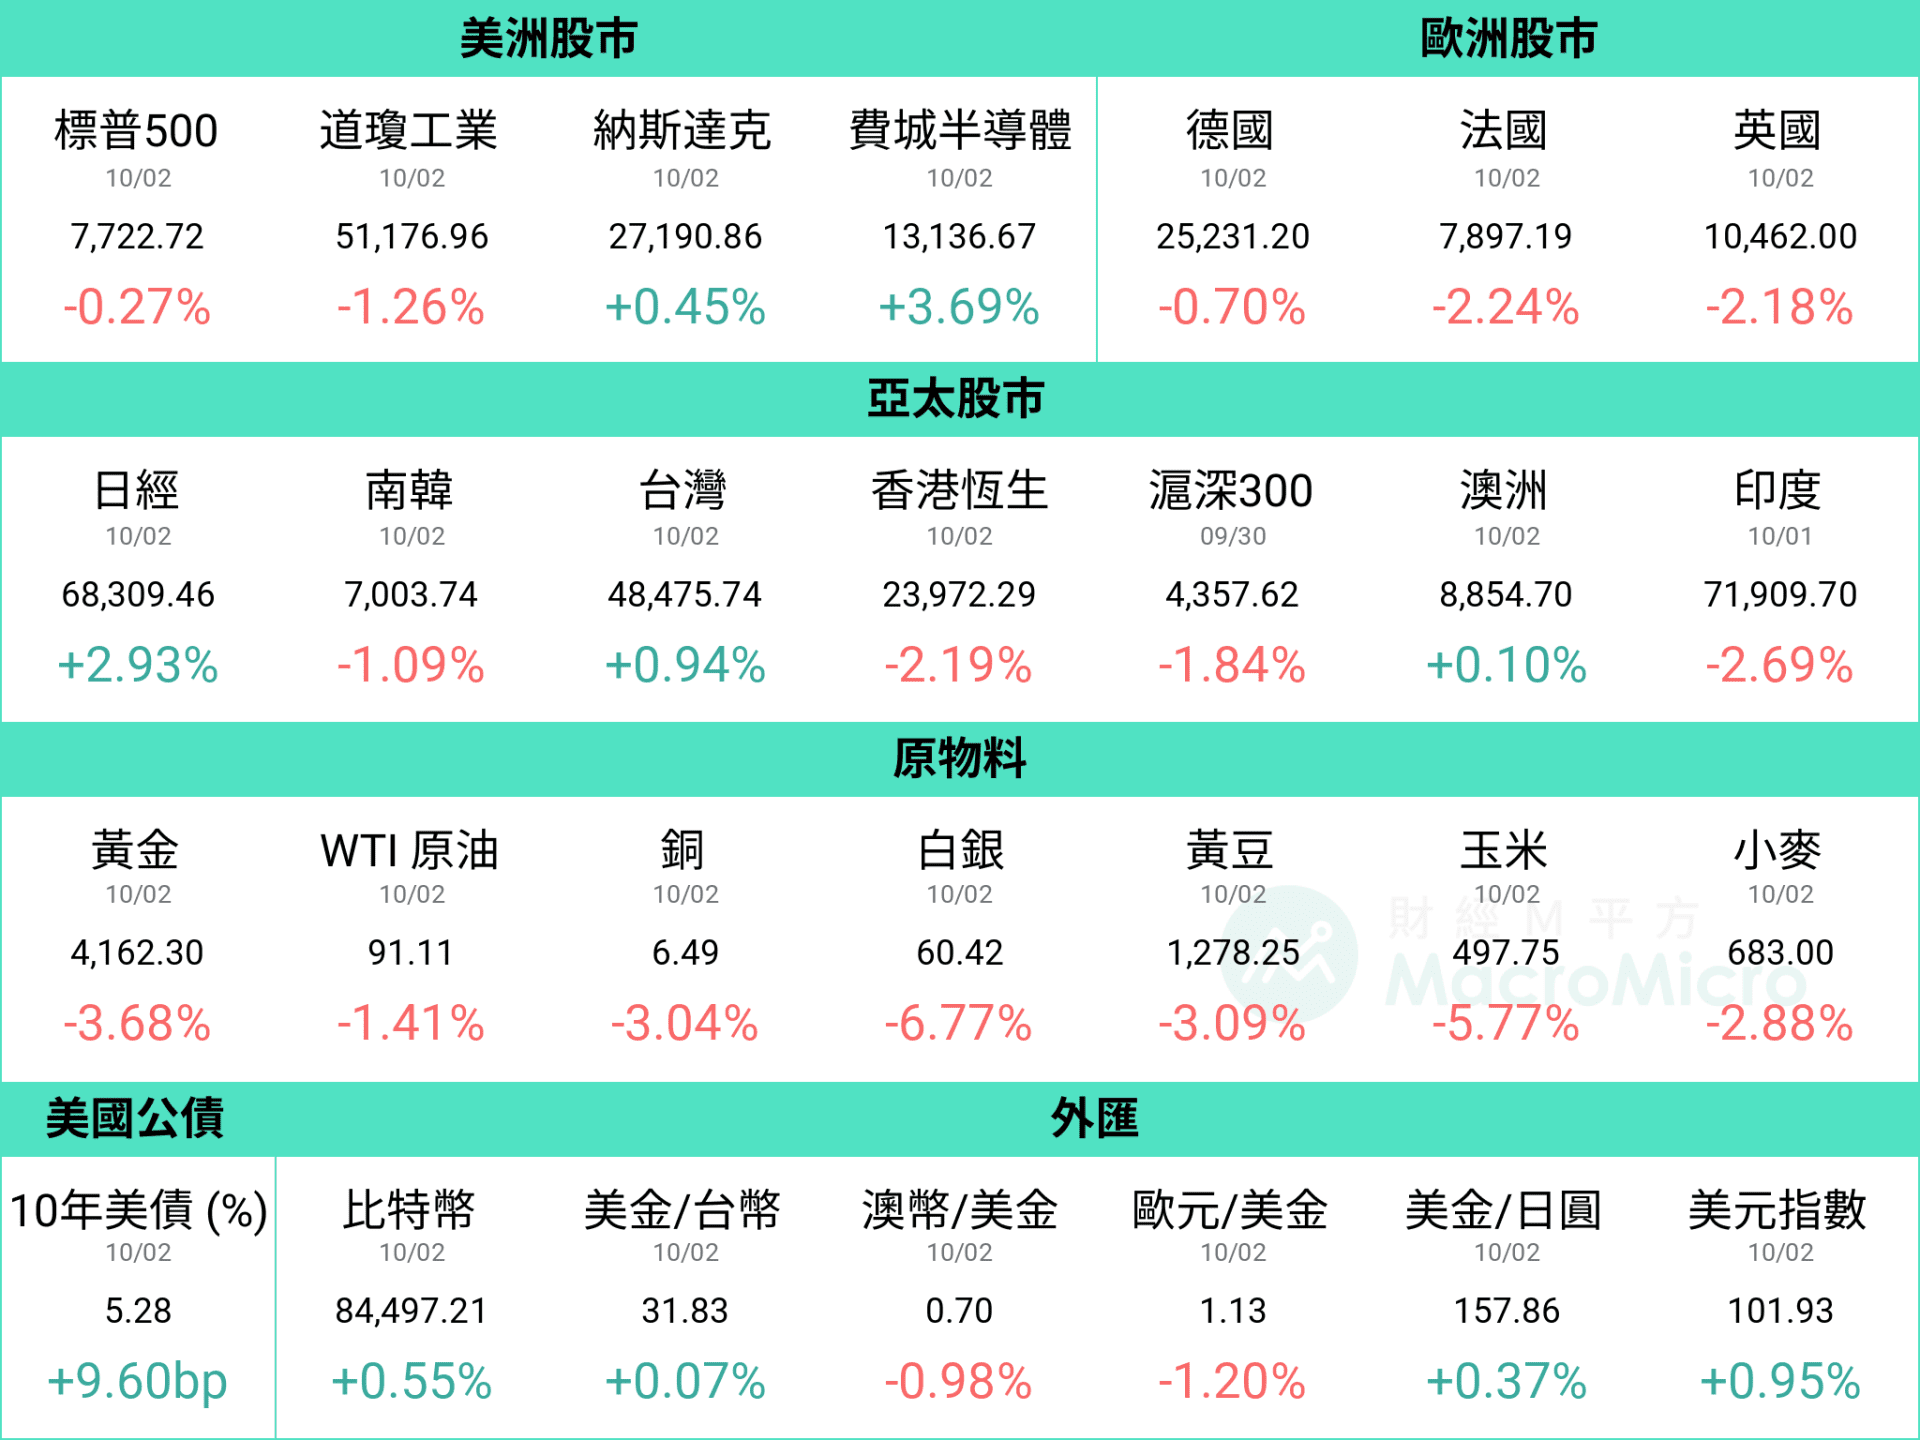
資料統計期間:2026/9/25 ~ 2026/10/2
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值

在本月的 創辦人撰文 中,Rachel 想跟訂閱用戶分享:
-
重新定調聯準會路徑:在美伊戰事延燒、油價一度突破 100 美元的背景下,聯準會於 9 月會議宣布升息一碼,透過本次會議 Warsh 的表態,我們重新調整利率路徑——今年最多升息兩碼,並從現有數據觀察,我們提出三大論述,表達當前通膨壓力並不嚴峻,聯準會明年預計轉向觀望。
-
製造業週期持續向上:台灣加權股價與費半指數創下新高,反映的是我們持續提及的 r(利率)< g(成長)的效果。當前的美國正處在就業、消費、投資三頭並進的榮景之中,台灣外銷訂單與出口金額亦續創新高,當前受惠 AI 生產力循環的幾大經濟體,基本面沒有任何破綻,「股優於債」的配置邏輯持續獲得驗證。
點擊下方進入本月投資月報,查看 M平方對行情、經濟基本面的最新判斷,以及後續資產的配置邏輯。 進階付費閱讀:【創辦人撰文】重新定調聯準會路徑,基本面依舊無懈可擊!
在最新 10 月投資月報 中, M平方研究團隊評析內容涵蓋:
- 【美國】升息預期攀升,基本面仍然沒有破綻
- 【中國】川習會延長休戰,內部經濟持續承壓
- 【台灣】台灣基本面續強,央行意外按兵不動
- 【美債】債市殖利率狂飆,四大解法詳細解析
- 【產業】 AI 實驗室營收起飛,拆解完整供應鏈

上週大事回顧
【美國】非農溫和放緩,10 月利率不動機率近九成
【產業】美光獲利續寫歷史新高,AI 需求將推動供不應求至 2028 年!
【全球】美中台製造業 PMI 均擴張,MM 製造業週期指數創 5 年新高
【台灣】 8 月景氣燈號持穩 41 分,內外需求同步擴張研究員都在看
【關鍵圖表】 AI 融資熱潮引發槓桿疑慮?一次掌握美國債務風險
本週關注重點
- EIA 短期能源展望報告(10/7)
- 聯準會會議紀要(10/8)
- 台灣出口(10/8)

【美國】非農溫和放緩疊加物價低於預期,10 月利率不動機率近九成
-
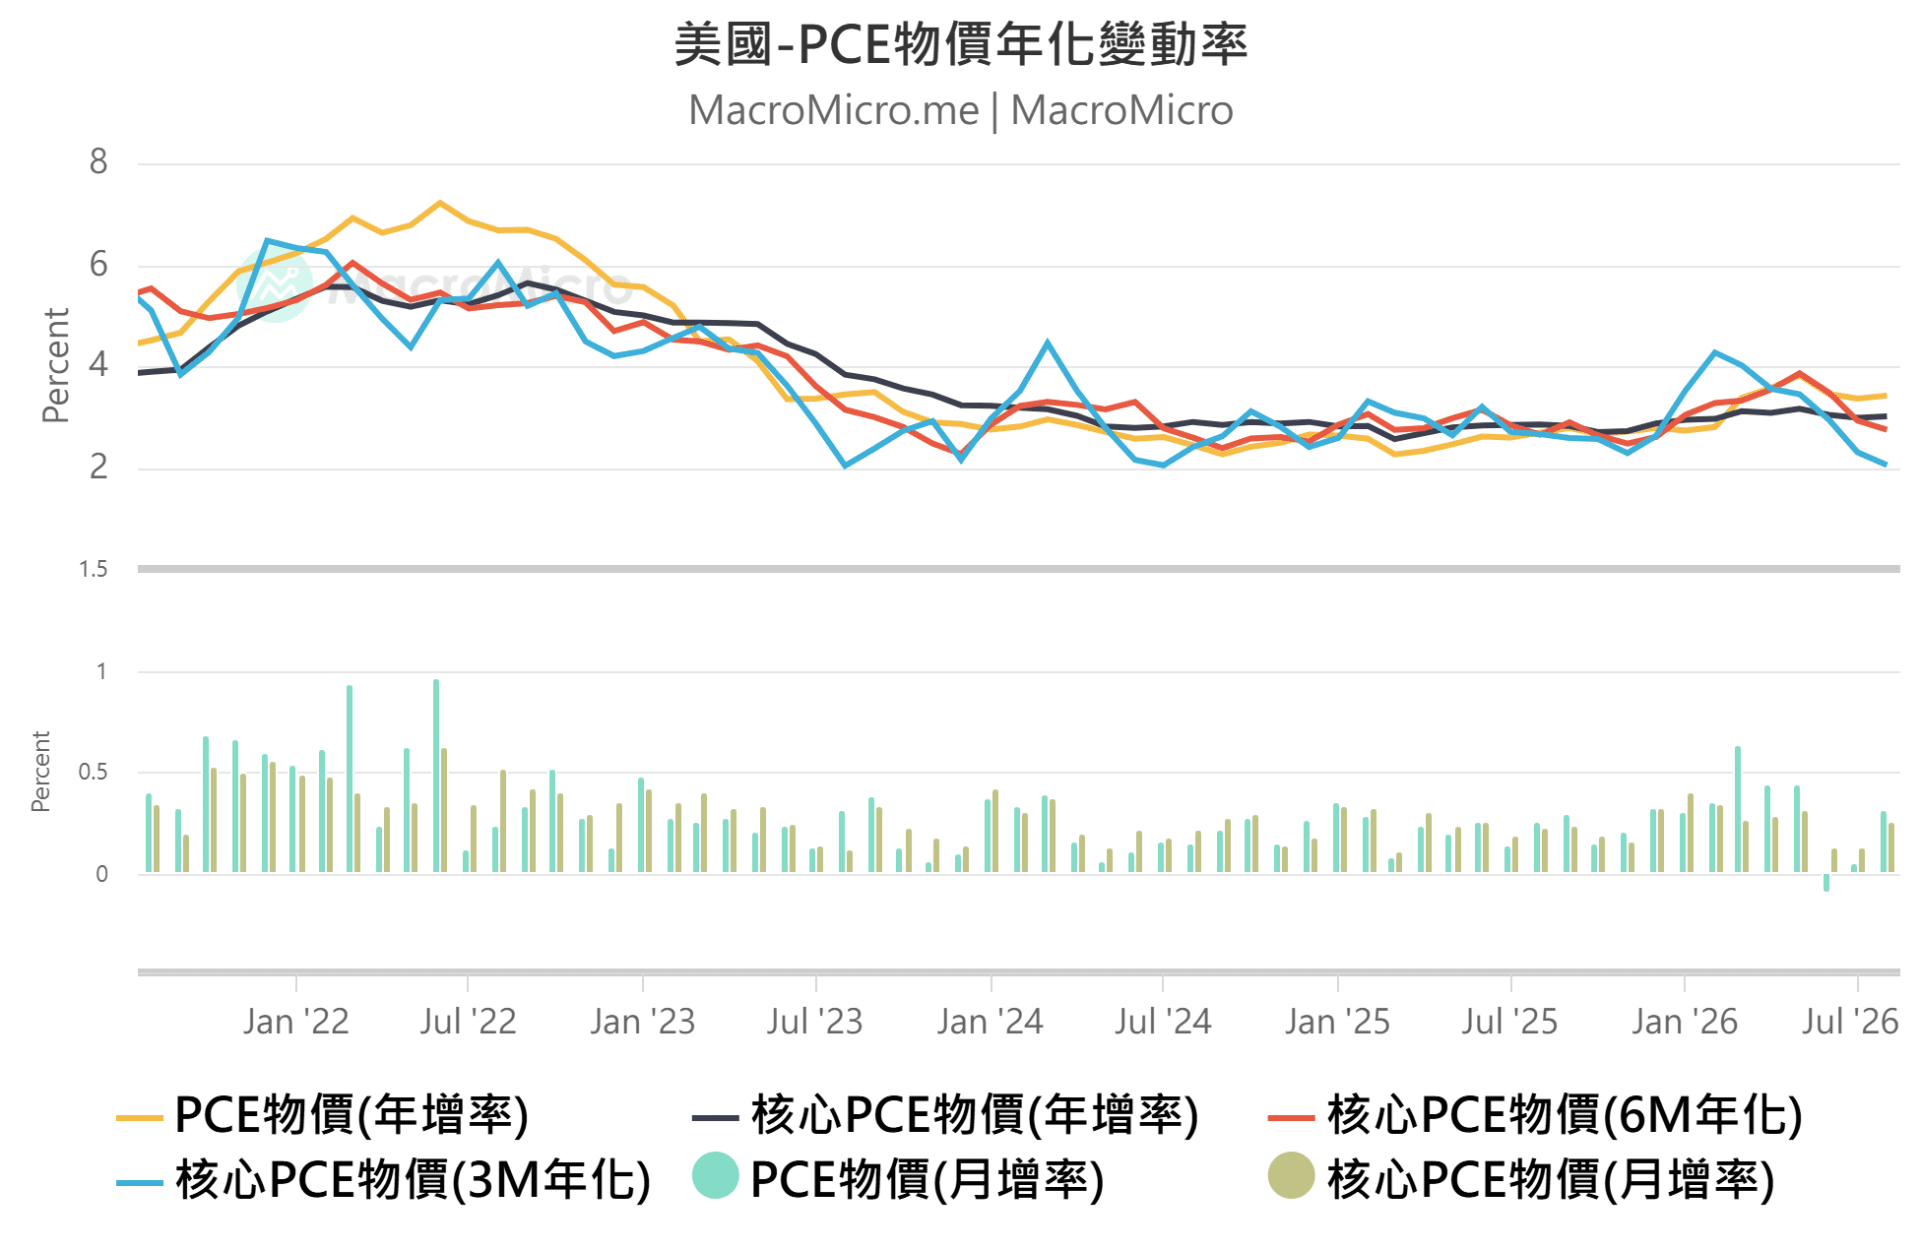
美國 8 月整體 PCE 物價月增率 0.31%(前 0.05%)、年增率 3.42%(前 3.36%),核心 PCE 物價月增率 0.25%(前 0.13%)、年增率 3.01%(前 2.98%),雙雙低於市場預期,反映 BEA 針對電腦軟體與配件、投資組合管理以及法律服務三個細項的統計方法修訂。
-
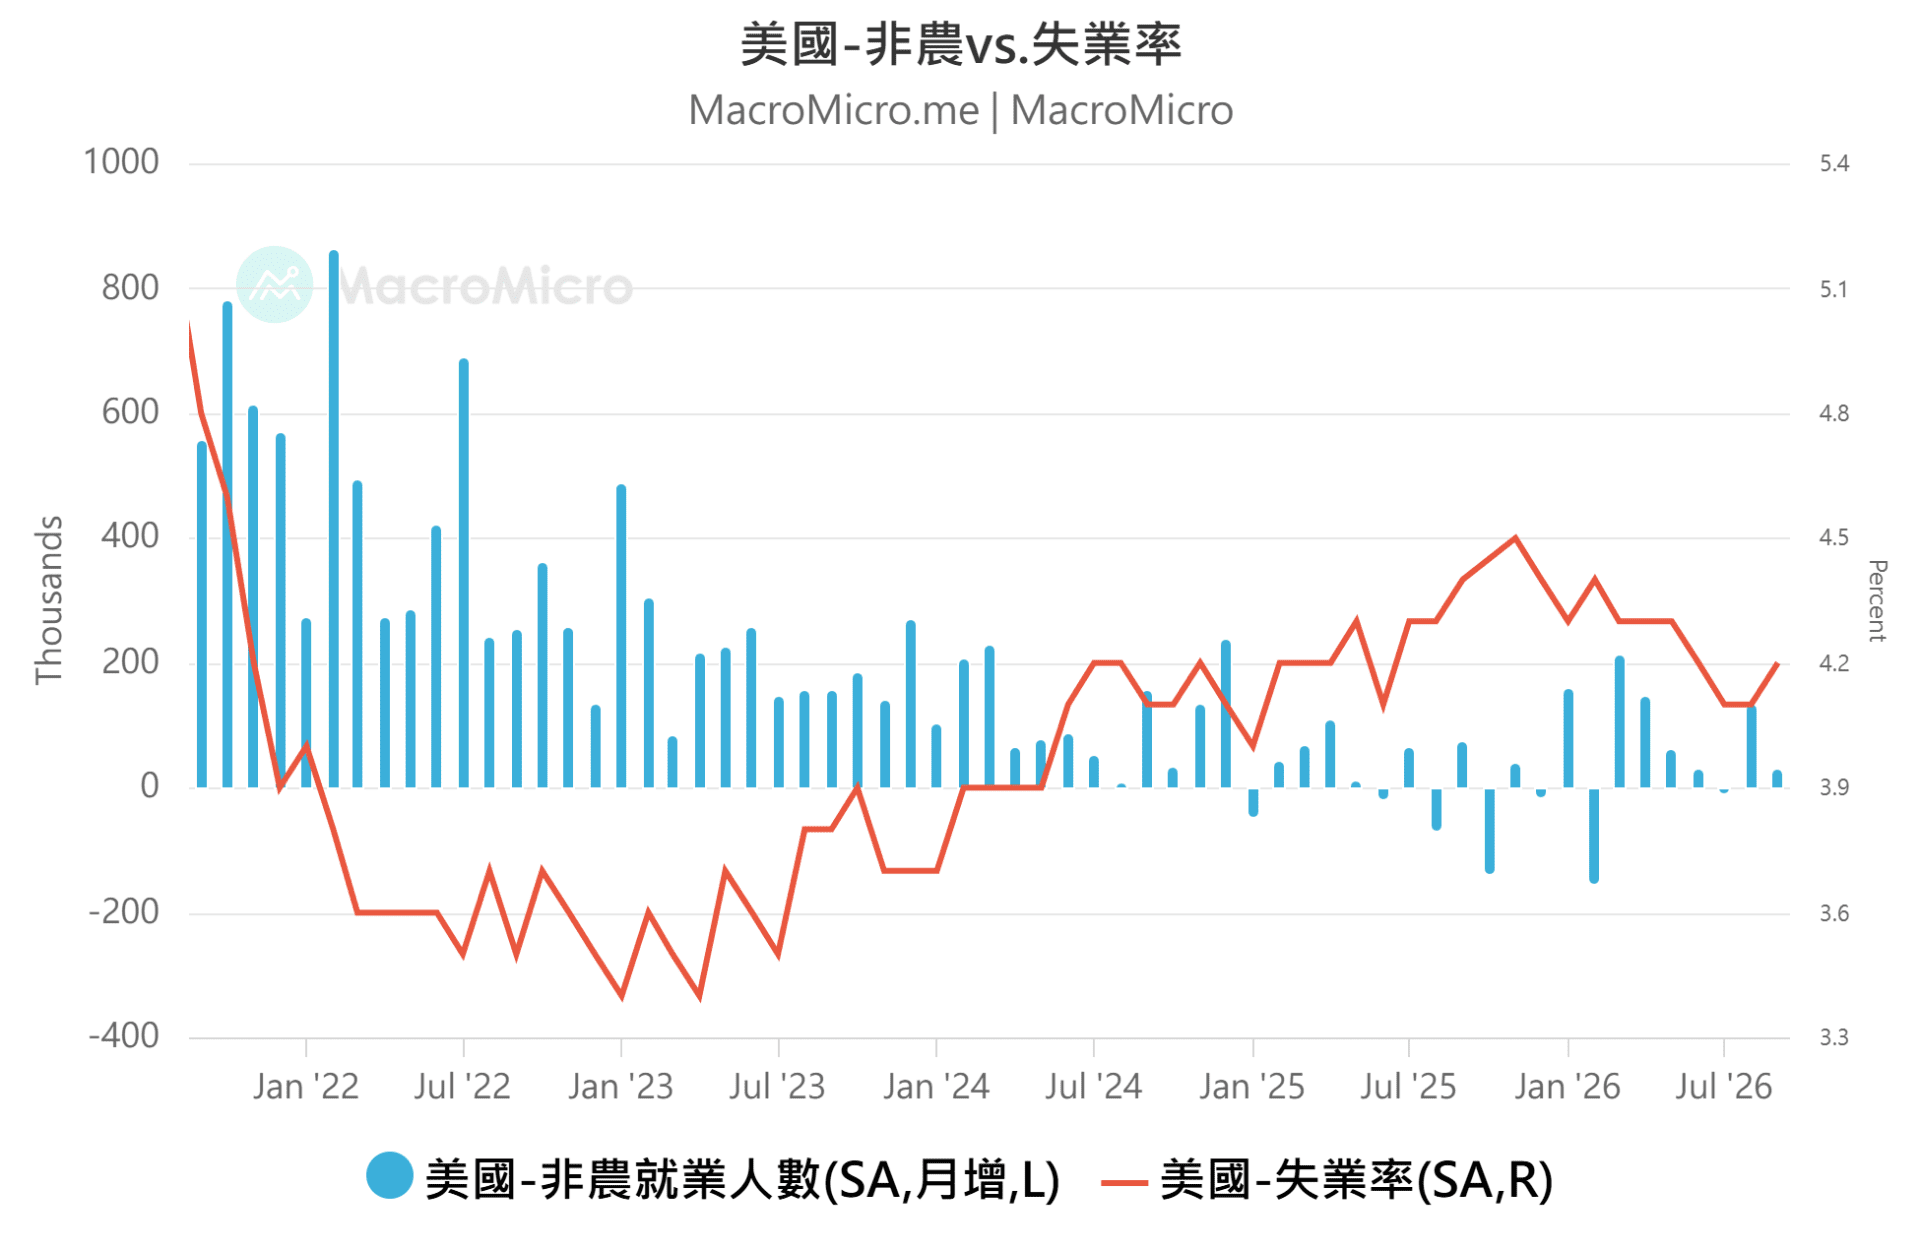
美國 9 月非農就業月增 2.9 萬(前 13.3 萬),同樣低於市場預期的 9 萬,前兩個月數值也共計下修 6 萬,近 3 個月平均月增略降至 6.6 萬。從細項看,仍有過半數產業就業人數均呈現增長顯示數據仍具韌性,至於失業率略微上升至 4.2%(前 4.1%),主要則是反映勞動人口的流入,屬於良好的結構改善。
-
此外,同步觀察每小時薪資,年增率進一步降至 3.0%(前 3.1%),為 2021 年以來新低,顯示勞動市場並非通膨壓力來源。數據公佈後,FedWatch 定價 10 月利率維持不變機率拉高至接近九成。
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


【MM Podcast】After Meeting EP. 216|AI 供應鏈下一棒在哪?晶片、散熱還是電力? 立即收聽>>