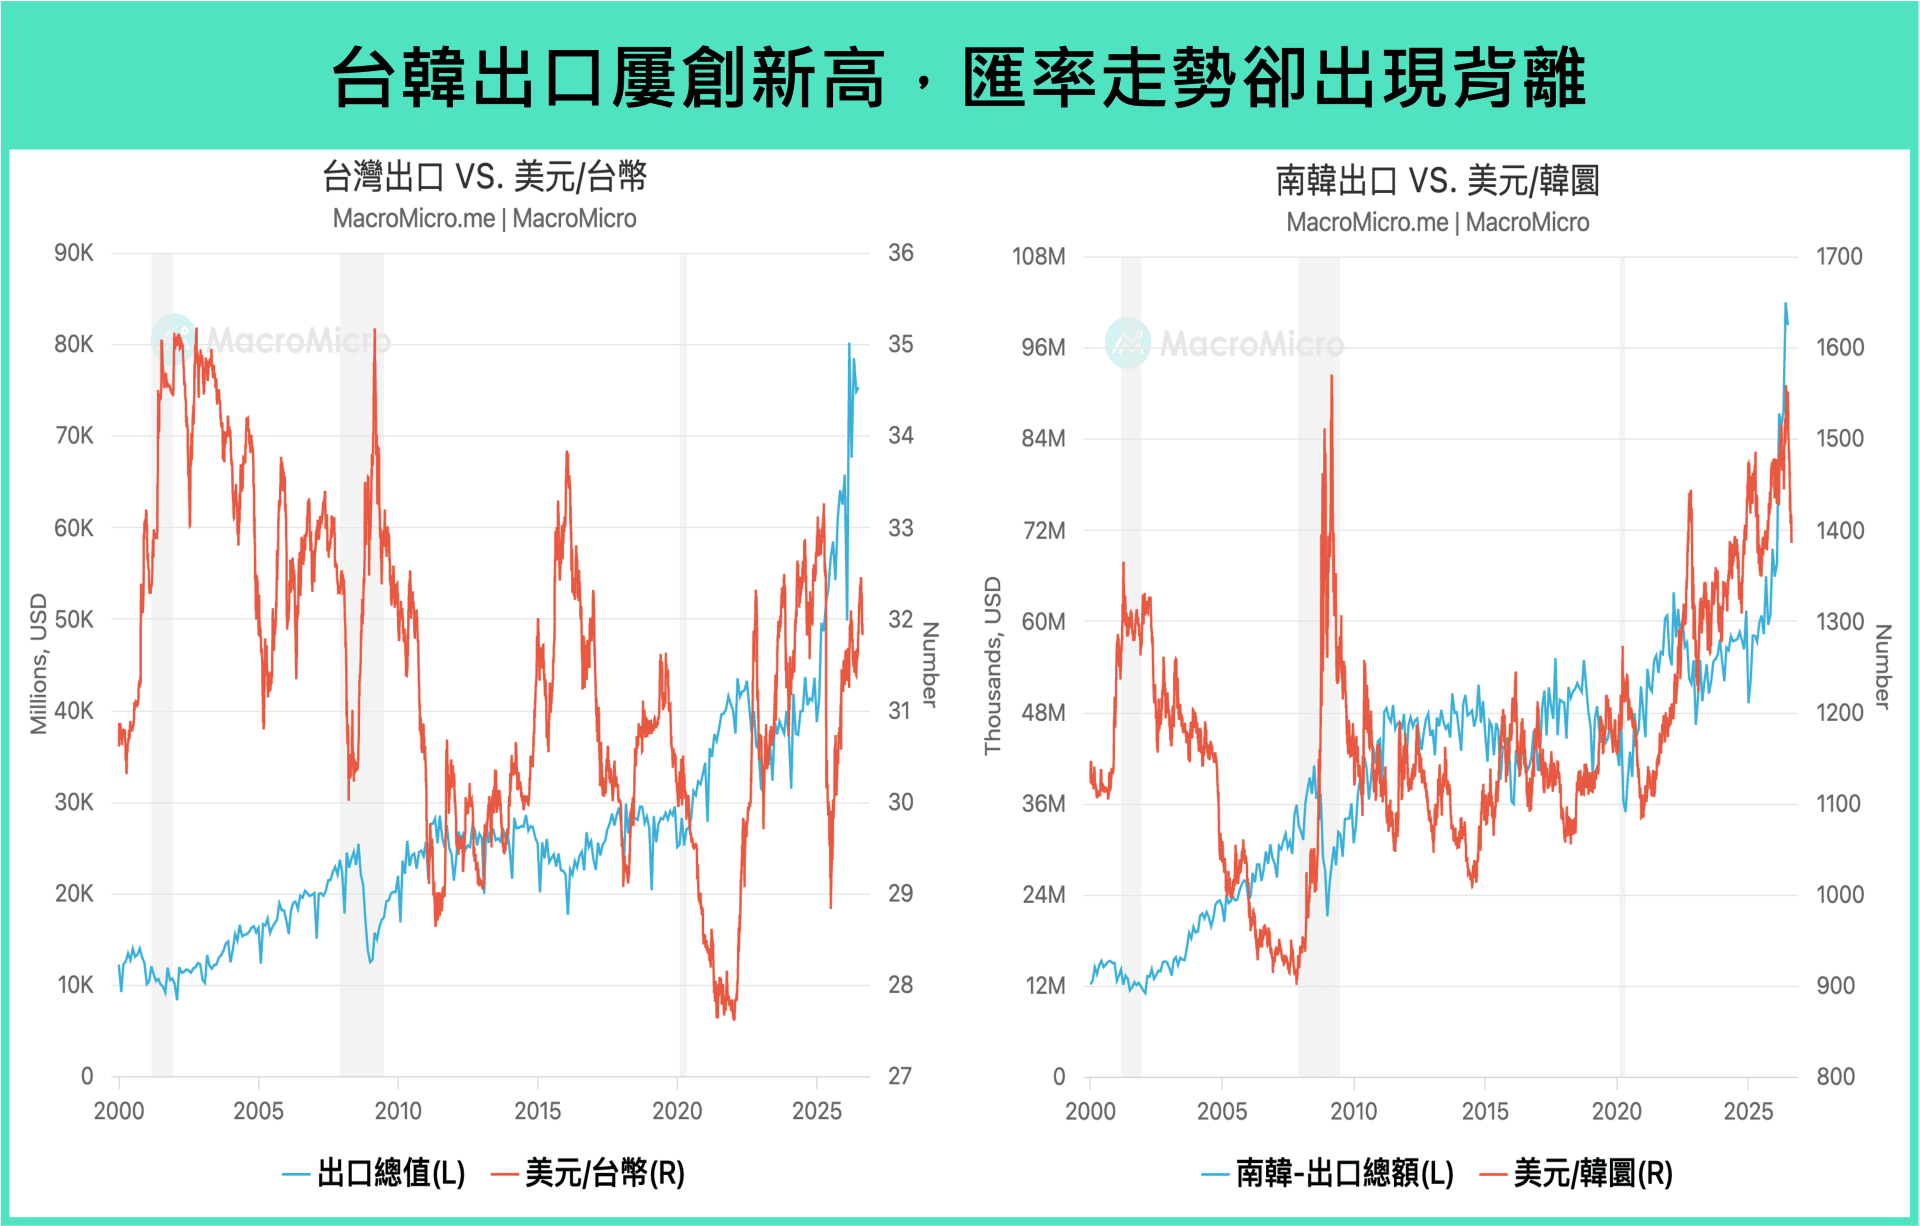
【全球】行情回顧與本週重點
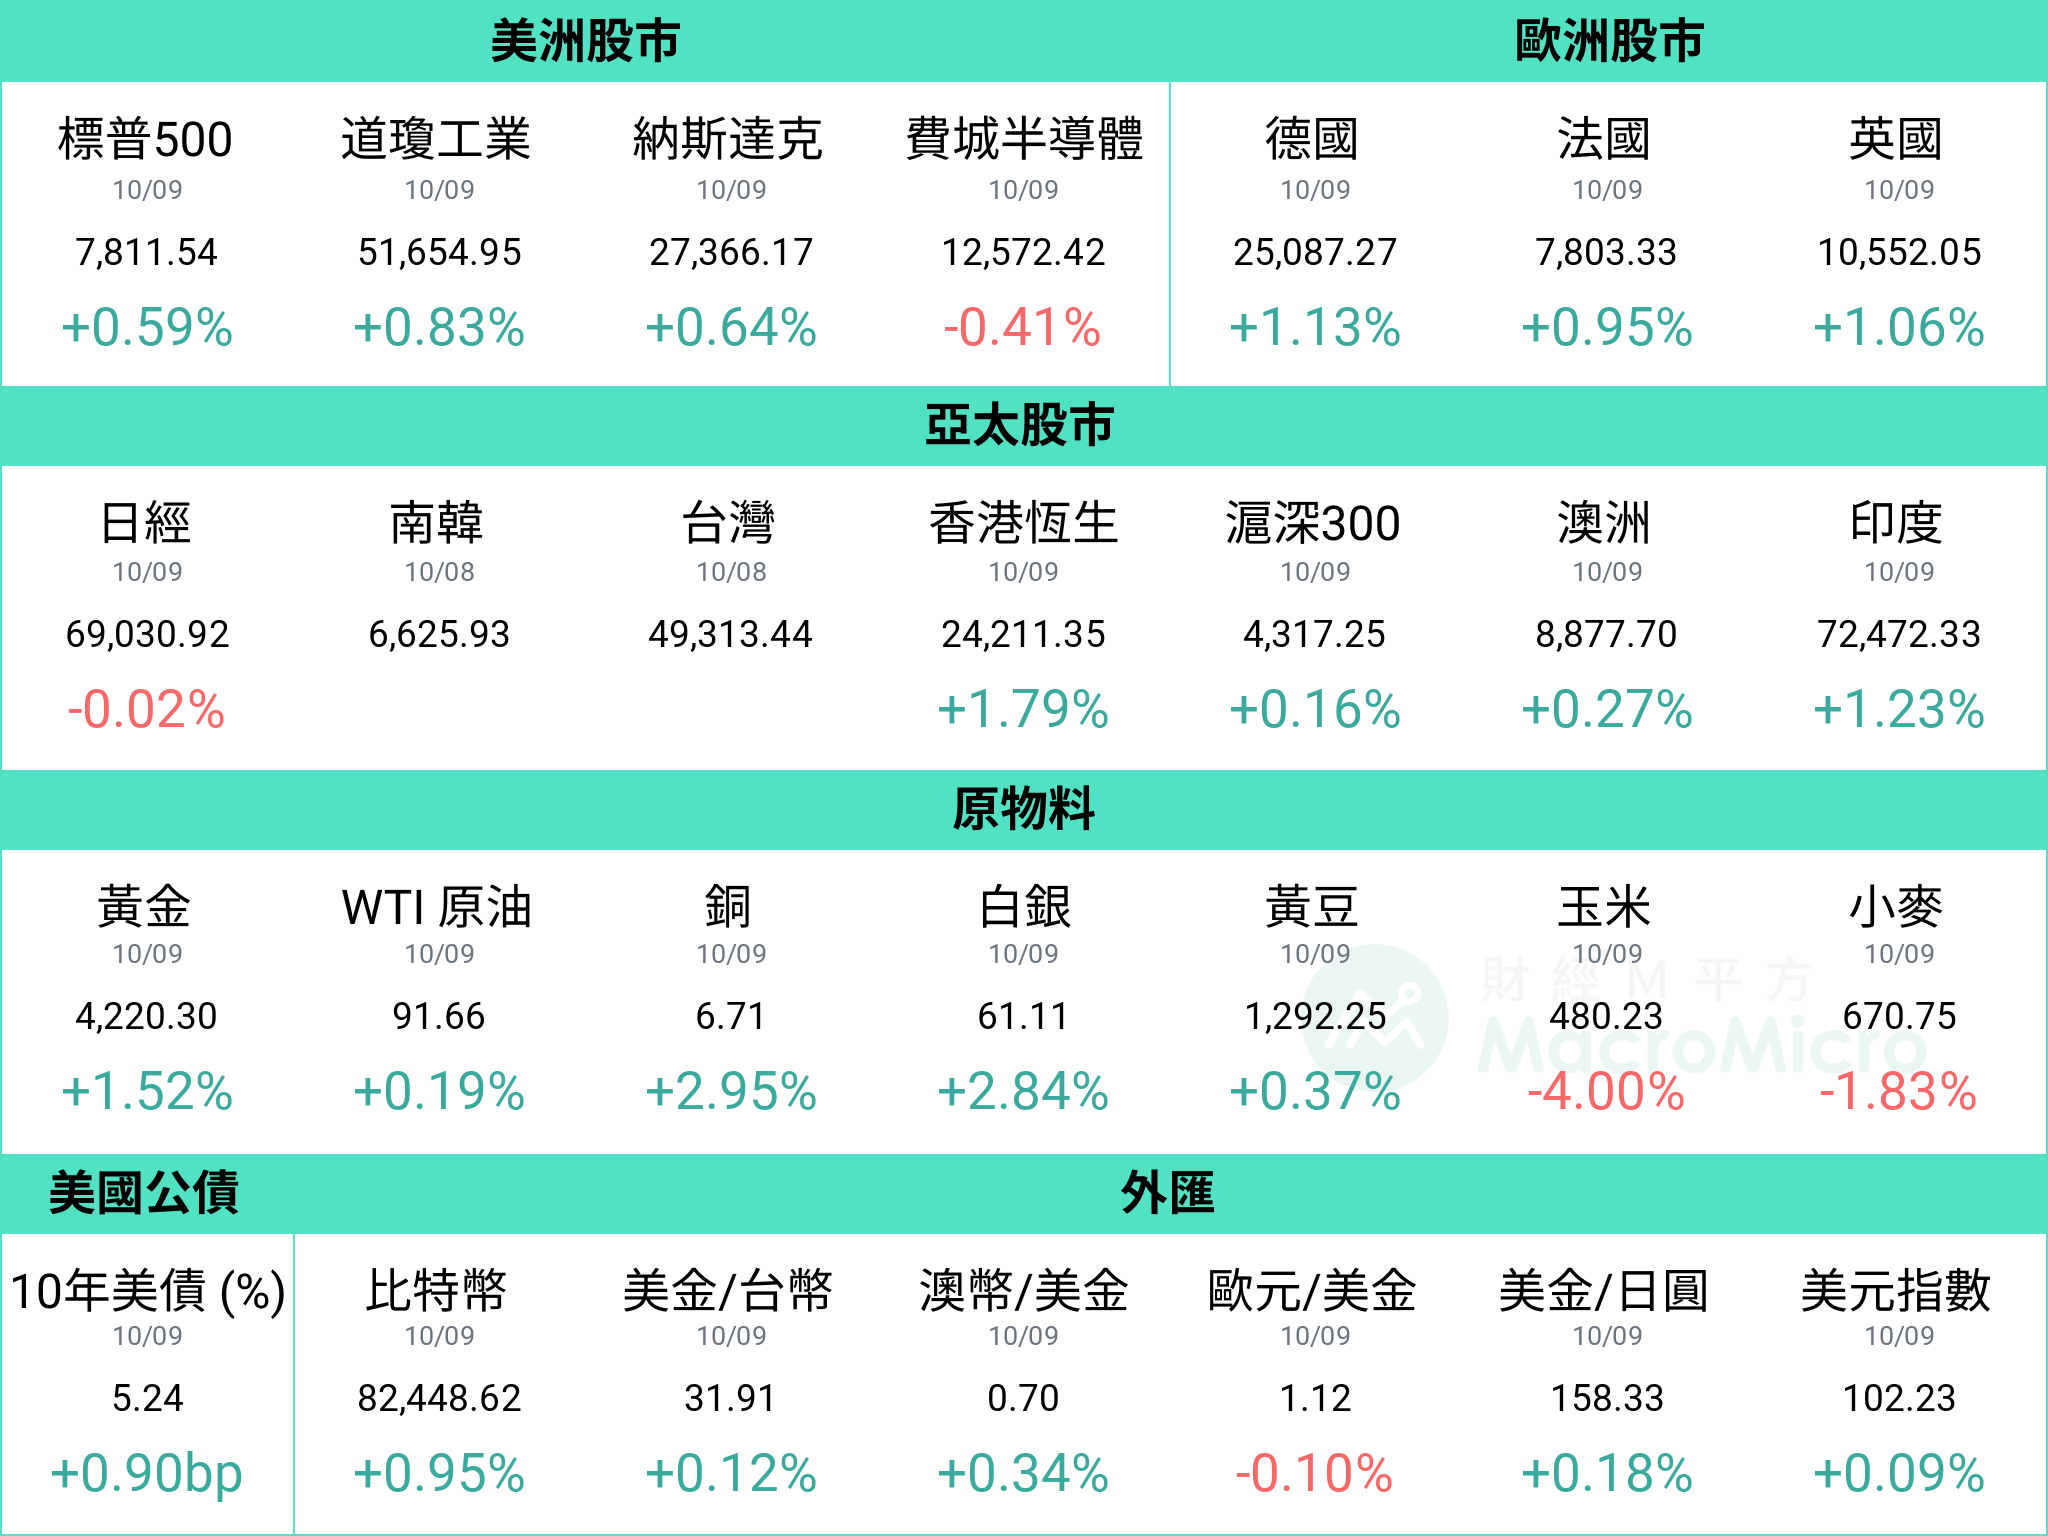
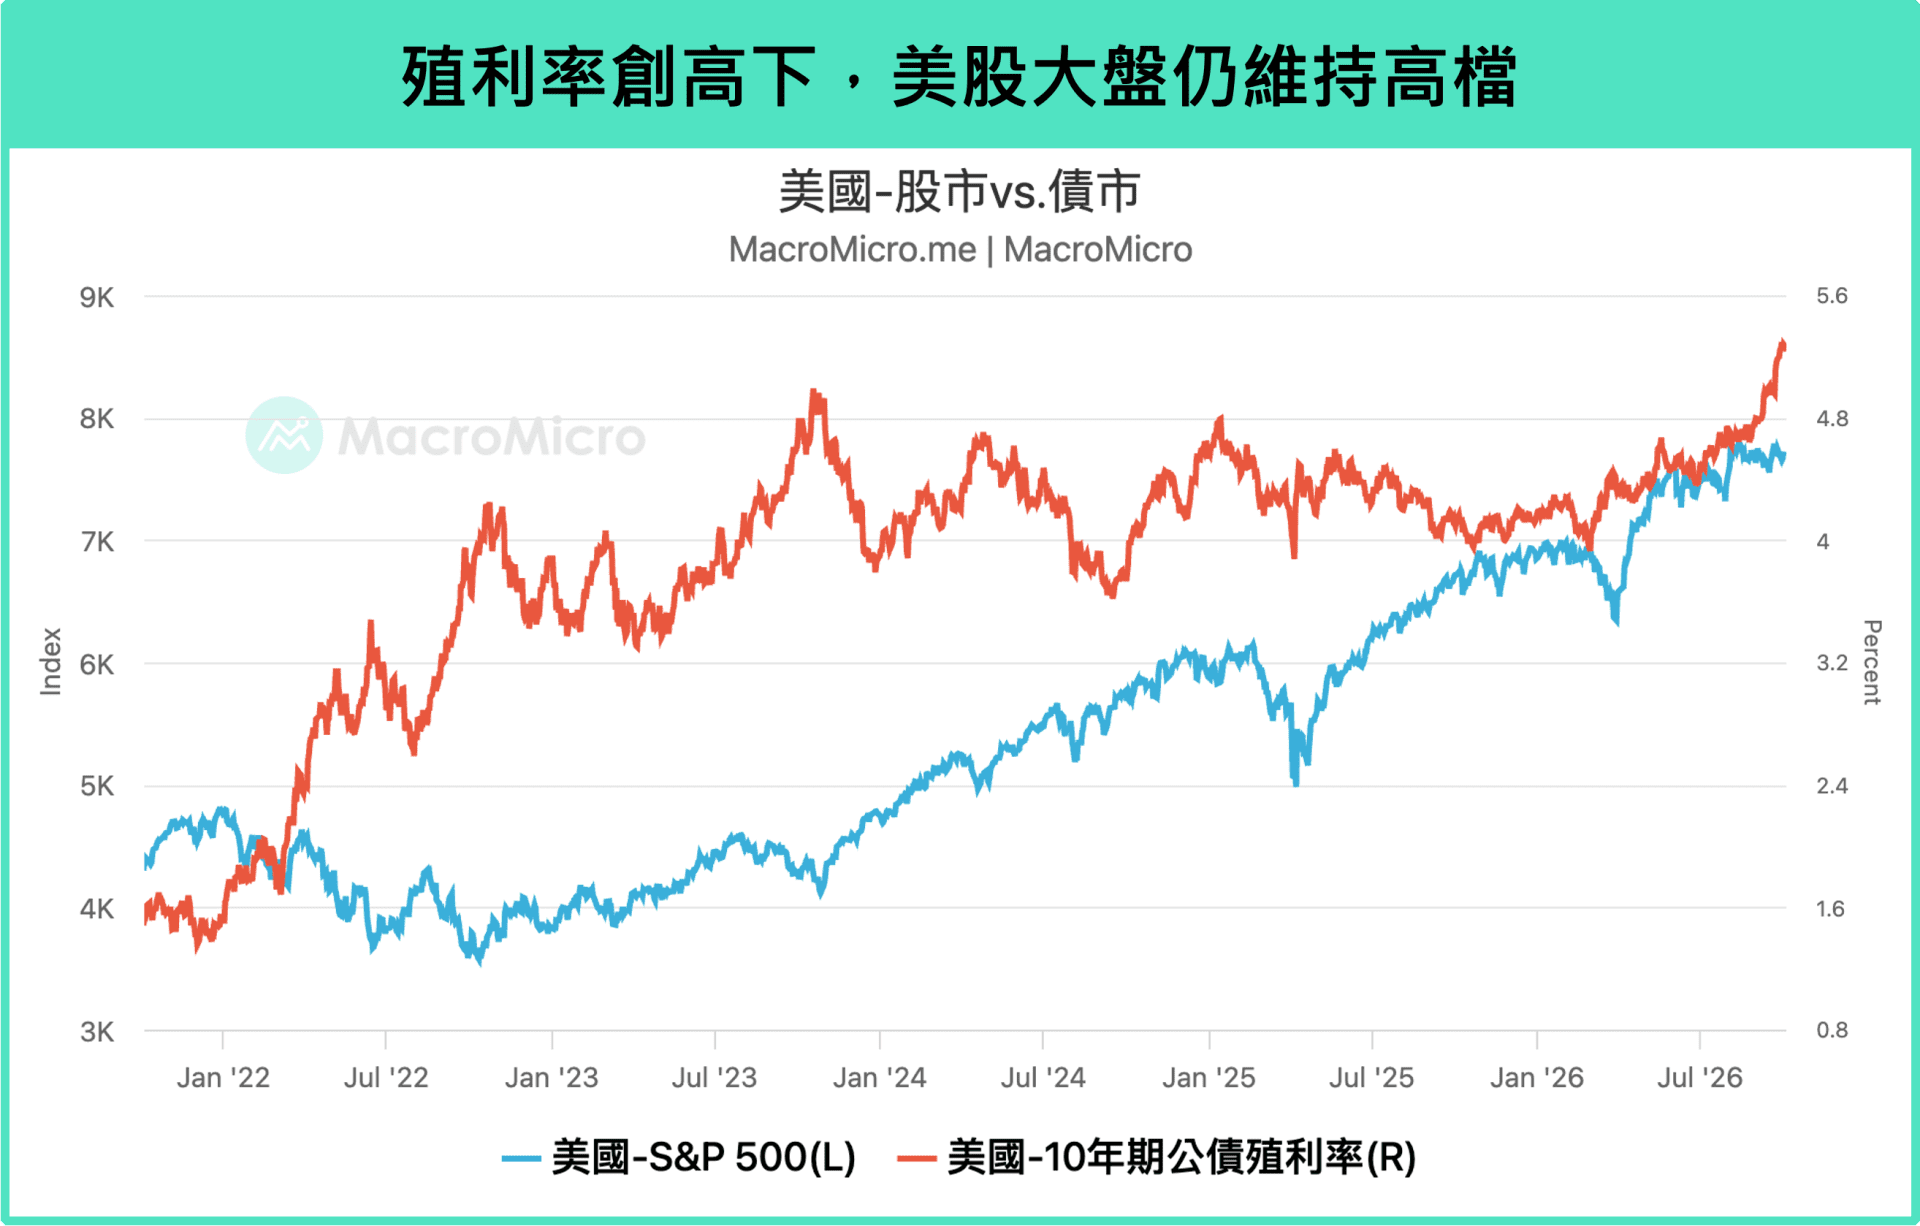
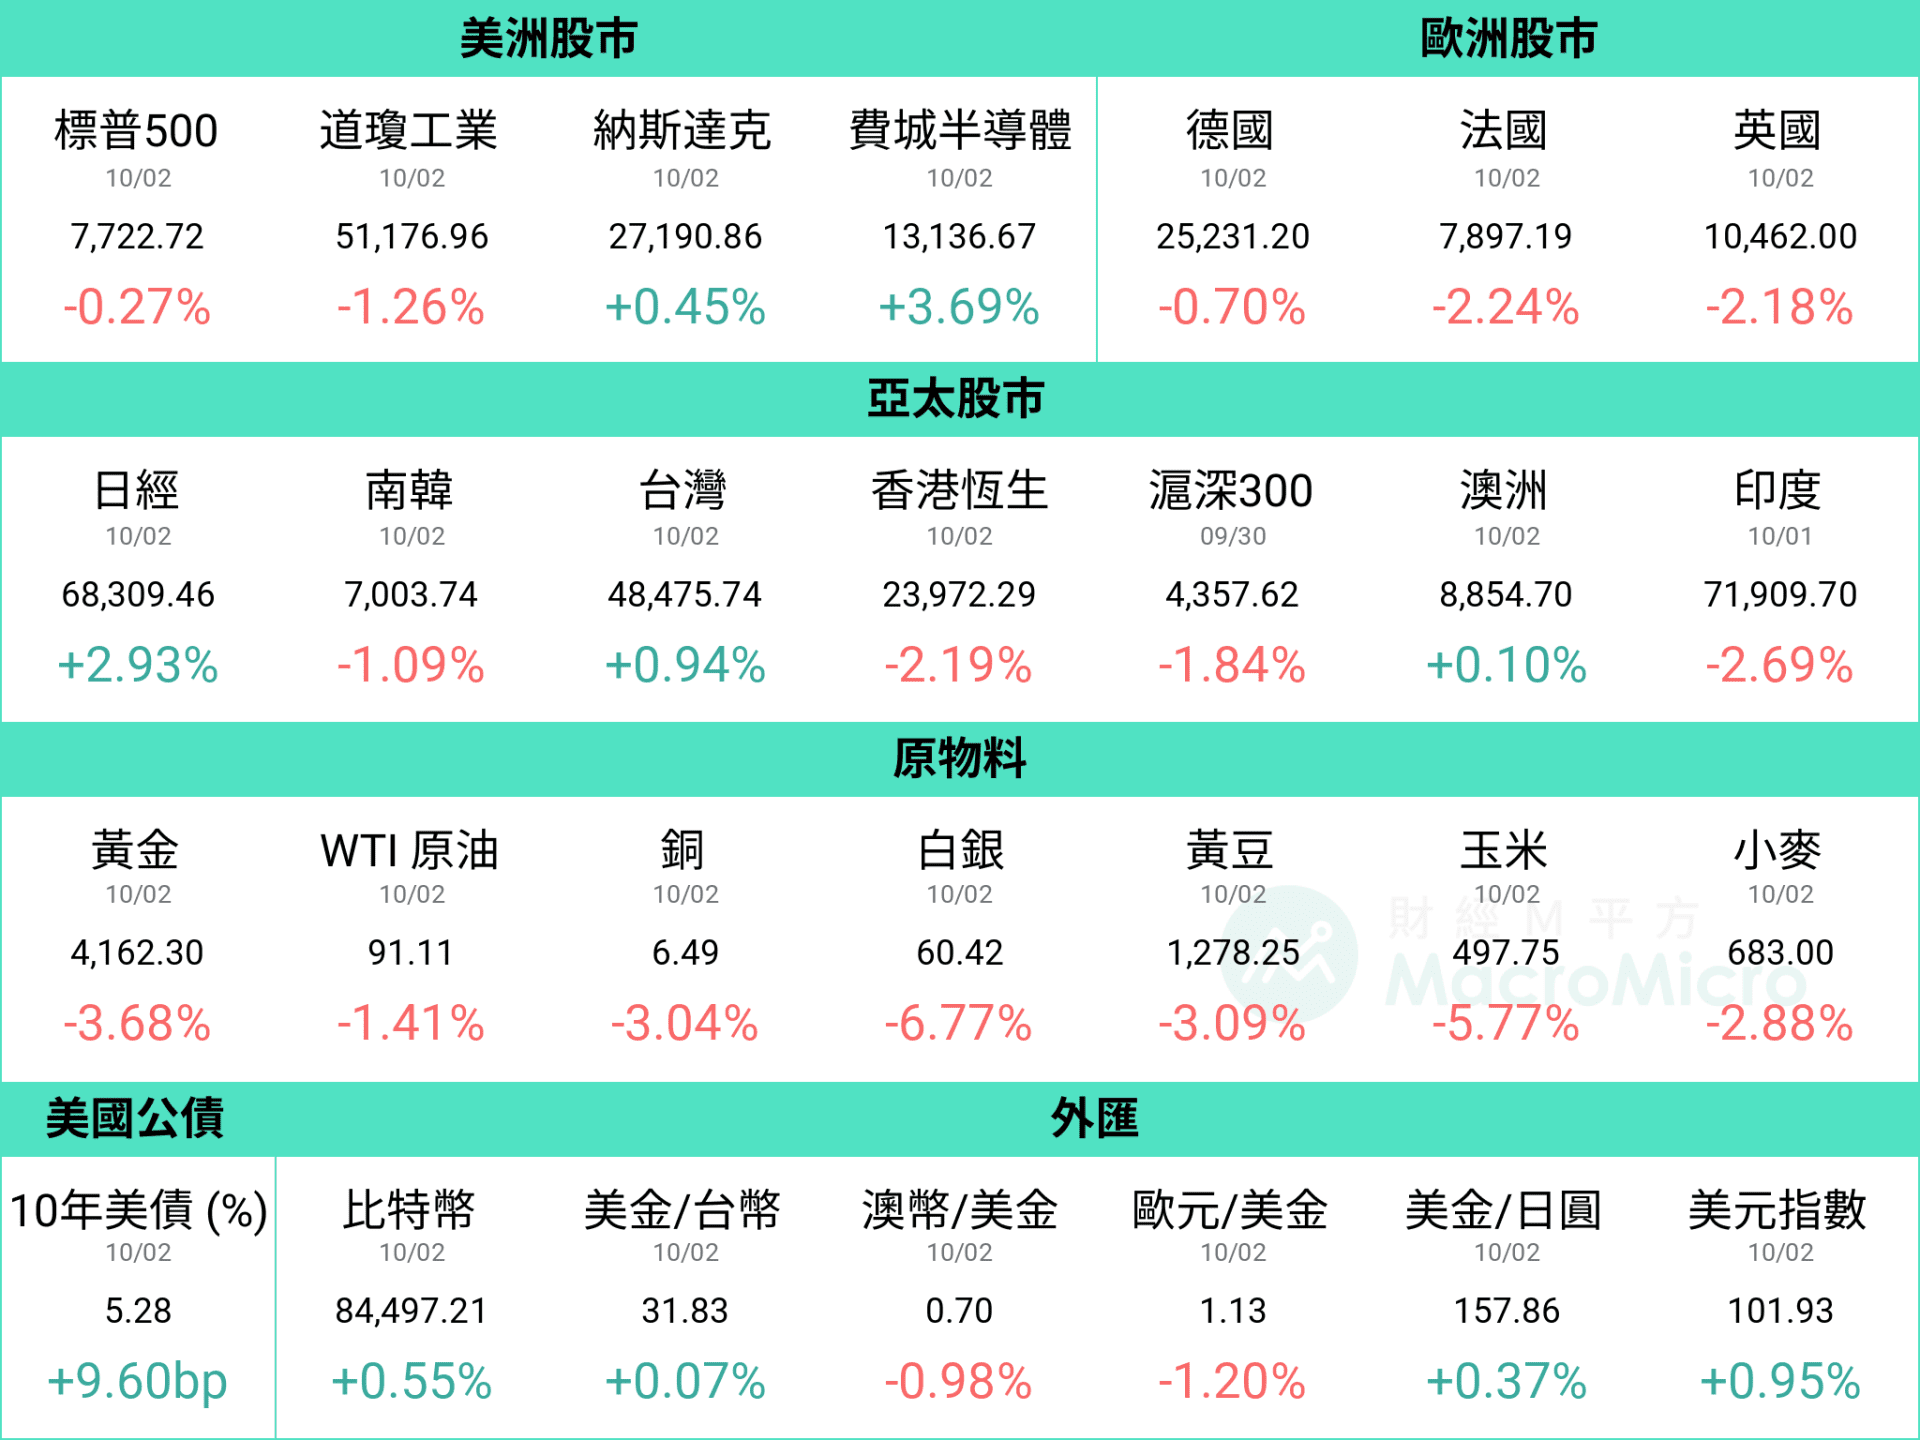
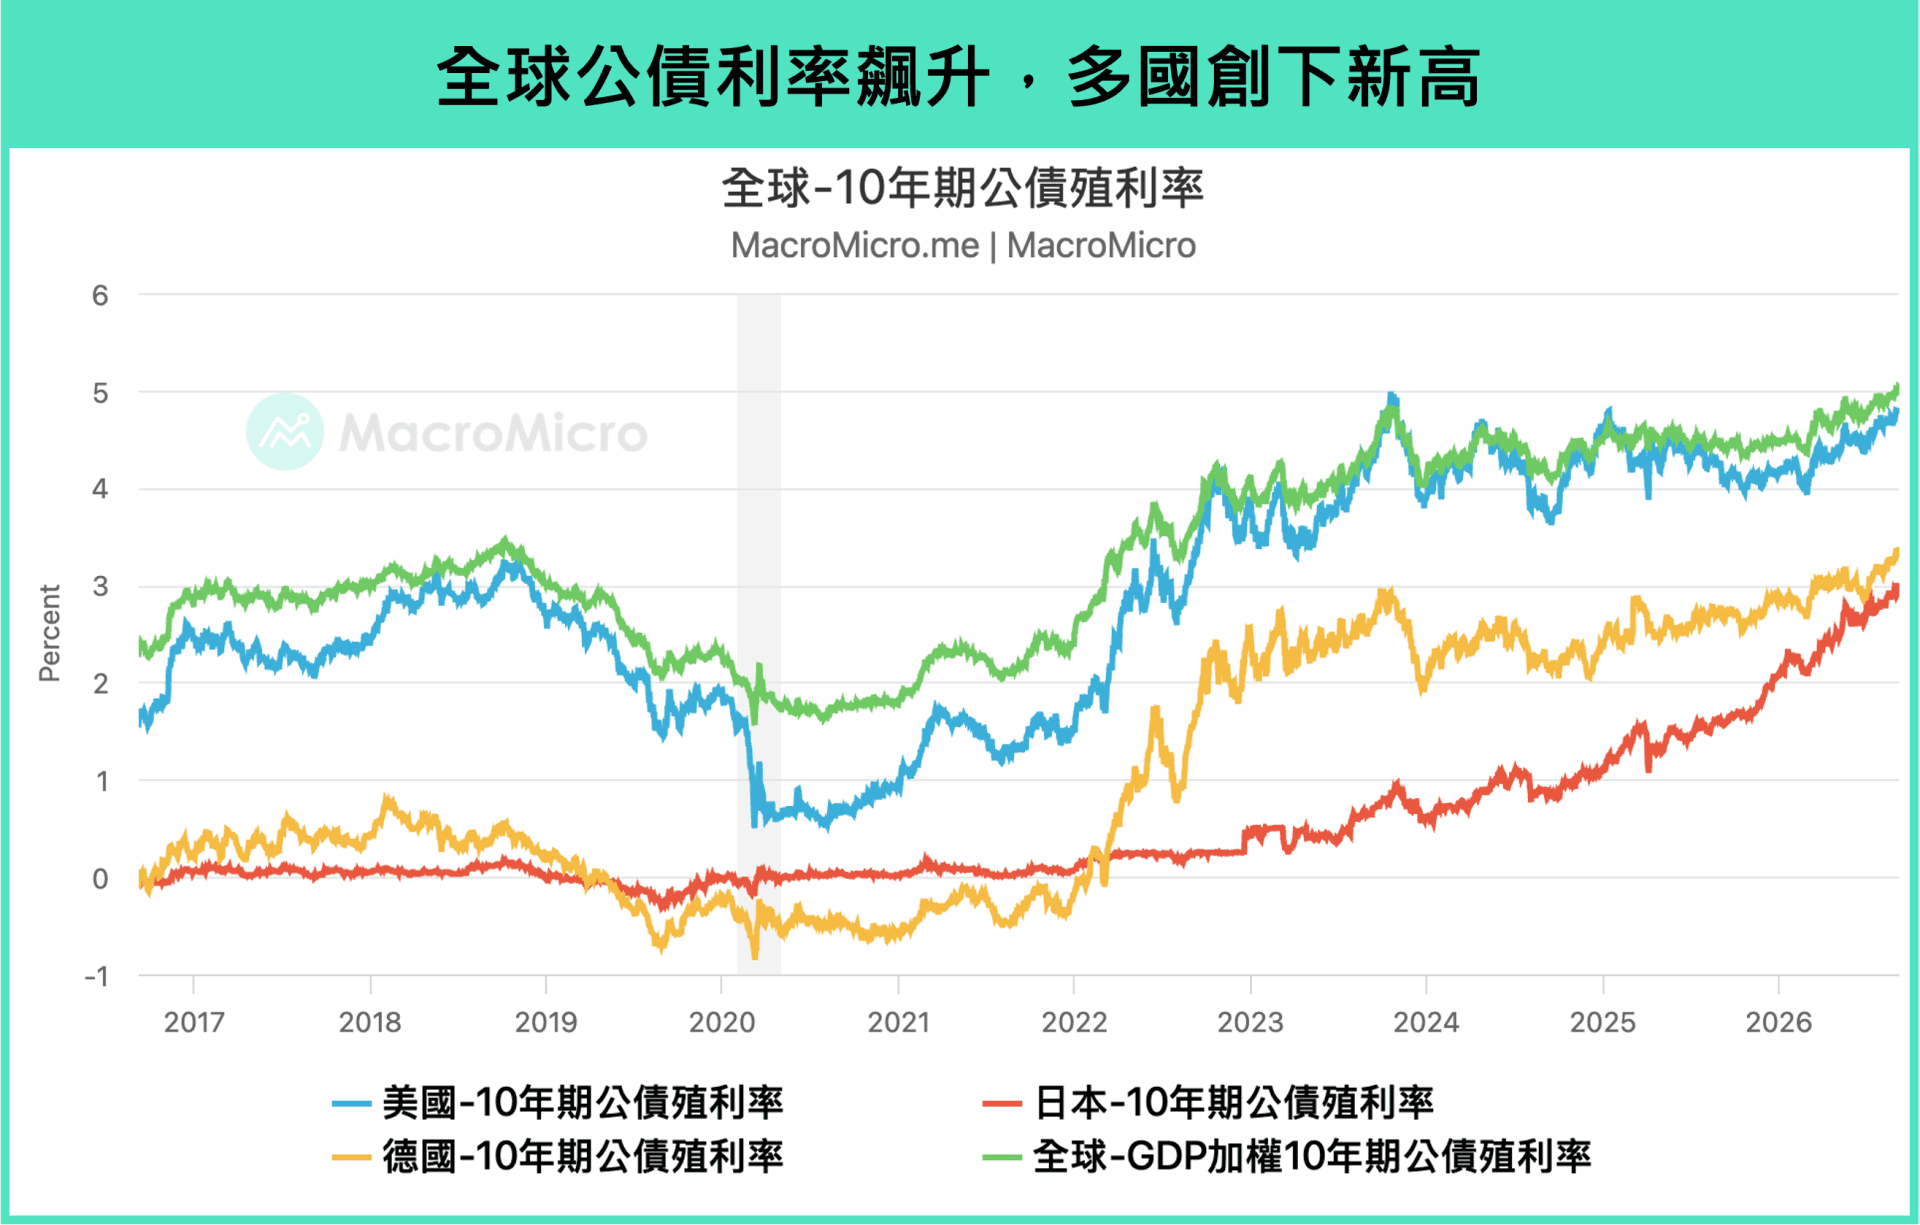
上週全球股市多空分化。科技板塊方面,受科技巨頭綠卡 PERM 移民計畫、美光工會罷工影響,費城半導體指數下跌 -4.30% 、南韓 KOSPI 下挫 -5.39% 、反觀台灣加權指數因靜待台積電法說,當週上漲 1.73%,此外,巴西 Bovespa 指數則因參議員博索納羅在大選首輪投票意外領先而暴漲 8.82% 。其餘主要資產方面,美元指數微升 0.29%,荷姆茲海峽油輪遇襲風險攀升推動能源位於高檔,美國 30 年期美債殖利率重返 24 年高點,但在升息預期降溫下, 10 年期公債價格持穩於 5.2% 。
本週重要大事:
OPEC 、 IEA 月報:本週二、三(10/13 、 10/14)將分別公佈 OPEC 與 IEA 月報。布蘭特原油持續在每桶一百美元的價格區間震盪,地緣政治風險持續存在,後續關注兩大能源機構對於供需端以及庫存變化的看法。
美國 CPI :本週三(10/14)將公佈美國 9 月 CPI。克里夫蘭聯儲預估,美國 9 月 CPI 年增率將小幅上升至 3.60%(前 3.38%),核心 CPI 年增率 2.39%(前 2.38%),月增率 0.2% 維持不變。
美國零售銷售:本週四(10/14)將公佈美國 9 月零售銷售。市場預期 9 月月增率趨緩至 0.3%(前 1.2%),年增率依舊強勁位於 8.87%(前 6.01%)。
台積電法說:本週四(10/15)將公佈 Q3 財報,當前已公佈的第三季新台幣營收來到 1.49 兆(依公司先前規劃匯率 32 元換算約 467 億美元),遠超過原先財測的 446 億至 458 億美元。市場關注台積電對全年美元營收成長略高於 40% 的財測是否再度上調、第三季毛利率能否超越 65%~67% 財測區間高標並延續強勁獲利。此外,焦點同樣放在先進封裝(CoWoS)產能、資本支出是否由 600 億至 640 億美元再度上修,以及存貨週轉天數能否順利回落。(閱讀本文)
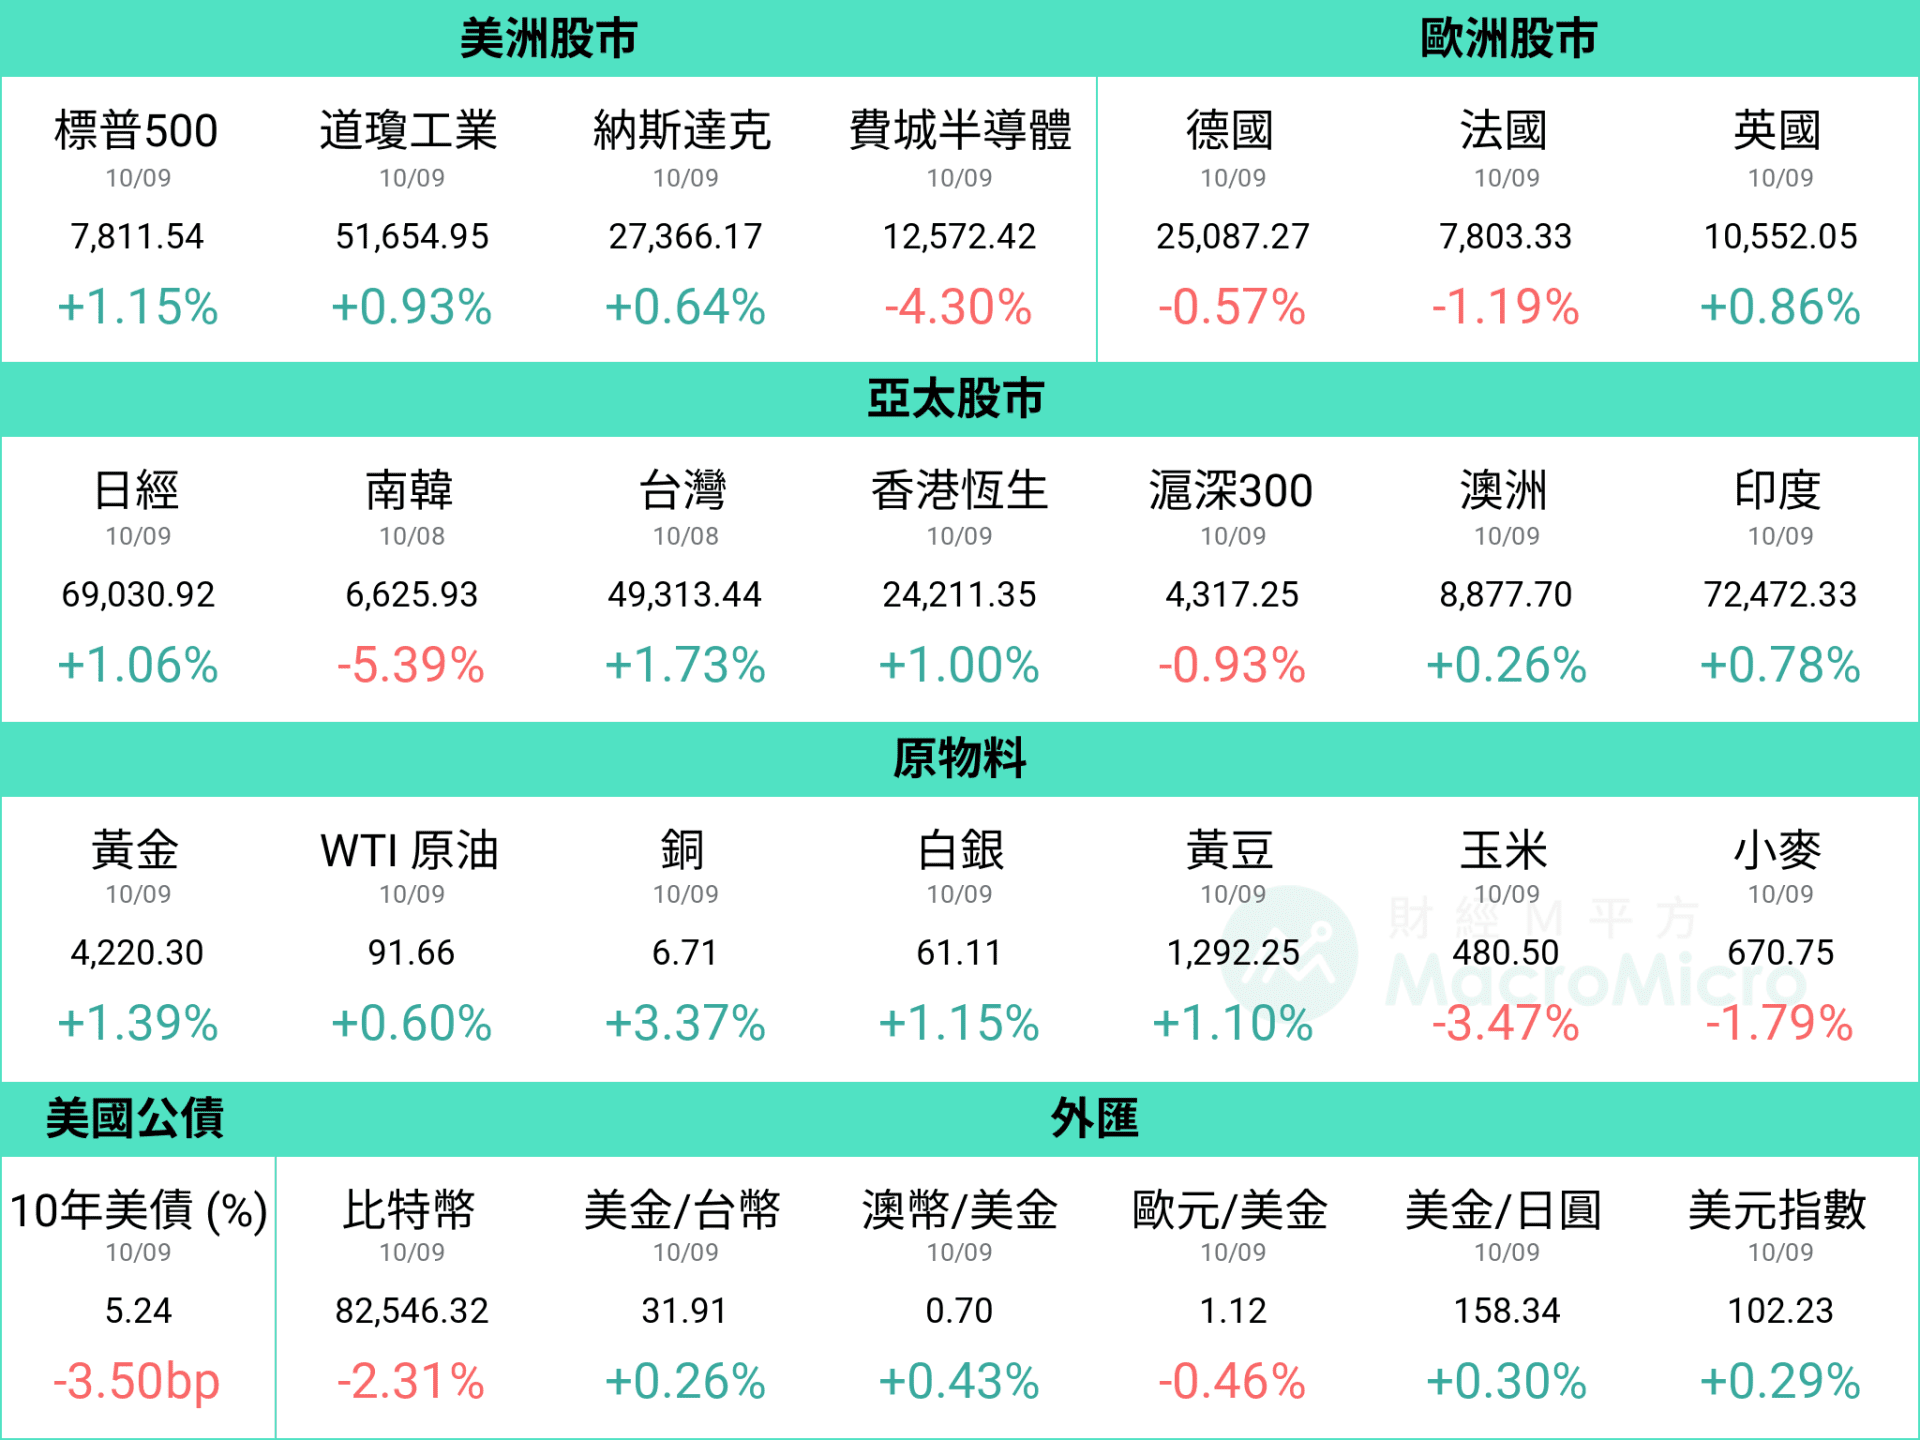
資料統計期間:2026/10/2 ~ 2026/10/9
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值
 更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!