我們想讓你知道的是:
Q3 美股財報季來到尾聲,幾家歡樂幾家愁!截至 10 月底,超過七成的標普 500 指數成分股已經公佈 Q3 財報,11 個產業板塊實現獲利年成長,Q3 預估獲利成長率已上修至接近 30%(實際公佈 + 尚未公佈的預估值),預計將是連續第 8 季達到雙位數成長。
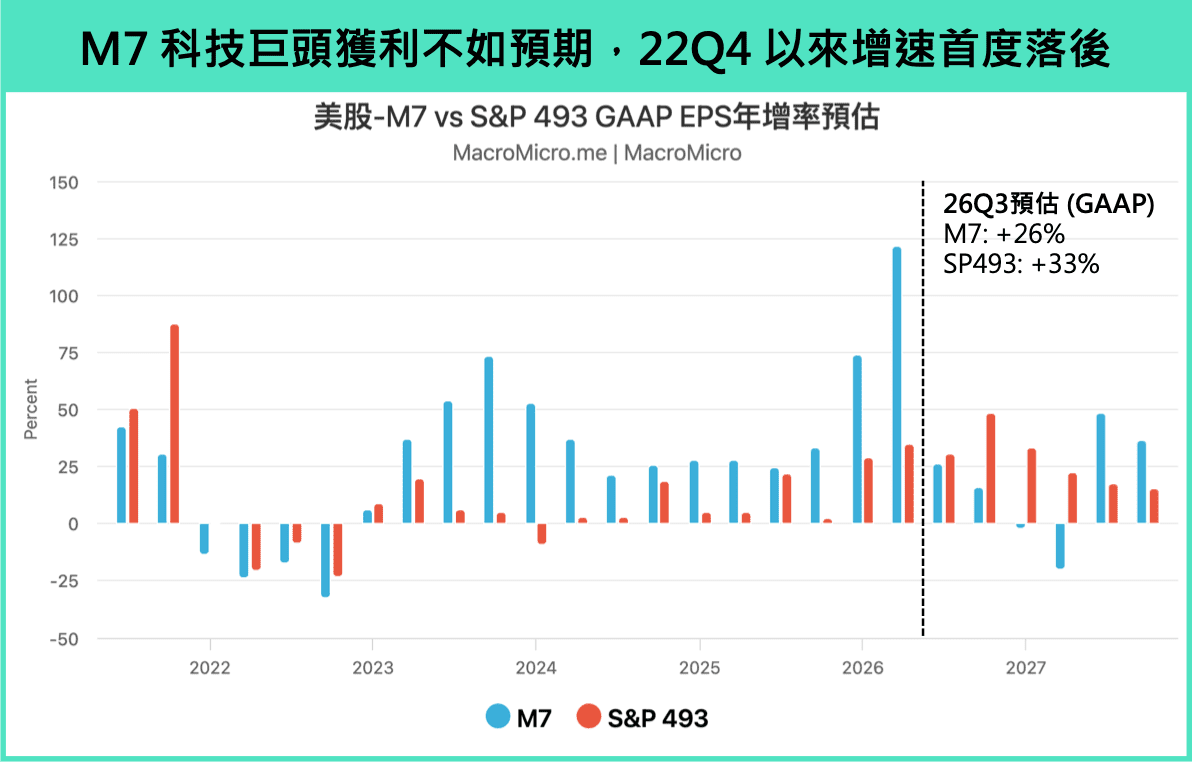
罕見的是,M7 科技巨頭(Amazon 、 Apple 、 Alphabet 、 Nvidia 、 Microsoft 、 Meta 、 Tesla) EPS 預估成長率卻由 9 月底的 33.6% 下修至 26%,2022 Q4 以來首度 M7 獲利增速落後於標普 500 的其他 493 家公司(預估 33%),甚至這樣的落差在未來幾季還會再擴大。
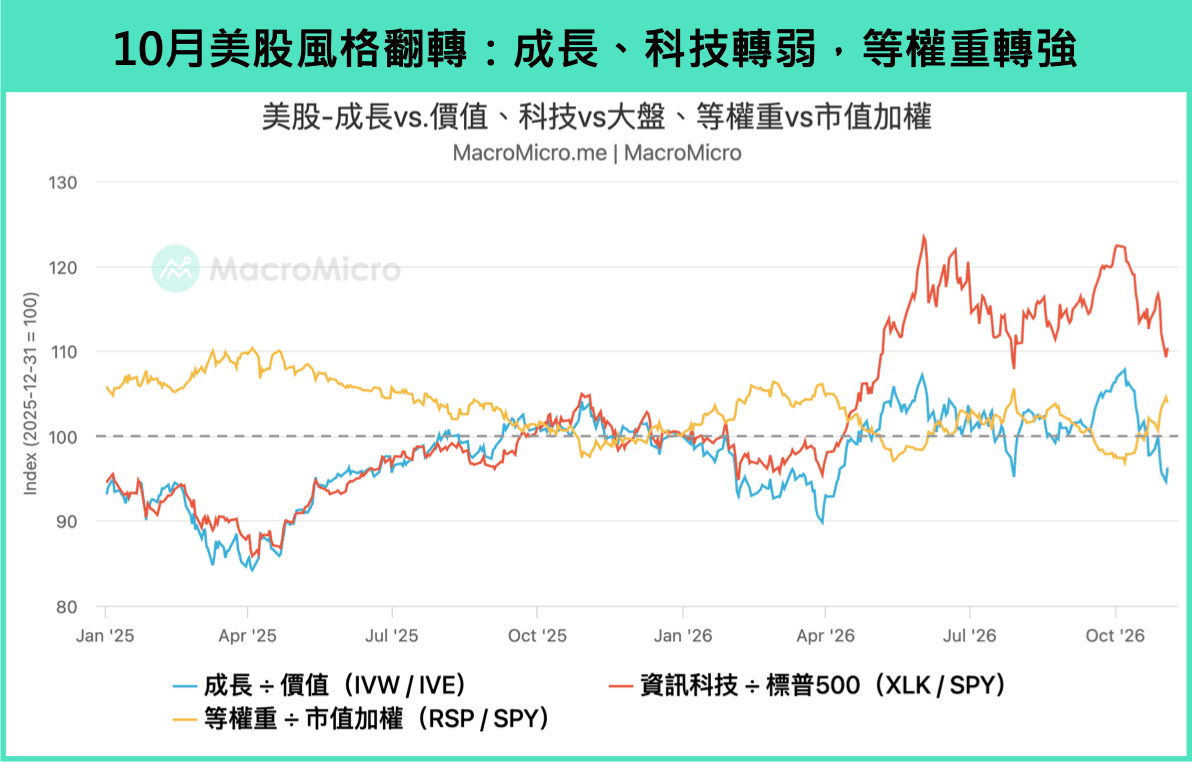
上述趨勢也正反映在近期股市分化表現上:費半(SOX)6 月底創高後一路走跌,Q3 以來(6/30~10/30)下跌 -25%,光 10 月就跌了 -15% 。那斯達克 100 同期跌 -6% 、 10 月再跌 -7%,高 Beta 、動能、成長風格因子普遍遭到拋售。相較之下,10 月 道瓊(+1.7%)、等權重標普(+4.9%)反而逆勢上漲,顯示資金由科技與通訊產業流向其餘板塊。
本文重點:
- 科技巨頭短線獲利失真與現金流承壓,預估巨頭現金流至 2028!
- 美股獲利擴散至非科技板塊,三大防禦性族群形成資金避風港。
- 資產配置三大核心策略:AI 品質、非 AI 風險、降低槓桿。
一、為何 M7 科技巨頭正遭受市場質疑?
近期科技巨頭財報引發市場震盪、整體表現不如預期,不過深入探究核心數據會發現,AI 商業變現其實仍在持續好轉。
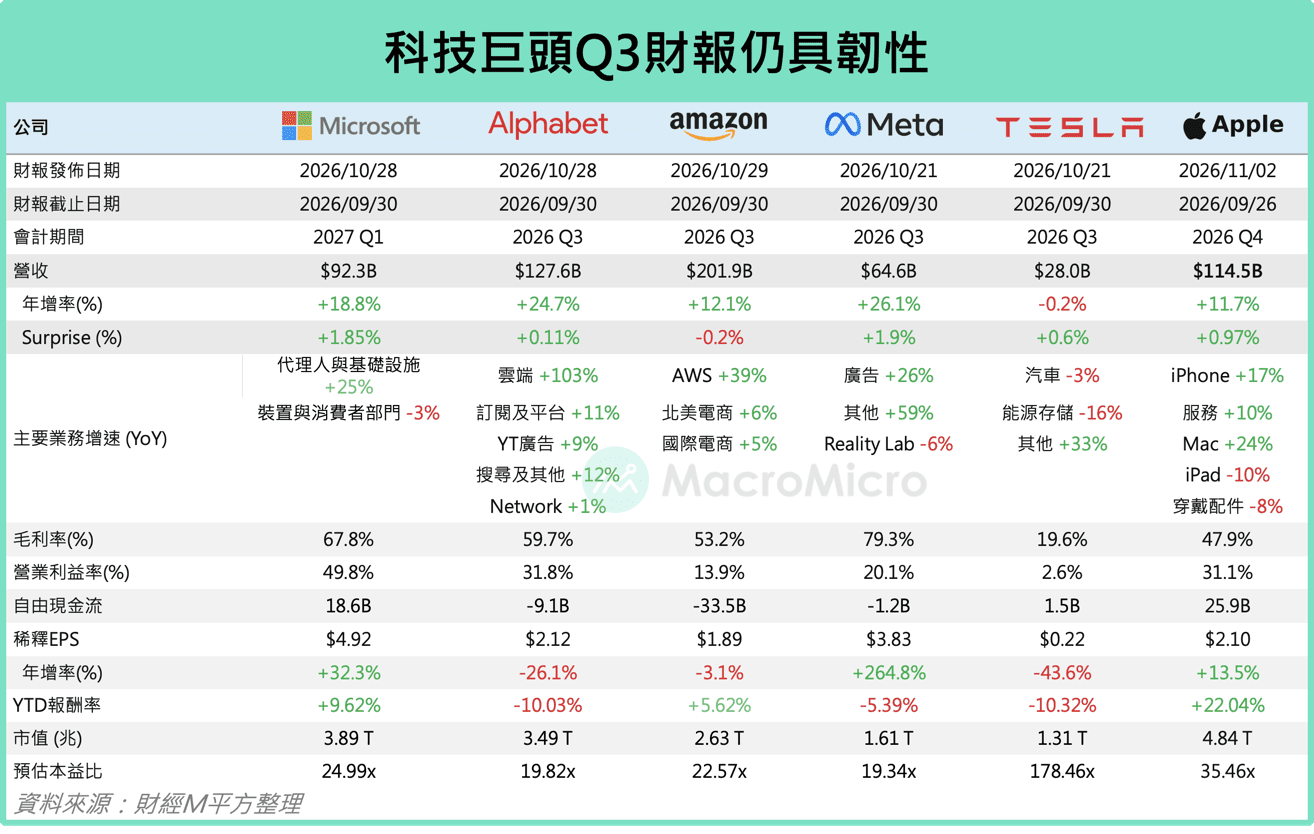
無論是 Microsoft 藉由高毛利軟體訂閱與 GitHub Copilot 等混合計費模式推動 雲端營收 年增 17%(前 16.5%),還是 Meta 靠 AI 演算法大幅優化廣告轉換率帶動廣告業務成長 26%,甚至新推出的 Meta Muse 亦展現強勁的消費抽成潛力,皆印證了 AI 已正式進入變現期。既然 AI 趨勢未曾改變,市場的擔憂究竟從何而來?以下我們整理解析本次巨頭兩大擔憂:獲利與現金流。
業外一次性因素影響 EPS 失真,非 AI 業務表現分化
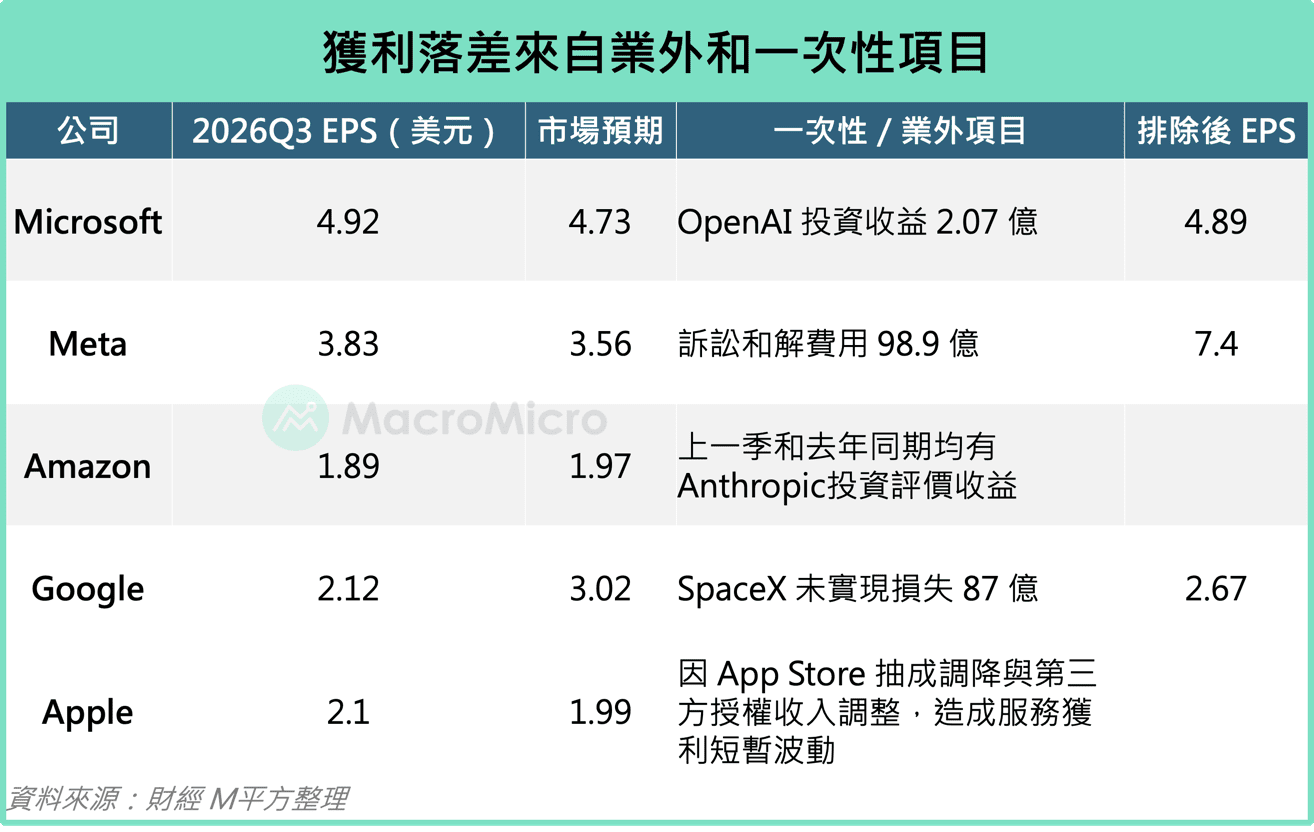
若要釐清本季財報雜訊,首先得從市場過度反應、實則「最不需要擔心」的表層因素談起。單看每股盈餘(EPS),這確實是科技巨頭近年最難看的一季:Meta EPS 低於市場預期 41%,Alphabet 差了 30%,Amazon 也小幅落後。然而,四大 CSP 的營收皆符合或優於預期,獲利的斷崖式落差,本質上只是短期帳面衝擊與非 AI 本業的短暫逆風,並非撼動科技巨頭估值的決定性因素。
首先是一次性評價與訴訟費用導致的帳面失真:
- Alphabet 投資 SpaceX:Q2 認列約 940 億美元的 SpaceX 投資收益,Q3 隨即因 SpaceX 股價回檔轉為未實現損失。
- Meta 訴訟費用:因「青少年心理健康與兒童安全」訴訟,在 Q3 單季認列高達 98.9 億美元的法律和解費用。
- Apple 授權收入調整:面臨多國反壟斷監管,因 App Store 抽成調降與第三方授權收入調整,造成 服務獲利 短暫波動。
其次是非 AI 核心業務的結構性分化,更多反映了檔期挪移與產品週期,而非基本面崩壞:
- Alphabet 搜尋廣告:年增放緩至 12%(前 17%),主因 AI 搜尋模式使用量大增,而其廣告變現效率暫時低於傳統搜尋,屬於過渡期的變現磨合。
- Amazon 北美電商:成長降至 6.2%(前 16.1%),主因 Prime Day 檔期提前使營收提前於 Q2 認列,實質消費需求並未轉弱。
- Apple 硬體與服務:高階硬體動能依舊強勁,但記憶體等零組件成本上揚,壓抑 Q4 毛利率展望至 45~46%(Q3 為 47.9%),加上匯率與監管改動,使整體增速放緩。
換言之,無論是業外虧損的帳面暴擊,還是傳統業務面臨的短暫磨合,都只是短期干擾;市場真正的核心焦點與定價重估,依舊繫於背後的資本支出與現金流變化,我們於下段詳述。
資本支出再上調,現金流轉負壓力增:從「現金製造機」變成「資本市場抽血者」
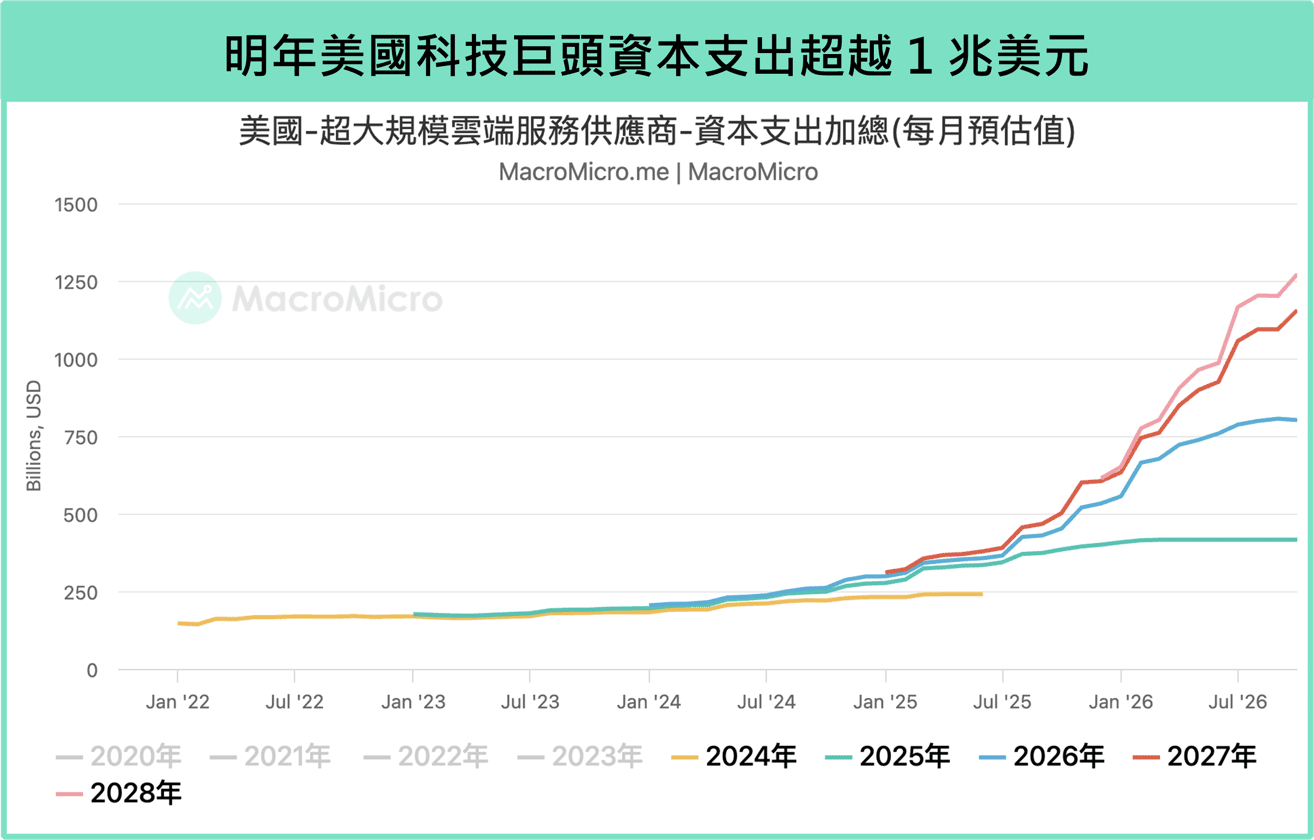
市場真正擔心的,依舊是來是來自於資本支出到底能否創造足夠的獲利與現金流。尤其五大雲(Amazon 、 Alphabet 、 Microsoft 、 Meta 、 Oracle)2026 年 合計資本支出 指引超過 8000 億美元,即使營運現金流預估達 7,100 億美元也不足以支應,Q3 自由現金流 罕見集體轉負(合計 -350 億美元)。更進一步,市場共識預估明後年資本支出將邁向 1~1.2 兆美元,還沒有出現投資縮手的跡象。 我們預計在這樣的擴張底下,後續雲端巨頭將從三個面向承受財務壓力:
-
折舊攤銷侵蝕獲利:市場共識預估五大雲 2027~29 年的折舊與攤銷費用分別達 3,000 億、 4,000 億、 6,300 億美元,2029 年甚至超過 2026 年全體營業利益總和(5,200~5,500 億美元)。儘管折舊不涉及當期現金流出,但仍會壓低 GAAP 營業利益與稅後淨利。
-
融資、利息負擔上升:為持續支應硬體與資料中心採購,五大雲在今年前三季已透過股權、債權融資近 3000 億美元。 11/2 甲骨文再度宣布發行 100 億美元債券和 100 億美元新股,當日股價跌逾 8%;Meta 也正考慮發行至少 200 億美元的債券。我們估計五大雲 2027-28 年利息支出合計上升至 300 ~ 500 億美元區間(2025:約 110 億美元),ORCL 利息保障倍數(= 營業利益 / 利息支出)不到 4 倍、遠低於其他巨頭 14~30 倍的保護。雖然普遍沒有立即違約風險,但未來還款壓力確實在上升。
-
表外隱性風險膨脹:科技巨頭也正透過表外工具募集資金,例如成立特殊目的實體(SPV)持有資料中心資產(土地、建築、晶片設備),並向機構投資人、資產管理機構發行債券或資產基礎證券(ABS),雲端巨頭再向 SPV 承租運算容量,部分情況下持有少數股權或提供資產殘值擔保。截至 10 月底,我們估計五大雲的表外隱性承諾已突破 4 兆美元,涵蓋採購承諾、照付不議協議(Take-or-pay)、尚未啟用租賃、融資擔保或投資協議等。一旦終端需求不如預期,資產殘值、投資價值與擔保責任可能同時惡化。
如同我們 9 月〈 AI 金融化〉報告 所述,科技巨頭正從輕資產的軟體平台轉型為重資本、高槓桿的資料中心營運商,估值溢價也隨之急速壓縮:截至 10 月底,Amazon 、 Alphabet 、 Oracle 的未來 12 個月預估本益比滑落至 21.9 倍、 17.6 倍、 13.5 倍,接近或跌破近十年低點,Meta 也落在歷史區間下緣(19.3 倍),只有 Microsoft 相對有韌性(24.9 倍)。
2027-28 展望:如何回到正的自由現金流
科技巨頭要證明 AI 資本支出具有正向的投資報酬,關鍵在於自由現金流何時轉正。我們認為有兩個關鍵需要看到:資本支出增速放緩,以及雲端與 AI 營收進入收割期。
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


 點擊問題,讓 MM AI 為你解答
-
M7 科技巨頭面臨的市場質疑主要來自哪些方面,與 AI 商業變現的關係為何?
💡M7 科技巨頭面臨市場質疑,主要來自獲利與現金流兩大擔憂。儘管 AI 商業變現持續好轉,但業外一次性因素及資本支出持續上調,導致帳面獲利失真和現金流壓力增加。
-
五大雲端巨頭的資本支出持續上調,對其未來的獲利與現金流造成哪些壓力?
💡五大雲端巨頭資本支出持續上調,對未來獲利與現金流造成壓力,包括折舊攤銷侵蝕獲利、融資與利息負擔上升,以及表外隱性風險膨脹,導致自由現金流罕見集體轉負。
-
科技巨頭如何才能在 2027-2028 年回到正的自由現金流?
💡科技巨頭需在 2027-2028 年回到正的自由現金流,關鍵在於資本支出增速放緩,以及雲端與 AI 營收進入收割期。預計資本支出年增率將逐季放緩,而雲端收入增速維持高位。
-
本次財報季中,能源、醫療、金融等非科技板塊的獲利擴散,其基本面原因為何?
💡本次財報季中,能源板塊受油價上漲與煉能短缺推升獲利;醫療板塊靠暢銷藥放量與管理式醫療走出谷底;金融板塊則因交易投行與淨利差擴大帶動獲利,這些因素共同促成非科技板塊的獲利擴散。
-
能源、醫療、金融等防禦性板塊的反彈,是短期機會還是具有長期價值?
💡能源、醫療、金融等防禦性板塊的反彈,部分歸因於市場將其視為「週期高點」的短期機會。然而,這些板塊仍因低預期、低估值與基本面改善,在市場波動時具備配置潛力。
-
針對 AI 品質、非 AI 風險分散,以及降低槓桿,有哪些具體的資產配置策略建議?
💡資產配置策略建議包括:挑選「AI 品質」,聚焦上游晶片與半導體巨頭,並謹慎篩選中下游;分散「非 AI 風險」,配置金融、醫療等獨立主題;以及調降「槓桿」,避免追高槓桿部位以降低風險。
【MM Podcast】After Meeting EP. 220|10 月股、匯、債亂成一團 立即收聽>>