我們想讓你知道的是:
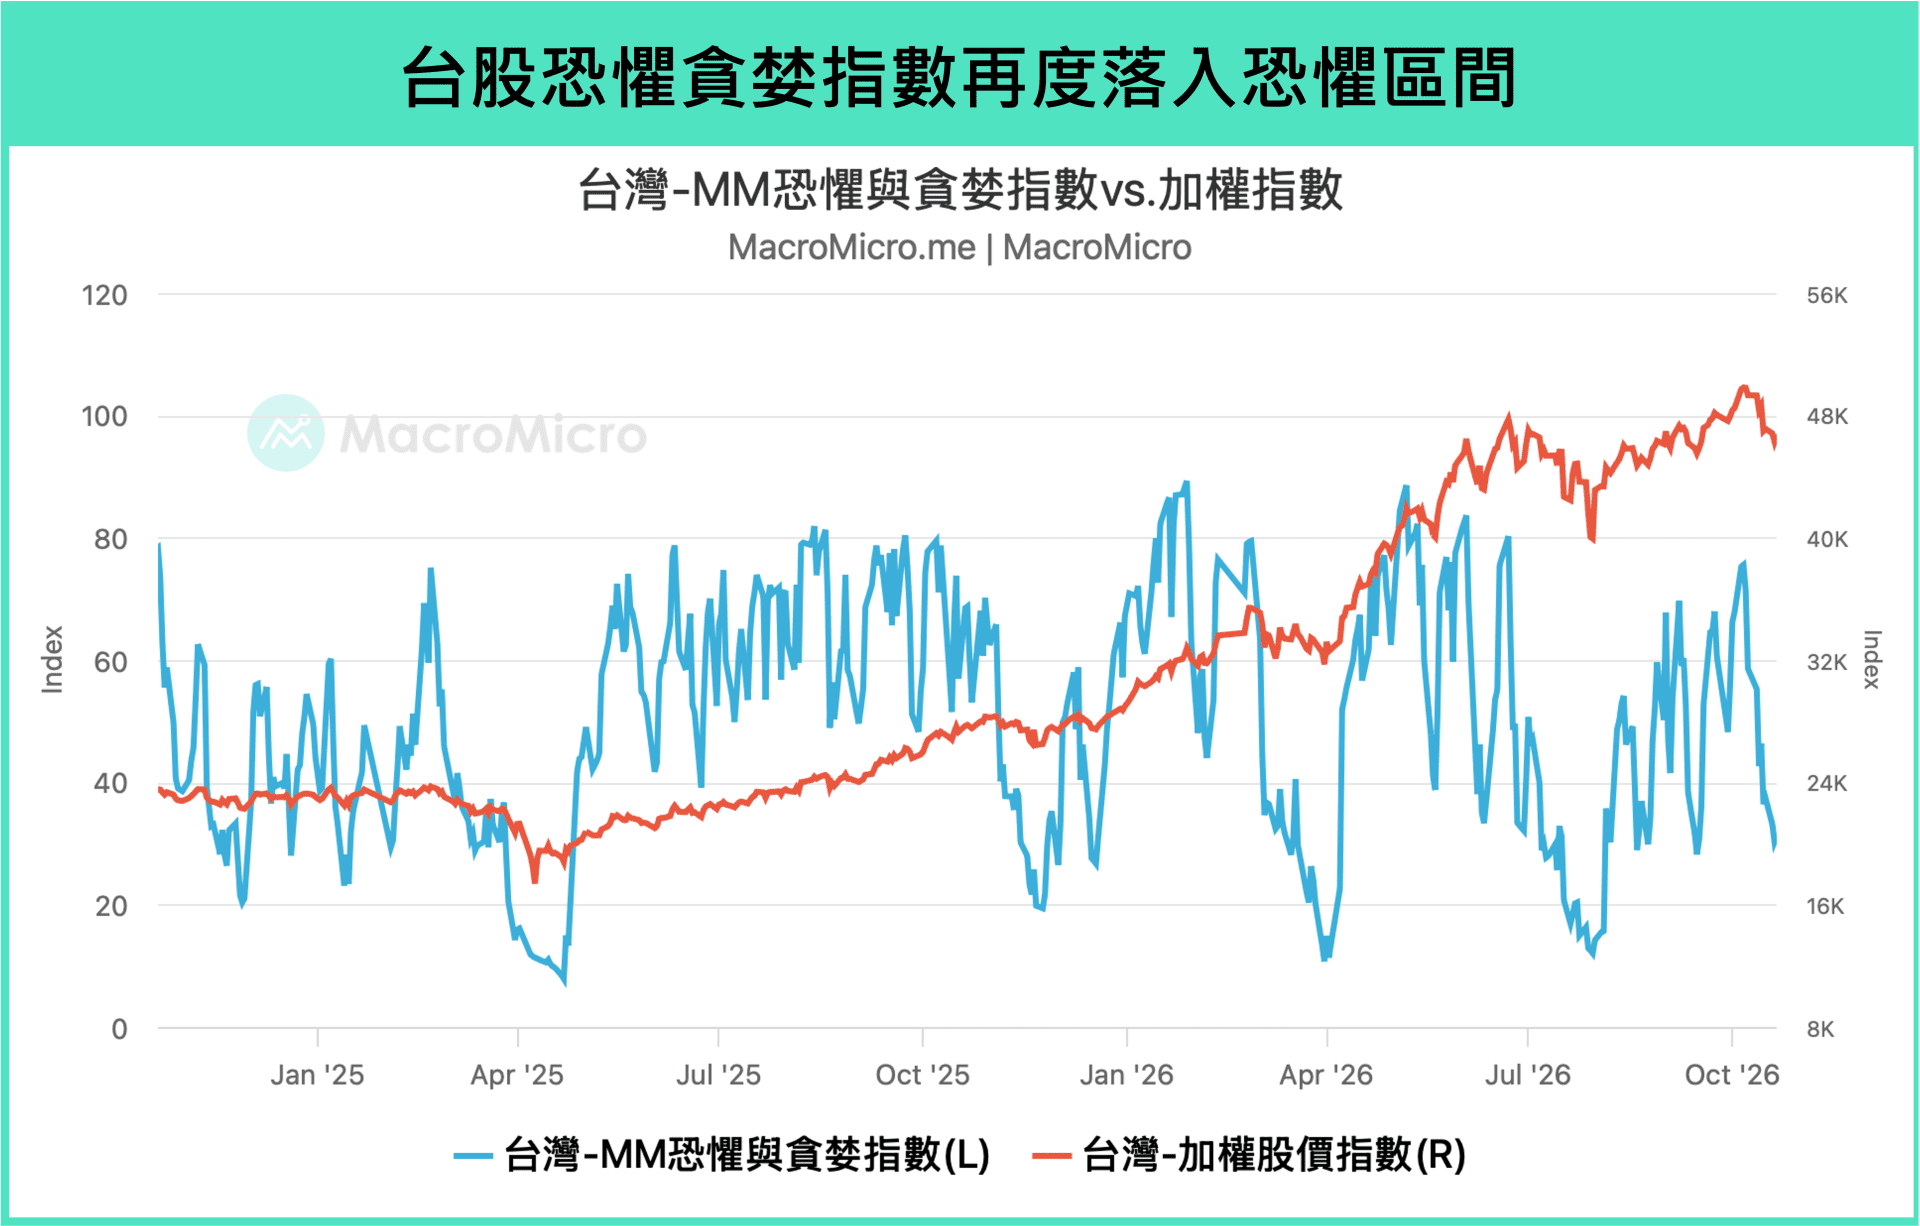
近兩週費城半導體指數波動劇烈,亞洲股市也同步受到牽連,台股恐懼貪婪指數甚至回落至恐懼區間。同時,ASML 與台積電於上週先後公佈了第三季的財報,均擊敗前季公司給出的財測值,卻無法給市場一劑強心針。本篇文章將帶你解析,在台積電的財報後,哪些細節影響了市場的變化?是否有額外的雜音正在隱隱作祟、亦或其實當前正是佈局時機?我們透過三大提問,分析台股後續走勢與供應鏈影響。
本文重點:
- 資本支出樂觀擴張,為何本次市場不買單?
- 產能不夠用、擴廠稀釋毛利率,外包策略讓利至其餘供應鏈?
- 台股是否只剩台積電支撐?台股估值是否太貴?
現在加入 Max 年繳,立即閱讀本篇完整報告!更加碼解鎖兩大「期間限定」功能與內容:AI 供應鏈專區、最新影音專題《 AI 兆元趨勢浪潮》掌握佈局關鍵。
一鍵訂閱!鎖定現價優惠,享有不斷升級的 AI 服務。
Q1:資本支出樂觀擴張,台積電能否消化未來折舊壓力?
Q3 法說會上,雖台積電維持今年資本支出 在 600~640 億美元,但重申 2026~2028 年的資本支出規模將顯著高於過去三年。根據法人預估,2027 、 2028 年資本支出甚至有望進一步攀升至約 830 億及 900 億美元的歷史高檔。
然而,隨著 AI 投資規模持續擴張,市場關注焦點也逐漸從「資本支出能否帶動成長」,轉向「龐大的資本支出能否創造足夠的投資回報」。對台積電而言,未來大量設備陸續裝機、投入量產後,隨之而來的折舊費用,是否將侵蝕獲利?
AI 營收高速成長,有望抵銷折舊增加的獲利壓力
隨著近年台積電大幅擴張資本支出,我們預估 2027 、 2028 年折舊費用將分別成長
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


 點擊問題,讓 MM AI 為你解答
-
資本支出持續擴張,台積電未來能否消化折舊壓力?
💡台積電強勁的 AI 營收成長動能,預計在 2027 至 2028 年持續雙位數成長,有望吸收新增折舊費用,減輕資本支出擴張對獲利的壓力。資本密集度預計維持健康,顯示營收成長可跟上投資擴張。
-
外包策略會如何影響台積電與供應鏈的營收分配?
💡台積電將技術成熟且毛利相對較低的矽中介層、晶圓測試、成品測試等業務外包,以釋放產能並專注於高附加價值製程。這有助於提升自身產能配置效率,同時帶動半導體供應鏈的重新分工,讓合作夥伴承接新增訂單。
-
台積電的強大定價權是否足以抵銷成本膨脹?
💡台積電在先進製程領域掌握全球逾七成市占,且擺脫傳統景氣週期束縛,具備實質獨占型優勢。雖然價格調整溫和,但這是基於長期客戶黏著度的策略性選擇,其市場主導地位兼顧,定價權穩固,不擔心動搖。
-
台積電的產能利用率高,對其餘供應鏈有何影響?
💡台積電即便將部分封裝訂單釋出給外部夥伴,產能利用率仍維持 94% 至 95% 的高水準,先進封裝業務營收成長穩健。這不僅有助於提升自身產能配置效率,也帶動半導體供應鏈的重新分工,讓具備先進封裝與測試能力的合作廠商受惠。
-
台股是否過度依賴台積電支撐?
💡今年加權股價指數上漲近六成,台積電貢獻約 23.5%,但扣除台積電後其他上市公司仍貢獻 36.3%,顯示 AI 基礎建設帶動廣泛零組件與非電子產業強勢上漲。因此,台股並非僅由台積電支撐。
-
台股目前的估值是否過高?
💡9 月台股本益比為 26.7 倍,位在歷史高點。但若考慮未來獲利能力,2027 年的台股預估本益比僅 16.2 倍,並未高估。台積電及其他大權值電子股獲利動能強勁,估值仍合理。
【MM Podcast】After Meeting EP. 218|川普期中考,台積電期末考,誰被通膨當掉了? 立即收聽>>