我們想讓你知道的是:
「屋漏偏逢連夜雨」,Q4 以來 AI 行業的負面消息接連浮現,從 AI 實驗室營收增速不如預期、 CoreWeave 信用違約交換(CDS)暴衝,再到 11 月美國期中選舉「藍色浪潮」引發資料中心禁令擔憂,最後到 11/12 輝達換帥、美國政府進一步限制先進 AI 晶片與伺服器雲端算力出口,種種跡象顯示 AI 從全球股票市場最熱門且擁擠的交易主題,一夕之間變成市場最擔心的金融風險。
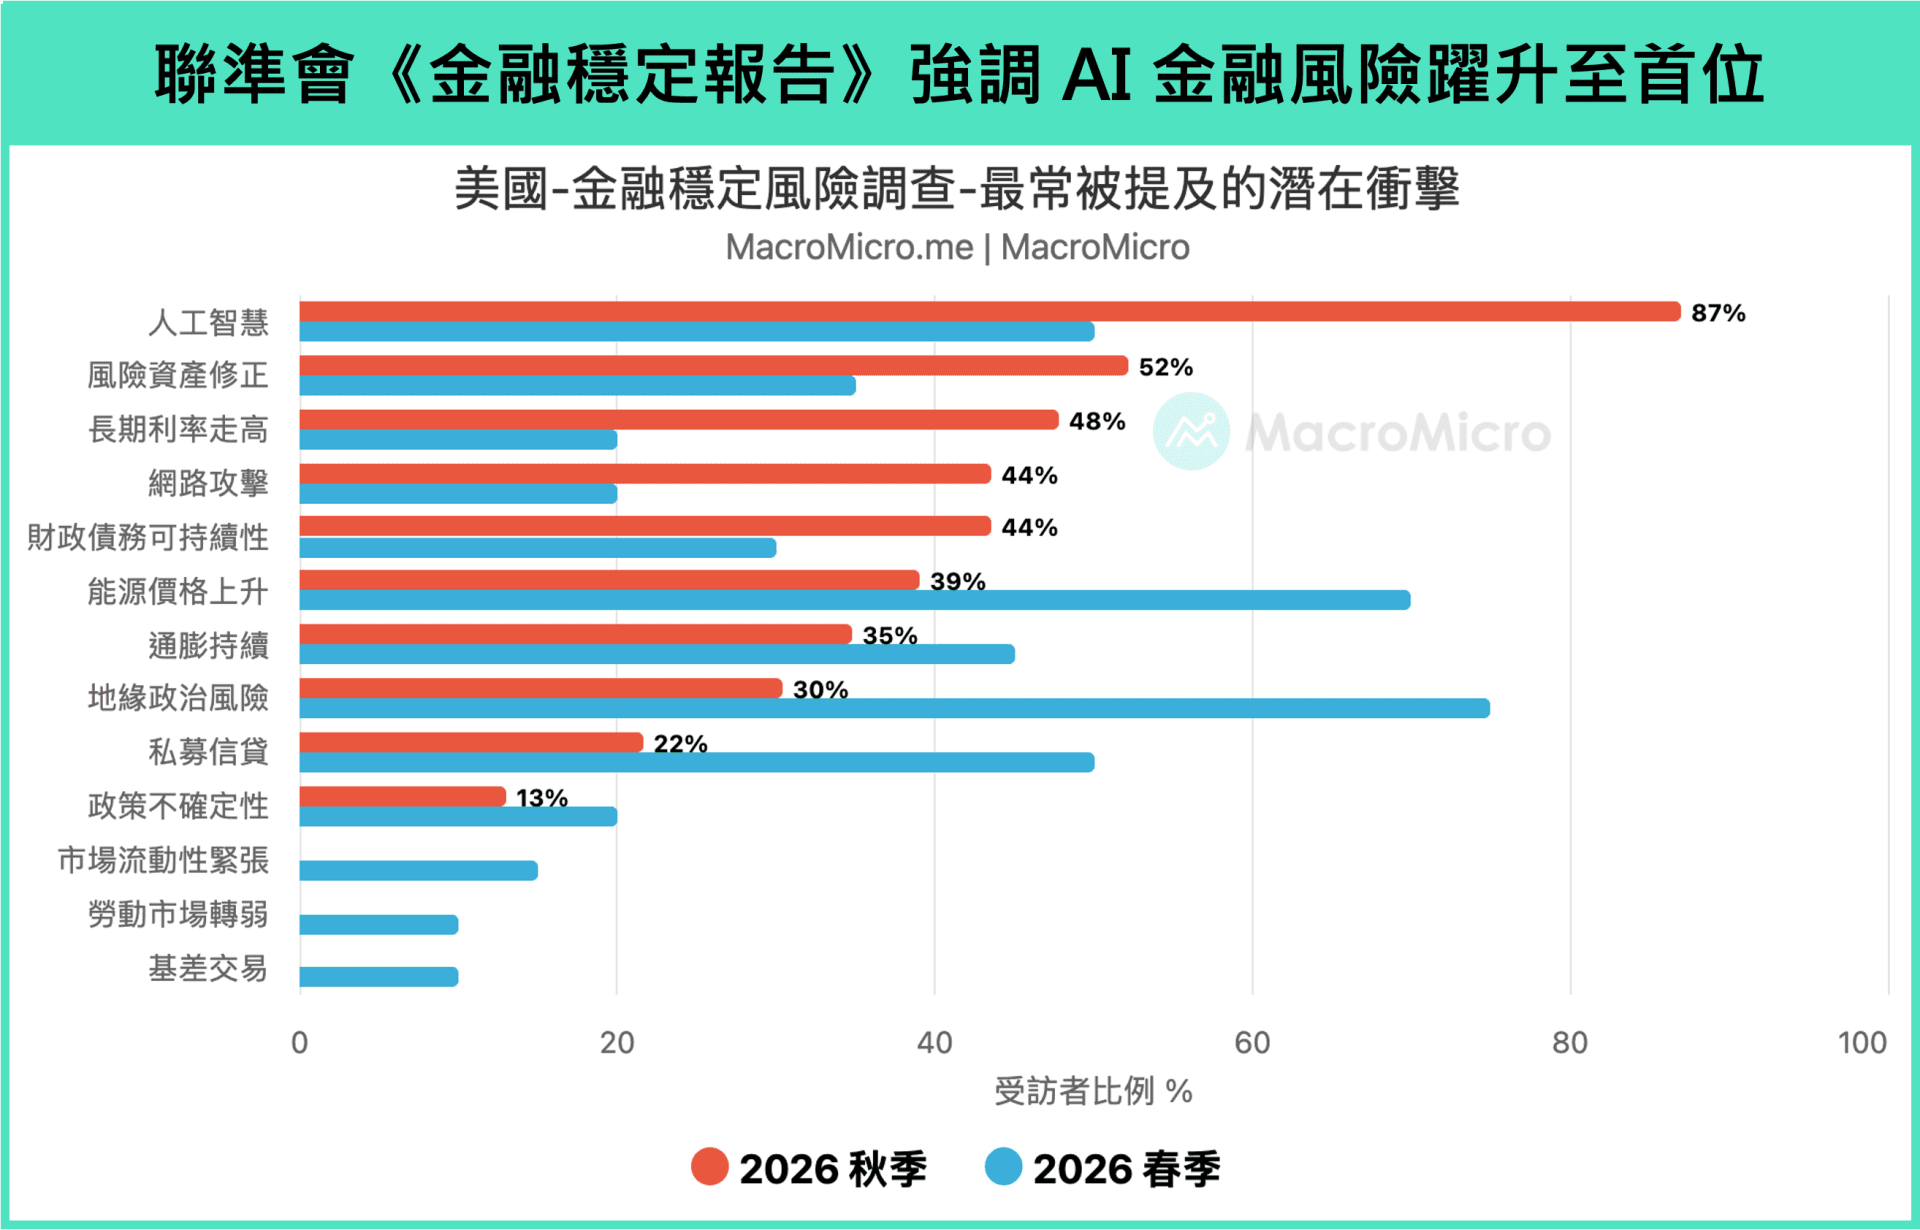
從聯準會 11/13 發佈《金融穩定報告》所引述的市場調查,87% 受訪者認為 AI 一旦出事,會是對美國金融體系傷害最大的衝擊,受訪者的擔憂主要有三個:股市估值過高、 AI 帶來的網路攻擊,以及越來越複雜的 AI 融資。其中第三點正在快速擴大。
帳面上的債務只是冰山一角。聯準會統計了五大雲端業者加上輝達、博通,到今年第二季,尚未起租的租約已超過 1 兆,各種長約採購和擔保更超過 2 兆。這些表外承諾,等於巨頭拿自己的信用,幫體質較弱的資料中心業者和 AI 公司取得融資。
AI 投資的錢,正從「自己賺的」變成「借來的」。需求好的時候,借來的錢會放大成長;需求一旦放緩,同一條債務鏈也會把壓力放大。這條資金鏈最脆弱的地方在哪裡?什麼時候最危險?這是 2027 年展望第三篇,我們將逐一拆解市場最需了解的 AI 融資議題。
本文重點:
- AI 融資鏈: 五大雲端自由現金流首度集體轉負,AI 基建的錢改從債市、股市與私募信貸借來。這條債務鏈在需求放緩時,會不會反過來放大壓力?
- 外生衝擊: 輝達換帥、資料中心延後通電,會對 AI 融資鏈造成什麼影響?誰會最先承受壓力?
- 關鍵時間軸: AI 融資什麼時候最危險?哪些訊號出現代表危機將被引爆,又有什麼解方能讓產業軟著陸?
一、看懂 AI 循環融資的三個「阿基里斯之踵」
我們嘗試用「一張圖」來梳理 AI 產業鏈背後錯綜複雜的融資全景圖。
根據摩根大通估算,2026-2030 年 AI 基礎建設資金需求將達到 5.3 兆美元,除了科技巨頭自掏腰包之外,超過七成將仰賴債市、股權與結構化 / 另類融資。值得注意的是,我們認為當前的 AI 基建擴張速度更加激進,2026 年光是五大雲端業者資本支出合計高達 8,020 億美元,年增率 +93% 、顯示 AI 基建正迎來擴張高峰期,尤其隨著 CoreWeave 、 Nebius 、 SpaceX 等新雲端業者加入戰局,八家 AI 巨頭總投資規模明後年就上看 3 兆美元。簡單來說,AI 已經不只是單純比拼技術、算力的軍備競賽,同時也在轉變為資本密集型信用週期,而這也是市場開始擔憂信用風險累積的真正源頭。
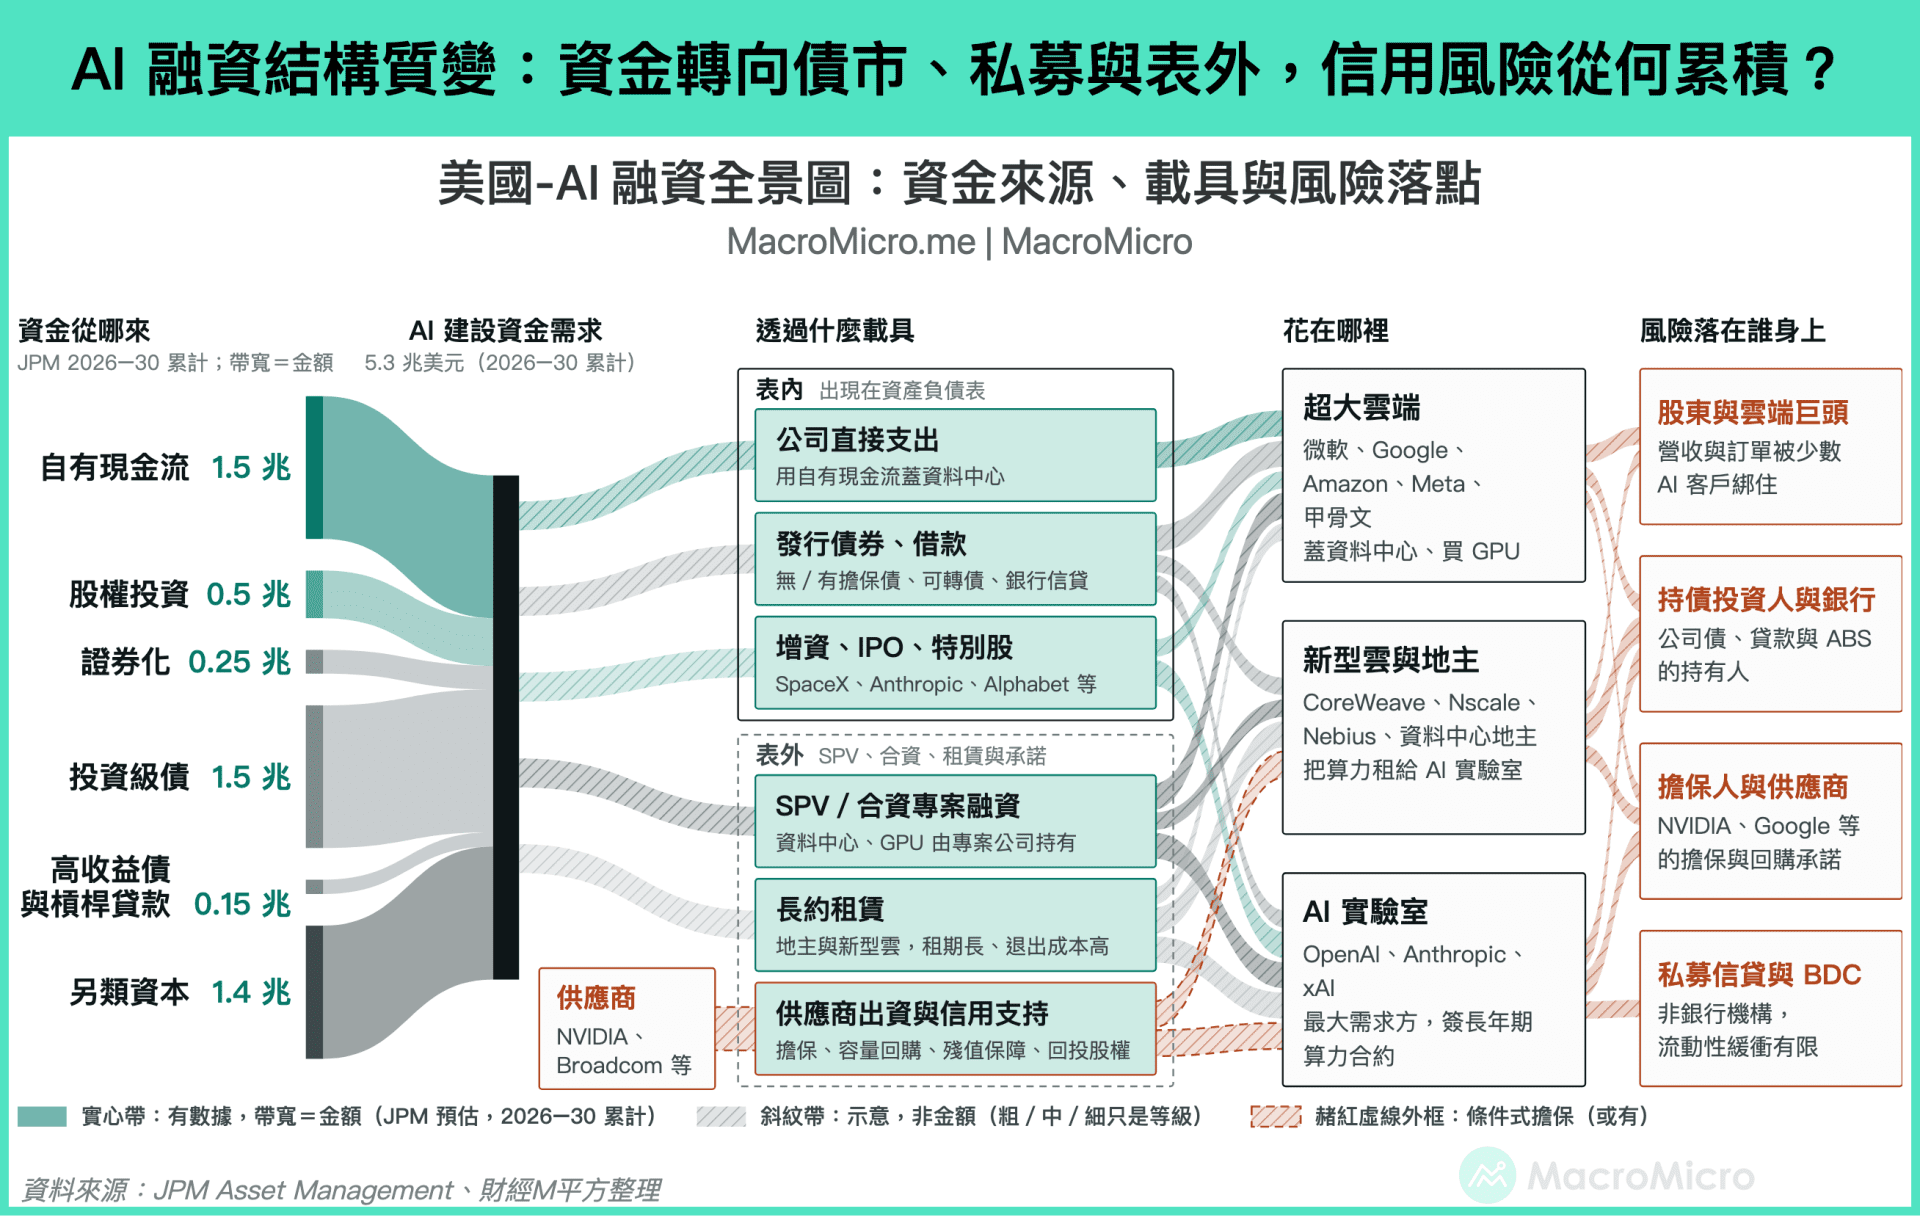
以下我們更進一步帶你看懂「AI 循環融資」最重要的三個「阿基里斯之踵」:資金的來源、期限的錯配、產業鏈的角色轉變。在全面瞭解 AI 循環融資後,我們才能於下一段更詳細說明 2027 年的主要風險落在何處。
1. 資金的來源:從自有資金轉向外部融資
隨著五大雲端業者的自由現金流在 2026 Q3 首度集體轉負(−349 億美元),引發市場恐慌、降評(de-rate),我們預估 AI 產業財務壓力將一路延續至 2027 年底。這也意味著巨頭不再單靠內部現金流出錢,新增的算力支出全面將向外索取。
根據下圖 M平方統計,九間包含巨頭與新雲端的 AI 核心企業,其 2026Q3 表內長期債務加上租賃負債已突破 1 兆美元,五大雲 2026 前三季長債發行量超過 2,500 億,相當於美債(Notes+Bonds)淨增量的 27%。聯準會則估計,截至今年 10 月,與 AI 運算相關的債務發行已超過 6,800 億美元,是 2023 年全年的五倍,約占美國非金融企業投資級債發行的三成,形成資金虹吸效果。
除此之外,
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


 點擊問題,讓 MM AI 為你解答
-
聯準會的金融穩定報告中,對 AI 產業的擔憂主要有哪些?
💡聯準會《金融穩定報告》指出,受訪者主要擔憂 AI 產業的股市估值過高、AI 帶來的網路攻擊,以及日益複雜的 AI 融資問題,其中第三點正快速擴大。
-
AI 基礎建設資金需求龐大,其主要資金來源與過去有何不同?
💡AI 基礎建設資金需求高達 5.3 兆美元,五大雲端業者自由現金流首度轉負,AI 基建資金來源從自有資金轉向債市、股市與私募信貸等外部融資。
-
AI 供應鏈中,供應商與金主角色重疊會帶來哪些潛在風險?
💡供應商與金主角色重疊可能導致風險,若未來 AI 需求不如預期,晶片商可能面臨股權投資減損、營收下修和擔保責任回流的三重衝擊。
-
模型商的營收成長能否持續跑贏龐大的算力帳單支出?
💡模型商營收成長在「以價換量」與高價短約夾擊下,仍有望跑贏算力帳單。Anthropic 在不增額外承諾下,20% 季成長率足以覆蓋算力支出,並於 2027 年底有望獲利。
-
大型雲端業者與新興算力雲在財務體質上有何顯著差異?
💡大型雲端業者如 Alphabet 帳上現金充裕,有本業現金流護城河,而新興算力雲 CoreWeave 營收單一,高度仰賴外部舉債,資金緩衝遠低於大型雲端業者。
-
資料中心通電瓶頸與輝達換帥,如何影響 AI 循環融資鏈?
💡資料中心通電瓶頸與輝達換帥導致信用擔保條件收緊,對新興算力雲業者影響最劇,可能面臨客戶推遲付款、融資成本飆升和擔保失效等風險。
【孫主任特輯】孫主任來了,AI 撐起台灣, 2027 年還能繼續嗎? 立即收聽>>