我們想讓你知道的是:
近期全球半導體股價承壓,市場對 AI 產業前景的疑慮再度升溫。在此背景下,身為全球 AI 供應鏈最關鍵上游業者之一的台積電,於 10 月 15 日召開 2026 年第三季法說會,其財報表現與未來展望備受市場關注。
本次法說會,台積電再度上調全年營收成長預估至 44%,優於先前「略高於 40% 」的展望,展現 AI 需求持續強勁的成長動能。儘管毛利率受到 2 奈米量產及海外擴產影響而略有下滑,但公司仍維持 2026 年資本支出 600 億至 640 億美元的規劃,並預期 2026 至 2028 年的資本支出將顯著高於此前三年。
本篇文章,我們將深入解析台積電本季營運表現、展望 2027 年財務動能,並進一步剖析全球半導體供應鏈的落點位置!
本文重點:
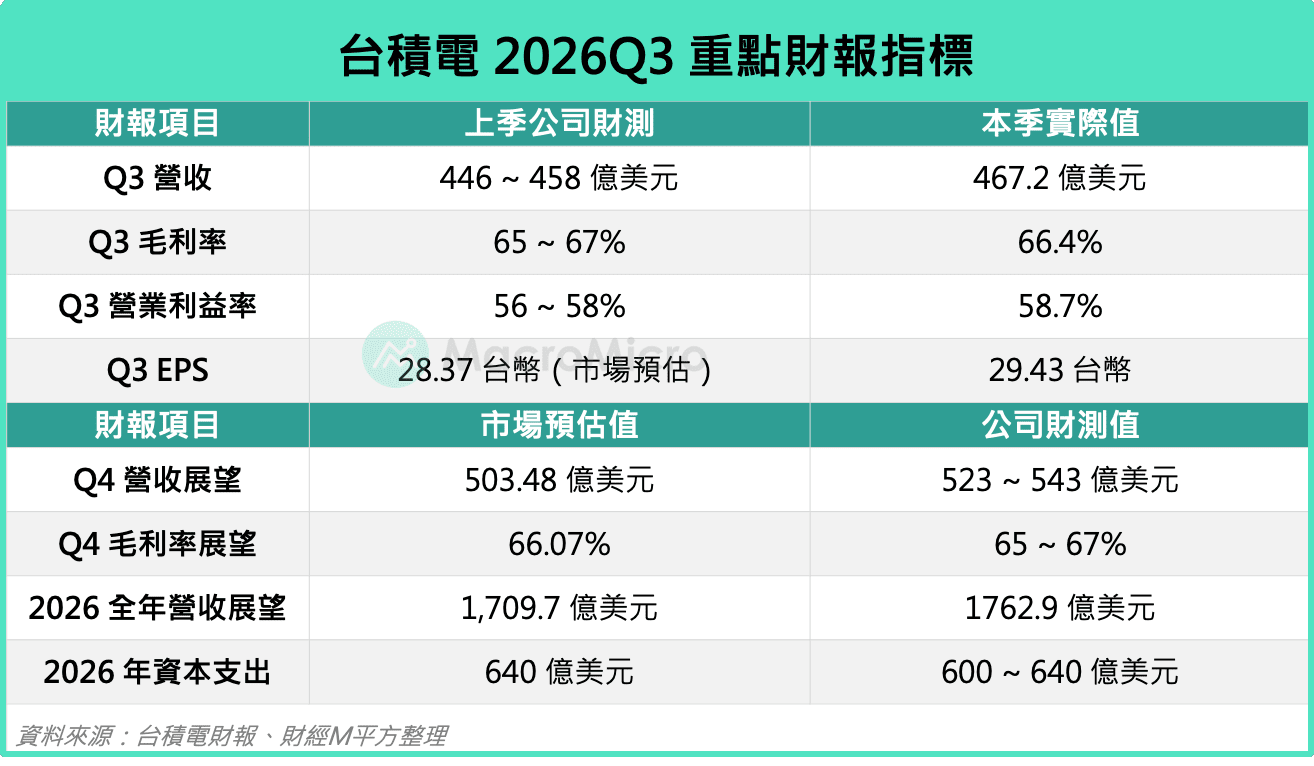
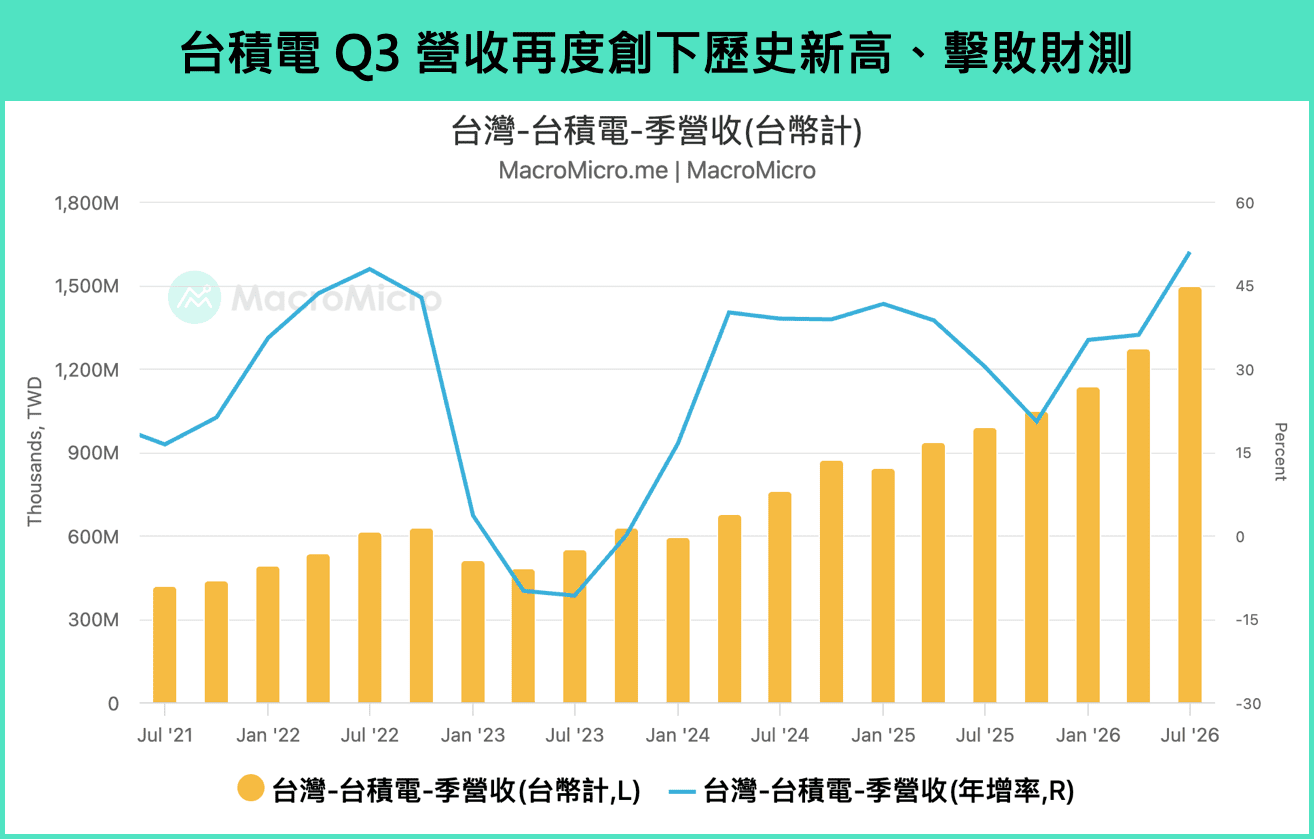
- 台積電 2026Q3 營收達 1.49 兆新台幣,季增 17.62%(前 12.01%)、年增 50.95%(前 36.05%)持續加速且優於市場預估,美元營收 467.2 億美元,年增率 41.2%(前 33.7%), 超越公司上季給出的財測上緣,主要動能來自 HPC 需求強勁、N3 佔比提升、 N2 進入量產。
- 展望 Q4,營收將達 523 ~ 543 億美元,年增 58%,超越市場預期,並且預期 2026 全年的美元營收,從上次的「略高於 40% 」,上修成「約 44% 」。
- AI CAGR 將超越過去預估,且未來資本支出將持續擴張,強調台積電獲利沒有「天花板」。
- 台積電庫存天數如期下滑,受惠下半年和明年將大量出貨的 N2 製程,且後續更多新一代 AI 晶片和自研晶片需求爆發,正將庫存轉化為營收!
一、台積電 2026Q3 營運表現及營收展望
以下為 M平方整理本次台積電財報重點:
台積電 2026Q3 營收達 1.49 兆新台幣,季增 17.62%(前 12.01%)、年增 50.95%(前 36.05%),美元營收 467.2 億美元,年增率 41.2%(前 33.7%), 超越公司上季給出的財測上緣(458 億),主要動能來自 HPC 需求強勁、 N3 佔比提升、 N2 進入量產。
毛利率與營業利益率分別下滑 66.4%(前 67.7%)與 58.7%(60.3%),符合財測預期,而稀釋 EPS 為 29.4 元(前 27.25 元),超越市場預期的 28.4 元。 N2 的稀釋效應開始反映在財報上,但公司強調仍將利用成本改善與產品組合優化來部分抵銷稀釋影響,使其依舊維持強勁。
-
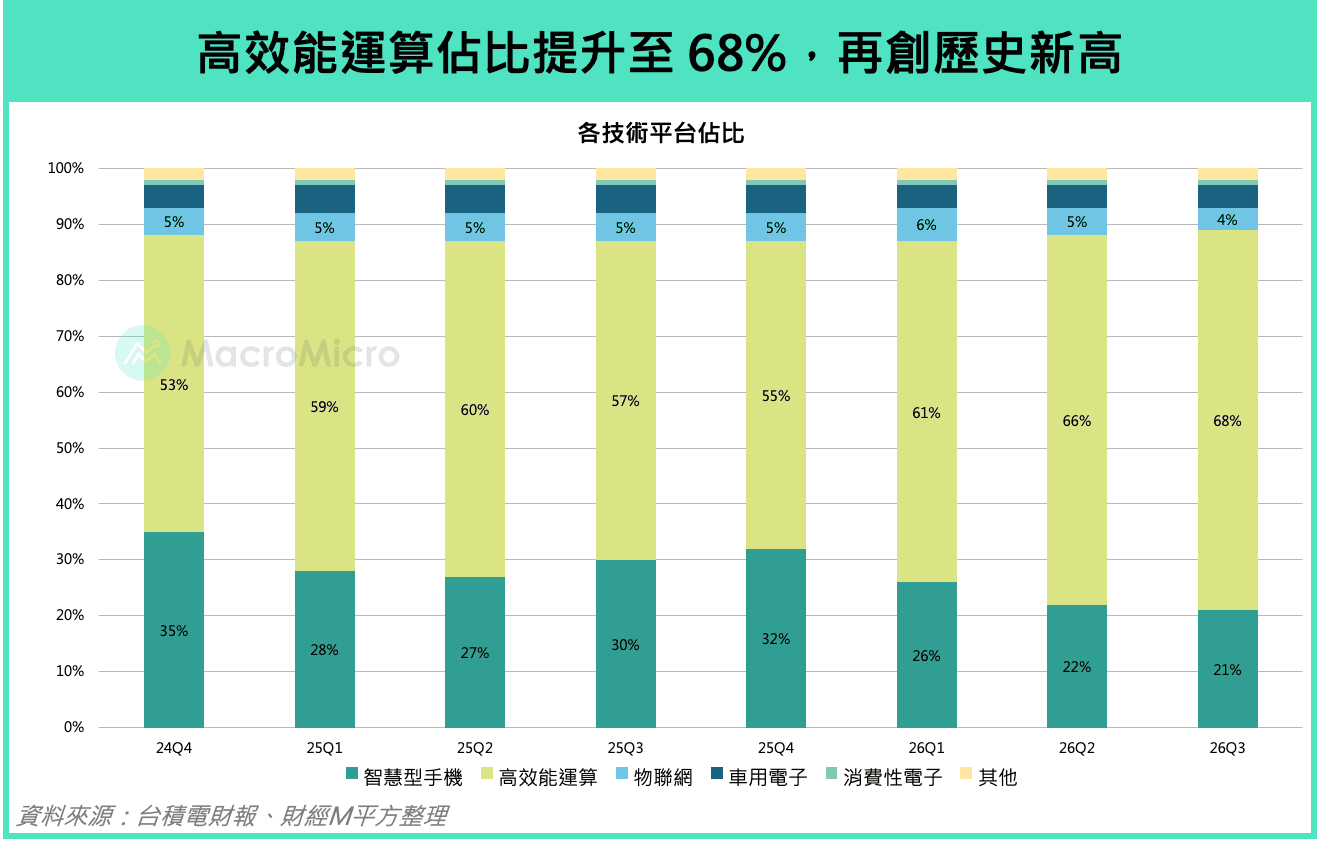
從技術平台,HPC 仍是台積電最主要的成長引擎,營收佔比攀升至 68%(前 66%),再創新高,單季營收成長 22%(前季 +20%);智慧型手機營收佔比則小幅下滑至 21%(前 22%),但單季營收仍成長 10% 。車用電子營收佔比持平於 4%,物聯網則由 5% 下滑至 4%,兩者營收分別季增 23% 、 5%;消費性電子與其他業務佔比分別持平於 1% 、 2%,營收則分別季減 -12% 、 -10% 。
-
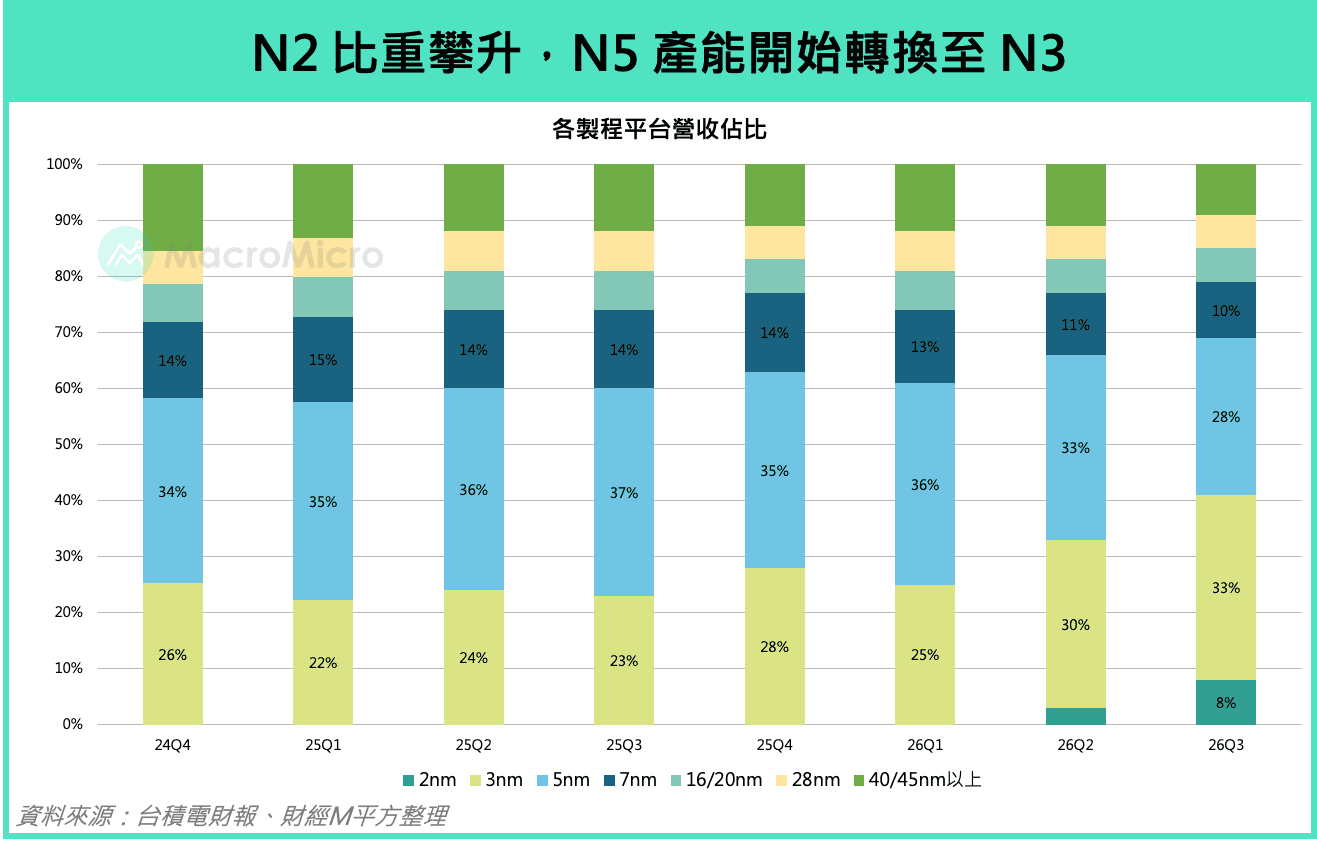
從製程節點,先進製程(N7 及更先進製程)營收佔比進一步攀升至 79%(前 77%),持續推升整體產品組合。其中,N2 營收佔比快速提升至 8%(前 3%),N3 則受惠於客戶需求強勁及 N5 產能持續轉換,營收佔比攀升至 33%(前 30%);相較之下,N5 、 N7 佔比分別下滑至 28%(前 33%)、 10%(前 11%)。公司亦強調,將持續推進 N5 產能轉換至 N3,以滿足客戶需求,而 N2 已順利進入量產階段,良率表現良好。
整體而言,HPC 需求持續強勁,加上 N2 、 N3 先進製程營收貢獻快速提升,顯示 AI 需求正持續推動台積電產品組合向高階製程升級,成為支撐中長期營收成長的核心動能。
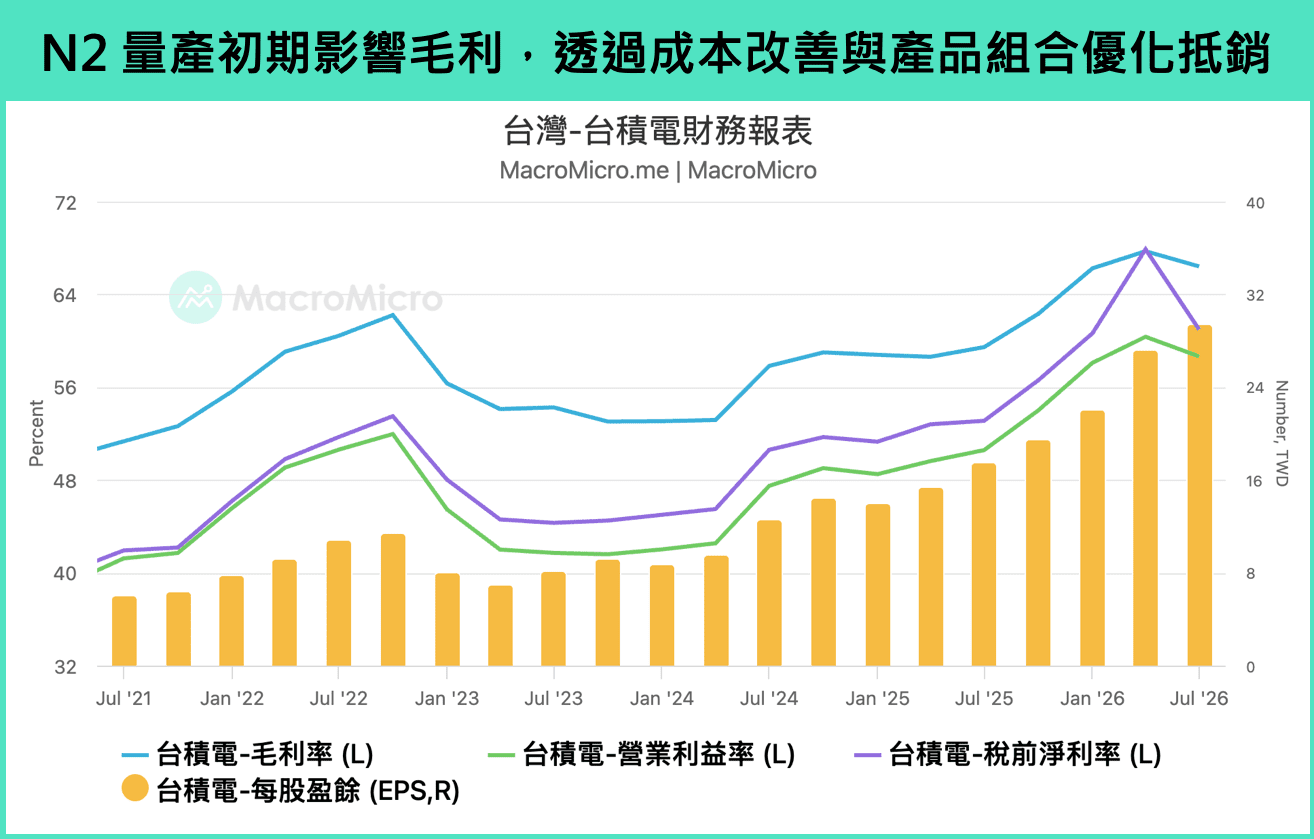 備註: 台積電本季稅前淨利率回落,主因上季認列出售世界先進持股所產生的約 200 億元業外收益,墊高比較基期。
2026 Q4 和全年營運展望
台積電展望 Q4 營收將達 523 ~ 543 億美元,以中位數計算季增 14% 、年增 58%,超越市場預期的 503 億美元。毛利率預估介於 65 ~ 67%,而營業利益率預估介於 56.5 ~ 58.5%,皆仍為歷史高檔,台積電並預期 2026 全年的美元營收,從上次的「略高於 40% 」,上修成「約 44% 」,顯示台積電對於獲利能力的信心。
本季公司維持 N2 將對毛利率造成 3 ~ 4 個百分點的稀釋效應,以預估毛利率中位數 66% 計算,本季較 Q2 季減 -1.7 個百分點。不過,公司管理層也強調,稀釋效應可被生產力提升及跨節點優化部分抵銷掉(Offset)。
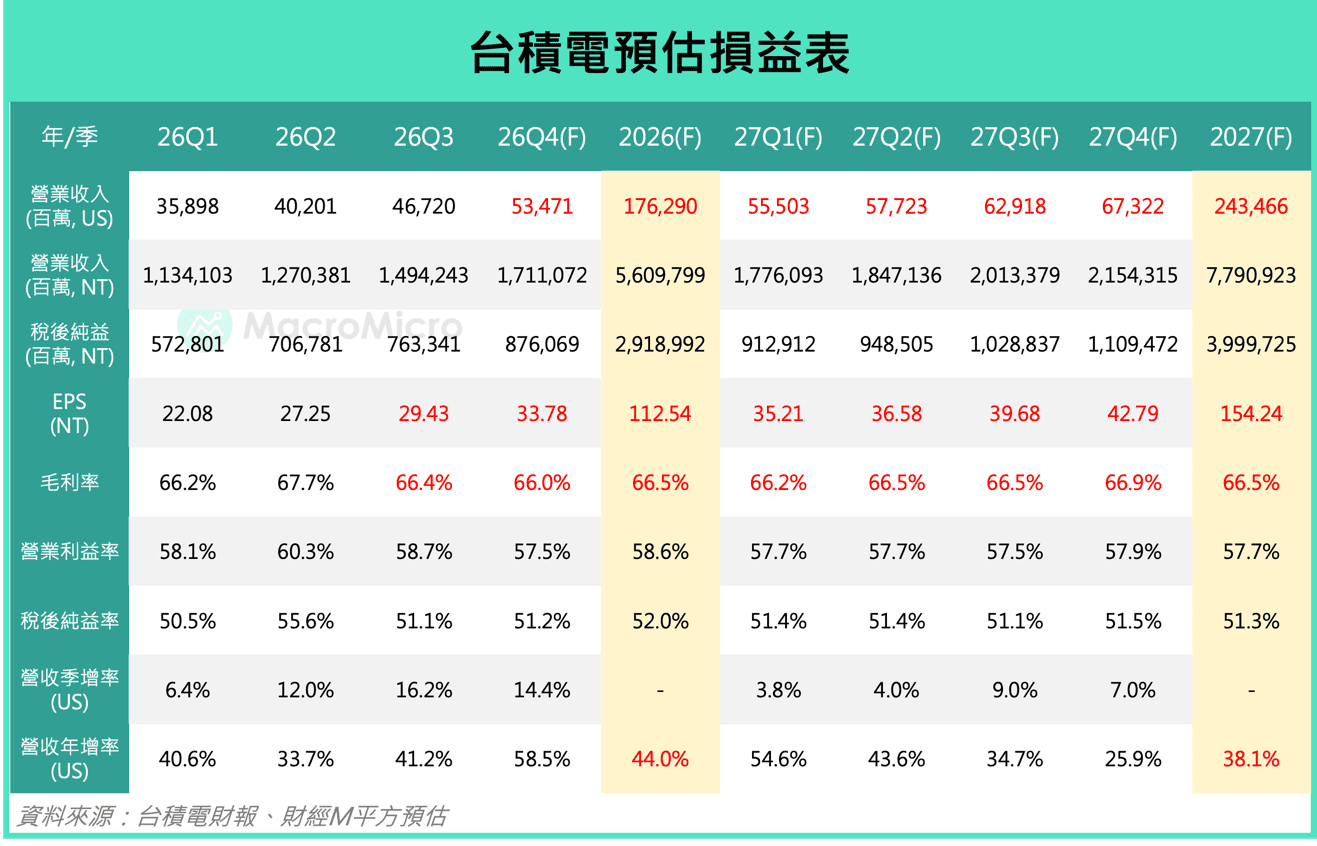
整體來看,我們持續上調台積電 2026 年營收與獲利預估,全年毛利率可望維持在 66 ~ 67% 左右,配合全年美元營收上修至「約 44% 」 的成長,EPS 預估由先前的 109.8 元上修至 112.54 元。
同時,對於 2027 年的預估,綜合考慮 AI 強勁需求、稀釋效應、資本支出、 N2 量產、及 A14 製程進入生產等因素,我們預估明年美元營收仍將成長 3 ~ 4 成,毛利率將維持在 66 ~ 67%,EPS 將攀升至 154.24 元。
二、法說會重點
以下為 M平方整理本次台積電法說會的重點:
AI CAGR 將超越過去預估,審慎應對供應鏈狀況
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


 點擊問題,讓 MM AI 為你解答
-
台積電上修全年營收預估,其動能主要來自哪些方面?
💡台積電上修全年營收預估至 44%,主要動能來自 HPC 需求強勁、N3 佔比提升及 N2 進入量產,顯示 AI 需求持續推動高階製程升級。
-
台積電 HPC 營收佔比創新高,對其整體營收成長有何影響?
💡HPC 營收佔比攀升至 68% 創新高,成為台積電最主要的成長引擎,單季營收成長 22%,顯示 AI 需求持續推動產品組合向高階製程升級,支撐中長期營收成長。
-
N2、N3 先進製程營收貢獻快速提升,如何影響台積電產品組合?
💡N2、N3 先進製程營收貢獻快速提升,N2 佔比達 8%,N3 攀升至 33%,共同推升先進製程營收佔比至 79%,顯示 AI 需求正持續帶動台積電產品組合升級至高階製程,強化市場競爭力。
-
台積電預估未來 AI CAGR 將超越預期,對其未來獲利能力有何影響?
💡台積電預估 AI CAGR 將超越過去預期,魏哲家董事長更強調台積電獲利能力「沒有天花板」,意指強勁的 AI 需求將持續推動營收與獲利成長,確保台積電中長期營運表現亮眼。
-
台積電資本支出持續擴張,是否會壓低長期毛利率與資本回報率?
💡台積電預計 2026 至 2028 年資本支出將顯著高於過去三年,儘管設備、材料與勞動成本通膨存在,公司強調此乃與長期需求掛鉤,並透過技術領先與成本改善,堅信獲利能力「沒有天花板」,不會壓低長期毛利率與資本回報率。
-
台積電較晚導入 High-NA EUV,是否會影響其技術領先地位?
💡台積電雖規劃於 2030 年才導入 High-NA EUV,晚於競爭對手,但魏哲家董事長認為,台積電憑藉嚴謹的技術評估、成熟度與成本效益考量,加上自身卓越的製造技術,仍能為客戶提供最先進的選擇,不影響其技術領先地位。
-
台積電庫存天數下滑,如何反映先進製程的需求狀況?
💡台積電庫存天數降至 72.9 天,顯示前期為 N2 製程大量出貨備貨的庫存,已逐步轉化為實際出貨,加上新一代 AI 晶片需求攀升,印證先進製程需求依舊旺盛,並正將庫存有效轉化為營收。
-
MM 研究員如何評估 AI 與半導體上升循環是否延續?
💡MM 研究員評估 AI 與半導體上升循環是否延續,將從總經面觀察新訂單是否持續優於客戶庫存;產業面確認營收增速是否高於庫存增速;公司面則觀察新增存貨是否集中於原材料與在製品,搭配毛利率維持高位,只要這些訊號正向,循環將延續。
【MM Podcast】After Meeting EP. 217|美債殖利率續高,股市閃身步續強? 立即收聽>>