【 MM 一週盤前】美國通膨又超預期、 AI 疑慮再度升溫、費半連跌八日創下 2008 年以來紀錄,MM 研究員帶你回顧過往一週發生的大事,3 分鐘速讀市場!

過去一週全球股市多震盪下跌,科技與半導體族受到拋售,地緣僵局再度推升 WTI 原油單週上漲超過 10%,同時美國 9 月 CPI 創五個月最大升幅、 PPI 年增率逾四年新高,加上 AI 雲端巨頭 CoreWeave CDS 飆升,美股費城半導體指數崩跌 -11.41%,NASDAQ 下跌 -4.48% 、南韓 KOSPI 重挫 -14.46% 、台灣加權指數在台積電法說後,仍收於 48,000 點下方。其餘主要資產方面,美元及美債殖利率均衝高回落,貴金屬與工業金屬則延續弱勢盤整。
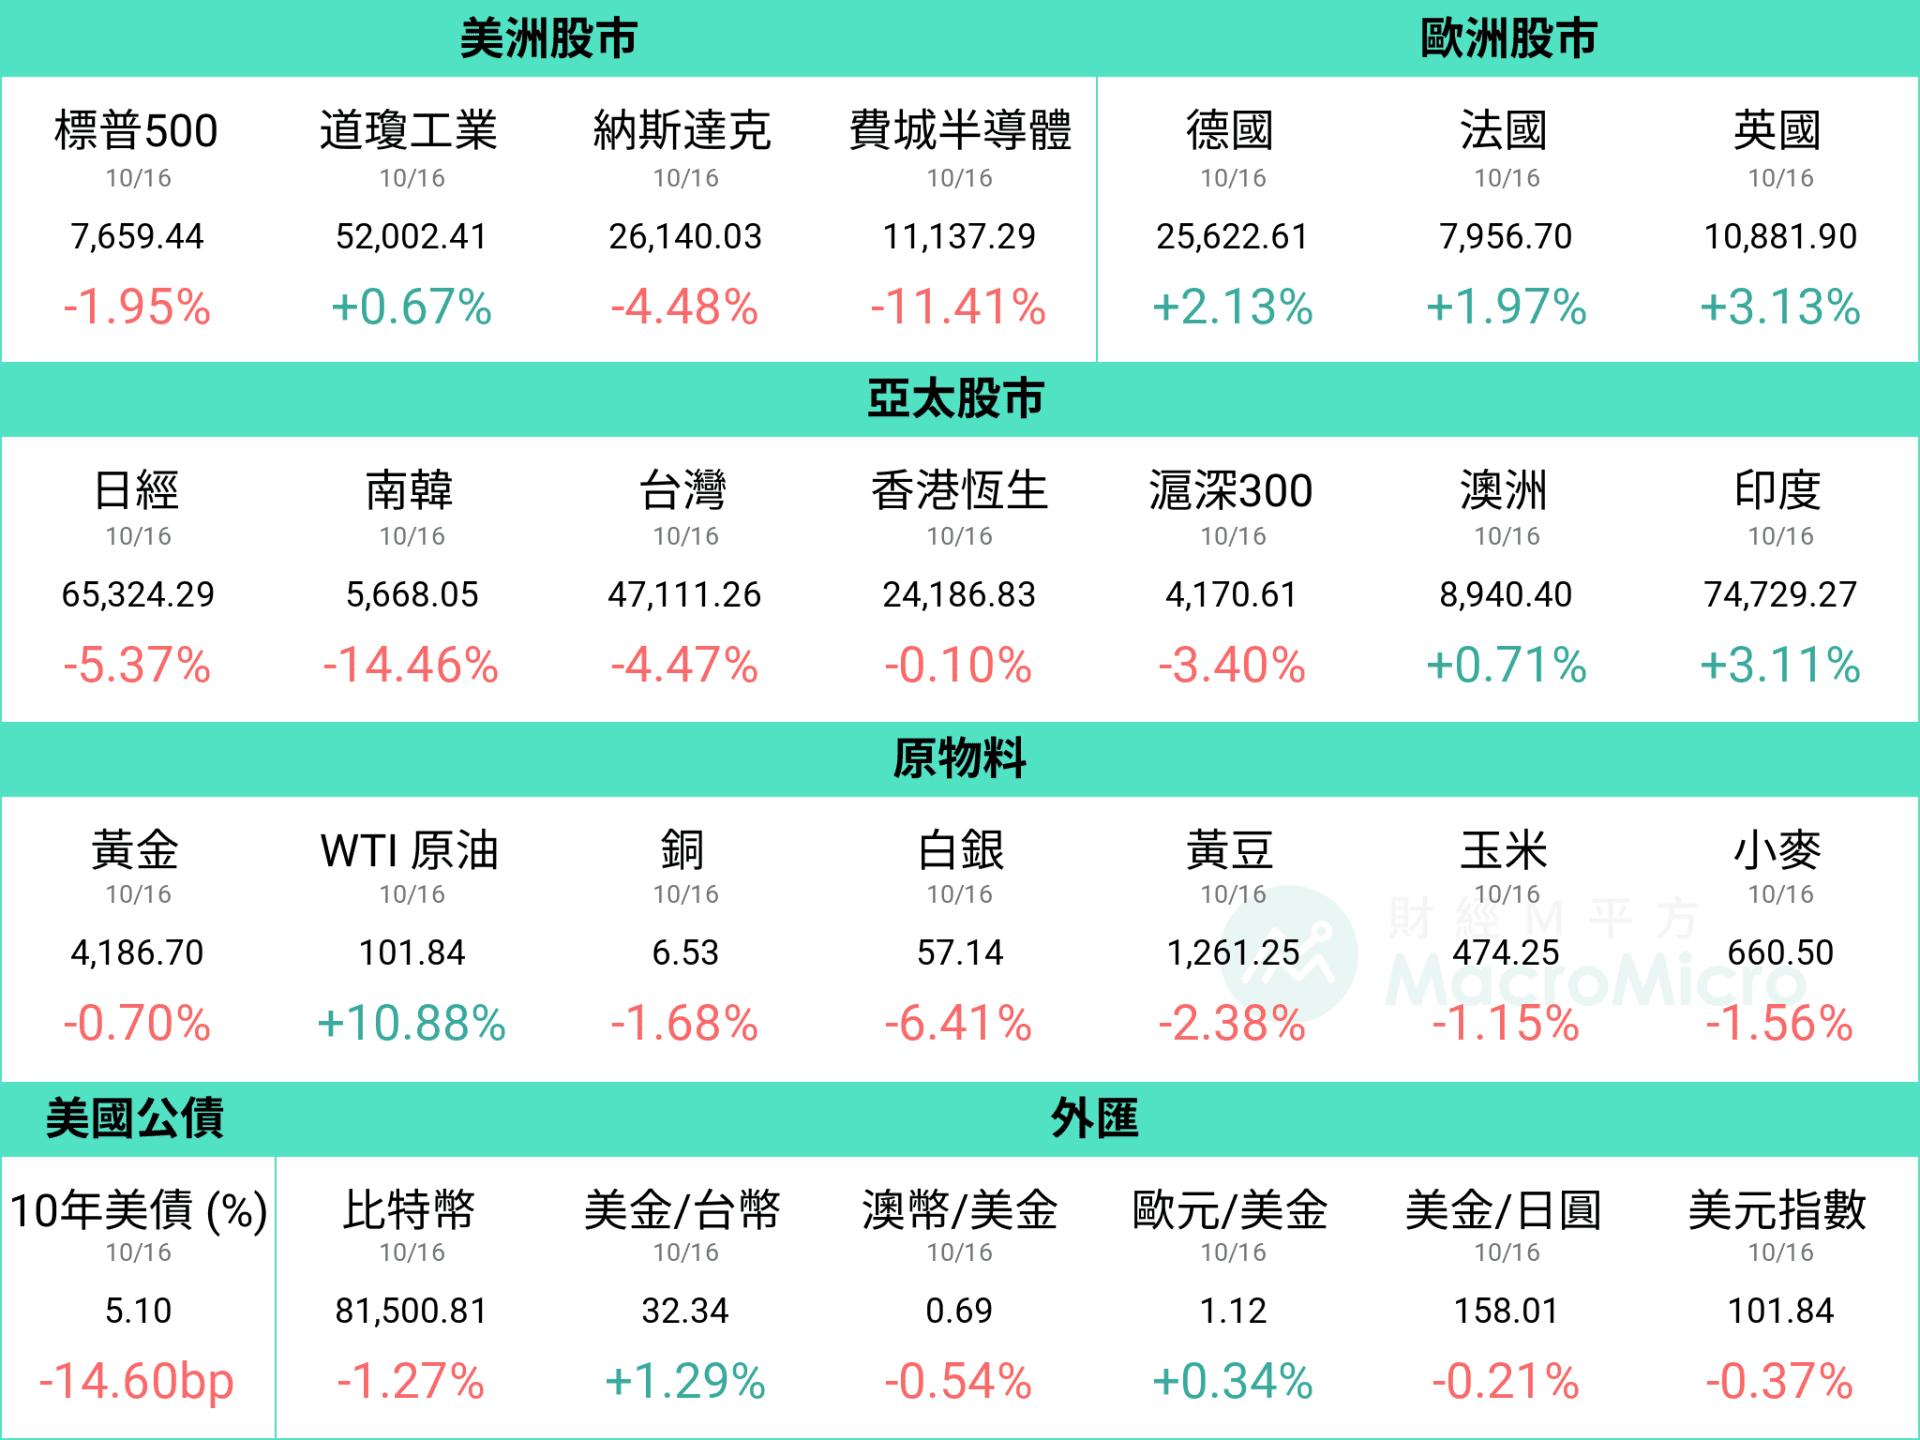
資料統計期間:2026/10/9 ~ 2026/10/16
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值
上週大事回顧
【美國】 9 月核心通膨再超預期,漲價項目有所擴散
【產業】台積電上修全年營收成長至 44%!存貨週轉改善!
【原物料】川普稱俄羅斯將釋放柴油,能否緩解柴油供應危機?研究員都在看
【中國】美元走強,人民幣為何更強?
本週關注重點
- 中國月中數據 & GDP(10/19)
- 特斯拉財報(10/20)
- 台灣外銷訂單(10/21)
- 南韓利率決策(10/22)

【美國】 9 月核心通膨再超預期,漲價項目有所擴散
-
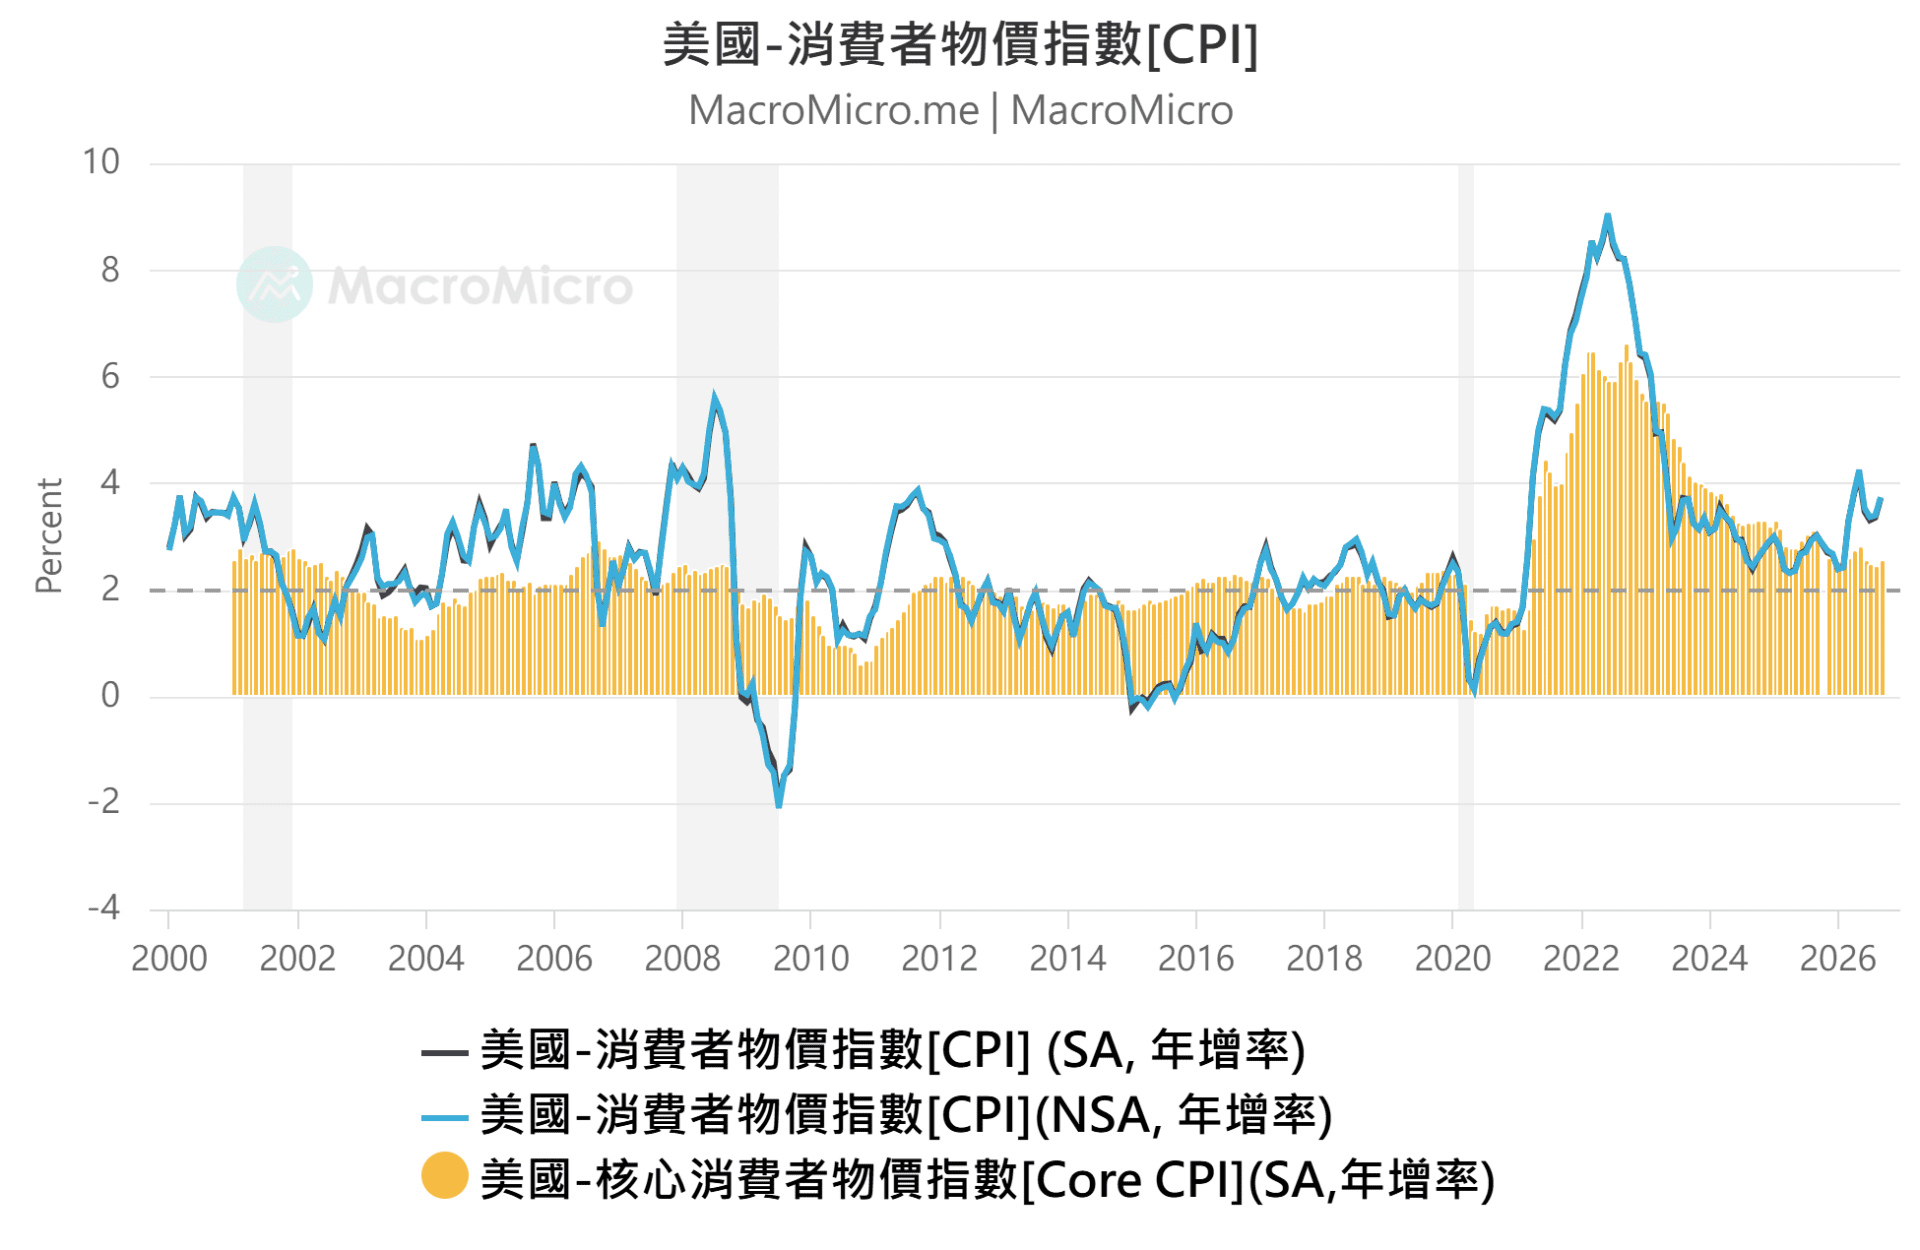
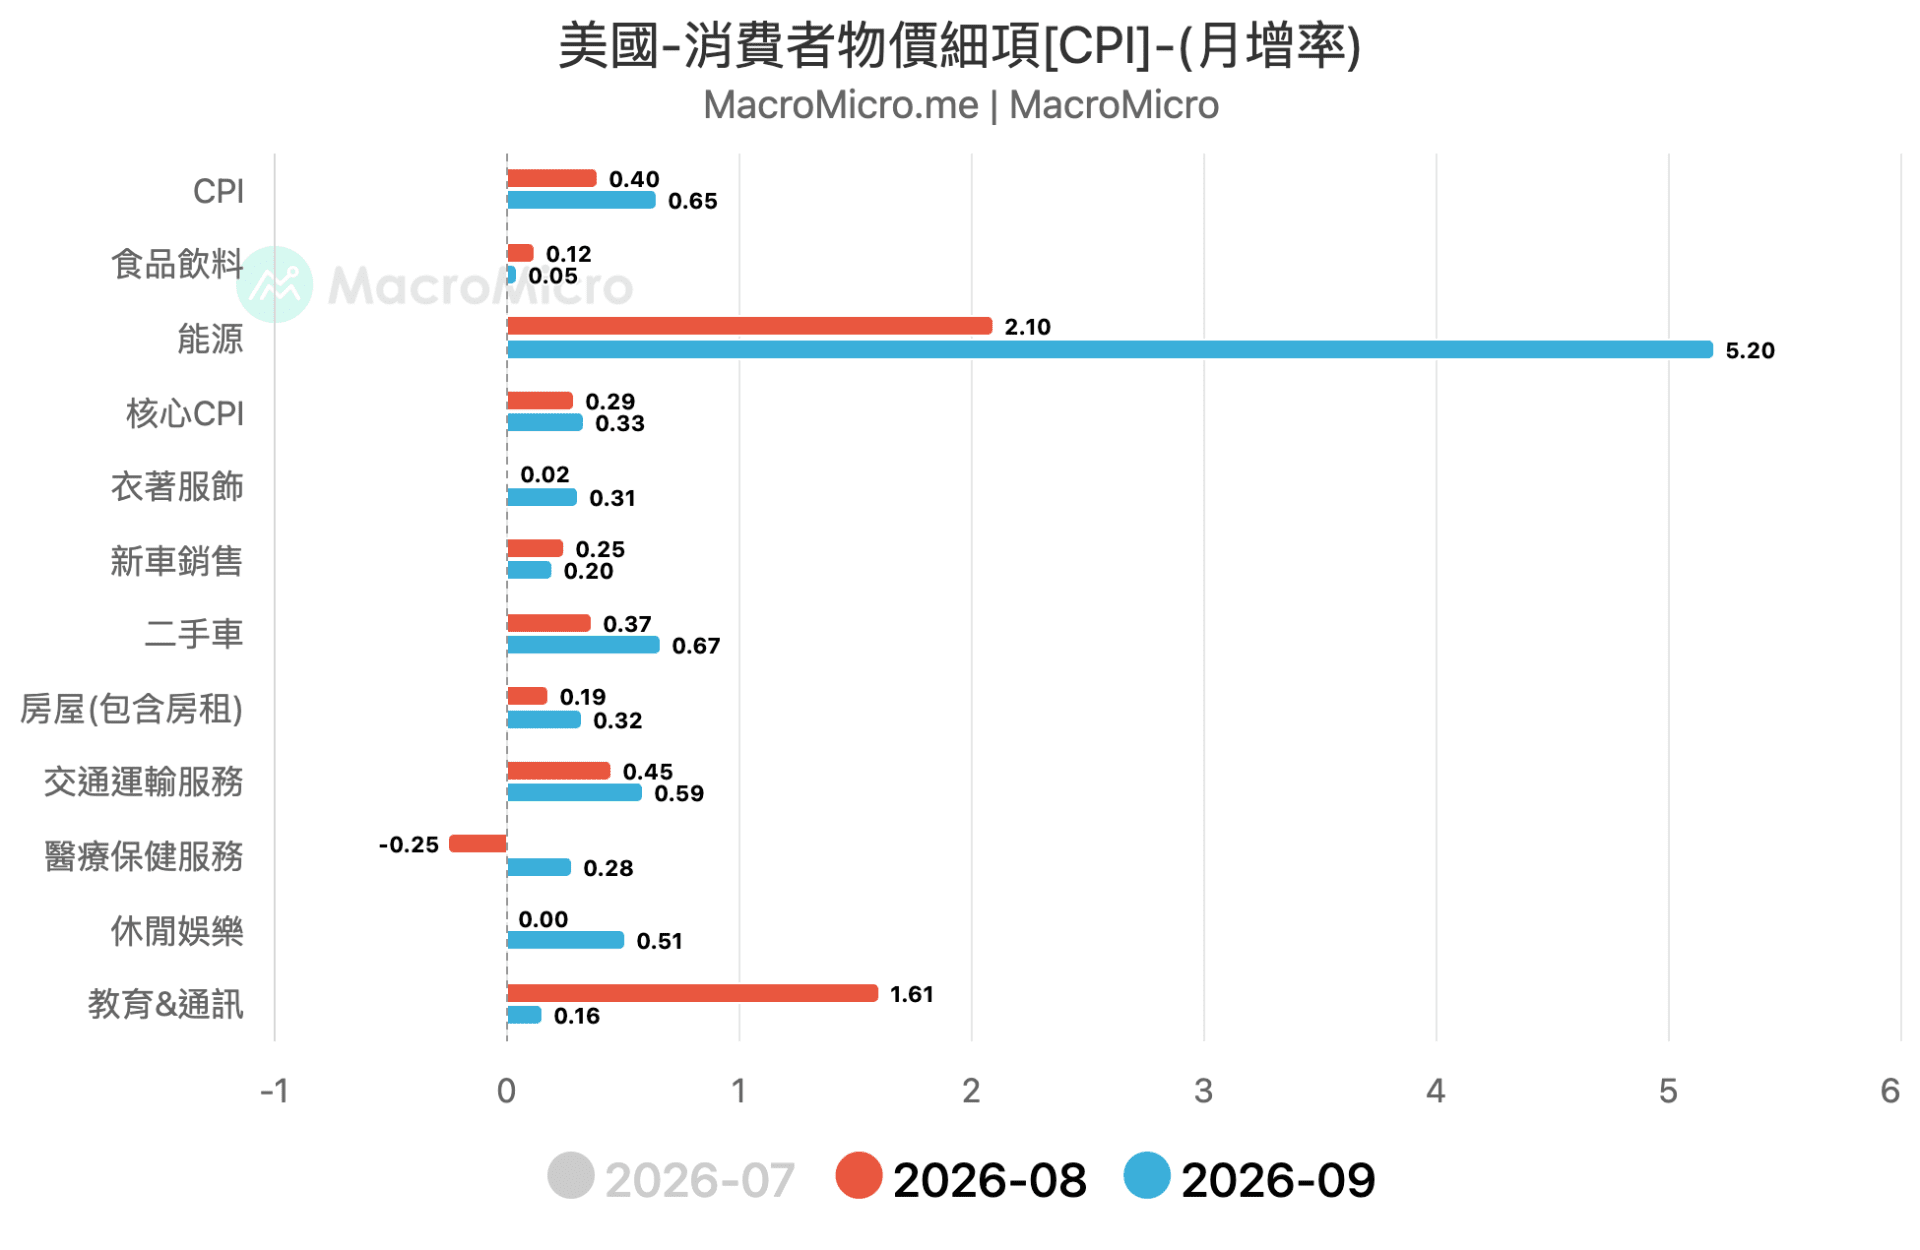
美國 9 月CPI季調年增回升至 3.7%(前 3.4%),同時 PPI 年增 6.3%(前 5.6%)更是創下 2022 年 12 月以來新高。本次通膨的明顯反彈來自於美伊衝突的升溫,9 月 WTI 油價一度站回 100 美元,單是汽油一項便貢獻本次一半以上的漲幅。
-
在油價以外,本次漲價項目也有所擴散。 PPI 當中的貿易、運輸與倉儲、其他服務月增率皆升至高檔,CPI 當中,二手車、衣著服飾、醫療保健服務等項目月增也有所上升,且先前拉動通膨放緩的房租,月增亦上升至 0.4%(前 0.3%),導致核心 CPI 年增 2.57%(前 2.45%)、月增 0.33%(前 0.29%)高於市場預期。
-
儘管數據開的並不漂亮,但我們也注意到造成上次與本次核心通膨超預期的細項並不盡相同,撇除跟能源最直接相關的項目(如機票),我們仍未在其餘項目見到價格持續上漲的明顯趨勢,疊加 Warsh 於緘默期前發言中未再釋出鷹派訊號,FedWatch 預期 10 月升息機率快速回落至不到兩成。
會員深度解析:【美國總經成績單】系統性掌握美國重要數據變動!
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


【MM Podcast】After Meeting EP. 218|川普期中考,台積電期末考,誰被通膨當掉了? 立即收聽>>