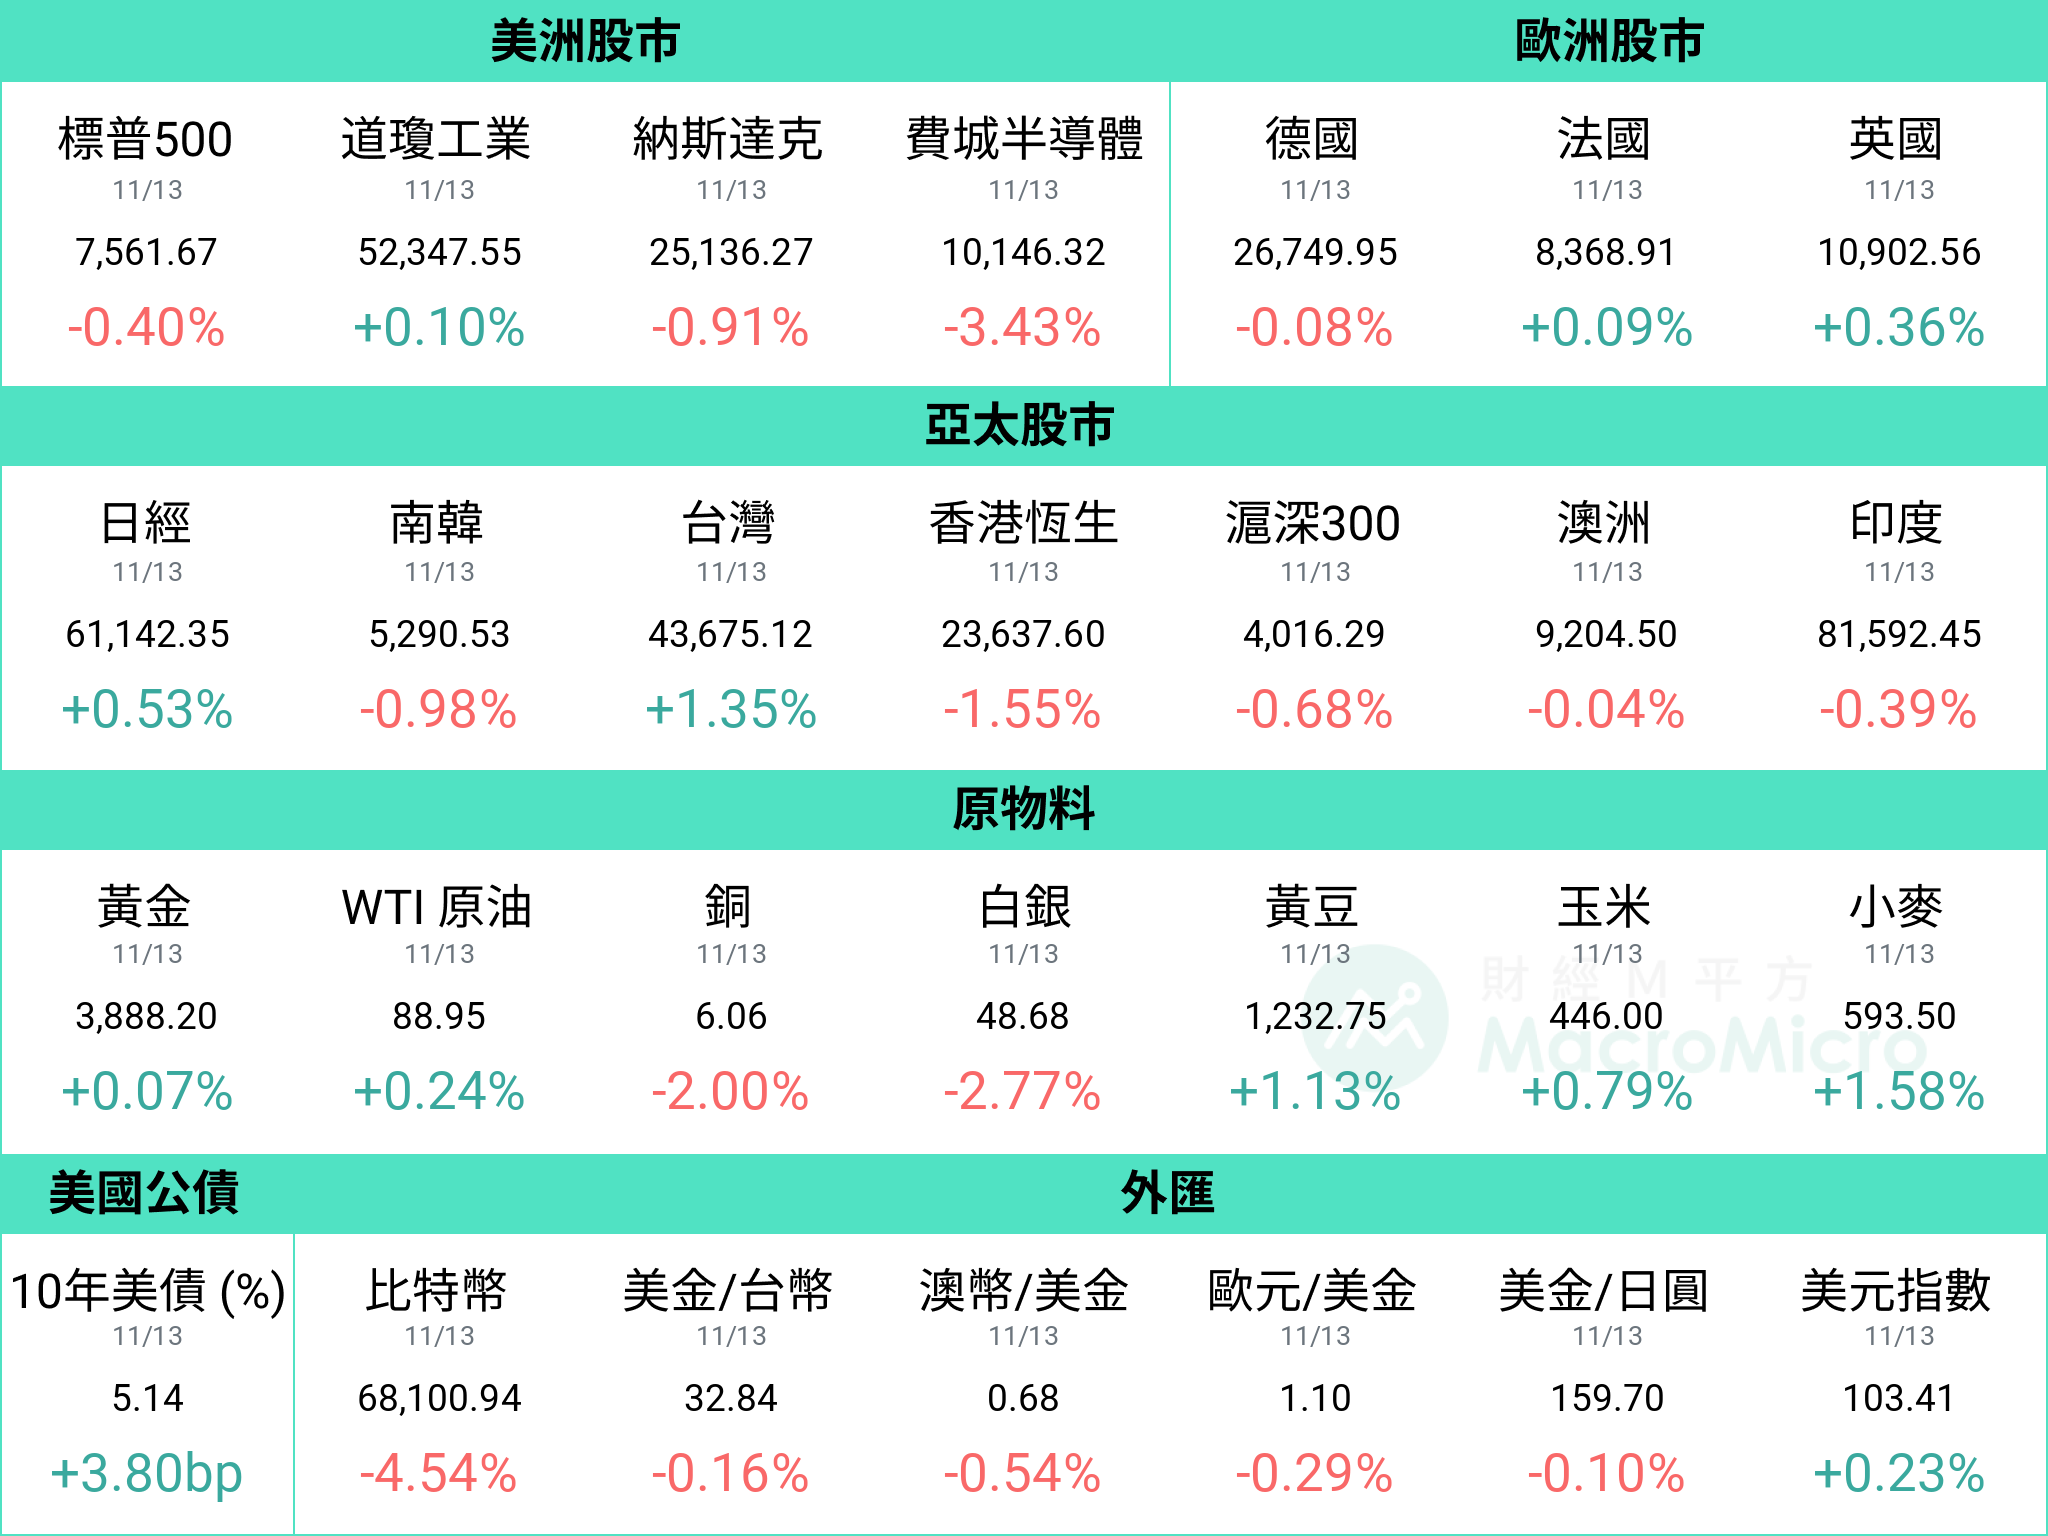
【昨日收盤行情】


【年末壓軸】Max AI 年繳限定!限量加碼 3 場共學會 + 3 大核心工具 >>立即訂閱
【MM Podcast】After Meeting EP. 221|美國藍色海嘯,AI 股應聲倒地? 立即收聽>>
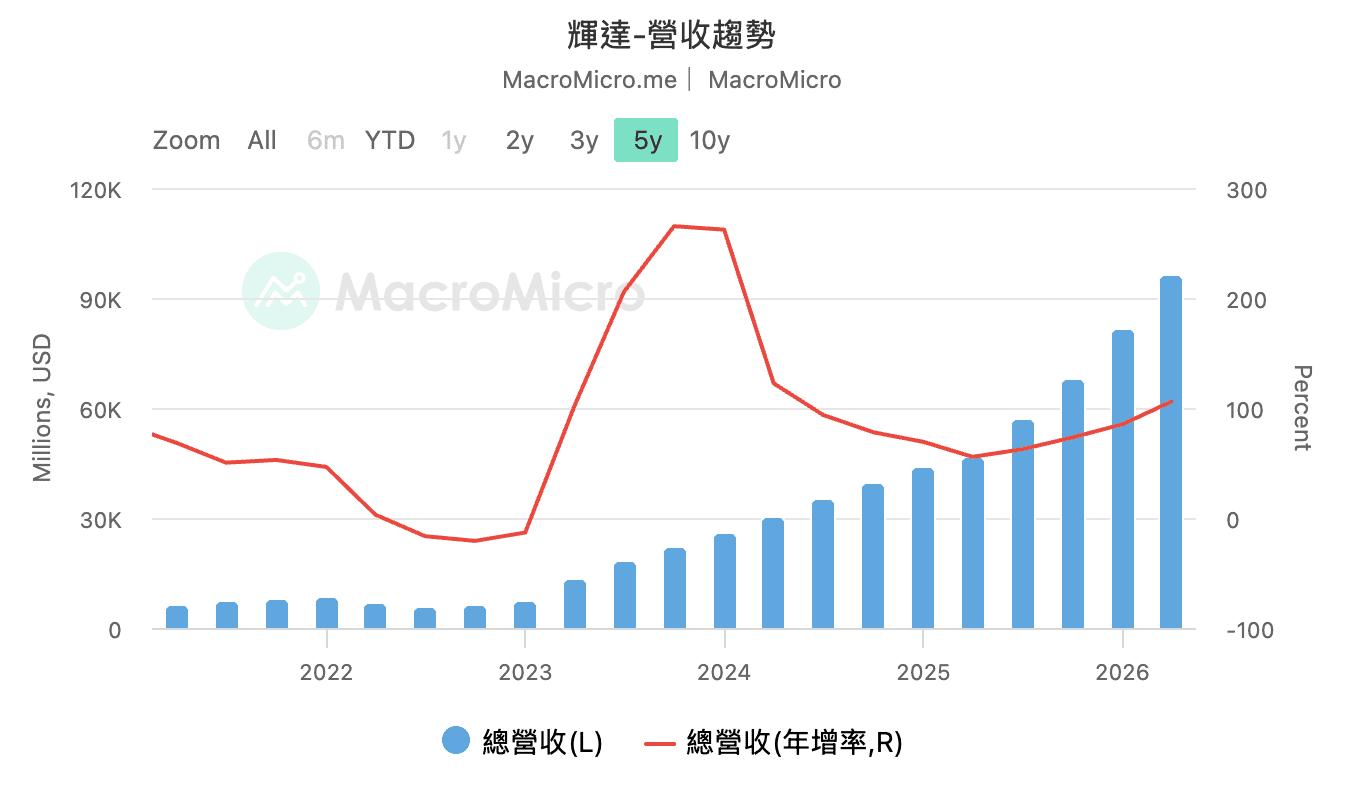
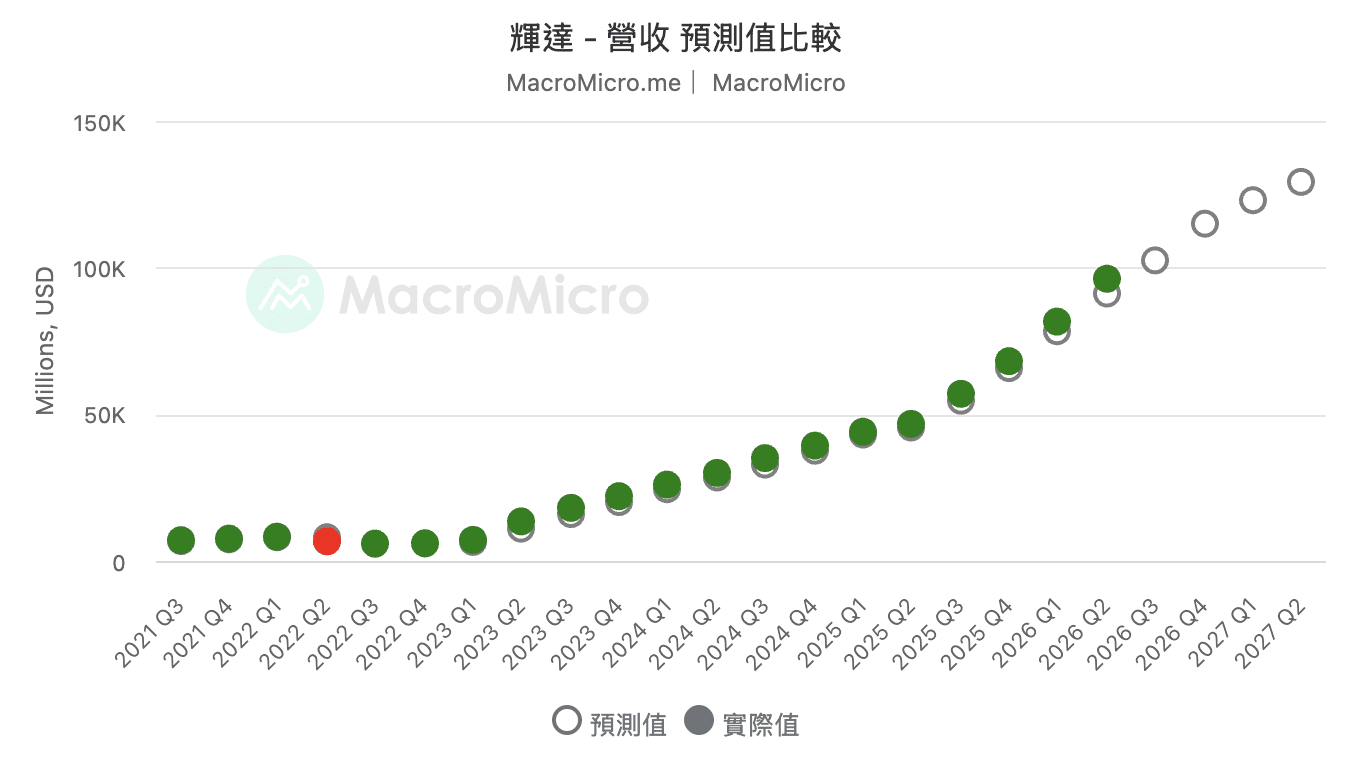
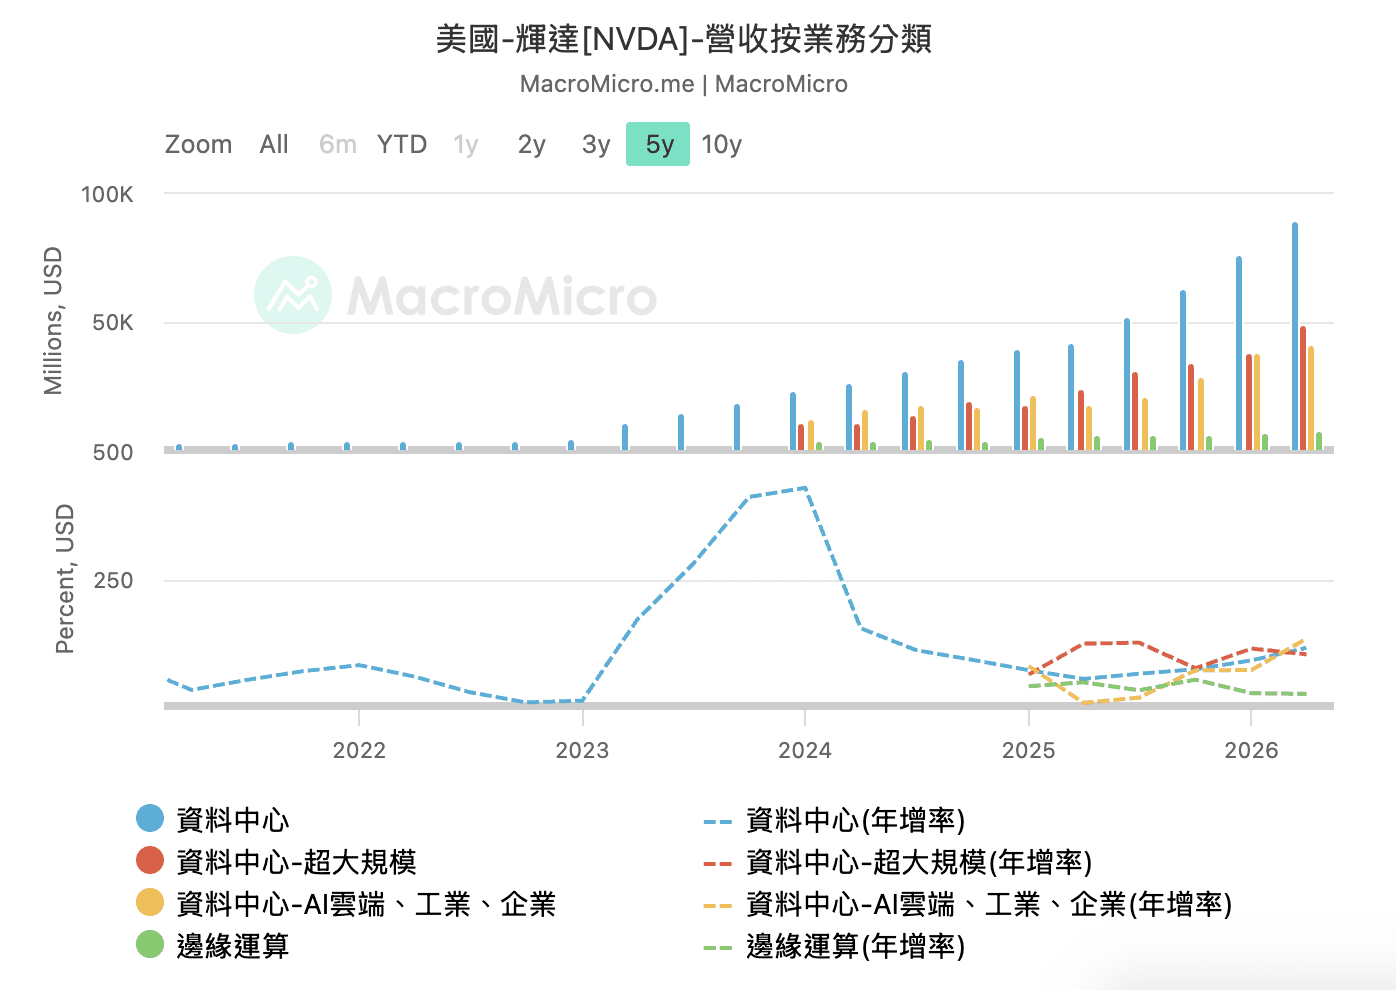
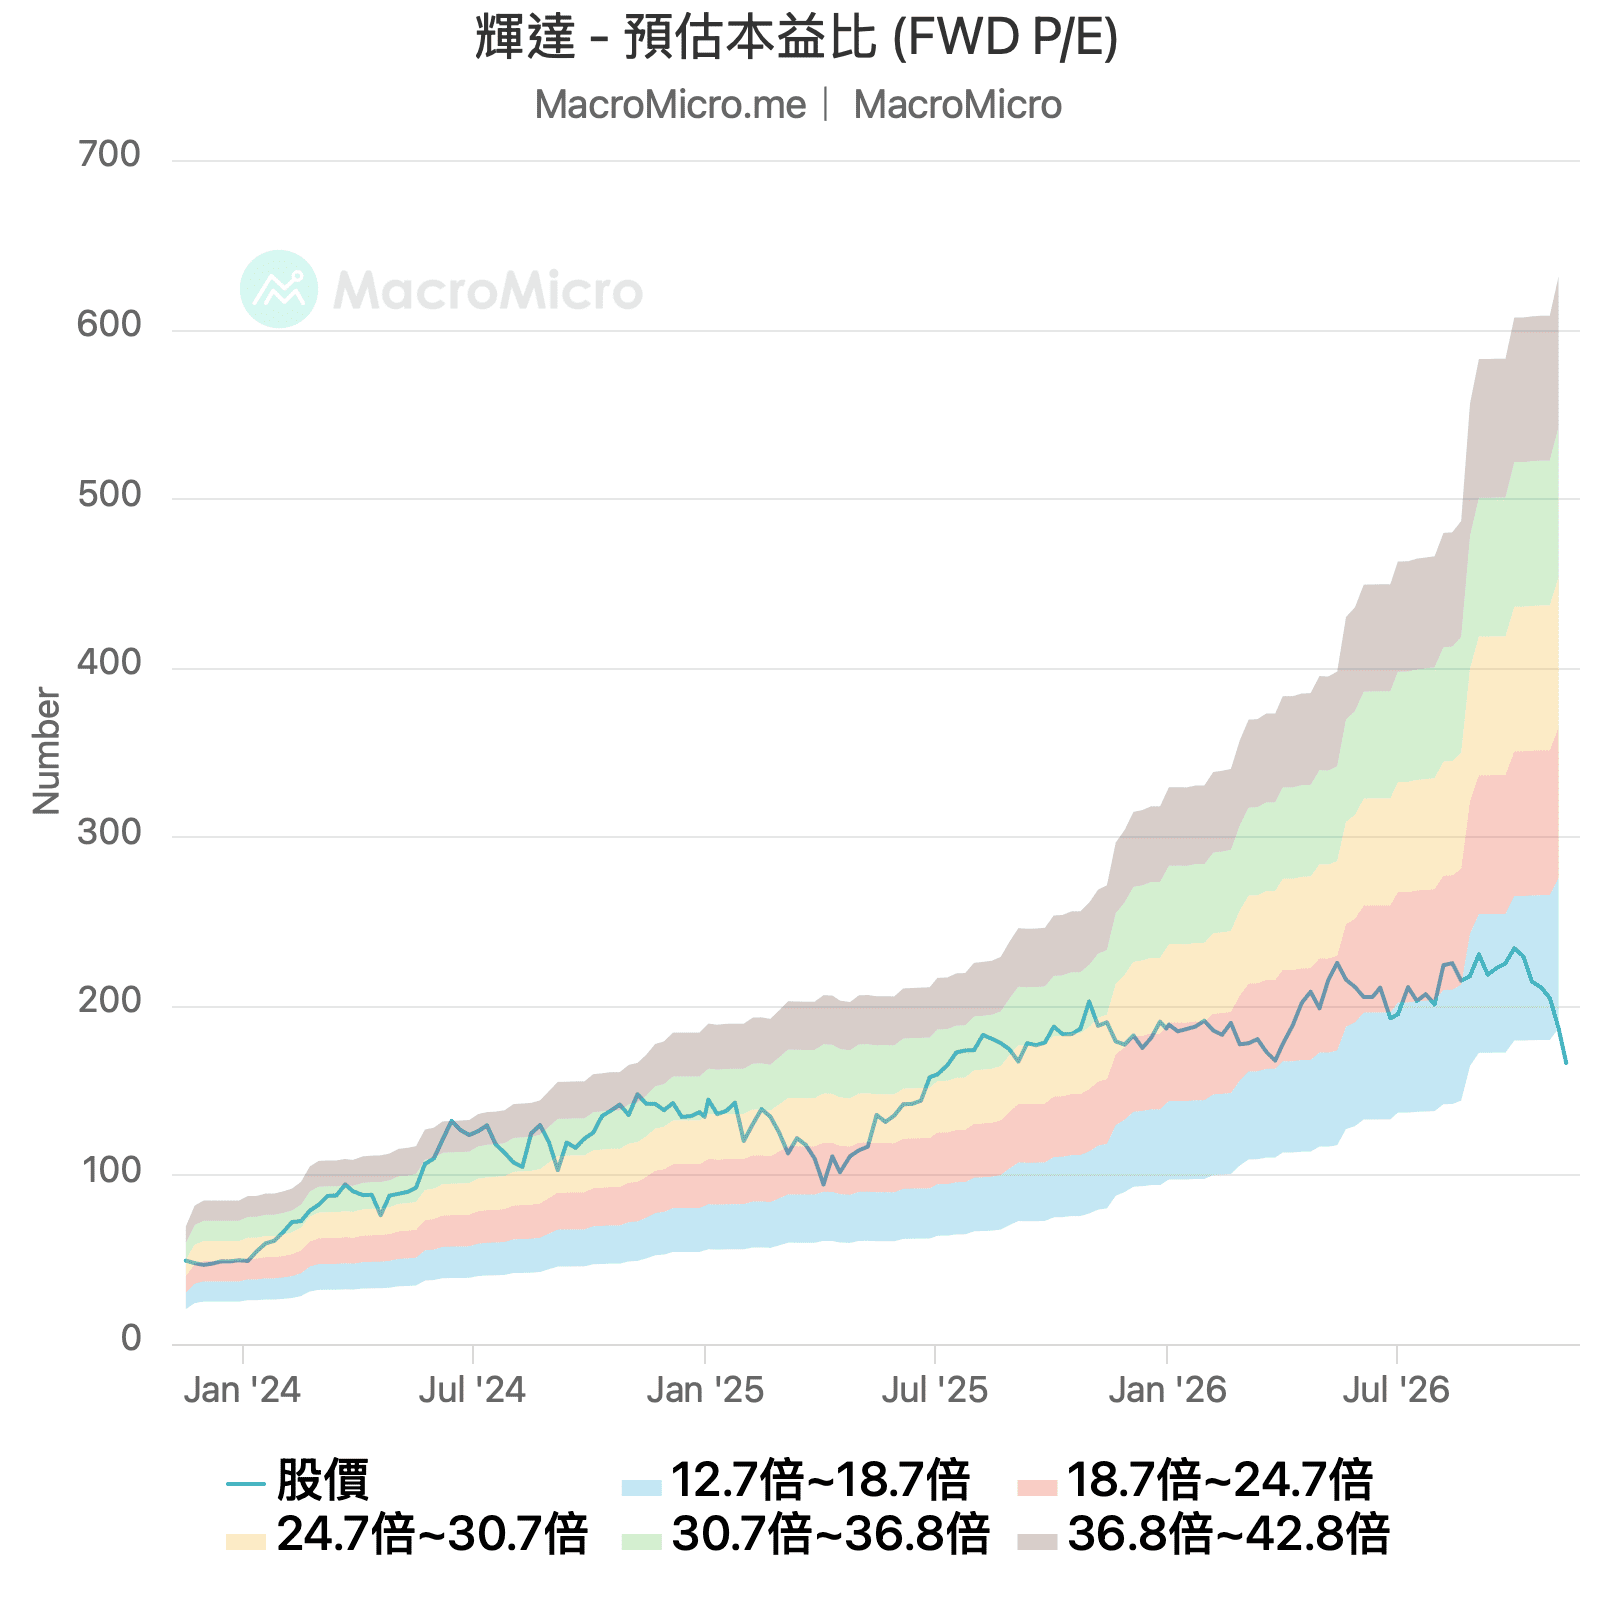
輝達 11/12 宣布執掌輝達長達 33 年的創辦人暨執行長黃仁勳將即日辭去總裁、執行長及董事職務,改由 2013 年加入的執行副總裁暨財務長 Colette Kress 暫代執行長,董事會同步啟動內外部接班人遴選,並任命資深獨立董事、新思科技(Synopsys)前執行長 Harvey C. Jones 出任公司首位專職董事長。
消息公佈前後,輝達股價在盤前交易時間就已出現明顯賣壓,盤中最大跌幅一度達到 14% 、跌至 148.8 美元,創 2025 年 6 月以來新低,隨後跌幅才部分收斂。與此同時,主要競爭對手超微(AMD)與博通(Broadcom)股價則出現逆勢上漲,同日公佈財報並下修全年展望的 Nebius 則一度下跌近 20%,本週稍早公佈財報優於預期的 CoreWeave 也一度下跌 12% 。
我們從公司治理、供應鏈、融資擔保及地緣與開源生態四大面向,剖析輝達換帥衝擊:
輝達自上市以來採「一股一票」單一股權結構,黃仁勳僅持股約 3.4%~3.58%,缺乏如 Elon Musk 或 Mark Zuckerberg 超級投票權防禦,也因此在近期一系列私德、國安風波以及董事會調查壓力下,最終辭職卸任。
從公司治理的角度,輝達長期的競爭優勢很大程度綁定在黃仁勳「 founder mode 」的個人領導力與執行力,包括從 2006 年決定開發 CUDA 平行運算架構、不顧華爾街與公司高層疑慮,再到技術拍板 Blackwell 、 Vera Rubin 等橫跨十多個世代的 GPU 架構。尤其在 AI 浪潮下,黃仁勳過去主導「一年一迭代」的激進技術演進與系統級軟硬體協同設計,未來公司決策若轉為委員會制,技術決策與執行速度變慢或將成為核心風險之一,留意 2028-29 年、 Feynman 世代後是否面臨產品藍圖調整與架構升級放緩的考驗。
針對短期營運與供應鏈管理方面,我們認為立即出現客戶取消訂單或出貨調整的實質衝擊機率不高,現行的 Blackwell 、 Vera Rubin 架構以及未來 1~2 年的下一代產品,也早已鎖定台積電先進製程、 HBM 高階記憶體等長約協議,短期內出貨節奏與營收表現仍有強大支撐,11 月 17 日預計舉行的季度財報電話會議中,可觀察新任管理層是否維持 2028 財年營收增長 80% 的財務指引。
長期而言,需要留意繼任者是否得以複製黃仁勳的供應鏈管理手腕,一旦產能鎖定鬆動,競爭對手如 OpenAI 、 Broadcom 、 Google 、 Anthropic 、 Meta 與 AMD 將取得更多產能並推升出貨量,整體來說,我們認為只要供應鏈仍是相對緊缺的環節,生態系分散並非壞事。
輝達近年從單純的晶片設計轉型為 AI 產業的「造市者與最後貸款人」,2026 年 8 月更攜手貝萊德、黑石、高盛、 KKR 等六大金融機構建立融資平台,目標動員超過 5,000 億美元的第三方資金投入 AI 基礎設施。截至最新揭露的擔保、承購與直租承諾最高約 1,645 億美元,其中 1,050 億美元為 OpenAI 俄亥俄園區資料中心。我們認為已簽合約不易因更換執行長而失效,只要 OpenAI 照付租金,輝達基本不需履行擔保付款,擔保曝險將隨時間逐漸下降,對輝達而言更代表未來訂單的潛在收入。真正風險在後續擴建,擔保只涵蓋首期 4.25 GW,其餘 3.75 GW 選擇權若缺少輝達擔保,風險將轉由 SB Energy 、 SoftBank 與 OpenAI 承擔。
對於 NeoCloud 業者而言,影響呈現兩極化。握有 CSP 大廠長約的業者影響相對較小,包含 CoreWeave 、 Nebius 、 IREN 與 Nscale,因其融資主要依靠客戶合約而非輝達擔保。例如 Meta 與 CoreWeave 合約約 352 億美元、與 Nebius 約 120 億美元(另有最多 150 億美元選擇權),Microsoft 與 Nscale 、 Nebius 、 IREN 揭露合約金額最高分別約 438 億美元、 174 億美元(可能達 194 億美元)及 97 億美元(期間至 2031~2033 年)。相對地,仰賴輝達支持的小型業者風險較高,包括 Sharon AI 、 Firmus 等。
在對中科技政策方面,輝達過去的政治遊說態度一向是反對限制晶片出口。但隨著黃仁勳離任並遭受調查,未來可能看到輝達在華盛頓的政治影響力遭削弱,國會也正藉此事件重啟並加速推動「 AI 監督法案」(AI Overwatch Act)、「晶片安全法案」(Chip Security Act)、「硬體技術控制多邊協調法案」(MATCH Act)、「遠端存取安全法案」(Remote Access Security Act),重點包括強化國會監督權、強制追蹤晶片流向以防堵經東南亞第三地轉運走私,施壓盟國收緊先進半導體製造設備及售後維修的出口管制,以及禁止中國實體遠端租用受管制的美國 AI 晶片算力。
後續值得關注的是,未來美方若進一步收緊半導體出口與東南亞算力走私,搭配看到近期 Anthropic 為首的 AI 實驗室正積極封鎖模型蒸餾流量(原先佔該公司 5~7% 營收、數兆 Token 流量大幅下降),將考驗中國 AI 模型的迭代速度與開源意願,並加速中美 AI 模型兩套技術體系的分流。此外,眾多 AI 應用公司(如 Harvey 、 Instinct 、 Sierra 等)與推理服務商(Fireworks 、 Together AI)也大量採用開源模型,美系開源 AI 機構如 Reflection 、 Thinking Machines 、 Hugging Face 同時也高度依賴輝達投資與技術支持。未來若在輝達資源投入恐轉趨保守、中國開源供給降溫的雙重夾擊下,開源生態系可能成為輝達之外的最大受創族群。
科技業歷史上極少出現創始領袖在極短時間內離職的案例,少數具備參考價值的或許是蘋果公司(Apple)在 2011 年賈伯斯(Steve Jobs)病逝的先例,當時面對產品創新能否延續的市場質疑,蘋果遠期本益比(NTM P/E)也一度由 17 倍壓縮至 9 倍,直到庫克(Tim Cook)在 iPhone 、 iPad 與生態系服務展現成績才重回牛市。
整體而言,此次輝達換帥衝擊主要集中在公司治理信心、未來新增融資隱憂,而非既有 AI 算力需求或 Vera Rubin 出貨受到實質影響。 AI GPU 市佔率面臨自研 ASIC 晶片崛起而下滑也並非新資訊,真正關鍵在於長期技術演進與供應鏈管理能力能否延續。我們預計將在 11 月 17 日舉行的季度財報電話會議獲得更多指引,後續也須持續追蹤正式執行長接班人選,屆時將正式開啟後黃仁勳時代的考驗。
更多 Nvidia 財報資訊,請詳見 美股財報資料庫
CoreWeave 於 11/10 公佈 2026Q3 財報,營收達 36.61 億美元,年增 168%(前 112%),季增 42%,優於市場預期的 35.4 億美元。調整後營業利益率達 10%(前 5%),提前一季達成雙位數目標,稀釋 EPS 為 -1.27 美元(前 -1.14 美元),低於市場預期 -1.21 美元。
但 2026 全年營收指引上修至 130~133 億美元(原 124~132 億美元),預估 2026 年底年化營收運行率(ARR)達 200~210 億美元(原 185~195 億美元),而全年調整後營業利益中位數更大幅上修 26% 。
資本支出達 145 億美元(前 64.2 億美元),創歷史新高且超過市場預期的 119 億美元,導致自由現金流擴大至 -75 億美元(前 -57.4 億美元),但優於市場預期的 -100 億美元。電話會議後 CoreWeave 盤後股價上漲近 8% 。
本次 Coreweave Q3 財報可從營收與獲利、資本支出與現金流、融資成本、監管政策如何影響資料中心部署等四面向觀察:
CoreWeave 自上次 8/12 電話會議以來,股價大幅修正逾五成,反映市場對 Neocloud 高額資本支出、融資成本和投資回報率能否支撐企業持續擴張。
不過,本季營收與積壓訂單雙雙創高,且上修全年營收及調整後營業利益展望,顯示隨著新增產能上線及 GPU 租賃價格提高,帶動營運槓桿開始轉換成回報。此外,管理層不打算以市場現行殖利率發行無擔保債務,而是優先使用「與客戶合約配對」的擔保融資、預付款及營業現金流,藉此降低融資和還款壓力,這也緩解市場對 Coreweave 現金流擔憂,盤後股價大漲近 8% 。
我們認為,CoreWeave 正進入營運槓桿改善期,但高昂的折舊和利息費用也讓 EPS 和自由現金流的回升仍需時間,預期隨著 2027~2028 年既有 GPU 陸續完成首輪合約,若租賃價格能維持穩定或攀升,將不需要透過大幅增加資本支出的情況下創造現金流,可進一步改善資本效率,而目前也持續處在 AI 算力需求高速成長期。
更多 CoreWeave 財報資訊,請詳見 美股財報資料庫
美國 10 月 CPI 季調月增 0.35%(前 0.65%),核心 CPI 季調月增 0.30%(前 0.33%),高於市場預期。數據公佈後,美元指數與美債殖利率上衝,三大股指期貨則下挫,FedWatch 完全定價 12 月升息 1 碼,並進一步將升息 2 碼可能性納入考量,目前升息 2 碼機率約為一成。
10 月 CPI 較為特殊,受到去年同期政府關門、數據缺失的影響,本次無法計算年增率,市場將焦點轉向觀察月增率。先從整體數字來看,這次月增率 降溫至 0.35%(前 0.65%),主要反應汽油價格的下跌,能源月增率大幅度收斂至 0.7%(前 5.2%)。
值得注意的是,在美國期中選舉過後,近期又開始傳出美伊和談取得進展的消息,WTI 原油期貨價格顯著回落至 90 美元下方,美債平衡通膨率同步降至近三個月來的低點,我們將密切關注該趨勢能否延續。
不過相較於降溫的能源,核心通膨卻表現頑固。核心 CPI 季調月增 0.30%(前 0.33%),高於市場預期,且已連續三個月位於 0.3% 附近,使核心 CPI 三個月年化變動率來到 3.75%(前 3.41%),創下 2024 年以來新高。
拆解核心通膨三大組成,儘管上月異常攀升的核心商品與房租價格漲幅雙雙收斂,本次月增率分別回落至 0.16% 、 0.3%(前值 0.25% 、 0.39%),但房租外服務卻進一步攀升至 0.39%(前 0.28%),反映休閒娛樂、醫療照護、機動車輛保險價格的上漲,成為 10 月核心通膨居高不下的主因。
聯準會(Fed)理事 Christopher J. Waller 也於今日稍早發表演說,明確表達了對美國經濟的看法及貨幣政策的未來路徑。他認為,經濟成長強勁、勞動市場穩健,但通膨仍然過高,因此有必要進一步收緊貨幣政策,且宜早不宜遲。
他提及傾向於 12 月 FOMC 會議上支持升息 1 碼,甚至提到若今日公佈的 CPI 數據再次表現不佳(例如核心 CPI 月增率達 0.3% 或更高),則應考慮採取更強硬的行動,例如升息 2 碼。
我們認為,Waller 的提前發言明顯透露了聯準會的鷹派態度,而今晚公佈的核心 CPI 月增率也確實如他所述來到 0.3%,雖這不代表聯準會將真的升息 2 碼之多,但如我們先前預期,升息 1 碼幾乎已成共識,FedWatch 在數據公佈後,升息 1 碼機率攀升至近九成,並進一步定價 12 月升息 2 碼機率至一成左右。
台積電 2026 年 10 月營收達 5,868.9 億元,創歷史新高,年增 59.7%(前 54.6%),月增 14.7%(前 -0.6%),受惠 AI 、高效能運算及高階手機晶片需求!
台積電 10 月 營收 創高,對比 Q4 營收指引和法說會內容可從三個面向觀察:
回頭觀察 Q3 財報中,2 奈米已開始貢獻 8% 營收,現階段主要來自高階手機需求,而 7 奈米以下的先進製程營收佔比已達 79% 創歷史新高,反映 AI 晶片需求正從 GPU 延伸至 CPU 、網通晶片與客製化 ASIC,持續擴大對先進製程的需求。
另一方面,搭配近期台灣 9 、 10 月電子零組件和資通訊出口雙雙創歷史新高,顯示出貨瓶頸緩解,此外,外銷訂單規模已來到單月 1000 億美元歷史高檔,全球半導體需求持續擴張,支撐後續台積電營收和台灣出口。
整體而言,台積電 10 月營收再度繳出亮眼成績,年增率進一步加速至 59.7%(前 54.6%),也已超過 Q4 財測上緣所需的月平均水準,而在目前全球 CSP 大廠持續投入 AI 基礎建設,來自 GPU 、客製化 ASIC 、 CPU 及網通晶片的先進製程需求仍無虞,現階段台積電的關鍵已不只是 AI 訂單需求是否強勁,而是先進製程和 CoWoS 產能的擴張速度,而供應瓶頸也讓明年台積電持續享有「漲價紅利」。展望 2027 年,台積電預計 2 奈米家族年產能將增加超過一倍,3 奈米也持續擴產,加上晶片需求進一步擴散,有利於延續強勁的成長動能。
中國 10 月 PPI 年增 5.7%(前 5.0%)高於預期的 5.3%,CPI 年增 0.7%(前 0.9%)、核心 CPI 0.8%(前 1.0%)則雙雙低於預期,PPI 與 CPI 的差距亦由 4.1 擴大至 5.0 個百分點,上下游分化持續擴大。
出口方面年增 35.2%(前 36.3%)相較上月略有縮減,也低於預期的 36.3%;進口年增 41.6%(前 31.0%),高於預期的 33.9%,進一步導致貿易順差收窄至 1,052.8 億美元(前 1,335.3 億美元)。
我們曾於月初的 PMI 短評中提到,10 月新出口訂單跌破 50 榮枯線。在新舊動能轉型、經濟高度依賴出口的格局下,出口動能需要格外留意。本月數據將從 PPI 、 CPI 與出口細項三個面向解析:
10 月油價續漲,能源相關行業貢獻 PPI 月增逾八成,油氣開採年增 35.0%(前 24.5%)、採掘工業年增 27.9%(前 25.4%)、加工工業僅 3.5%(前 3.4%),漲幅持續集中在上游原物料相關產品,購進與出廠價差也由 1.9 擴大至 2.2 個百分點,顯示上游漲價、終端疲弱格局延續。
汽油年增 22.4%(前 16.6%),拉抬 CPI 約 0.63 個百分點,幾乎等於整體漲幅;居民消費食品年減 2.9%(前 -1.7%),國慶假期本應帶動住宿、飛機票與旅行社收費,不過今年的住宿與機票漲幅分別僅月增 6.5% 、 3.3%,不及去年同期的 8.6% 與 4.5% 、合計僅拉抬 CPI 月增約 0.04 個百分點,可見內需仍舊疲弱。
10 月出口月減 -7.8%,與 2023 年、 2025 年同期的 -8.1% 、 -7.0% 相近,主要受國慶長假使工作天數減少影響;其中,積體電路與勞力密集型產品合計貢獻逾三成跌幅。結構上,AI 產業鏈仍是出口主力,積體電路年增 137.6%(前 136%),自動資料處理設備年增 115.1% 。值得注意的是,若排除價格因素只考慮數量,積體電路出口數量年減 -2.4%(vs. 含價格年增 137.6%)、手機出口數量年減 -17.9%(vs. 含價格年增 13.3%),可見中國出口的高增速愈來愈仰賴價格支撐。
整體而言,10 月上下游分化擴大,PPI 、 CPI 的漲幅幾乎全來自能源,漲價屬成本推動,而非需求回溫。至於出口,本月月減雖主要受季節性因素影響,但出口表現主要由也同樣由漲價支撐。展望後續,10 月底以來,油價已由每桶 110 美元左右的高點回落至 90 美元附近,若 11 月 PPI 漲幅放緩,上下游價差或將收斂,減輕中下游的成本壓力,而出口是否能持續成為中國主要的經濟動能貢獻來源,則需觀察後續 AI 趨勢是否傳導至價量同時提升,而非僅靠漲價支撐。
上週全球股市劇烈震盪,美國期中選舉由民主黨橫掃國會兩院,市場擔憂資料中心建設與 AI 產業將面臨嚴格監管,科技硬體遭遇級拋售,NASDAQ 下跌 -3.37% 、費半指數暴跌 -12.15% 、台灣加權指數崩跌 -12.19% 、南韓 KOSPI 與日經指數分別重挫 -11.71% 及 -9.25%,相較之下,陸港股表現相對平穩,印度 SENSEX 則逆勢上漲 8.82%,為上週最亮眼股指。其餘大宗商品方面,油價重挫 -12.76% 短線緩解通膨預期,美國 10 年期公債殖利率跌至 4.8%,貴金屬價格反彈,金價回升至每盎司 4,000 美元上方。
本週將公佈台灣出口(11/9)、美國 CPI(11/10)、三大能源機構月報(11/11 、 13)。
台灣出口:本週一(11/9)將公佈台灣 10 月出口。預期台灣持續受惠 AI 算力需求帶動出口,10 月出口將介於 852 億至 877 億美元之間,年增率介於 40% ~ 44% 之間(前 60.87%)。
美國 CPI:本週二(11/10)將公佈美國 10 月 CPI。克里夫蘭聯儲預估,10 月 CPI 年增率將小幅上升至 3.74%(前 3.72%),核心 CPI 年增率回落至 2.48%(前 2.57%),月增率 0.21%(前 0.33%)。
三大能源機構月報:本週三(11/11)將公佈 EIA 短期能源展望報告與 OPEC 月報、本週五(11/13)將公佈 IEA 月報。近期布蘭特原油與西德州原油價格雙雙持續飆破每桶 100 美元的水準,進一步關注三大能源機構對於供需端以及庫存變化的看法。
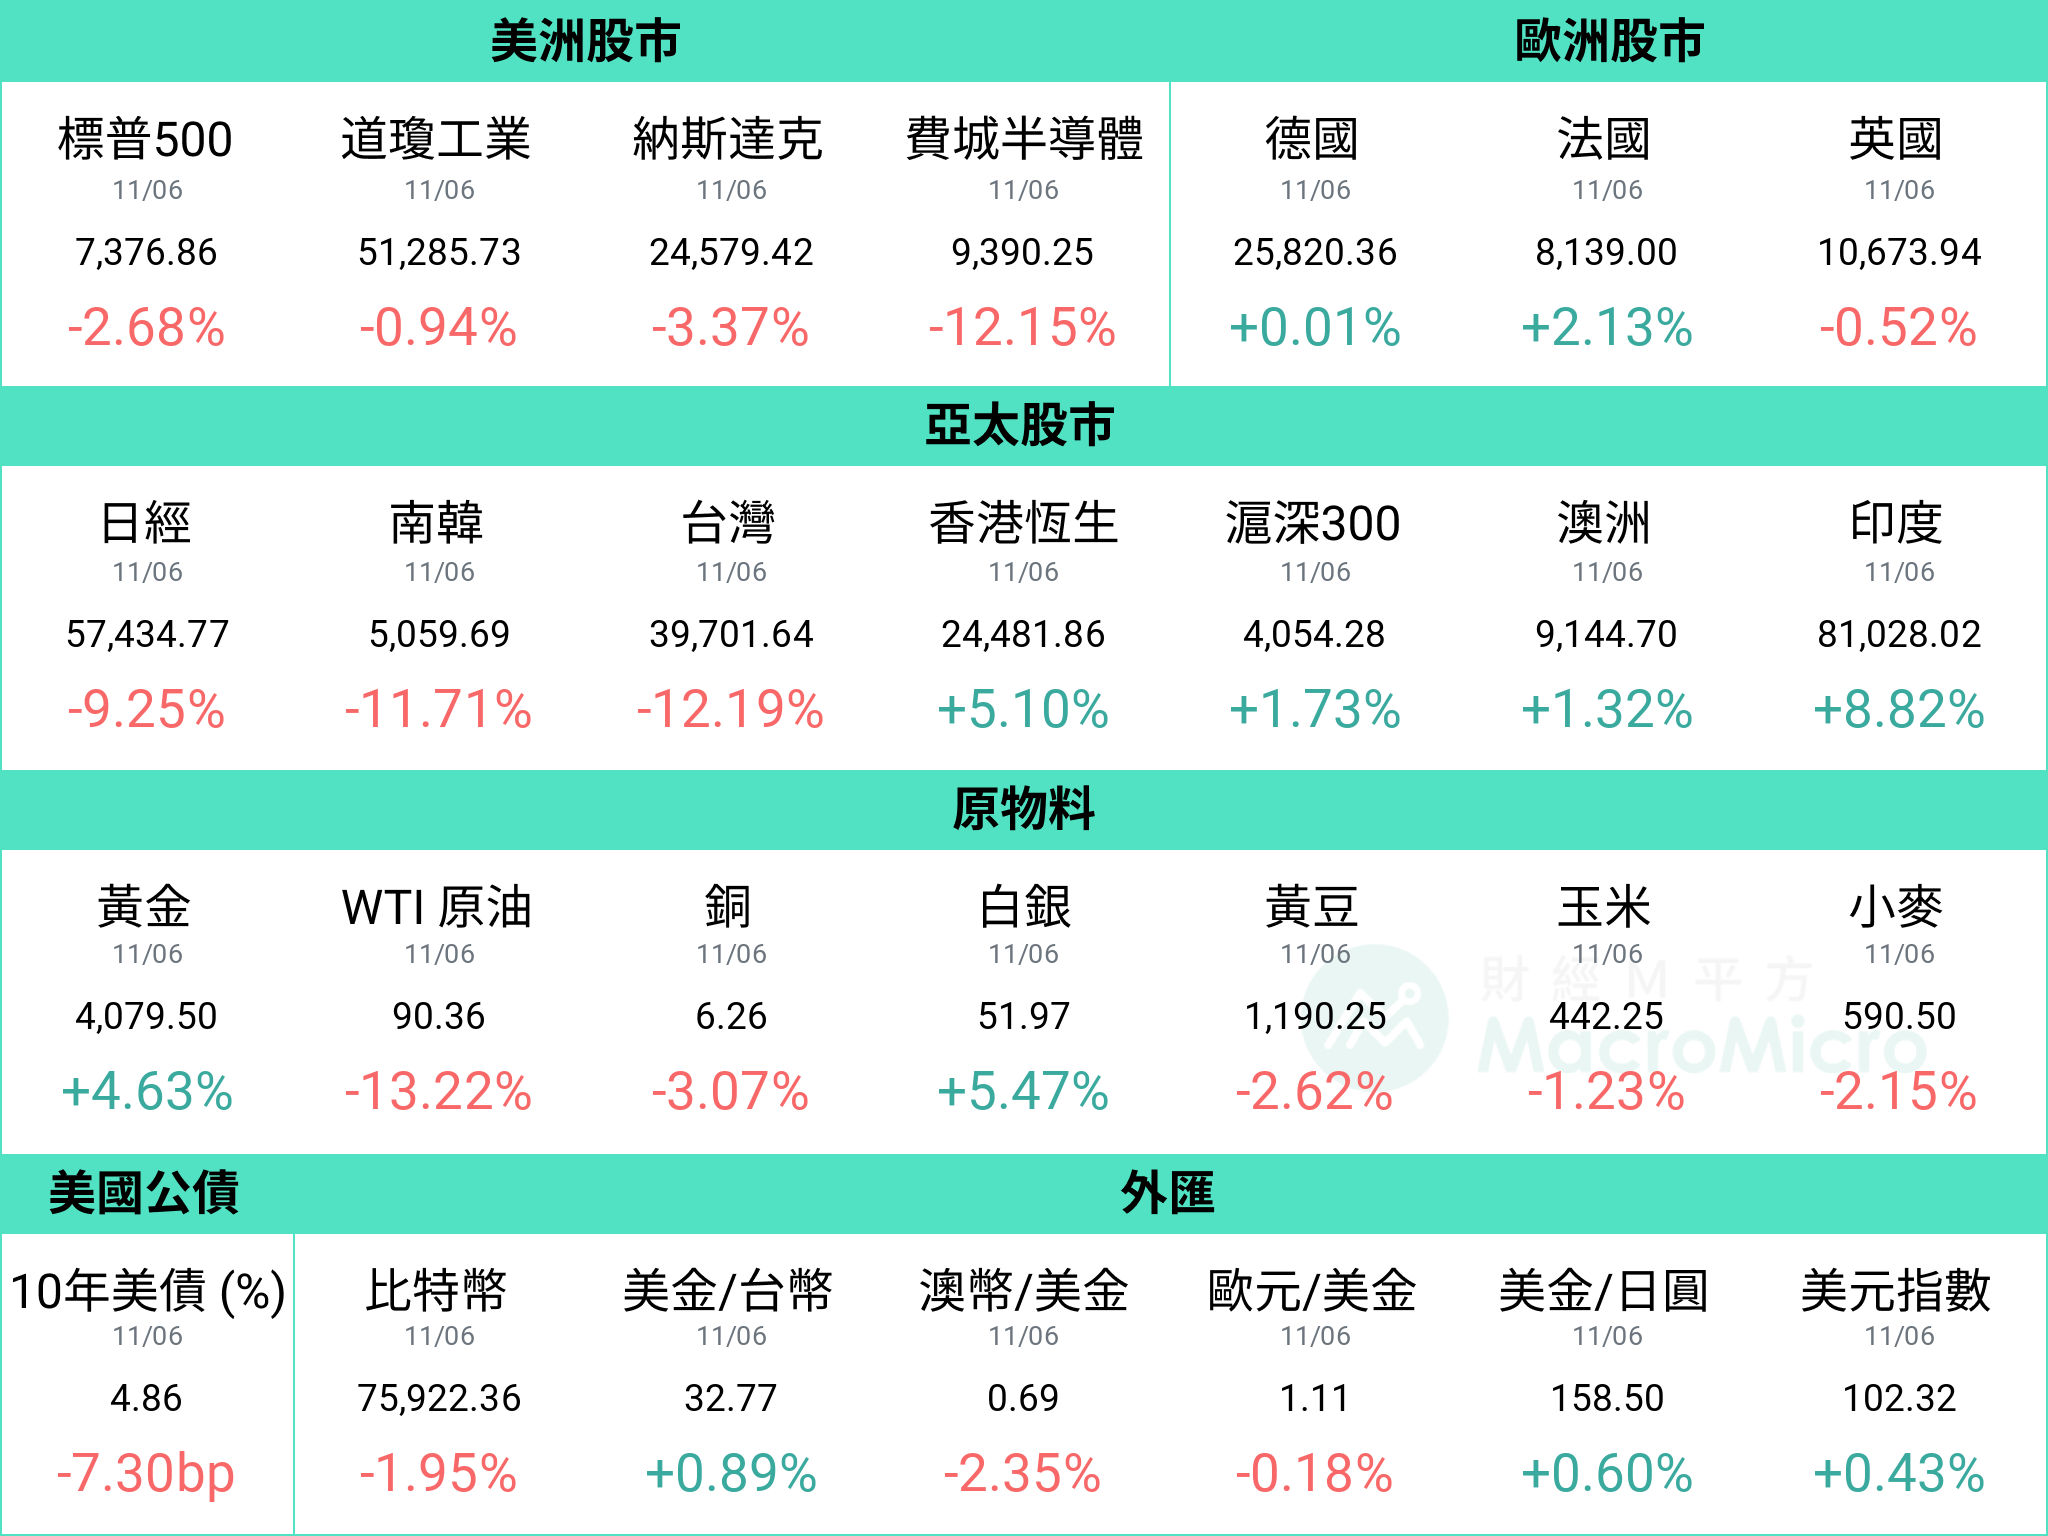 資料統計期間:2026/10/30~ 2026/11/6
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值

更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
台灣公佈 10 月出口達 967.6 億美元,創歷史新高,年增 58.9%(前 60.9%),遠優於財政部預估的 852~877 億美元,資通信與電子零組件雙雙創高,反應 AI 需求持續強勁與出貨瓶頸開始疏通的正向訊息。
10 月台灣出口創高,可從資通訊與電子零組件、設備投資及主要出口市場三個面向觀察:
台灣 10 月出口再次大超預期,金額逼近千億美元大關,也驗證我們先前對於 AI 伺服器生產瓶頸逐步緩解,將帶動第四季出口快速成長的判斷。而 8 、 9 月外銷訂單接連突破 1,000 億、 1,100 億美元,顯示終端需求並未放緩。如今隨著 9 、 10 月資通訊產品出口連續攀升,帶動整體出口正式突破我們預估 Q4 900 億美元的目標,更有望提前達到明年 Q1 1000 億美元的門檻 。
近期台股劇烈震盪,但從基本面數據來看,台灣出口正逐步擺脫先前供應鏈瓶頸的限制,進入訂單加速轉化為實際出貨的階段。隨著全球 CSP 大廠持續擴大 AI 基礎建設投資,預期台灣 Q4 出口仍有望維持高檔,並延續成為 2027 年上半年外銷成長的重要支撐。而近期行情波動劇烈,M平方上週也發布了兩篇深度分析報告,歡迎大家點擊下方推薦文章,掌握更多市場趨勢與投資觀點。
美國 10 月非農就業月增 16.5 萬(前 6 萬),大超市場預期的 6.5 萬人,失業率 4.1%(前 4.2%)也強於市場預期。我們認為 12 月聯準會將再次升息一碼。
2026 年美國期中選舉中,民主黨大獲全勝,引發股市動盪,市場關注本次非農狀況,以判定聯準會後續動作。
本次不只 10 月非農月增大超預期,前兩個月數值也合計上修 8.4 萬,使非農月增三個月平均來到 13.7 萬(前 7.9 萬)。從細項來看,貢獻主要來自於專業技術 7 萬(前 0.8 萬)與教育醫療 5.3 萬(前 2.1 萬)、交通倉儲 2.5 萬(前 0.7 萬)。
搭配非農擴散指數 57.6(前 54.2)觀察,已連續十個月超過 50,顯示成長廣泛、並非集中單一部門。此外,每小時薪資年增率 3.1%(前 3.2%),也顯示就業市場並無漲價壓力。
10 月失業率則意外下滑至 4.1%(前 4.2%)。從人口結構來看,10 月勞動人口增加 42.1 萬,使勞參率進一步回升至 61.9%(前 61.8%),並且大多數都成功轉換為就業人口(月增 46.3 萬),失業人口則減少 4.1 萬,屬於健康的失業率下行。
本次就業報告再度印證勞動市場的穩固,代表聯準會無須分心於就業目標,現階段只需專注於控制通膨,因此我們維持 12 月再度升息 1 碼的看法。不過薪資增速持續放緩,也顯示通膨並無太大的回升壓力,明年伴隨基期墊高,聯準會轉向觀望仍是高機率事件。
至於民主黨掌握兩院,對後續股債、資料中心建置等影響,推薦閱讀最新報告:【行情快報】國會變天、藍色浪潮再現!選後美股與 AI 怎麼看?
隨美國期中選舉結果出爐,「藍色浪潮」席捲國會,延續前日硬體股賣壓,台灣加權指數今日終場收跌逾千點,大盤跌破 42,000 點,截至目前加權指數自高點已修正約 -17%,台灣上市櫃融資維持率已降至約 163%,接近前波 7 月 154% 的低點,市場憂慮民主黨對資料中心的監管態度恐影響 AI 建設,PCB 、 ABF 載板、半導體先進封測與設備、記憶體等先前 AI 強勢板塊均面臨賣壓。
2026 年美國期中選舉中,民主黨大獲全勝,截至台灣時間 11/5(四),民主黨在參議院、眾議院分別拿下 54 席與 228 席,雙雙達到過半門檻,引發昨日股市震盪原因,以下解析:
觀察 11/4 美股,道瓊工業指數大漲 3.03%,Nasdaq 也漲 1.44%,但費半卻大跌 -3.13%,這反映了「藍色浪潮」席捲國會後,「分裂政府」帶來的不確定性,尤其占全美規劃中資料中心容量的四分之一以上的德州,州長與聯邦參議員雙雙翻藍,州長更是為 30 多年以來首次由民主黨拿下,引發「 監管升溫導致 AI 資料中心可能停擺延宕」的風險升溫。
此一監管預期隨即引發了盤面上「雲端服務商(CSP)抗跌、上游硬體重挫」的分歧。觀察市場普遍解讀,電網審批與環保監管的收緊,若迫使 CSP 業者放緩資本支出節奏,反而緩解了財報季以來對於其自由現金流翻負的情緒賣壓。然而,對費半為首的半導體與硬體供應鏈而言,CSP 的資本支出轉向保守,意味著訂單不確定性的風險。
再者,從近期重點半導體廠的財報來看,本次市場情緒回落與股價下殺,正在反應我們先前於訂閱報告中提過的三大庫存風險:1)供應鏈交付遞延、 2)消費性疲軟、 3)AI 推進速度不如預期當中的前兩項:
供應鏈交付遞延:從供應鏈上游來看,短料缺貨的情形在 8 月 Vera Rubin 量產之後開始好轉,隨著出貨的節奏,先前提前備料的庫存於 Q3 普遍開始消化,然而下游來看,市場擔憂若資料中心延宕再度引起了實體基建(土地、電力)卡關,將導致硬體出貨受阻、交付遞延。
非 AI 需求疲軟:從昨日同步公佈的 Qualcomm 財報觀察,Q3 手機晶片營收年減 -26%(前 -20%),先前 Intel 也因 PC 需求疲弱,導致下一季營收指引降至 150~160 億美元,低於市場預期,都是來自記憶體成本上揚衝擊到消費性電子的需求,而下游廠商無法將成本有效轉嫁給客戶,進而削減後續的採購需求。
我們認為本波台股修正,可區分成短期籌碼跟中長期產業基本面。短期而言,上市櫃融資維持率快速下降,反映市場風險偏好明顯降溫,在目前行情快速反轉後,融資維持率已達相對低點。
長期而言,產業基本面並沒有惡化,庫存反轉的真正風險—AI 應用速度不如預期並未出現,科技巨頭資本支出的預期在本季財報結束後仍未見下調,Intel 資料中心與 AI 業務營收年增高達 78%(前 59%)、 AMD 資料中心營收年增 97%(前 107%),以及更早前的台積電 Q3 法說會,將全年營收展望上修至「約 44% 」。我們也在本週的兩篇會員報告中,討論巨頭的資本支出是否能延續、以及期中選舉後針對資料中心延宕的市場影響。
詳見:訂閱會員報告
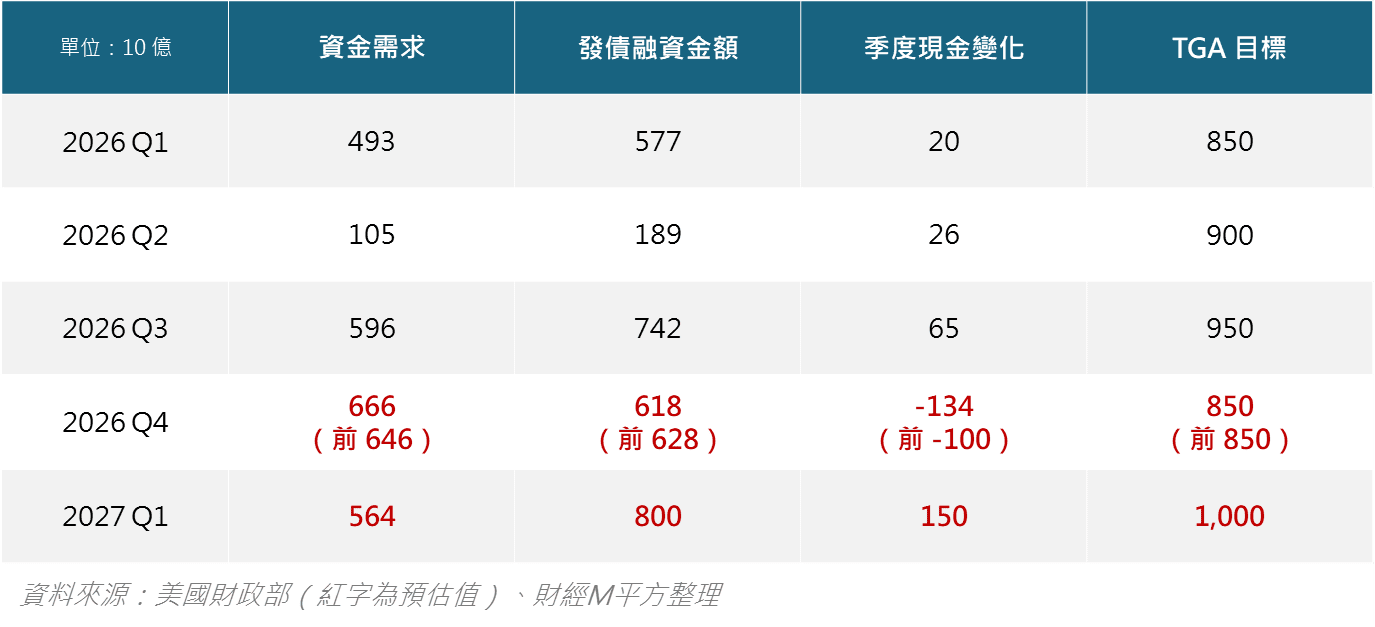
11/4(三),美國財政部公佈最新季度融資計畫細節。本次財政部依舊維持未來幾個季度計息債券發債規模不變的指引,但將 Q1 TGA 目標上調至 1 兆。而為支持美債流動性,長債回購規模則維持先前上調的單次 60 億美元,並未下修回先前的 20 億美元。
財政部將 Q4 發債融資金額小幅下修至 6,180 億(前 6,280 億),主因季初現金餘額略高於預期;明年 Q1 融資金額則增加為 8,000 億,高於過去三年水準,部分反映 TGA 目標餘額自 Q4 的 8,500 億上調至 1 兆。
發債結構部分,財政部指引不變,預期「未來幾個季度將維持固定與浮動利率債券的拍賣規模(maintaining nominal coupon and FRN auction sizes for the next several quarters)」,展望未來,則將「繼續評估固定與浮動利率債券拍賣規模的潛在調整(continues to evaluate potential future changes to nominal coupon and FRN auction sizes)。
針對短天期國庫券,鑑於 12 月中旬為企業所得繳稅季,預計將在 12 月減少國庫券的拍賣規模,待 1 月再增加國庫券發行。
根據新最新發布的回購(buybacks)時程表,10 年期至 20 年期、以及 20 年期至 30 年期的單次回購上限維持在先前上調後的 60 億(vs. 過去為 20 億),預計在未來一季(11 月初至 2 月初),流動性支持回購規模共計至多 700 億,幾乎較前一季最初公佈的 380 億翻倍,現金管理回購規模則維持共計至多 250 億。
此外,財政部計劃將 7 年期美債從「每月發行新債」,改為「每季發行新債並進行兩次增發」(即 10 年期美債的發行模式)。此項變動將自 2027 年 3 月發行的新債開始生效,,往後 7 年期美債將於 3 、 6 、 9 、 12 月底附近進行新債拍賣,並於隨後兩個月進行增發拍賣。
在過去幾個月來,美債壓力逐步累積,從本次財政部公告來看,短期內仍沒有要以短債替換長債發行的計畫,僅以擴大舊債回購規模來提供流動性支持。
值得注意的是,本次財政部將明年 Q1 TGA 季底現金目標餘額大幅上調至 1 兆美元(本季為 8,500 億美元),我們認為這可能是為因應明年再度觸及債務上限而提前累積現金的預防性舉措,意味著財政部發債吸收市場資金、影響美元流動性的風險升高。所幸,若通膨如預期於今年底觸頂,將有助於緩解市場對利率的擔憂,部分抵銷流動性收緊的壓力。
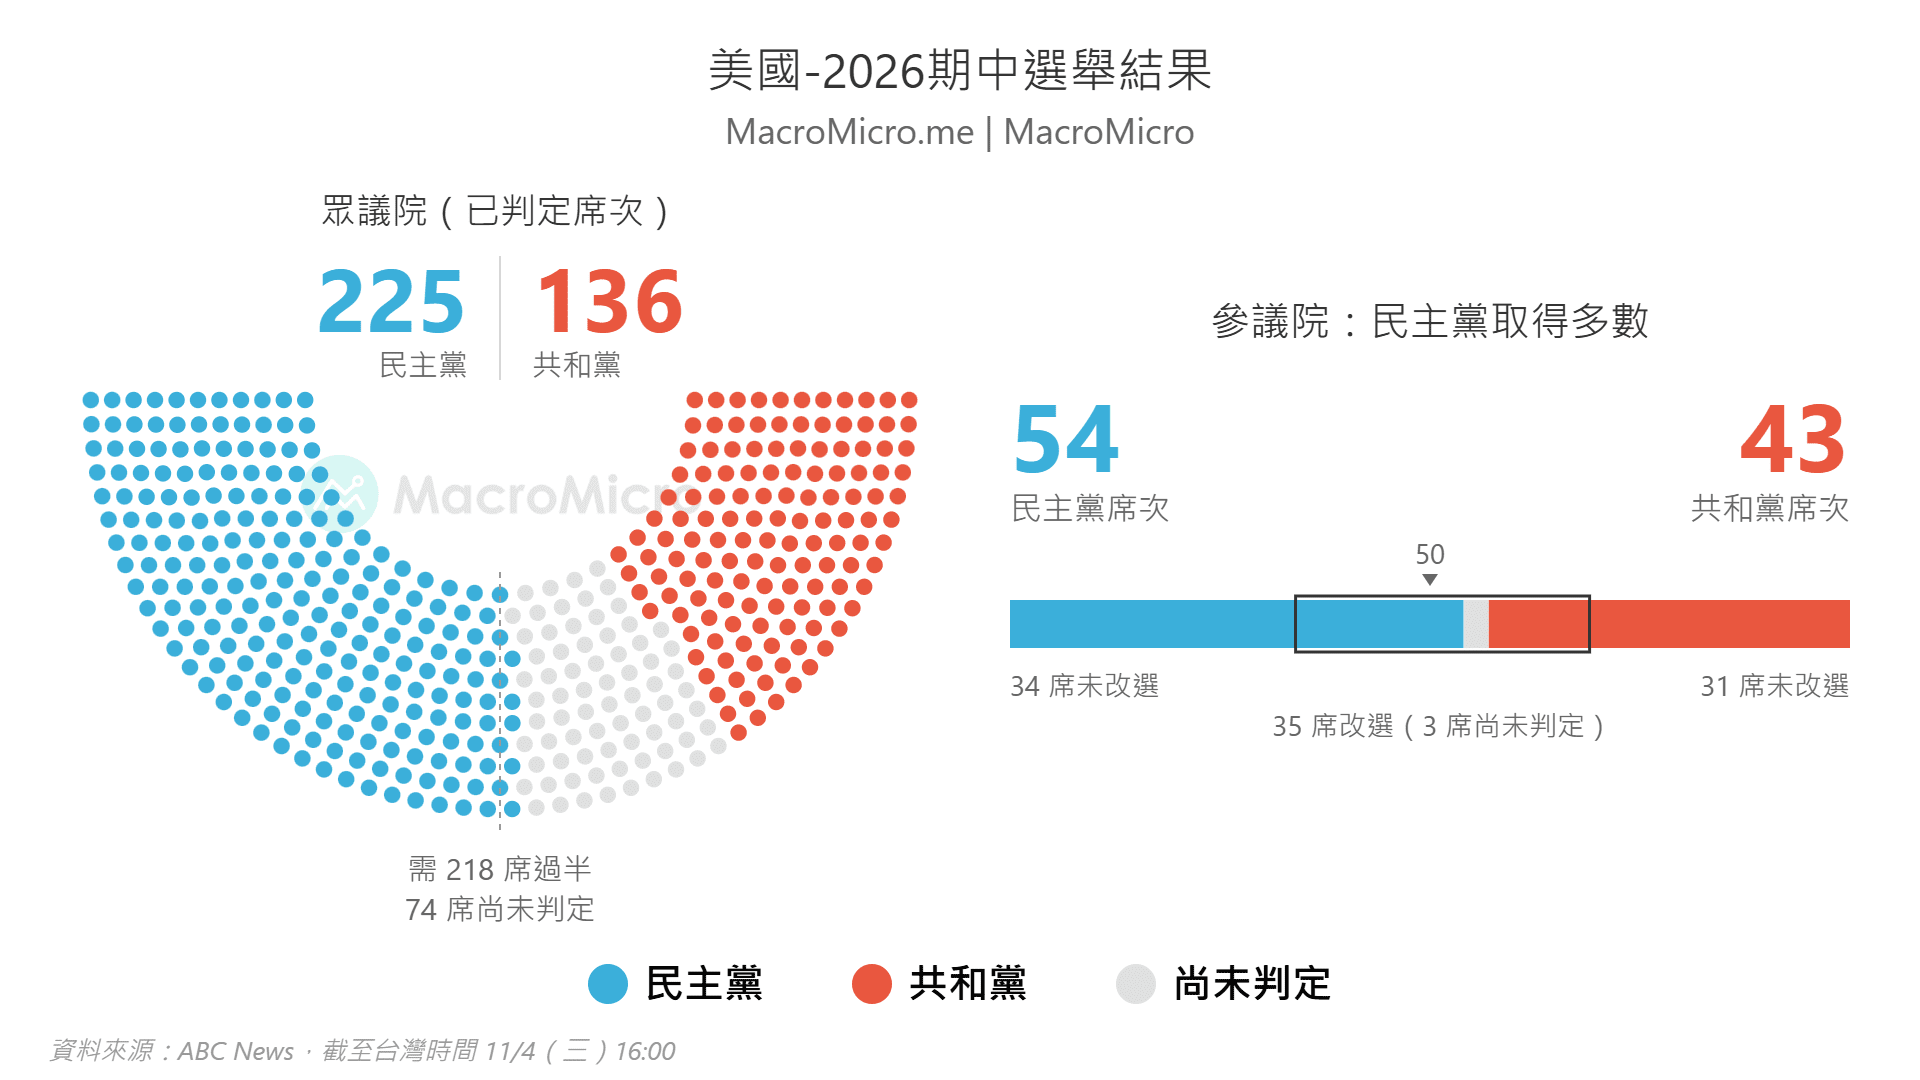
美國期中選舉於 11/3(二)登場,本次改選眾議院全部 435 席,以及參議院約三分之一、共 35 席(含 2 席補選)。截至台灣時間 11/4(三)16:00,根據初步開票結果,民主黨成功奪回參、眾議院控制權,形成民主黨全面掌控國會的局面。
根據 ABC News 、 Fox News 統計,民主黨加計原有未改選席次後,已在參議院 100 席中取得 54 席,跨越過半門檻,確認翻盤掌握參議院控制權。關鍵戰場方面,共和黨目前僅在內布拉斯加州取得優勢,其餘包含北卡羅來納州、俄亥俄州、德州等選區均由民主黨翻轉勝出。
眾議院方面,民主黨以 225 席大幅領先共和黨的 136 席,其餘尚未完成判定的選區中,雖部分如加州等地郵寄選票仍需時間計票,不過民主黨同樣已跨越過半門檻,確認藍色浪潮橫掃國會。
民主黨橫掃國會兩院後,美國將呈現分裂政府的狀態,無論民主黨還是共和黨,想要推動重大法案通過勢必都將面臨更高阻力。共和黨無法再強推法案,但民主黨同樣無法取得 2/3 的絕對多數推翻總統否決。
短期來說,首先留意年底 CR 即將到期,可能再度引起政府關門討論,再來就是明年觸及債務上限後,民主黨也將以此為籌碼來向共和黨爭取其偏好的政策條件,使債務上限僵局干擾市場情緒。
拉長來看,兩黨都仍傾向擴大財政,但在關注領域不同下赤字擴張的速度有機會相對受控,我們也將於本週發布報告,針對 AI 用電等兩黨政策政策分歧進行進一步的分析解讀,敬請期待!
推薦閱讀:財經M平方獨家報告
人民幣今年表現強勁,兌美元升值超過 5%,為亞洲表現最好的貨幣之一。值得注意的是,9 月中以來美元指數明顯走升,人民幣兌美元同樣不貶反升,11 月 2 日更升破 6.65 關口、創逾四年新高。人行已多次表態,須防範匯市的「羊群效應」與非理性預期自我強化,並持續透過中間價調節升值速度。
11 月 3 日,人行進一步宣布,自 11 月 15 日起將金融機構外匯存款準備金率由 4% 上調至 6%,為 2021 年 12 月以來近五年首次上調。而先前於月報提及的,隔夜逆回購操作趨向常態化,或將取代 7 天期逆回購成為主要政策利率,也於 10 月 30 日人行公告的「逆回購天期由 7 天替換為隔夜」中成為現實。
第三季以來,美元指數由 99 水準一路升至目前的 102 附近,人民幣兌美元卻不貶反升,11 月 2 日升破 6.65 、創四年多新高。在岸人民幣自 10 月 14 日起已連續 14 個交易日升值。人行行長潘功勝曾於 10 月 19 日說過:在特定情景下,人行會運用宏觀審慎管理工具,極端情景下甚至直接干預外匯市場,以校正「羊群效應」與非理性預期的自我強化。本次調升外匯存款準備金率,則為迫使銀行將更多美元鎖定在央行帳戶、進而降低境內的過剩美元、減少結匯意願,用以阻升人民幣。
對外,外匯存準率上調將收緊境內美元,以 1.2 兆美元外幣存款估算,銀行約需多繳存 240 億美元。對內,隔夜逆回購取代 7 天逆回購的「換錨」則延續了我們在月報中的觀察:當時密集的隔夜逆回購已讓 9 月 DR001 低於 1.40% 的政策利率,銀行實際資金成本早已下降,形同不降息的寬鬆。此次隔夜操作利率,等於把市場既有的低利率正式納入政策框架,而非額外降息。兩者合看,人民幣利率維持低位、美元流動性收緊,將引導部分結匯行為逐步下降,人行便不必為了應對人民幣升值壓力而犧牲國內寬鬆。
今年以來,人行已陸續透過調降遠期售匯風險準備金率、調升外匯存款準備金率等政策工具,分別從增加美元需求、收緊美元供給兩端著手,試圖抑制人民幣過快升值,但影響不大。針對本次政策調整來看,我們也評估實際力道有限,根據估算,貨物貿易過去一年平均每月淨流入約 650 億美元,凍結約 200 億美元的流動性實際效果有限,中國匯率走升的結構性因素,仍在於中國的資本管制導致的結果。詳細分析請見 11 月月報,當中針對人民幣升值原因與後續走勢已進行進一步說明與分析。
AMD 於 11/4 公佈 2026Q3 營收 133.77 億美元,年增 45%(前 50%),季增 16%,優於市場預期的 130.6 億美元,稀釋 EPS 2.09 美元(前 1.66 美元),年增 74%(前 246%),優於市場預期的 1.94 美元。同時,管理層大幅上修 2027 年全年營收成長將超過 80%,樂觀指引帶動電話會議後股價一度大漲 10% 。
本次財報可從各業務表現、財測與營運健康、法說會問答與技術布局四個面向來看:
資料中心: 2026Q3 資料中心營收 85.46 億美元,年增 97%(前 107%),季增 27% 。 EPYC 伺服器 CPU 與 Instinct AI GPU 銷售雙雙創高。管理層預估 Q4 資料中心營收將季增約 50% 。
客戶端及遊戲:營收 37.22 億美元,年減 -8%(前年增 6%),Gaming 年減 -40%(前年減 31%)。
嵌入式:營收 11.09 億美元,年增 29%(前 19%)。
管理層預計 2026Q4 營收 164.9~175.1 億美元,中位數季增 27% 、年增 66% 。並大幅上修 2027 年全年營收成長預期,仍將超過 80% 。
2027 年伺服器 CPU 營收成長上修至約 100%(前 70%),資料中心 AI 營收成長更快,整體資料中心營收仍預期翻倍以上,且占總營收將超過 80% 。此外,2027 年全球 PC 市場仍可能出現雙位數衰退。
本季自由現金流降至 5.54 億美元(前 15.58 億美元),存貨增加至 114.63 億美元(前 84.68 億美元),主要反映公司因應 AI GPU 、 Helios 機櫃及下一代 EPYC 伺服器放量而提前備貨。管理層則預期營運費用成長幅度將低於營收成長率的一半,推動 2027 年營運利潤率大幅擴張。
管理層指出,AI Agent 除了 GPU 執行推論,也需要大量 CPU 協調多個應用程式、資料庫、工具與企業系統,Agent 全天候、自主且平行執行任務時,CPU 需求將同步增加。
Lisa Su 表示,目前市場需求仍明顯高於供給,公司正與晶圓代工、先進封裝、記憶體及其他零組件供應商合作擴充產能。
AMD 本季營收與獲利雙雙優於市場預期,其中資料中心營收年增和季增均表現強勁,顯示 AI GPU 與伺服器 CPU 已成為 AMD 的主要成長動能,且管理層大幅提高 2027 年營收成長預估,反映 MI450/Helios 與 Venice 即將進入大規模放量階段,也反映 AMD 正處於兩大成長趨勢的交會點,一方面有 Instinct GPU 與 Helios 機櫃切入 AI 加速器市場,另一方面則受惠 Agentic AI 普及,使雲端與企業端對 CPU 的需求同步增加,這也帶動了 AMD 盤後股價一度大漲近 10% 。
AMD 本季財報與財測指引顯示,AI 基礎建設大規模擴張的趨勢並未改變。儘管短期現金流仍面臨壓力,但公司預期 2027 年營收增速將大幅超越費用成長,顯示隨著 AI 業務規模擴大,前期投資有望加速轉化為營收與獲利!
更多 AMD 財報資訊,請詳見 美股財報資料庫。
Apple 於 11/3 公佈 2026Q3 營收達 1,144.8 億美元,年增 12%(前 16%),高於市場預期的 1,133.8 億美元;毛利率降至 47.9%(前 50.1%),稀釋 EPS 為 2.1 美元(前 2.02 美元),優於市場預期的 1.99 美元。管理層預估 2026Q4 營收年增 7%~10% 、毛利率為 45%~46% ,電話會議後,盤後股價下跌 3% 。
本次財報與電話會議的重點,涵蓋營運表現、各業務成長、財測、現金流、管理層回覆與 AI 布局:
Apple 公佈財報和電話會議後,盤後股價跌超 3%,雖高階產品的終端需求表現強勁,但記憶體成本上揚以及對 Siri AI 、雲端推論、研發支撐的投入開始壓抑獲利。再者,可關注到服務營收創歷史新高,但增速開始出現連續性的放緩,且展望謹慎,這除了有匯率影響外,我們細部拆解後認為有兩大主要影響:
整體而言,市場短期關注到記憶體對毛利率的侵蝕、先進製程供應的瓶頸以及服務收入的壓力,但 Apple 中長期的發展機會並未消失,硬體銷售表現優異有助於將既有龐大的硬體生態系繼續擴大,且 Apple Silicon 的技術優勢和「隱私優先」,也展現了在未來「邊緣 AI 市場」和「個人 AI 消費者入口」的競爭力。
更多 Apple 財報資訊,請詳見 美股財報資料庫。
週一(11/2),川普向記者表示「目前暫無恢復對伊朗打擊的緊迫性」,伊朗總統也表示「最高領袖已賦予政府一定的權限,允許政府通過外交途徑尋求達成協議」,消息人士同步透露卡達已起草協議草案,希望重建美伊信任並促進談話恢復。談判消息傳出後,國際油價大跌超過 7% 。
談判進展消息激勵油價出現緩和,WTI 原油期貨跌破 100 美元關卡,11/2 盤中一度觸及 95 美元低點,布蘭特原油期貨也跌至 105 美元附近,單日跌幅雙雙超過 7% 。此外,美國汽油價格也持續回落,自 9 月 4.5 美元高點降至如今的 4.17 美元。在情緒率先帶動油價緩和之下,預計能源項目在 11 月通膨貢獻將有望下降,目前克里夫蘭聯儲預估 11 月 CPI 年增率為 4.25%,後續我們將關注此項數據是否出現下修。
需留意在美伊傳出談判樂觀訊號的同時,雙方軍事衝突仍未停歇。 11/2 晚間雙方再度爆發新一輪交火,伊朗革命衛隊向伊朗伊斯蘭革命衛隊於 2 日晚間,率先向荷姆茲海峽上空的一架美軍軍機發射飛彈,美國也隨即對伊朗的格什姆島(Qeshm Island)發動空襲,以報復伊朗的襲擊。
對實體航運與全球供應鏈而言,無論短期內談判進展或和約簽署與否,紅海危機帶來的航線重塑已成既成事實。觀察數據,全球非計劃性石油停產並未再度衝高甚至持續滑落,根據彭博與船舶追蹤平台(Vortexa / Kpler)估計,10 月中東原油出口也已恢復至戰前水準八成以上。在此背景下,我們認為市場對衝突的邊際敏感度逐漸鈍化。
和談進展與供應風險解除之間仍有距離,但地緣政治風險溢價降溫,都是對通膨的正面消息,昨日美債平衡通膨率集體下殺,10 年期平衡通膨率 2.29% 跌至 8 月以來新低;且控制通膨的關鍵從未變過,那就是油價影響能否限縮在能源相關項目,而不進一步擴散至核心商品、服務價格及通膨預期,形成第二輪通膨壓力。從這個角度來說,目前核心通膨仍受控制,因此我們仍認為聯準會 12 月再升息一碼,便足以因應當前通膨風險。
此外,11/3(二)為美國期中選舉投票日,選舉落幕後,川普便能夠將更多注意力放回伊朗身上,選後白宮對伊朗態度是否出現轉變,將會是我們後續觀察美伊進展的重點。
昨日(11/2)美股科技股再度下挫,S&P 500 下跌 0.5%,Nasdaq 100 下跌 1.4%,費城半導體指數下跌 3.3% 。甲骨文、 Meta 同日傳出大規模融資,Marvell 更宣布以換股方式併購 Lumentum,與此同時 Anthropic 在上市修正文件中揭露獲利轉負與巨額承諾支出,三件事疊加,市場對 AI 資本支出能否回本、以及以舉債支撐擴張的擔憂再度升溫。
甲骨文於昨日正式啟動總規模達 200 億美元的融資計畫,包含 100 億美元投資級債券和 100 億美元普通股,市場獲得消息後股價下跌逾 8% ,據統計,截至 8 月底,甲骨文的負債已達 1,253 億美元。 與此同時,Meta 也傳出正考慮發行至少 200 億美元的美元與歐元債券,4 月時 Meta 才發行過 250 億美元公司債,若本次融資計畫執行,則這將是半年內第二次大規模向市場籌資。兩道消息一出,加劇市場對於雲端大廠擴張 AI 的資金來源正從自有現金流轉向「發債加增資」的擔憂,股價因此對財務槓桿越來越敏感。
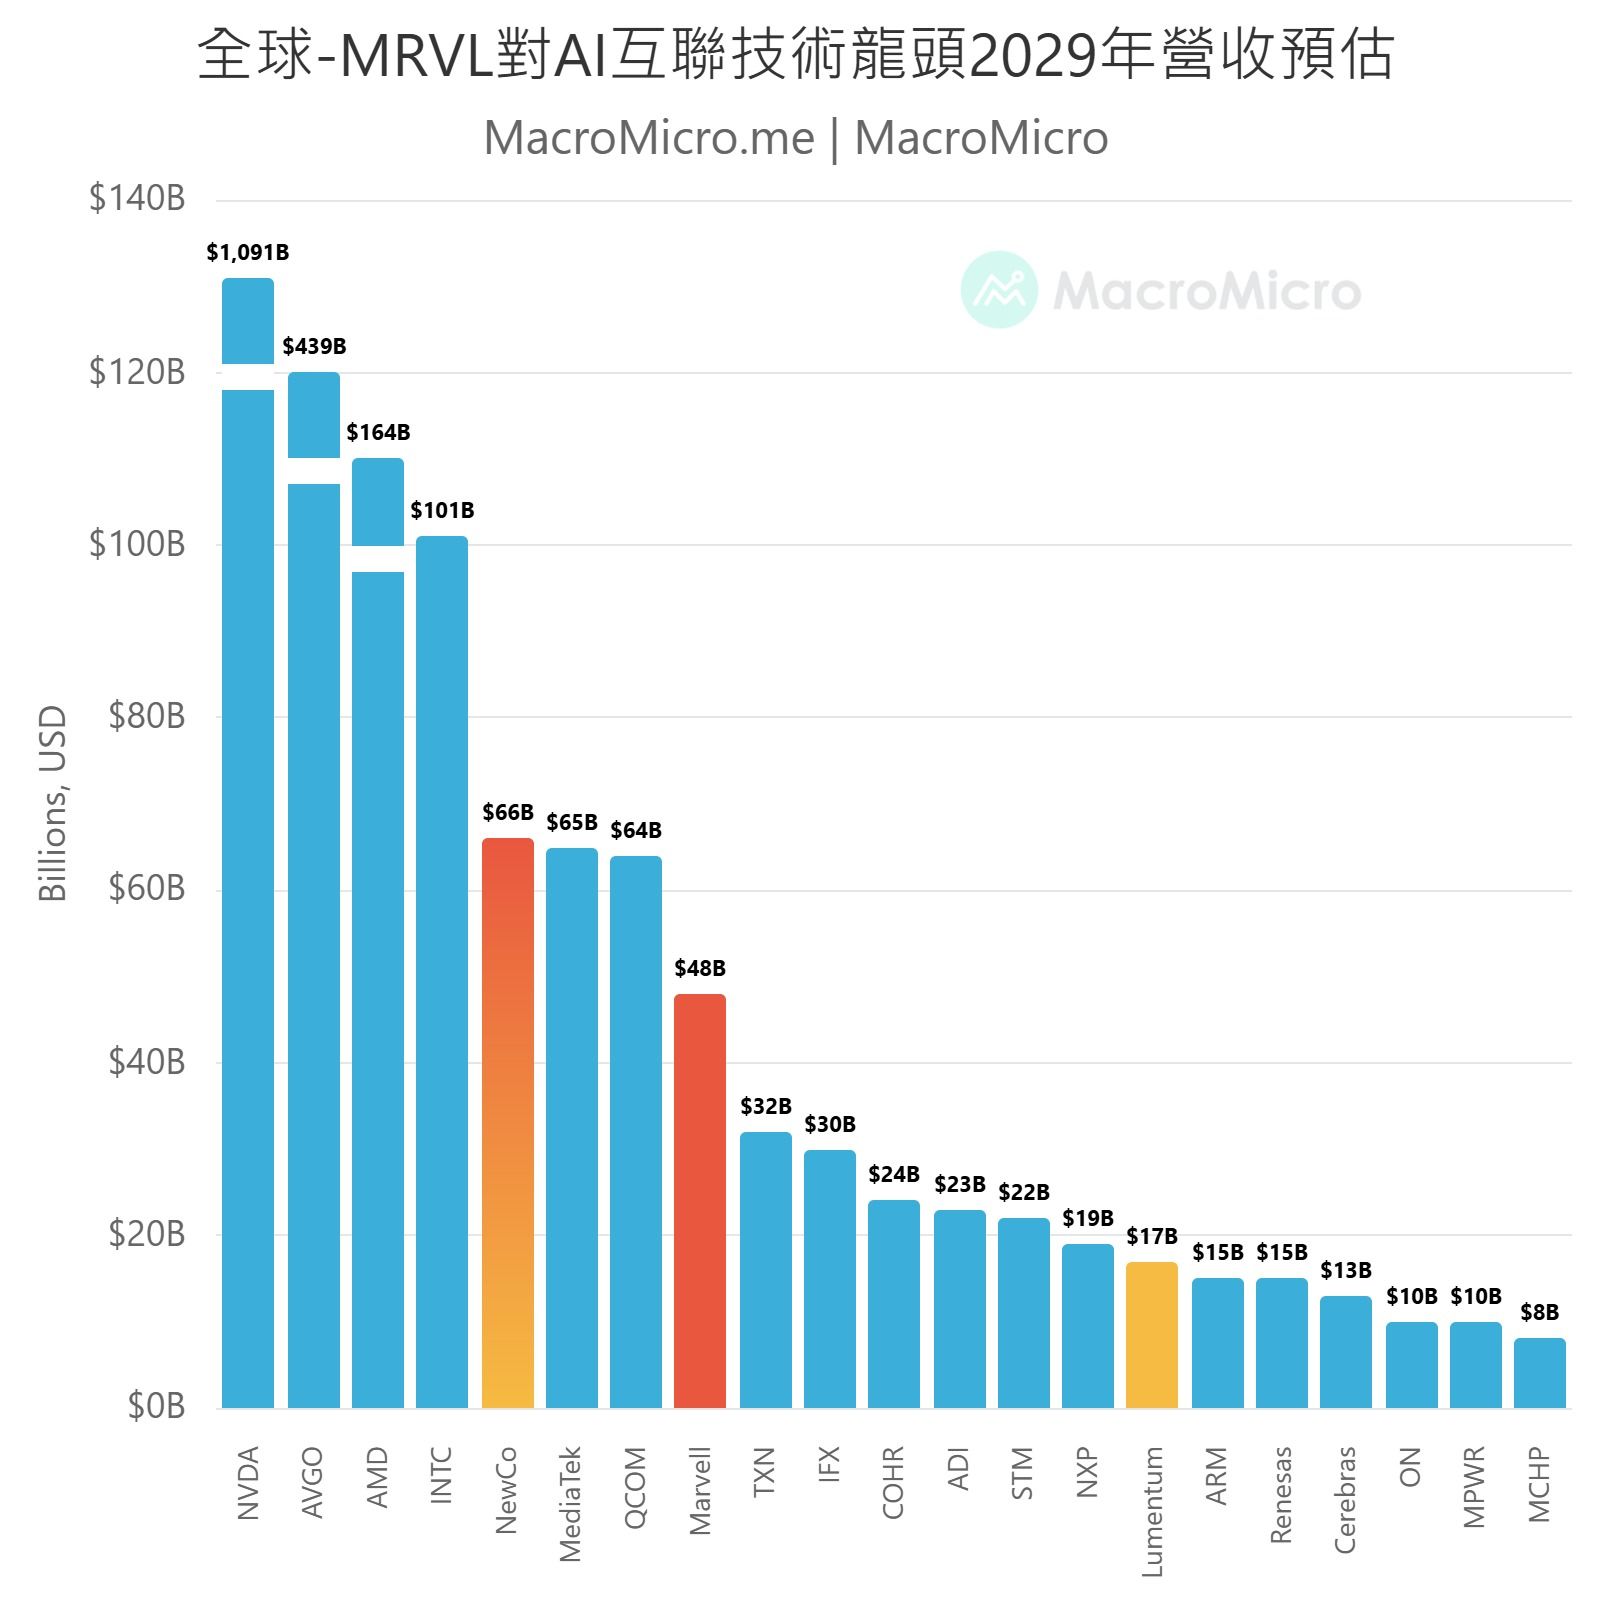
同一時間,Marvell 宣布將以全股票方式收購 Lumentum,最終收購金額將以名目每股 1,132 美元、隱含企業價值總計 1,150 億美元計算,溢價約達 23.9%,低於半導體併購約 38% 的歷史平均。根據市場預估,Lumentum 的雷射產能已滿載至 2029 年初,我們觀察本宗併購的策略在於將「電訊號晶片(DSP/交換晶片/ASIC)」與上游「光學元件(雷射/磷化銦 InP 製程/光模組)」全面打通,針對供應鏈瓶頸進行垂直整合。不過公告當天 Lumentum 重挫 19%,Marvell 下跌 13%,市場更擔心股權稀釋、交易要到 2028 年上半年才能完成,以及中國反壟斷審查。
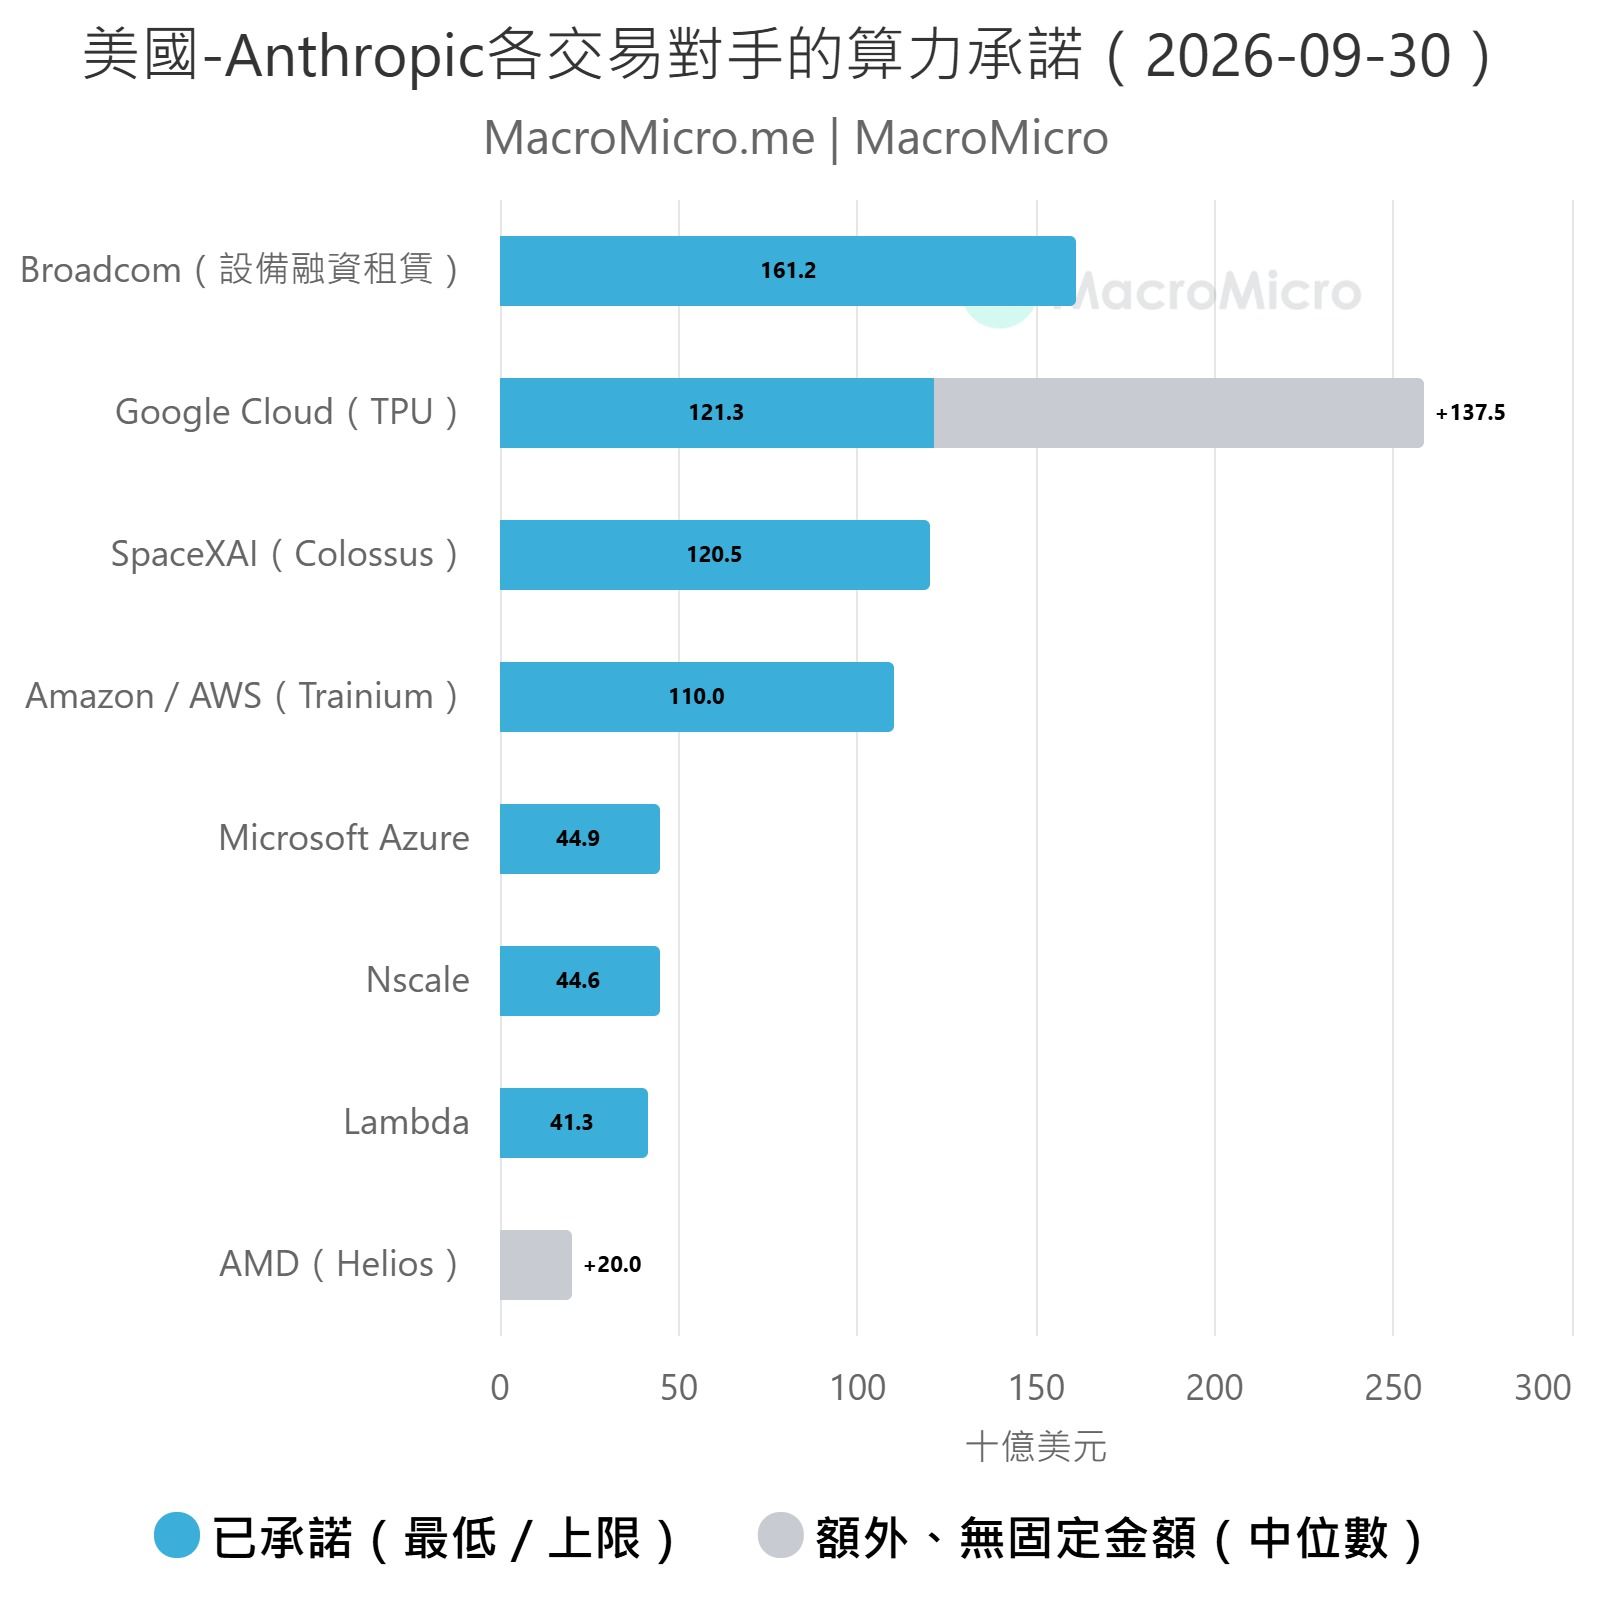
Anthropic 於 11 月 2 日向美國證交會(SEC)遞交修正後的上市申報書,除市場已知 Q3 營收 169.6 億美元,年增約 12 倍,季增率則由前一季約 144% 放緩至 47% 外,最新揭露的關注重點是獲利和承諾支出:1)營業損益由上季獲利 9.74 億美元轉為虧損 5.67 億美元,主因是以高價短期合約取得約 50 億美元的運算資源,以及約 20 億美元的員工捐款配捐非現金費用。不過帳上淨損達 232.9 億美元,其中 219 億美元是可轉債等的評價調整,沒有實際現金流出。 2)採購與租賃承諾總額約 8,954 億美元,幾乎全數用於運算和基礎設施,其中約 698 億美元在一年內到期。
市場將下跌解讀為 AI 融資泡沫的警訊,但三件事的背後是同一個底層邏輯,「需求跑太快,而供給追不上」。在供給端,雲端大廠用發債和增資加快擴建,設備商則用併購垂直整合,直接搶下上游產能。在需求端,Anthropic 這季轉虧,主因是運算資源不夠,只好用高價短期合約補足,公司表示自建的長期產能上線後會取代這些短期合約,但無疑反映在資源擴張速度有限下,模型端則進入極限競爭格局。
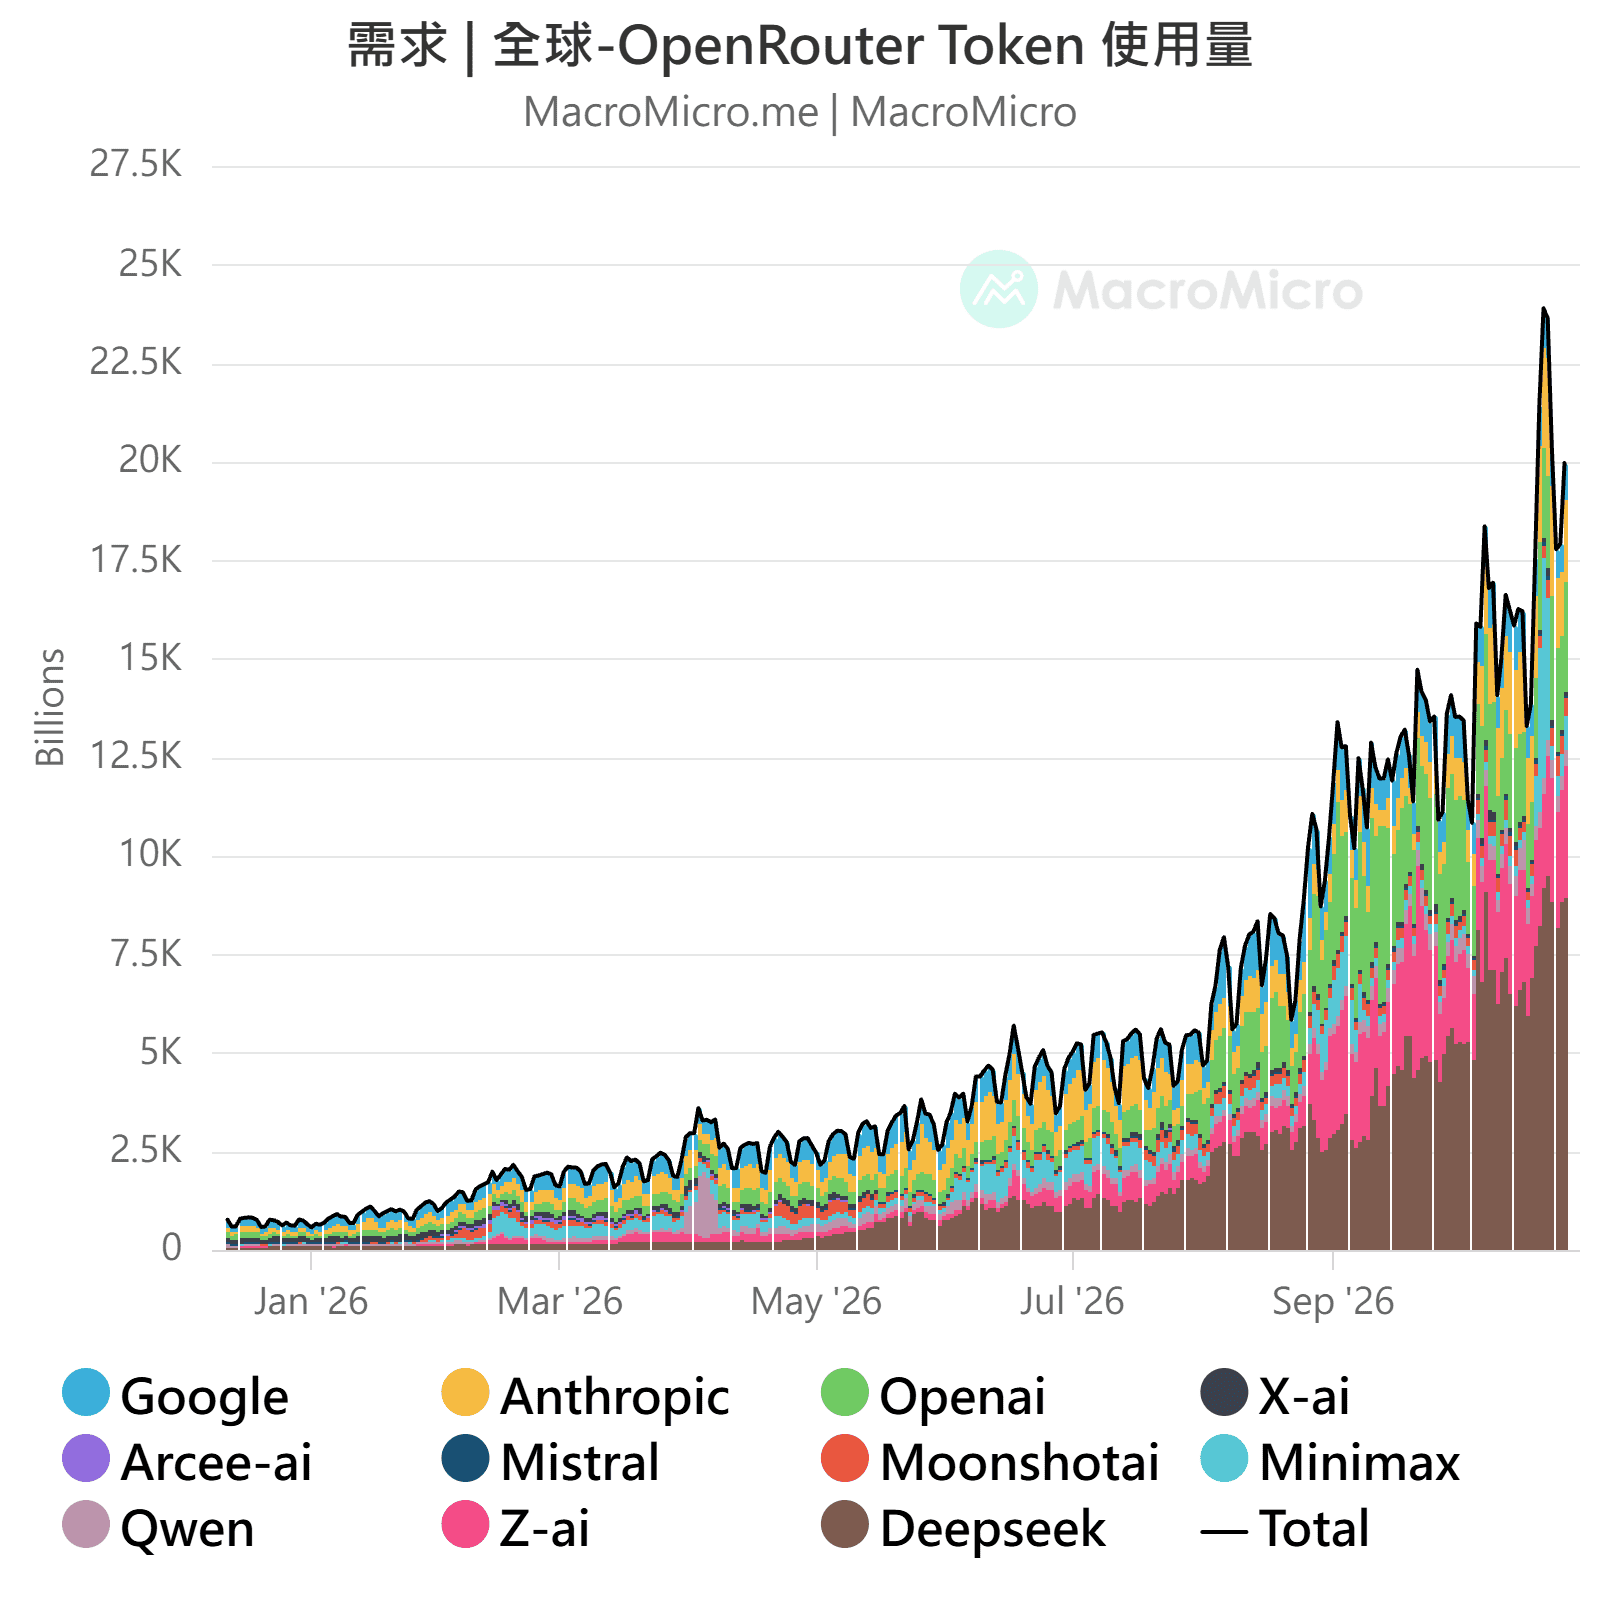
後續需要關注的不是需求會不會消失,而是融資成本上升、產能開出的時間差,會不會讓部分業者承受不了財務壓力。觀察目前為止數據表現,Token 用量也持續攀升,OpenRouter 數據顯示,11 月初各模型供應商合計單日 Token 用量約 23 兆,其中 Anthropic 模型用量較 9 月初仍成長約五成,後續在「價」的競爭下,「量」是否能進一步成長以補足上游因瓶頸而上漲的成本、保持利潤率,將是模型層的關注重點。
更多完整的 AI 需求與資本支出追蹤數據,請見: MM 《11 月月報》。
美國公佈 10 月 ISM 製造業 PMI 為 55.5(前 54.5),高於市場預期的 54.6,連續第十個月位於 50 榮枯線上方;新訂單減客戶端存貨落在 13.9(前 13.7)同樣位於高檔,動能延續強勁。
代表需求的新訂單 55.5(前 55.3)、未完成訂單 54.6(前 56.4) 、出口訂單 51.2 都維持在擴張區間。在需求穩定下,庫存受控,儘管存貨指數本次回升至 51.4(前 48.6),客戶端存貨仍然維持在 41.6(前 41.6)低檔。
美伊戰事下,供應商交貨時間 59.1(前 59.1)居高不下,原物料價格指數略為回落至 75.2(前 77.9),仍位於 2022 年以來高檔,廠商仍面臨供應鏈漲價壓力。
受訪者提到 AI 帶來的相關需求強勁,也持續強調成本通膨壓力、地緣政治帶來的交貨期間拉長等不利影響。 10 月的整體情緒謹慎,負面評論佔比 66%,其中 62% 提及價格波動,41% 提及交貨期限拉長,25% 提及關稅,21% 提及伊朗戰爭。
地緣衝突、成本壓力也同步限制部份需求以及企業供應能力,並壓抑製造業廠商情緒。然這仍不改製造業在需求動能穩定下持續擴張的事實,10 月美、中、台「新訂單減客戶端存貨」分別落在 13.9(前 13.7 )、 1.9(前 2.9 )、 12.7(前 12.9),訂單仍高於存貨,受惠於 AI 的美、台動能延續強勁,10 月 MM 製造業週期指數 0.97(前 1.02),我們維持製造業週期仍處於「主動補庫存」的向上週期。
上週五以來全球股市大幅動盪,科技板塊領跌,但今日台股從開盤跌超 800 點,一路攀升到終場只跌約 291 點。稍晚公佈的台灣 10 月製造業 PMI 為 62.5(前 63.4),依舊維持高速擴張。未來六個月展望升至 61.7(前 61.4),維持樂觀,且六大產業 PMI 全數擴張,而非製造業 NMI 也同樣落於 55.4(前 56.9)的擴張趨勢。
本次數據可從三個面向觀察:
整體而言,台灣製造業繼續處在擴張週期,而 AI 仍是最重要的支撐重點,觀察新訂單減客戶端存貨依舊處在 12.7 的高點,顯示拉貨動能依舊強勁,而未來六個月展望也回升至 61.7(前 61.4),反映的是未來科技巨頭仍將繼續對 AI 投入高額資本支出。
中國 10 月 PMI 降至 49.3(前 50.1),低於市場預期的 49.9,統計局指出,國慶假期前需求提前釋放為回落主因。但細看數據,實則是生產與需求同步降溫、中小企業與建築業明顯疲弱,與此同時,新增出口訂單 亦由 50.0 降至 48.7,在 11 月 PMI 數據公佈,確認假期效應消退之前,外需是否降溫將是需要密切關注的問題 。
10 月 PMI 回落,可從產需結構、價格與整體指數三個面向來看:
細項來看,上月拉動 PMI 的生產指數降至 49.8(前 51.7),降幅大於新訂單的 49.4(前 50.5),生產減新訂單由 1.2 收斂至 0.4,與此同時,需求端方面,新出口訂單亦由 50.0 降至 48.7,跌破 50 榮枯線。新訂單減成品庫存則由 2.9 縮小至 1.9 ,仍處正值。
主要原材料購進價格 56.8(前 60.8)、出廠價格 51.7(前 54.0),價差由 6.8 收斂至 5.1,主因部分有色金屬價格下行。惟石油煤炭加工、化纖及橡膠塑膠製品的價格指數仍在 60 以上,油價成本壓力仍集中在特定產業。
整體而言,10 月回落反映節前效應與消費疲乏格局的疊加狀態,實際影響因素仍待下期數據檢驗,觀察內需相關板塊數據,暫時未見消費結構性改善。後續 PPI 增幅可能隨價格指數回落而放緩,較需留意的則是新出口訂單本月跌破 50 榮枯線,在新舊動能轉型、高度依賴外部需求的格局下,將是後續觀察重點。
上週科技巨頭財報再度引發市場對現金流的疑慮、疊加 Intel 財測不如預期,科技與通訊板塊領跌,美國四大指數回落,台灣加權指數亦走低 -1.8% 。 WTI 油價仍落在百元上方,美國 PCE 物價顯示通膨壓力仍未完全解除,金價進一步跌破每盎司 4,000 美元關口。 所幸上週三大央行均宣佈暫停升息、維持利率不變,聯準會表示有空間觀望,美國公債殖利率止穩於 5% 之下,資金開始回流債市;匯市方面,美元指數大致持平,巴西里爾則因國內選舉引發財政擔憂,重挫 -8.47% 。
本週將公佈 Apple 財報(11/2)、美國 & 台灣製造業 PMI(11/2)、美國期中選舉結果(11/3)、美國財政部發債計劃(11/4)、美國就業報告(11/6)。
- Apple 財報:本週一(11/2)將公佈 Apple Q3 財報。市場預期營收達 1,130.42 億美元,年增率 10.32%(前 16.36%);EPS 1.97 美元(前 1.91 美元)
- 美國&台灣製造業 PMI:本週一(11/2)將公佈美國與台灣製造業 PMI。美國部分,預期製造業 PMI 54.7(前 54.5)維持在擴張區間;台灣部分,受惠 AI 需求強勁支撐,預計 PMI 將同樣維持 50 以上的強勁擴張區間。
- 美國期中選舉:本週二(11/3)美國 2026 年期中選舉正式投開票,國會兩院掌控權歸屬將決定 2027 年財政赤字規模、減稅法案續延與中東關稅政策走向。市場預期民主黨將取得參、眾兩院多數。
- 美國財政部發債計劃:本週三(11/4)美國財政部公佈 Q4 季度再融資聲明,在當前公債利息破兆下,留意財政部對後續的發債量與 TGA 現金需求變化,並關注是否持續增加短券發行比例亦或是擴大長債回購。
- 美國就業報告:本週五(11/6)將公佈美國就業報告。市場預估 10 月非農就業為月增 5.5 萬人(前 2.9 萬人),失業率則持平為 4.2%(前 4.2%)。
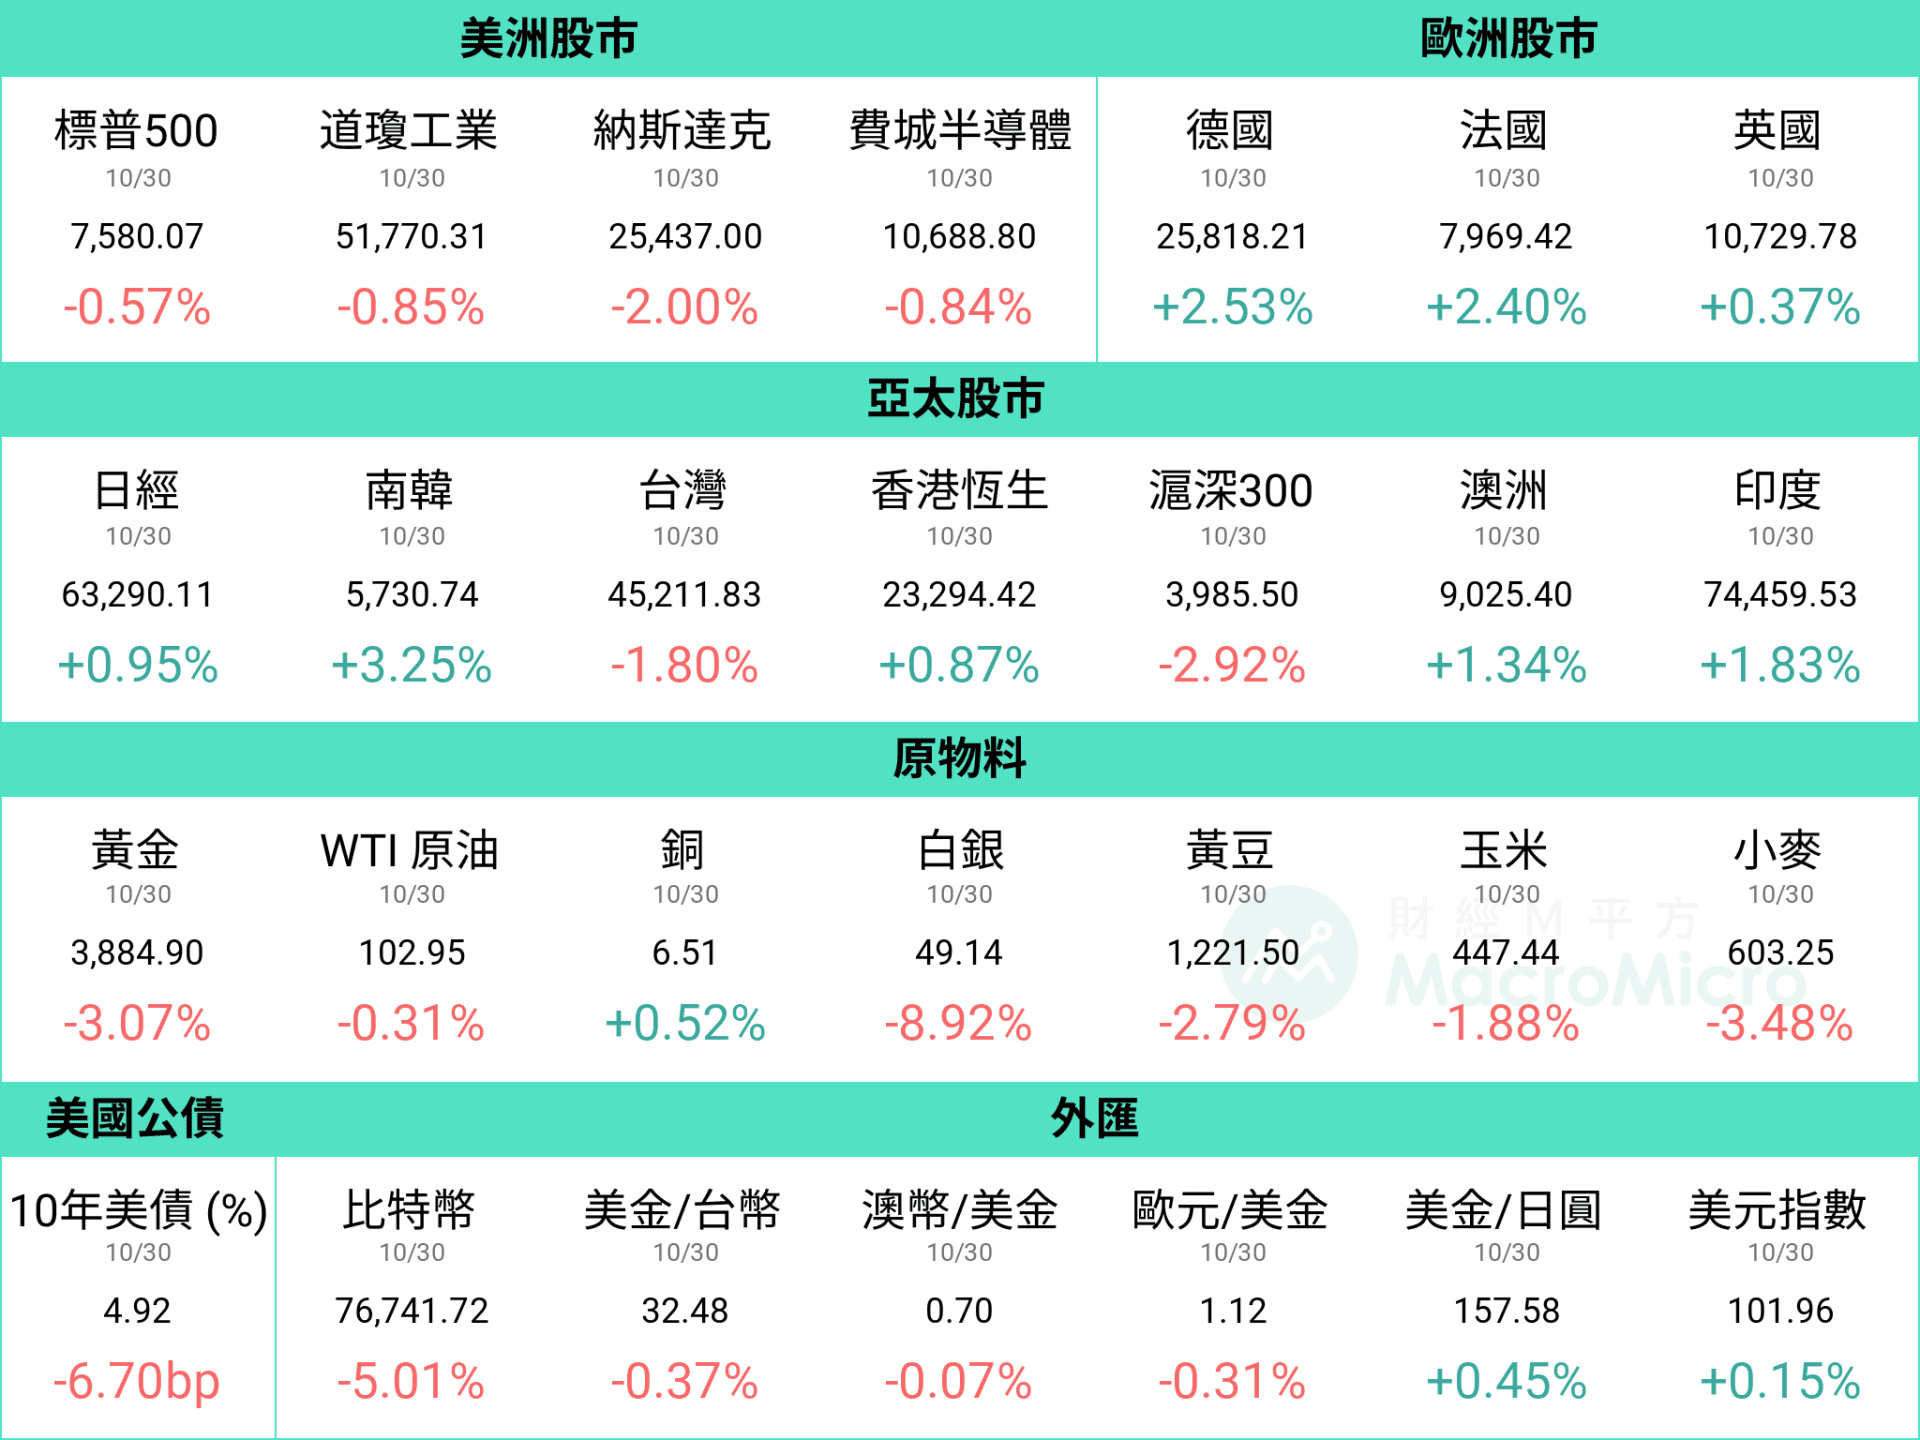 資料統計期間:2026/10/23 ~ 2026/10/30
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
針對上述數據,我們收斂三大核心重點:
Q3 實質民間消費季增年率維持在 3.8%(前 3.8%) 的強勁水準,對 GDP 成長貢獻約 2.5 個百分點,年增率穩健維持於 2.5%(前 2.5%),仍是支撐美國經濟最重要的動能。
拆解消費結構,商品與服務支出同步擴張,季增年率分別達 3.0% 、 4.1% 。其中,服務消費主要由醫療保健、餐飲及住宿帶動,商品消費則呈現耐久財、非耐久財同步成長,顯示消費動能並非集中於單一領域,多數需求均維持強勁。
相較於消費維持強勁,投資加速更是本季 GDP 成長的重要推手。 Q3 私人投資季增年率由 4.6% 大幅攀升至 19.4%,其中非住宅固定投資更由 9.0% 加速至 12.7%,明顯優於住宅投資的 -3.3% 。
進一步拆解,企業投資主要受到設備支出增加帶動,其中又以資訊處理設備,特別是電腦及周邊設備成長最為顯著,與我們持續追蹤的 AI 基礎建設資本支出擴張趨勢一致,顯示 AI 算力需求仍持續轉化為實際設備投資。
值得注意的是,庫存回補同樣對本季 GDP 貢獻約 1.6 個百分點,符合我們提及當前處於主動補庫存階段。不過,這並非單純由庫存堆積帶動的經濟成長,排除政府支出、庫存變化及淨出口後,實質私人國內最終銷售(Real Final Sales to Private Domestic Purchasers)仍由前季 4.6% 加速至 4.9% 。
換言之,美國經濟正同時受惠消費、 AI 資本支出及庫存循環三大動能,即使排除短期庫存波動,民間最終消費與投資需求依然強勁。
相較於 GDP 成長超預期,9 月 PCE 物價則顯示通膨壓力仍未完全解除。整體 PCE 月增率由 0.3% 升至 0.5%,但核心 PCE 月增率維持 0.3% 。
拆解細項,9 月商品物價月增率由 0.3% 升至 0.8%,主要受到能源價格大幅上漲影響,汽油及其他能源商品月增率由 4.4% 進一步攀升至 9.2%,帶動非耐久財物價月增率達 1.1% 。相較之下,服務物價月增率維持約 0.3%,住房及醫療服務分別月增 0.3% 、 0.1%,尚未出現全面加速,反映本次整體通膨升溫仍以能源衝擊為主。
不過,通膨對消費購買力的影響仍值得留意。9 月個人所得月增率由 0.3% 放緩至 0.2%,名目消費支出雖月增 0.5%(前 0.9%),但隨著 PCE 物價同步上漲,實質消費月增率由前月 0.5% 降至接近持平,個人儲蓄率更進一步降至 3.8%,創 2022 年 10 月以來新低。後續仍須觀察能源價格是否進一步傳導至其他商品與服務,以及消費動能能否延續。
整體而言,美國經濟呈現消費強勁、企業投資加速、庫存回補,但通膨壓力尚存的局面。
我們仍維持美國經濟具備韌性的判斷,除了 GDP 數據持續優於預期,最新公佈的連續申請、初領失業救濟金人數亦分別回落至 170.1 萬人(前 172.2 萬)、 19.4 萬人(前 19.5 萬),顯示就業市場無虞,有助支撐未來消費。
而在通膨方面,我們仍預期本輪通膨壓力最大的時期可能落在今年 Q4,隨著明年基期逐步墊高,通膨年增率有望回落。現階段美國經濟仍具備支撐高利率環境的條件,最新政策展望與資產配置策略,歡迎關注我們即將發布的投資月報!
歐洲央行於 10 月會議維持存款機制利率於 2.50% 不變,暫停 9 月升息 1 碼的緊縮步伐。決議獲得一致通過,但管委會曾在會議中討論是否升息。
能源仍是最大風險。布蘭特油價 10 月再度突破 110 美元 / 桶,推升歐元區 9 月 HICP 年增率至 3.8%(前 3.2%),但核心 HICP 維持在 2.5%,薪資成長也降至 4 年新低,尚未出現明顯的「薪資-物價」二次傳導。我們預期歐洲央行將延續緩步升息路徑,下次升息預計落在 12 月。
行長拉加德宣布將於 2027 年 2 月 7 日提前卸任(原任期至 2027 年 10 月),後續需開始關注新任行長提名人選。
10 月歐洲央行如預期按兵不動,暫停了 9 月升息 1 碼的緊縮步伐。
能源仍是歐洲最大的風險。布蘭特油價 10 月再度突破 110 美元 / 桶,歐洲 TTF 天然氣期貨也創下 2022 年以來新高。受此帶動,歐元區 9 月 HICP 年增率攀升至 3.8%(前 3.2%),其中能源項目年增率高達 18.9%(前 14.3%)。不過,核心 HICP 年增率仍維持在 2.5% 的相對溫和水準,薪資成長也持續回落至 3.0%(前 3.2%),創下 4 年新低,目前並未看到顯著的「薪資-物價」二次傳導效應,與拉加德在記者會上的說法一致。
因此,我們預期歐洲央行將延續緩步升息路徑,下次升息預計落在 12 月。另一方面,拉加德將於 2027 年 2 月 7 日提前卸任,目前由國際清算銀行總經理德科斯(Pablo Hernández de Cos)與荷蘭籍的諾特(Klaas Knot)角逐,前者被視為最熱門人選,後續需開始留意相關發言。
- 央行在展望報告中認定基本通膨已與 2% 目標「大致一致」,並上修 2027 年度通膨預測,行長植田和男則刻意淡化「通膨勝利宣言」的意味。
- 日本央行 10 月會議維持政策利率於 1.25% 不變,符合市場預期,投票結果為 8:1,唯一反對票來自高田創,他主張升息至 1.50% 。
- 央行同步加快縮減資產負債表,自 2027 年 1 月起將 ETF 年出售規模(帳面價值)由約 3,300 億日圓提高至約 8,600 億日圓,預估出售完畢所需時間由約 112 年縮短至約 43 年。
本次會議可從展望報告、利率決議與 ETF 縮表、植田談話四個面向來看:
日本央行以 8:1 票數決議維持政策利率於 1.25% 。委員高田創認為基本通膨已達 2% 的物價目標,日本已進入須加快將利率調向中性水準的階段。
央行一致決議自 2027 年 1 月起加快出售 ETF,年出售規模(帳面價值)由約 3,300 億日圓提高至約 8,600 億日圓(市價約 2.46 兆日圓),占股市整體成交值的比重由約 0.05% 升至約 0.1%,並保留依市場狀況暫時調整或停止出售的彈性。
行長表示,委員綜合各項通膨指標後,認為已集中在 2% 附近,中東情勢引發的能源漲價在 9 、 10 月已明顯傳導至 CPI,對基本通膨構成上行因素。但央行不打算正式宣布已達成物價目標,是否宣布擺脫通縮由政府決定。
他指出中長期通膨預期已大致升至 2%,但與美國相比錨定程度極低,目前感受到上行風險,與一個月前相比,通膨超調的風險未必已經上升。
植田表示,日本經濟預期將持續溫和成長,政府措施與寬鬆的貨幣環境正有力支撐經濟。本次維持利率不變,是因為需要進一步觀察各項風險,以及金融環境對經濟與物價的影響。
制定政策時須觀察過去升息的累積效應,並密切關注銀行放款與企業融資狀況,目前已聽聞部分中小企業融資出現困難。對於全球通膨升溫、歐美同步升息造成的金融環境變化,將從多種管道審視其影響。
展望報告上修 2027 年度通膨預測,但同時下調經濟成長預期,顯示日本經濟仍不具備大幅升息的條件。利率決議符合市場共識,ETF 縮表因出售比重仍低且保留暫停彈性,對日股的實質衝擊有限。
植田在記者會上淡化「通膨勝利宣言」的意味,央行也下調經濟成長預期,因此我們認為這顯示央行加快升息的意願並不高,仍將維持緩慢的升息步調。完整分析請見 11 月月報。
台灣 9 月景氣分數回升至 41 分(8 月下修至 40 分),連續第 10 個月呈現紅燈。本月增加的 1 分來自「工業及服務業加班工時」,年變動率 4.6%(前 1.1%),燈號由綠燈轉為黃紅燈,而「海關出口值」與「機械及電機設備進口值」年變動率分別加速至 67.6%(前 49.3%)與 81.3%(前 65.0%),外銷與設備投資動能強勁,「工業生產指數」及「製造業銷售量指數」年變動率維持 19.8%(前 23.2%)與 15.8%(前 20.5%)雙位數成長。
領先指標不含趨勢指數上升至 104.69(前 104.11),其中「外銷訂單動向指數」和「製造業營業氣候測驗點」分別回升至 101.89(前 101.6 點) 和 101.39 點(前 100.89 點),顯示強勁外需動能支撐企業樂觀看待景氣。
台灣 9 月景氣燈號連續第 10 個月維持紅燈,AI 需求持續帶動出口、設備進口與加班工時增強,並搭配外銷訂單與出口觀察,9 月接單金額達 1,142.1 億美元,再創歷史新高,季調月增 1.1%;出口則達 872.2 億美元,年增 60.9%,顯示供應鏈出貨瓶頸緩解帶動的出貨動能,這也繼續帶動機械電機設備進口維持高速成長,半導體、記憶體及載板廠商普遍調升資本支出,還有外商加碼在台佈局。
內需方面,「批發、零售及餐飲業營業額」年變動率 36.8%(前 45.3%) 延續高成長。反映受科技需求帶動的批發業,而消費端也展現韌性,9 月零售業營業額年增 8.5%(前 6.5%),季調月增 1.7%,其中汽機車零售業受惠買氣回溫和進口車交車增加,年增達 20.3%(前 5.8%);資通訊及家電設備、百貨公司、電子購物及郵購業則分別年增 9.4%(前 10.9%)、 7.9%(前 8.4%)與 7.9%(前 8.5%)延續穩定成長,而餐飲業營業額年增 7.8%(前 1.8%),季調月增 3.1%,顯示了商品與餐飲消費的同步成長。
整體而言,9 月台灣景氣延續 AI 帶動出口與設備投資的擴張格局,且出貨改善有助支撐 Q4 表現,而內需則持續展現韌性,台灣景氣延續內外同步擴張格局。
更多台灣基本面以及台股、台幣、房市展望,請鎖定本週五將發布的 11 月月報。
Google 、 Microsoft 與 Meta 均已公佈 2026Q3 財報及電話會議,以下為 M平方整理的五大重點:
營運成績單:雲端成長強勁,廣告維持韌性,但非經常性損益影響獲利
- Google:營收 1,275.77 億美元,年增 25%(前 24%),略低於市場預期的 1,280 億美元;營業利益率 31.8%(前 34%)。 GAAP EPS 2.12 美元,低於市場預期約 3.02 美元,主要受約 82 億美元 SpaceX 股權未實現損失影響。 Google Services 營收 963.02 億美元,年增 11%(前 15%),其中搜尋廣告年增 12%(前 17%);Google Cloud 營收 307.09 億美元,年增 103%(前 82%),營業利益率 36.2%(前 35.6%);雲端積壓訂單升至 5,610 億美元(前 5,140 億美元)。
- Microsoft:營收 922.79 億美元,年增 19%(前 18%),優於市場預期 906 億美元;毛利率 67.8%(前 67.2%)、營業利益率 49.8% 。排除 OpenAI 投資評價損益,Non-GAAP EPS 4.89 美元,年增 18%,優於市場預期 4.72 美元。新部門 Agents and Infra 營收 767.95 億美元,年增 25%;Microsoft Cloud 營收 639 億美元,年增 30%(前 27%)。Azure 本季首次單獨公佈營收 331.65 億美元,年增 48%(前 43%),Foundry 營收年增逾 200%;Commercial RPO 6,770 億美元(前 6,780 億美元)。
- Meta:營收 646.01 億美元,年增 26%(前 28%),優於市場預期 633.4 億美元;營業利益率 20%(前 31%),主要受 98.9 億美元一次性訴訟費用影響,排除後約 35.4%。 GAAP EPS 3.83 美元,優於市場預期 3.57 美元;排除訴訟及相關稅務影響後 7.40 美元。 Family of Apps 營收 641.58 億美元,年增 26%,廣告展示量增 10% 、平均廣告價格增 14%;廣告收入 630.61 億美元,年增 26% 。 Reality Labs 營收 4.43 億美元,營業虧損 41.29 億美元。
AI 應用由既有業務增效,邁向 Agent 變現
- Google:Gemini 持續整合搜尋、 YouTube 、 Workspace 與 Cloud,並透過 Gemini Enterprise 、 Agent Development Kit 等工具延伸至企業流程。 AI Mode 用量提升增加了複雜查詢,但目前變現效率低於傳統搜尋,導致搜尋廣告營收增速由 17% 放緩至 12%,需持續追蹤的指標。但 Cloud 端企業 AI 需求強勁,積壓訂單與 TPU 系統銷售提供後續收入能見度。
- Microsoft:M365 Copilot 、 E7 高階訂閱、 GitHub Copilot 用量計費與 Azure Foundry 共同推升企業 AI 收入。 Microsoft 強調企業 Agent 同時需要 GPU 、 CPU 、資料庫、企業資料及安全治理,可在 Azure 、 Foundry 、 Fabric 與 Copilot 等多層進行收費;變現路徑由單純席次訂閱走到使用量計費。
- Meta:Muse 個人代理人上線約六週後,已吸引美加逾 1,000 萬人設定,約 25% 每日使用,超過四分之一活躍用戶使用購物功能。並規畫基本服務免費、以交易抽成、訂閱、企業服務及 API 收費走出更多變現路線,並嘗試以 Muse Network 連接消費者與商家 Agent。廣告端 AI 已在改善轉換率和廣告單價下,提供穩定的 AI 投報。
科技巨頭維持高額資本支出,現金流與投報率壓力升高
- Google:維持 2026 年全年資本支出 1,950~2,050 億美元,並預期 2027 年顯著提高;本季資本支出 514 億美元、自由現金流 -91 億美元(前 -59 億美元),連兩季轉負。 Q3 末開始導入第三方算力,後續折舊、能源及租賃成本將持續增加。
- Microsoft:2026 資本支出預估約 1,700 億美元(前約 1,750 億美元),下修主因第三方算力交付遞延。預計 2027 財年 Q2 資本支出超過 500 億美元,並預期 2027 財年下半年再加速;在強勁經營現金流支撐下,自由現金流 186 億美元(前 196 億美元)表現大幅優於市場預期的 85.4 億美元。
- Meta:全年資本支出指引上修至 1,350~1,450 億美元(前 1,300~1,450 億美元),Q3 自由現金流 -21.20 億美元(前 7.84 億美元)。管理層尚未提供 2027 年明確資本支出指引,並坦承 Muse 全球放量仍受推論成本及部署效率限制;預期透過蒸餾、閒置算力及推論優化,未來一年計算成本效率可改善逾十倍,但仍屬公司目標。
自研晶片和系統架構最佳化支撐獲利動能
- Google:持續擴大 TPU 8t/8i 及 Axion CPU,Q3 TPU 系統對外銷售進一步貢獻 Google Cloud 營收;外部系統銷售使其從內部算力使用者、雲端租賃商,延伸為 AI 基礎設施供應商,帶動 Google Cloud 營業利益率提升至 36.2%(前 35.6%)。
- Microsoft:透過 GPU 利用率改善、重新配置閒置 CPU 算力、 Foundry 工作負載最佳化來推動 Azure 業務成長。GB300 伺服器到貨至上線時間季減約 -20%,帶動 Copilot 工作負載吞吐量季增逾 50%,反映單純部署效率的改善在算力供給緊張時就能大幅提升營收,並推動 Microsoft Cloud 毛利率達 66%(前 65%)。
- Meta:以 Muse 小型模型蒸餾、自研推薦模型及推論最佳化來降低運算成本。自研 Muse 內容理解模型使單位內容處理成本降低逾 80%;Meta 同時運用生成式推薦、 GEM 、 Andromeda 與廣告創作工具,將模型效能轉化為廣告轉換率與價格提升,平均廣告價格年增 14%(前 12%)。
其他科技進展
- Google:持續推動 Waymo 第六代自動駕駛系統與對外載客服務;Wing 無人機配送累計逾 100 萬次,Isomorphic Labs 推進 AI 藥物研發。企業 AI 資安則延伸至 Wiz 、 CodeMender 等工具,擴展雲端產品組合。
- Microsoft:將企業代理人、雲端平台與 Copilot 整合於新的 Agents and Infra 部門,凸顯其將 AI 作為完整工作流與基礎設施平台經營的策略;Devices and Consumer 業務則受 Windows OEM 需求疲弱拖累,形成成長分化。
- Meta:Reality Labs 資源由傳統 VR 加速轉向 AI 眼鏡與個人超級智慧;Muse 預計整合 Meta Glasses,試圖由硬體銷售延伸至長期 AI 服務訂閱,並與企業 Business Agent 、代理商務網絡相互連結。
結論 觀察已公佈財報的三家科技巨頭共同證明,AI 已逐步由投入轉向實際變現,包括企業 AI Agent 爆發帶動核心的雲端業務高速成長、對既有業務的降本增效等,但觀察各自盤後股價表現,可看出在目前融資成本持續上升的環境下,短中期科技巨頭的大規模算力投資也不會停止,因此市場對於無法維持正自由現金流的公司會有更大擔憂。但觀察營業現金流,科技巨頭創造現金流的能力反而還在強化,AI 變現的空間仍龐大,三家公司將繼續透過本身的平台規模和軟硬協同優勢,繼續擴大 AI 投報率。
Alphabet(Google)於 2026 年 10 月 28 日公佈 2026Q3 財報及電話會議,以下為 M平方整理的重點:
營運成績單:Q3 營收達 1,275.77 億美元(前 1,197.96 億美元),年增 25%(前 24%),略低於市場預期的 1,280 億美元。營業利益率降至 31.8%(前 34.0%);GAAP 稀釋 EPS 2.12 美元(前 9.11 美元),低於市場預期約 3.02 美元,主因 SpaceX 股權投資認列約 82 億美元未實現損失,並非核心業務虧損。 Google Cloud 營收年增 103% 帶動整體營收加速,但搜尋廣告增速放緩,以及資本支出和營運成本增加,仍引發獲利能力疑慮。
各業務表現:
- Google Services:營收 963.02 億美元(前 945.40 億美元),年增 11%(前 15%),營業利益率降至 40.7%(前 41.8%)。搜尋及其他廣告營收 633.5 億美元,年增 12%(前 17%),AI Mode 變現效率仍低於傳統搜尋。 YouTube 廣告營收 112.07 億美元,年增 9%(前 13%);YouTube Music 、 Premium 及 Google One AI 訂閱需求持續成長。
- Google Cloud:營收 307.09 億美元(前 247.68 億美元),年增 103%(前 82%);營業利益約 111 億美元,較去年同期成長超過三倍,營業利益率提高至 36.2%(前 35.6%)。成長來自企業 AI 基礎設施、 Gemini 解決方案、 GCP,以及逐步擴大的 TPU 對外系統銷售。
- 雲端積壓訂單:增至 5,610 億美元(前 5,140 億美元),季增約 470 億美元、 9.1%,反映雲端及 AI 需求能見度提升。
- Other Bets 與共用研發:Other Bets 營收約 3.72 億美元(前 3.82 億美元),營業虧損約 20 億美元(前 18 億美元),持續投入 Waymo 等前沿科技;Alphabet 層級共用研發營業虧損擴大至 77 億美元(前 58 億美元),反映 Gemini 等 AI 研發支出上升。
未來財測指引:維持 2026 全年資本支出指引 1,950~2,050 億美元,並重申 2027 年資本支出將顯著增加,主要投入 AI 訓練與推論、 TPU 系統及資料中心。折舊、能源和維運成本也將持續提高。預期 2026Q4 搜尋廣告將面對去年同期高基期及匯率逆風。 TPU 系統銷售預計 Q4 持續放量、 2027 年收入認列更加顯著。 Google Cloud 為緩解算力不足,Q3 末開始導入第三方算力,Q4 將擴大部署,但短期可能壓抑雲端營業利益率。
營運健康狀況:本季營業現金流 423 億美元(前 391 億美元),資本支出增至 514 億美元(前 449 億美元),自由現金流降至 -91 億美元(前 -59 億美元),連續兩季為負。除了 AI 基建擴張,TPU 交貨前備貨及支付 52 億美元歐盟反壟斷罰款也形成現金壓力;但營業現金流仍呈現強勁的本業變現能力。另外,Google 披露未來採購承諾最高 9,240 億美元,加上尚未開始的租賃與其他義務約 1,520 億美元,合計 1.076 兆美元,反映 Google 握有龐大的長期合約承諾。
分析師提問與公司回覆(QA):
- 為何 AI 搜尋使用量創高,但搜尋廣告增速放緩? 商務長 Philipp Schindler 指出匯率逆風、部分亞太零售廣告商受歐盟低價包裹免稅措施取消影響,以及 Q2 世界盃廣告高基期等因素;管理層亦承認 AI Mode 目前變現效率低於傳統搜尋,使用占比提高會影響整體廣告增速。 Google 正將 AI Mode 廣告拓展至國際市場,並在美國推出多輪對話廣告。
- 個人 Gemini Agent 普及的技術瓶頸? Pichai 表示,除了模型能力,還需要透過模型蒸餾降低成本與延遲,建構穩定 Harness 、安全雲端 Runtime,以及 Skills 、 Connectors 生態系。優先推出企業 Agent,以滿足資安、治理和權限要求,再延伸至消費端;預計 2026 年底起逐步向 Gemini App 的 10 億用戶擴大 Agent 功能。
- TPU 商業化如何影響資本支出與現金流? 財務長 Anat Ashkenazi 指出 TPU 系統銷售與租賃模式不同:簽約後先反映為積壓訂單,再採購零組件、建立庫存,交貨後回收現金,因此短期消耗營運現金流,長期則可將部分資料中心建置責任轉給客戶。 Thomas Kurian 強調 TPU 庫存均對應已簽署合約,不是投機備貨;第三方資料中心部署亦可降低 Google 自建機房需求。
- 為何向 Oracle 等競爭對手開放 TPU? Pichai 將 TPU 定位為長期平台產品,而非僅供內部使用。透過 Anthropic 、 Apple 等客戶以及 Oracle 、 Crux AI 等外部通路擴大部署,藉由規模經濟降低晶片和系統成本、提高競爭力。
- Agent 代購是否侵蝕傳統搜尋廣告? Schindler 認為 Agent 可擴大搜尋市場,消費者依然在意品牌、品質及服務,並非所有購物決策都能自動化。 Google 透過 Universal Commerce Protocol 、 Universal Cart 和 Agent Payments Protocol,將探索比較、廣告、優惠與支付整合到 Agent 工作流;代理商務、訂閱及支付收入模式仍處早期驗證階段。
- 2027 年 AI 生產力效益將如何呈現? Pichai 指 Gemini 4 Argon 已提高部分內部工程團隊效率,程式碼產出約增加 35% 、錯誤減少約 30%;Gemini 4 Carbon 進一步強化長任務能力。此為特定團隊的內部成果,不宜直接推估整體研發費用下降或利潤率提升幅度。
AI 技術進展與商業化:
- 前沿模型與自我改進:發布 Gemini 4 Argon 、 Carbon,以及支援機器人和 Agent 訓練的 Genie 4 世界模型;利用 AI 改善程式開發與模型研發效率,探索遞迴自我改進(RSI)。
- 模型需求與消費者 AI:Gemini API 每分鐘處理近 320 億 Token(前 220 億),季增約 45%;Gemini App 月活躍用戶突破 10 億(前 9.5 億)。 AI Mode 查詢平均長度是傳統搜尋三倍,20% 涉及多模態輸入,每月視覺搜尋超過 500 億次。
- 企業 AI 與 Agent:Google Cloud 18 條產品線年營收超過 10 億美元;近 90% Fortune 100 使用 Gemini Enterprise,AI 知識工作服務累計銷售超過 1 億席次。過去一年逾 2,600 家企業各消耗超過 1,000 億 Token。
- TPU 與基礎設施:TPU 8t 訓練效能較前代最高提升 2.7 倍,TPU 8i 推論每美元效能改善 80%;與 Meta 推出支援 PyTorch 工作負載的 TorchTPU。目前約 100 家客戶採用 TPU,透過 Oracle 、 Crux AI 等拓展外部資料中心系統銷售。
- AI 廣告與代理商務:Gemini 本季協助生成逾 15 億件廣告素材,年增超過七倍;Discover Ads 個人化優化使廣告主價值增加 18% 。擴大 AI Mode 廣告與 UCP 、 Universal Cart 代理購物應用。
- 長線科技與資安:Waymo 累計全自動駕駛里程超過 3 億英里、服務擴展至美國 15 個主要城市;持續推進 AI 藥物設計、量子運算、太空 TPU。 Gemini Flash Cyber 可偵測 20 種程式語言的漏洞,超過 95% Wiz 客戶使用 AI 資安功能。
結論 Google 公佈 Q3 財報後,盤後股價一度下跌約 10% 。雖然 Google Cloud 營收年增 103%,TPU 商業化加速,但搜尋廣告增速從 17% 放緩至 12%,AI Mode 變現效率低於傳統搜尋,加上資本支出、折舊與 TPU 庫存備貨壓力,使自由現金流連續兩季為負,且 2027 年資本支出預計進一步上升。
我們認為,AI Mode 廣告目前大多仍處於小規模測試階段,Google 已開始拓展國際市場,並在美國推出多輪對話廣告,後續有望逐步改善變現效率。但實際進度仍須持續觀察搜尋廣告營收及單位查詢變現能力。
再者,AI 雲端業務已展現強勁的變現能力,企業 Agent 導入持續擴大。只要 TPU 商業化放量、 AI 搜尋變現效率逐步改善,仍可正面看待 Google 將龐大的 AI 投資轉化為下一階段營收與獲利動能。
更多 Google 財報資訊,請詳見 美股財報資料庫。
Microsoft 於 2026 年 10 月 29 日公佈 2026Q3(2027 財年 Q1)財報及電話會議,以下為 M平方整理的重點:
營運成績單:Q3 營收達 922.79 億美元(前 900.15 億美元),年增率 19%(前 18%),優於市場預期的 906 億美元,毛利率達 67.8%(前 67.2%),營業利益率更提升至 49.8%(前約 45%),反映 Azure 算力利用效率改善及營收規模擴張。排除 OpenAI 投資評價損益後,Non-GAAP 稀釋 EPS 達 4.89 美元(前 4.74 美元),優於市場預期的 4.72 美元,年增 18% 。 值得留意的是,本季 GAAP 稀釋 EPS 為 4.92 美元,包含 OpenAI 投資稅後收益約 2.07 億美元、每股貢獻 0.03 美元;去年同期則認列稅後投資損失約 30.86 億美元、每股影響 -0.41 美元,因此 GAAP EPS 年增 32%,但排除 OpenAI 投資損益後的 Non-GAAP EPS 年增率為 18%,更能反映核心獲利成長。
各業務表現: Microsoft 自 2027 財年起,將原有三大部門整合為 Agents and Infra 、 Devices and Consumer 兩大部門,將 Azure 基礎設施、企業軟體及 AI Agent 整合為單一技術和商業平台:
Agents and Infra(代理人與基礎設施):營收達 767.95 億美元,年增 25%,營業利益達 405.58 億美元,年增約 24%,營業利益率 52.8% 。其中 Microsoft Cloud 營收達 639 億美元(前 593 億美元),年增率加速至 30%(前 27%),雲端毛利率達 66%(前 65%),雖然 Azure 營收占比提升壓抑整體毛利率,但基礎設施效率改善部分抵銷成本壓力。
Azure:營收首次於季度財報中單獨揭露,達 331.65 億美元,年增 48%(前 43%),成長動能來自 AI 模型服務、 Foundry 需求與 CPU 、 GPU 算力利用效率改善。特別是 Foundry 營收年增超過 200%,而 Microsoft 透過辨識並利用既有 CPU 閒置容量,以及提升 GPU 吞吐效率,使 Azure 即使面臨部分第三方算力交付延遲,仍能超越原先財測。
Microsoft 365 Cloud:營收達 277.78 億美元,年增約 17%,其中商業雲端營收年增 17%(調整去年同期一次性認列影響後約 18%)。成長主要來自 M365 Copilot 、 E5 、 E7 等高階訂閱方案,以及 GitHub Copilot 用量計費收入增加,推動 ARPU 提升,但傳統 E3 與獨立授權產品銷售執行略低於預期。 商業積壓訂單(Commercial RPO):達 6,770 億美元(前 6,780 億美元),年增 73%,季減約 10 億美元,優於一般季節性降幅。
Devices and Consumer(裝置與消費者):營收達 154.84 億美元,年減 -3%,營業利益率 35% 。其中 Windows OEM 與裝置營收年減 -22%,單看 Windows OEM 更年減 27%,主因去年 Windows 10 停止支援帶動提前換機和現階段 PC 終端需求疲弱。 Xbox 營收年減 -2%,內容及服務收入年減 -2%;搜尋及廣告收入(排除 TAC)則年增 12%,顯示 Bing 、 Edge 與 LinkedIn 廣告業務持續成長。
未來財測指引:
- Microsoft 預計 2026Q4 營收達 960~971 億美元,年增 18%~19% 。 其中 Agents and Infra 營收預估 801~807 億美元,年增 24%~25%,Azure 預估進一步加速至 49%~50%,受惠既有 CPU 、 GPU 叢集效率改善,即使部分第三方 GPU 算力租賃交付遞延至 2027 財年下半年,仍預期成長動能持續增強。 M365 商業雲端預估年增 19%,受惠 Copilot 、 E7 高階訂閱及 GitHub Copilot 用量計費收入成長,管理層預期商業雲端成長率將於 2027 財年持續加速。但 Devices and Consumer 營收預估僅 159~164 億美元,其中 Windows OEM 與裝置營收預估年減約 -35%,受制於 PC 需求壓力。
- 2026Q4 資本支出預估超過 500 億美元,2026 全年資本支出預估約 1,700 億美元(前約 1,750 億美元),下修主因是第三方算力交付時間遞延,而非 AI 投資需求轉弱。管理層預期 2027 財年下半年資本支出將加速,主要投入 CPU 、 GPU 、記憶體、儲存設備及延後交付的第三方算力。展望 2027 財年全年,管理層仍預期自由現金流維持正值。
營運健康狀況:Q3 營業現金流達 580 億美元(前 554 億美元),年增 29%,自由現金流 186 億美元(前 196 億美元),大幅優於市場預期的 85.4 億美元。資本支出達 452 億美元(前約 410 億美元),其中約四分之三投入 CPU 、 GPU 等短週期資產,包含記憶體與儲存設備價格上漲,其餘投入數據中心等長期資產。融資租賃達 74 億美元,現金支付 PP&E 約 394 億美元。值得留意的是,Microsoft 本季在全球五大洲新增 24 座數據中心,且 GB300 伺服器從設備到貨至正式上線(Dock-to-Live)的時間季減約 20%,Copilot 工作負載吞吐量季增超過 50% 。這反映在目前算力吃緊的環境下,改善部署速度有助於提升 AI 投資報酬率,也呼應上述的營業利益率提升。
分析師提問與公司回覆(QA):
- Azure 成長率為何能加速至 48%,下季又預估達 49%~50%? 成長超出預期的主要原因並非單純新增 GPU,而是整個雲端平台的運算效率改善,包括 GPU 利用率、 CPU 閒置資源重新配置、 Foundry 工作負載優化,以及較高價模型帶來的每 Token 收入提升。且 Azure 需求仍持續超過可用算力供給,任何額外釋出的算力都能迅速轉為營收。
- AI 資本支出的投報率,主要來自算力成本下降還是軟體變現? Nadella 表示兩者缺一不可,Microsoft 正建立能在 Azure 、 Foundry 、 Fabric 、 Copilot 等產品間彈性配置的統一算力池。企業 Agent 往往同時使用 GPU 、 CPU 、資料庫、企業知識及安全治理工具,因此 Microsoft 可以從同一項工作負載的多個技術層收取收入。隨著算力效率改善與企業使用範圍擴大,每美元資本支出有機會創造更多跨產品收入,形成疊加的營運槓桿效果。
- 企業 AI Agent 需求是否已開始從少數 AI 公司擴散至一般企業? Nadella 表示,目前最重要的趨勢是企業開始將 Agent 從單點測試導入實際核心流程,例如 Unilever 建立自動接單與貿易折讓爭議處理系統、 Rolls-Royce 使用 Agent 管理航空引擎維修與複雜供應鏈、奧地利 RBI 銀行則部署超過 20 項端到端企業流程。這些企業更加關心模型自主權、資料安全、可靠度、運算成本及系統整合,而非單純追求最新模型。管理層認為企業 Agent 將是長達十年的市場擴張機會,廣泛企業採用比少數大型 AI 客戶集中購買算力更具長期價值。
- 自研 MAI 模型與 OpenAI 、 Anthropic 等前沿模型應如何競爭及互補? Nadella 表示,企業應依任務選擇最具成本效益的模型,可能先使用前沿模型取得最佳能力,再透過多模型路由降低成本,或以執行紀錄蒸餾出客製化 MAI 、開放權重模型。 Microsoft 目標是讓 MAI 在前沿模型推出後 3~6 個月內,以較低訓練成本達到接近的能力。
- Copilot 如何由席次訂閱轉向用量計費,企業是否願意額外付費? Nadella 表示,Microsoft 將保留每席次訂閱模式,讓企業 IT 部門為所有員工提供日常 AI 服務;但當 Agent 執行具有更高商業價值的任務時,可依實際使用量支付額外費用。本季使用 Copilot 用量計費 Credits 的活躍企業客戶數季增超過 75% 。不過,相較開發者已熟悉的 GitHub 用量計費,一般企業導入 M365 Agent 用量收費仍需要更多教育及工作流整合,因此成長速度可能相對緩慢。
- 資本支出持續增加,Microsoft 是否需要透過舉債或其他方式融資? Amy Hood 表示,公司目前仍維持正自由現金流,並對 AI 長期回報具有信心,但考量財務彈性下,將視市場條件運用融資租賃、債務市場及其他資金來源。
AI 技術進展與商業化
- Copilot 商業化:每日活躍用戶季增近 50% 、年增逾 5 倍,超過 5 萬 Copilot 席次的企業客戶數年增逾 8 倍,約 90% 查詢透過 Auto Mode 動態選擇模型。 E7 付費席次達數百萬,但本季未更新 M365 Copilot 付費席次總數。
- GitHub Coding Agent:AI Agent 建立的 Pull Request 半年增加 6 倍,占整體逾三分之一。推出多模型編排系統 Copilot Fusion,最高提升 40% 執行速度、降低 77% 成本;GitHub Agent 用量計費 Credits 消耗量增加逾一倍。
- Foundry 平台:客戶數突破 12 萬家,營收年增逾 200%,多模型 Agent 客戶數年增 5 倍,開放原始碼模型營收成長 10 倍。 Microsoft 將 Copilot 的 Harness 開放給 Foundry 客戶,支援複雜、長時間任務及多模型選擇。
- 企業資料與 Agent 治理:Fabric 付費客戶達 4.4 萬家,Microsoft IQ 使用企業約 6 萬家,季增 25% 。 Agent 365 註冊代理數突破 5,000 萬個,季增逾 30%;Purview 累計稽核 76 億次 Agent 活動,反映企業資料整合與資安治理需求增加。
- 自研 MAI 模型:MAI-Cyber 已處理逾 40% 的 MDASH 程式碼掃描任務,每次掃描成本降低 18%;MAI-Code-Flash 月用戶達 300 萬。 MAI-Base-2 訓練運算效率較測試中的其他開放權重模型提升 4~12 倍,目標以較低成本提供接近前沿模型的能力。
- AI 晶片與基礎設施:Maia 200 在 Teams 與 Copilot 工作負載的每瓦 Token 吞吐量最高達原先的 1.7 倍;下一代 Maia 300 預期較領先 GPU 系統提升 40% 每瓦 Token 吞吐量。首批 NVIDIA Vera Rubin GPU 已到貨,並持續擴大 Cobalt CPU 部署。
- 邊緣 AI 與 Agent 資安:推動 Windows 本機 AI 運算,推出 Microsoft Execution Containers 隔離並管理 Agent 操作;Project Perception 新增動態最小權限及 Guardian Agents,強化企業 AI Agent 的即時監控與安全防護。
結論 Microsoft 財報再次驗證,AI 基礎設施投資正持續轉化為實質營收和獲利動能,包括營業利益率的提升、自由現金流優於預期等,激勵電話會議盤後股價上漲近 3%,且 Microsoft 正從單純的軟體席次訂閱,逐步轉向「訂閱+用量計費+企業 Agent 平台服務」的多結構收入模式,因 AI Agent 逐漸從單點試驗走向企業實際工作流程,而隨著 Agent 執行更多高價值任務,將持續擴大用量計費收入。
同時我們也更加清晰未來 AI 賽道的發展,企業不僅只注重 AI 模型的性能,而是愈來愈重視可靠度、資安、模型自主權、工作流整合及成本效率等多面向,有能力滿足這些需求的企業將會是未來 10 年企業 AI 賽道上的獲勝者,這也是為何科技巨頭和前沿 AI 實驗室普遍走向 AI 全棧式的發展策略,透過自研晶片降低訓練和推論成本、完整的雲端生態系提供資安和工作流程整合、自有模型或外部合作提供模型自主權。
短期高額 AI 資本支出、記憶體成本上漲以及第三方算力交付延遲等問題仍會帶給市場憂慮,但從 Microsoft 財報已明確看到 AI 商業化和變現的成長空間。
更多 Microsoft 財報資訊,請詳見 美股財報資料庫。
2026/10 FOMC 會議,聯準會維持政策利率不變在 3.75 ~ 4.00% 區間,Warsh 於記者會表示,明年起將削減利率投票場次,M平方重點解讀本次會議!
- 本次會議以 10 : 2 通過維持利率不變在 3.75 ~ 4.00% 區間,聲明稿新增需要累積更多資訊決定適當地貨幣政策立場,未進一步鷹派。
- 資金流動性部分,聯準會維持充足準備金,財政部 TGA 水位如我們預期 9 月中旬收到企業稅收後回升到 1.02 兆水準,配合財政部 Q4 底現金餘額目標為 8,500 億(前 9,500 億),年底 TGA 有將近 1000 ~ 2000 億的資金流出,給予市場資金流動性挹注機會。
- Warsh 表示經濟強勁、就業樂觀,降低通膨仍是主要目標,9 月升息後金融環境已有所收緊,但仍不願稱之為緊縮,並強調沒有軟性或隱性通膨目標。
- 宣布重要資訊:生產力研究小組將於 11/16 召開聽證會,明後年聯準會 FOMC 八次會議中,2027 年將有 1 次、 2028 年將有 2 次不針對利率進行投票,而是專門討論經濟及貨幣政策,預計將於秋季開始實施。
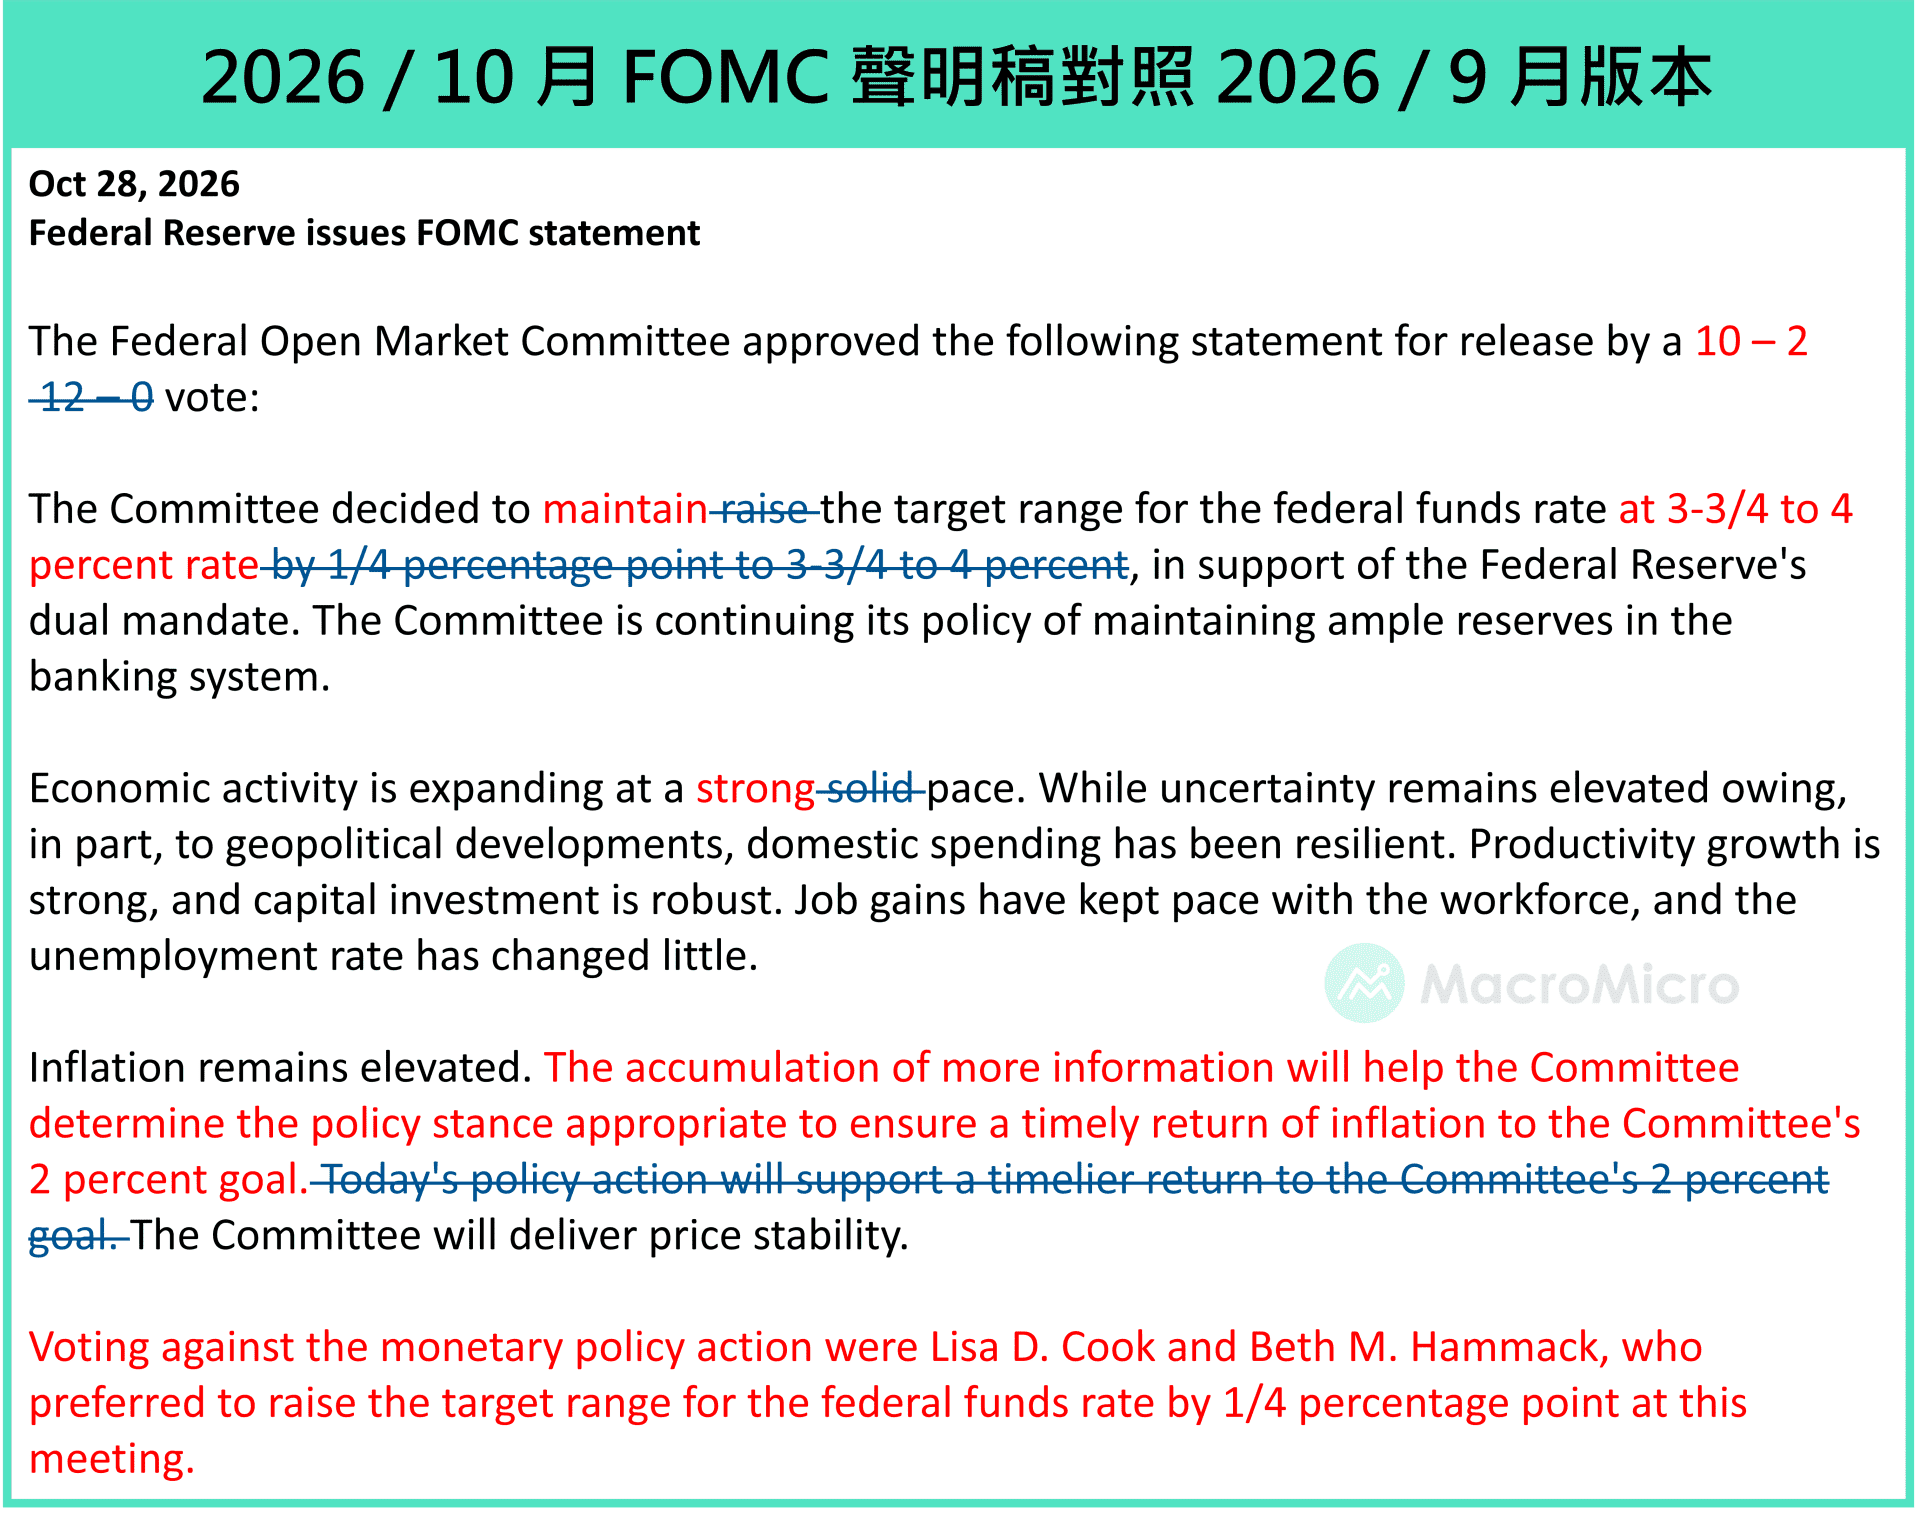
整體而言,本次會議聯準會暫停升息觀望,但壓低通膨的訊號不變,我們也提出對未來利率路徑的看法,快點擊跟上最新細節!
Anthropic 於 10 月 26 日正式揭露 S-1 上市申報文件,預計以 ANT 作為股票代號於納斯達克交易所掛牌。營收從 2023 年 4,100 萬美元暴增至 26H1 的 162.9 億美元(YoY +1,300%),26Q2 單季營收達 116 億美元,並首度實現 GAAP 營業獲利(約 9.7 億美元)。
26H1 帳面 GAAP 淨損高達 807.5 億美元,但其中 89.6% 屬於非現金的公允價值調整,帳上現金與短期投資合計 1,317 億美元,真正的長期財務壓力在於表外算力承諾,履約與付款時程延伸至 2030 年以後。
算力單位經濟學跨越門檻,AI 算力與基礎設施支出在 26H1 達 89.45 億美元,但佔營收比重已從 2023 / 2024 年的 1,056% / 653%,一路驟降至 54.9%,顯示隨著 Token 消耗量跨越規模經濟門檻後,推論毛利率足以吸收龐大的前沿模型預訓練成本。
Anthropic 於 10 月 26 日正式揭露 S-1 上市申報文件,預計以 ANT 作為股票代號於納斯達克交易所掛牌,以下統整十大財報重點:
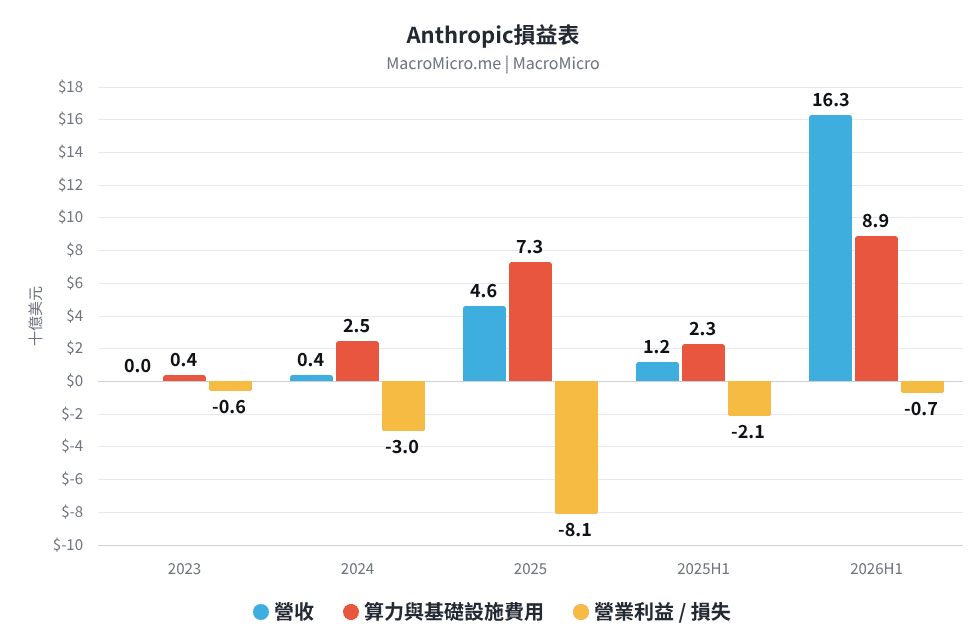
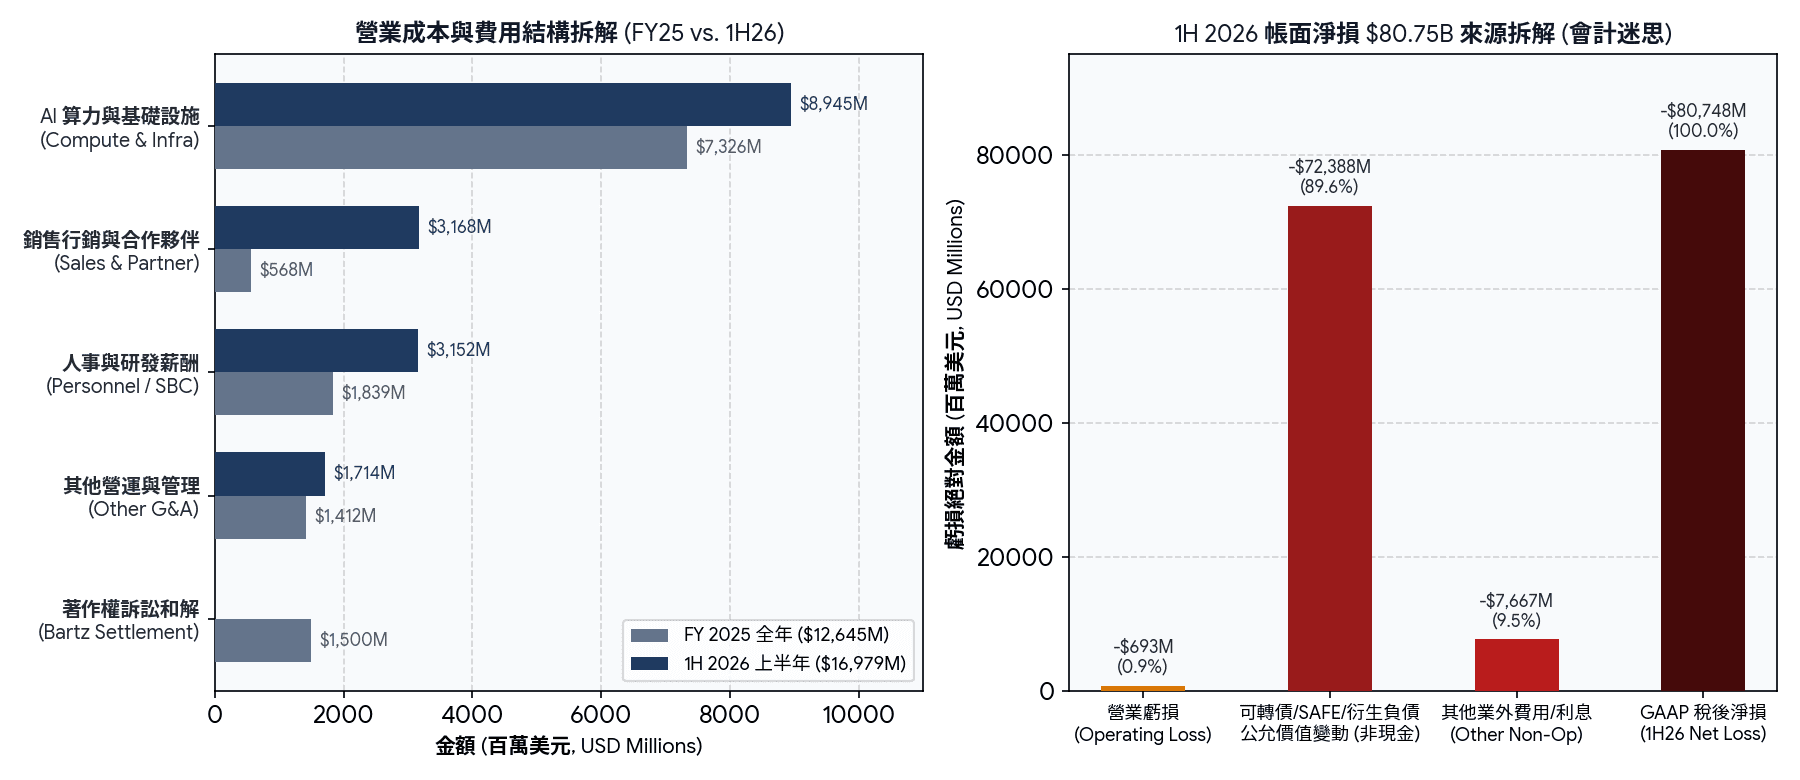
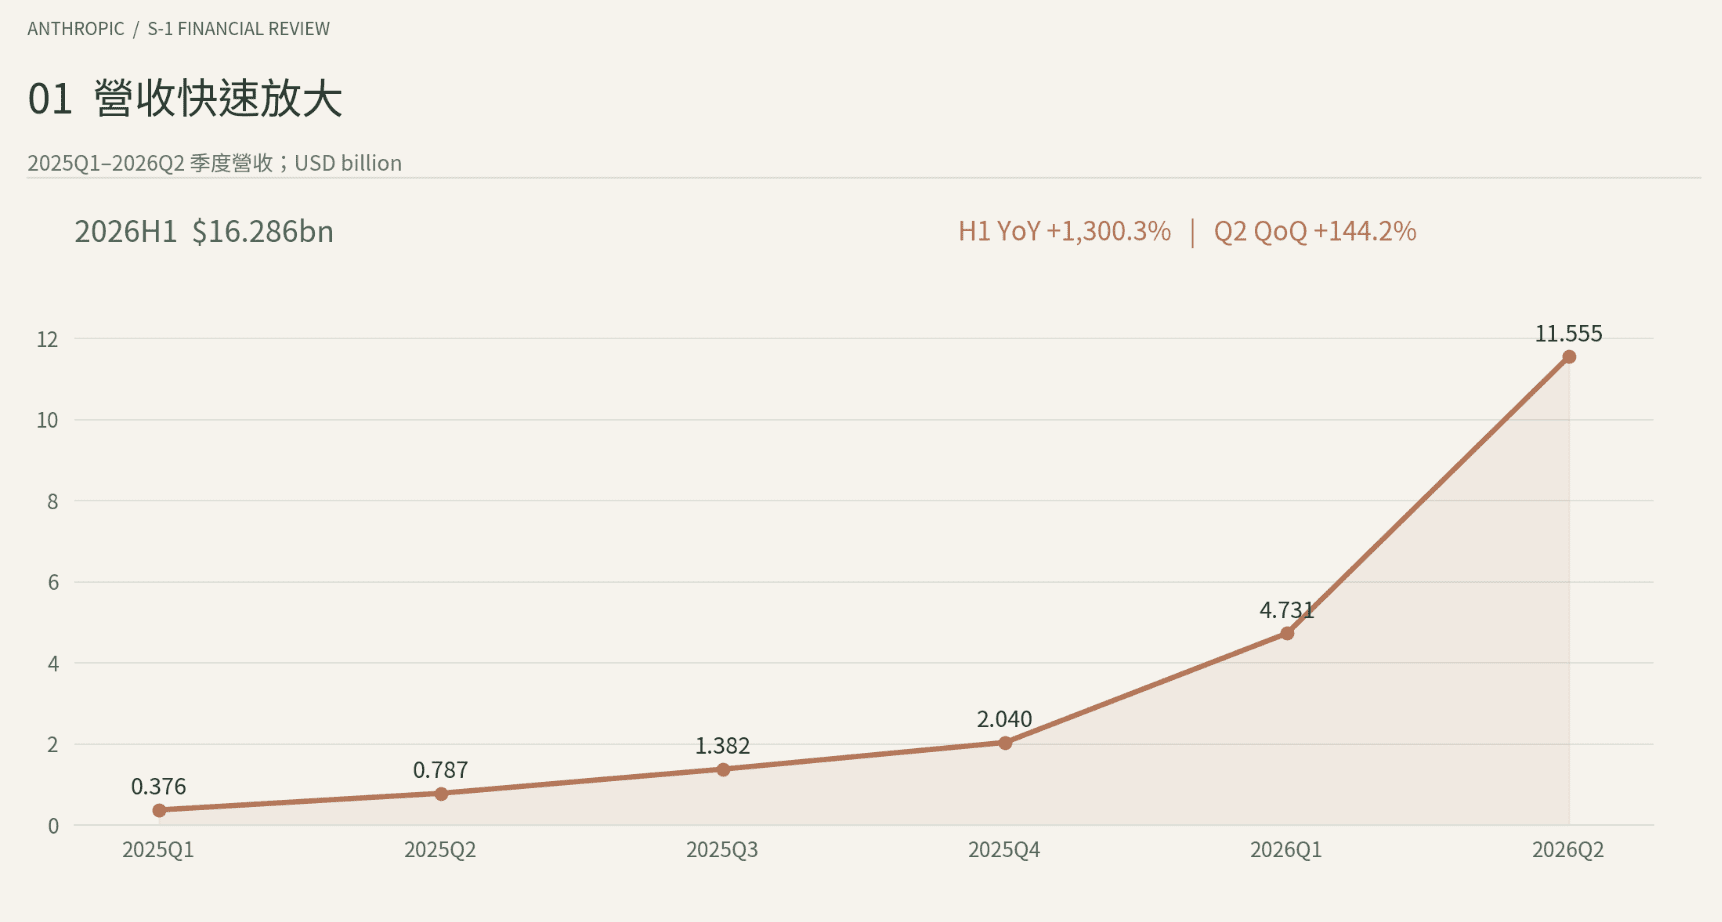
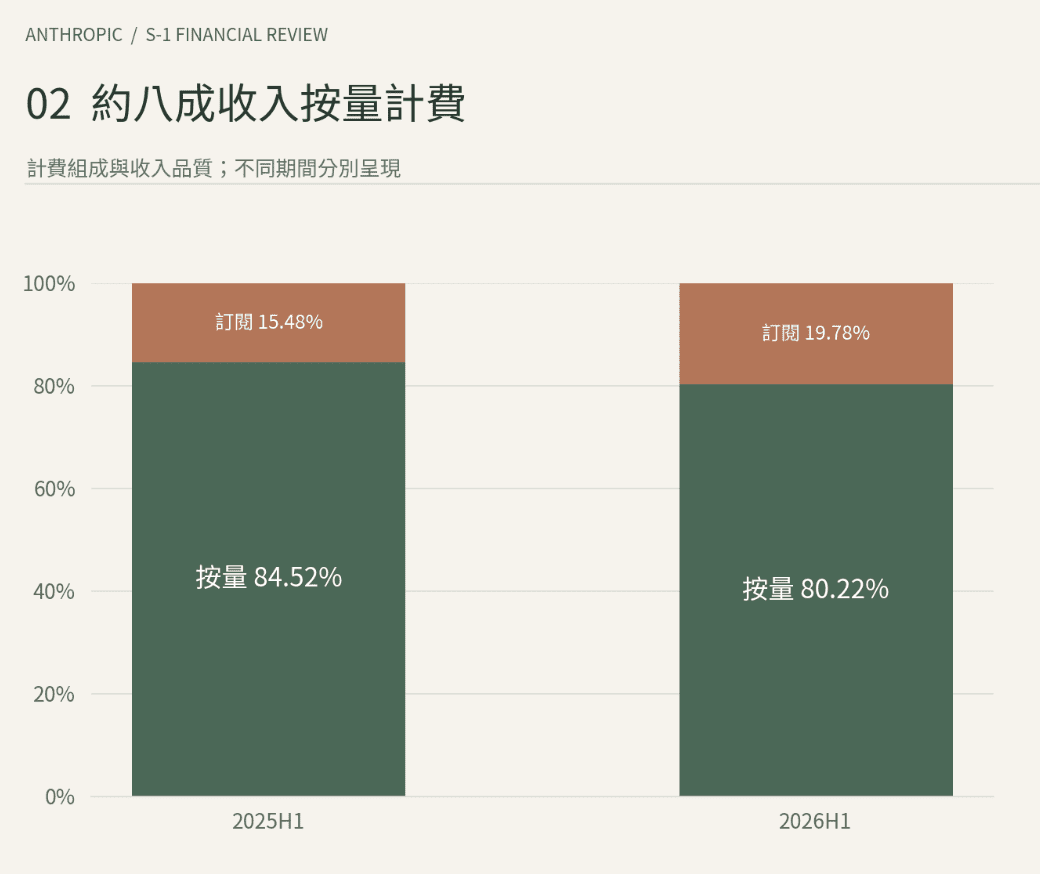
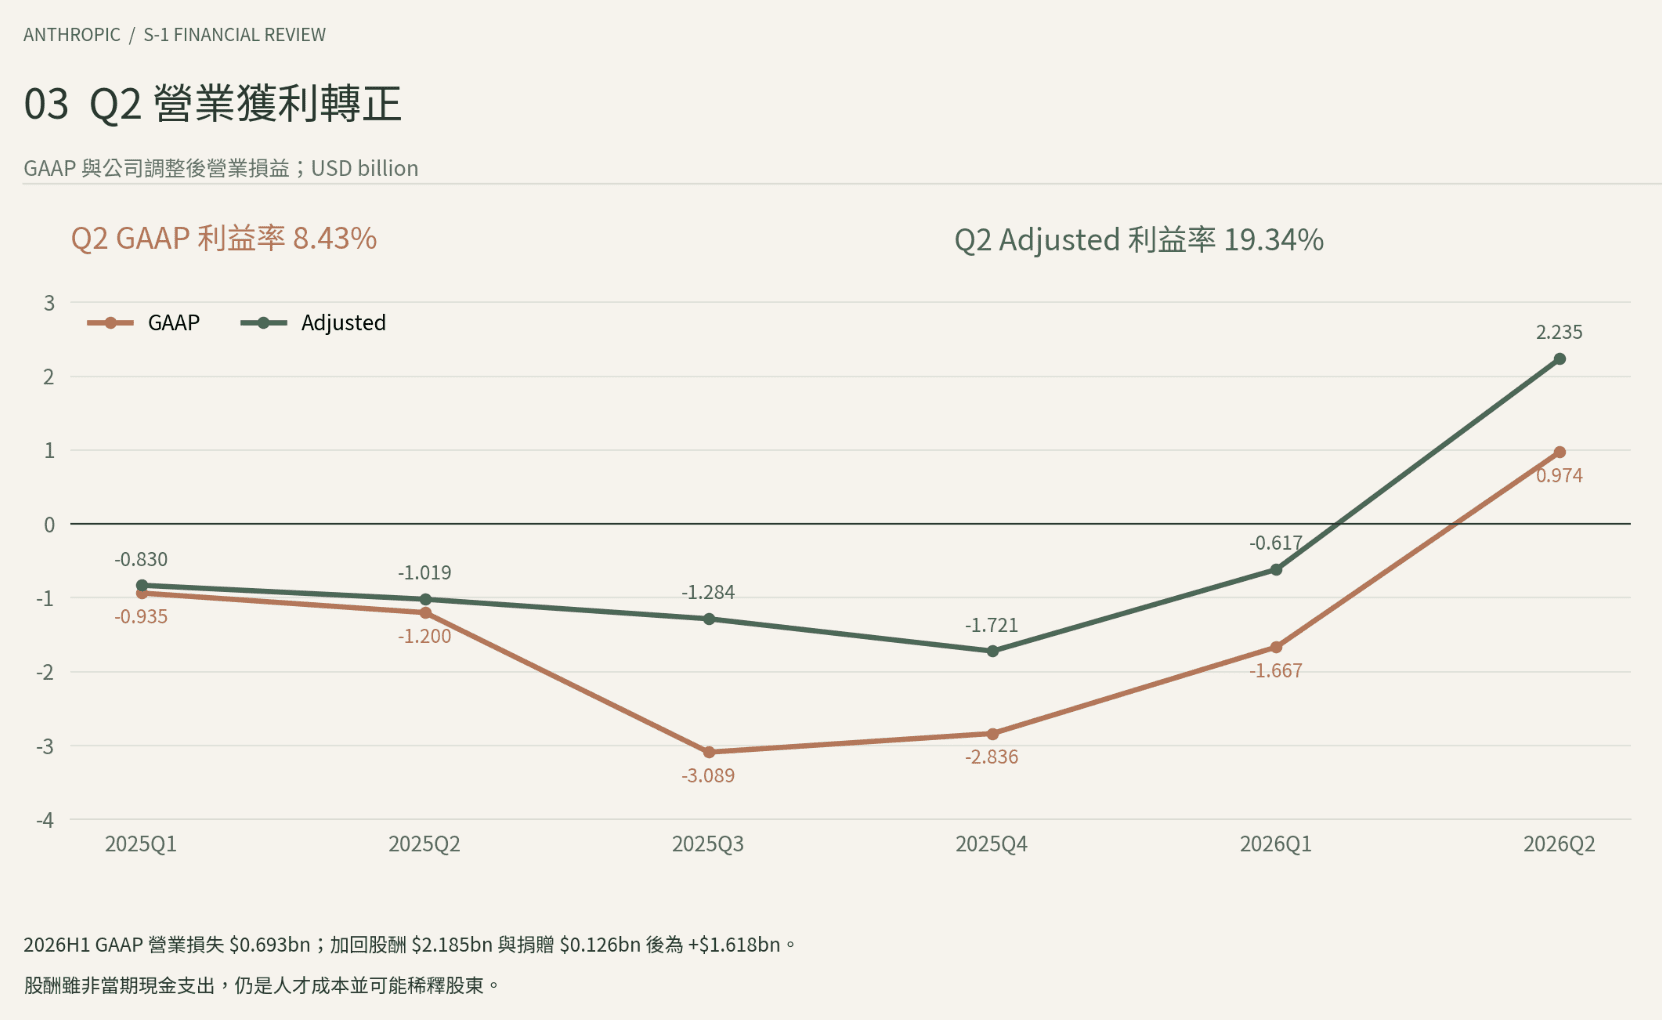
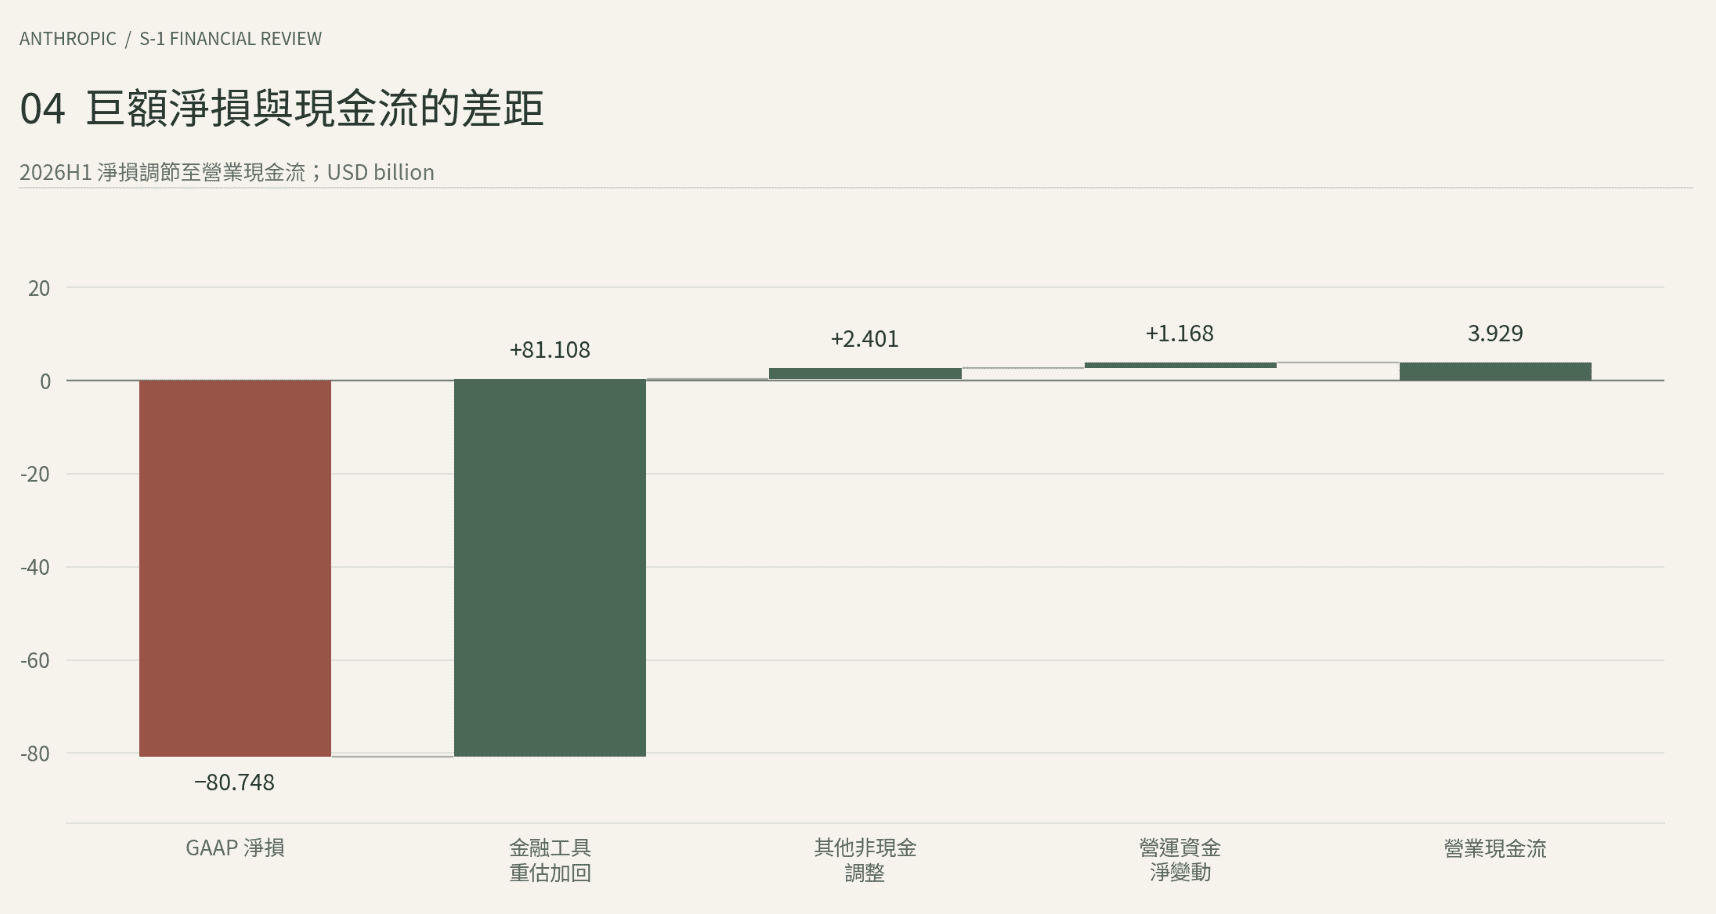
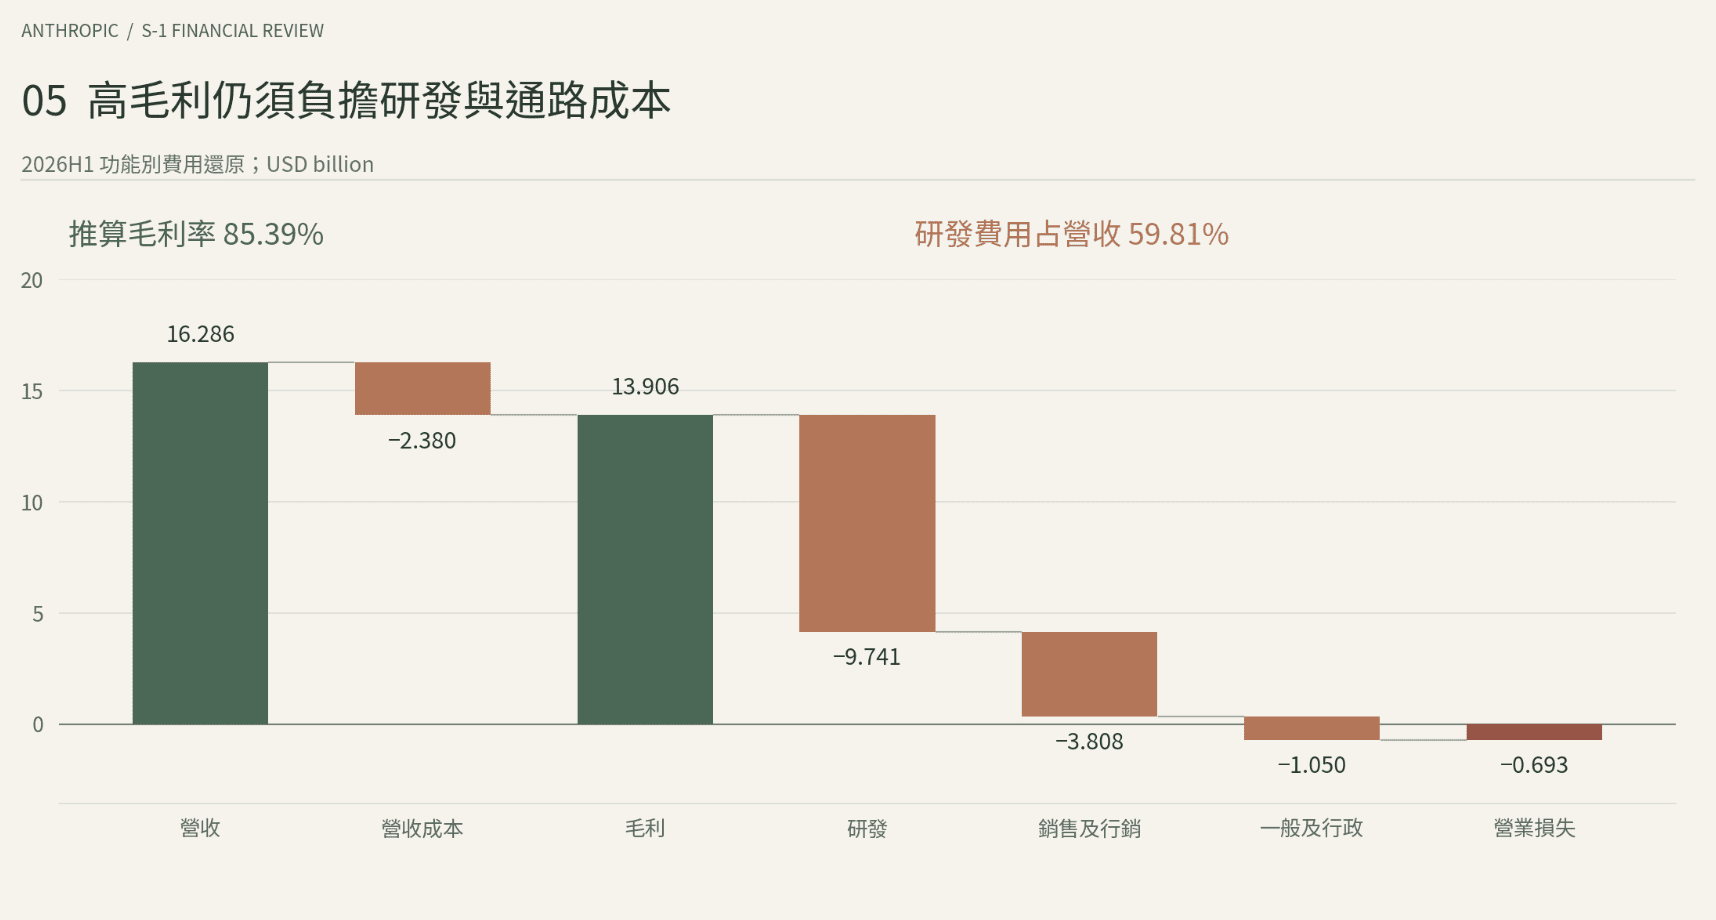
註 1:SAFE(Simple Agreement for Future Equity,即「未來股權簡易協議」)是一種具有股權性質的融資工具,由美國著名新創加速器 Y Combinator 所提出。此類協議允許投資人在未來發生特定事件(例如合格的融資輪次或企業首次公開發行 / IPO)時,自動將投資金額轉換為公司的股權。 註 2:ANT 損益表主要「按性質」(by nature) 認列成本費用,也就是「花在什麼資源上」,包括算力與基建(Compute and infrastructure)、人事(Personnel)、銷售 / 行銷 / 通路夥伴(Sales, marketing, and partnerships)。財報附錄另有揭露「按功能」(by function) 認列成本費用,則分為營收成本(Cost of Revenue)、研發(R&D)、銷售及行銷(Sales and marketing)、一般及行政(General and administrative)。兩者最大差異在於毛利率的解讀 - 若按功能分類,26H1 營收成本為 23.8 億美元,公司毛利率高達 85.4%,但不包含模型研發、內部 / 免費算力、通路分潤成本等項目,因此在解讀或比較其他公司財務指標時,必須先確認分類口徑。
上週全球股市普遍走弱,受到 CoreWeave 債務風險升溫、 SK 海力士子公司放棄美國 IPO,以及亞馬遜 AI 機櫃因電力不足而閒置等利空消息衝擊,市場對 AI 產業前景的疑慮再度升高。美股 S&P 500 指數下跌 0.47%,跌幅主要集中於科技與通訊服務板塊,並同步拖累亞洲股市,台、韓股市均下跌約 -2%,日經指數跌幅更達 -4% 。此外,中國電商監管趨嚴、美國擬限制對中生技投資,進一步壓抑陸港股表現;歐股則受到法國暴動影響,表現同樣疲弱。資金出現回流債市的跡象,美國 10 年期公債回到 5% 以下,為法國財政擔憂影響,法德利差創 15 年最高;大宗商品因沙特油田遭襲與美撤離外交官,布蘭特原油大漲 7% 觸及 110 美元、 WTI 則上漲約 5%,黃金與白銀同樣回落,黃金支撐在 4000 美元 / 盎司。
本週將公佈三大 CSP 巨頭財報(10/28 、 29)台灣景氣對策信號(10/28)、聯準會利率決策(10/29)、美國 GDP & PCE(10/29)、歐洲央行利率決策(10/29)、日本利率決策(10/30)、台灣 & 歐洲 GDP(10/30)、中國官方製造業 PMI(10/31)。
台灣景氣對策信號:本週三(10/28)將公佈台灣 9 月景氣對策信號(前 41 分)。預期在 AI 需求持續強勁之下,本次將維持紅燈。
科技巨頭財報:本週美東時間週三(10/28)將公佈 Alphabet 、 Microsoft Q3 財報,週四(10/29)將公佈 Amazon Q3 財報,市場預期:
聯準會利率決策:本週四 (10/29)將公佈 10 月聯準會利率決策。市場預期在 9 月升息一碼至 3.75% 至 4.00% 區間之後,10 月聯準會將按兵不動。
美國 GDP & PCE:本週四(10/29)將分別公佈美國 Q3 GDP 以及 9 月 PCE。市場預期美國 Q3 GDP 季增年率為 3.0%(前 2.2%);克里夫蘭聯儲預估美國 9 月 PCE 物價年增率 3.60%(前 3.42%),核心 PCE 物價年增率 3.05%(前 3.01%),核心 PCE 物價月增率則為 0.28%(前 0.25%)。
歐洲、日本央行利率決策:本週四(10/29)、本週五(10/30)將分別公佈歐元區與日本 10 月央行利率決策。市場預期本次兩大央行都將維持利率不變,持續觀察上次升息後的傳導效果,以此做為下次利率決策依據。
台灣 & 歐洲 GDP(10/30):本週五(10/30)將分別公佈台灣與歐元區 Q3 GDP。台灣部分期受到 AI 相關產業帶動,中經院預估 Q3 GDP 年增率為 12.73%(前 12.93%);歐元區 Q3 GDP 年增率預期為 1.0%(前 1.2%)。
中國官方製造業 PMI:本週六(10/31)將公佈 10 月中國官方製造業 PMI。預期 PMI 將小幅下降至 49.8(前 50.1)榮枯線以下,新舊產業持續分化。
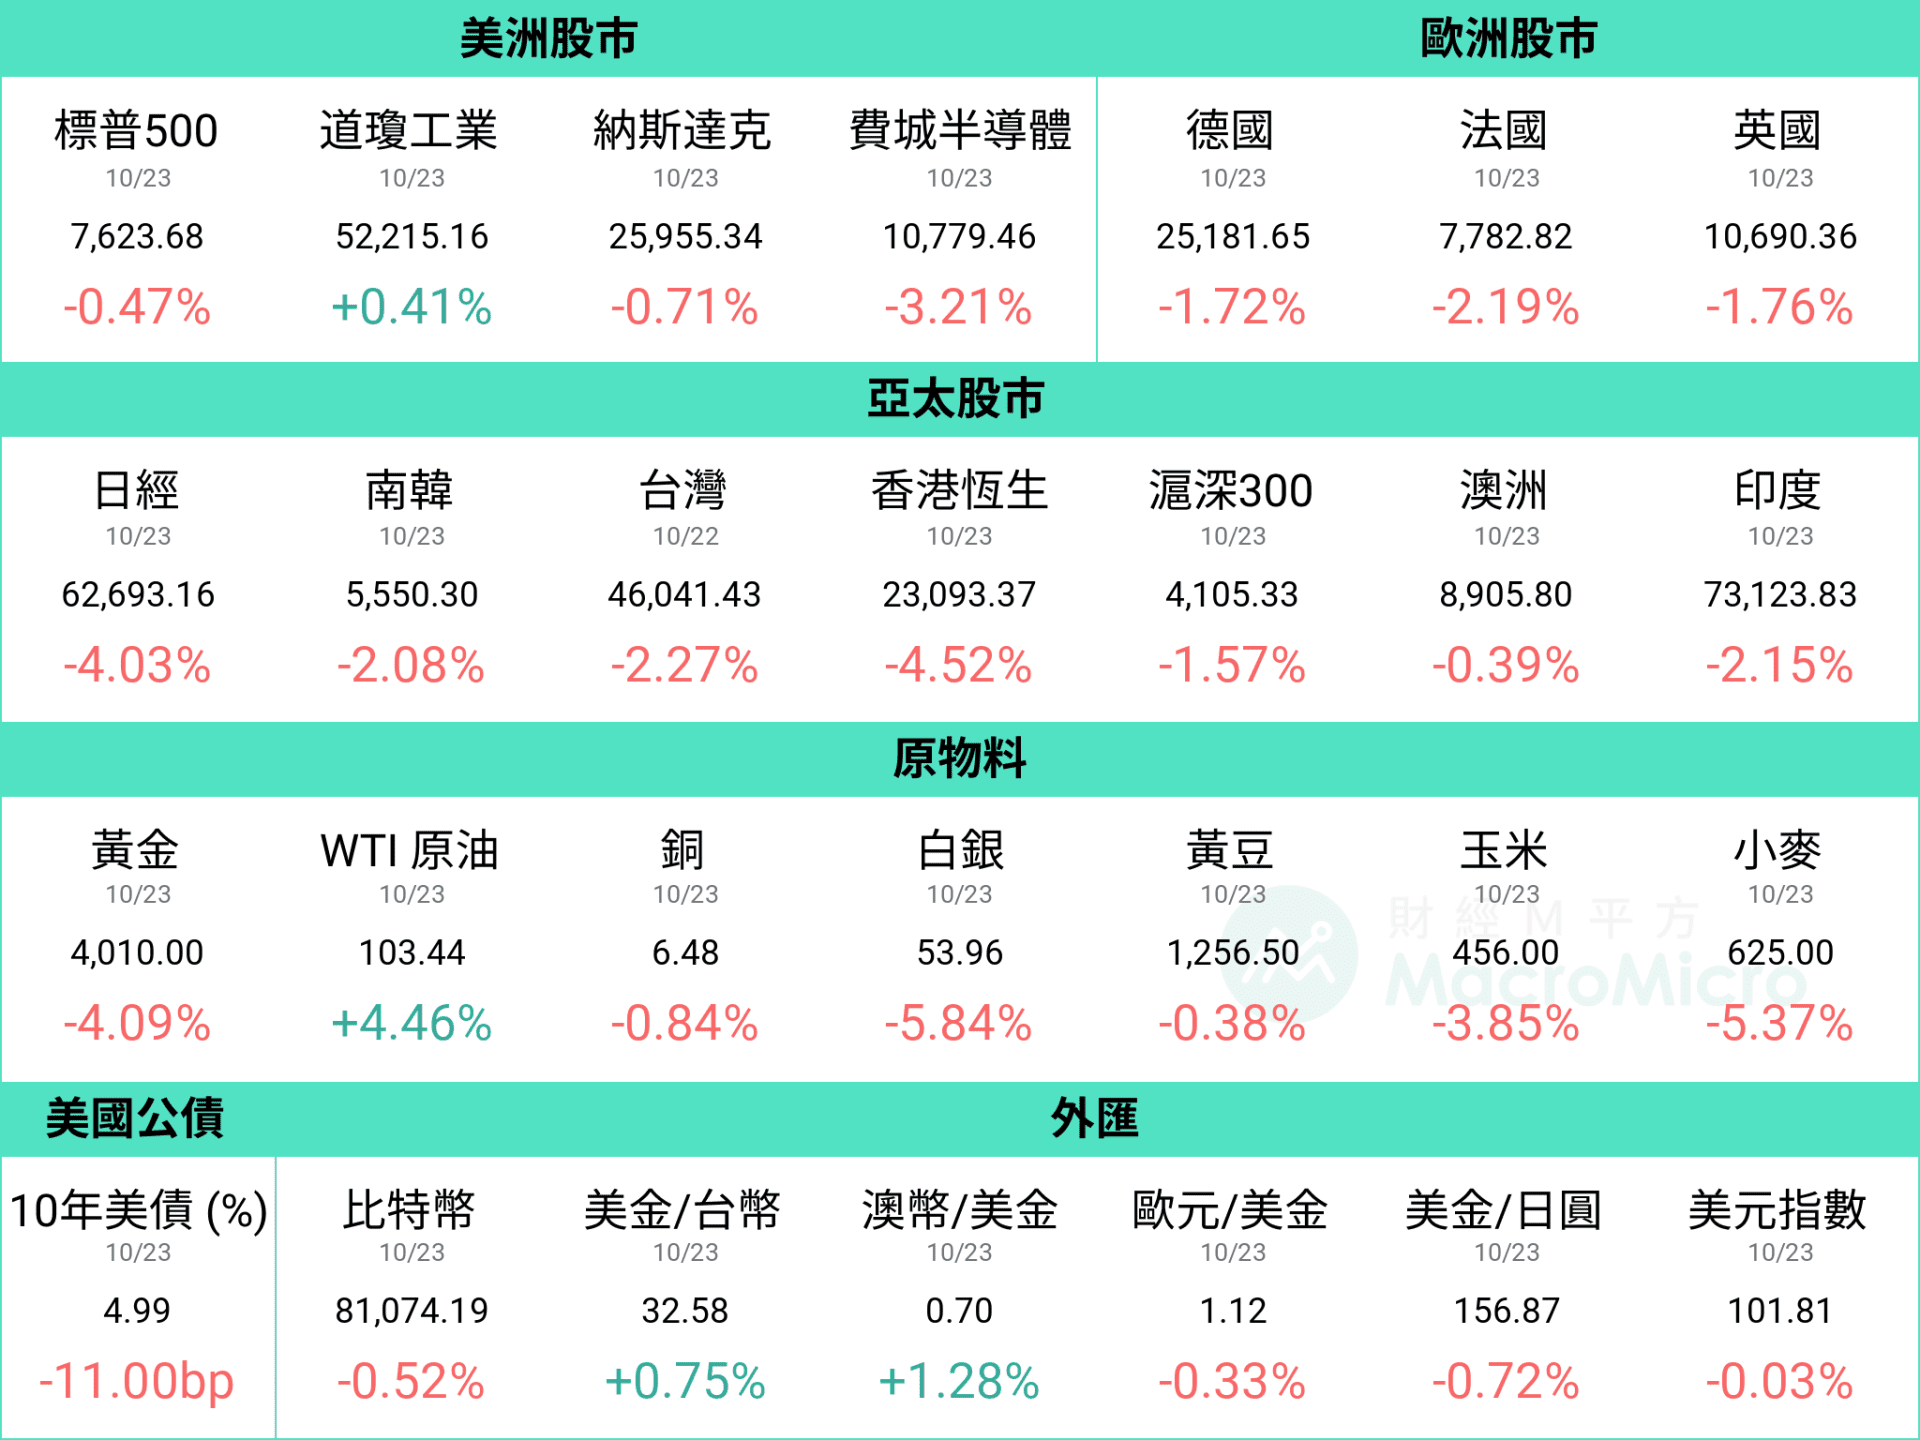
資料統計期間:2026/10/16 ~ 2026/10/23
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
近兩週費城半導體指數波動劇烈,亞洲股市也同步受到牽連,台股恐懼貪婪指數甚至回落至恐懼區間。 同時,ASML 與台積電於上週先後公佈了第三季的財報,均擊敗前季公司給出的財測值,卻無法給市場一劑強心針。本篇文章將帶你解析,在台積電的財報後,哪些細節影響了市場的變化? 是否有額外的雜音正在隱隱作祟、亦或其實當前正是佈局時機?我們透過三大提問,分析台股後續走勢與供應鏈影響。
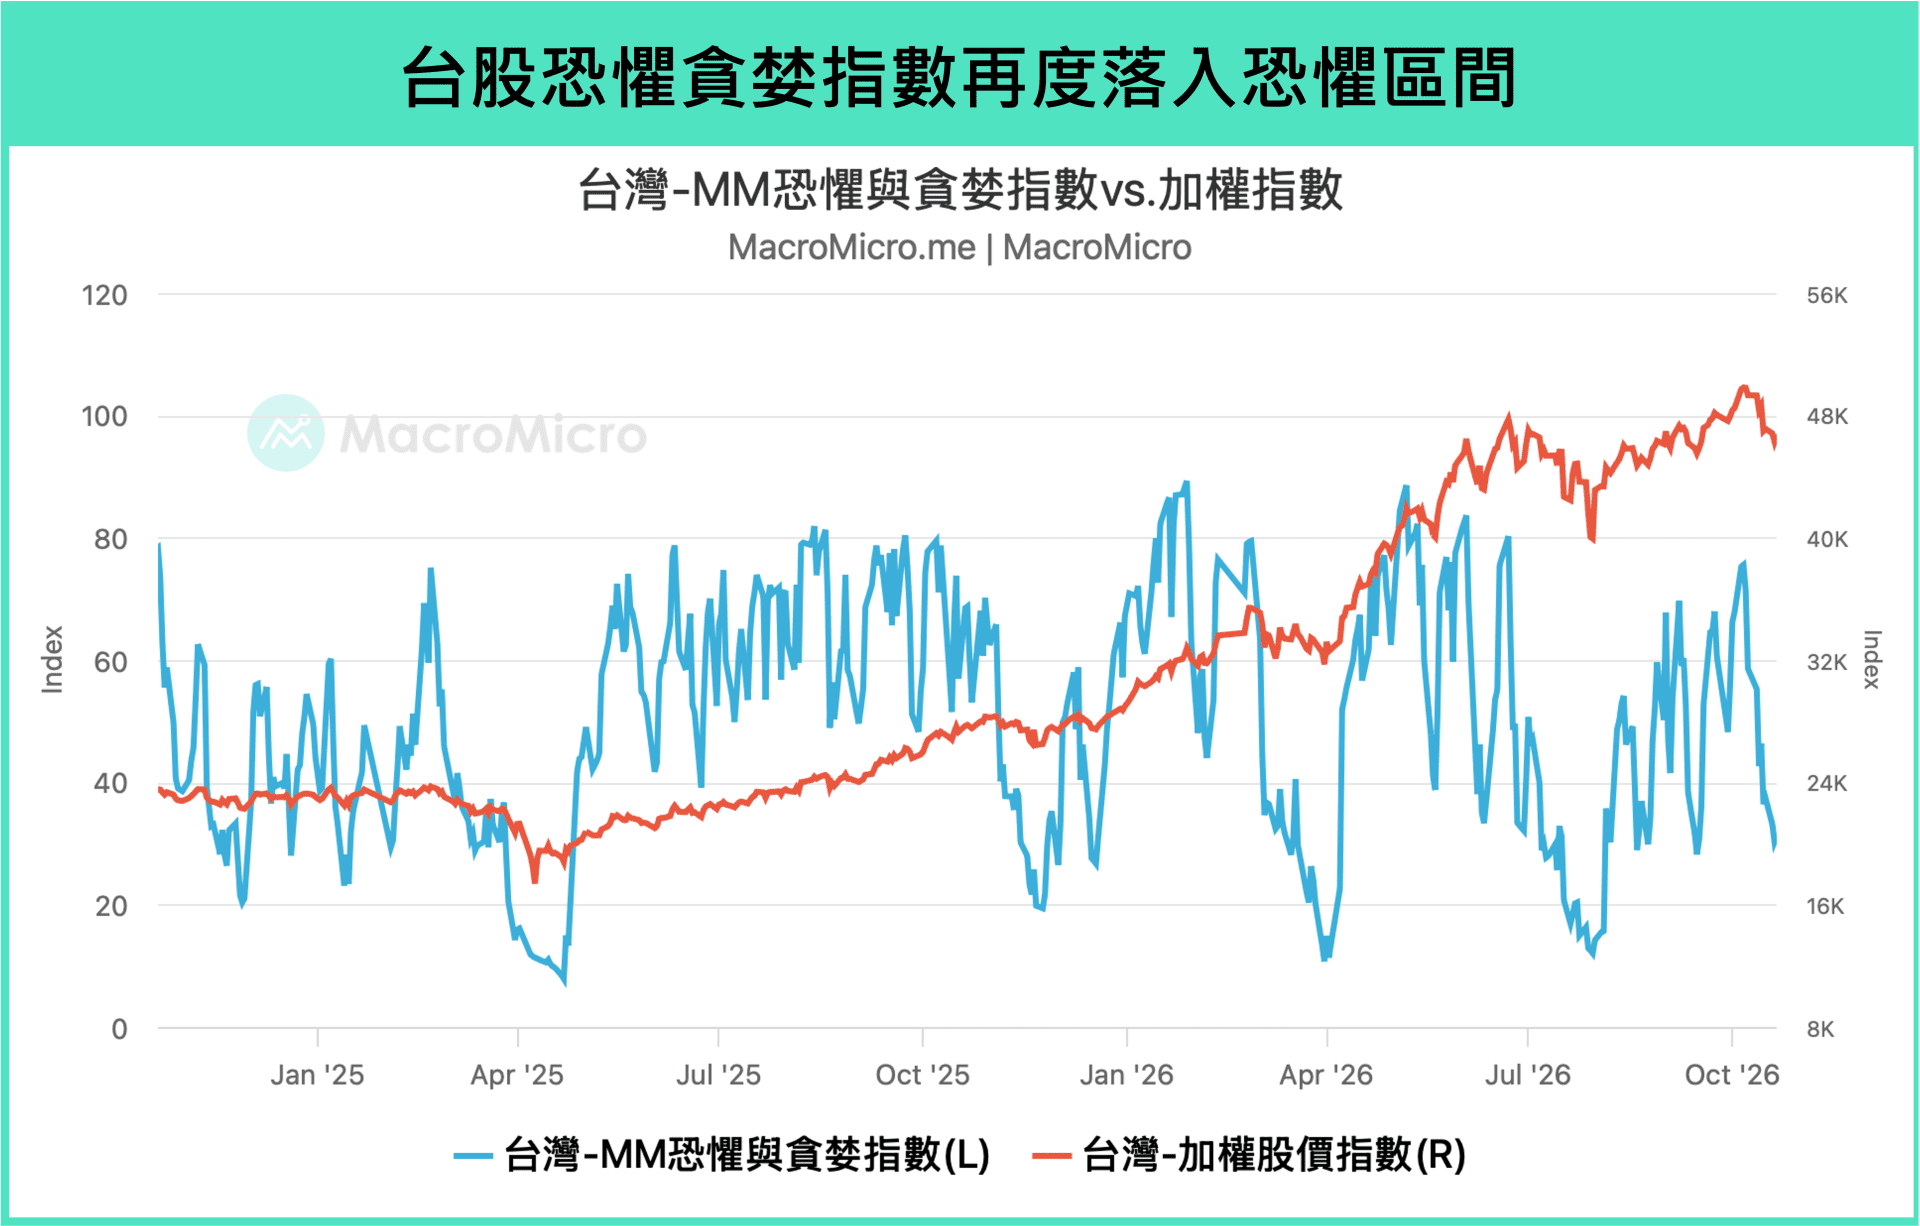
完整分析詳見:【行情快報】好財報換不到掌聲?寫在台積法說後的關鍵三問!
Tesla 於 2026 年 10 月 22 日發布 2026 年 Q3 財報及電話會議,以下為 M平方整理的重點:
營運成績單:營收達 280.5 億美元(前 282.4 億美元),年減 0.2%(前 +25.5%),低於市場預期 283.4 億美元。營收成長放緩主要受汽車及能源業務收入下滑影響。GAAP 毛利率回升至 19.6%(前 16.8%),優於市場預期的 17.9%;Non-GAAP 稀釋 EPS 為 0.48 美元(前 0.33 美元),優於市場預期的 0.45 美元。雖毛利率改善,但營業利益僅 7.18 億美元,年減 -56%,營業利益率 2.6%(前 1.4%)。管理層指出,營運費用增加主要來自 AI 訓練算力折舊、晶片研發,以及 Optimus 、 Megapack 3 和 Tesla Semi 等新產品的量產前投入,預期相關費用仍將持續成長,直到新產品逐漸商業化。
各業務表現
- 汽車: 營收 205.6 億美元(前 205.2 億美元),年減 -3%(前 +23%)。 Q3 交車量達 48.65 萬輛(前 48.01 萬輛),年減 2.1%(前 +25%)。管理層指出目前車輛需求超過產能,季末積壓訂單創四年新高,且 FSD 已成為購車主要動能。汽車毛利率(排除監管積分)由 16.3% 回升至 18.1%,因亞太地區交車佔比提高。 FSD 活躍付費用戶達 174 萬(前 148 萬),年增 67%,其中訂閱制占比首度達 50%,北美新車交付時付費 FSD 訂閱採用率超過 75%(前約 55%)。
- 能源發電與儲存: 營收約 28.8 億美元(前 31.4 億美元),年減 -16%(前 +13%)。部署量達 13.7 GWh(前 13.5 GWh),年增 10%,為歷史次高水準。能源業務毛利率由 Q2 的 20.4% 大幅提升至 33.1%,但主要受惠於關稅退稅,以及電池供應商保固成本調整的一次性利益。管理層指出,AI 資料中心推升 Megapack 需求,目前 2027 年產能已接近售罄,預期未來透過提高售價及擴大產能,進一步改善獲利。德州 Megafactory 已開始生產,規劃年產能 50 GWh。
- 服務及其他: 營收約 46.1 億美元(前 45.8 億美元),年增 33%(前 50%),毛利率達 15.9%(前 14.1%),創歷史新高,主要受充電、保險及其他服務帶動。 Robotaxi 歸類於此業務,但尚未揭露獨立收入及獲利。
未來財測指引: Tesla 未提供 2026Q4 營收、 EPS 或交車量預測,但管理層透露幾項中長期目標:
- 汽車: 預計在 2030 年左右達成年產量 500 萬輛的目標,並持續提高既有工廠產能利用率及擴充產線。
- Robotaxi: 預期 2027Q2 開始對營收產生較明顯貢獻,2027Q3~Q4 進一步成為重要業務。 Cybercab 預計 2026 年底開始少量對外交付,但長期仍以 Tesla 自營的運輸服務為主要商業模式。
- Optimus: 預期 2027 年底開始向 Tesla 以外企業交付,初期主要應用於危險、重複性及需要全天候執行的工業工作,後續再拓展至家庭市場。
- FSD: 預計 2027Q2 開始讓部分客戶自有車輛啟用無人監督駕駛功能,並納入 Robotaxi 車隊,但仍取決於軟體、安全驗證及監管條件。
- 儲能: 2027 年 Megapack 訂單接近滿載,公司預期產能擴張及產品組合改善將持續推升儲能業務規模。
營運健康狀況:Q3 汽車產量達 46.44 萬輛(前 45.18 萬輛),交車量 48.65 萬輛,帶動全球汽車庫存天數降至 11 天(前 15 天),反映庫存改善。現金流方面,營業活動現金流達 62.63 億美元(前 46.97 億美元),季增 33%;資本支出降至 47.32 億美元(前 57.89 億美元),使自由現金流轉正至 15.31 億美元(前 -10.92 億美元)。另外,Tesla Q3 非營業損益包括 SpaceX 持股評價損失 1.42 億美元,以及比特幣評價利益約 2.90 億美元,合計淨利益約 1.48 億美元。整體而言,Tesla 的現金流較前季改善,但新興 AI 業務仍處於大規模資本投入階段,長期自由現金流表現仍取決於後續投資規模與新業務商業化速度。
資本支出規劃 Tesla 將 2026 年全年資本支出指引下修至約 200 億美元(前 超過 250 億美元),主因為 Optimus 等新產品進度遞延,但公司已取得最高 300 億美元的借款額度,以支援未來資本支出擴張,2027 年之後資本支出將重新加速,用於 Robotaxi 車隊、 Optimus 、太陽能、 AI 算力及自建半導體廠:
- AI 算力基礎設施: 計劃 2026 年底前將 SI 訓練算力擴大至 400 MW,支援 FSD 與 Optimus 訓練。
- 半導體製造 Terrafab: Austin 研發晶圓廠預計於 2027 上半年開始設備調試,目標 2027 年 5~6 月完成首批測試晶片,並希望 2028Q3 開始具實用價值的晶片量產。馬斯克表示,至 2028 年初設備投資可能達數百億美元,長期資本規模甚至可能超過 1,000 億美元,但 Tesla 與 SpaceX 的投資分攤仍未確定。
- Optimus: Fremont 工廠已建置大部分規劃年產能 100 萬台的產線,預期至少需一年以上才能逐步接近每週 2 萬台產出;德州更大型工廠亦已開始建設。
- Cybercab 與 Tesla Semi: Cybercab 已在德州生產,Tesla Semi 已於內華達開始量產,未來將依照需求及 Robotaxi 商業部署進度擴產。
分析師提問和公司回覆(QA):
- Robotaxi 何時開始有明顯營收貢獻? 馬斯克表示,短期尚不足以顯著影響財報,但預期 2027Q2 開始有感、 2027Q3~Q4 成為重要收入來源。
- Robotaxi 擴張瓶頸是監管還是技術? Tesla 表示目前仍存在軟體可靠度挑戰,包括夜間、高速道路及不同天候情境,預計 2026 年底前逐步達成全天候 24/7 營運,並擴大至更多城市。隨著技術成熟,2027 年上半年監管可能逐漸成為更主要的限制。
- Robotaxi 成本與規模化進展? 目前每付費英里的成本尚未達到 0.30 美元目標,但隨著車隊規模、利用率及營運效率提升,認為有機會逐步達成。 Cybercab 零組件數量較過去車款減少約 50%,有助於簡化製造,惟現階段產量主要配合實際車隊部署需求。
- FSD 的營收規模有多大? New Street Research 估計 FSD 年化經常性營收(ARR)可能接近 10 億美元,財務長回應該數量級大致正確,並表示未來規模擴大後,將揭露更多 FSD 營收及訂閱流失率指標。
- Optimus 最大技術瓶頸是什麼? Tesla 表示不是單純缺乏訓練資料,而是需要同步改善 AI 架構、機電設計及耐用性。機器人手部與手指是最困難的硬體部分,必須兼顧精密抓取、感測與長時間使用壽命。 Tesla 計劃先製造約 1~2 萬台 Optimus,透過 Optimus Academy 建立模擬與真實世界的強化學習循環,逐步提高泛化能力。
- Optimus 何時具備更完整的 AI 能力? Tesla 計劃於 2027 年 4 月左右導入 AI5 晶片,預期運算能力較 AI4 提高約十倍,以支援機器人更多自由度與複雜任務。預期在 2027 年底左右,同步改善 AI 、機械手設計及耐用性,達到可對外交付的產品水準。
- 自建半導體廠需要投入多少資金? 馬斯克指出,初期需要數百億美元資本設備投資,長期可能超過 1,000 億美元。相關資本支出預計自 2027 年開始增加,2028 年更加明顯,目的是降低 AI 晶片、記憶體等供應瓶頸。
技術進展
- Robotaxi 與 Cybercab: 9 月 3 日在 Austin 導入 Cybercab 載客服務,第三季累計無人監督行駛里程季增八倍。 Cybercab 車隊自推出以來約成長十倍,預計 2026 年 11 月進入 Dallas,年底前拓展更多城市,並逐步支援全天候及高速道路行駛。
- FSD 軟體與導航: V15 將整合 Cybercab 與 Model Y 使用的自動駕駛軟體,並逐步導入自研 AI 地圖及導航架構,透過車隊數據與個人偏好優化路線、停車及目的地處理。
- Optimus 人形機器人: Fremont 已開始初期生產,持續優化手部機構、 AI 軟體及可靠度。透過 Optimus Academy 建立機器人自主練習與強化學習資料循環,預期一至兩個月內展示非預先編程的自主任務操作。
- AI5 與自研半導體: AI5 目標於 2027 年 4 月導入 Optimus,Austin 研發晶圓廠預計 2027 上半年開始設備調試,2028 年後逐步朝量產發展。
- Tesla Semi 與能源: Tesla Semi 已進入量產,德州 Megafactory 亦開始生產 Megapack,並首次使用內華達州自產 LFP 電池,提高儲能供應鏈的垂直整合程度。
結論 Tesla Q3 呈現「本業獲利率改善、 FSD 商業化加速,但 AI 和機器人仍需投入大量資本」的特徵。汽車收入仍未恢復成長,但交車量連續兩季超過 48 萬輛,FSD 付費用戶持續增加,而儲能業務也受惠 AI 資料中心需求,提供另一條成長曲線。
中長期而言,本次 Tesla 對 Robotaxi 、 Optimus 及 Terafab 提供更具體的商業化時程,包括 Robotaxi 預期 2027 年開始產生明顯營收貢獻、 Optimus 預計 2027 年底對外交付,以及自研半導體預計 2028 年逐步量產。
但這些業務距離實際獲利仍存在技術、監管和量產風險,且在商業化前仍需要巨額資本支出,導致 Tesla 盤後股價下跌約 -3% 。
更多 Tesla 財報資訊,請詳見 美股財報資料庫。
Meta 於 2026 年 10 月 21 日公佈 2026Q3 財報及電話會議,以下為 M平方整理的重點:
營運成績單: 營收達 646.01 億美元(前 608.01 億美元),年增率 26%(前 28%),優於市場預期的 633.4 億美元,營業利益率降至 20%(前 31%),主因認列 98.9 億美元的一次性法律訴訟費用,排除後營業利益率約 35.4% 。本季稀釋 EPS 為 3.83 美元(前 6.18 美元),優於市場預期的 3.57 美元,排除訴訟費用及相關稅務影響後為 7.40 美元。
各業務表現:
- Family of Apps: 營收達 641.58 億美元(前 603.70 億美元),年增 26%(前 28%)。每日活躍人數(DAP)平均達 36.4 億人,年增 3% 。此外,廣告展示量年增 10%(前 14%),平均廣告價格年增 14%(前 12%),顯示 AI 推薦和廣告轉換率提升持續支持廣告定價。廣告收入達 630.61 億美元,年增 26%;其他收入達 10.97 億美元,年增 59%,主要受惠 WhatsApp 付費訊息與訂閱收入。
- Reality Labs: 營收為 4.43 億美元(前 4.31 億美元),年減 -6%(前 +16.5%),主要受 Quest 頭戴裝置銷售下滑影響,但 AI 眼鏡收入持續強勁成長;營業虧損為 41.29 億美元(前 46.19 億美元)。公司正將 Reality Labs 的資源重心轉向 AI 眼鏡與個人超級智慧,減少傳統 VR 裝置投入,預估 2026 年業務虧損 180~190 億美元,2027 年進一步收斂至約 150 億美元。
未來財測指引: 預計 2026Q4 營收 730~760 億美元,中位數年增約 24.4%。 2026 全年費用區間調升至 1,750~1,790 億美元(前 1,650~1,690 億美元),反映本季新增 98.9 億美元訴訟費用,排除後仍預期全年營業利益將高於 2025 年。全年資本支出預估上修至 1,350~1,450 億美元(前 1,300~1,450 億美元)。展望 2027 年,管理層預期廣告業務延續強勁成長,訂閱、交易及企業 AI 服務也將開始貢獻新增收入。
營運健康狀況: Q3 自由現金流下降至 -21.20 億美元(前 7.84 億美元),因 AI 基礎設施投資持續增加。另一方面,Meta 宣布新增無投票權 Class C 股票,預計於 2027 年 1 月透過股票股利進行實質 1 拆 2,為未來 AI 投資提供更多籌資工具。
分析師提問與公司回覆(QA):
- Muse 的成長瓶頸與商業化模式? 祖克伯表示,Muse 上線約 6 週已在美國與加拿大吸引超過 1,000 萬人設定個人代理人,約 25% 的設定用戶每天使用,早期留存率優於 Threads 初期表現。其中購物是最主要的使用場景,超過四分之一的 Muse 活躍用戶使用購物功能,平均交易金額超過 200 美元(包含旅遊)。目前限制 Muse 全球擴張的主要因素並非需求,而是算力成本與部署效率。 Meta 目標未來幾年支援超過 10 億用戶,並透過模型蒸餾、閒置算力利用及推論優化,使未來一年運算成本效率提升超過 10 倍。商業模式將採基本服務免費,透過交易抽成、進階模型訂閱、企業服務與 API 收費。
- 企業 AI 與代理商務如何發展? 管理層表示,Meta Enterprise 初期將以模型 API 、 Muse Code 與 Business Agent 為核心,向企業提供開發、客服、銷售與生產力服務。 Meta 旗下平台約有 5 億家自我認定的小型企業使用者,具備龐大的潛在客戶基礎。長期希望建立 Muse Network,讓消費者代理人與企業代理人直接互動及完成交易,並與 Walmart 、 Stripe 、 Shopify 等合作開發開放標準 Personal Agent Protocol,支援安全授權及代理人之間的交易。
- 2027 年資本支出何時能開始產生報酬? 財務長 Susan Li 表示,目前正在評估多項不同報酬期間的 AI 投資計畫,但尚未完成 2027 年預算與算力配置,無法提供指引,預計於 Q4 財報公佈。 Meta 強調核心廣告業務已透過 AI 改善推薦與廣告效率而獲利,新興 AI 業務則將依照產品市場契合度及客戶需求逐步擴大投資。
- AI 對廣告業務還有多少改善空間? 未來成長將來自三個方向:既有機器學習模型持續優化、 LLM 驅動的新一代內容與廣告推薦架構,以及 Advantage+ 生成式 AI 廣告創作工具。隨模型能力提升,預期 2027 年核心廣告業務仍有相當成長空間;另一方面,訂閱、商務交易及企業 AI 預期於 2027 年開始帶來增量收入。
技術進展和演算法優化:
- 個人代理人與前沿模型: 推出 Muse 、 Muse Wonder 、 Muse Code 、 Muse Spark 1.2/1.3 、 Muse Voice,以及開放權重模型 Muse Glimmer 與 Muse Spark Open。 Muse Wonder 已用於付費版,Meta 正透過模型蒸餾,讓更小型模型以更低成本提供接近前沿模型的能力。此外,Meta AI 自 4 月導入新模型以來,人均互動量增加超過一倍。
- 內容推薦演算法: Instagram Reels 新推薦模型可一次評估連續影片序列,帶動觀看時間增加超過 4%;Facebook 導入 LLM 啟發的生成式內容檢索架構,提升 Reels 觀看時間約 1% 。 Meta 也逐步將內容理解模型轉向自研 Muse 系列,離線評估顯示模型品質優於原有系統,並使單位內容處理成本降低超過 80% 。
- AI 廣告轉換效率: Meta Generative Recommender 導入 Facebook Feed 後,特定受眾轉換率提升近 2%;GEM 模型擴展後,站外轉換廣告的轉換率提升 1.7%,App 廣告轉換率提升 9.6%;Andromeda 系統優化使 Facebook 廣告轉換率提高 1.4% 。本季已有近 1,000 萬廣告主使用至少一項生成式 AI 廣告創作工具,合作廣告(Partnership Ads)年化營收運轉率突破 150 億美元。
- AI 商業化與智慧眼鏡: Meta AI Business Assistant 採用者相較類似未採用者,在相同單次轉換成本下,轉換次數增加約 5% 、廣告投資增加 9% 。 Meta One 統一訂閱服務累計超過 1,500 萬訂閱及試用數。 Muse 預計下個月整合至 Meta Glasses,並藉由軟體訂閱與 AI 服務建立長期收入,而非單純追求硬體銷售利潤。
結論 Meta 本季核心廣告業務延續強勁成長,AI 推薦演算法持續改善用戶參與度與廣告轉換率,證明 AI 投資已在既有業務展現實質效益,這帶動 Meta 盤後股價上漲約 2% 。值得留意的是,Muse 個人代理人上線六週突破千萬用戶,且購物成為主要應用場景,顯示 Meta 正由廣告 AI 優化進一步跨入消費者代理人、代理商務及企業 AI 服務的新階段。而本身就擁有龐大的社群用戶與商家生態系,Meta 有機會擴展至交易抽成、訂閱與 API 收費,形成新一輪 AI 變現機會。
短期仍有 AI 推論成本高昂、自由現金流轉負的挑戰,但管理層預期未來一年 Muse 運算效率可提升超過 10 倍,支撐新 AI 業務擴大規模,只要 Meta 的核心廣告業務持續成長,並逐步驗證 Muse 的商業模式,Meta 將持續在 AI 變線上展現更多潛力。
更多 Meta 財報資訊,請詳見 美股財報資料庫。
過去一週,全球股市普遍震盪走弱,其中科技與半導體族群面臨的賣壓尤為沉重。在美國 9 月 CPI 、 PPI 通膨數據反彈,加上新雲端 CoreWeave CDS 利差飆升、 Anthropic 營收成長趨緩等消息接連衝擊下,市場再度聚焦 AI 產業背後的資金壓力與投資回報疑慮。
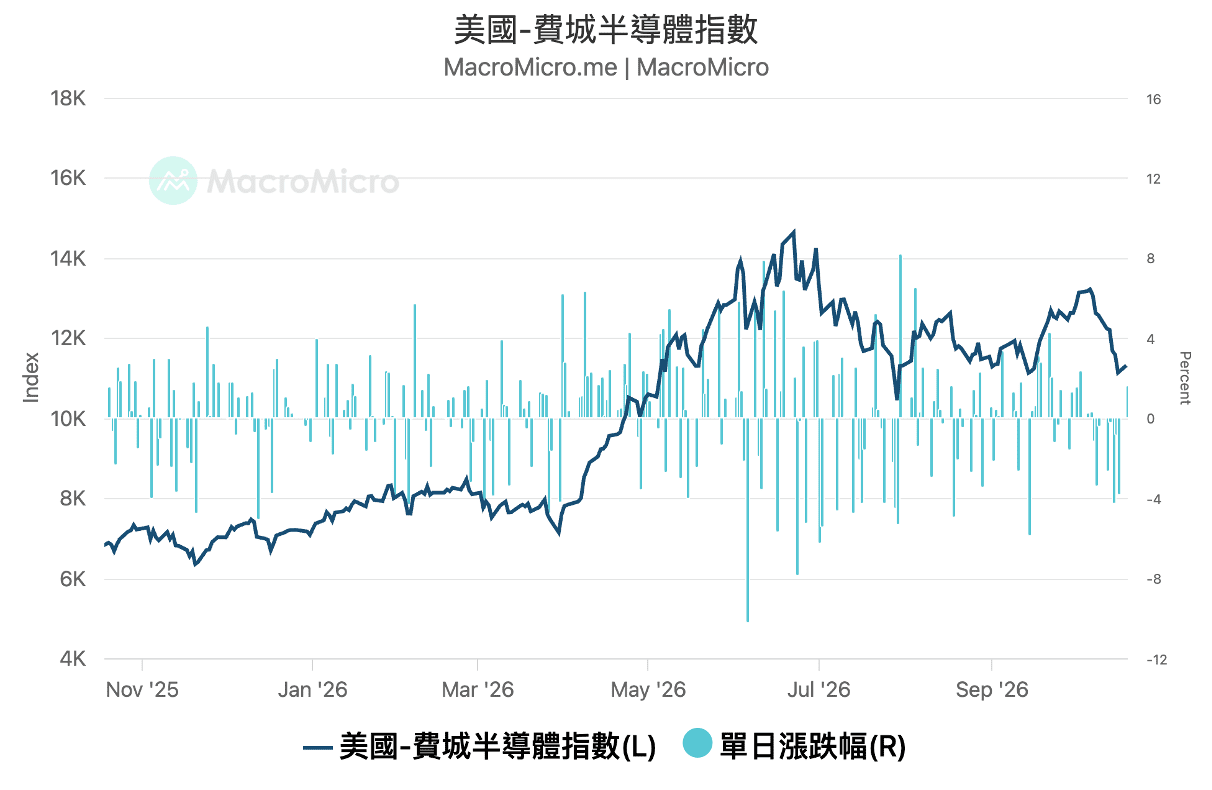
費城半導體指數罕見連續八個交易日收跌,創下 2008 年以來最長連跌紀錄;若從 10 月 6 日高點起算,至上週五更是下跌超過 15% 。進入本週,截至週一,隨著台積電強勁財報為半導體產業基本面提供支撐,費半終於止跌反彈 1.6%,那斯達克、 S&P 500 也分別有 1.1% 、 0.4% 的漲幅。
儘管如此,市場對 AI 資金的疑慮仍未消散。因此 本篇簡報 中,我們聚焦上述提到的通膨、 CoreWeave 、 Anthropic 三項擔憂,逐一提出我們的觀察與看法。
台灣 9 月外銷訂單金額達 1,142.1 億美元,再創歷史新高,年增率達 62.4%(前 71.4%),明顯優於經濟部預估的 1,060~1,091 億美元、年增 50.7%~55.1%,季調月增 1.1%,延續強勁接單動能。其中,電子產品達 474.2 億美元,年增 71.0%(前 83.9%);資通信產品達 438.8 億美元,年增 87.3%(前 100.5%),兩者合計比重近 8 成,反映 AI 、高效能運算的強勁需求動能。
觀察國家,美國仍為最大訂單來源,金額達 453.8 億美元,占比 39.7%,年增率達 79.4%(前 88.9%);歐洲接單年增 68.0%(前 58.2%)、中國大陸及香港年增 48.5%(前 47.7%)、東協年增 41.1%(前 70.5%)、日本年增 35.5%(前 41.1%),各主要市場需求普遍維持強勁。
台灣 9 月外銷訂單續破千億水準,再創下歷史新高,AI 基礎建設需求仍處於強勁擴張階段。除了半導體、記憶體、 IC 設計及晶片通路持續成長外,伺服器、網通設備等資訊通信產品接單也明顯增加,而下半年消費性電子新品有高階手機的拉貨需求回升,共同支撐台灣外銷訂單持續墊高。
AI 需求的外溢效應持續擴大,但傳統產業復甦仍呈現分歧。基本金屬與機械產品訂單分別年增 29.7%(前 26.8%)和 21.5%(前 28.3%),前者受惠於 AI 伺服器相關的銅箔、銅箔基板需求,後者則受惠半導體業者持續擴大資本支出,帶動半導體設備及自動化設備接單。化學品與塑橡膠製品訂單年增率也分別回升至 22.8%(前 15.4%)和 11.4%(前 6.7%),主要受國際油價上漲,推升產品售價,以及部分 AI 供應鏈的產業用化學品和材料需求,光學器材訂單則持續年減 -5.6%(前 -1.6%),反映面板需求依然保守。
若比較外銷訂單與海關出口年增率的差距,已從 8 月的高達 30.4 個百分點,下滑至 9 月的 1.5 個百分點,顯示出貨情況已有明顯改善,供應鏈生產和交貨瓶頸逐步緩解。
當前,台灣外銷訂單仍處於高速成長階段,電子和資通訊訂單創高且擴散至金屬材料、機械設備等相關產業。展望 Q4,在 AI 伺服器生產瓶頸緩解並大量出貨下,預期將繼續支撐台灣出口金額動能。
中國 Q3 實質 GDP 年增 4.5%(前 4.3%),優於預期的 4.4%,季增 1.2% 亦高於預期的 1.0% 。主因來自外需支撐,海關總署公佈前三季出口增速逐季走高,Q1 、 Q2 、 Q3 分別為 15.3% 、 18.3% 、 22.3%。
9 月規模以上工業增加值 年增 5.5%(前 5.2%),符合預期,41 個大類行業中正成長者由 29 個增至 31 個;出口交貨值年增 17.0%(前 11.1%)大幅加速,為生產回升的直接來源。
1-9 月固定資產投資 年減 -7.2%(與 1-8 月持平),略優於預期的 -7.3%,跌幅首度停止擴大,9 月月增率轉正至 +0.07%(前 -0.50%)。惟房地產開發投資 -20.6%(前 -19.9%)為本月唯一遜於預期的項目。
9 月社會零售 年增 1.1%(前 0.4%),大幅優於預期的 0.5%,扣除汽車後 3.9%(前 2.5%);失業率回落至 5.2%(前 5.3%)。惟前三季居民人均可支配收入名義年增 5.3% 、人均消費支出僅 3.6%,差距達 1.7 個百分點。
中國 Q3 GDP 與 9 月月中數據多數優於市場預期,以下將分成製造業、投資和消費三個面向進行討論:
首先,本月回升主要由外需支撐。海關總署指出,前三季裝備製造業貢獻近九成出口增量,積體電路出口累計年增 99.1% 、固態硬碟等儲存部件增 1.3 倍,AI 算力需求為主要動能;工業端的出口交貨值年增 17.0%(前 11.1%),為本月跳升幅度最大的指標。
固定資產投資累計 -7.2% 、與 1-8 月持平,為今年以來首度未再擴大。製造業投資由 -2.3% 回升至 -2.1%,惟基建由 -4.0% 續降至 -4.2%,財政端仍未發力;房地產投資由 -19.9% 擴大至 -20.6%,仍是唯一持續惡化的領域。本月投資止穩應來自出口訂單帶動的企業自主投資,而非政策接棒。
消費方面,9 月社會零售由 0.4% 跳升至 1.1%,月增亦由 -0.16% 轉正至 0.35%,惟改善有相當部分來自價格。限額以上品類中,石油及製品由 -7.0% 收窄至 -0.8%,為最大推力,但同期原油加工量年減 -8.4% 、降幅擴大,顯示銷售額回升主要反映油價而非銷量;糧油食品 6.7%(前 4.0%)、服裝鞋帽轉正至 1.2% 則顯示日常消費因 9 月中秋節慶小幅回溫。
9 月主要指標大多優於或符合預期,但回升集中於 AI 相關出口與能源價格,產品正成長家數反而收窄,改善廣度有限。統計局前三季居民收支數據亦顯示,居民收入實質年增 4.4%,城鎮居民消費支出僅 2.1%,財產淨收入更僅名目年增 1.6%,意味內需偏弱已不只是補貼退坡,而包含資產價格下行的潛在問題。後續觀察 10 月社零能否在高基期與國補退潮下守住回升,以及基建能否在 Q4 止跌;若兩者皆走弱,政策重心或將聚焦於居民收入端。
過去一週全球股市多震盪下跌,科技與半導體族受到拋售,地緣僵局再度推升 WTI 原油單週上漲超過 10%,同時美國 9 月 CPI 創五個月最大升幅、 PPI 年增率逾四年新高,加上 AI 雲端巨頭 CoreWeave CDS 飆升,美股費城半導體指數崩跌 -11.41%,NASDAQ 下跌 -4.48% 、南韓 KOSPI 重挫 -14.46% 、台灣加權指數在台積電法說後,仍收於 48,000 點下方。其餘主要資產方面,美元及美債殖利率均衝高回落,貴金屬與工業金屬則延續弱勢盤整。
本週將公佈中國月中數據 & GDP(10/19)、特斯拉財報(10/20)、台灣外銷訂單(10/21)、 Meta 財報(10/21)、南韓利率決策(10/22)。
中國月中數據 & GDP:本週一(10/19)將公佈中國 9 月消費、生產、投資數據以及 GDP。市場預期內需消費小幅回升,社會消費品零售年增率 0.5%(前 0.4%);工業增加值年增率 5.4%(前 5.2%),持續由高技術製造業支撐;2026Q3 GDP 年增率則預計為 4.4%(前 4.3%)。
台灣外銷訂單:本週三(10/21)將公佈台灣 9 月外銷訂單。在 AI 需求持續擴散下,預估 9 月外銷訂單金額落在 1,060 ~ 1,091 億美元(前 1,029 億),年增 55.1% ~ 50.7%(前 71.4%)。
南韓利率決策:本週四(10/22)將公佈南韓 9 月利率決策。韓國央行已於過去兩次會議連續升息至 3.00%,市場預期本次將暫緩以觀察升息效果,年底前仍有一碼升息空間。
Tesla 財報:本週美東時間週三(10/21)將公佈 Tesla Q3 財報。市場預期營收 271.63 億美元,年增率 -3.31%(前 25.52%);EPS 0.5 美元(前 0.33 美元)。
Meta 財報:本週美東時間週三(10/21)將公佈 Meta Q3 財報。市場預期營收 631.16 億美元,年增率 23.17%(前 27.96%);EPS 6.96 美元(前 6.18 美元)。
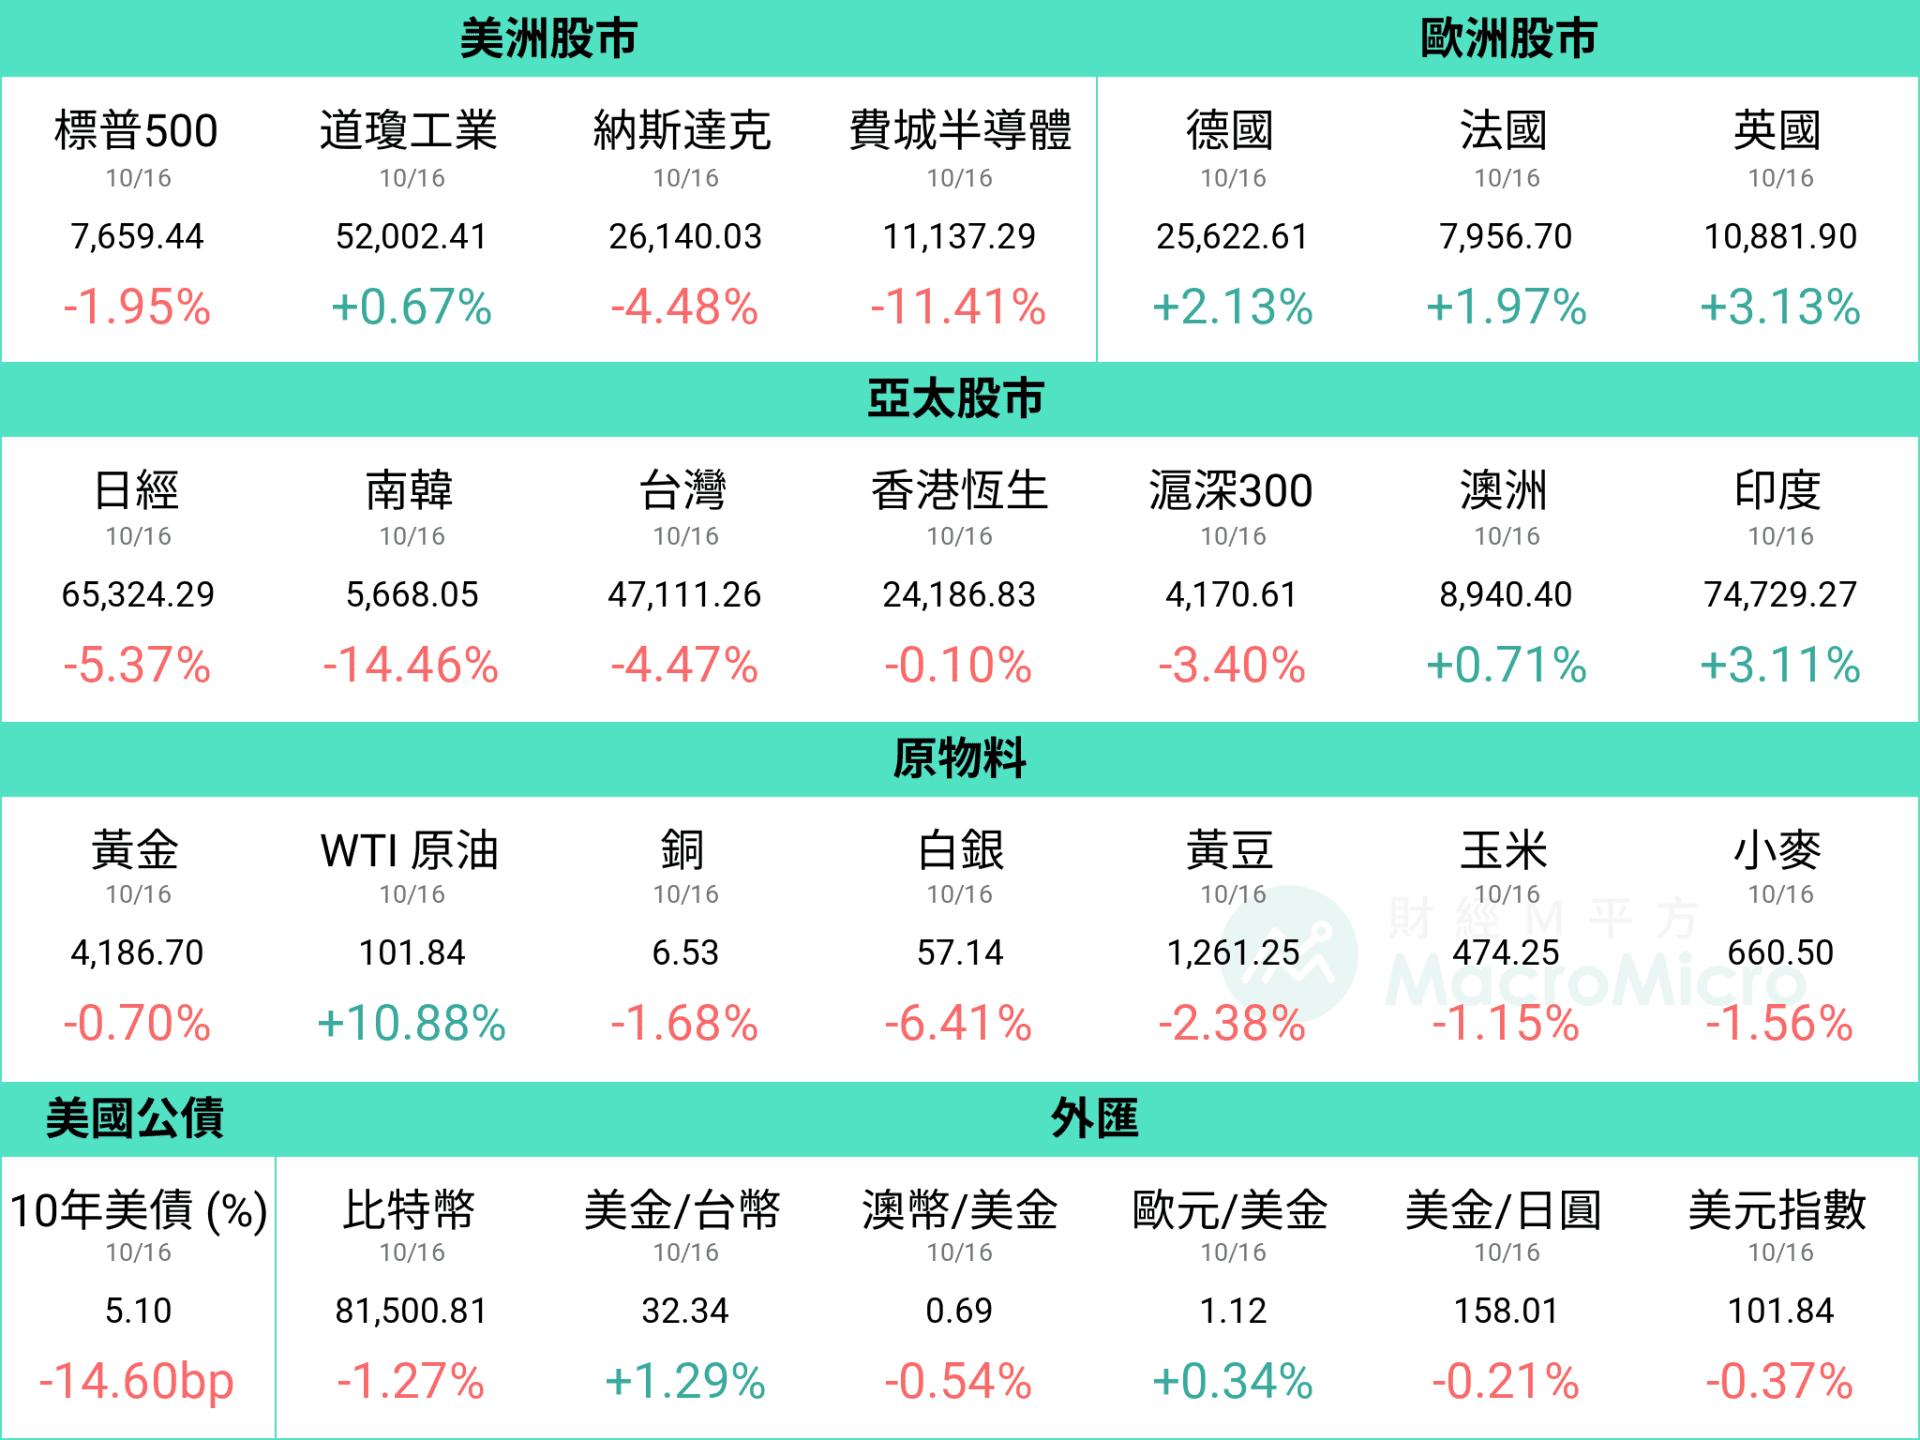
資料統計期間:2026/10/9 ~ 2026/10/16
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
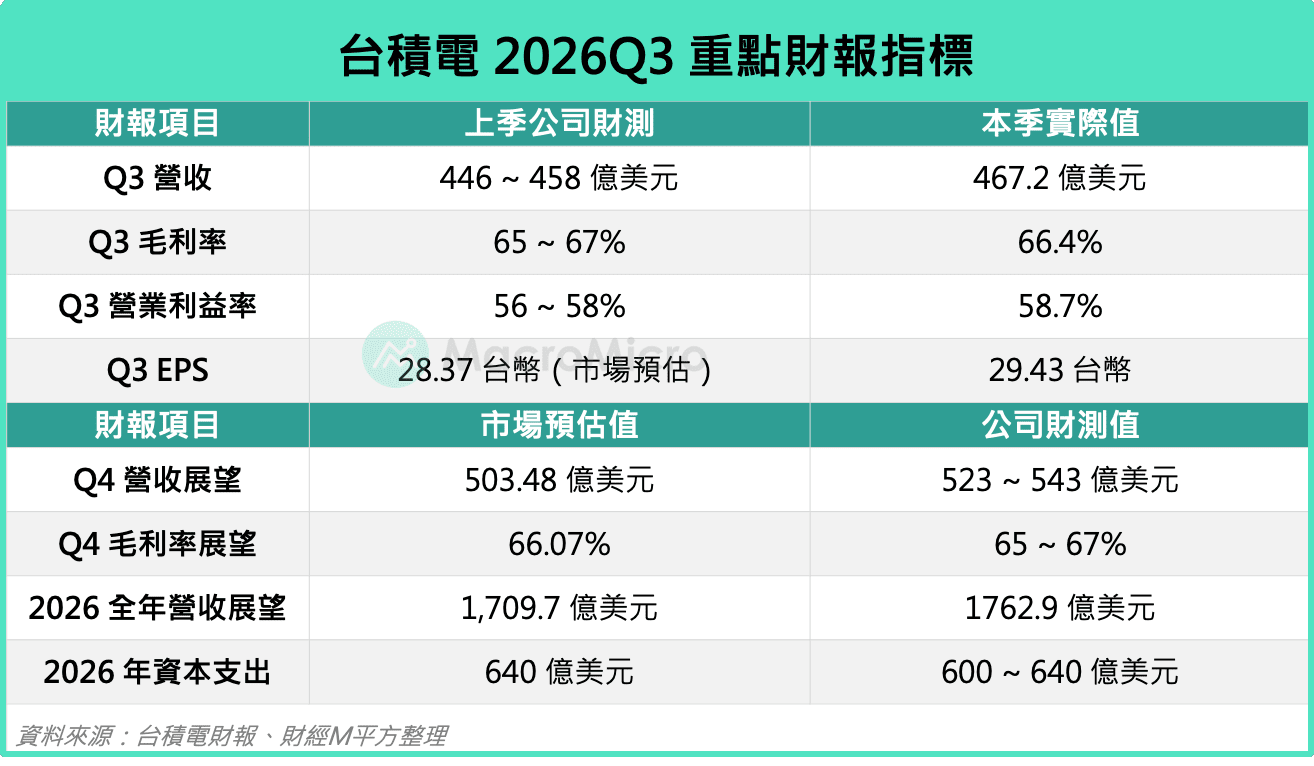
近期全球半導體股價承壓,市場對 AI 產業前景的疑慮再度升溫。在此背景下,身為全球 AI 供應鏈最關鍵上游業者之一的台積電,於 10 月 15 日召開 2026 年第三季法說會,其財報表現與未來展望備受市場關注。
本次法說會,台積電再度上調全年營收成長預估至 44%,優於先前「略高於 40% 」的展望,展現 AI 需求持續強勁的成長動能。儘管毛利率受到 2 奈米量產及海外擴產影響而略有下滑,但公司仍維持 2026 年資本支出 600 億至 640 億美元的規劃,並預期 2026 至 2028 年的資本支出將顯著高於此前三年。
本篇文章,我們將深入解析台積電本季營運表現、展望 2027 年財務動能,並進一步剖析全球半導體供應鏈的落點位置!
美國 9 月 CPI 季調年增 3.72%(前 3.35%),月增 0.65%(前 0.40%);同時核心 CPI 季調年增 2.57%(前 2.45%),月增 0.33%(前 0.29%),高於市場預期。數據公佈後,美元指數與美債殖利率上衝,10 年期公債殖利率站回 5.3%,三大股指期貨則下挫,FedWatch 顯示 10 月升息機率回升至五成以上。
9 月整體 CPI 月增率明顯反彈,反應隨著美伊衝突升溫,9 月 WTI 油價一度站回 100 美元關口,讓汽油與柴油分別來到 4.5 美元、 6.5 美元的高檔。其中,單是汽油單一一項,便貢獻本次一半以上的漲幅,使整體 CPI 年增率回升至 3.7%,創下今年 5 月以來新高。
核心 CPI 月增率本次也高於市場預期。儘管上回月增率暴增的教育通訊,在本次降溫至 0.2%(前 1.6%),不過二手車、休閒娛樂、衣著服飾、醫療保健服務、機票等項目月增皆有所上升,抵銷了教育通訊的回落。此外,先前拉動核心通膨放緩的重要組成——房租,本次月增也上升至 0.4%(前 0.3%),主要由所有權人約當租金所推升,下期數據需密切關注能否降回過去平均水準。
本次 CPI 數據開得並不漂亮,尤其核心通膨再度偏離 0.2% 的可接受水準,使 10 月升息預期有所回溫。儘管如此,造成上次與本次核心通膨超預期的細項並不盡相同,撇除跟能源最直接相關的項目(如機票),我們仍未在其餘項目見到價格持續上漲的明顯趨勢。
此外,觀察長期通膨預期,在美伊衝突反覆之下仍錨定良好,紐約聯儲主席 Williams 也在 10/13(二)採訪中,明確表示今年再升息一次是合適的,但目前並沒有看到 2027 年需要進一步升息的必要性(原話:I don't think at this time I have any reason to believe that we would need to do more)。因此在現階段,我們仍認為今年升息 2 碼便已足夠,隨著時序推進至明年,通膨基期墊高、舒緩升息壓力,聯準會高機率將暫停升息。
但同時間,我們也將密切關注下一期通膨走勢,若核心通膨連續第三個月超預期,我們將對應調整看法,重新評估今年的升息幅度。
9 月國際油價再度急漲,成為本月中國物價與貿易數據的共同主線。生產者物價方面,PPI 月增 1.2%(前 0.4%),油價衝擊集中在上游,石油開採價格月增 14.5%(前 10.4%),並帶動精煉石油產品月增 7.4%(前 4.1%),企業的燃料動力類購進價格也年增 13.6%(前 9.8%)。不過上游漲價並未順利向下傳導,採掘工業年增 25.4%(前 17.8%),但加工工業僅 3.4%(前 3.1%),代表油價上漲的成本多由中下游企業吸收。
消費端同樣呈現成本推動的格局。CPI 年增 0.9%(前 0.8%),汽油年增 16.6%(前 9.3%),單項即拉抬 CPI 約 0.47 個百分點,占 CPI 年增率逾五成,電腦、手機等消費電子也因成本走高,漲幅分別擴大至 21.8%(前 19.6%)與 14.9%(前 11.0%)。反觀服務價格在暑期結束後轉為月減 -0.2%(前 0.1%),食品月增 0.4% 也低於季節性水準,需求面價格並未跟上。
貿易方面,AI 與汽車依然是出口的主要引擎,1-9 月積體電路、自動資料處理設備與汽車三項合計貢獻近五成出口增量,其中積體電路出口量僅增 3.8% 、金額卻增 108.1%,均價翻倍,也與消費電子漲價相互呼應。油價的影響則反映在進口端,1-9 月原油進口量年減 -15.3%,但均價上漲約 18%,使進口金額仍持平於 0.3% 。
整體來說,9 月的數據亮點多來自油價與 AI 等外部因素,而非內需回溫。由於去年同期基期偏低,PPI 年增率短期內仍將維持高檔,但這波上漲屬於成本推升,加工工業與消費端價格仍然疲弱,上游漲價難以轉嫁,中下游企業的利潤壓力恐將延續。出口雖大幅優於預期,但動能集中在 AI 相關產品,且相當程度來自晶片漲價,並非全面性的外需擴張。我們維持新舊動能切換空窗期的判斷,後續觀察核心 CPI 與服務價格能否回升,以及上游成本向終端的傳導程度。
人民幣這次是真的強,而不只是美元走弱! 2025 年人民幣兌美元雖然升值 4.3%,但對一籃子貨幣仍貶值 5.3%,顯示當時人民幣升值主要來自美元走弱。然而,2026 年情況出現反轉,即使美元反彈,人民幣不僅兌美元升值 4.3%,對一籃子貨幣也升值 5.9%,顯示人民幣本身確實出現較強的升值動能。
升值關鍵在中國境內的美元供需:出口商換回更多人民幣,進口商卻減少購買美元。 今年前 8 月,中國貨物貿易順差僅年增約 3%,銀行代客淨結匯卻大幅增加至近 3,900 億美元,為去年同期近 9 倍。背後關鍵在於,結匯率由 62.6% 小幅升至 63.6%,但售匯率卻由 64.6% 降至 60.3%,創 2010 年以來最低。出口持續創造美元收入,企業向銀行購買美元的比例卻明顯下降,境內美元供需失衡成為人民幣逆勢升值的重要推力。
我們認為,人民幣仍有基本面支撐,但持續大幅升值的空間可能有限。 本輪升值主要來自貿易與外匯市場的供需變化,而非大量國際資金流入中國資產。隨著人民幣持續升值,企業可能調整購匯行為、出口競爭力也可能面臨壓力,加上人民銀行對單邊升值預期轉趨審慎,預期人民幣短期仍有支撐,但持續快速升值的阻力將逐步增加。
今年以來,美伊衝突推升油價、聯準會 9 月重啟升息,美元小幅回升,亞洲貨幣普遍走貶。然而,人民幣卻逆勢升值,今年以來兌美元升值 4.3%,10 月 13 日在岸收在 6.6945,創下 2023 年以來最強水準。當美元走強,為什麼人民幣反而更強?這波升值又能持續多久?
過去人民幣的強勢行情,往往伴隨大量國際資金流入,但我們觀察到,本輪升值期間,平均每季外來投資僅 52 億美元,遠低於上一輪的 1,585 億美元,兩者相差約 30 倍。這意味著,本輪人民幣升值並非國際資金大舉回流中國,而是境內企業的外匯供需出現明顯變化。
今年前 8 月,中國貨物貿易順差僅較去年同期增加約 3%,銀行代客淨結匯卻達近 3,900 億美元,為去年同期近 9 倍。為何貿易順差變化不大,換回人民幣的淨金額卻大幅增加?關鍵不只是中國賺進多少美元,更在於企業如何使用手中的美元。
觀察企業的外匯交易行為,首先是「結匯」,也就是出口商收到美元後,賣給銀行、換回人民幣;相反地,「售匯」則是企業向銀行購買美元,用於支付海外貨款等需求。
今年前 8 月,中國結匯率(外幣收入中換成人民幣的比例)由 62.6% 小幅升至 63.6%,仍處歷史正常區間,但隨著出口規模擴張,實際結匯金額持續增加。
真正值得關注的是售匯端。 售匯率(外幣支出中向銀行購匯的比例)由 64.6% 大幅降至 60.3%,創 2010 年以來最低。同期企業外幣支出年增 18%,銀行售匯金額卻僅成長 9%,顯示企業對外付款需求仍在增加,但向銀行購買美元的比例卻明顯下降。
背後有三股力量:第一,人民幣跨境支付占比提升,部分海外交易不再需要美元;第二,中國外幣存款達 1.19 兆美元新高,企業可以直接使用既有美元支付貨款;第三,人民幣升值預期使部分企業傾向延後購匯、增加美元融資,進一步降低當下的美元購買需求。
這也可能形成一個自我強化的循環:人民幣升值 → 企業延後買美元 → 美元購買需求下降 → 人民幣進一步升值。
因此,這輪人民幣強勢的核心,不是企業突然更積極將美元換成人民幣,而是出口持續帶來美元收入,企業卻不再需要向銀行購買同樣比例的美元,讓原本的外匯供需出現更大的落差。
我們認為,這輪人民幣升值的驅動力雖然明確,但支撐升值的部分因素,也可能隨著匯率走強而逐漸減弱。
首先,售匯率已降至 2010 年以來最低,未來若企業美元存款逐漸消耗,或人民幣升值預期降溫,原先延後購匯的需求便可能重新釋放,縮小目前美元供給大於需求的缺口。
其次,人民幣持續升值也會反過來影響貿易活動。對出口商而言,同樣的美元收入能換回的人民幣減少,可能侵蝕獲利與競爭力;對進口商而言,人民幣走強則有助於降低進口成本,可能帶動海外採購需求回升。若進口需求進一步轉化為購匯需求,也將使目前的外匯供需失衡逐漸收斂。
更重要的是,政策並不樂見人民幣形成單邊升值預期。 10 月 8 日人民銀行重申,匯率與經常帳之間不存在簡單的線性關係,並持續透過中間價等政策工具引導匯率預期,顯示官方對人民幣快速升值保持審慎。
綜合來看,我們認為,必須區分「短期外匯供需改善」與「長期資金持續流入」兩種不同的升值力量,本輪人民幣強勢是出口收入、購匯需求下降與升值預期共同推動的結果,而非國際資金重新大幅配置中國資產。 這樣的供需結構能夠支撐短期匯率,卻尚不足以證明長期升值趨勢已經形成。
因此,我們維持人民幣短期有支撐、但升值阻力漸增的判斷。
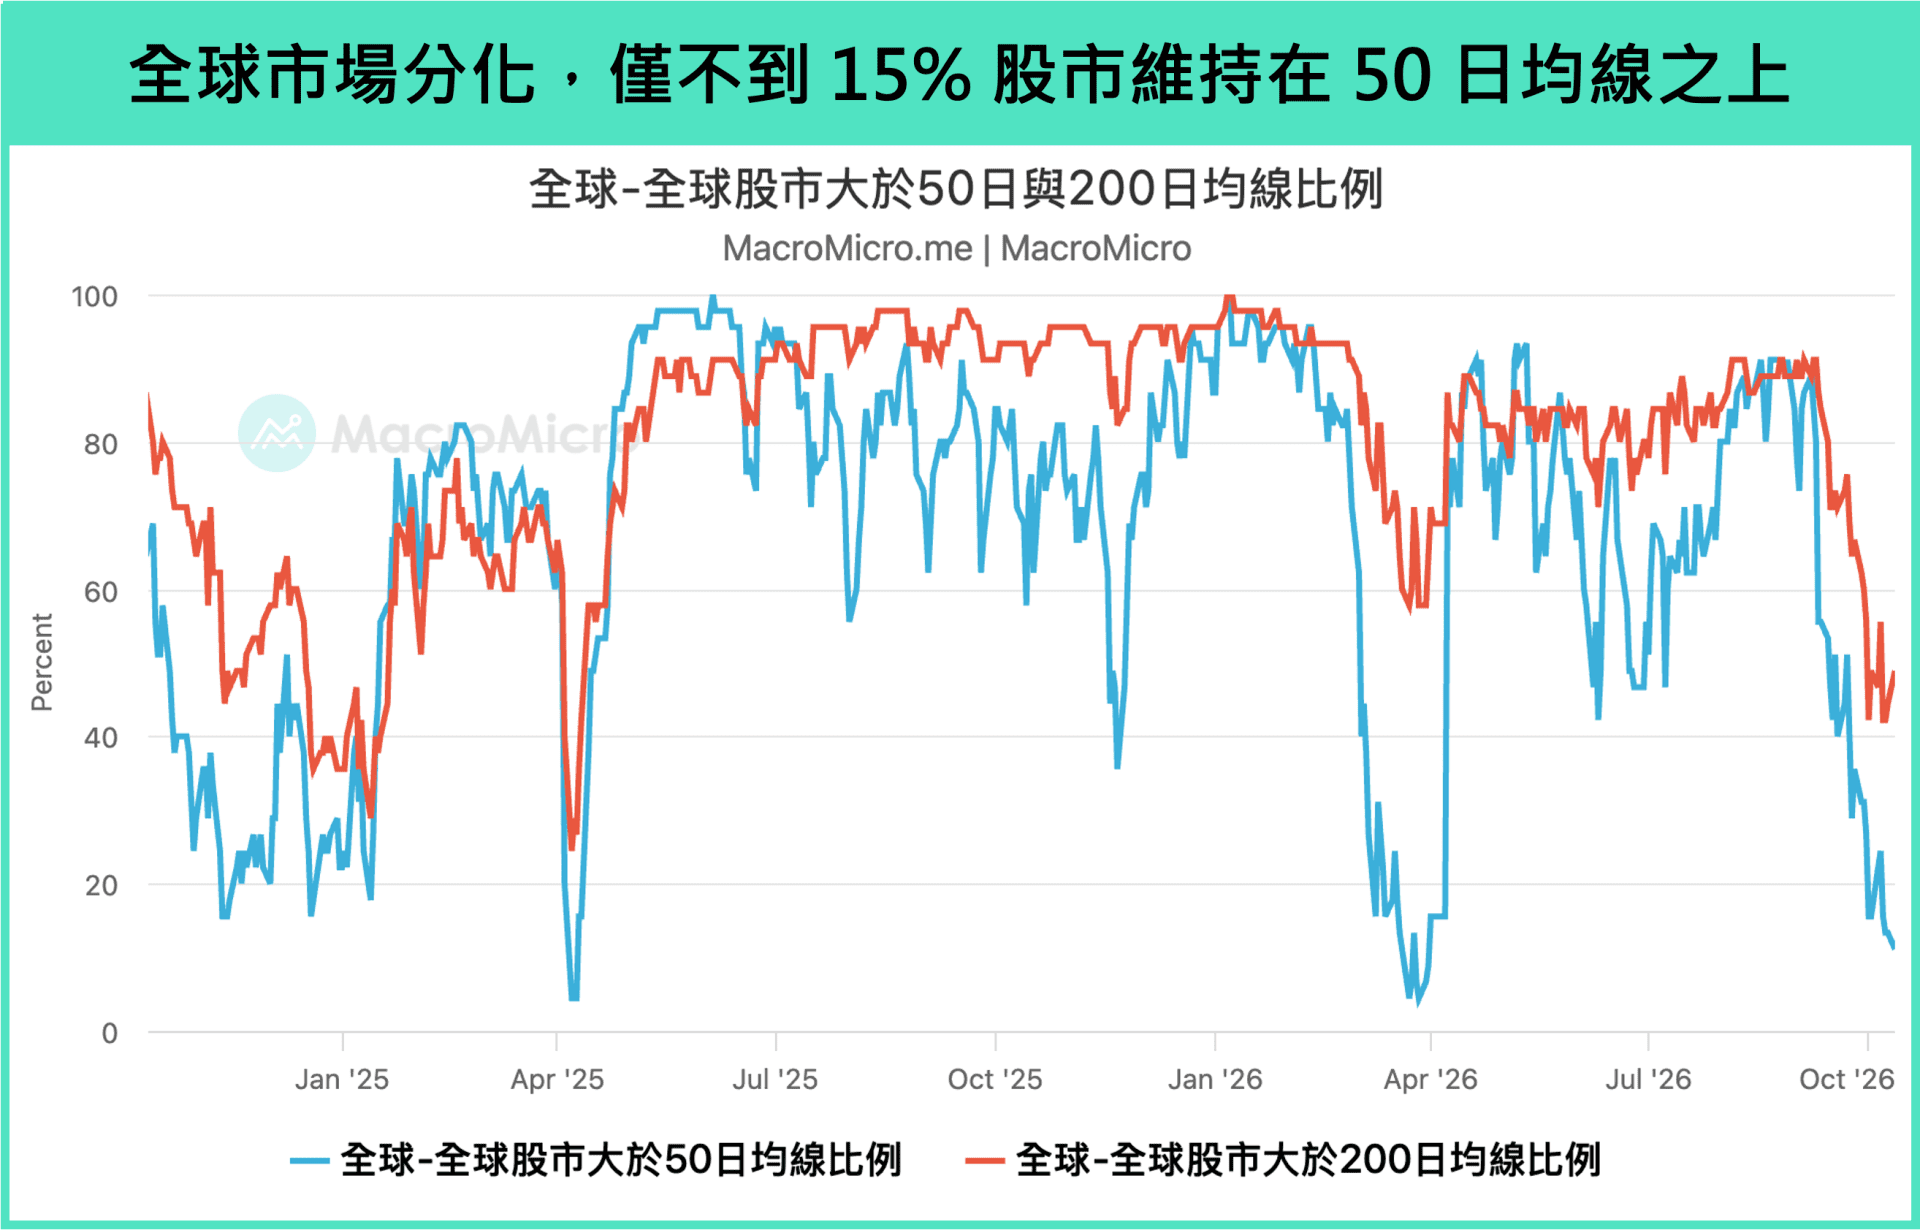
近期全球市場呈現罕見的矛盾格局。地緣衝突推升國際油價,疊加柴油供應短缺,迫使全球主要央行重啟升息,帶動長天期公債殖利率攀升至新高。然而,股市卻仍維持高檔震盪,表面強勢之下,市場分化日益加劇,全球近 9 成股票指數已跌破 50 日均線。其中,利率走升與能源成本墊高,對房地產、公用事業及消費類股形成明顯壓力;相較之下,上游油氣與航運族群則受惠於地緣風險溢價,以及運力緊縮帶動的高運價,呈現截然不同的市場表現。
本文將剖析當前主導市場的五大趨勢,依序為區域分化、 AI 代理帶動的實體需求、利率衝擊、能源衝擊與航運運價飆升,並提出相應的美股 ETF 配置建議。
2026 年 10 月 11 日,美國總統川普於 Truth Social 媒體平台宣布,俄羅斯與烏克蘭雙方已就「能源停火」達成一致協議,即刻生效、並警告兩國「不准破壞」。在此之前,美國財政部才於 10 月 9 日發布通用許可證(General License),放寬部分對俄制裁、延長豁免期限至至 2027 年 4 月,允許由俄羅斯首批立即供應超過 30 萬噸柴油,11 月供應 50 萬噸,隨後再供應 100 萬噸;視煉油廠狀況,短期內可能再交付 300 萬噸(總計近 480 萬噸),試圖緩解高企柴油價格壓力。
川普之所以在 10 月初全力斡旋此項能源停火,背後就是反映美國日益攀升的能源通膨壓力,以及即將到來的期中選舉考驗。隨著全美零售柴油價格從年初每加侖 $3.5 美元垂直飆升至每加侖 $6.5 美元,這意味著農業、製造業、鐵路運輸業都將面臨燃料成本攀升,例如貨運巨頭 J.B. Hunt 示警柴油與司機成本可能使 Q3 獲利季減 5-10% 。同步觀察到 Polymarket 預測市場顯示「民主黨掌控參議院」勝率同步從 40% 上升至接近 65% ,也促使川普政府接連出招,包括財政部放寬對俄制裁、減輕紅色柴油聯邦稅負,甚至一度以「柴油出口禁令」施壓 G7(歐洲盟國為主)聯合釋放儲備。
隨著美國、以色列與伊朗的軍事衝突邁向第 8 個月,荷姆茲海峽船隻通行流量依舊維持低位,中東波斯灣國家尋求替代出口路線,包括紅海 / 東西向輸油管線、阿曼灣船對船轉運(STS)、阿聯酋 ADCOP 管線,彭博數據顯示中東整體原油出口量已恢復至戰前水準約八成,但是成品油(汽油、柴油、航煤等)出口復甦進度相對緩慢,相較戰前長期可以維持在 600 萬桶 / 日、最新僅回升至 300~350 萬桶 / 日。
盤點當前全球成品油、尤其是柴油的供應危機,主要有四個瓶頸難解:(1)缺乏陸地繞道管線,(2)護航與保險資源優先配給 VLCC 超大型原油運輸船隻,(3)煉油廠產能遭襲,包括 Q3 以來胡塞武裝多次襲擊位於沙國的利雅德煉廠(約 12--13 萬桶 / 日)、拉斯坦努拉煉油廠(約 55 萬桶 / 日)、吉贊煉油廠(約 40 萬桶 / 日),烏克蘭無人機也重創逾 45% 俄羅斯煉油產能。(4)中國今年持續收緊成品油出口配額,今年前 8 個月的三大成品油(汽、柴、航煤)出口總量僅為 1,900 萬噸、年減 -21%,進一步加劇供應擠壓。
從市場反應來看,當前政府干預措施對於實體能源市場的降溫效果有限,跨大西洋(美國 / 西北歐)柴油裂解價差仍處於接近 $80-90/桶的歷史高位,紐約超低硫柴油(NY ULSD)期貨價格同樣高檔震盪在 $4.6/加侖。主要原因在於俄羅斯出口規模有限,480 萬噸柴油(約等於 3500 萬桶)僅相當於美國 9 天的柴油消耗量(美國每日蒸餾油消費量約 380 萬桶),而且貿易流向的重新洗牌並未實際增加市場供應,因此根本問題仍然在於(1)中東、俄烏地緣衝突能否實質停火,以及(2)波斯灣與俄羅斯境內大量煉油廠產能何時得以徹底修復。後續建議密切留意裂解價差、美國蒸餾油庫存、全球顯性石油庫存變動 作為觀察油市供應的關鍵指標。
上週全球股市多空分化。科技板塊方面,受科技巨頭綠卡 PERM 移民計畫、美光工會罷工影響,費城半導體指數下跌 -4.30% 、南韓 KOSPI 下挫 -5.39% 、反觀台灣加權指數因靜待台積電法說,當週上漲 1.73%,此外,巴西 Bovespa 指數則因參議員博索納羅在大選首輪投票意外領先而暴漲 8.82% 。其餘主要資產方面,美元指數微升 0.29%,荷姆茲海峽油輪遇襲風險攀升推動能源位於高檔,美國 30 年期美債殖利率重返 24 年高點,但在升息預期降溫下, 10 年期公債價格持穩於 5.2% 。
本週重要大事:
OPEC 、 IEA 月報:本週二、三(10/13 、 10/14)將分別公佈 OPEC 與 IEA 月報。布蘭特原油持續在每桶一百美元的價格區間震盪,地緣政治風險持續存在,後續關注兩大能源機構對於供需端以及庫存變化的看法。
美國 CPI :本週三(10/14)將公佈美國 9 月 CPI。克里夫蘭聯儲預估,美國 9 月 CPI 年增率將小幅上升至 3.60%(前 3.38%),核心 CPI 年增率 2.39%(前 2.38%),月增率 0.2% 維持不變。
美國零售銷售:本週四(10/14)將公佈美國 9 月零售銷售。市場預期 9 月月增率趨緩至 0.3%(前 1.2%),年增率依舊強勁位於 8.87%(前 6.01%)。
台積電法說:本週四(10/15)將公佈 Q3 財報,當前已公佈的第三季新台幣營收來到 1.49 兆(依公司先前規劃匯率 32 元換算約 467 億美元),遠超過原先財測的 446 億至 458 億美元。市場關注台積電對全年美元營收成長略高於 40% 的財測是否再度上調、第三季毛利率能否超越 65%~67% 財測區間高標並延續強勁獲利。此外,焦點同樣放在先進封裝(CoWoS)產能、資本支出是否由 600 億至 640 億美元再度上修,以及存貨週轉天數能否順利回落。(閱讀本文)
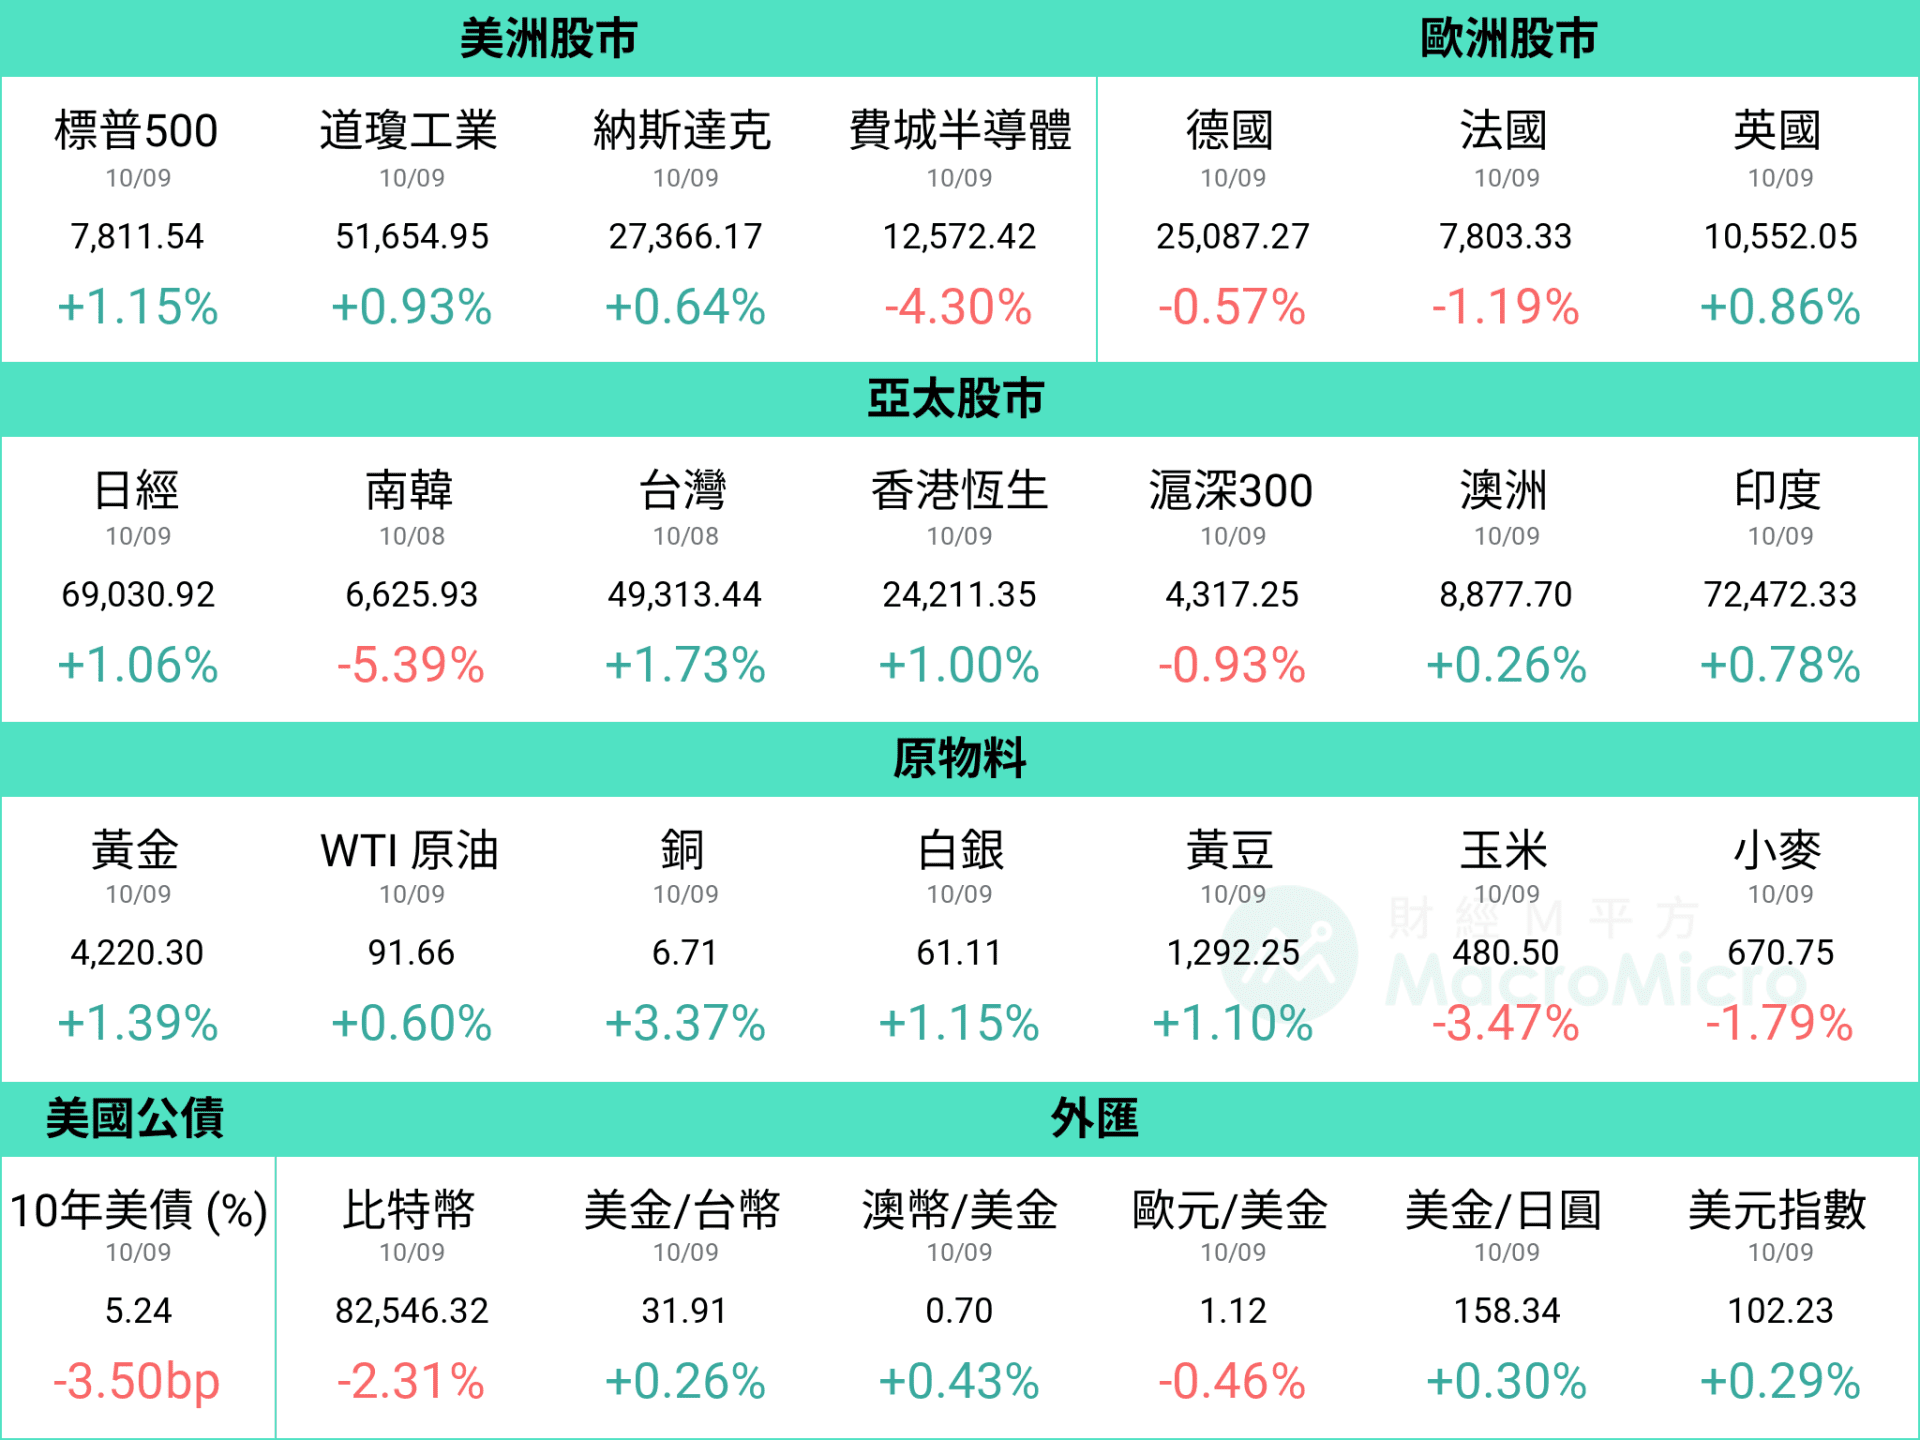
資料統計期間:2026/10/2 ~ 2026/10/9
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
台灣 9 月出口金額達 872.2 億美元,月增 5.9%,年增率大幅攀升至 60.9%(前 41.0%),遠優於財政部預估的 770~803 億美元。細項中,資通訊出口大幅攀升至 391.3 億美元,創歷史次高,年增率達 103%(前 41.8%),電子零組件則維持歷史高檔的 311.3 億美元,年增 45.3%(前 58.0%),顯示 AI 基礎建設的強勁需求外,也反映出貨瓶頸逐步緩解。
AI 需求的外溢效應也持續擴大,機械和電機產品出口年增率分別加速至 30.7%(前 15.3%)及 29.8%(前 22.3%),其中生產半導體等機械年增 61.0%(前 42.1%),反映半導體擴產與相關設備需求強勁。
觀察國家,對美出口年增率大幅攀升至 106.2%(前 20.7%),對東協出口亦加速至 93.4%(前 42.2%),對中國、歐洲、日本則分別年增 30.2%(前 39.3%)、 20.6%(前 34.8%)、 13.4%(前 32.0%),顯示美國和東協仍是出口主要推力。
台灣 9 月出口再度大幅超越預期,反映全球 AI 基礎建設需求依舊強勁,且供應鏈出貨動能出現改善,例如本月資通訊出口金額由 8 月的 331 億美元大幅攀升至 391.3 億美元,月增達 18.2%,逼近今年 3 月的歷史高點,其中的電腦及其附屬單元年增 110.1%,交換器及路由器年增 114.6%,顯示「組裝代工」的出貨開始順暢,而電子零組件出口繼續維持 311.3 億美元的歷史高檔,也顯示強勁的先進半導體需求。
這呼應我們先前對出口波動的判斷,6 、 7 月資通訊出口短期停滯,主要來自 AI 伺服器供應鏈的長短料問題及零組件交期延長,導致部分訂單無法順利轉化為出口。隨著 9 月資通訊出口的跳升,生產瓶頸有所緩解,且 8 月外銷訂單突破 1,000 億美元,也明確看出 AI 供應鏈接單需求仍在加速。搭配 9 月資通訊出口大幅回升的訊號,訂單轉化為實際出貨的過程預計更加順暢,將有利於支撐第四季出口持續創高,也有利於緩解代工廠的庫存積累壓力。
整體而言,在全球 CSP 大廠持續擴張資本支出、 AI 伺服器新平台(Vera Rubin)逐步進入量產下,預期台灣出口將在 2027 年上半年以前保持強勁動能,展望第四季,將持續關注資通訊出口能否突破 400 億美元,以及整體出口能否進一步朝 900~1,000 億美元邁進,為 2027 年出口成長奠定基礎。
印度央行於 10 月會議全票升息 1 碼至 5.50%(前 5.25%),為 2023 年 2 月以來首度升息,政策立場同時由中性調整為有節制的緊縮。
印度 8 月 CPI 年增率升至 4.82%(前 4.45%),為連續第八個月走升,食品分項年增 5.95%(前 5.52%),躉售物價 WPI 達 9.9% 。央行將 FY27 通膨預估上調至 5.2%(前 5.0%),其中 Q3 為 6.0%,接近央行容忍區間上緣。
央行同時將 FY27 GDP 成長預估上修至 7.1%(前 6.7%),總裁 Malhotra 表示近期降息已不在選項內,部分分析機構預期 12 月仍有再升息 1 碼的可能。
本次會議全票通過升息 1 碼,印度基準利率自 5.25% 調升至 5.50%,SDF 調整至 5.25% 、 MSF 與銀行利率調整至 5.75%,政策立場由中性改為小幅緊縮。總裁表示近期降息已不在選項內,但未給出明確升息路徑,而是指出後續決策將取決於核心通膨走勢、價格壓力擴散的廣度,以及供給衝擊是否持續。
印度 CPI 自去年 12 月的 1.33% 連續八個月上行至 8 月的 4.82%(前 4.45%),6 月起站上 4% 中期目標,食品分項年增 5.95%(前 5.52%),7 月家庭通膨預期升至 9.4%(前 9.3%)。後續兩項變數值得觀察,上游 WPI 8 月仍達 9.9%(前 9.78%),上下游傳導情況待追蹤;季風偏弱與聖嬰條件下,9 月 10 日全國水庫蓄水率降至 70.66% 、年減 20.1%,可能影響冬季作物灌溉並延長食品通膨的壓力期。
印度 9 月製造業 PMI 升至 55.1(前 52.8),整體內需動能仍強,外部方面,7 至 8 月商品貿易逆差擴大至 587 億美元(前 551 億美元),以電子產品與原油進口為主;決策後盧比貶至 96.57 、 10 年期殖利率升至 7.27%,銀行股反彈、汽車與地產類股走弱。
10 月印度央行升息 1 碼至 5.50%,政策立場轉為有節制的緊縮,反映能源與食品的供給面壓力及內需動能續強。我們於今年文章判斷印度股市今年以來表現不佳,主要有兩大原因:1. 中東衝突使進口能源大國的印度深受通膨干擾 2. 過去強勢的軟體業在本波 AI 強硬體缺貨中暫無發揮空間,但印度經濟底層仍具備韌性,從央行將 FY27 GDP 成長預估上修至 7.1% 獲得驗證。
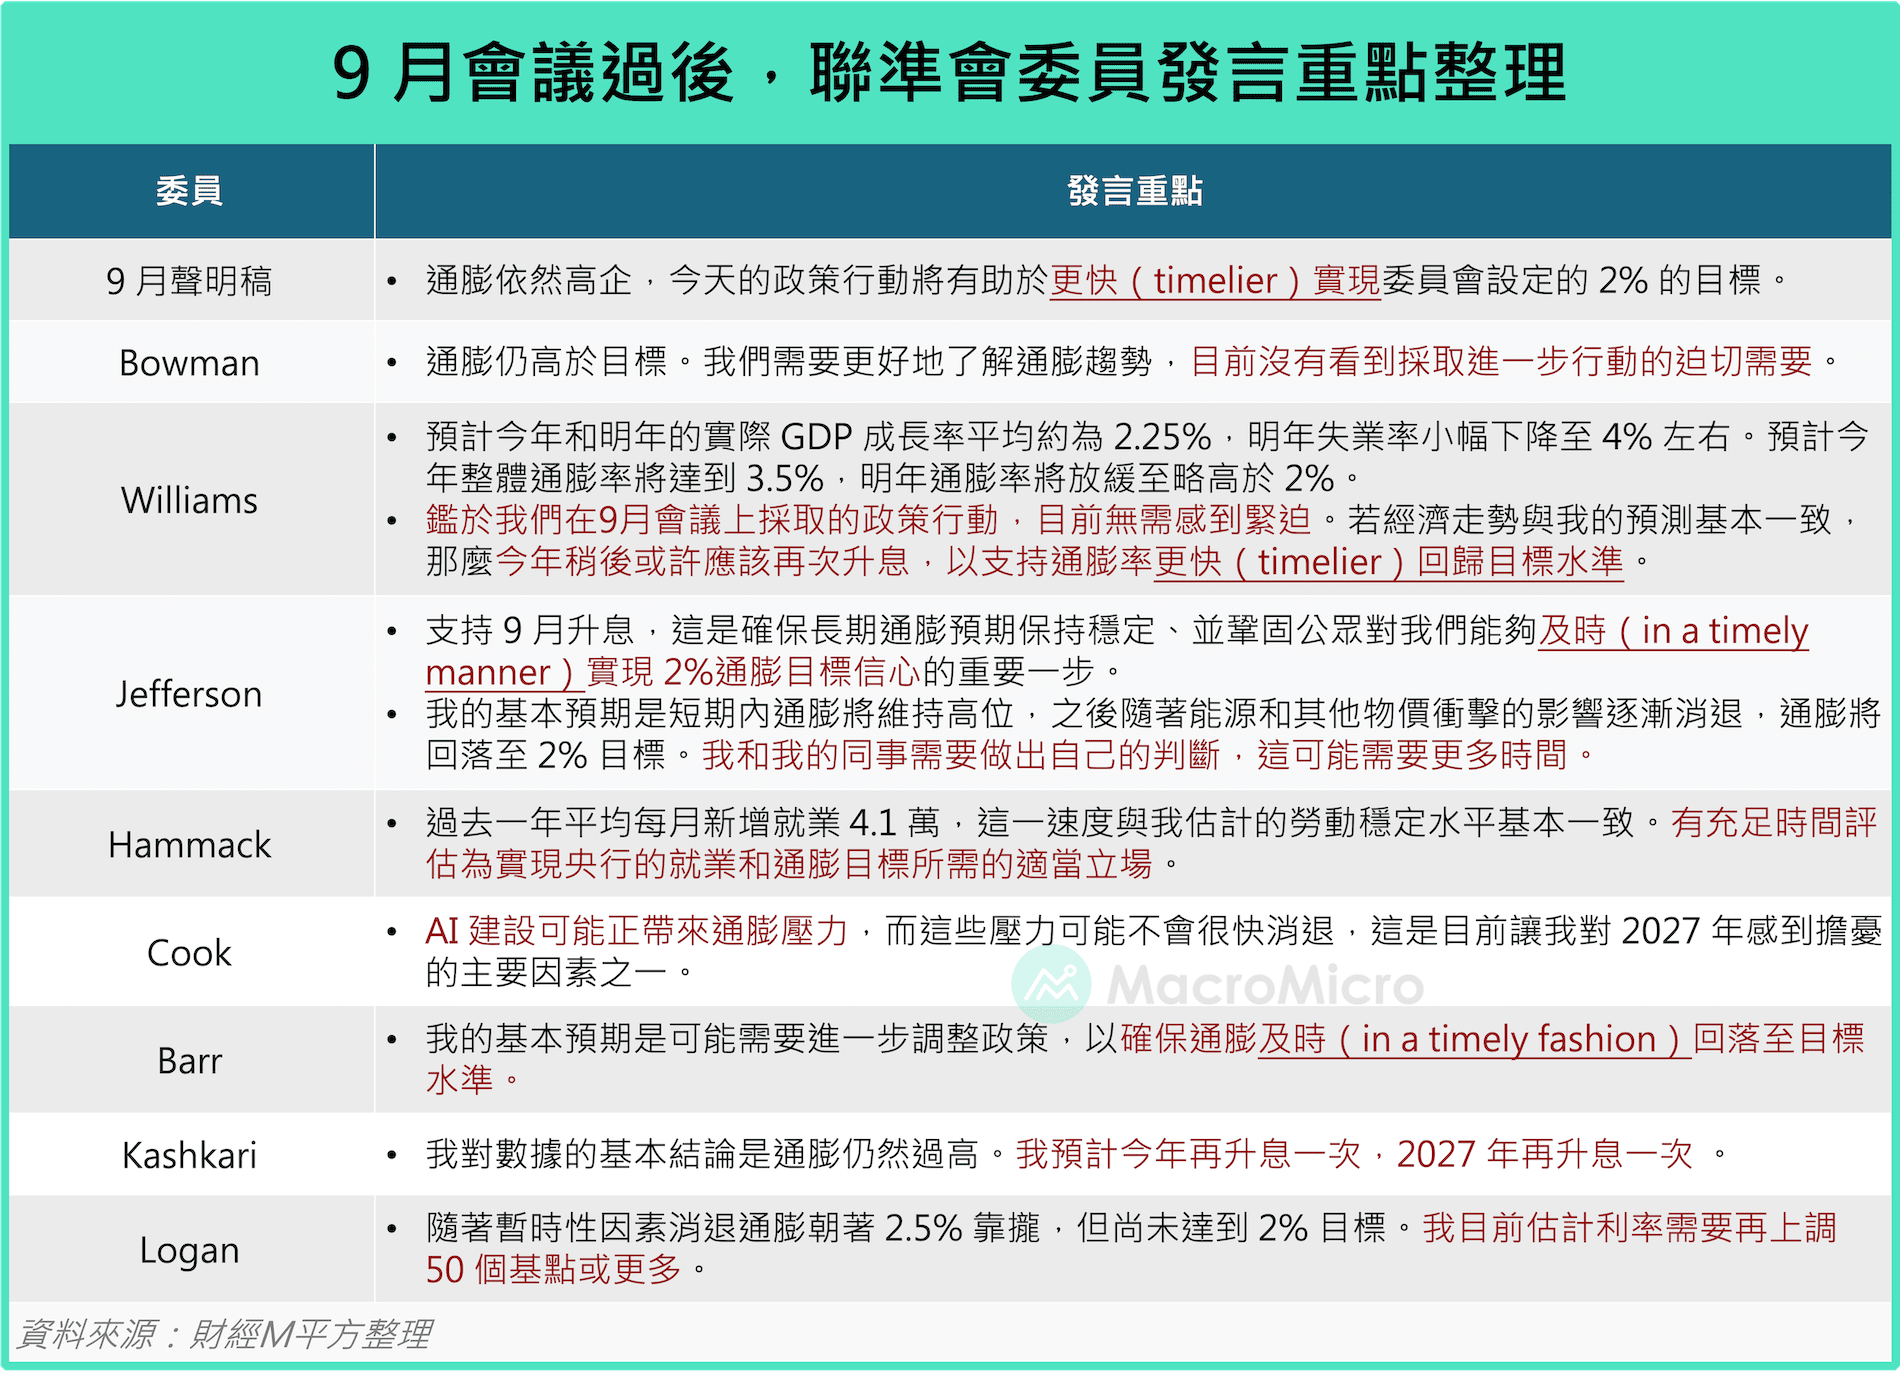
9 月聯準會會議後,整理重要官員發言:
1. 多數官員都認為通膨仍高於目標,2% 仍是明確終點。
Bowman 、 Williams 、 Kashkari 、 Logan 都直接表示通膨仍偏高;Cook 更擔心 AI 投資可能帶來新的通膨壓力。換句話說,Fed 並沒有因為近期通膨改善,就認為任務已完成。2. 政策立場整體偏鷹,但升息節奏出現分歧。
Kashkari 預計「今年再升一次、 2027 年再升一次」;Logan 認為利率可能還需要上調 50bp 以上;Williams 也認為今年稍後可能需要再升息。相較之下,Bowman 表示目前還看不到立即進一步行動的迫切需要,Hammack 則希望再觀察就業與通膨數據。3. 真正的共識是:要更快、及時地讓通膨回到 2%,但不一定馬上升息。
Williams 、 Jefferson 、 Barr 都特別強調「 timelier / in a timely manner / in a timely fashion 」,顯示 9 月會議後 Fed 對「通膨回落速度太慢」的容忍度下降。這代表即使短期不升息,市場也不宜過早押注大幅降息。
自 9 月 FOMC 轉向升息後,市場快速 price in 未來仍有 3 至 4 碼升息空間的預期,遠高於點陣圖透露的幅度。市場與聯準會之間看法的拉鋸下一步將如何收斂?我們統整近期聯準會官員的重要發言,一窺聯準會態度究竟出現何種變化。
近期聯準會官員發言重點觀察,官員之間看法仍存在分歧,從偏鴿派的 Bowman 認為沒有進一步升息的迫切需要,到最鷹派的 Logan 認為需要再升息 2 碼甚至更多。不過,隨著 Williams 、 Jefferson 等核心委員皆表示 9 月升息後暫時無須急於再次動作,市場對於 10 月升息的預期也明顯降溫,目前 FedWatch 顯示 10 月升息機率僅略高於兩成。
值得注意的是,我們在委員發言中觀察到一個共同點:包含 Williams 、 Jefferson 、 Barr 等人的發言,以及 9 月 FOMC 聲明稿,都不約而同提到,升息的政策目的是讓通膨「更即時(timelier)」回到 2% 目標。這也暗示 9 月轉向升息,並非單純是看到通膨上行風險,而是因為數據驗證經濟表現較原先預期更加穩健,使聯準會具備進一步收緊政策的空間,藉此讓通膨「更快」回到 2% 。
「更即時(timelier)」這個措詞的頻繁出現,點出了上半年與當前聯準會政策判斷之間最顯著的差異:從擔心經濟脆弱性,轉向確認經濟具備足夠韌性,能夠容納更具限制性的貨幣政策,以追求雙求使命的達成。
這也延伸至當前市場行情的判斷,從 9 月會議後,經濟預期的上修重新成為債市殖利率的重要驅動力,在經濟仍具韌性的環境下,長債殖利率走高不必然代表著股市的利空訊號,反而可能與企業獲利改善同步發生。
更多看法細節,歡迎參考週三即將發布的 MM 獨家報告
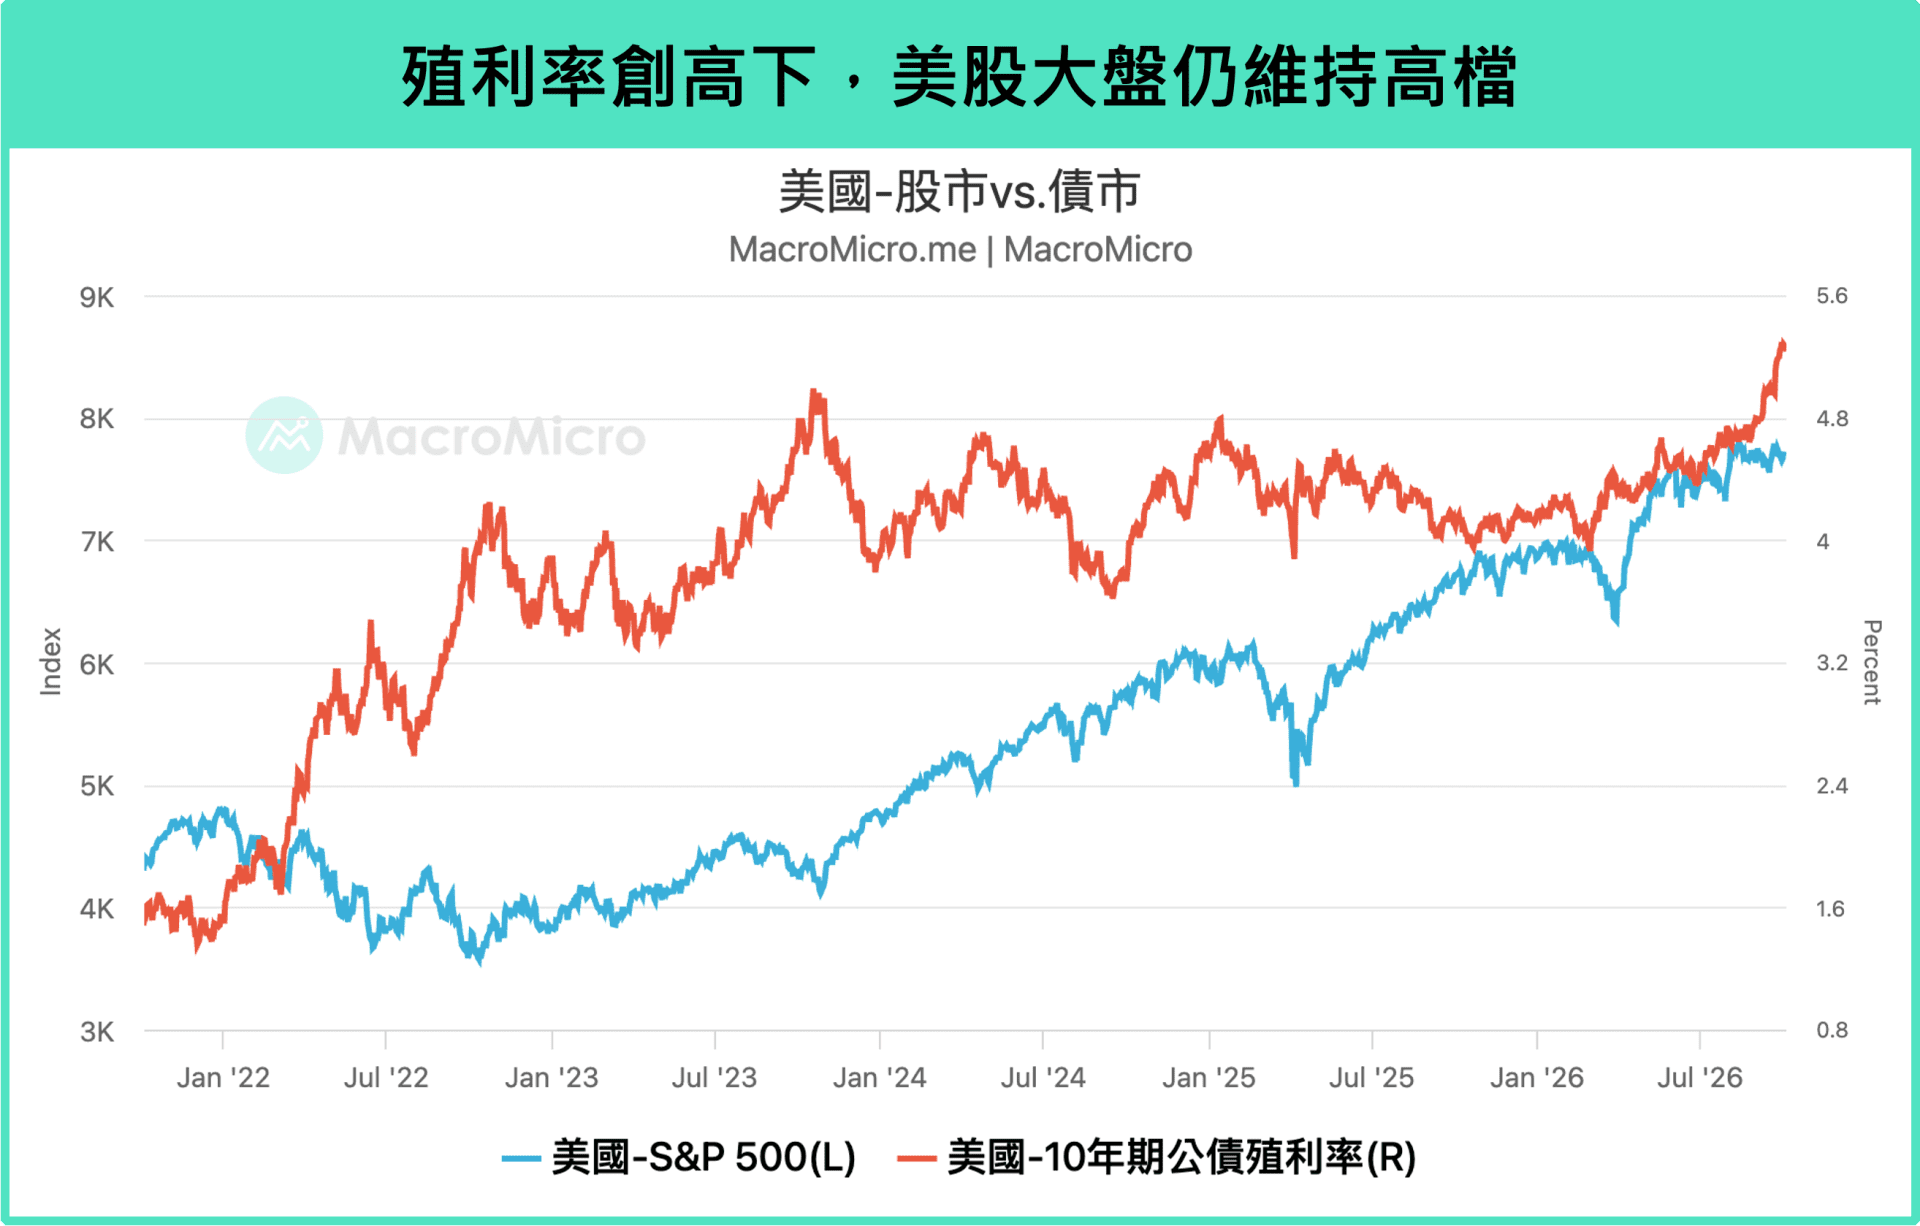
自 9 月聯準會轉向升息後,美債殖利率衝高趨勢仍未見收斂,10 年期與 30 年期公債殖利率分別站上 5.2% 與 5.6%,創下 2002 年以來新高。全球股市則表現分歧,歐股與陸港印股市明顯承壓,相較之下,台股創下歷史新高、朝向五萬點大關邁進,美國費半指數也來到 6 月以來新高!
在殖利率創高的環境下,是否持續反應通膨疑慮?美伊衝突到底還有沒有風險?聯準會的升息路徑會是如何?未來股市是否仍具備維持高檔、甚至進一步上行的動能?本篇報告將聚焦近期市場的四大關鍵問題,逐一提出我們的觀察與看法。
本文重點:
Q1 、通膨:核心 PCE 物價月增反彈至 0.25%,漲價壓力勢不可擋? Q2 、油價:美伊衝突看不到盡頭,油價永無安寧之日? Q3 、經濟:市場 vs. 聯準會看法的拉鋸,下一步如何收斂? Q4 、利率:長債殖利率不斷創高,將對股市形成壓力?
完整文章詳見:【 MM 訂閱會員快報】美債殖利率創高,股市還能續強?四大關鍵一次解析!
台灣加權指數再寫歷史新高,於 10/5(一)單日大漲 2.55% 至 49,712 點,一度逼近 5 萬點大關,受全球 AI 類股的行情推動,也反應台灣基本面正處於歷史少見的「出口、訂單、投資同步高速擴張」階段。
台股在全球科技股再次強勢下再創歷史新高,一度接近 5 萬點大關,這也與我們這一陣子觀察到的基本面數據一致,例如 8 月台灣景氣燈號維持 41 分(前 41 分),連續 9 個月亮出紅燈,其中海關出口值年增率進一步升至 49.3%(前 46.3%),工業生產指數年增 23.8%(前 23.4%),製造業銷售量更大幅加速至 25.8%(前 17.4%),並推動相關供應鏈的投資動能,例如機械及電機設備進口年增達 65.2%(前 76.4%),顯示先進製程、先進封裝及 AI 相關的強勁產能擴張。
同時,領先指標的「外銷訂單」已在 8 月首度單月突破 1000 億美元,達 1,029.6 億美元,年增率進一步擴大至 71.4%(前 61.9%);其中電子產品訂單達 457.5 億美元、年增 83.9%(前 71.7%),資通訊訂單達 342.1 億美元、年增 100.5%(前 89.5%),顯示 AI 供應鏈接到的訂單仍持續加速。
如同我們在月報裡提及:在全球持續部署 AI 基礎建設下,台灣依舊受惠 AI 擴張週期,近期 Vera Rubin 逐步量產出貨後,觀察最新出口與新訂單數據同步向上,我們於本月更新對台灣出口的預估,預計今年出口將維持約 41% 的高成長,並在美國大型 CSP 廠持續投入 AI 支出下,於 2027Q2 有機會達到單月 1,000 億美元的水準,全年繳出 30% 的高速成長率,支持台股向上動能。
法國預算危機
法國少數政府 10/1 提出 2027 年預算,推動 540 億歐元撙節,要把赤字從 5.4% 壓到 5% 。然而去年協助預算過關的社會黨這次已表態不支持,並警告「若不修改就提不信任案」;極右的國民聯盟也反對凍漲年金。加上要求增加教育預算的學生抗議蔓延全國,市場擔心預算觸礁、政府再度垮台,法債因此遭到拋售。
西班牙提前大選
西班牙房價今年首季年增 12.9%,住房負擔過重引爆全國抗議。桑切斯少數政府緊急推出兩項住房法令,10/2 卻遭人民黨與極右 Vox 聯手在眾議院否決,桑切斯隨即在 10/5 宣布提前於 11/29 大選,比任期屆滿早了將近一年。民調顯示人民黨以 33.9% 的支持率領先,若與支持率 18% 的 Vox 合作,可能組成右翼聯合政府。
全球債市拋售之際,歐元區高負債國與德債的利差全面擴大,其中又以法國最為嚴重。法德 10 年期利差 一度擴大到 152bp,是 2011 年歐債危機以來最大。
政局動盪已成常態,評級一路下滑
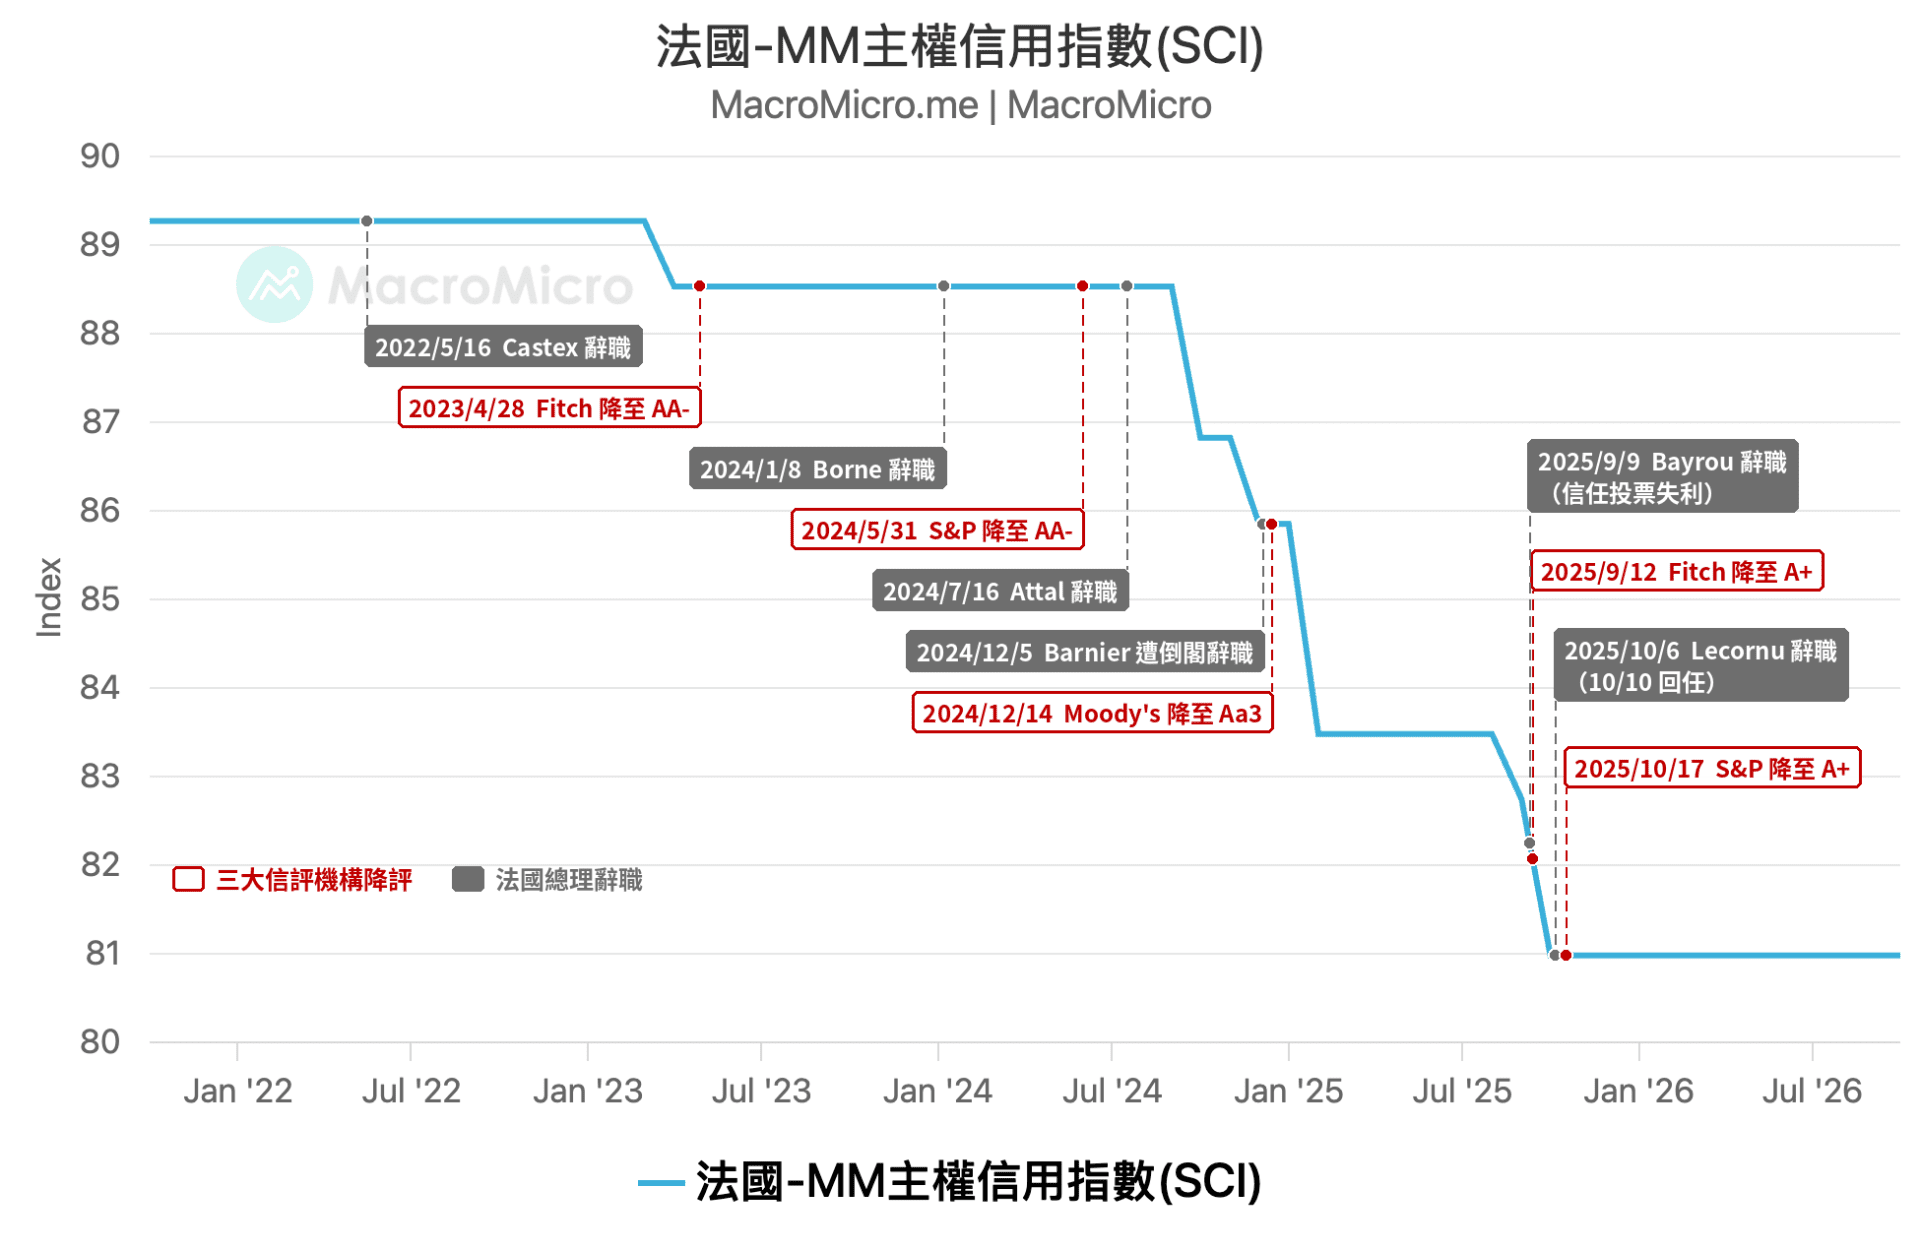
法國自 2024 年國會改選後,就沒有任何陣營能夠過半。巴尼耶政府因此在 2024 年底遭不信任案推翻,接任的貝胡政府也在 2025 年秋天的信任投票中失利下台。現任總理勒科爾尼雖以暫停年金改革換得社會黨支持,2026 年預算仍拖到跨年後才過關。政局反覆空轉,法國評級也一路遭到調降,MM 信用風險分數更降至 80.97,創下歷史新低。
財政缺口擴大,減赤計畫再度受阻
今年伊朗衝突推升能源補貼,加上乾旱補助與利息支出增加,法國 2026 年赤字擴大到 5.4%,未能達成原訂的 5% 目標。若不採取任何措施,2027 年赤字將進一步升到 6.5% 左右,政府因此推出 540 億歐元撙節。然而即使全數落實,利息支出仍會增加 120 億歐元、達到 910 億歐元,債務占 GDP 比重也將從 119% 升到 121.7%。更棘手的是,社會黨與國民聯盟都已表態反對,預算若在 12/17 前無法過關,只能以特別法沿用舊預算,減赤進度勢必再往後延。
法國是主要國家中財政最脆弱的一環
衡量債務能否持續,關鍵在於債務利率(r)與經濟成長率(g)的差距:r 低於 g 時,經濟成長足以消化利息;r 高於 g,債務就會自行滾大。法國的 r-g 在 2024 年 8 月還是 -0.57 個百分點,到 2026 年 8 月已升至 +2.09,是主要已開發國家中最高。相比之下,德國、歐元區整體與美國的 r-g 仍維持在 -0.5 到 -1.9 之間,財政相對穩健。
我們在 10 月月報中已提醒,法國恐連續第三年陷入預算僵局,甚至再遭降評。進入 10 月後,局勢進一步惡化:法國 10 年債殖利率升至 4.92%,創 2002 年以來新高,法德利差擴大到 152bp;歐元兌美元也連帶跌至 1.116,創 17 個月新低,法國 CAC 40 則跌到半年低點。
法國問題目前仍屬個別風險,但後續有幾個時程值得關注:10/13 起的國會預算審議、 10/23 穆迪評級檢視,以及明年 4 月的總統大選。在這些事件落幕前,法德利差恐難以收斂。我們對歐元與歐股的完整看法,請見 10 月月報。
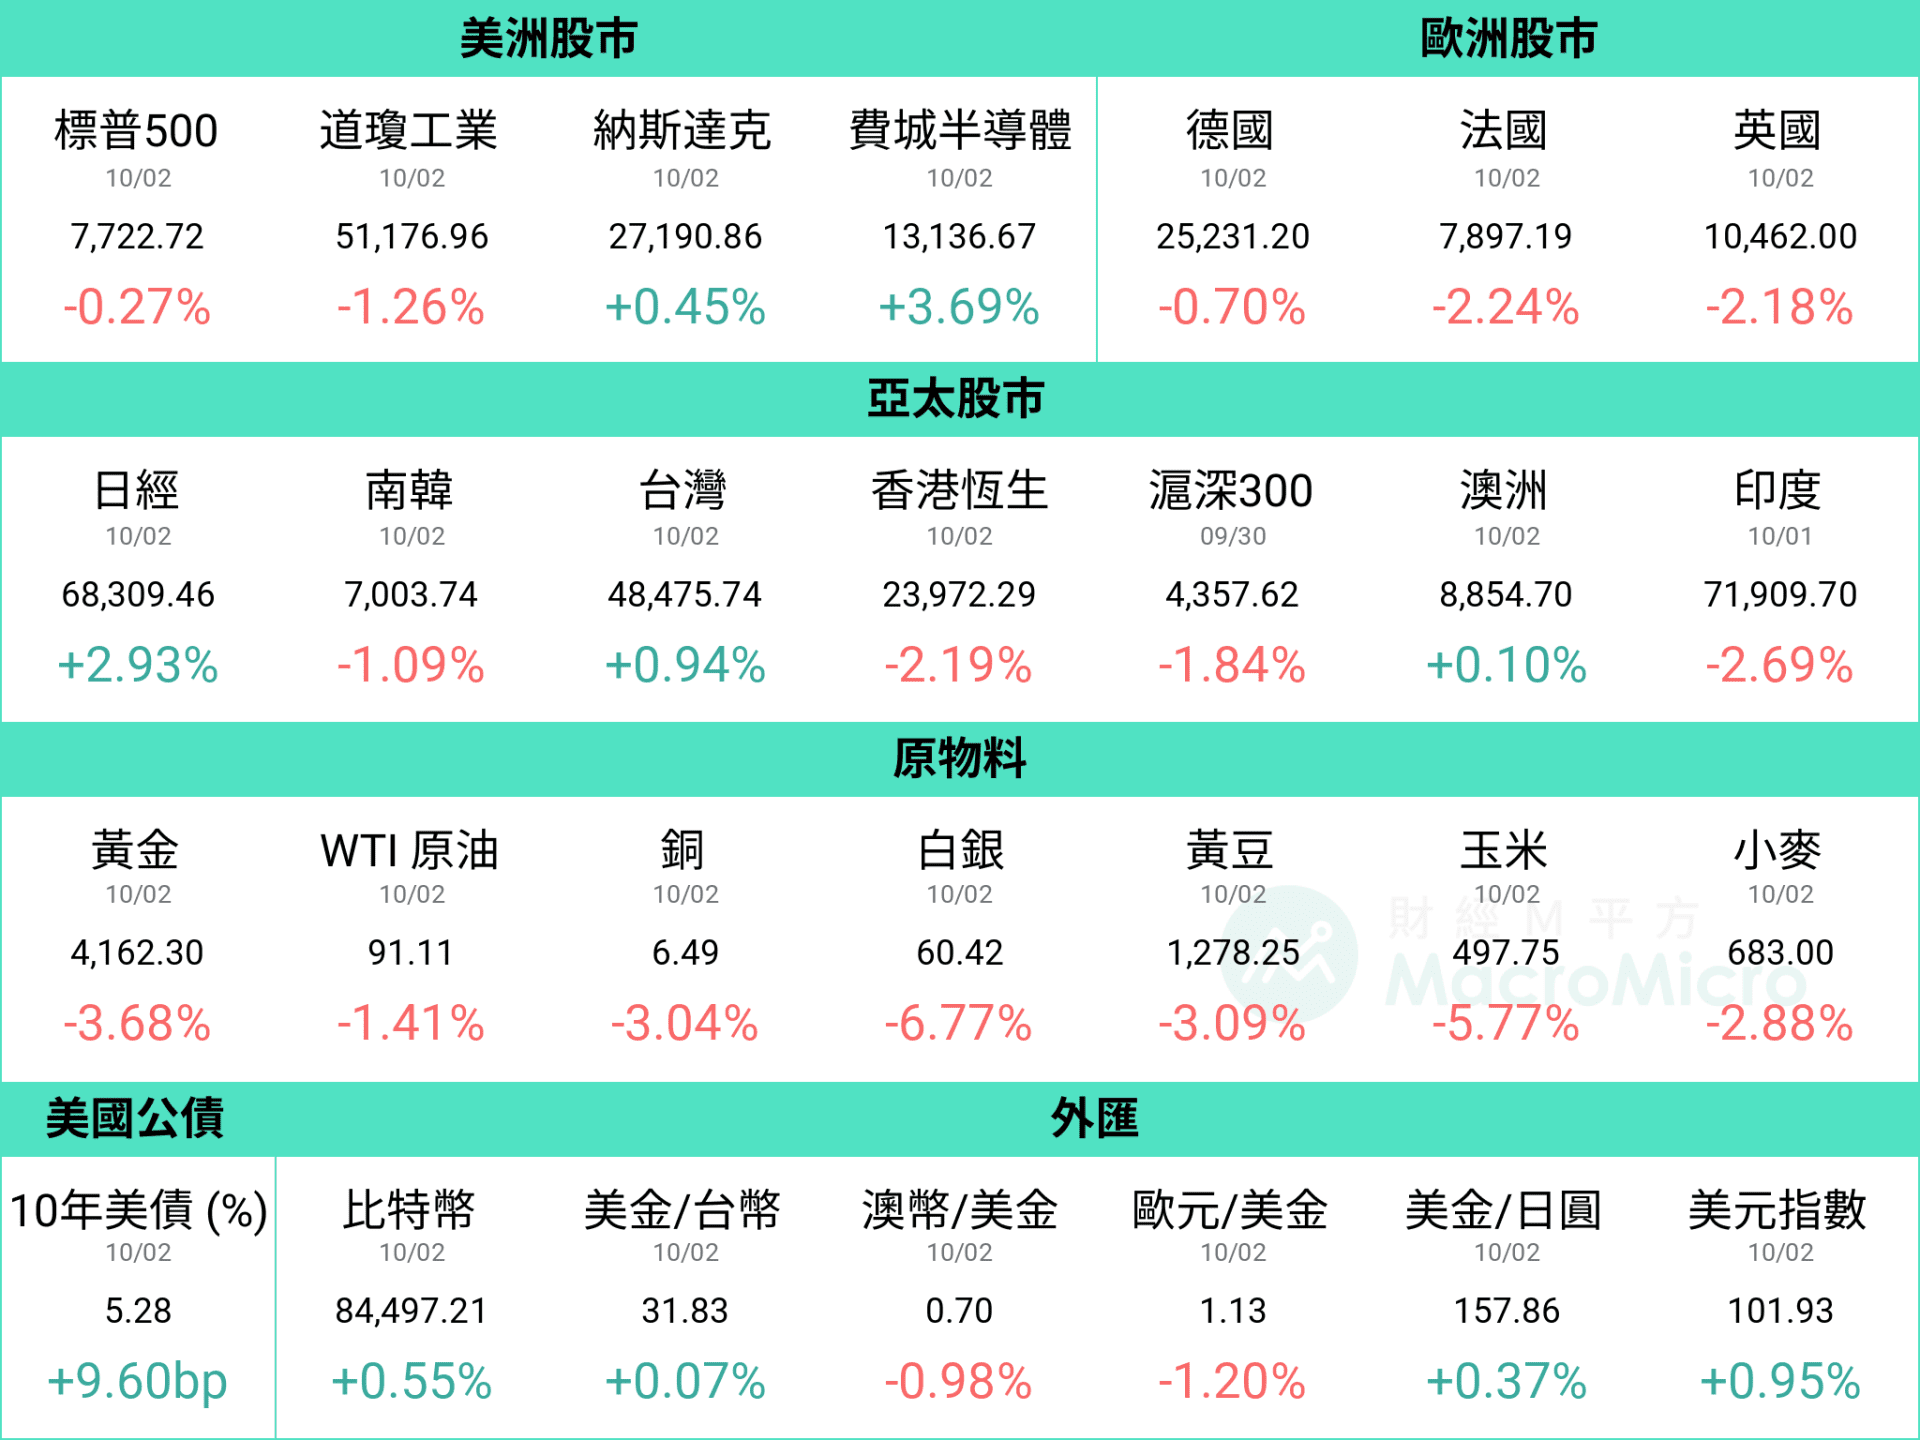
上週全球股市表現分化,美國 30 年期國債殖利率一度突破 5.6% 創 2002 年新高,10 年期則站上 5.2%,但部分聯準會委員釋出觀望升息信號,疊加週五非農溫和就業放緩,緩解市場的緊縮情緒,同時美光財報亮眼、 Anthropic 獲博通 420 億美元融資推動 AI 算力擴張,半導體板塊再度領漲走強,費半指數上漲 3.69%,台灣加權指數亦再創歷史新高。相較之下,歐股與陸港印股市則明顯承壓。 中東方面僵局持續,美元指數衝上 101 關口,油價表現大致持平、多數原物料價格均呈現回落,黃金價格則止穩於每盎司 4,150 美元位置。
本週將公佈 EIA 短期能源展望報告(10/7)、聯準會會議紀要(10/8)、台灣出口(10/8)。
EIA 月報:本週三(10/7)將公佈 EIA 短期能源展望報告。近期國際油價再度走高,主要受到地緣政治緊張以及中國暫停十月燃料出口影響,布蘭特與 WTI 原油一度飆升至每桶破百美元的價格,關注 EIA 對於供需端以及庫存變化的看法。
聯準會會議紀要:本週四 (10/8)將公佈美國聯準會 9 月會議紀要。 9 月 FOMC 會議決議升息利率一碼至 3.75 ~ 4.00% 區間,本次會議紀將關注官員對於經濟成長、通膨的看法調整,以及後續利率路徑的潛在暗示。
台灣出口:本週四(10/8)將公佈台灣 9 月出口值。預期台灣持續受惠 AI 算力需求帶動出口,9 月出口將介於 770 ~ 803 億美元之間,年增率介於 42% ~ 48% 之間(前 41.03%)。
資料統計期間:2026/9/25 ~ 2026/10/2
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
美國 9 月非農就業月增 2.9 萬(前 13.3 萬),低於市場預期的 9 萬人,失業率 4.2%(前 4.1%)則略高於市場預期。數據公佈後,FedWatch 定價 10 月利率維持不變機率拉高至接近九成。
9 月非農月增 2.9 萬不如預期,前兩個月數值也共計下修 6 萬,近 3 個月平均月增略降至 5.1 萬,不過從細項看,仍有過半數產業就業人數均呈現月增長,包含教育醫療(2 萬)、休閒娛樂(1 萬)、營建業(1.1 萬)與製造業(0.9 萬);至於失業率略微上升至 4.2%(前 4.1%),主要則是反映勞動人口的流入,勞動參與率上升至 61.8%(前 61.6%),就業人口也較前月成長 40.6 萬,屬於良好的結構改善。
此外,同步觀察每小時薪資,年增率則進一步降至 3.0%(前 3.1%),為 2021 年以來新低,薪資通膨未見壓力!
整體而言,本次非農與失業率雖不如預期,但整體仍屬穩定,且薪資增速放緩的趨勢也顯示勞動市場並非通膨壓力來源。從近幾日聯準會委員發言來看,儘管委員普遍仍認為有進一步升息空間,不過包含 Williams 、 Jefferson 皆表示 9 月升息後,聯準會能保有一段時間觀望效果、沒有緊迫進行下一次升息的必要性。
與此同時,早前公佈的 PCE 物價年增率也低於市場預期,近 6 個月年化變動率呈現放緩趨勢。綜合來看,我們維持今年聯準會僅需小幅度預防性升息,伴隨通膨基期的墊高,明年高機率將暫停升息。
美國 9 月製造業 PMI 54.5(前 54.6),五大組成細項儲存貨外普遍維持在榮枯線以上。中國 PMI 小幅升至 50.1(前 49.8),6 月以來再次重返擴張區間。台灣 PMI 63.4(前 62.5),創 2021 年 8 月以來新高,反映 AI 、半導體需求持續熱絡。
9 月MM 製造業週期指數 進一步升至 1.02(前 0.89),創下 2021 年 6 月以來新高,美、中、台「新訂單減客戶端存貨」分別落在 13.7 ( 前 10.9 )、 2.9 ( 前 2.2 )、 12.9 ( 前 17.5 ) ,美、台供應鏈同步受惠 AI,表現也優於中國。整體而言,如同 10 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
美國 9 月 ISM 製造業 PMI 為 54.5(前 54.6),維持穩健。從細項來看,在美伊衝突延續的背景下,供應商交貨時間位在高位 59.0(前 59.3),原物料價格 77.9(前 71.1)則是出現進一步回升。
從受訪者評論來看,各產業大多均持續提到了地緣政治帶來的混亂,以及美國、加拿大新關稅帶來的成本與供應鏈衝擊,導致原材料(如鋼鐵與金屬)與運費持續上漲,正面與負面評論的比例也拉開至 1:1.6(上個月為 1:1.4)。
五大組成細項當中,除存貨以外,普遍都還是維持在榮枯線以上,新訂單 55.3(前 53.7)與僱傭 52.7(前 51.2)也較上月出現改善。至於庫存部分,存貨 48.6(前 50.6)則是睽違三個月回到收縮區間,客戶端存貨 41.6(前 42.8)則持續位於低檔,整體製造業庫存控制良好。
中國 9 月官方製造業 PMI 為 50.1(前 49.8),連續第二個月回升,為 6 月以來首度重返擴張區間;同步公佈的非製造業商務活動指數亦升至 50.2(前 49.0),帶動綜合 PMI 產出指數升至 50.7(前 49.5)。惟製造業回升主要來自生產端,需求動能仍未跟上,產需落差正在擴大。
細項來看,生產升至 51.7(前 50.4)為主要拉升來源,裝備製造、高技術製造與消費品行業 PMI 均位於擴張區間;新訂單 50.5(前 50.6)、新出口訂單 50.0(前 50.1)則大致持平。成品庫存降至 47.6(前 48.4),帶動新訂單減成品庫存擴大至 2.9(前 2.2)。
值得關注的是,國際油價大漲推升成本壓力,主要原材料購進價格升至 60.8(前 56.6)、出廠價格升至 54.0(前 50.4),惟漲幅集中在石油加工、化學原料等行業,顯示價格回升主要來自成本推動,而非需求轉強。短線雖有助 PPI 跌幅收斂,但購進與出廠價差擴大至 6.8(前 6.2),中下游利潤擠壓進一步加重。
台灣 9 月製造業 PMI 升至 63.4(前 62.5),創 2021 年 8 月以來最快擴張速度。細項中,新增訂單 63.6(前 66.5)維持強勁擴張,生產則上升至 65.6(前 65.2),AI 和半導體需求仍然強勁。同時,原物料存貨升至 61.4(前 58.2)、供應商交貨時間升至 68.6(前 66.6),反映企業因應需求進行備料,但長短料錯置和成本上升導致的供應瓶頸仍未完全解除。
未來六個月展望維持 61.4(前 65.2)的高檔擴張區,產業動能逐漸由 AI 供應鏈向其他製造業擴散。電子暨光學 PMI 62.6(前 65.2)處於強勁擴張區,而電力暨機械設備 PMI 更上升至 64.4(前 61.1),受惠半導體擴廠、 AI 資料中心及電力基礎建設需求,基礎原物料 PMI 上升至 56.7(前 53.0)、化學暨生技醫療升至 56.2(前 54.5),配合 8 月外銷訂單中基本金屬、化學品與塑橡膠接單同步改善,顯示部分傳產動能初步出現回溫跡象。
總結來說,9 月MM 製造業週期指數 進一步升至 1.02(前 0.89),創下 2021 年 6 月以來新高,美、中、台「新訂單減客戶端存貨」分別落在 13.7 ( 前 10.9 )、 2.9 ( 前 2.2 )、 12.9 ( 前 17.5 ) ,美、台供應鏈同步受惠 AI,表現也優於中國。整體而言,如同 10 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
美國 8 月整體 PCE 物價月增率 0.31%(前 0.05%)、年增率 3.42%(前 3.36%) ,核心 PCE 物價月增率 0.25%(前 0.13%)、年增率 3.01%(前 2.98%),雙雙大幅低於市場預期,反映 BEA 針對電腦軟體與配件、投資組合管理以及法律服務三個細項的統計方法修訂。
數據公佈後,FedWatch 顯示市場預期 10 月聯準會按兵不動機率升至接近 7 成。
同天公佈的 GDP 、消費與就業數據則展現韌性:Q2 GDP 季增年率自 1.5% 上修至 2.2%;實質個人消費支出年增率 2.57%(前 2.25%)維持穩定增速、絕對值續創新高;ADP 就業月增反彈至 9 萬(前 3.6 萬),也終止了前幾個月的放緩趨勢。
美國 8 月整體 PCE 物價月增率 0.31%(前 0.05%)、年增率 3.42%(前 3.36%) ,核心 PCE 物價月增率 0.25%(前 0.13%)、年增率 3.01%(前 2.98%),雙雙大幅低於市場預期。
觀察細項,在汽油價格回升之下,8 月非耐久財月增率升至 0.5%(前 -0.4%),此外,交通運輸 1.4%(前 0.2%)、餐飲住宿 0.5%(-0.1%)、其他服務 0.9%(前 0%)等項目也相較前月有所反彈。不過本次值得注意的是,BEA 同步調整了電腦軟體與配件、投資組合管理以及法律服務三個細項的統計方法,因此從年增率來看反而有明顯下修,整體 PCE 物價前值自 3.7% 下修至 3.4%,核心 PCE 物價前值自 3.3% 下修至 3.0% 。
此外,若以近 6 個月平均來看,核心 PCE 物價月增率已自 5 月高點一路下滑至如今的 0.23%,相較先前紐約聯儲行長 Williams 給出的 0.2% 安全門檻已相去不遠,換算成核心 PCE 6 個月年化變動率則是自 5 月的 3.9% 放緩至 2.7%,3 個月年化變動率更是一路降至 2.1%,創下 2024 年以來新低。數據公佈後,FedWatch 顯示市場預期 10 月按兵不動機率升至接近 7 成。
同天也公佈了 Q2 GDP 終值、個人消費支出與 ADP 小非農。Q2 GDP 季增年率自 1.5% 上修至 2.2%,消費貢獻大幅回升至 2.5 pp(前 0.5 pp),為 2025 年以來新高,反映消費強健的表現。這也與消費、就業數據良好表現相符,實質個人消費支出年增率 2.57%(前 2.25%)維持穩定增速、絕對值續創新高,ADP 就業月增反彈至 9 萬(前 3.6 萬)也終止了前幾個月的放緩趨勢。
綜合來看,美國經濟保持韌性,核心通膨經修訂後也展現出回歸放緩的跡象,與我們評估的一致。若未來如預期朝向正確方向發展,我們認為升息高機率將停留在 2026 年內兩碼便已足夠。更多關於美國經濟基本面與央行貨幣政策走向,歡迎參考最新 10 月投資月報!
美光 Q3 營收達 542.29 億美元(Q2 為 414.56 億美元),季增達 30.8% 、年增率達 379.2%(前 345.7%);Non-GAAP 毛利率高達 87%(Q2 為 84.9%);Non-GAAP 稀釋 EPS 達 33.42 美元(Q2 為 25.11 美元),全數優於財測上緣。
美光預計 2027 財年 Q1 營收將落在 615 億美元(± 15 億),毛利率預期將落在 86.25% 左右,稀釋 EPS 預計為 38.15 美元 ± 1 美元。管理層強調,FY27Q1 的毛利率將是全年低點(Floor),主因全球員工績效獎金發放,並且製造相關費用計入當季存貨,後續季度毛利率將進一步走高,展望財年營收,將逐季成長並再創歷史新高。
美光於 2026 年 9 月 30 日發佈 2026Q3(截至 2026 年 9 月 3 日)財報及電話會議,以下為 M平方整理的重點:
營運成績單:Q3 營收達 542.29 億美元(Q2 為 414.56 億美元),季增達 30.8% 、年增率達 379.2%(前 345.7%);Non-GAAP 毛利率高達 87%(Q2 為 84.9%);Non-GAAP 稀釋 EPS 達 33.42 美元(Q2 為 25.11 美元),全數優於財測上緣。 2026 全財年營收達 1,331.88 億美元,年增達 256.3%,Non-GAAP 毛利率擴張至 81.1%(前 40.9%),Non-GAAP 稀釋 EPS 達 75.52 美元(前 8.29 美元)。
各業務表現:
未來財測指引:美光預計 2027 財年 Q1 營收將落在 615 億美元(± 15 億),Non-GAAP 毛利率預期將落在 86.25% 左右,稀釋 EPS 預計為 38.15 美元 ± 1 美元。管理層強調,FY27Q1 的毛利率將是全年低點(Floor),主因全球員工績效獎金發放,並且製造相關費用計入當季存貨,並於下個季度銷貨時反映約 10 億美元的高成本,後續季度毛利率將進一步走高,展望財年營收,將逐季成長並再創歷史新高。
營運健康狀況:本季存貨週轉天數上升至 129 天(前 121.8 天),主因舊節點退役前的預先備貨,以及 FY26Q4 提撥之製造獎勵薪酬(Incentive comp)資本化計入存貨。管理層表示整體庫存仍極度緊張,預計存貨週轉天數將在未來數季回落。本季自由現金流創歷史新高達 332 億美元,並且本季收到客戶 SCA 現金押金 123 億美元。公司規劃自 2026 年 12 月 9 日起加大資本回報率(主要透過買回庫藏股),長期計畫將 100% 剩餘自由現金流回饋給股東。
資本支出規劃:本季資本支出為 108 億美元,公司預估 FY27Q1 資本支出約為 115 億美元,FY27H1 資本支出約為 250 億美元,FY27H2 將進一步增加。而 2027 財年資本支出的主要增幅來自「廠房建築資本支出(Construction CapEx)」,其成長率顯著高於設備的資本支出,資金主要用於加速 2028 財年年底及未來的潔淨室(Clean room)的空間建置,以滿足長期巨大的記憶體需求。
記憶體瓶頸:管理層預計 2027 ~ 2028 年記憶體供需緊缺程度將高於 2026 年,且看不到供需恢復平衡的時間點。
長約情況:管理層表示公司當前已簽署 26 份 SCA(部分合約延伸至 2031 年),2027 財年已有超過 75% 的產能被客戶(SCA 與非 SCA)鎖定,且目前已簽署的 SCA 佔 2030 年的預估營收約 35% 以上。而長期而言,公司目標維持不變,預計 SCA 涵蓋至 2030 年預估營收的 50% 左右,保留約一半的營收空間以彈性因應新客戶、新市場機會與產品組合調整。
新廠興建情況:
代理 AI 趨勢:
物理 AI 趨勢:
技術進展:
美光本季度再次繳出的強勁財報,全數超越財測上緣並創下歷史新高,各項業務表現的毛利率甚至攀升至 9 成,主要受惠於 DRAM 與 NAND 全面供不應求,進而推升 ASP 並帶動 HBM 與資料中心 SSD 出貨爆發。而資本支出的持續擴張,更進一步驗證公司對於 AI 需求的信心,同時邊緣與物理 AI 的成長也出現提升營收貢獻的情況。即便市場對於公司給出的 FY27Q1 的「毛利率低點」預期產生疑慮,但管理層也表示是源自於全球員工績效獎金,並且製造相關費用計入當季存貨,並於下個季度銷貨時反映約 10 億美元的高成本,使得毛利率下滑,但後續毛利率將逐季回升。
庫存方面,公司也強調本季由於製程節點的退役與預先備貨,搭配製造薪酬的發放導致攀升的狀況出現,我們認為尚且無下擔心記憶體供給過剩的問題,且 SCA 的簽署也攀升至 26 份,其中也保有對新業務與產品的彈性,顯示客戶願意鎖定產能狀況愈發顯著,對於未來需求的準備也仍然充足,公司也表示 2027 ~ 2028 年記憶體供需緊缺程度將高於 2026 年,且看不到供需恢復平衡的時間點。
更多美光財報,詳見 美股財報資料庫
台灣 8 月景氣分數維持 41 分(前 41 分),連 9 個月紅燈。細項中,「海關出口值」年變動率進一步升至 49.3%(前 46.3%),「工業生產指數」升至 23.8%(前 23.4%),「製造業銷售量指數」則明顯擴大至 25.8%(前 17.4%),AI 和高效能運算的出貨動能持續帶動出口、生產端和銷售端走強。
「機械及電機設備進口值」年增 65.2%(前 76.4%)維持強勁,顯示先進製程、先進封裝及 AI 相關產能持續擴張。
台灣 8 月景氣燈號連續第 9 個月維持紅燈,分數持穩 41 分的高檔,實體經濟動能仍在進一步增強,AI 需求不僅支撐海關出口,也持續傳導至生產和銷售活動。
同時,強勁需求繼續往資本支出端外溢,半導體業者持續投資高階製程、先進封裝與 AI 相關產能,刺激相關供應鏈擴廠,帶動投資動能增溫。
內需方面,零售和餐飲營業額分別年增 6.5%(前 7.8%)和 1.8%(前 2.5%),餐飲業降溫主要受降雨天數增加和民俗月基期落點影響,而資通訊及家電、百貨公司、電子購物、汽機車銷售分別年增 10.9%(前 12.5%)、 8.4%(前 9.6%)、 8.5%(前 5.9%)、 5.8%(前 12.6%)維持強勁,商品消費仍展現韌性。
另外,「製造業營業氣候測驗點」由 101.22 微降至 100.73,一方面是地緣政治、油價和零組件價格上升等因素的搗亂,另一面是化學、塑橡、紡織等傳產因中國、印度等終端市場需求偏弱,導致「科技強、傳產弱」延續,影響部分企業信心,但 AI 訂單需求仍然強勁,支撐指數在高檔。
整體而言,8 月台灣景氣依舊展現 AI 帶動出口、生產與投資高速擴張的格局,短期則觀察新一代 AI 伺服器零組件缺貨和產能瓶頸何時緩解,帶動訂單順利轉化為出口和營收。
更多台灣經濟基本面分析,可閱讀最新發布的 10 月投資月報
中美同意將貿易休戰延長兩個月,暫緩關稅升級疑慮,上週全球股市普遍上揚,在台積電漲價消息推動下,半導體與科技族群持續展現領漲動能,費城半導體指數單週上漲 6.27% 、 NASDAQ 上漲 2.06%,標普 500 指數上揚 1.21%,道瓊工業指數微漲 0.28%;亞股同步受提振,南韓 KOSPI 與日經指數分別走高 2.71% 及 2.07%,台灣加權指數上漲 1.79% 穩守 4.8 萬點。 與此同時, WTI 油價控制於每桶 90 美元左右,而在美國 ISM 製造業指數優於預期以及聯準會官員鷹派談話下,10 年期美債殖利率持續創高,一度站上 5.2% 、金價回跌 -2.36%,市場預期 10 月升息機率有所提升。
本週將公佈台灣景氣對策信號(9/29)、美國 PCE(9/30)、美中台製造業 PMI(9/30 、 10/1)、美國就業報告(10/2)。
台灣景氣對策信號:本週二(9/29)將公佈台灣 8 月景氣對策信號(前 41 分)。預期在 AI 需求強勁下,本次將維持紅燈。
美中台製造業 PMI:本週三(9/30)、四(10/1)將分別公佈美國、中國、台灣 9 月製造業 PMI。中國部分,預期 PMI 50.1(前 49.8)落在榮枯線附近徘徊;美國部分,預期 PMI 55.0(前 54.6)維持在擴張區間;台灣部分,受惠 AI 需求強勁支撐,預計 PMI 將同樣維持 50 以上的強勁擴張區間。
美國 PCE:本週三(9/30)將公佈美國 PCE。克里夫蘭聯儲預估美國 8 月 PCE 物價年增率 3.78%(前 3.70%),核心 PCE 物價年增率 3.40%(前 3.34%),核心 PCE 物價月增率則為 0.27%(前 0.25%)。
美國就業報告:本週五(10/2)將公佈美國就業報告。市場預估 9 月非農就業為月增 10.4 萬(前月增 16.2 萬),失業率則略為回升至 4.2%(前 4.1%)。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
川習會後,宣布中美貿易休戰從 11/10 延長至 2027/1/10,僅續約兩個月,低於市場認為的六個月。 11/10 是雙方多項暫緩關稅與貿易限制措施的到期日,若未展期,中美貿易摩擦重新升級的風險將增加。本次續約意味雙方短期仍以穩定為優先,但並未形成新的長期協議。
峰會唯一具體新增成果為 AI 重大安全事件通報機制。至於市場關注的關稅減免、波音訂單、稀土鬆綁與晶片管制放寬均未落地。接下來判斷本次休戰品質的關鍵,不在峰會聲明,而在大豆採購、稀土出口與後續降稅方案是否實際執行。
9/24 川習會落幕,實質內容在兩人坐下來之前就已談定。貝森特與何立峰在紐約與華盛頓多輪磋商後,宣布延長 11/10 將到期的休戰、並就 AI 通報機制達成共識;當天的雙邊會談約一小時,全程不對媒體開放。
11/10 並不是單純的一個談判日期,是多項暫時性休戰措施的到期點。過去一年,中美透過多輪談判,暫緩部分加徵關稅與報復措施,同時搭配中國增加美國農產品採購、改善部分關鍵原物料供應等安排,使原本快速升溫的貿易衝突暫時降溫。而本次,則就 11/10 將到期的休戰再延長了兩個月。
針對本次會晤,我們整理了三大議題重點:
貝森特的說法是延長兩個月將「給我們更多時間看看在經濟面能做什麼」,並坦言不確定能否談成更大的協議,也可能只是把現有協議再展期一次。這等於把關稅、採購、稀土、科技管制整批推進下一輪,而新的到期日 1/10 已在期中選舉之後,符合我們會前「選前求穩、選後求變」的判斷。此外,11/27 到期的鎵、鍺、銻、石墨暫停措施是否一併延長,目前尚未看到說明,是下一個要追蹤確認的細節。
大豆方面,如前瞻判斷,中方確實在履行採購 2,500 萬噸承諾;但 5 月另外承諾的每年 170 億美元農產品明顯落後,幾乎與去年關稅對峙時期相當。波音新訂單也尚未有確定性進展,雙方仍在協商敲定 5 月的 200 架協議。
稀土方面,美方官員認為中國的交付「未達標準」,貝森特也表示中方部分承諾執行得「並不完美」。而美方也並沒有以放寬晶片來交換稀土管制,雙方都把工具留在手上;中國的稀土許可制度從 2025 年 4 月建立後從未廢止,美方的 232 金屬全價值課稅與產能過剩關稅也不會因休戰延長而撤回。
AI 事件通報機制是雙方唯一具名的成果,將在 11 月 APEC 深圳場邊續談,但川普已明確拒絕對 AI 發展設限,約束力有限。台灣相關議題則只有措辭戰:新華社稱習近平希望美方「反對」台獨,較華府長年「不支持」的表述更進一步,白宮尚未發布相關摘要,也沒有跡象顯示美方會改變用語。政治壓力同步升溫,47 位民主黨參議員中至少 19 位聯署批評峰會沒有明確成果。
整體而言,兩個月的續約把懸崖從 11/10 推到期中選舉之後的 1/10,雙方各自保留籌碼的格局沒有改變。因此,聲明措辭的參考價值有限,執行面才是檢驗休戰品質的關鍵:大豆採購在峰會後是否放緩、中國海關每月 20 日公佈的稀土對美出口是否回升,以及 300 億美元減稅清單是否在 1/10 前公佈,才是判斷這次休戰品質的三組關鍵數據。
9/24 川習會將被定位為「戰略續約」,而非關係重啟。會前雙方已就約 300 億美元的非敏感商品互惠減稅框架進行磋商,並同意建立 AI 對話機制,核心任務是在 11/10 釜山安排到期前確認休戰延長。
「晶片換稀土」的相互牽制讓休戰大機率延長,但稀土出貨放緩、 H200 實際交貨卡關,顯示雙方都在保留籌碼,市場應看實際出貨量,而非聲明措辭。
中美 AI 對話機制成形,但蒸餾爭議未解,雙方共識短期內恐仍限於事件通報等低成本合作框架;若伊朗相關次級制裁進一步波及中國大型銀行,則將成為峰會之外更值得留意的尾部風險。
9/24 習近平將訪問華盛頓,這場峰會並非關係重啟,而是延續釜山共識與 5 月北京峰會的「有限休戰」。美國 BIS 附屬機構規則暫停、中國稀土管制暫停與 178 項 301 關稅豁免將在 11/10 同日到期,此次會晤能否為續約定調、範圍是否涵蓋其他另行到期的暫停措施,是主要觀察焦點。以下為雙方可能聚焦的三大重點:
美方已把壓力從民營煉廠延伸至協助伊朗石油交易的境外銀行,貝森特啟動「經濟邊緣人行動」並拒絕給予中國豁免;中方則在 5 月首度動用阻斷禁令,明令境內不得遵守相關制裁,中資銀行陷入兩難。目前美方仍避開中國大型銀行,若壓力升至針對中資機構的次級制裁,將加大 11/10 續約難度;反之維持克制,則是管控衝突的正面訊號。
9/20 紐約預備會談已就建立美中 AI 對話機制達成共識,美方並提議建立國安級事件通報系統。但雙方交集僅限於非國家行為者濫用與事件通報這類低成本安排,美方想談威脅,中方想談出口管制鬆綁,訴求並不相同,真正的分歧仍將留在檯面下以各自的單邊行動處理。
整體而言,美國期中選舉迫在眉睫,生活成本是選民首要考量,疊加中東戰事推升油價,川普選前主動升級衝突的代價過高,「以拖待變」將是首要策略,11/10 與中許多的期限大機率延後。
也因此,峰會的聲明措辭參考價值有限,真正的檢驗在會後的執行面:稀土實際出貨、 H200 是否交貨、大豆與波音的採購節奏,才是判斷休戰品質的關鍵。
台灣 8 月外銷訂單金額達 1,029.6 億美元,首度突破千億美元並創歷史新高,季調月增達 5.9%,年增率達 71.4%(前 61.9%),遠高於經濟部預估的 970~990 億美元。其中,電子產品訂單達 457.5 億美元,年增 83.9%(前 71.7%);資訊通信產品達 342.1 億美元,年增 100.5%(前 89.5%), AI 基礎建設需求正持續加速。
觀察國家,美國仍為最大訂單來源,佔比 41%,年增率 88.9%(前 88.9%),其他經濟體亦全面高速成長,包括東協 70.5%(前 61.1%)、歐洲 58.2%(前 33.1%)、中國 47.7%(前 47.2%)、日本 41.1%(前 37.1%),台灣外銷、經濟持續受惠 AI 需求,正大幅成長中 。
本月外銷訂單表現大超預期,單月首度突破 1000 億美元大關,電子產品和資通訊增速進一步擴大,顯示 AI 供應鏈的接單速度持續加速,支撐月增幅優於過去季節性,且 AI 需求持續在外溢,機械訂單年增 28.3%(前 31.3%)和基本金屬 26.8%(前 24.3%),分別受惠到半導體設備和銅箔 / 銅箔基板的需求。
AI 以外也可發現動能回暖,例如化學品與塑橡膠製品的接單出現改善,年增率分別回溫至 15.4%(前 0.2%)和 6.7%(前 3.2%),但主要受惠於部分產業用化學品的需求以及原物料上漲所帶來的售價調漲,傳統製造業終端需求仍未出現明確地復甦動能,產業間的分歧狀況仍在。
總體而言,台灣出口的關鍵仍落在電子產業,電子產品和資通訊訂單合計 達到近 8 成,而 AI 基礎建設的需求仍在加速,在短期的生產瓶頸進一步緩解時,將繼續支撐 Q4 及後續的出口金額墊高。
Anthropic 執行長 Dario Amodei 於 2026 年 9 月中旬發表題為《我們必須放慢前沿發展》(We Must Pace the Frontier)的重要文章,公開呼籲全球 AI 產業應主動放慢技術推進的速度, 此項呼籲隨即獲得 OpenAI 執行長 Sam Altman 、 Google DeepMind 負責人 Demis Hassabis 以及馬斯克(Elon Musk)等業界領袖的正面迴響與支持 。
而今年早些於 7 月時候,NVIDIA 執行長黃仁勳也發表其 X 帳號的首篇推文,與多家科技巨頭、投資機構聯署一封關於開源模型(Open Weights)重要性的公開信。黃仁勳直言過度依賴封閉模型將加劇「單點故障」風險、引發資安漏洞並阻礙 AI 發展,而開源模型除了能降低技術門檻、加速創新與擴散,更重要的是能讓各國根據自身文化與法律,控制屬於自己的 AI 基礎設施,實現「AI 主權」。
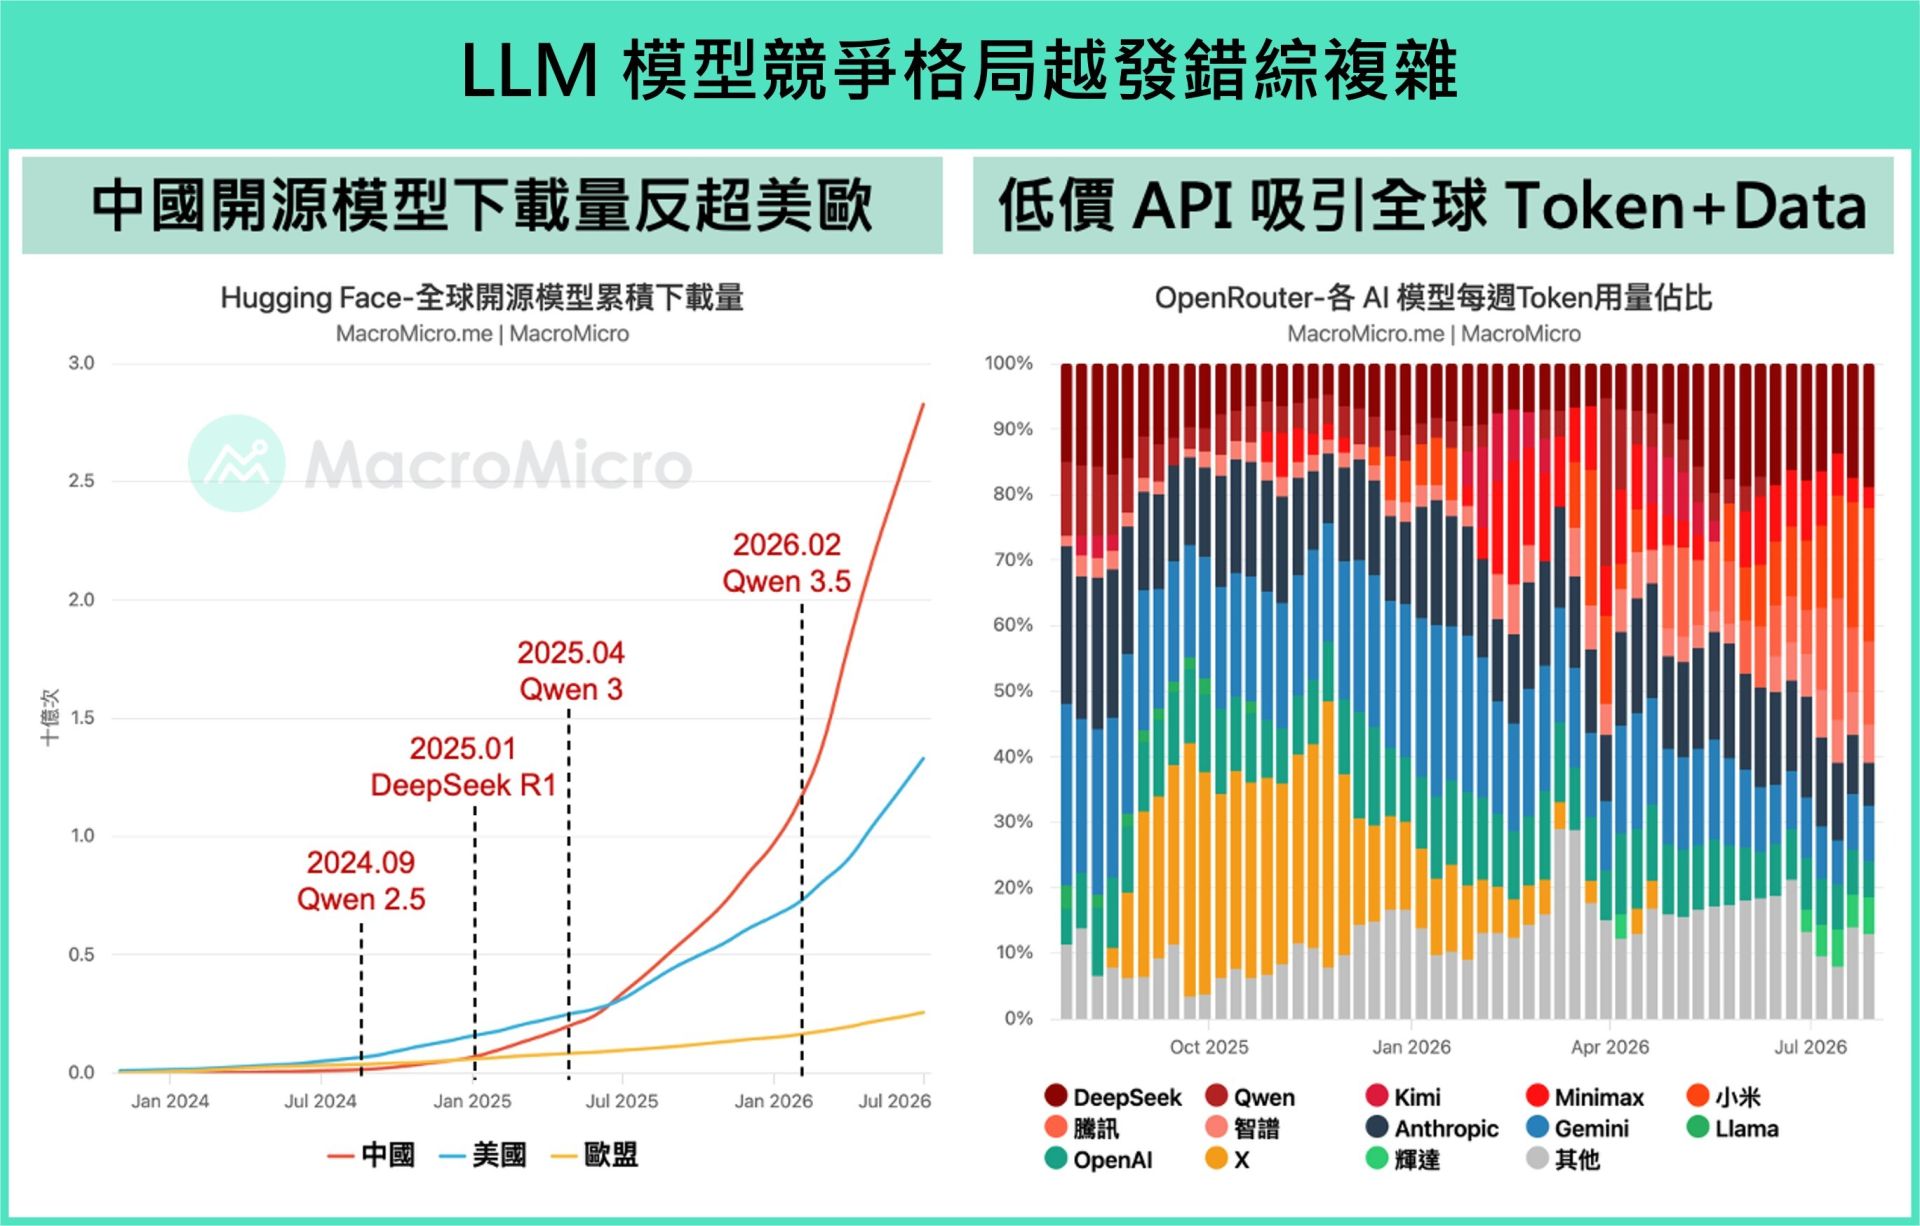
面對業界對 AI 監管的討論興起,近期模型圈的版圖也在悄悄變動,6 月中旬,中國模型在 OpenRouter 上的 Token 使用量份額已衝上 55%,正式擊敗美國模型,躍升為該平台最大來源,輝達則在 9 月突然發佈收購 Hugging Face 開源平台。面對巨變,比起單純討論市佔數字,本篇主題研究,我們更需要深入剖析三個核心問題:
- 追趕機制,中國 AI 實驗室如何在短時間內彌補算力差距,逼近美國的領先地位?
- 路線分化,美中兩國在 AI 產品的定位、商業化設計與目標市場有何根本差異?
- 底層邏輯,為何說這場 AI 追逐賽本質上是「舊戰爭」的延續,各自用新科技為既有產業護城河進行的深度強化?
完整文章詳見:一文看懂中美 AI 模型戰爭:兩種商業模式、三個變局
上週全球股市漲跌不一,聯準會睽違三年首度升息,推升美國 10 年期公債殖利率突破 5.0% 創近二十年新高,不過升息利空出盡後科技板塊反彈,美股 NASDAQ 上漲 0.72% 、費半指數漲 0.83%,科技主導的亞洲市場同樣於下半週反彈;相較之下,德國與法國股市分別下挫 -1.03% 與 -1.4%,走勢疲弱。匯市受升息推升,美元指數強彈 1.1%,日本央行上週也同步升息,日圓一度升值觸及今年 2 月以來水準,台灣央行則維持利率凍漲,台幣變動不大。大宗商品市場中,市場消化先前中東衝突的擴大,WTI 油價再度回落至每桶百元下方。
本週將公佈台灣外銷訂單(9/23)、歐元區製造業 PMI(9/23),密切關注川習二會(9/24)。
台灣外銷訂單:本週三(9/23)將公佈台灣 8 月外銷訂單。在 AI 需求持續擴散下,預估 8 月外銷訂單金額落在 970 ~ 990 億美元(前 979 億),年增 61.4% ~ 64.8% (前 61.9%)。
歐元區製造業 PMI:本週三(9/23)將公佈歐洲 8 月 PMI。歐元區製造業新訂單和出口恢復成長,推動商業活動熱絡,市場預期 8 月製造業 PMI 將持續小幅上升至 52.8(前 52.7)。
川習二會:本週四(9/24)美、中兩國元首將於白宮進行會面。市場關注美國關稅政策的後續發展、先前中國承諾的履行狀況,並將針對第三國繞道貿易的主題進行討論。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
- 日本央行於 9 月會議升息 1 碼至 1.25%(原 1.0%),符合市場預期。
- 兩張反對票皆來自今年由高市早苗政府任命的委員,顯示央行內部已出現分歧。在財政持續擴張、民間實質消費走弱的環境下,我們認為央行將維持緩慢的升息步調,下次升息預計落於明年 Q1 。
日本央行此次升息 1 碼,符合市場共識,也印證我們在上週報告中的判斷。除了央行認為基本通膨正在上升之外,我們認為更關鍵的因素是來自美國的壓力明顯升高。隨著日圓持續貶值,美方關注的已不只是匯率本身,而是日本進場阻貶時,可能透過出售美債籌措干預資金(8 月日本政府拋售外國證券達 878 億美元),進一步加劇美債市場的供給與流動性壓力,因此美方多次希望日本央行升息,以降低其進場干預的必要性。
但整體而言,我們預期央行將維持緩慢的升息步調,下次升息預計落於明年 Q1,主因仍是財政壓力。日本政府近期公佈的 2027 年度預算需求開價 143 兆日圓,較本年度高出約 17%,且納入防衛費後仍有上修空間,在此背景下,今年由高市早苗政府任命的兩位委員同時投下反對票,顯示央行內部對升息步調已出現分歧。加上民間實質消費於 Q3 明顯走弱,央行缺乏加快升息步調的條件。
貨幣政策:台灣央行維持三大利率不變,連續第 10 凍,重貼現率、擔保放款融通利率及短期融通利率預計維持 2% 、 2.375% 及 4.25%,認為應升息的理事維持 2 位,整體貨幣政策基調維持「偏緊」態度。
經濟展望:央行再度上修 2026 GDP 成長率至 11.48% (6 月預估 9.45%),展望 2027 年維持 5.82% 的高成長。除了 AI 與半導體需求帶動出口強勁外,也讓投資及消費都高於預期。
通膨展望:央行再度上修 2026 年 CPI 及核心 CPI 年增率至 2.03%(前 1.91%)、 2.16%(前 1.9%),但預計明年國際油價回落,2027 年 CPI 及核心 CPI 將降至 1.83% 、 1.89%,整體尚屬可控。
信用管制:央行今年二度放寬信用管制,將「第二戶購屋貸款成數」由 6 成上調至 7 成,刪除建商購地貸款(土建融)須在 18 個月內動工的切結證明,還給銀行自行控管。
本次央行維持 利率,主要是 通膨 雖因短期油價上漲以及服務通膨僵固而上修,但並未出現失控的跡象,且有趣的是雖輸入性通膨大漲,例如 8 月美元計價進口物價年增率已達 20.45%,但受惠於物價平穩機制以及企業的議價能力,大多成本由企業吸收或轉嫁至海外,沒有進一步讓 CPI 惡化,8 月 CPI 已由 7 月的 2.54% 回落至 2.04% 。
而央行的動作一部分也反映目前經濟的發展相對不均,呈現「外熱內溫」格局,即使 AI 推升出口 強勁成長,但尚未出現內需爆發而推升需求面通膨的壓力,因此若進一步透過升息或存款準備金收緊資金,可能影響到中小及傳統企業。並且若將 GDP 成長和 M2 年增率進行對比,貨幣環境已相對緊縮。
另外,本次會議值得留意的就是房市二度放寬信用管制,將「第二戶購屋貸款」從 6 成調升至 7 成(但維持寬限期),並刪除建商購地貸款(土建融)須在 18 個月內動工的切結證明,還給銀行自行控管,原因則是央行重點關注的不動產放款佔比,在 7 月已顯著下滑至 34.44% (前 34.93%),創 2006 年 6 月以來新低,可預期後續政策已不易再度進入緊縮。
再者,我們在 6 月房市快報 中已觀察到「股房背離」的趨勢,原因即是信用管制的壓抑,因此鬆綁預計將緩和背離的狀況,加上青安 3.0 政策已確定上路,房市將從原本的冷清僵局緩步回溫。
整體而言,當前台灣央行在通膨穩定和經濟表現強勁下,貨幣政策按兵不動,CPI 的最大變因仍然是短期未結束的「美伊戰爭」,當油價維持高檔、疊加聯準會、南韓央行接續升息下,台灣過低的實質利率最多有機會使央行在今年底升息半碼。當然,評估台灣物價管制下,出現連續性升息機會不高、對整體台灣經濟影響更屬有限。
備註:本次會議僅一位理事不同意信用管制鬆綁,楊金龍認為整體而言這次信用管制的鬆綁影響性還好,後續仍然會採「逐步逐季」的節奏進行政策調整。
2026/9 FOMC 會議,聯準會升息 1 碼至利率 3.75 ~ 4.00% 區間,同步上調今年利率點陣圖到升息 2 碼的幅度,整體態度傾向鷹派,M平方全面解讀與評估後續影響。
本文重點:
2026/9 月的 FOMC 會議,聯準會升息 1 碼來主動壓抑通膨,我們統整五大重點如下:
本次會議以 12 : 0 通過升息 1 碼至 3.75 ~ 4.00% 區間,聲明稿維持經濟穩健、失業率變化不大,但新增強調升息將加速通膨實現 2% 目標。
最新 9 月點陣圖中,2026 ~ 2027 年委員中位數上調至 4.00 ~ 4.25% 區間,分別高達 16 、 14 位委員均支持進一步升息,代表今明兩年仍有升息 1 ~ 2 碼的可能性。
經濟預測報告 SEP 中,委員小幅上調 2026 ~ 2027 年經濟增速至 2.3%(原 2.2%)、 2.4%(原 2.3%),並且同步將失業率下修至 4.1%(原 4.3%),而通膨及核心通膨則上修至 3.7%(原 3.6%) 、 3.4%(原 3.3%),傳遞委員認為即便升息,美國今明兩年的經濟增速、失業率均仍將優於長期平均。
資金流動性部分,最新紐約聯儲公佈在 8/13 後暫時不再進行短債購買,而本次聯準會依舊希望保持存準金處在充裕水準的態度不變。隨著 9 月企業稅收入帳,預計 TGA 資金有 1,000 ~ 2,000 億釋放空間,將給予存準金支撐。
Warsh 記者會中,強調不須對勞動市場形成傷害,也能實現價格穩定,雙重使命沒有衝突。難將現在的金融狀況敘述為限制性,因此聯準會撤回了一部分寬鬆政策,力求實現價格穩定,以達到讓美國經濟增長持續更久、工薪階級民眾受益的目標。
完整文章詳見: 【 MM 訂閱會員快報】聯準會鷹派升息 1 碼,年內還會再度升息!
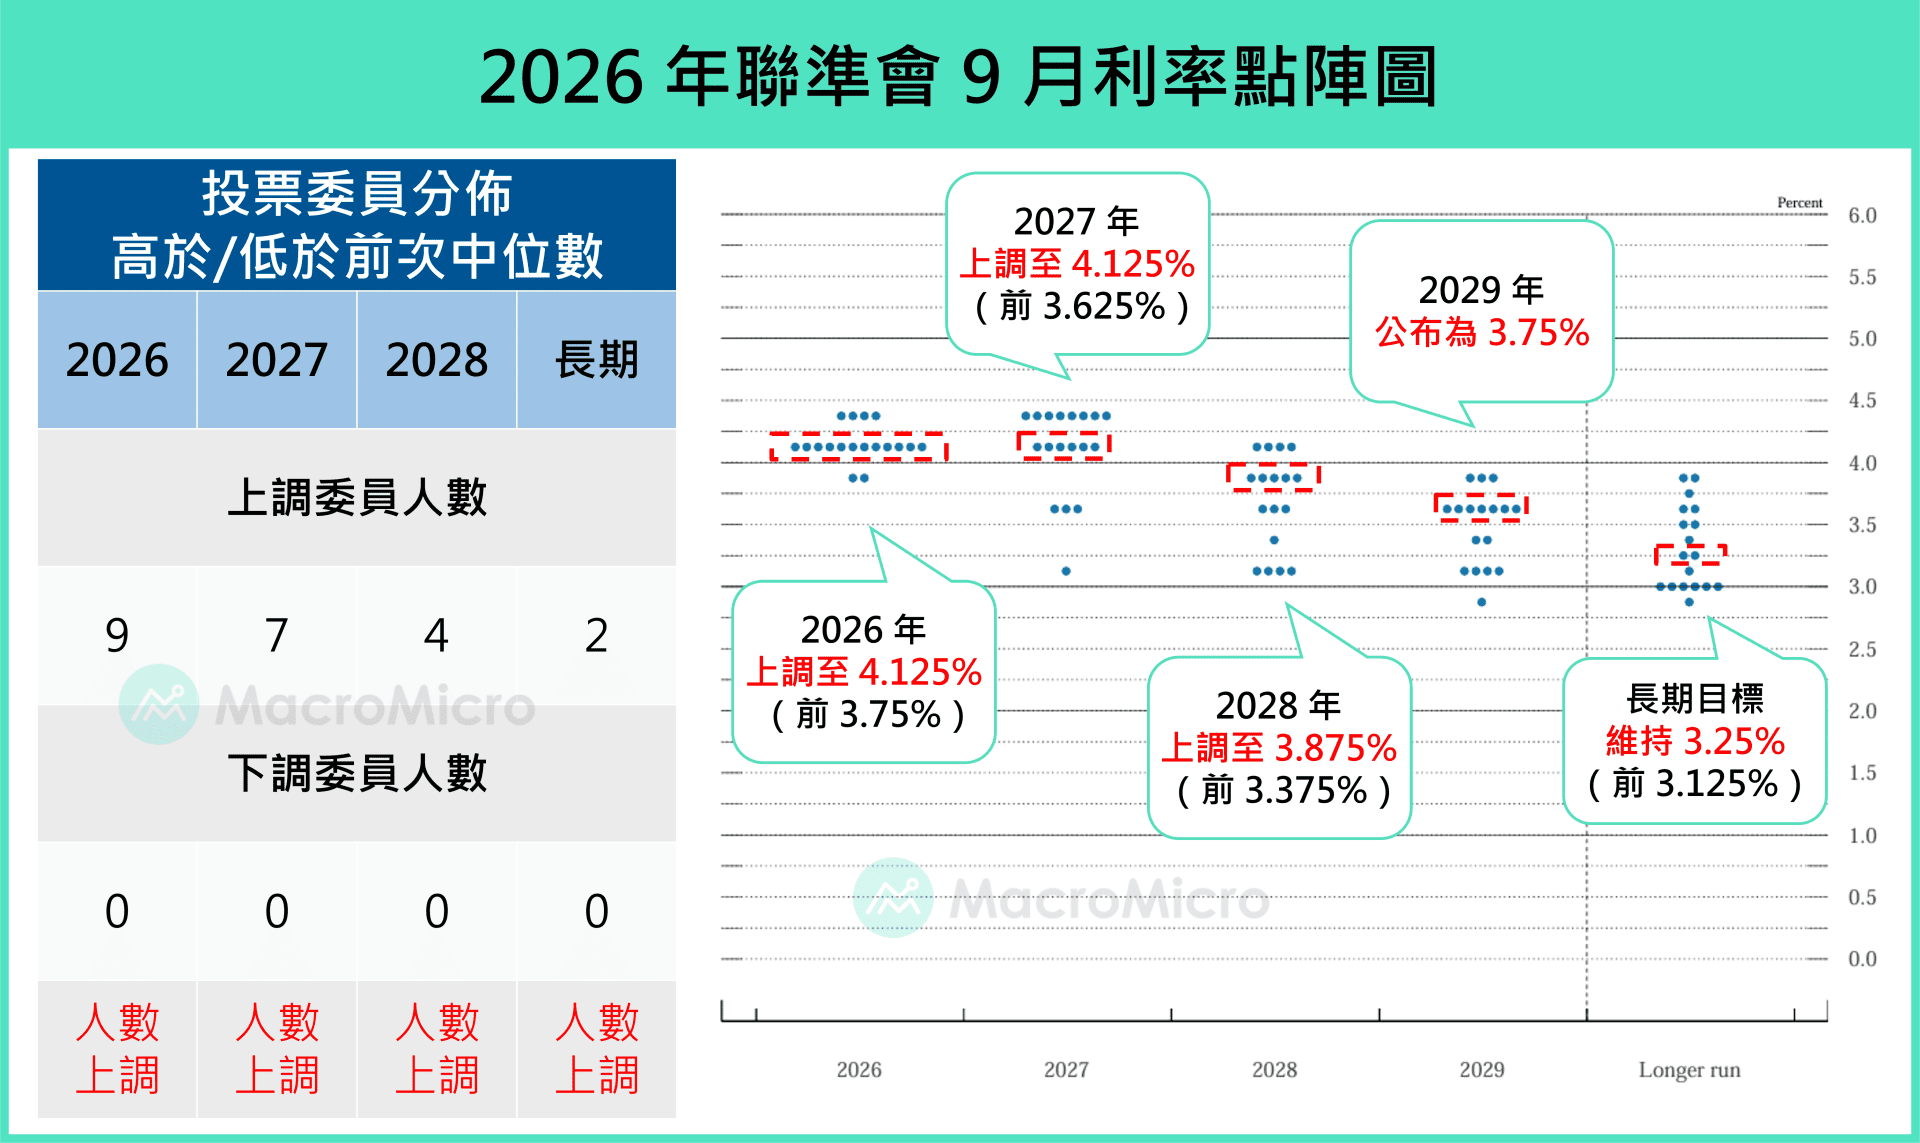
台灣時間 9/17(四)凌晨 2:00,聯準會將公佈 9 月 FOMC 利率決策會議結果。根據 FedWatch,市場預期本次升息機率將九成。
在通膨超預期、疊加 WTI 原油期貨價格衝破 100 美元後,我們也相應調整看法,認為 9 月升息的機率已明顯提高。中性情境之下,若點陣圖僅上移一碼,升息對市場反而會是利空出盡的訊號。
SEP 部分,若經濟預估維持或上修,同時通膨預估變化不大,則能確認聯準會即便轉向升息,也屬於預防性舉措,連續升息的機率仍低。
台灣時間 9/17(四)凌晨 2:00,聯準會將公佈 9 月 FOMC 利率決策會議結果。針對本次決策,我們認為須關注兩大重點:
針對 9 月利率決策與點陣圖的調整,我們認為有三種可能情境:
偏鴿情境:利率維持按兵不動,點陣圖中位數則上調至年內升息一碼。
中性情境:升息一碼,點陣圖中位數也同步上調至年內升息一碼(僅需一位委員上移),隱含 9 月升息結束後,年內不再進一步升息。
偏鷹情境:升息一碼,點陣圖中位數則上調至年內升息兩碼(需四位委員上移),隱含 9 月升息過後,年內還留有升息空間。
在上週 CPI 、 PPI 公佈前,偏鴿情境原本是我們的基準情境,但在 WTI 原油期貨價格衝破 100 美元後,我們也相應調整看法,認為 9 月升息的機率已明顯提高。
不過升息未必是一件壞事,一方面,這代表聯準會仍願意採取行動,有助於鞏固市場對其抗通膨立場的信心與獨立性;另一方面,細看核心通膨其實並未廣泛回升,即便轉向也頂多是一至兩碼的預防性升息,這也是為何上述情境中,點陣圖上調會控制在兩碼之內。以中性情境來說,9 月升息對市場反而會是利空出盡的訊號(年內升息落地後不確定性消弭),甚至有機會見到長債殖利率因此觸頂回落。
在利率點陣圖之外,也需同步關注 SEP 確認聯準會態度。
經濟成長:從當前製造業、民間消費、資本支出動向來看,美國經濟持續具備動能,經濟成長可關注是否出現上修。
通膨:前次 SEP 將整體與核心 PCE 物價年增率分別上修至 3.6% 、 3.3%,與當前水準已接近一致,在美伊衝突在期中選舉前有效緩和的前提下,我們認為本次調整的機會較低。綜合來看,若經濟預估維持或上修,同時通膨預估變化不大,便能確認聯準會即便轉向升息,也屬於預防性舉措,進一步連續升息的機率仍低。
近期市場謠傳輝達針對下一代旗艦架構 Rubin Ultra 進行架構微調,從單純追求極限晶片規格,轉向考量良率與供需平衡的務實路線。本次調整旨在克服製造與封裝瓶頸,確保能在 2027 年順利量產。
供應鏈影響:先進封裝、 ABF 載板與液冷需求升溫,台積電、日月光議價力提升;組裝廠則承受料件變動與庫存壓力。
Rubin Ultra 的架構調整,除了先前早已修改的 2-die 架構,現在又將 HBM4e 12hi 改成 HBM4 8hi,市場也提前反應由於功耗下降至 1800kW,對於散熱架構產生雜音。不過根據我們的確認,目前散熱架構沒有更動,純屬市場謠傳。但是 Rubin Ultra 的整體架構調整,確實一直處於多方案嘗試的階段,而目前潛在的架構調整,也反映出了幾個供應鏈的問題與趨勢:
我們認為輝達對 Rubin Ultra 的架構調整並非需求轉弱,而是面對物理極限與供應鏈瓶頸下的「務實優化」。當單顆晶片的記憶體與封裝受限,輝達透過 NVLink 高速互連技術將大量晶片串聯成「機櫃級超級晶片」,成功將產業競爭門檻從單一晶片規格拉升至整體的系統生態系。
對於投資人而言,關鍵在於鎖定供應鏈中具備「技術壟斷」與「新技術增量」的環節:
更詳細的供應鏈資訊,歡迎參考產業決策平台最新上線的「 AI 供應鏈」,以及我們發布的最新報告!
中國 8 月規模以上工業增加值年增 5.2%(前 4.5%),優於市場預期的 4.8% 。 41 個大類行業中正成長者由 25 個增至 29 個。高技術製造業年增 16.7%(前 16.9%)、計算機通信電子設備製造 17.2%(前 19.1%)、積體電路產量 20.6%(前 20.7%)維持強勁;而上游也因原物料價格攀升而略有好轉,採礦業由 -4.2% 收窄至 -1.4% 、原油加工由 -15.8% 收窄至 -6.9% 。
1-8 月固定資產投資年減 -7.2%(前 -6.7%),大致符合預期的 -7.1% 。惟結構上三大領域無一改善:基建 -4.0%(前 -3.6%)、製造業 -2.3%(前 -1.7%)、房地產 -19.9%,國有控股 -3.6%(前 -3.3%)與民間 -10.1%(前 -9.4%)同步惡化,其中民生類投資惡化最快,教育 -15.6%(前 -14.9%)、文體娛樂 -14.9%(前 -13.3%)。
8 月社會零售年增 0.4%(前 0.6%),低於市場預期的 0.8%,為本月唯一明顯失望的項目。回升仍集中於國補投放品項,通訊器材年增 27.3%(前 20.4%)、家用電器由 -1.9% 轉正至 2.3%;補貼以外品類則加速走弱,金銀珠寶 -17.5%(前 -10.1%)、化妝品由 6.8% 放緩至 4.9% 。 8 月城鎮調查失業率升至 5.3%(前 5.2%),消費疲弱已非單純的商品需求問題,而是收入端預期尚未轉強。
中國 8 月工業生產反彈並優於預期,投資大致符合預期但結構續弱,消費則是唯一明顯低於預期的項目,以下將分成製造業、投資和消費三個面向進行討論:
首先,工業增加值回升至 5.2%,626 種產品中正成長者由 279 種增至 286 種,惟反彈來源與過去截然不同。高技術製造業年增 16.7%(前 16.9%)、計算機通信電子 17.2%(前 19.1%)、服務機器人產量 5.0%(前 5.7%),新質生產力維持穩定;能源與煉化拖累則減輕,原油加工 -6.9%(前 -15.8%)、煤炭開採 -5.6%(前 -10.8%),主因為油價走高改善煉化利潤、帶動開工回升,同時推升出廠價,此為本月生產與價格同步回升的共同來源。反觀反內卷減產的行業,太陽能電池產量 -12.9%(前 -9.4%)、鋼材 -5.5%(前 -4.1%)續跌。
固定資產投資累計年減擴大至 -7.2%,結構上仍無改善,國有控股與民間投資雙主體同步惡化,教育、文體娛樂、衛生等民生投資降幅均較整體更深。僅兩新與科技相關維持支撐,設備工器具購置 9.3%(前 9.0%)、計算機通信設備製造投資 8.1%(前 7.8%)。值得留意的是,資金流向的落差:8 月新增人民幣貸款 10,783.5 億元、社會融資規模 24,372 億元,雙雙優於市場預期的 10,380 億元與 22,250 億元,但房地產到位資金仍年減 -21.0%(前 -20.3%)、國內貸款 -33.3%(前 -32.1%),顯示信用擴張並未流向地產。惟二手房交易網成交面積年增 10.6%,與新建商品房銷售面積 -12.1% 形成對比,住房需求並未消失,而是持續由新房轉向二手房。
消費方面,社會零售年增降至 0.4% 、低於預期的 0.8%,限額以上單位零售 -3.7%(前 -3.4%)。本月分化仍發生在補貼與非補貼之間;以舊換新範圍,通訊器材由 20.4% 衝高至 27.3% 、家電由 -1.9% 轉正至 2.3% 。補貼範圍以外普遍走弱,金銀珠寶 -17.5%(前 -10.1%)跌幅擴大,化妝品由 6.8% 放緩至 4.9% 。服務端則於這次同步轉弱,餐飲收入 1.1%(前 1.4%)、限額以上餐飲由持平轉為 -0.7% 。疊加失業率升至 5.3%,補貼能改變消費的分布,但無法創造總量。
整體來看,8 月的回升集中於能源價格鏈條,需求端則未見改善。最直接的證據在 PPI 內部;生產資料年增率上漲 5.0%,生活資料卻下跌 0.5%,其中食品 -2.3% 、衣著 -1.2% 、一般日用品 -0.8%,上下游價格差距達 5.5 個百分點,上游漲價完全沒有傳導至消費端,反而壓縮中下游利潤空間。我們維持新舊動能切換空窗期的判斷,觀察重心從「科技能否接替」轉向「政策是否可能被迫從供給端轉向需求端」。
AI 時代,全球電子供應鏈正式進入新一輪重組,Claude 、 Gemini 、 DeepSeek 等大型語言模型陸續崛起,模型競爭快速升溫;AI 的發展也從最初的大規模訓練,逐步走向推論普及,並進一步邁入 AI Agent 時代。隨著應用持續擴張,AI 所帶動的算力、硬體與基礎建設需求仍在不斷延伸。
為了更完整掌握這場 AI 變革,財經M平方重新梳理全球 AI 電子供應鏈,並獨家建構上、中、下游追蹤架構,整理各環節的重要指標與代表公司,希望幫助使用者透過數據,掌握 AI 產業景氣、資本支出、與需求變化。
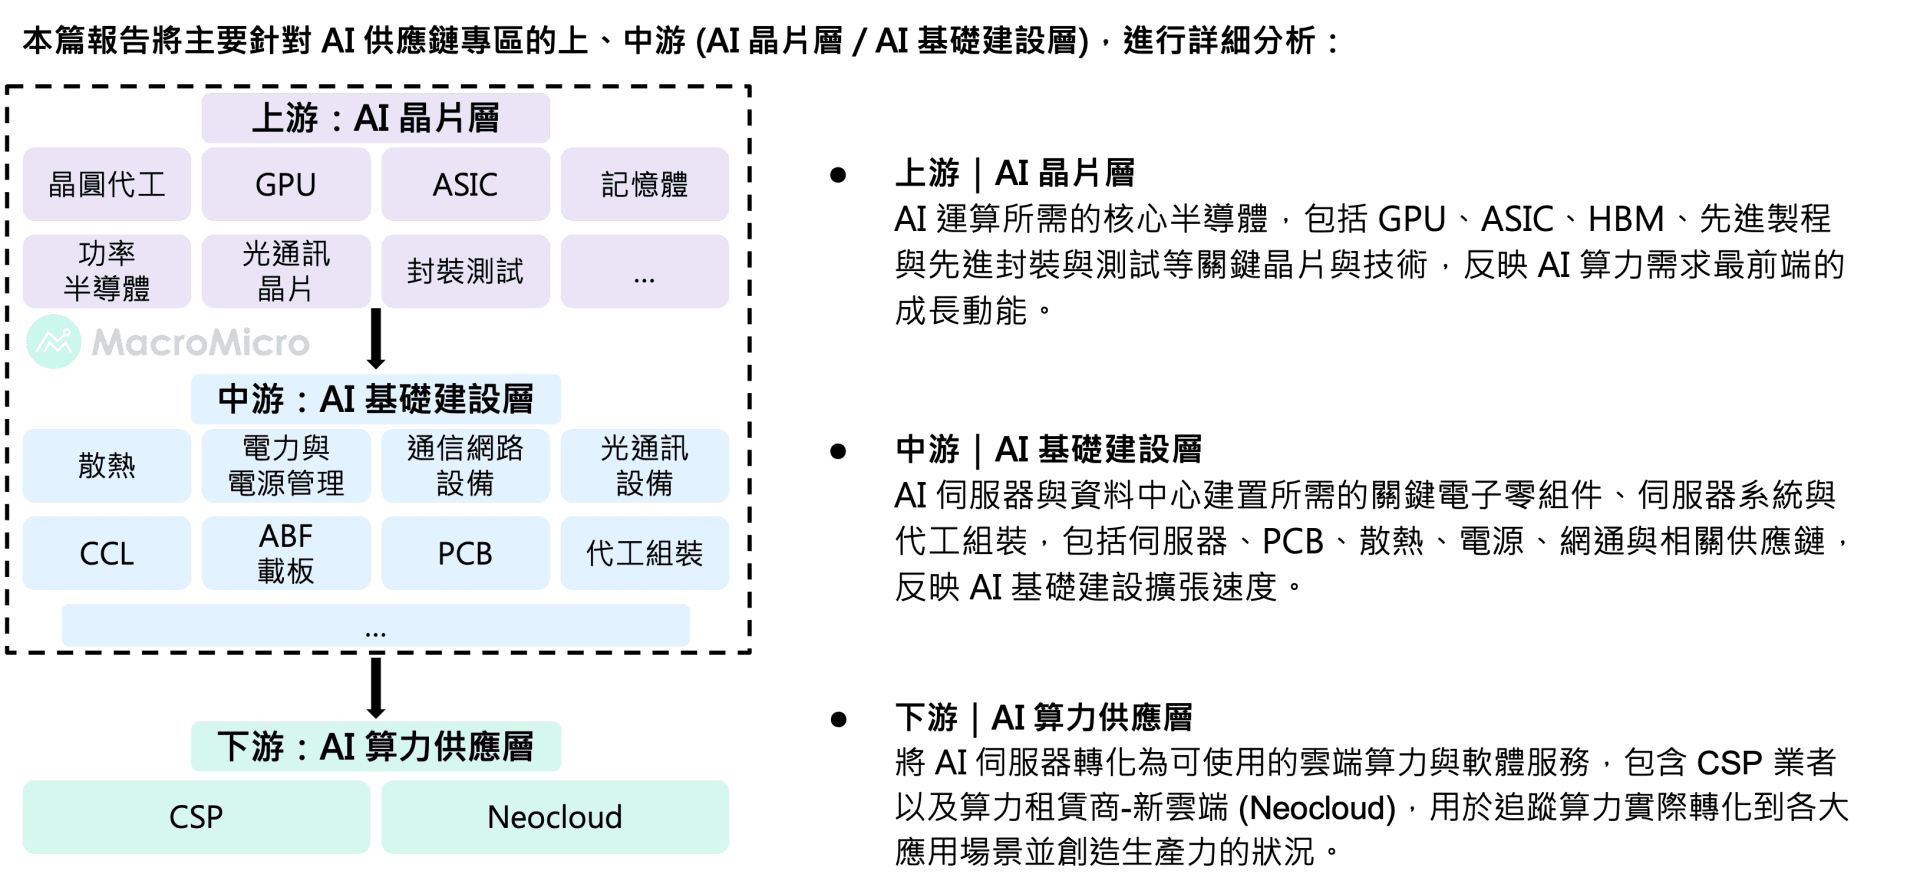
上週全球股市依舊震盪,美伊衝突的延宕使得 WTI 油價再度向上觸及每桶 100 美元,週四美國 PPI 高於市場預期,使得升息預期再度攀升,同時財政部對美債回購力道不如市場預期,10 年期美債殖利率幾乎觸及 5%,所幸週五公佈 CPI 表現持穩,美股三大指數大致平盤作收,費半當週小幅上漲 0.76% 。歐亞股市則漲跌不一,市場靜待本週 FOMC 會議。
本週將公佈中國月中數據(9/15)、美國零售銷售(9/16)、聯準會利率決策、台灣央行利率決策(9/17)、日本央行利率決策(9/18)。
中國月中數據:本週二(9/15)將公佈 8 月中國消費、生產和投資數據。市場預期社會消費品零售年增率 0.8%(前 0.6%);工業增加值年增率 4.8% (前 4.5%),持續由高技術製造業支撐;固定資產投資累計年增率 -7.2% (前 -6.7%),投資前景信心仍不足。
美國零售銷售:本週三(9/16)將公佈 8 月美國零售銷售。預期零售銷售 8 月月增率 0.9% (前 -0.58%),相當於年增率 5.29%(前 5.01%)。
聯準會利率決策:本週四(9/17)將公佈 9 月聯準會利率決策。在美伊衝突升溫、 WTI 原油期貨價格衝回 100 美元之下,市場預期 9 月升息一碼至 3.75%-4.00% 區間的機率已近九成。
台灣、日本央行利率決策:本週四(9/17)、本週五(9/18)將分別公佈台灣與日本 9 月央行利率決策。台灣方面預計將維持利率不變在 2.00%;日本方面則預期將升息一碼至 1.25%(前 1.00%)。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
美國 8 月 CPI 季調年增 3.35%(前 3.30%),月增 0.40%(前 0.07%)符合市場預期;同時核心 CPI 季調年增 2.45%(前 2.47%),月增 0.29%(前 0.22%)則略高於市場預期。
觀察細項,核心服務較前月略有上升,整體依然受控,不過仍讓核心 CPI 月增率略高於 0.2% 安全水準,疊加油價、 PPI 超預期等疑慮,市場預期 9 月升息機率已高達九成。
美國 8 月 CPI 季調年增 3.35%(前 3.30%),月增 0.40%(前 0.07%)符合市場預期;同時核心 CPI 季調年增 2.45%(前 2.47%),月增 0.29%(前 0.22%)則略高於市場預期。本次我們以兩大重點解析:
8 月通膨數據顯示,隨著美伊衝突加劇,能源價格較前月上漲 2.1%(前 -1.5%),其中單是汽油漲幅便貢獻超過三分之一,使整體 CPI 年增率回升至 3.35% 。
核心通膨部分,核心商品趨緩至月增 0.1%(前 0.2%),而權重更高的房租與房租以外服務月增率 0.2% 、 0.3% (前 0.1% 、 0.1%)相較上月有所回升,雖並非回到高檔位階,仍帶動月增率 0.3%(前 0.2%)略高於市場預期,核心 CPI 年增率也停滯在 2.45% 。
根據上週聯準會理事 Waller 的發言,在核心 CPI 漲幅超預期,又伴隨本週油價顯著走高、 WTI 原油期貨價格衝破 100 美元關口,以及昨天略高於預期的 PPI 數據等不利因素影響,聯準會 9 月升息的機率已大大增加,市場預期 9 月升息機率高達九成。
當然,不論 9 月 FOMC 升息與否,我們都勢必將看到下週會議支持升息與維持利率不變的票數進一步靠近(7 月會議不升 vs. 升票數為 9:3),點陣圖也幾乎可以確定會調整為年內升息以控制市場通膨預期(僅需一人上調,中位數就會改為今年升息一碼)。
回顧 9 月月報中我們提到的三大風險──長債利率攀升、聯準會不確定性、亞幣升值壓力,如今都確實成為市場正在面對的壓力,面對這些風險,最終解方仍在於基本面是否足以支撐當前風險,我們也在 9 月月報中更深入分析並提出相應的資產配置方向!
9 月歐洲央行再度升息 1 碼,為今年來第二次升息。
我們在最新報告中提到,歐洲在夏季面臨極端高溫、乾旱與中東危機,原油、天然氣、電力等能源與運輸成本飆升,受此影響,歐元區 8 月 HICP 年增率反彈至 3.3%(前 2.9%),央行也同步上調明後年通膨預期。央行行長表示,目前核心通膨仍維持穩定,但如果能源價格繼續維持高檔,第二輪通膨效應可能會開始出現。
由於近期能源價格再次走升,布蘭特原油期貨也站上 100 美元,利率期貨顯示,今年 Q4 歐洲央行仍有再升息 1 碼機會。
主要已開發國家的公債利率正同步創下新高,美國 10 年期公債殖利率站上 4.8% 、 30 年期也創 2007 年 6 月以來新高;德國 30 年期飆升至 3.79%,寫下 2011 年歐債危機以來最高;日本 10 年期更自 1996 年 9 月以來首度觸及 3% 、 30 年期衝上 4.14%,是該期限 1999 年首發以來的歷史新高。
全球公債利率飆升,我們認為背後是兩股力量同時發酵:一是結構性赤字常態化,財政赤字由危機時期的例外轉為常態性擴張;二是地緣衝擊推升成本、並把央行推回升息軌道。我們在上篇文章已聚焦美債,本篇則把視角拉到全球:先拆解各國財政擴張的規模與性質,再檢視 9 月升息的歐、日兩大央行動作,接著盤點各國的因應工具,並回到長期來看,AI 帶來的生產力如何解決債務問題。
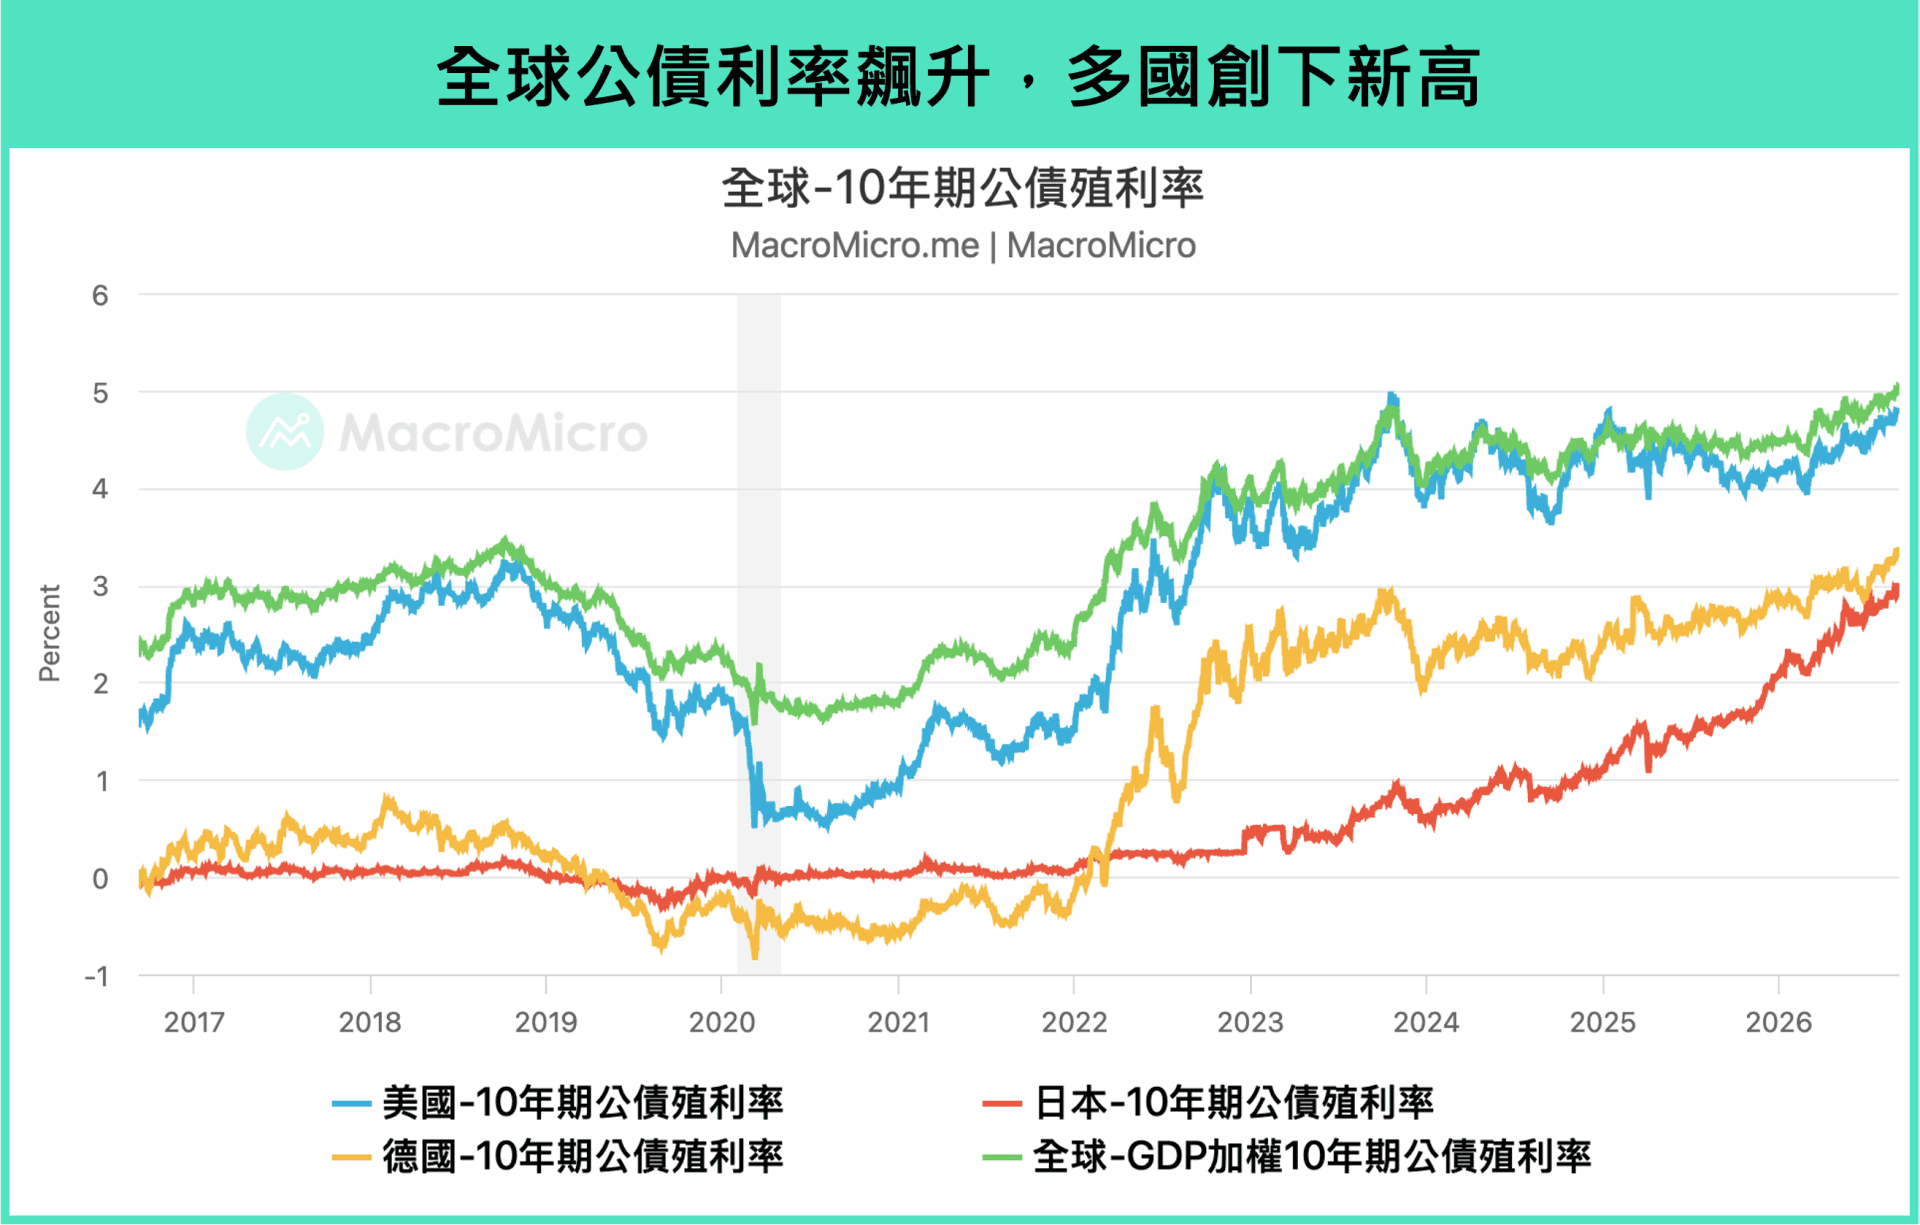
完整分析詳見:【行情快報】全球長債殖利率飆升:債券還適合配置嗎?
台灣 8 月出口金額達 824 億美元,年增率 41% (前 32.8%),遠優於預期的 766 ~ 789 億美元。細項中,電子零組件金額達 322 億美元,創歷史新高,年增率 58%(前 50.5%),而資通訊金額回升至 331 億美元,年增 41.8%(前 29.5%),反映 AI 的強勁需求,且持續外溢至機械和電機設備出口,分別年增 15.2%(前 10.8%)和 22.2%(前 34.3%)。
觀察國家,對各國出口普遍維持強勁,例如對美國出口年增率 20.7%(前 25%)、對中國出口 33.4%(前 22%)、對東協 42%(前 16.8%)、對日本出口 32%(前 41.4%)。
台灣出口在 6 、 7 月略為放緩後,8 月重新突破 800 億美元並創下歷史新高,支持先前我們判斷短期的出口波動為長短料問題和零組件交期延長所致,而本月的回升仍以電子零組件為主,資通訊出口雖回升,但仍低於 5 、 6 月水準,顯示長短料問題仍未完全解除。
機械和電機設備也受惠 AI 需求的外溢效果,例如半導體自動化、檢測設備、電力設備等。而基本金屬和礦產品年增動能也非常強勁,分別為 22.4%(前 24.8%)70.2%(前 52%),前者受惠於 AI 伺服器和能源對「銅」的需求,後者則受惠短期地緣政治不穩導致的油價上漲。
其餘傳產復甦動能較有限,例如塑橡膠出口年減 -1.06%(前 3.84%)、紡織品 -8.8%(前 -9.1%)、交通運輸 2.3%(前 -0.7%),
整體而言,從出口結構來看,短期 AI 伺服器的整機出貨仍受到生產瓶頸影響,但從出口整體創高來看,AI 動能仍然持續,在下半年消費性電子拉貨旺季、且 VR 200 開始出貨下,預期出口金額將持續墊高,支持整體製造業向上循環。
2026 年 8 月中旬,華爾街日報(WSJ)一篇報導引發市場關注:九間科技巨頭(Microsoft、Google、Amazon、 Meta 、甲骨文、Nvidia、博通、 AMD 、 SpaceX)未反映在資產負債表上的「表外承諾(Off-Balance Sheet Commitments)」合計已突破 3 兆美元。原文的分析與圖表暗示,2026 年估計超過 8,000 億美元的資本支出(Capex)只不過是「冰山一角」,光是四大雲端服務商(CSP)的未來設備採購與尚未生效租賃承諾,合計規模就高達 2.4 兆美元,遠超帳面上的既有租賃負債與長期債務。 WSJ 認為如果對於 AI 技術與需求的假設被證偽,這些交易將成為科技公司及其投資者的巨大負擔。
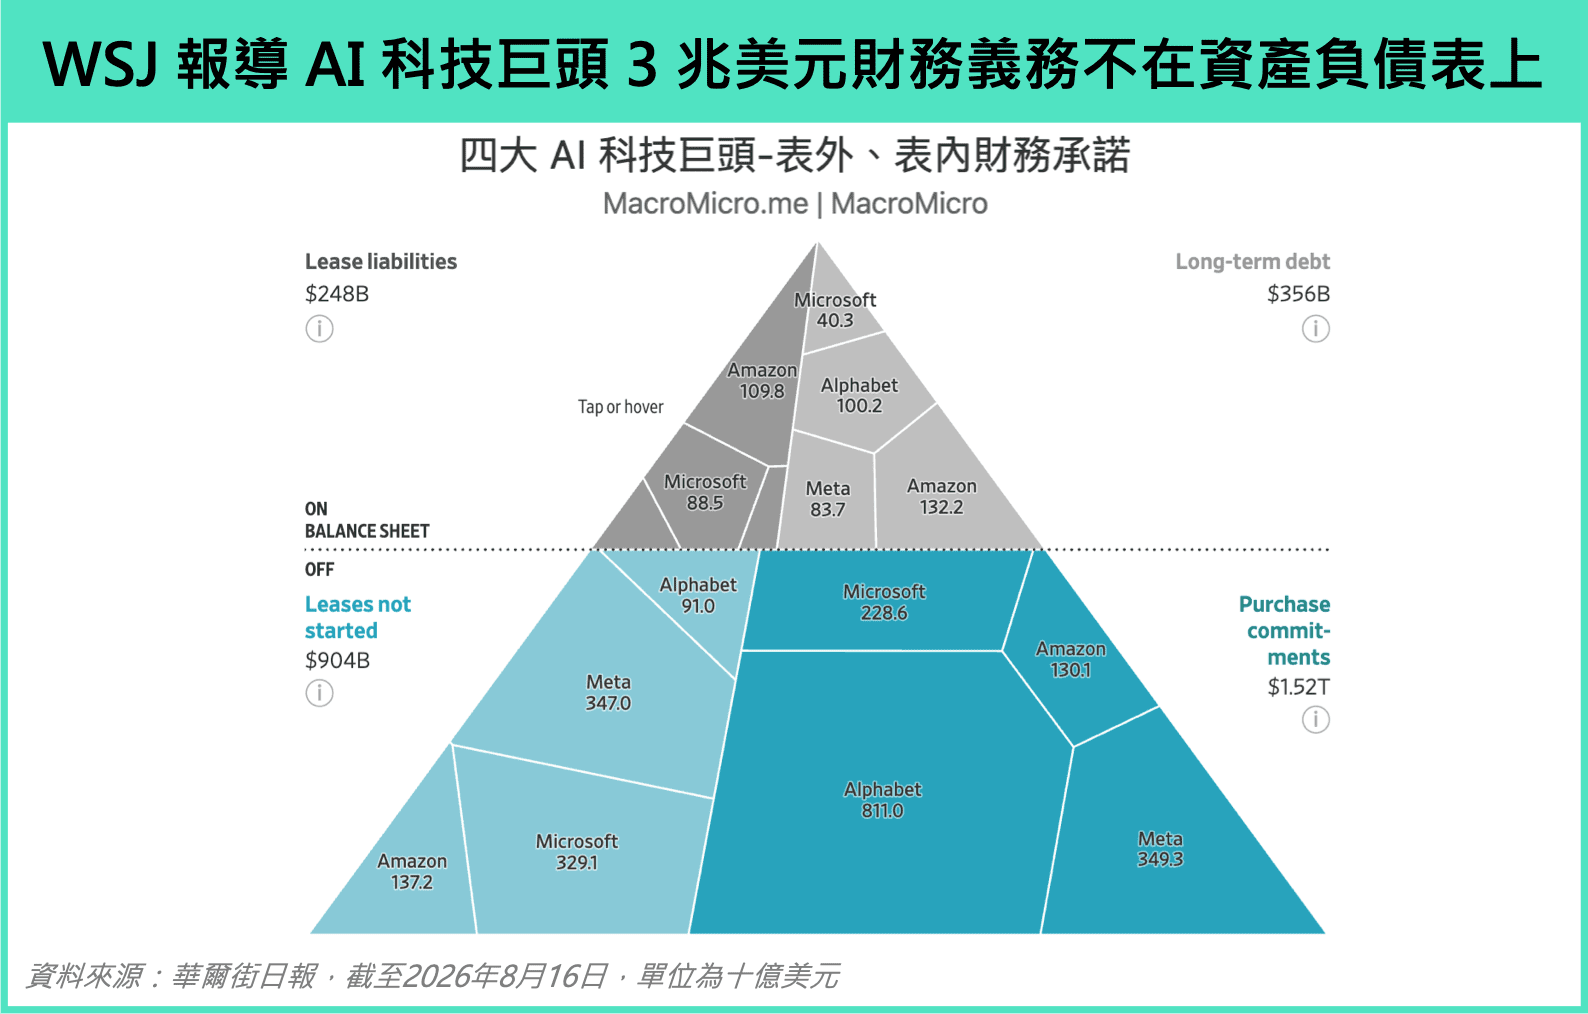
截至 8 月底,美股上市企業多數已申報完畢 10-Q 與 10-K 財報文件,而根據 M平方統計,全體科技巨頭實際移至表外的承諾與融資敞口已進一步突破 3.5 兆美元。面對這筆數字,投資人自然會拋出一系列的問題:
- 3.5 兆美元到底有多大?具體包含了哪些項目?
- 為什麼簽了合約、卻不用放在資產負債表上?
- 這些表外承諾、影子融資只是為了隔離商業風險,還是粉飾財務惡化的金融手段?
- 終端 AI 的變現速度是否跟得上融資成本與現金流支出嗎?
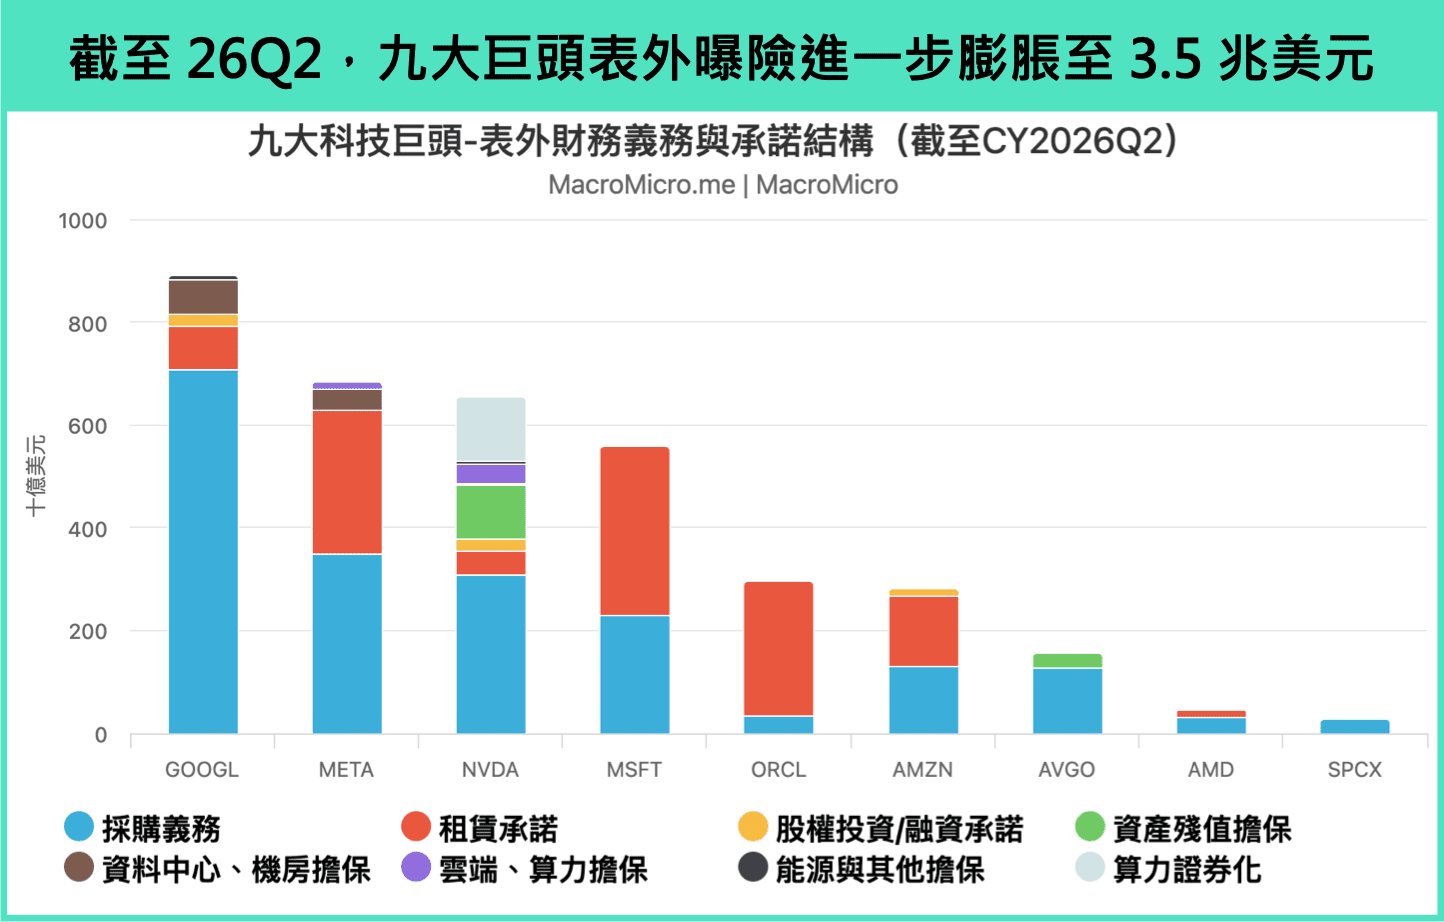
上週全球股市持續震盪,美股三大指數大致持平,輝達收購開源平台 Hugging Face 激勵費半指數上漲 2.32%,而整體歐亞股市則尚未走出明顯趨勢,多於平盤整理。同時,中東衝突的不確定性帶動 WTI 油價再度站上 90 美元,而上週市場對日本央行升息預期提升,則使日圓回升至 156 水平,美元指數出現下跌,不過,隨著週五美國非農大超預期,美元指數守住跌幅,而 10 年期美債殖利率則一度衝上 4.8%,金價也伴隨聯準會升息預期的波動,在週四 Waller 鴿派談話後反彈、週五回跌。
本週重要大事:
台灣出口:本週三(9/9)將公佈 8 月台灣出口值。預期台灣持續受惠 AI 算力需求帶動出口,8 月出口將介於 766 ~ 789 億美元之間,年增率介於 31% ~ 35% 之間(前 32.86%)。
歐洲央行利率決策:本週四(9/10)將公佈歐洲央行利率決策。由於能源價格上升導致通膨壓力持續存在,市場預期 9 月會議存款機制利率將升息一碼至 2.50%(前 2.25%)。
美國 CPI:本週五(9/11)將公佈美國 8 月 CPI。克里夫蘭聯儲預估,美國 8 月 CPI 年增率將維持在 3.38%(前 3.3%),核心 CPI 年增率降至 2.38%(前 2.47%),核心月增率則維持在 0.2% 的安全水位。
IEA 、 OPEC 、 EIA 月報:本週四(9/10)、五(9/11)將分別公佈三大能源機構預報。美伊衝突持續不斷,推動布蘭特與 WTI 原油期貨價格雙雙回升至每桶 90 美元以上,關注三大能源機構對供需端以及庫存變化的看法。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
美國 8 月非農就業月增 16.2 萬(前 2.1 萬),大超市場預期的 5.6 萬,失業率 4.1%(前 4.1%)則符合市場預期。數據公佈後,美債殖利率與美元指數急拉,10 年期公債殖利率一度突破 4.8% 關口,美股三大股指期貨則下挫,FedWatch 定價 9 月升息機率約為六成。本次報告我們以兩大重點解讀如下:
8 月非農自上回月減翻正回月增,前值也上修至月增 2.1 萬,帶動近 3 個月平均月增回升至 7 萬。從細項看,上月造成最大拖累的政府就業回歸為月增 3.5 萬,而先前受世界盃結束影響的休閒娛樂(6.2 萬)與零售銷售(0.1 萬)也回到成長區間,顯示勞動市場穩定狀況未變。
而失業率則持平於 4.1%,從人口結構來看,本次出現正向改善訊號,勞動參與率不再破底,小幅回升至 61.6%(前 61.4%),反映勞動人口較上月增加 68.3 萬,就業人數也增加 56.9 萬,與非農的良好表現同步。與此同時,每小時薪資年增率則進一步放緩至 3.1%(前 3.2%),則顯示勞動市場並非造成通膨壓力的來源。
如同我們在 9 月月報預告,短期拖累因素消退後,8 月非農如預期回歸正成長,勞動市場穩定狀況並未被破壞,薪資增速放緩的趨勢也未變。值得留意的是,9/3(四)聯準會理事 Waller 演講後,便清楚闡明自己的態度:若下週公佈的 8 月核心 CPI 大致符合預期,則支持利率維持不變;若核心 CPI 出現超預期漲幅,則 9 月升息可能是合適的。
我們認為,Waller 的表態在一定程度上反映聯準會內部偏向觀望派票委的立場,這也代表 9 月聯準會利率決策跟下週即將公佈的 CPI 高度綁定。參考克里夫蘭聯儲即時預測,8 月核心 CPI 月增率預估將維持 0.2% 安全區間(前 0.2%),使核心 CPI 年增率進一步放緩至 2.4%(前 2.5%),目前並未看到油價進一步推動核心商品與服務價格上行的壓力出現,在此背景下,我們認為 9 月聯準會高機率將按兵不動。
SEMICON Taiwan 2026 國際半導體展於本週登場,M平方研究副總監 Vivianna 除了受邀前往分享總體經濟、地緣政治、人工智慧、資本市場等多個面向的觀點,研究員也實際走訪論壇與展場,以下是我們整理觀察到的四大趨勢:1) AI 需求爆發的實際數據佐證越發明朗; 2) 科技巨頭資本支出明年上看兆美元等級;3)三大供應鏈瓶聚焦晶片、記憶體、電力;4)未來技術趨勢關注矽光子 & 光通訊。
與去年相比,我們於本次論壇明顯觀察到更多實際 AI 需求暴增的數據佐證,主要推力來自以下兩面向:1)Agent 深入工作流,AI 變現開始浮現;2)AI 對中美霸權影響力擴大,帶動主權 AI 爆發。
AI 的應用正從「概念嘗試」到「核心工作流自動化」的典範轉移,各跡象顯示傑文斯悖論(效率提升>>成本下降>>需求爆發)正在發酵,AI 生態系也如 M平方預測走向第三階段的變現期。根據 JP Morgan 推估:過去四年中,推理的單一 Token 成本大幅下降 80% ~ 90%,但同期的 Token 總消耗量卻暴增 10 ~ 15 倍;從變現角度來看,1 GW 基礎設施投入營運後,雲端廠商每年可賺取約 170 億美元營收,若由前沿模型公司直接向終端銷售 Token,每年預估可創造高達 300 億美元 的營收(去年該僅為 100 億美元),這證明了 AI 的變現效率正在顯著提高。
如 M平方對中美霸權的看法,AI 不僅僅為產業趨勢,背後更是霸權之爭。本次論壇學者提及,2025 年美國宣布的 AI 相關政策規模等幾乎等同於冷戰時期太空競賽,目前美國前沿實驗室相較於中國開源模型領先約 6 到 12 個月,美國對中國的出口禁令爭取了技術領先的時間優勢,中國的蒸餾技術則不斷拉近距離,然儘管如此,多數講者仍認為兩者非零和博弈,前者獲利極高,即便市佔被侵蝕仍握有高利潤比例。除中美本身主權 AI 發展外,為防範美中衝突帶來的地緣與貿易風險,北美以外世界各地在主權基礎設施即服務(Sovereign IaaS)的支出年成長率高達 80% 至 90%,預估到 2029 年,北美以外的主權 IaaS 市場規模將達到北美本土市場的 3.5 倍。
四大雲端服務業者(CSP)資本支出今年預估接近 8,000 億,2027 年預估突破 1 兆美元。另一方面,M平方統計九間科技巨頭(微軟、谷歌、亞馬遜、 Meta 、甲骨文、輝達、博通、 AMD 、 SpaceX)的採購承諾與未生效租賃,這些「表外」(Off-Balance Sheet)財務義務已達 3 兆美元規模,未來也都將轉化為先進製程、 HBM 記憶體、 ABF 載板、網通設備、購電合約與雲端算力等供應鏈業者的營收。
儘管從今年 CDS(信用違約交換)攀升來看,信用市場已經開始為 AI 基建浪潮「買入保險」、進行風險定價,但考量科技巨頭的龐大本業營收規模,以及平均淨負債對股權比率(Net Debt to Equity)目前僅約 38%,目前仍處於極為健康的財務狀態。若結合帳上營運現金流、舉債能力與股權融資,JP Morgan 預估未來 3 至 4 年內可動用資金高達 6 兆至 7 兆美元,資金鏈極其安全。
晶片:
記憶體:
能源:
銅極限已經逼近,當前機櫃間互聯 Scale-out 已轉向光通訊,接著下一步便將是機櫃內互聯 Scale-up 逐步取代銅線轉向光傳輸。電訊號在極高傳輸速率下面臨嚴重的物理極限、功耗牆、及傳輸距離瓶頸,隨著 AI 運算需求邁向 800G 、 1.6T 甚至更高頻寬,光傳輸在效率、距離與密度上展現出壓倒性優勢。但同時,這也大幅提高了半導體領域的設計、封裝、及測試難度。此次走訪 Semicon,M平方統整了當前矽光子產業與光通訊架構的演進如下。
架構與封裝演進:光學引擎開始向 ASIC/XPU 近移,以克服功耗牆;封裝由 2.5D 與平面 Side-by-side 轉向電晶片(EIC)垂直堆疊於光晶片(PIC)之上的 3D 垂直異質整合,並擴展至 600mm 面板級封裝。
新材料與製造革新: 結合薄膜鈮酸鋰(TFLN)、磷化銦(InP)與氮化矽(SiN)於矽基板,以滿足單通道 200G/400G 及 1.6T~3.2T 高速調變,並改採離子束蝕刻(IBE),且波導側壁粗糙度需控制於 1nm 以下以降低光損耗。
關鍵瓶頸-熱與翹曲:GPU 2 ~ 8 kW 的龐大熱能與大面積封裝導致的局部翹曲,極易引發對準失效與光耦合損耗,造成熱與翹曲的干擾。
四階段測試:對於測試門檻的飆升,當前產業建立 Insertion 1 ~ 4(晶圓級、雙面、單晶粒到 CPO 模組)四階段測試,雙面主動對準困難與缺乏自動化測試設備,成為當前良率與產能的主要的 Bottleneck。
整體而言,矽光子已不再只是單純的光通訊技術升級,而是一場整合半導體前中後段製程的「系統級架構革命」。預計 2029 年將進入 100% 全光學 AI 資料中心時代、 2031 年 Scale-Up 光學引擎市場將突破千億美元。但同時,產業短期的勝負關鍵將是「先進封裝與自動化測試」的商業化落地能力,誰能率先解決 3D 異質整合的翹曲散熱問題,並建立低成本、高效率的 CPO 自動化量測與檢測標準,誰就能在 1.6T/3.2T 光學高速互聯時代中,掌握真正的產業定價權。
近幾個月來美國長天期公債似乎越來越有失控之勢,即便財政部祭出擴大長債回購規模的舉措,10 年期與 30 年期公債殖利率仍持續攀升,甚至分別突破 4.8% 與 5.2% 的關鍵水位,10 年期公債殖利率於本週再創 2025 年以來新高。
從殖利率組成來看,近期推動利率上行的驅動力來自 期限溢價(Term Premium) 的持續走高,反映投資人對於持有長債要求更高的風險補償,一方面反映市場對長期風險的重新定價,包括聯準會政策訊號模糊、地緣政治衝突遲遲未解,另一方面也反映對美國財政與債務可持續性的疑慮。
這樣的壓力是否將導致債務陷入惡性上升螺旋?我們想帶各位回歸最基本的公式,完整協助各位如何判讀當下狀況:
債務率變化 = 財政赤字率 +(r - g)× 當前債務率 (債務率、財政赤字率皆為佔 GDP 比例)
其中,r 是融資利率,g 是名目經濟成長。換句話說,要壓下債務率,路徑無非三條:降低財政赤字、壓低利率、以及提高經濟成長。現在美國在這三條路徑上的進展如何?是正在逐步改善,還是反而朝相反方向發展?本篇文章我們將帶大家一一解析。
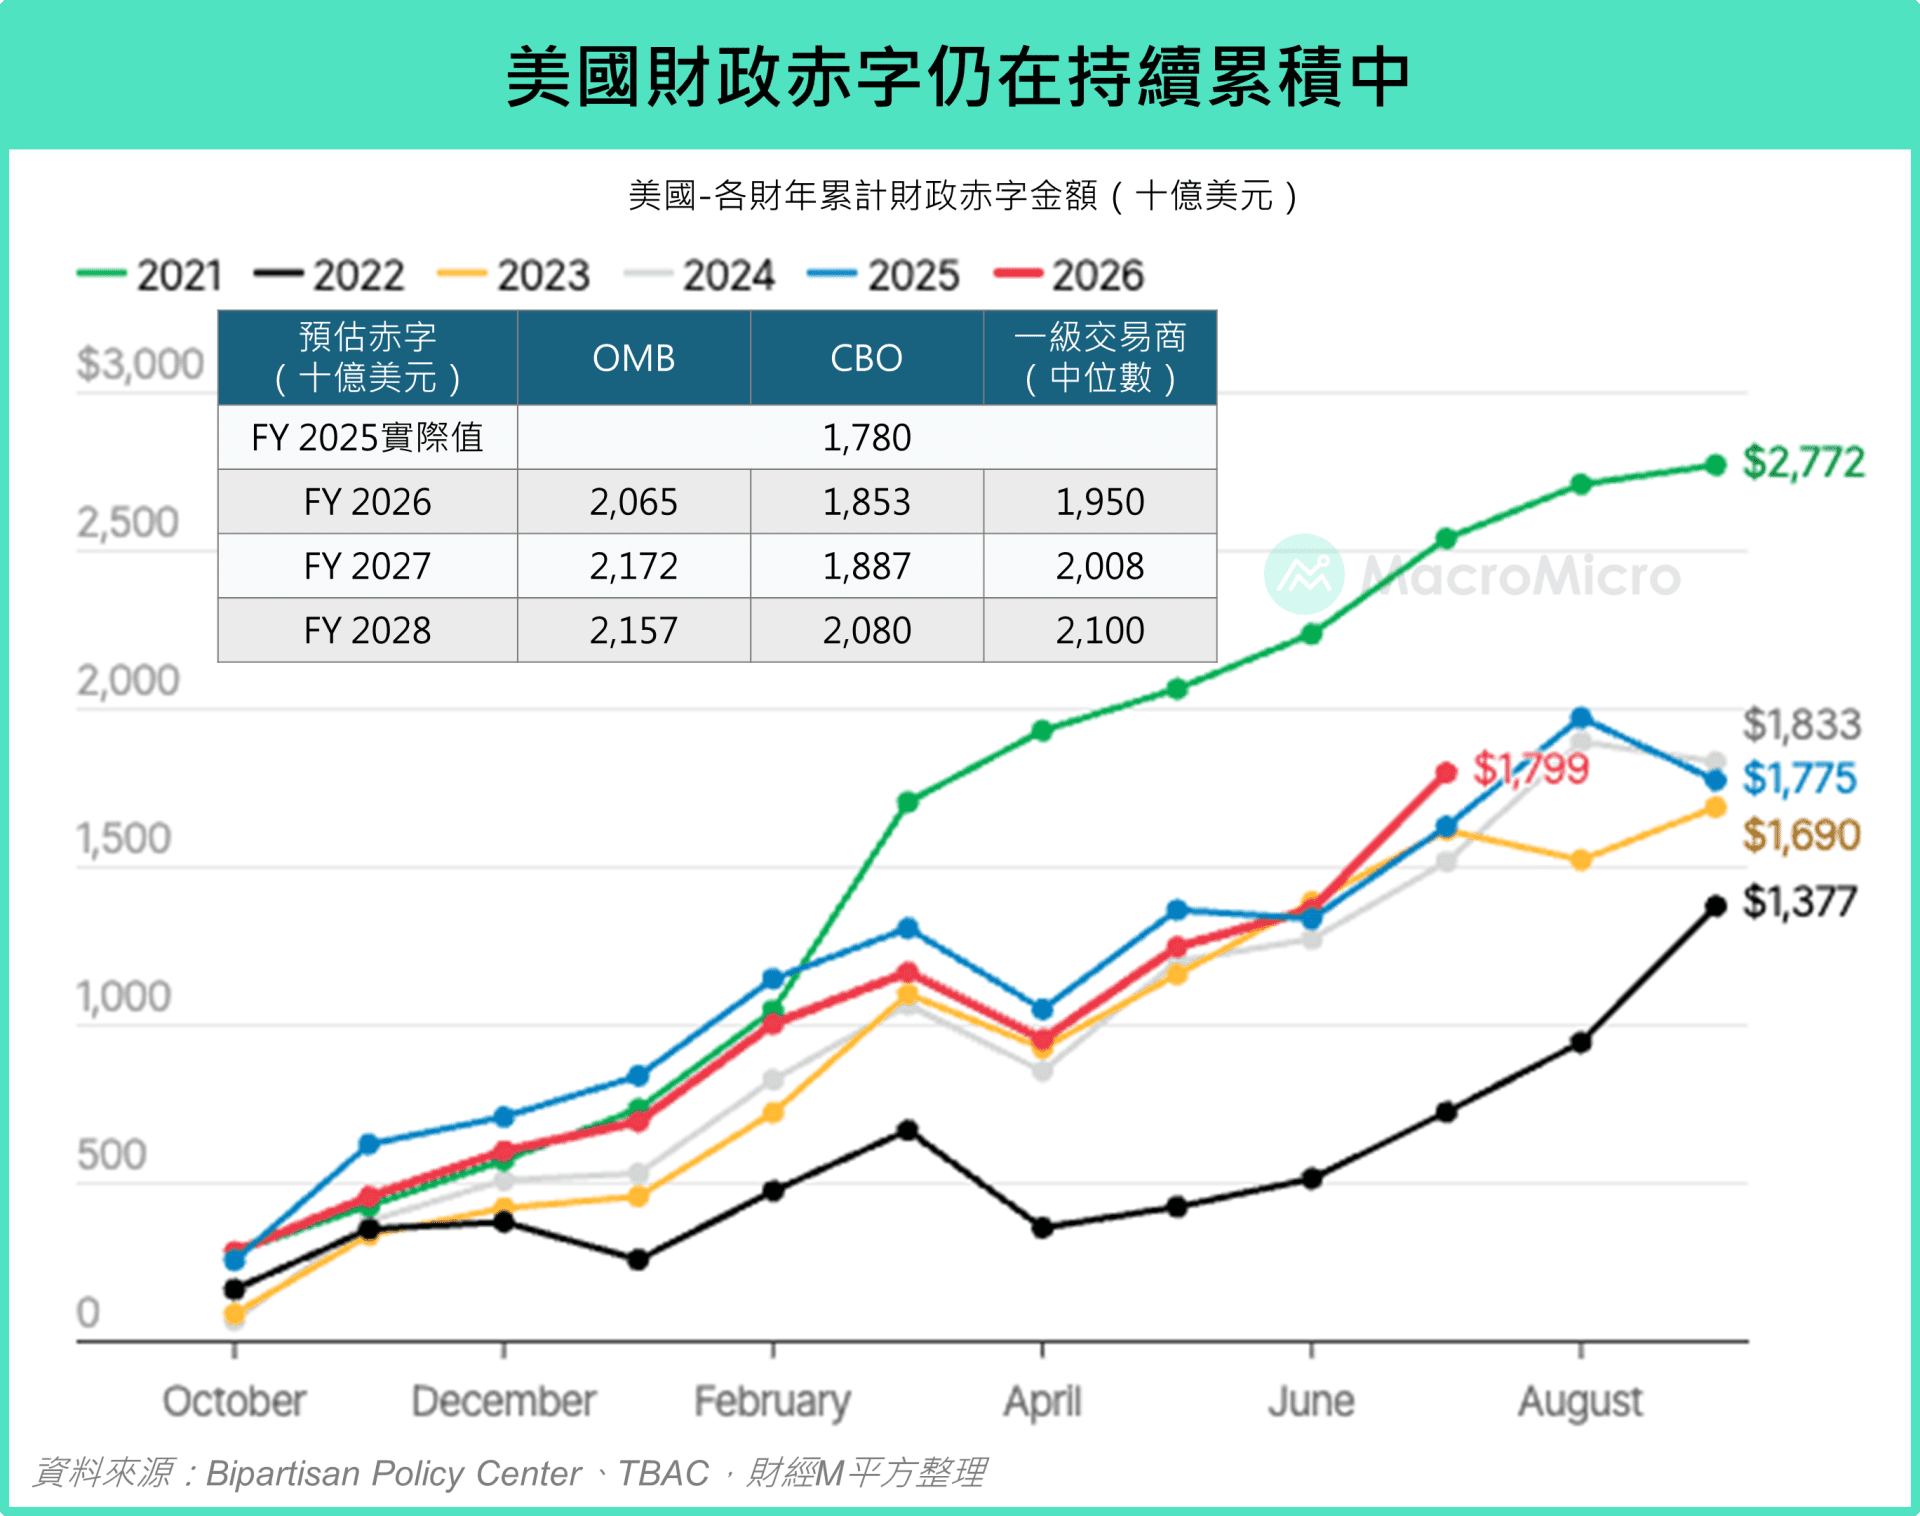
美國 8 月製造業 PMI 54.6(前 55.6),客戶庫存維持低檔。中國 PMI 小幅升至 49.8(前 49.2),仍處「外需撐、內需弱」的階段。台灣 PMI 62.5(前 61.5),創 2021 年 8 月以來新高,反映 AI 、半導體需求持續熱絡。
8 月 MM 製造業週期指數 回升至 0.98(前 0.68),創下 2021 年 6 月以來新高,美、中、台「新訂單減客戶端存貨」分別落在 10.9 ( 前 16.0 )、 2.2 ( 前 -0.1 )、 17.5 ( 前 15.0 ) ,美、台供應鏈同步受惠 AI,表現也優於中國。整體而言,如同 9 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
美國 8 月製造業 PMI 為 54.6(前 55.6),維持在擴張區間。從細項觀察,在美伊衝突遲遲未解之下,供應商交貨進一步回升至 59.3(前 58.9),顯示交貨時間有所延長,同時原物料價格 71.1(前 71.1)也停滯在高檔。受訪者評論中,各產業也不約而同提到了能源、金屬等原材料價格的上漲,以及美伊戰爭形成的通膨壓力。
好消息是正面與負面評論的比例仍進一步改善至 1:1.4(上個月為 1:1.6)。細項中,需求也維持穩定,新訂單 53.7 與未完成訂單 51.8 、出口訂單 53.2 仍落在榮枯線以上,僱傭指數 51.2 同樣保持在擴張區間。
庫存部分,客戶端存貨 42.8(前 40.7)位在低檔,顯示在需求穩定之下,製造業廠商庫存控制得宜。
中國 8 月官方 製造業 PMI 為 49.8(前 49.2),優於市場預期的 49.6,但仍連續第二個月位於榮枯線以下;同步公佈的財新製造業 PMI 則上升至 51.5(前 50.9),位於擴張區間。惟官方與財新落差仍達 1.7,顯示在新舊動能轉換的格局下,內外需的分化狀況持續擴大。
細項 來看,新訂單重返擴張至 50.6(前 48.5)為主要拉升來源,新出口訂單 50.1(前 49.6)、生產 50.4(前 49.9)同步回升,顯示傳統淡季效應正在消退;成品庫存回落至 48.4(前 48.6),帶動 新訂單減成品庫存 由負轉正至 2.2(前 -0.1)。
值得留意的是價格轉向,主要原材料購進價格躍升至 56.6(前 53.2)、出廠價格重返擴張至 50.4(前 47.8),短線有助緩解 PPI 通縮壓力,但購進漲幅明顯大於出廠,中下游利潤擠壓尚待解決。整體而言,淡季消退與價格推動托底,在就業與內需未見改善前,中國製造業仍處於「外需撐、內需弱」的階段,後續財政與貨幣的接續力道將成為關鍵 。
台灣 8 月製造業 PMI 升至 62.5(前 61.5),創 2021 年 8 月以來新高,製造業景氣動能持續增強。新訂單與生產分別上升至 66.5(前 63.3)及 65.2(前 62.7),客戶存貨仍維持在 49.0(前 48.3)的榮枯線之下,帶動「新訂單減客戶存貨」擴大至 17.5(前 15.0),反映終端的強勁出貨繼續壓抑庫存,值得留意的是「供給端」的限制仍在,供應商交貨時間維持在 66.6(前 67.6)的高檔,部分關鍵零組件供應吃緊,導致交期拉長,使生產排程遞延。
產業結構方面,電子暨光學 PMI 65.2(前 65.5),仍是擴張最快的產業,受惠 AI 伺服器的需求支撐,並外溢到電力機械,PMI 上升至 61.1(前 59.2),顯示伺服器和半導體設備的需強勁需求。傳產部分仍分歧,化學生技醫療 PMI 升至 54.5(前 51.0)部分受惠於半導體特用化學品的強勁需求,基礎原物料也回升至 53.0(前 50.5),但食品紡織和交通工具回落至 52.4(前 58.8)和 50.6(前 59.5),整體傳統製造業的終端需求仍待復甦。
總結來說,8 月MM 製造業週期指數 回升至 0.98(前 0.68),創下 2021 年 6 月以來新高,美、中、台「新訂單減客戶端存貨」分別落在 10.9 ( 前 16.0 )、 2.2 ( 前 -0.1 )、 17.5 ( 前 15.0 ) ,美、台供應鏈同步受惠 AI,表現也優於中國。整體而言,如同 9 月月報 所提到,製造業週期目前處於「主動補庫存」的向上週期。
在 Jackson Hole 論壇後,市場波動加大,而我們通篇看過 Warsh 發言後,認為這次與先前最大的差別在於Warsh 首次次明確的表態「他自己」如何看待現在的就業與通膨,針對就業,當前處在充分就業的狀態,針對通膨,他則明確提出:當前通膨尚未有實質改善,並重申聯準會政策應將重心放在通膨上。
如同我們 最新月報 提及的第二個風險,進入 9 月,聯準會即便按兵不動,但壓力並未真正過去,其仍將透過發言、會議來表態當前通膨的壓力,讓利率提前反應、引發市場波動。
聯準會主席 Warsh 上週末於 Jackson Hole 發表演講,以下三大重點整理:
本次 Warsh 在 Jackson Hole 更明確的提及了他個人對經濟的看法,尤其花大篇幅分享通膨數據,並表態現階段的首要焦點應該放在物價上等言論。這符合我們在最新月報中提及 9 月第二個需留意的風險 -- 通膨壓力並未過去,聯準會仍將透過言論造成市場波動,後續我們建議觀察三個時間點:
1. Fed 會議之前:9/2 非農就業與 9/11 消費者物價指數。若兩者均高於預期,則 9 月升息的機率將再攀升。目前我們認為非農月增預估在 5 ~ 10 萬人仍屬溫和,而 9/11 的 核心 CPI 月增也落於 0.2% 安全區間。
2. Fed 會議當下: 9/17 聯準會利率決策,當前我們仍認為按兵不動的機率較高(當上述任一數字高於預期都可能使我們轉變看法),但當日更重要的重點在點陣圖,任一委員上調利率水準,今年都將轉成升息一碼,此現象發生機率高。
3. Fed 會議之後: 9/30 公佈的核心 PCE 物價,目前推估月增將再次攀升到 0.27%,使年增率攀升至 3.4% 。
無論如何,利率波動仍將是 9 月市場持續面對、也是我們密切關注的核心議題,這也是為何我們在 9 月月報 中特別提出三大短期風險。
不過,即使市場波動放大,我們仍強調它們的本質仍是短期的、可控的。若將時間拉長來看,當前就業結構依然穩定,通膨也尚未出現全面擴散與僵固化的跡象。更重要的是,我們持續追蹤的 r(利率)仍低於 g(經濟增速),意味整體經濟與企業基本面依然具備保護。也歡迎到 月報 中觀看我們對於短期與中長期配置看法。
至於長期的債務問題要怎麼解?財政部與聯準會要如何互相搭配?我們將在 9/2(三) 發佈更完整報告,把這些問題一次談清楚。
附註:此次 Warsh 偏鷹派的表態,我們認為還有另一層用意是再次強調聯準會的獨立性。上週財政部長 Bessent 將 10 至 30 年期公債的流動性回購上限翻倍,市場開始質疑貨幣政策是否會被迫配合政府的發債需求。 Warsh 的強硬發言,等同劃清界線,表明聯準會不會為財政部的融資壓力買單。
上週全球股市漲跌不一,輝達公佈亮眼財報後,Warsh 週五於 Jackson Hole 開場中發表偏鷹言論,美股三大指數表現震盪,費半在週四由輝達帶動上漲後,週五再度回落,上週小幅下跌 -2.31% 。歐亞股表現分歧,MSCI 新興亞洲與歐洲 Stoxx50 指數約收於平盤。其餘主要資產部分,油價變動不大,10 年期美債殖利率仍處於 4.7% 的高檔,美元指數則在週五明顯反彈,重新站回 99 關口,金價則同一時間面臨回跌,回落至 4,500 美元 / 盎司 。
本週重要大事:
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
台灣 7 月景氣分數維持 41 分(前 41 分),已連 8 個月呈現紅燈。細項中,海關出口值年變動率維持 46.3%(前 50.1%)的高成長,反映 AI 、高效能運算及雲端服務需求強勁,並帶動工業生產指數和製造業銷售量指數分別上升至 24.8%(前 19.6%), 18.9%(前 12.4%)。與此同時,機械電機設備進口也維持 76.4%(前 89.1%)的高成長,顯示半導體擴產的強勁投資動能。
內需方面,批發、零售及餐飲業營業額年變動率進一步升至 39.7%(前 38%)。其中,批發業受到 AI 、高效能運算與雲端服務需求快速攀升帶動,7 月營業額年增高達 56.4%(前 56.3%)。
台灣 7 月景氣燈號已連續 8 個月呈現紅燈,且整體經濟動能仍在增強,例如「工業生產指數」年變動率由 19.6% 加速至 24.8%,「製造業銷售量指數」由 12.4% 擴大至 18.9%,帶動機械電機設備投資,加上製造業營業氣候測驗點升至 101.09 點,創 2022 年 2 月以來的新高,反映企業信心持續增強。
內需方面,批發業繼續受惠 AI 伺服器、半導體及雲端相關需求,7 月營業額年增 56.4%(前 56.3%),其中機械器具批發業增速高達 103.4%(前 105.5%);同時,零售銷售年增率維持 7.68%(前 8.02%),汽機車零售業年增 12.6%(前 19.1%)、百貨公司年增 9.6%(前 8.9%)、資通訊及家電設備零售業年增 12.5%(前 6.4%),顯示車市回溫以及民間對於娛樂、耐久財等消費具韌性。相較之下,餐飲業增速放緩,但旅遊消費持續擴張,觀光旅館住用率較去年同期的 60.83% 回升至 63.91%,反映消費韌性。
整體而言,台灣景氣維持強勁擴張,AI 需求推升出口、工業生產、製造業銷售和設備投資,而民間消費亦維持韌性,我們繼維持今年台灣 GDP 將成長 12.4% 的預估。
更多台灣經濟基本面分析,可留意最新發布的 9 月投資月報。
南韓央行於 8/27 再度升息 1 碼至 3%,主因通膨預期將持續高於 2% 目標,加上出口強勁、內需復甦帶動經濟成長優於預期,並需防範房市與家庭負債等金融穩定風險,因此延續「預防性升息」立場。本次決策以 6 票贊成、 1 票主張維持 2.75% 通過。
南韓央行繼 7 月重啟升息後,再度於 8 月上調利率至 3%,主要考量以下三大因素:
國內經濟:以 出口 與投資為核心維持高成長,服務業就業溫和增加;受惠於 AI 帶動的 半導體 景氣強勁以及所得改善,民間消費動能 逐步擴大,因此將 2026 年與 2027 年 GDP 預測大幅上調至 3.3% 及 2.9%(原 5 月預測值分別為 2.6% 與 2.1%)。
物價:7 月 CPI 年增率略降至 2.8%(前 3.2%),但 核心 CPI 因個人服務與耐久財漲價上升至 2.6%(前 2.5%);受成本轉嫁與需求端壓力影響,物價將在相當長期間內高於 2% 的目標水準;2026 年與 2027 年 CPI 預測維持 2.7% 與 2.3%,核心 CPI 則均上修至 2.5%(原預測值分別為 2.4% 與 2.3%)。
金融市場:主要指首爾及首都圈住宅價格漲勢重新升溫,帶動購屋與住宅相關貸款需求增加,使原本已偏高的家庭槓桿進一步擴張。
以上因素帶動南韓央行快速進入升息循環,且根據利率點陣圖,相比三個月前委員對未來最適利率的預期顯著向鷹派上移,在全部 21 個落點中,高達 16 個點分布在 3.25% ~ 3.5%,點陣底線全面抬升至 3%,也就是說南韓央行未來半年仍會有 1 ~ 2 碼的升息空間。
關注回台灣,台灣 7 月 CPI 及核心 CPI 年增率為 2.54%(前 2.59%)和 2.38%(前 2.44%)維持在 2% 以上,美伊局勢未解加上服務通膨的黏性支撐,正帶動台灣通膨預期回升,台灣 CPI 預計到 2027Q1 都將維持在 2% 之上,也是為何我們在近期報告中,提及央行於下半年升息半碼的機率正在攀升。
更多關於南韓經濟和股市數據,可留意 南韓總經成績單
美國 7 月整體 PCE 物價月增率 0.16%(前月減 -0.09%)、年增率 3.70%(前 3.72%) ,核心 PCE 物價月增率 0.25%(前 0.15%)、年增率 3.34%(前 3.34%),雙雙符合市場預期,數據公佈後 FedWatch 顯示 9 月升息機率約 40%。
核心通膨細項中,耐久財反映二手車價的回升,月增 0.4%(前 0%)較明顯回溫,至於服務價格則受到金融服務與保險月增 1.2%(前 0.3%)的大幅跳升影響,不過該項目主要與金融市場的熱絡程度相關,9 月 BEA 也將針對此項目進行調整,預計漲幅將下修。
美國 7 月 整體 PCE 物價月增率 0.16%(前月減 -0.09%)、年增率 3.70%(前 3.72%) ,核心 PCE 物價月增率 0.25%(前 0.15%)、年增率 3.34%(前 3.34%),雙雙符合市場預期。
細項中,儘管在油價回升後對通膨帶來的拖累效果較前月明顯縮窄,不過還是讓非耐久財商品維持月減 -0.1%(前 -0.6%)。而能源、食品以外的核心部分,耐久財商品與 CPI 相同,反映二手車價的回升,月增 0.4%(前 0%),至於服務價格,最主要受到金融服務與保險月增 1.2%(前 0.3%)的大幅跳升影響,反映投資組合管理費用的大漲,不過該項目主要與金融市場的熱絡程度相關,並非反映實際供需狀況,且 9 月 BEA 也將針對此項目進行調整,屆時漲幅將出現下修。
綜合來看,本次報告符合預期,核心通膨也未出現失控跡象,數據公佈後 FedWatch 顯示市場預期 9 月升息機率約 40% 仍低於一半。我們維持聯準會年內將按兵不動的看法。
更多關於美國經濟基本面與央行貨幣政策走向,歡迎參考即將發佈的 9 月投資月報!
輝達於 2026 年 8 月 26 日發佈 2026Q2(截至 2026 年 7 月 26 日)財報及電話會議,以下爲 M平方整理的重點:
1. 營運成績單:Q2 營收達 962.2 億美元(前 816.2 億美元),年增率 106%(前 85.2%),優於市場預期的 921.6 億美元。毛利率達 75%(前 75%),Non-GAAP 稀釋 EPS 為 2.22 美元(前 1.87 美元),超出市場預期的 2.09 美元,主要受惠於全球 AI 需求爆發帶動的基建潮,同時來自於 Hyperscalers 、企業、 AI 實驗室、及主權 AI。
2. 各業務表現:
- 作為主要成長引擎的資料中心營收達 890 億美元,年增率 117%,季增率 18%,同步受惠於 Vera Rubin 架構正在進入量產,以及 Blackwell 架構的強勁需求:
a. Hyperscalers 營收為 487.1 億美元,季增 13% 、年增 103.95%; b. ACIE 營收為 403.13 億美元(含 Neocloud 、主權 AI 、工業、企業客戶),季增 25% 、年增 134.2%,其中主權 AI 營收季增 35%,年增 300% 以上; c. 網路業務(Networking)營收創下歷史新高,季增 18%,受惠於 Spectrum-X 乙太網路,年增 260% 以上;
- 邊緣運算部分,營收為 72 億美元,季增 13%,其中汽車垂直領域過去 12 個月在地端部署(on-prem)營收達 80 億美元,金融服務、製造、及醫療保健合計貢獻 70 億美元。
3. 未來財測指引:輝達預計 2027 財年 Q3 營收約為 1,080 億美元,±2%,遠超市場預期,預計持續由資料中心成長動能推動。 GAAP 及非 GAAP 毛利率預計為 74%,±50 個基點,由於記憶體市場面臨極端價格,Q4 毛利率預計在 71 ~ 72% 的區間落底,並在 2028 財年 Q1 開啟漲價,穩定毛利率於 72 ~ 73% 區間。長期指引方面,預估 2028 財年營收將大幅成長約 70%,目前的預估在產能受限(Supply-constrained)的前提下做出,儘管客戶需求翻倍成長,產能限制將至少持續至 2028 財年年底。
4. 營運健康狀況:本季度存貨增加至 320 億美元(前 257 億美元),存貨週轉天數上升至 107.22 天(前 103.8 天),主要反映即將進入量產的 Vera Rubin 備貨狀況,後續仍須留意存貨天數是否能如期下降; 輝達宣佈擴大與 Amazon 合作,將從本季開始至 2029 財年 Q2 部署 200 萬顆 GPU 與 Vera CPU,並全面導入輝達的物理 AI 軟體堆疊。
5. 資本支出:
- Hyperscalers:前五大雲端巨頭 2026 年 capex 預估近 8,000 億美元,2027 年預估達 1.3 兆美元,顯示 AI 需求的強勁;
- Portsmouth 園區託管:輝達與 SB Energy 合作,取得該園區 4.25 GW 的 AI 工廠產能,並由 OpenAI 獨家使用。
- AI 實驗室算力承諾:OpenAI 已承諾在 2030 年前大規模部署輝達的基礎設施,預計累積部署 12 GW 算力,另外一家不具名的 AI 實驗室將提供 2 GW 算力的「選擇性信用增強」。
6. 股利分派:本季度輝達向股東回饋 260 億美元,其中 200 億用於股票回購,60 億用於發放股利(每股 0.25 美元),年初至今已回饋 60% 的自由現金流,而下個季度將維持每股配發 0.25 美元股利。
7. 新科技趨勢:
- Vera Rubin:於 2026 年 8 月初逐步進入量產出貨,並已獲得所有主要超大型雲端商、 AI 雲端與系統 OEM 的採購訂單,預計將創下輝達歷史上最快的產品放量紀錄。相較於 GB300,Vera Rubin 每兆瓦吞吐量提升 30 倍,每 Token 成本降低 35 倍。
- Groq 3 LPX:與 Groq 合作的首款機櫃級 LPU 系統 Groq 3 LPX 已投入全面量產,並將於本季底開始大量出貨,新雲端 Nebius 將成為首位採用客戶。
- Vera CPU:已全面量產,可獨立出貨,比其他資料中心 CPU 在 spec 基準測試上快 1.8 倍,每瓦頻寬提升 5 倍。目前已開始出貨給 Oracle 、 SpaceX AI 等先導合作夥伴,本季起也將出貨給 AWS。
8. 中國市場與地緣政治風險:本季輝達依據美國政府許可,向中國客戶出貨的 H200 產品佔資料中心總營收不到 1% 。當前 H200 的出貨對公司毛利率具有稀釋效應。鑑於地緣政治的持續不確定性,未來的展望中不包含任何中國資料中心的算力營收。
9. 記憶體成本極端高漲:面臨記憶體市場的「極端價格狀況」,其上漲幅度超出原先預期,且預計明年會再進一步走高。這也是導致毛利率在接下來 Q3 、 Q4 暫時下滑的主因。但管理層強調,這反映了 AI 建置需求的極端火熱,正與三大記憶體供應商緊密合作以確保供貨。
結論: 整體而言,輝達在 Vera Rubin 與 Blackwell 平台的強力帶動下,Q2 營收與 EPS 雙雙優於預期,顯示整體 AI 需求仍在持續上升。雖然短期內受記憶體價格波動影響,使毛利率預計於 Q3 、 Q4 下滑至 71 ~ 73% 落底,但毛利率下滑依舊可控,為應對此情況輝達也同時在明年開始漲價。與此同時,輝達已與 Amazon 及 OpenAI 擴大合作,且各項業務皆呈現爆發性成長,即便短期存在成本壓力與供應瓶頸短暫影響,客戶需求仍然翻倍,公司也預估 2028 財年營收仍將大幅成長 70% 。
庫存方面,當前 Vera Rubin 即將進入量產,管理層預估 Vera Rubin 將於 Q3 貢獻資料中心約 20% 營收,但也導致輝達的總存貨明顯攀升,存貨週轉天數上升至 107.22 天。後續需觀察 Hyperscale 等客戶在 Q4 及明年大規模拉貨後,是否能帶動公司庫存回落。同時也應當觀察在亞洲 AI 供應鏈中,各大零組件當前因備貨庫存呈現被動式堆積狀況,是否隨著 Vera Rubin 的量產開始疏通,順利消耗庫存換回現金流。
更多輝達財報資訊,留意 美股財報資料庫
台灣與韓國同為以半導體為核心的出口導向經濟體,近年在 AI 浪潮與晶片需求的帶動下,出口動能強勁,貿易與經常帳順差屢創新高,按照傳統的基本面邏輯,如此龐大的順差,代表國家賺進大量的外匯,理應形成對本國貨幣的支撐,並推動匯率走升。
然而,現實卻完全相反,台幣在 2025 年短暫升值後,今年一度貶破 32 (美元 / 新台幣),韓圜更是一路走弱、貶破 1,550(美元 / 韓圜),創下近十七年新低匯率。不過,進入 8 月後,兩者表現似乎有所變化,韓圜與台幣均出現止穩反彈,市場終於要還兩者公道了嗎?還是貶值因素另有原因?
本篇文章將從資金流向的角度切入,拆解這場「基本面與匯率背離」的結構性成因,與後續可能走向。
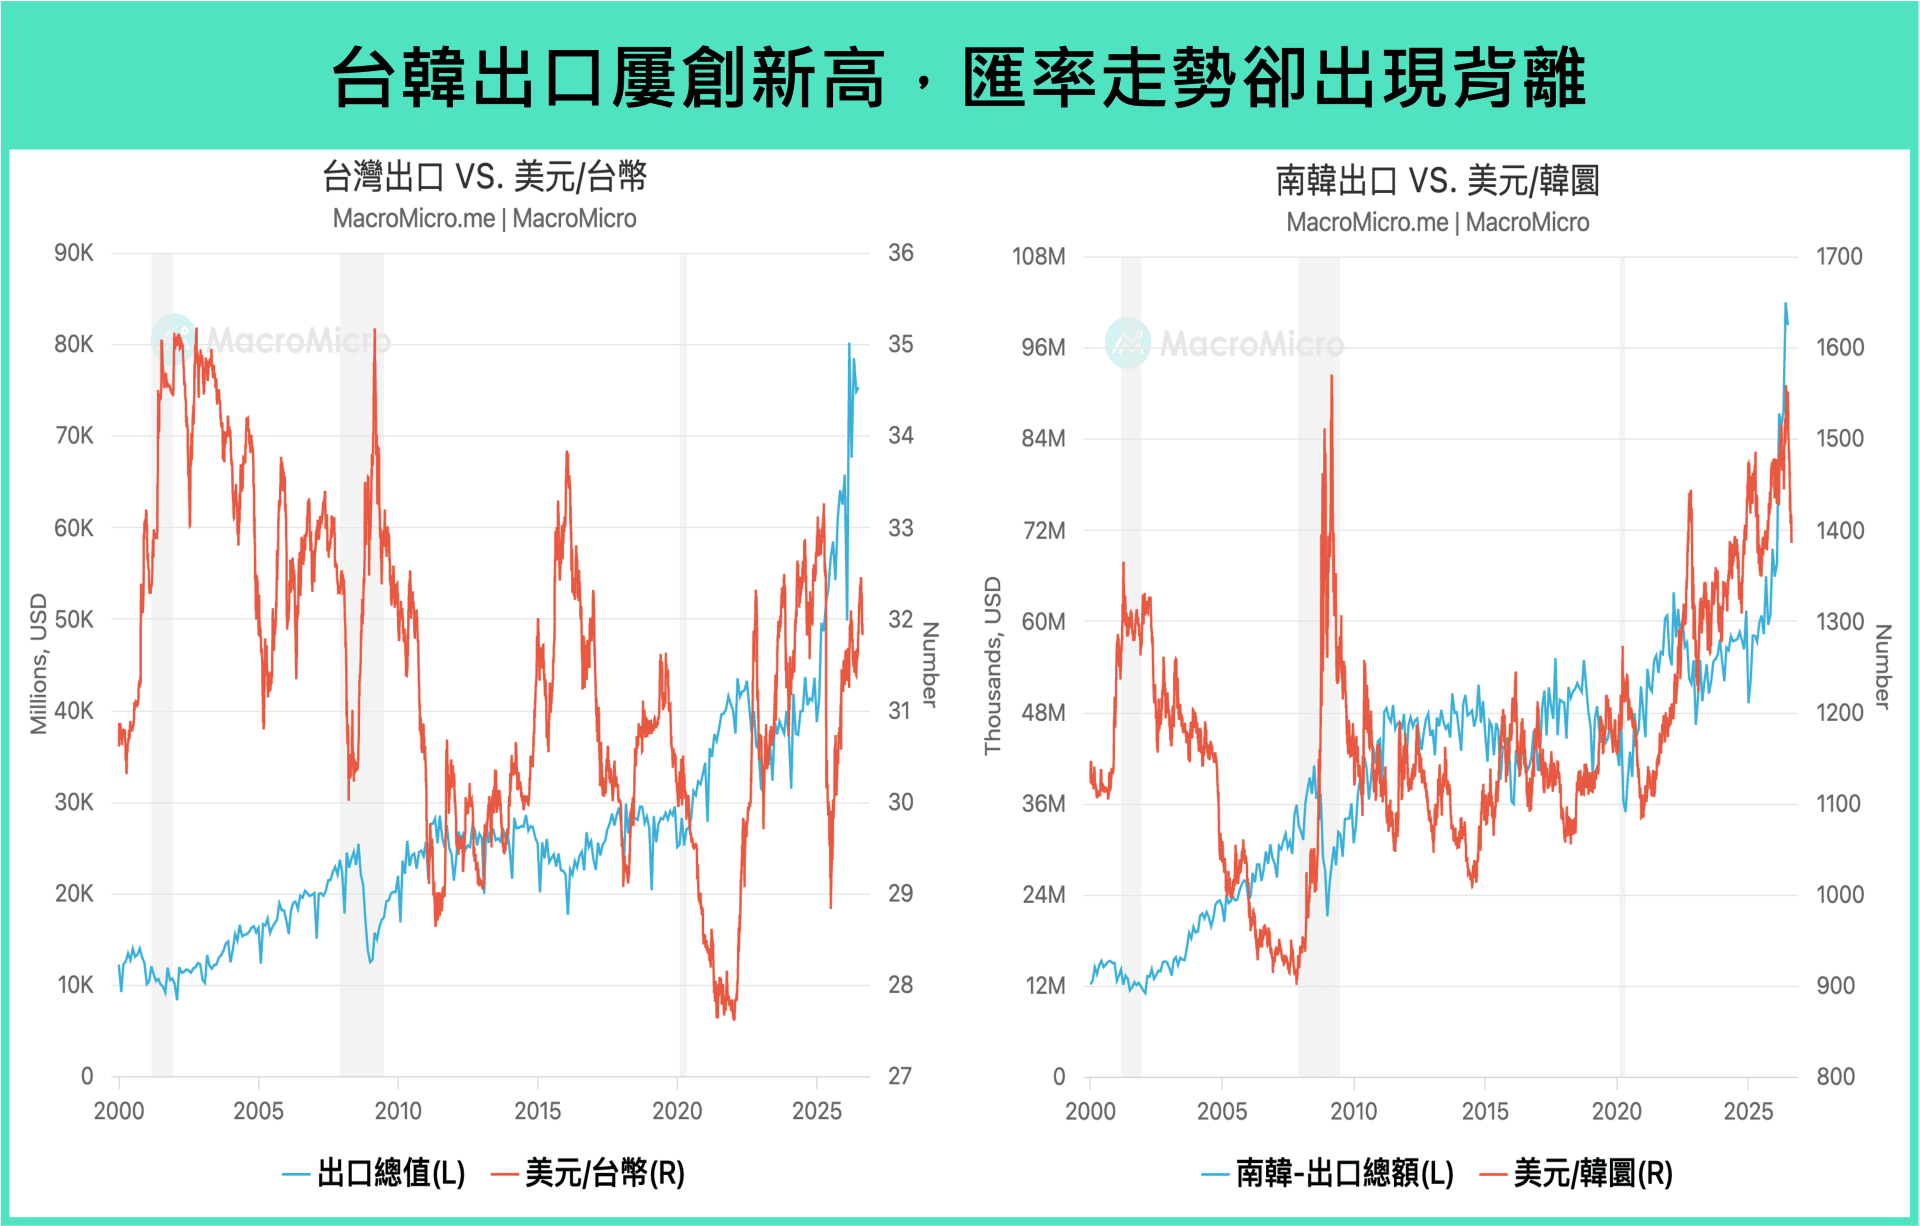
台韓匯率近年來背離基本面,主要因為兩大因素:1)企業大舉赴美投資,使出口收入的結匯需求下降;2)國內實質利率偏低,促使本土資金轉向配置海外資產。
台韓匯率於 8 月止穩反彈,展望未來半年,我們看到三大止貶條件正逐漸被滿足。
上週全球股市多數回檔,荷姆茲海峽通行持續受限,推升油價維持高檔;同時,美債殖利率攀升,迫使美國財政部宣布擴大債券回購規模。美股方面,S&P 500 小幅下跌 -1.43%,科技板塊表現偏弱,隨輝達財報公佈在即,半導體市場情緒降溫,費半指數下跌 -5.45%,並同步拖累亞股普遍震盪走低。債市方面,10 年期美債殖利率本週一度衝高至 4.75% 後轉為持平;然而,市場對美國財政與債務可持續性的擔憂升溫,壓抑美元指數表現,加上升息預期有所降溫,共同推升金價持續反彈,並收復 5 月以來的全部跌幅。
本週重要大事:
美國 PCE:本週三(8/26)將公佈美國 PCE 物價。克里夫蘭聯儲預估美國 7 月 PCE 物價年增率 3.65%(前 3.67%),核心 PCE 物價年增率 3.29%(前 3.29%),核心 PCE 物價月增率則為 0.25%(前 0.14%)。
輝達財報:本週美東時間週三(8/26)將公佈輝達 Q2 財報。市場預期 Nvidia 營收 911.82 億美元,年增率 95.07%(前 85.23%);EPS 2.07 美元(前 1.87 美元)。密切關注存貨周轉天數是否持續回落。
台灣景氣對策信號:本週四(8/27)將公佈台灣 7 月景氣對策信號(前 41 分)。預期在 AI 需求持續強勁之下,本次將維持紅燈。
Jackson Hole:本週四到六(8/27-29)將在 Jackson Hole 舉辦全球央行年會。市場密切關注美國聯準會主席 Kevin Warsh 發表談話內容,是否將透露其對通膨、就業、貨幣政策未來走向的看法。
更多當週關注的市場重點,歡迎閲讀我們研究員分享的【MM 一週盤前】 。此外,更多當週事件、數據公佈時間,也歡迎追蹤【全球財經行事曆】!一起為自己的投資負責!
- 台灣 7 月 外銷訂單金額 達 979.4 億美元,年增率 61.9%(前 59.4%),遠高於預期的 935 ~ 955 億美元,細項 中電子產品和資通訊的訂單年增率分別達 71.7%(前 79.9%)和 89.5%(前 81.9%), AI 資本支出繼續挹注到台灣外銷訂單,而機械訂單年增率同樣加速至 31.3%(前 17.6%),同樣受惠 AI 帶動的投資動能。
觀察 國家,美國仍是主要訂單來源,訂單金額達 407.9 億美元,比重 高達 41.2%(前 40.2%),年增率達 88.9%(前 83.6%),其他經濟體的訂單需求同樣維持樂觀,包括東協年增 61.1%(前 52.3%),中國年增 47.2%(前 37.2%),日本年增 37.1%(前 37.9%),歐洲年增 33.1%(前 53.9%)。
台灣 7 月的 外銷訂單 延續亮眼表現,主要歸功於 AI 、高效能運算及雲端服務等市場需求的快速攀升,帶動晶片通路、記憶體、 IC 製造與伺服器等相關供應鏈訂單持續暢旺。此外,AI 和新科技也帶動半導體產業的積極擴產熱潮,帶動半導體設備、自動化設備需求高增,促使機械產品接單拉高,金額回升至 2022 年高點。
傳產部分仍呈現不同的復甦態勢:
整體而言,台灣外銷訂單在 AI 等科技產品和部分傳產復甦下維持在高檔,但整體「電子強、傳產弱」的格局沒有太大變化,傳產復甦多受惠於AI 外溢需求,但傳統製造業終端需求仍不佳,尤其中國 7 月月中數據全面低於預期,反映內需和投資動能進一步放緩。
關鍵仍在 AI 需求,當各大 CSP 廠和各國對 AI 基礎建設的需求依舊時,將繼續支撐台灣外銷訂單高速成長。