【美國】9 月核心 CPI 再超預期,10 月升息機率攀至五成以上
重點整理
MM 研究員
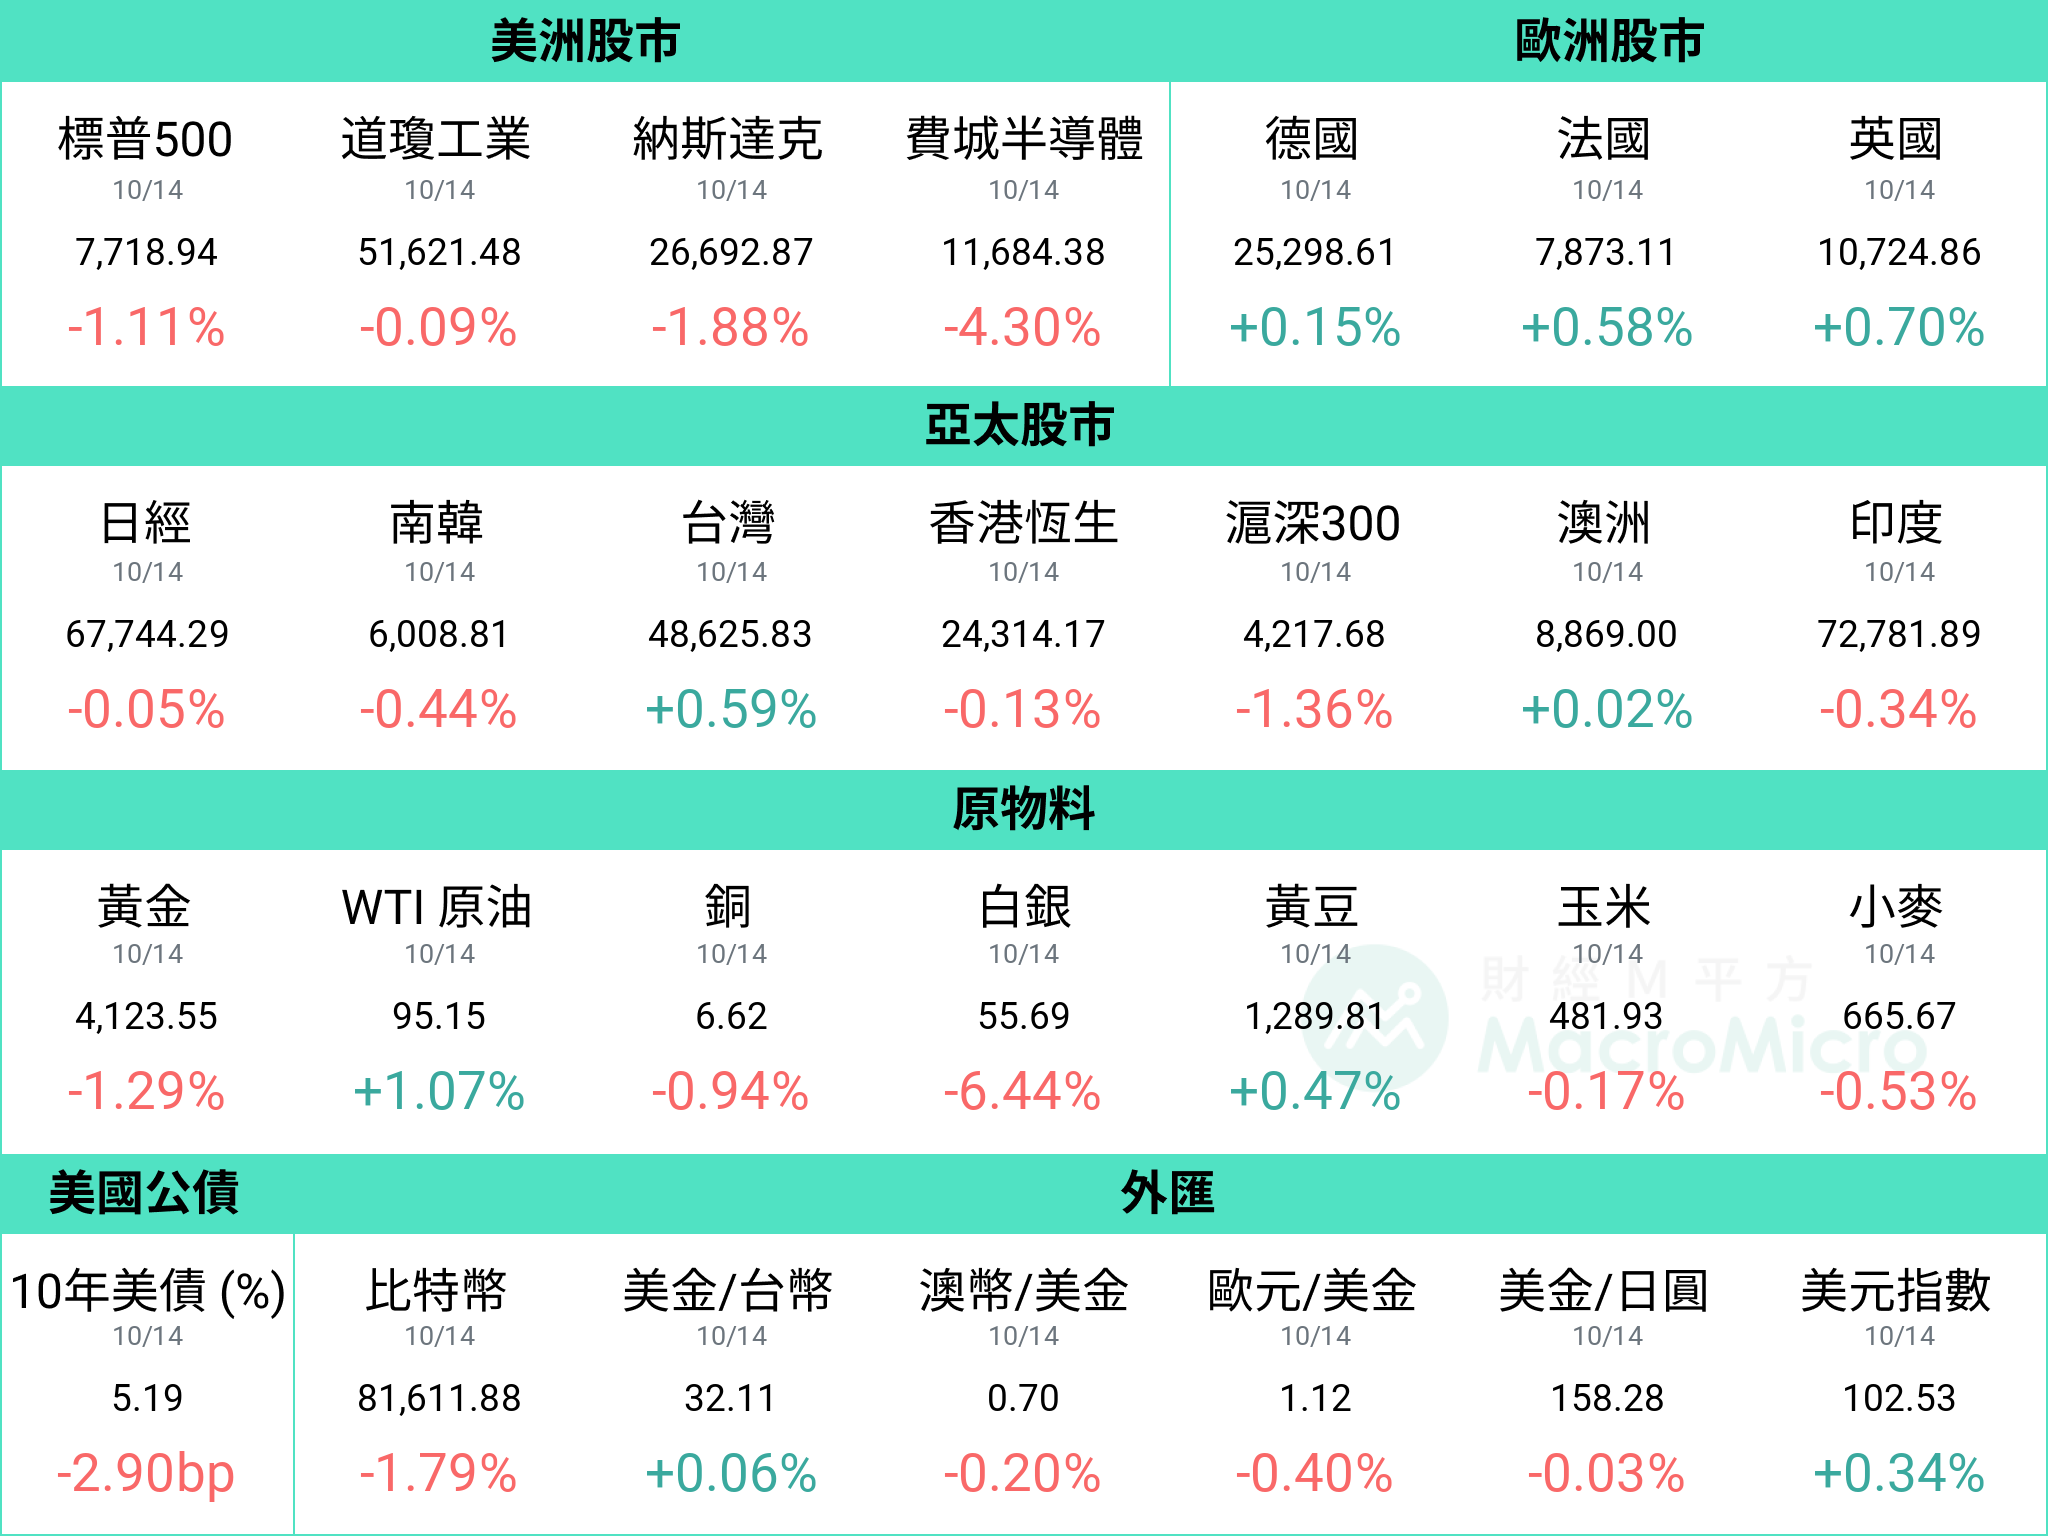
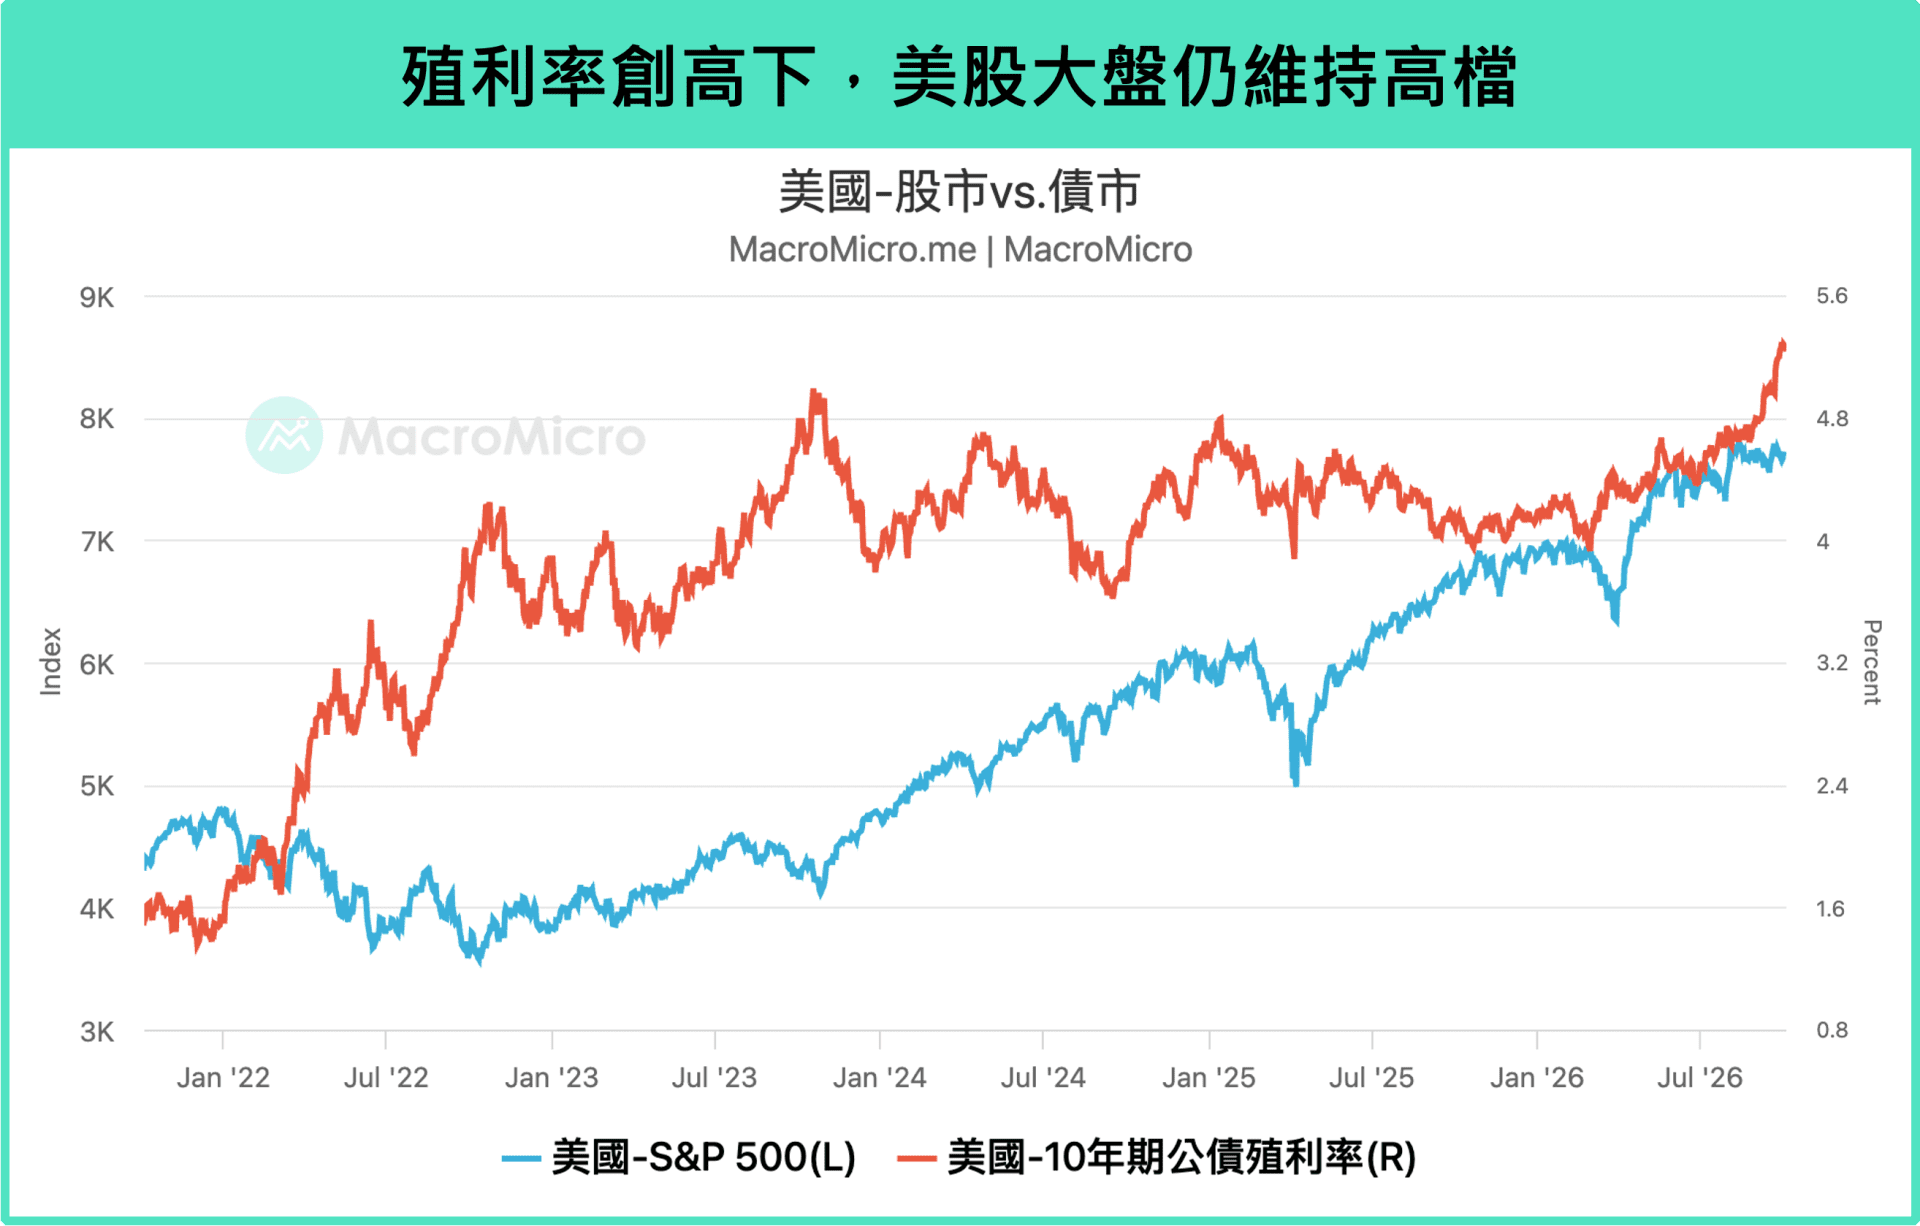
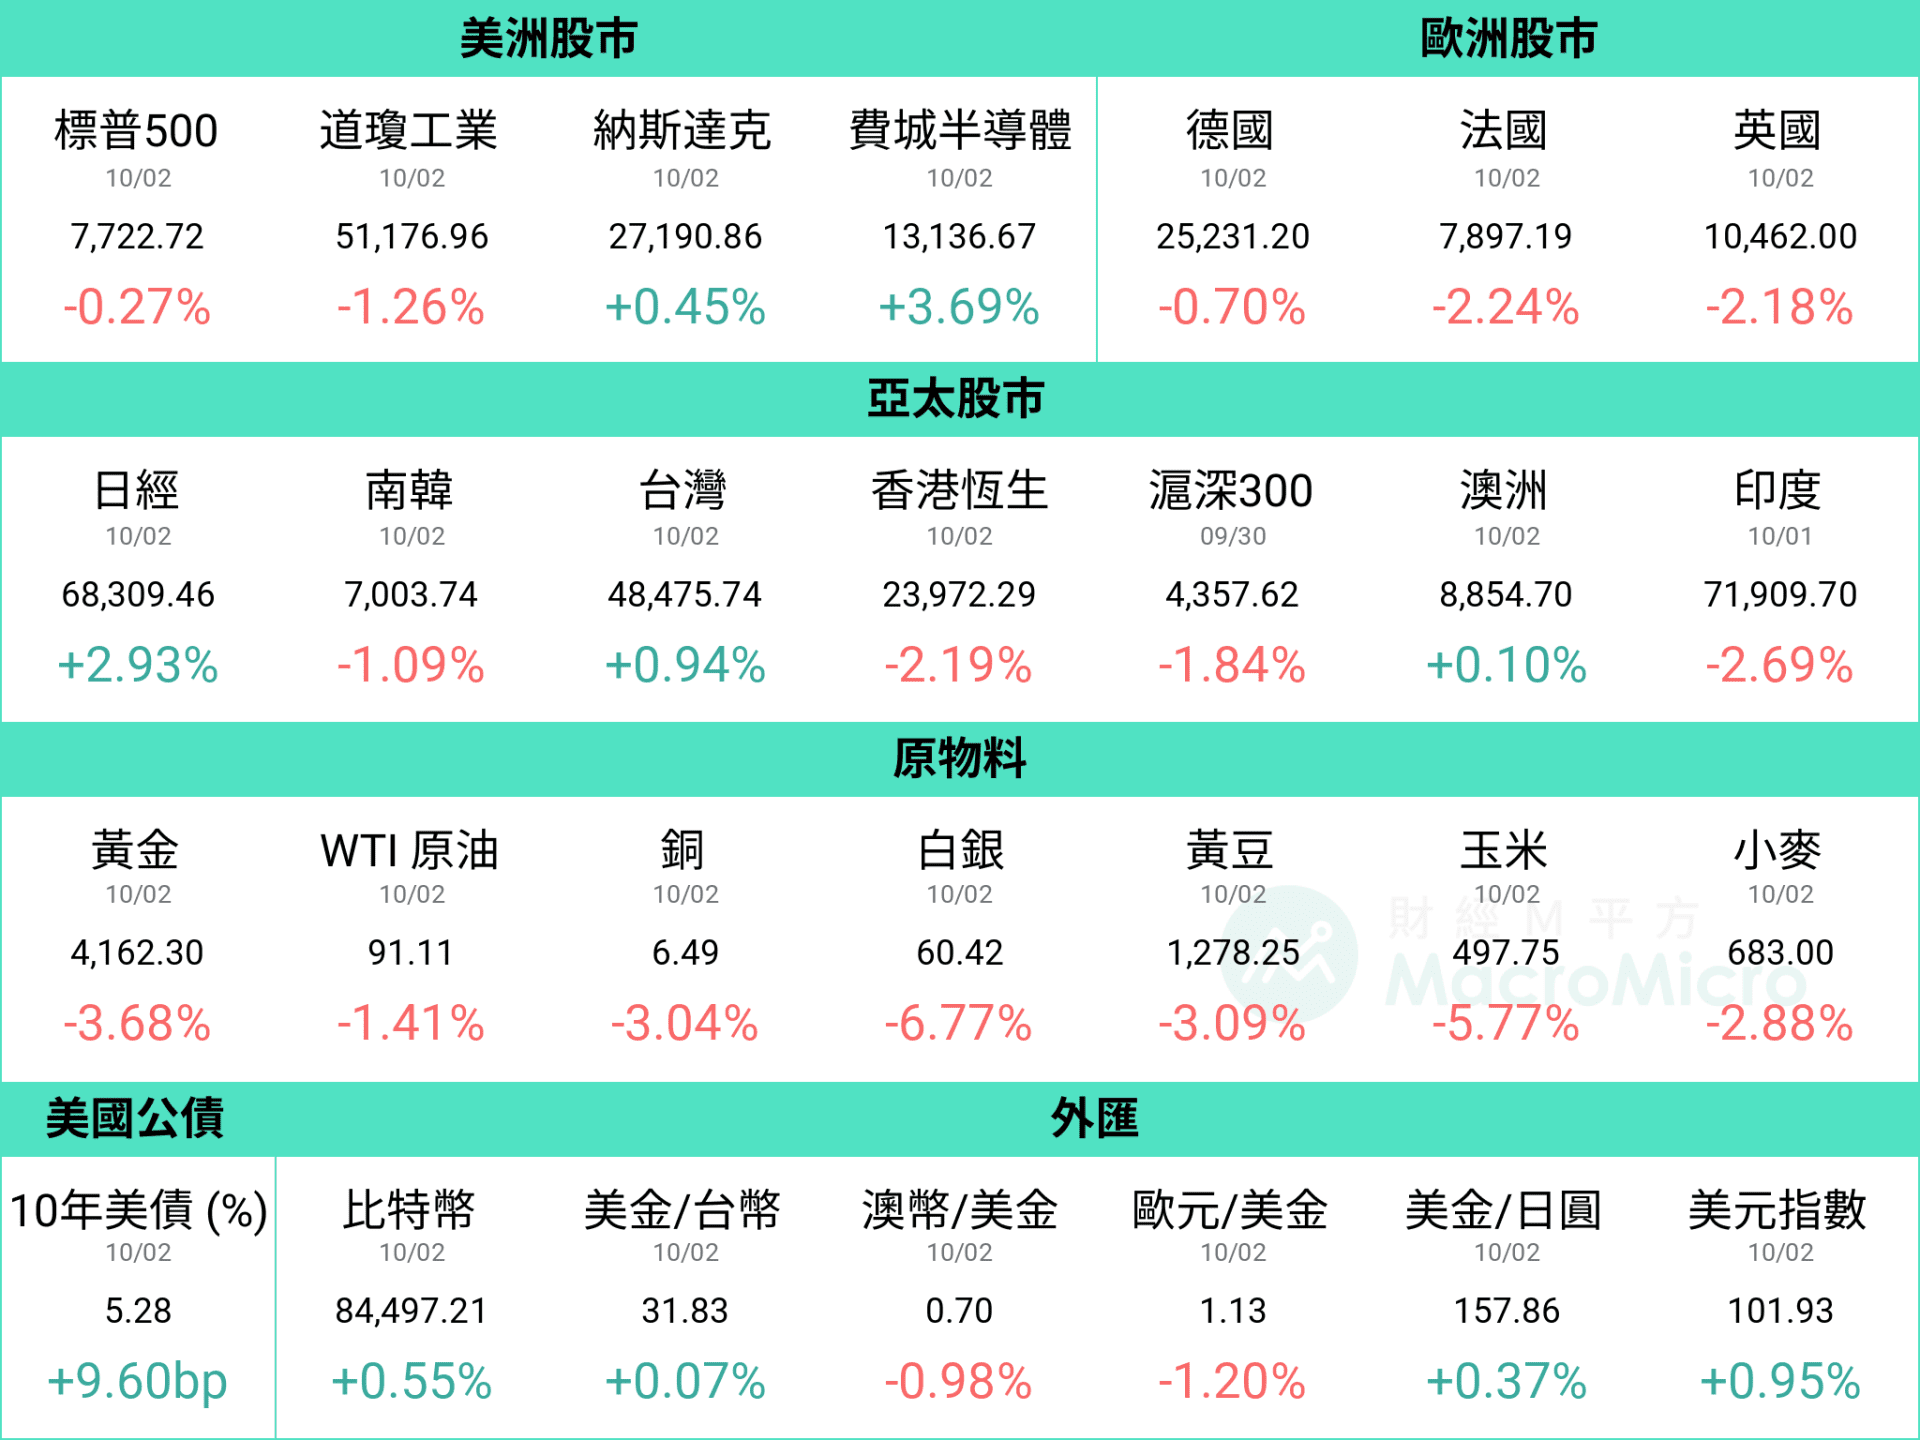
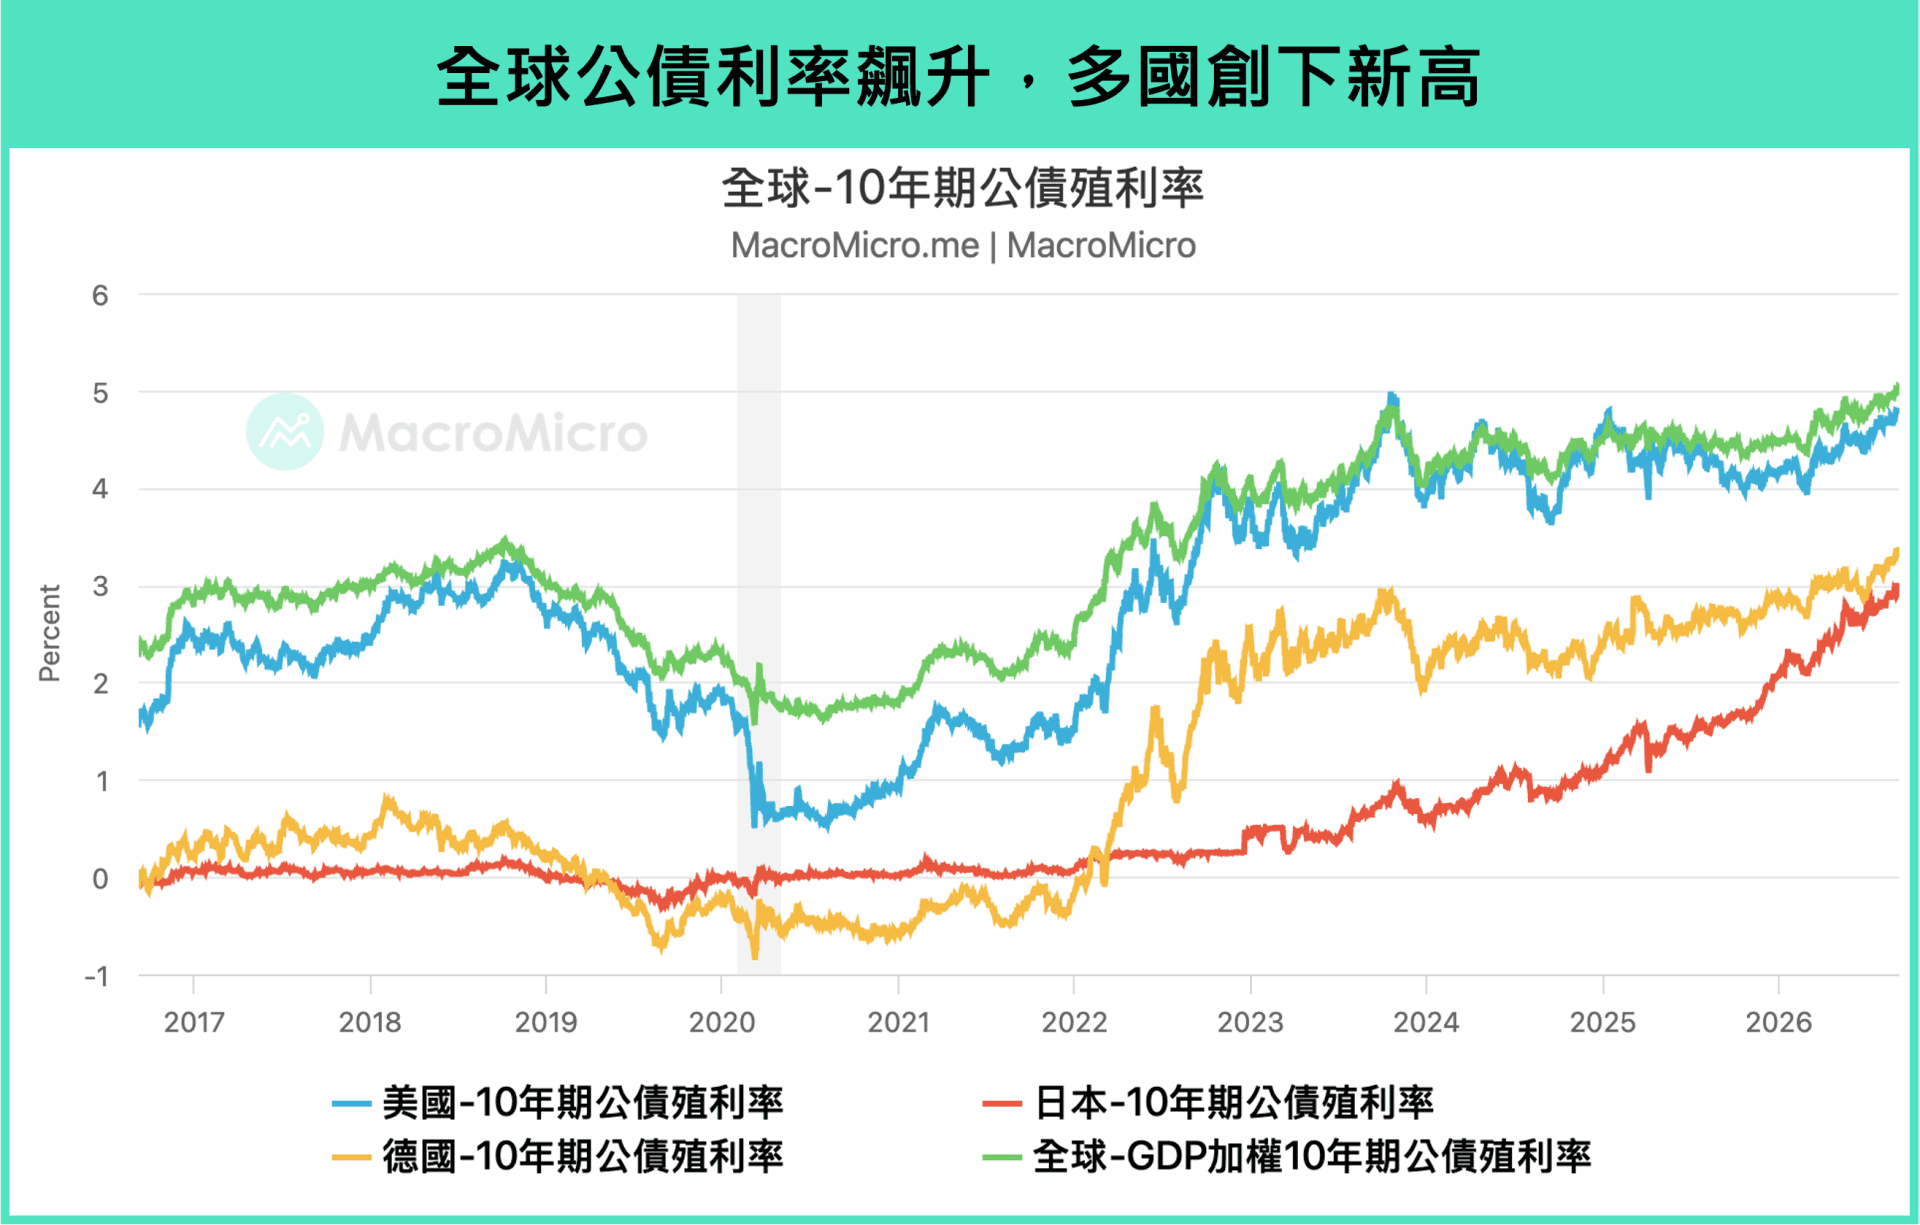
美國 9 月 CPI 季調年增 3.72%(前 3.35%),月增 0.65%(前 0.40%);同時核心 CPI 季調年增 2.57%(前 2.45%),月增 0.33%(前 0.29%),高於市場預期。數據公佈後,美元指數與美債殖利率上衝,10 年期公債殖利率站回 5.3%,三大股指期貨則下挫,FedWatch 顯示 10 月升息機率回升至五成以上。
數據細節:9 月商品與服務上漲項目有所擴散
9 月整體 CPI 月增率明顯反彈,反應隨著美伊衝突升溫,9 月 WTI 油價一度站回 100 美元關口,讓汽油與柴油分別來到 4.5 美元、 6.5 美元的高檔。其中,單是汽油單一一項,便貢獻本次一半以上的漲幅,使整體 CPI 年增率回升至 3.7%,創下今年 5 月以來新高。
核心 CPI 月增率本次也高於市場預期。儘管上回月增率暴增的教育通訊,在本次降溫至 0.2%(前 1.6%),不過二手車、休閒娛樂、衣著服飾、醫療保健服務、機票等項目月增皆有所上升,抵銷了教育通訊的回落。此外,先前拉動核心通膨放緩的重要組成——房租,本次月增也上升至 0.4%(前 0.3%),主要由所有權人約當租金所推升,下期數據需密切關注能否降回過去平均水準。
我們的看法:核心通膨再超預期,密切關注下期數據
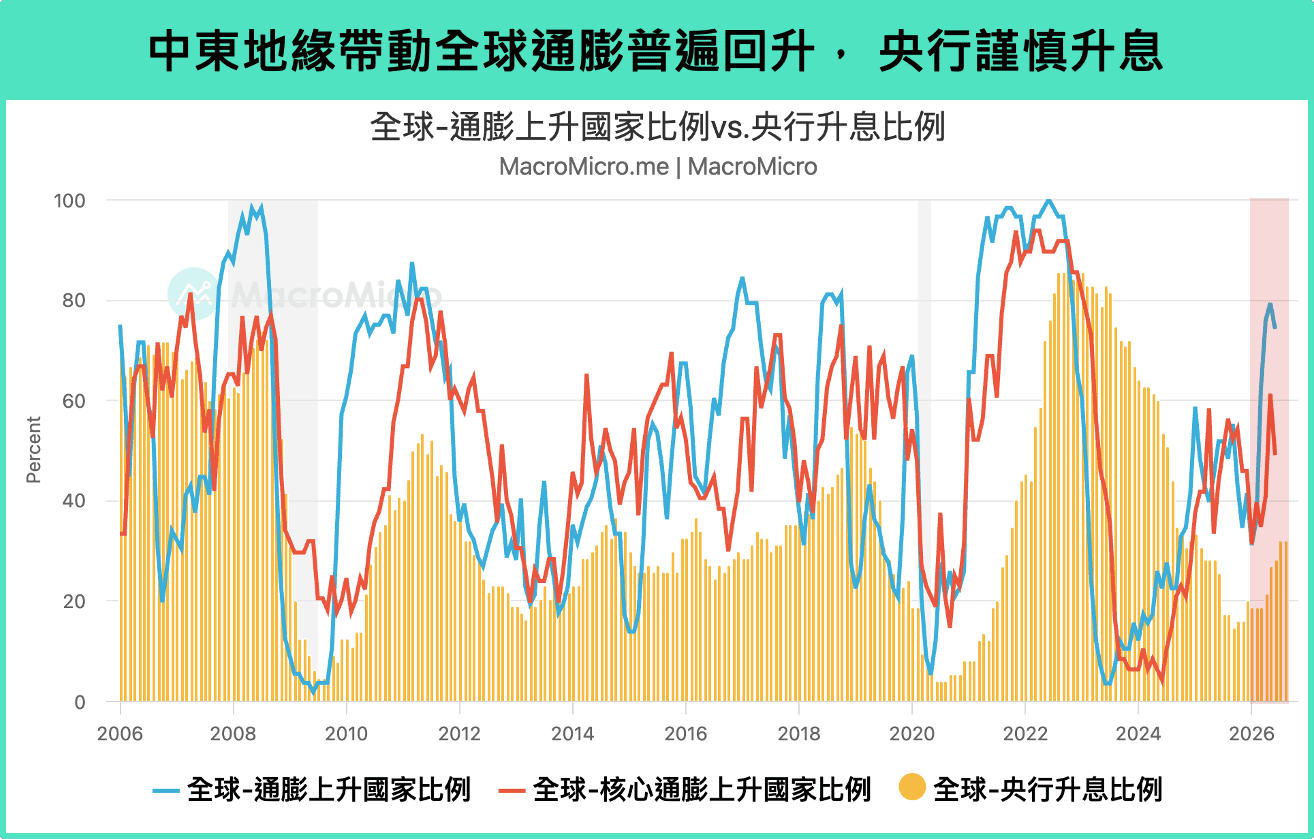
本次 CPI 數據開得並不漂亮,尤其核心通膨再度偏離 0.2% 的可接受水準,使 10 月升息預期有所回溫。儘管如此,造成上次與本次核心通膨超預期的細項並不盡相同,撇除跟能源最直接相關的項目(如機票),我們仍未在其餘項目見到價格持續上漲的明顯趨勢。
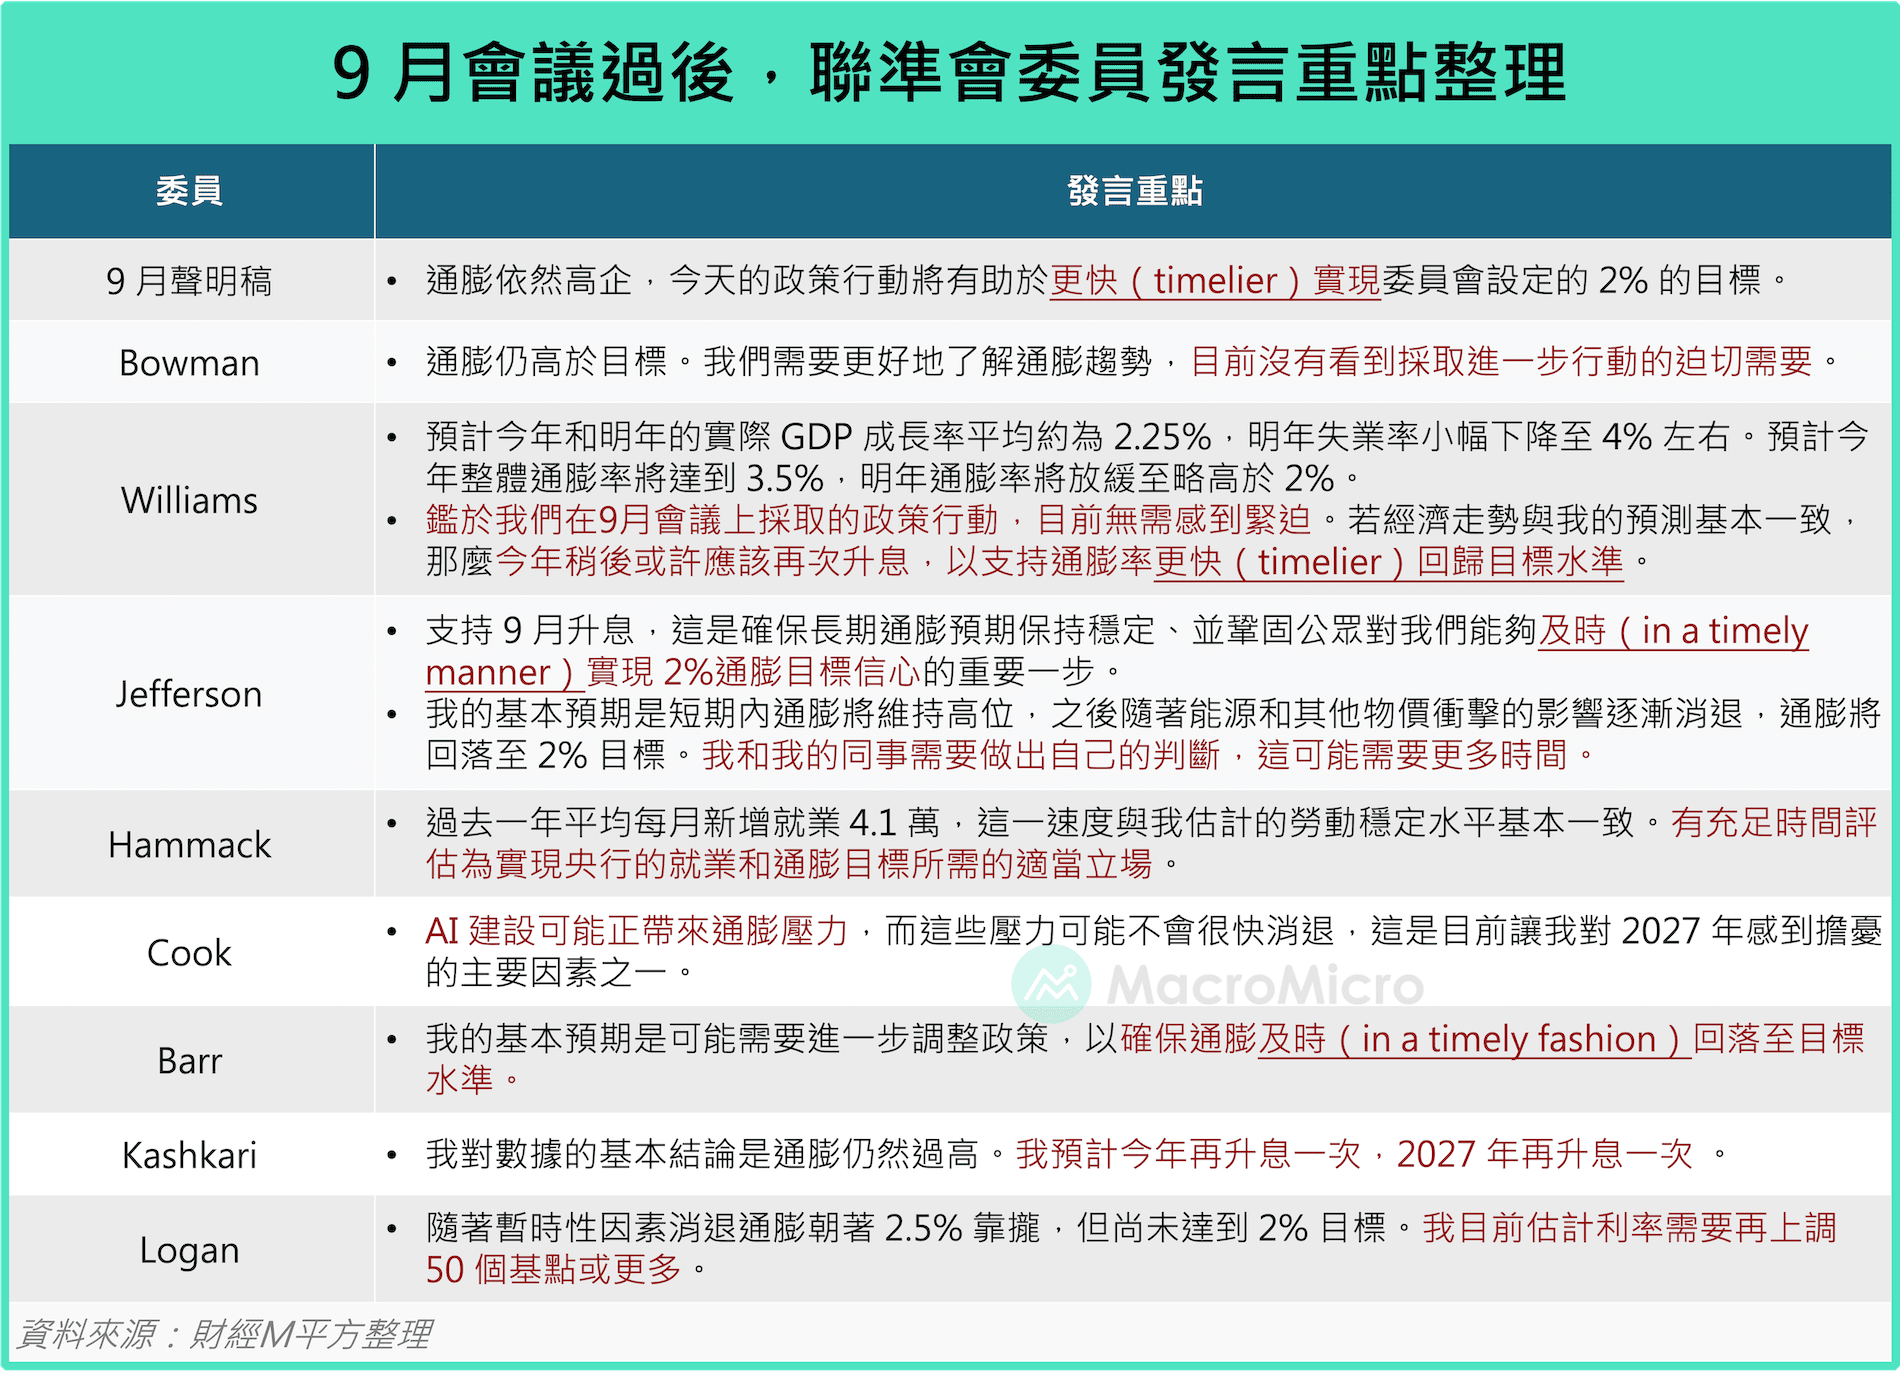
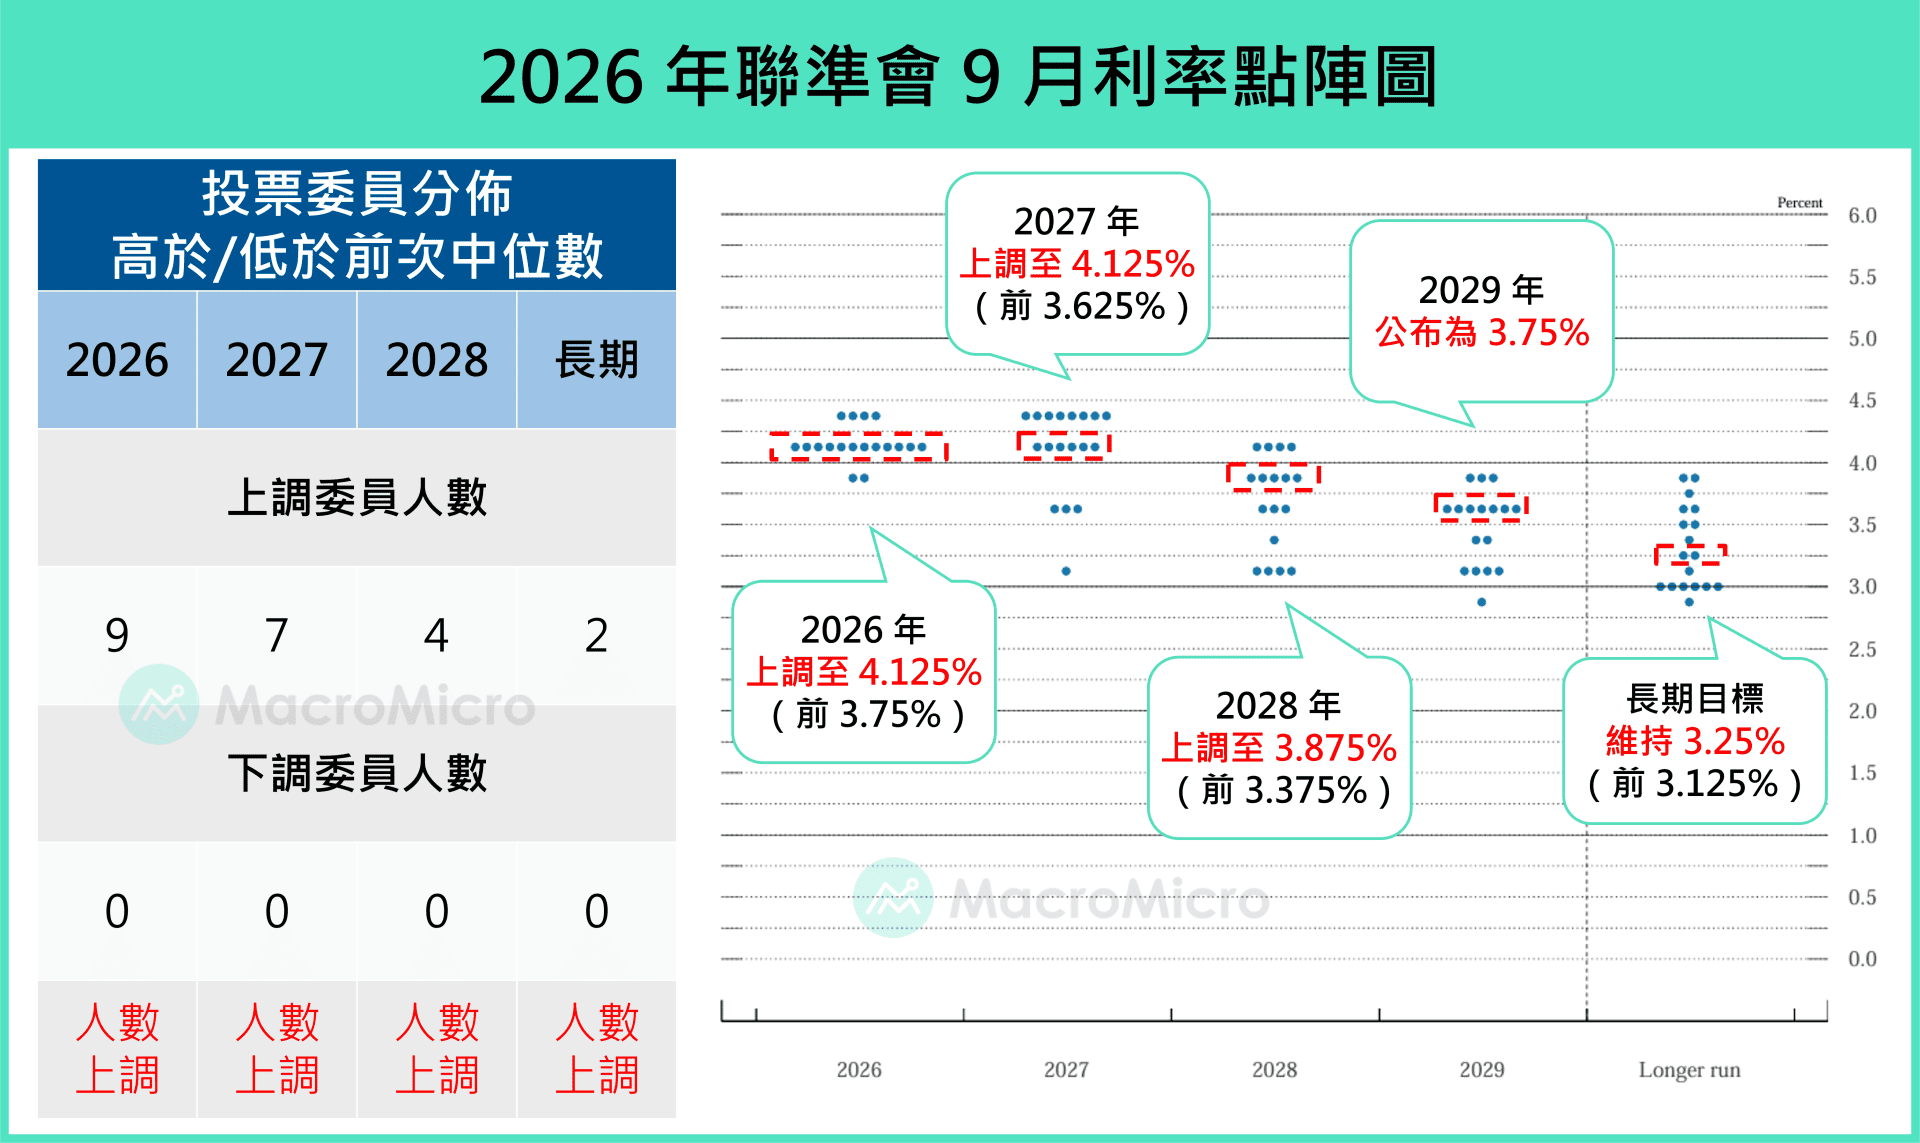
此外,觀察長期通膨預期,在美伊衝突反覆之下仍錨定良好,紐約聯儲主席 Williams 也在 10/13(二)採訪中,明確表示今年再升息一次是合適的,但目前並沒有看到 2027 年需要進一步升息的必要性(原話:I don't think at this time I have any reason to believe that we would need to do more)。因此在現階段,我們仍認為今年升息 2 碼便已足夠,隨著時序推進至明年,通膨基期墊高、舒緩升息壓力,聯準會高機率將暫停升息。
但同時間,我們也將密切關注下一期通膨走勢,若核心通膨連續第三個月超預期,我們將對應調整看法,重新評估今年的升息幅度。