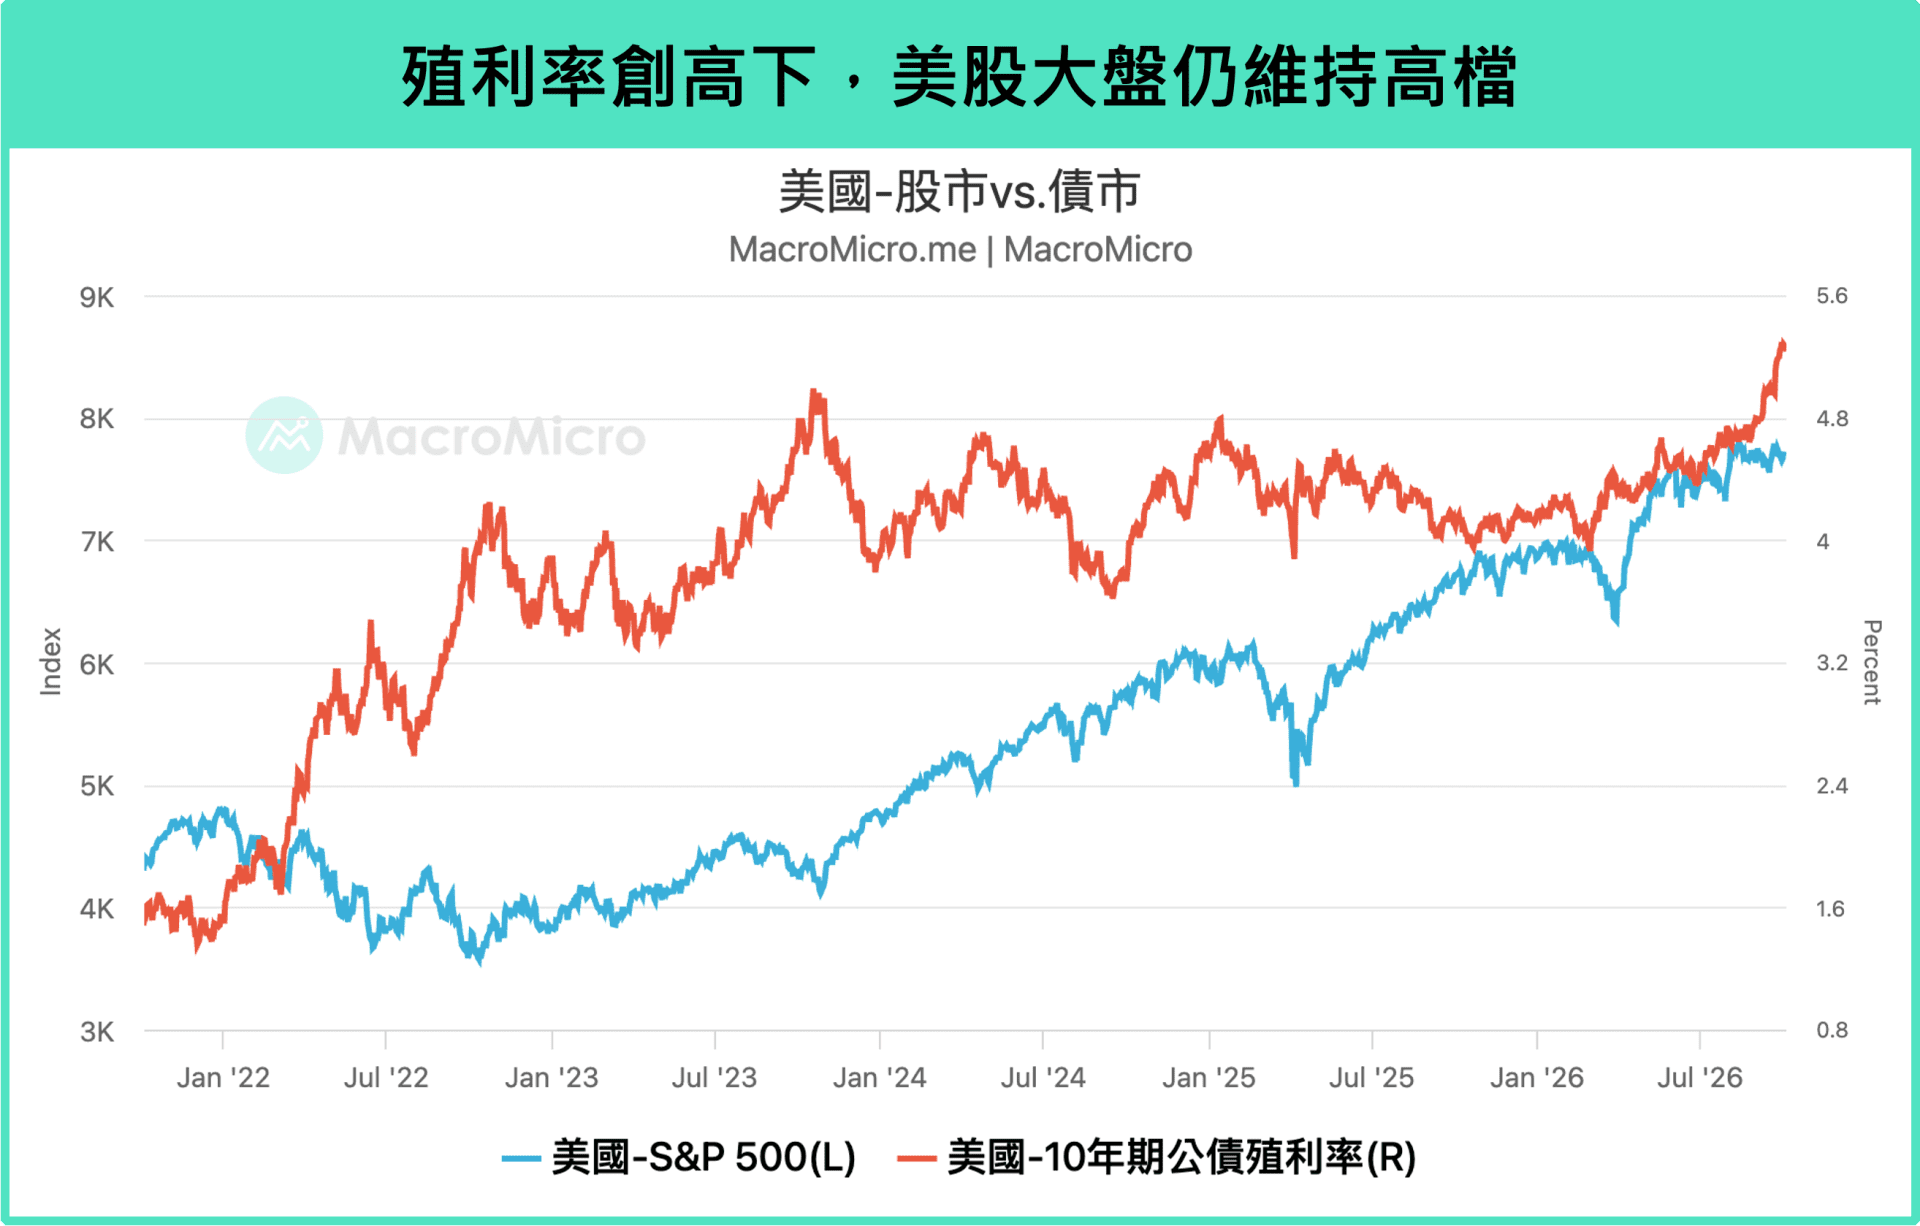
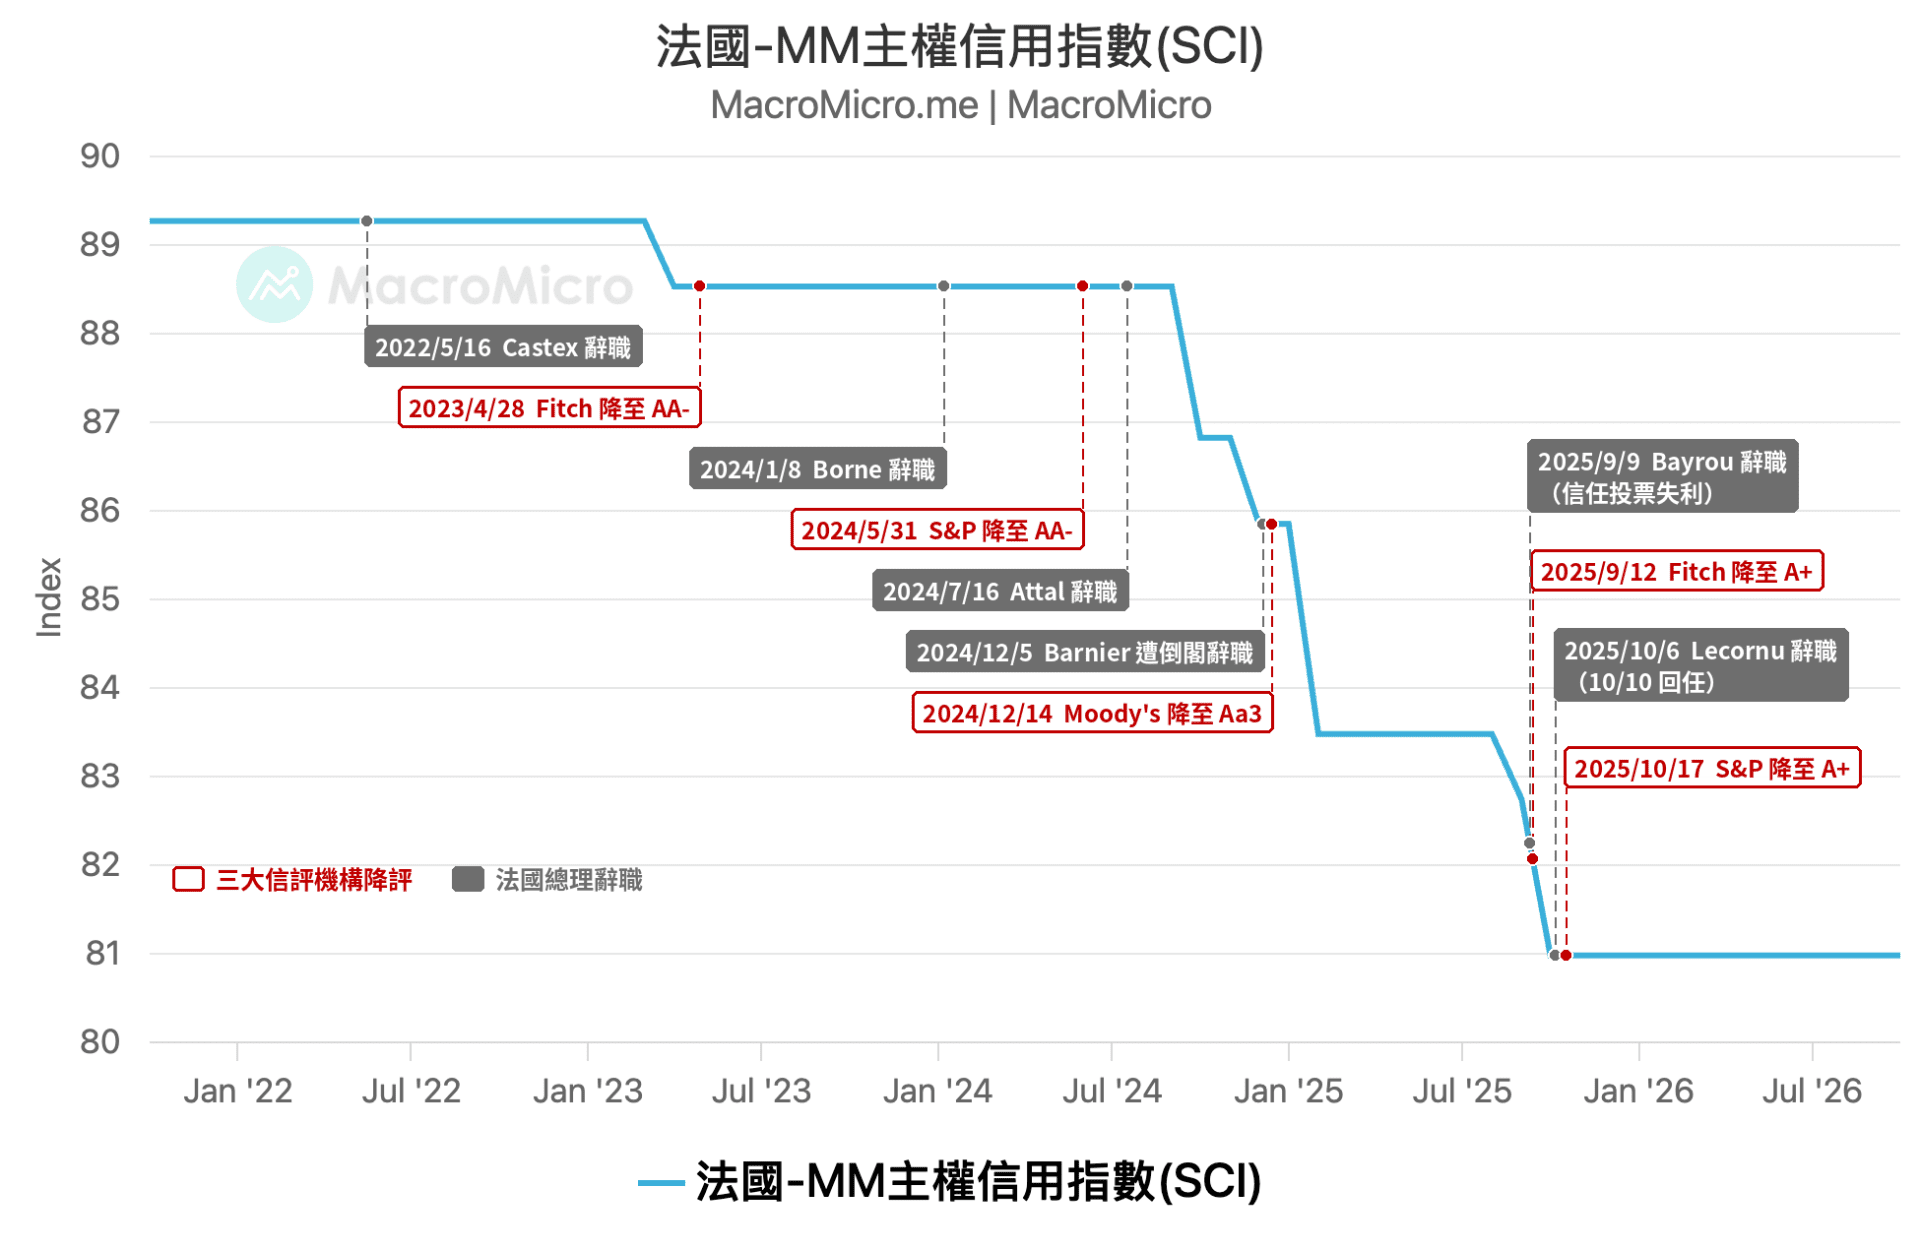
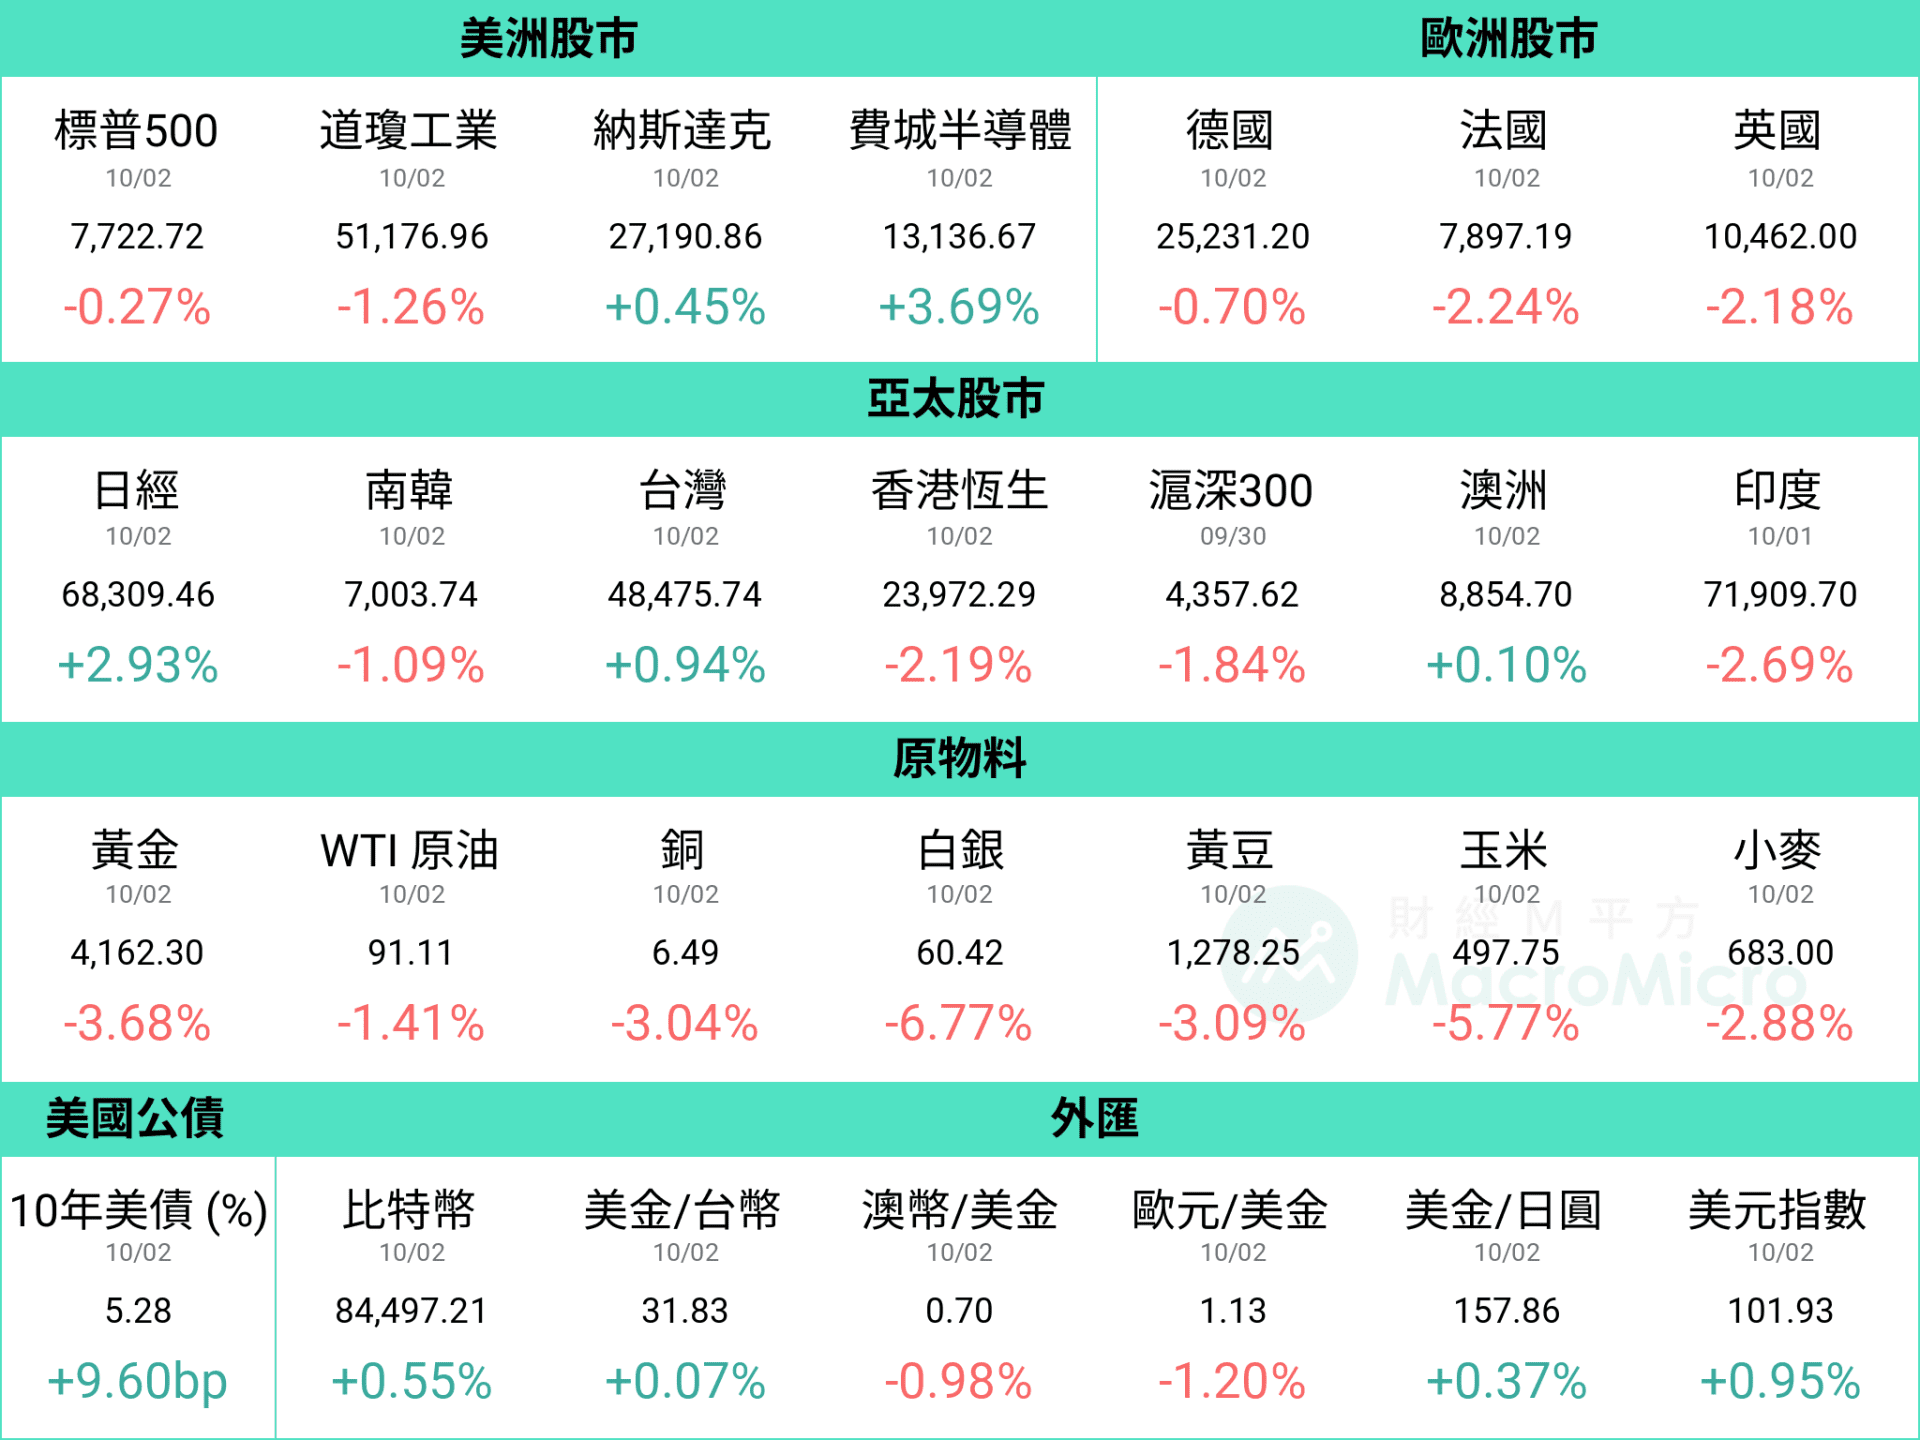
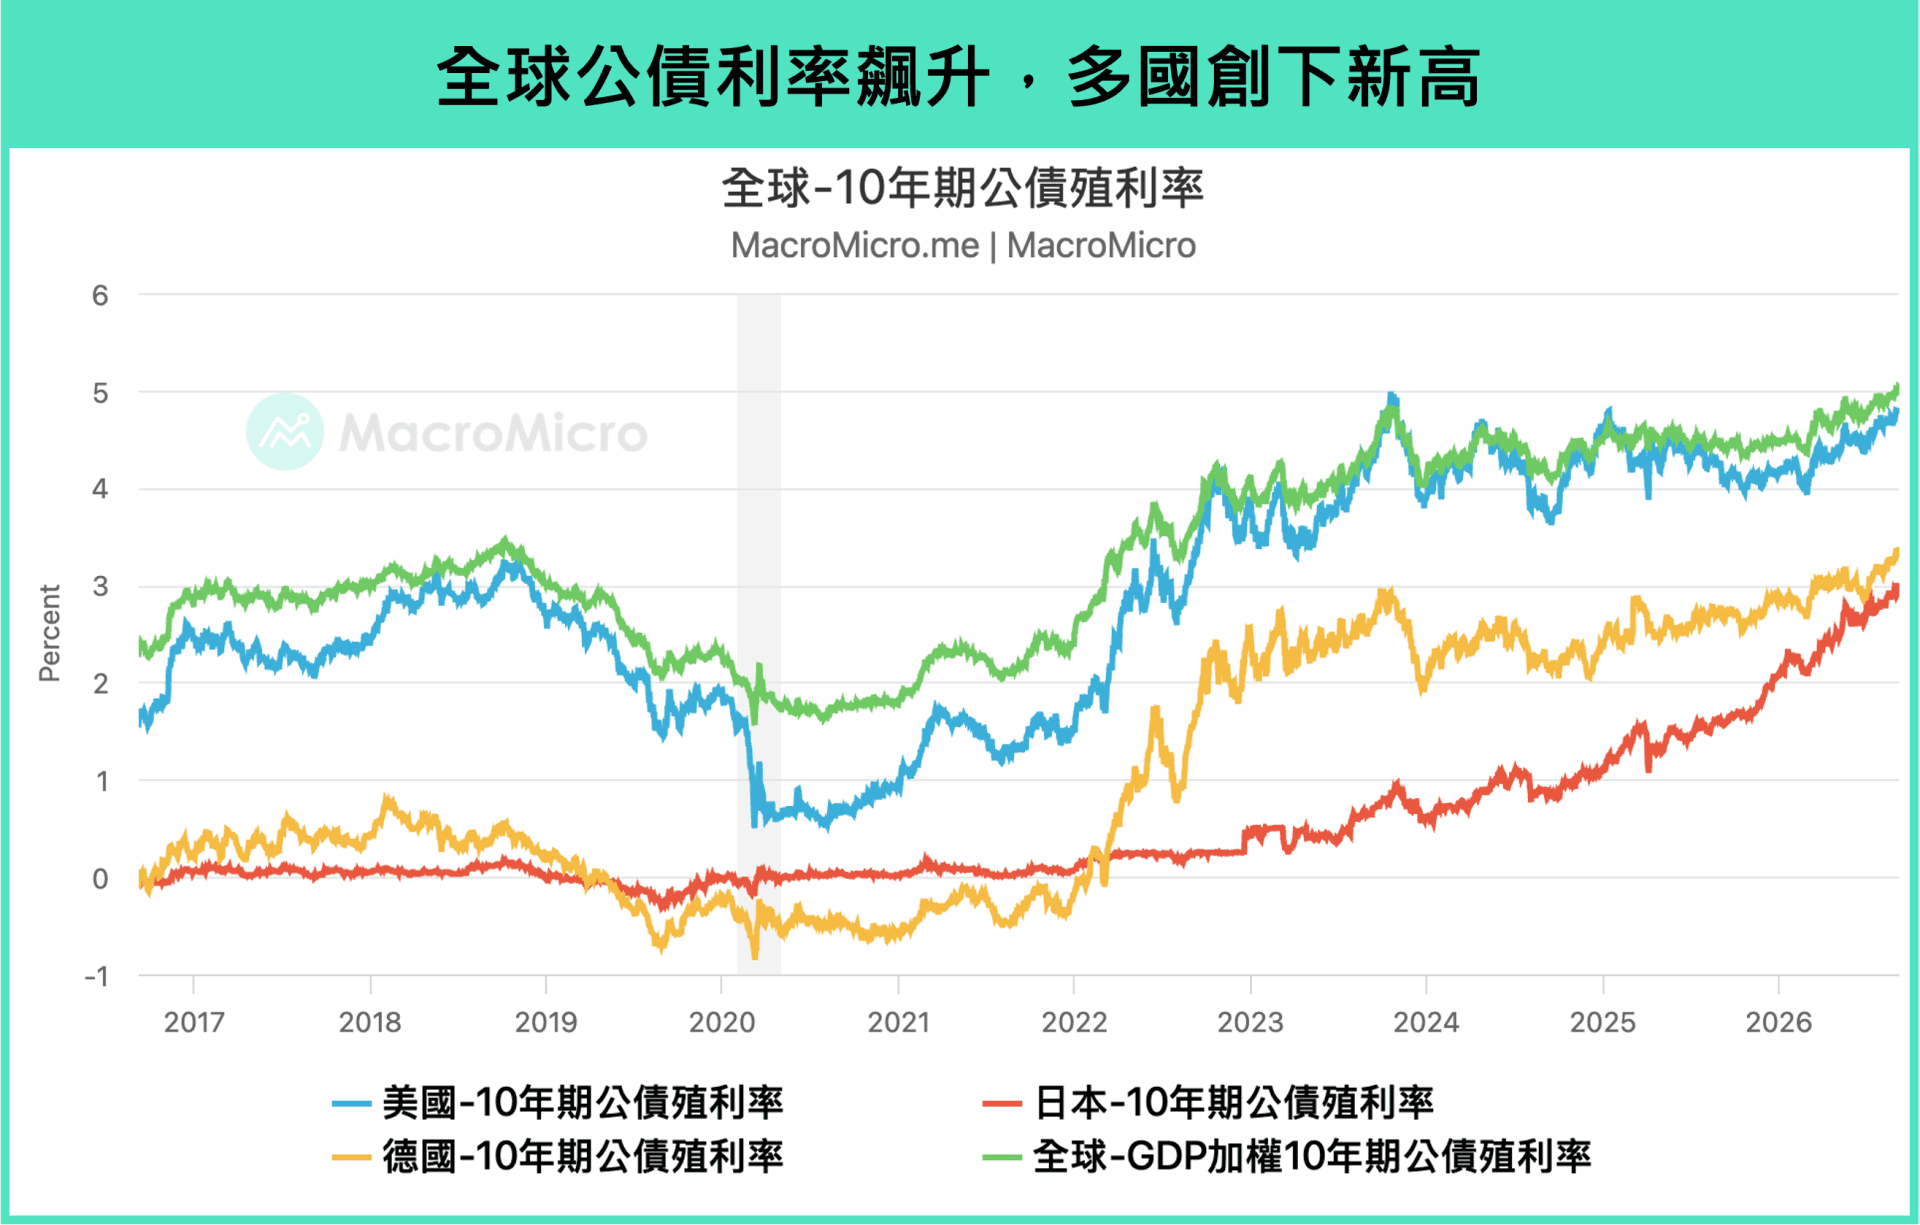
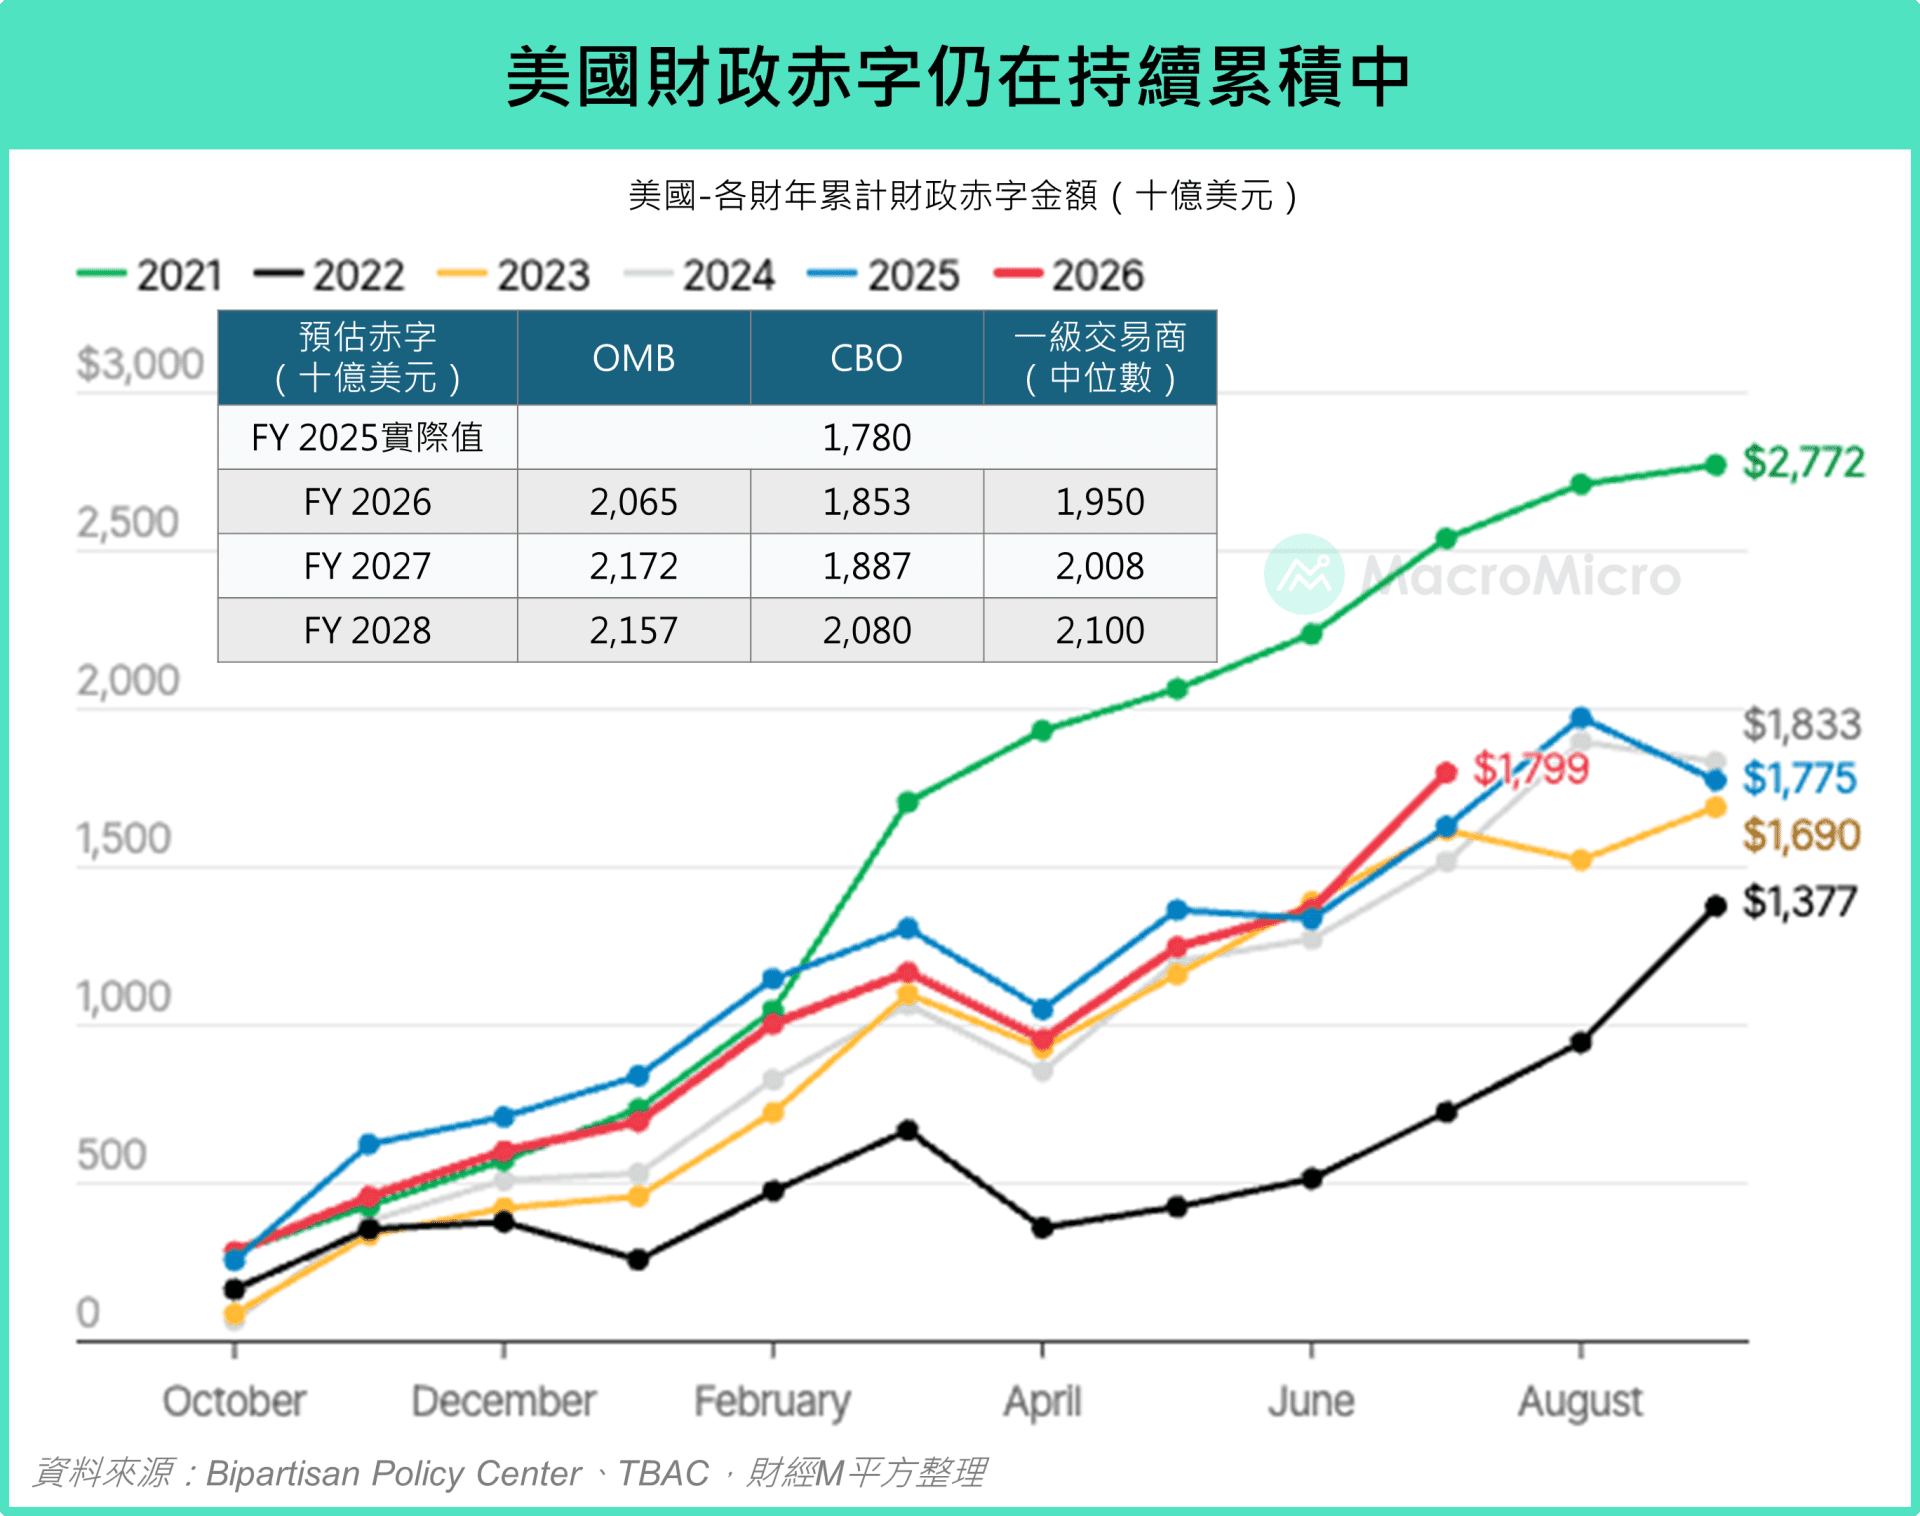
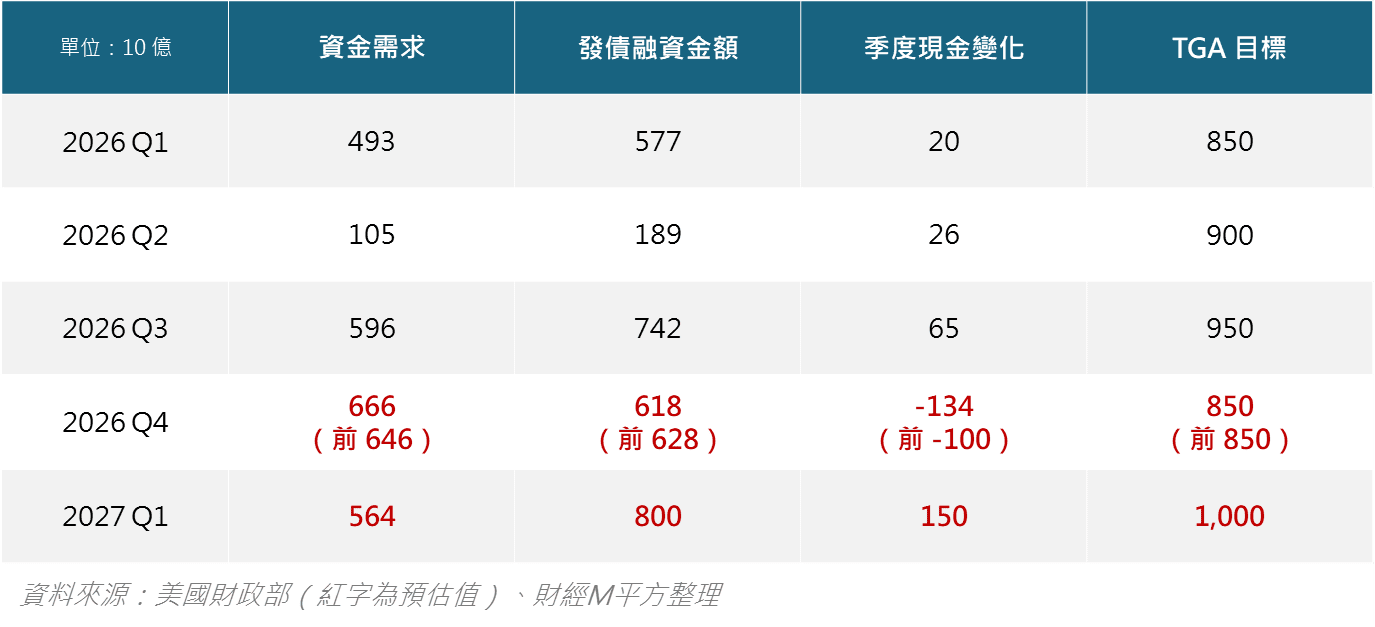
發債結構部分,財政部指引不變,預期「未來幾個季度將維持固定與浮動利率債券的拍賣規模(maintaining nominal coupon and FRN auction sizes for the next several quarters)」,展望未來,則將「繼續評估固定與浮動利率債券拍賣規模的潛在調整(continues to evaluate potential future changes to nominal coupon and FRN auction sizes)。
第三方授權收入拖累:Apple 將 Google 等搜尋引擎支付的預設搜尋分潤,列在服務營收的「廣告」項目中。這筆收入過去是服務成長的重要支撐,根據財務長提到,本季廣告營收仍創下歷史新高。但在下季展望中,將「第三方授權」列為服務營收的主要逆風,但 Apple 未說明原因,我們認為可能與美國法院要求 Google 的預設搜尋合約每年重新議約以及 AI 搜尋分流 Safari 搜尋流量有關,後續可觀察雙方合約條件的調整。
整體而言,市場短期關注到記憶體對毛利率的侵蝕、先進製程供應的瓶頸以及服務收入的壓力,但 Apple 中長期的發展機會並未消失,硬體銷售表現優異有助於將既有龐大的硬體生態系繼續擴大,且 Apple Silicon 的技術優勢和「隱私優先」,也展現了在未來「邊緣 AI 市場」和「個人 AI 消費者入口」的競爭力。
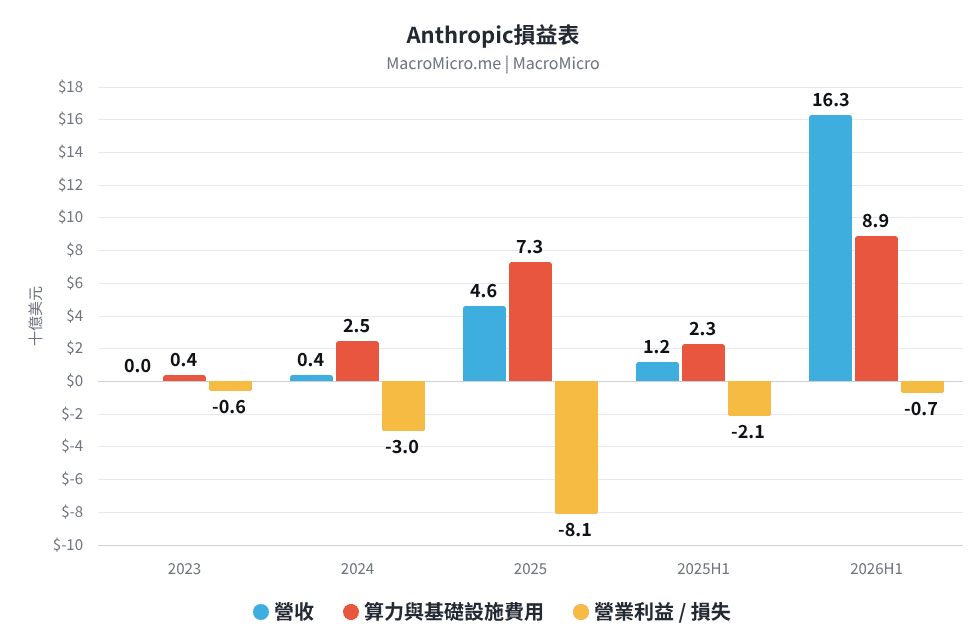
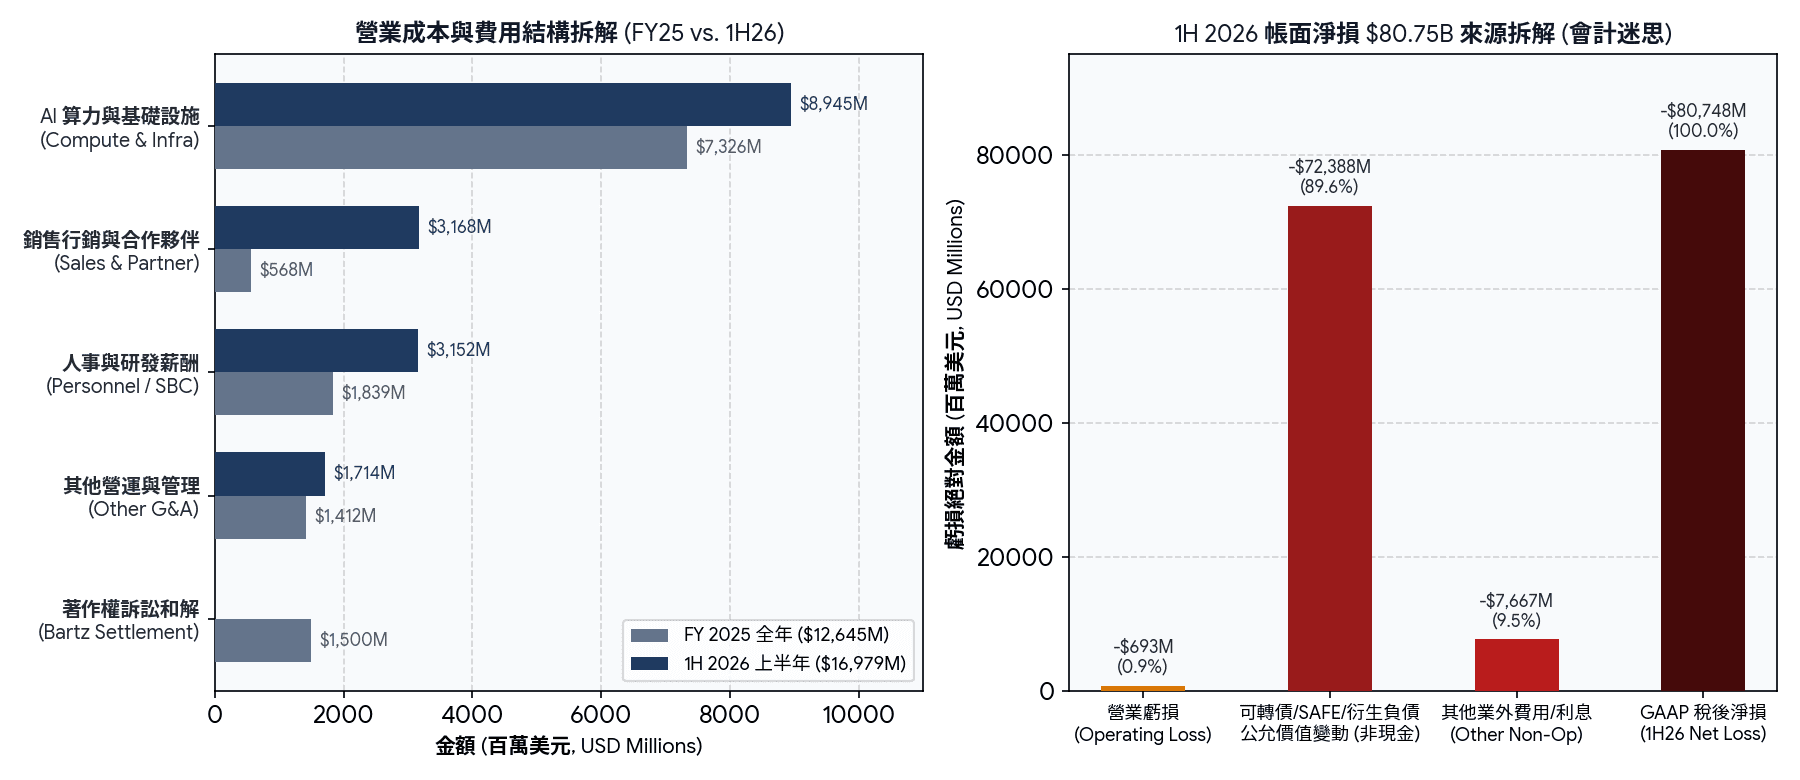
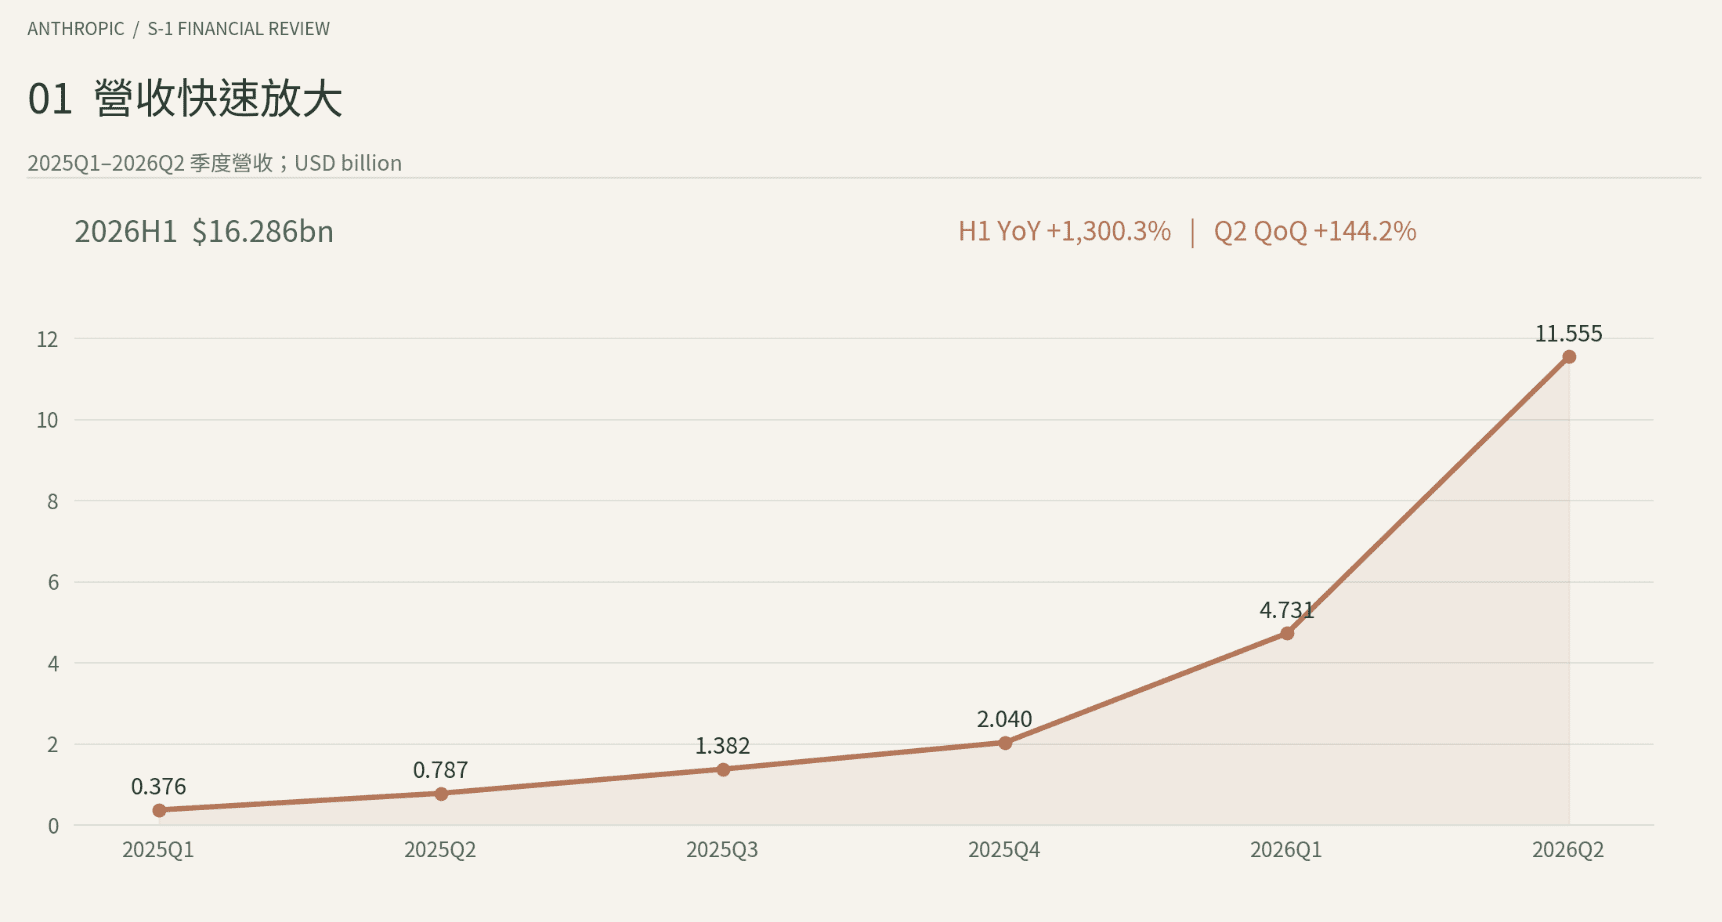
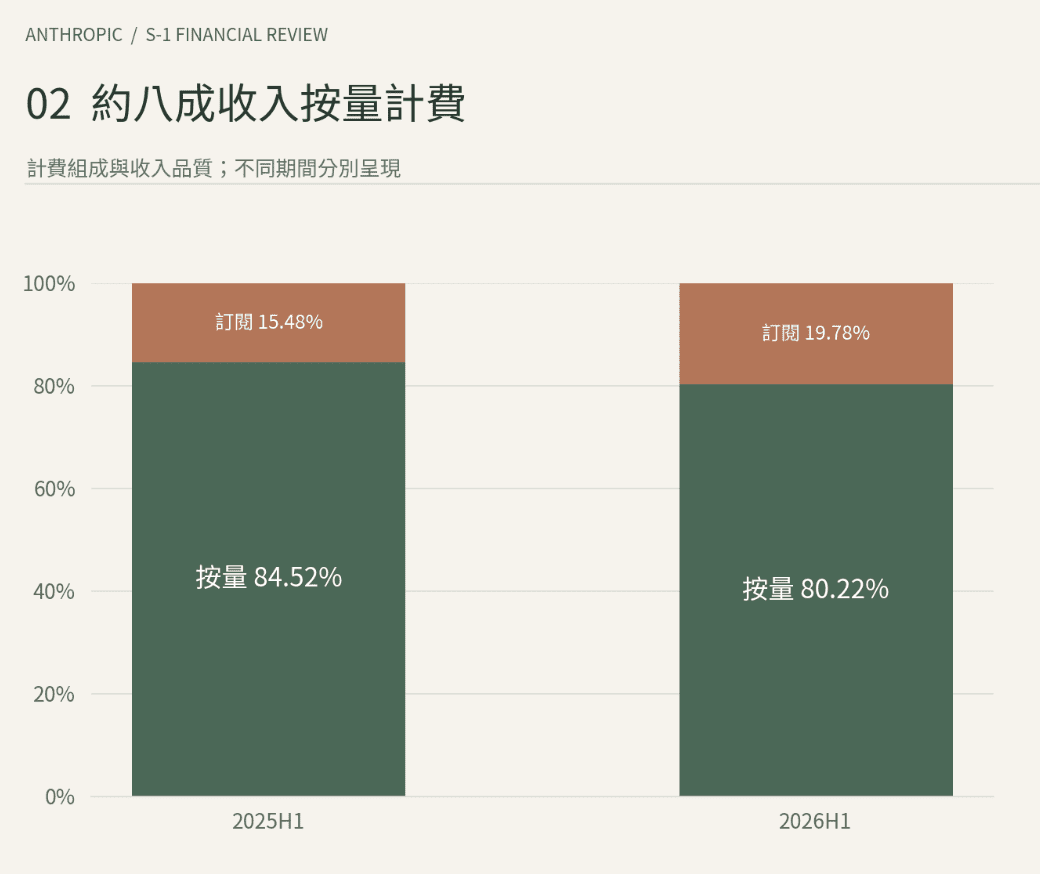
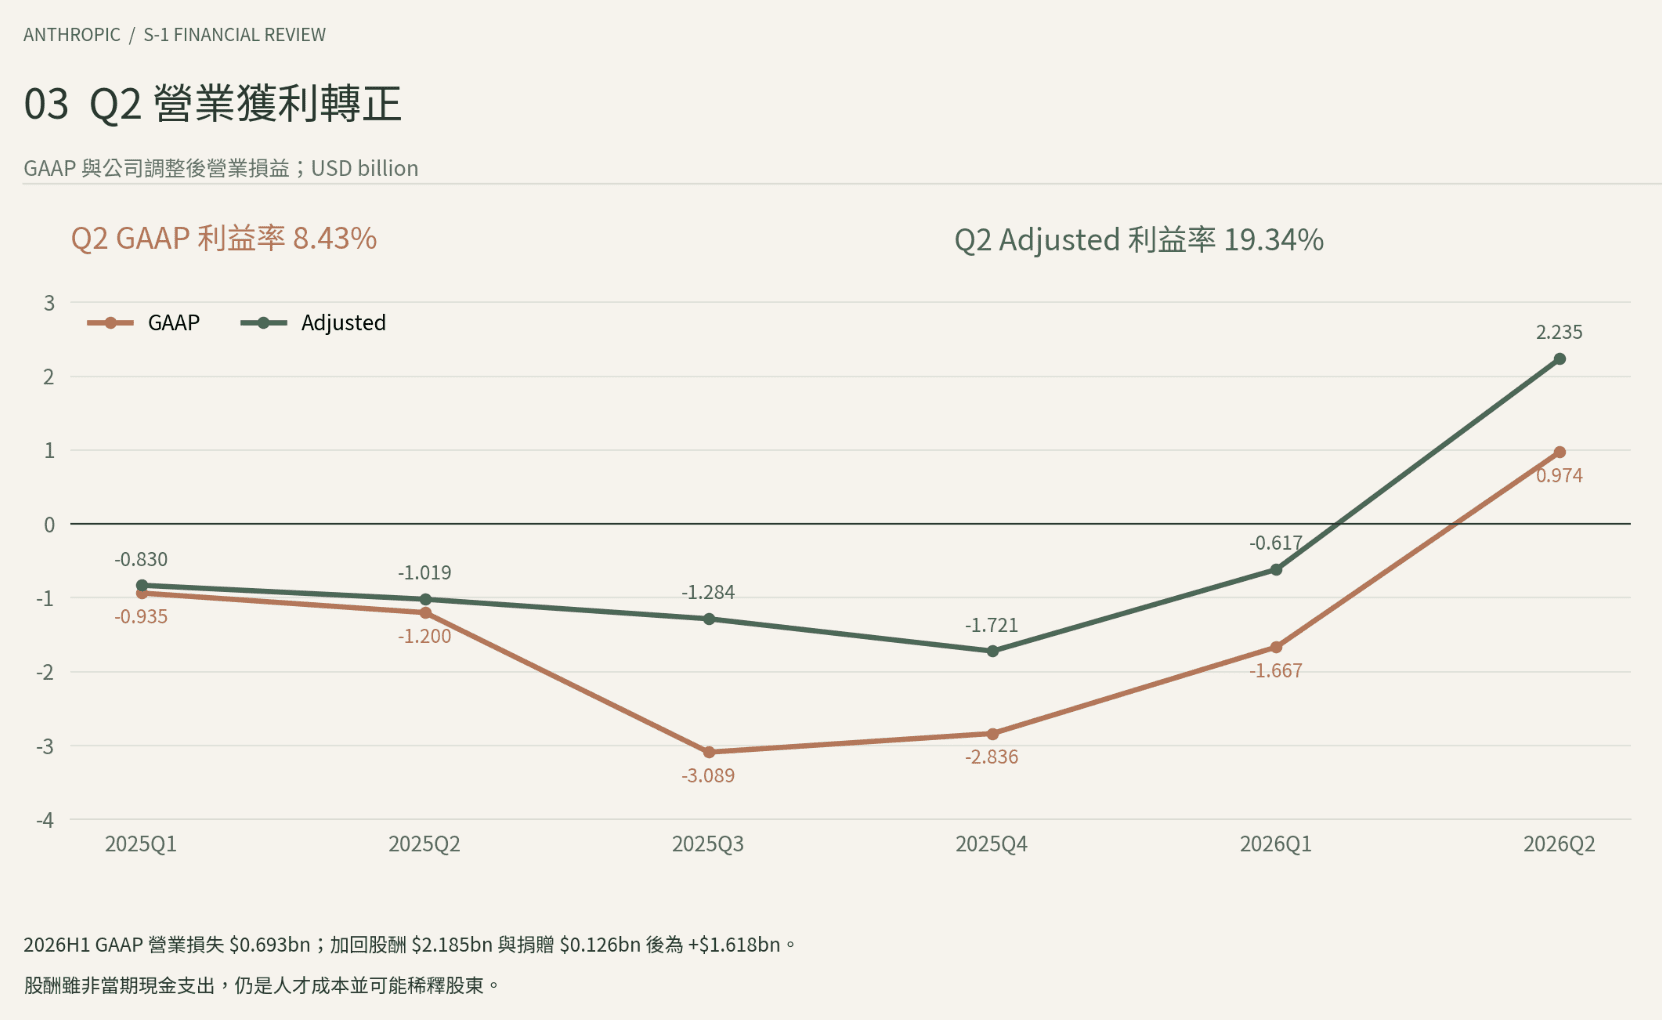
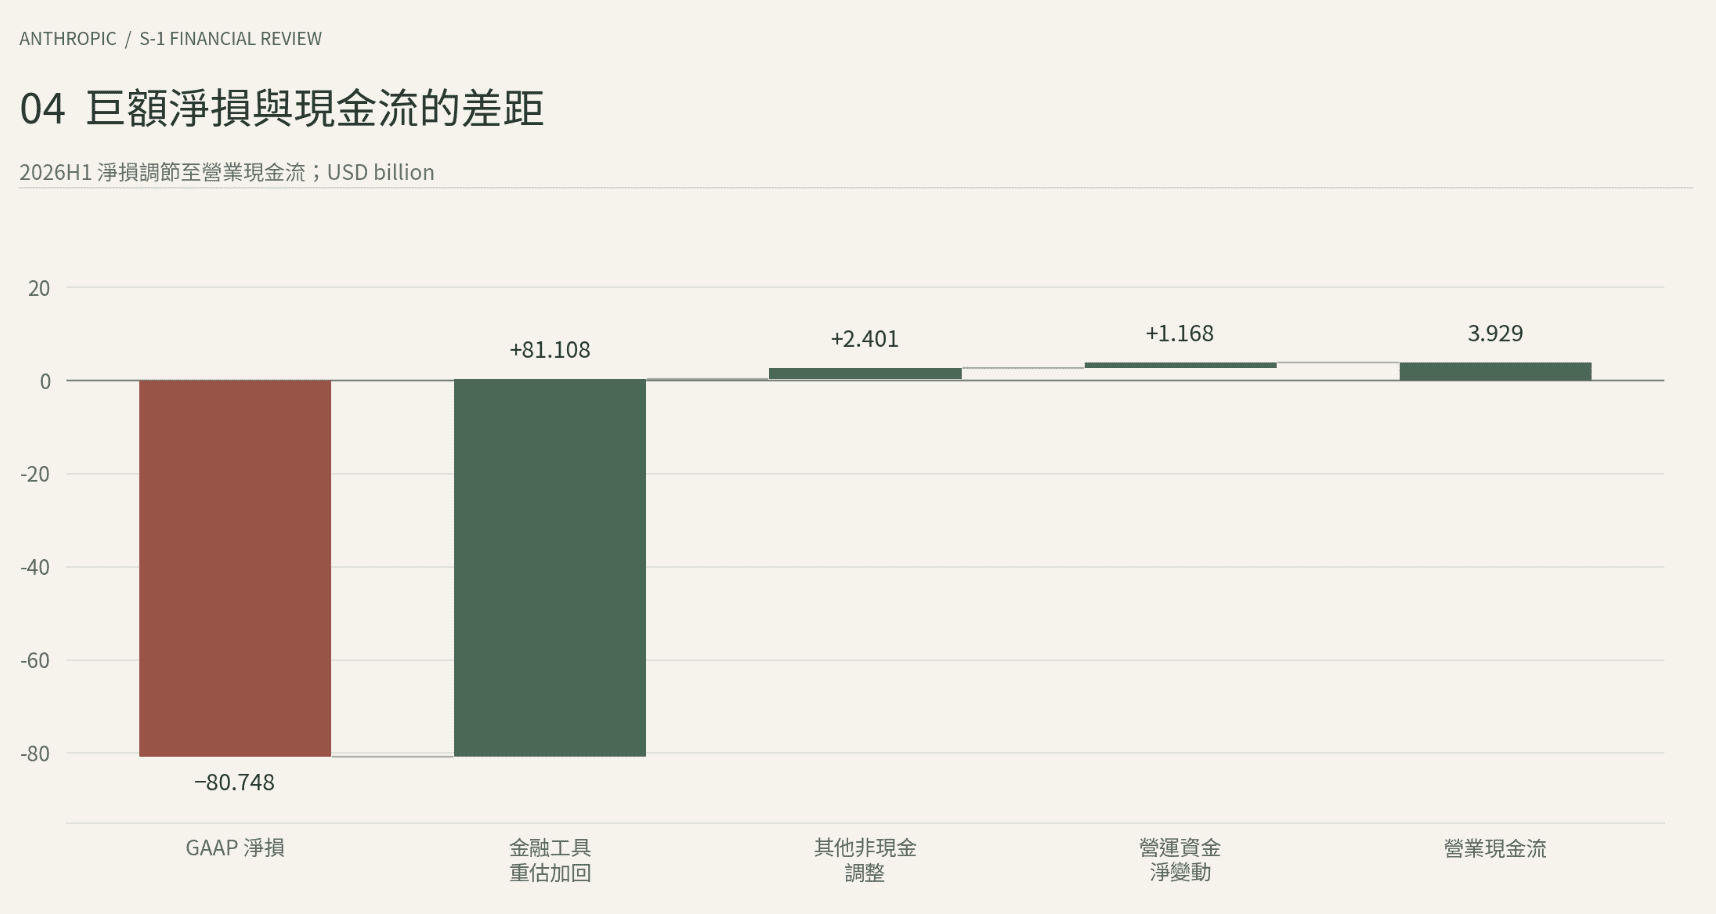
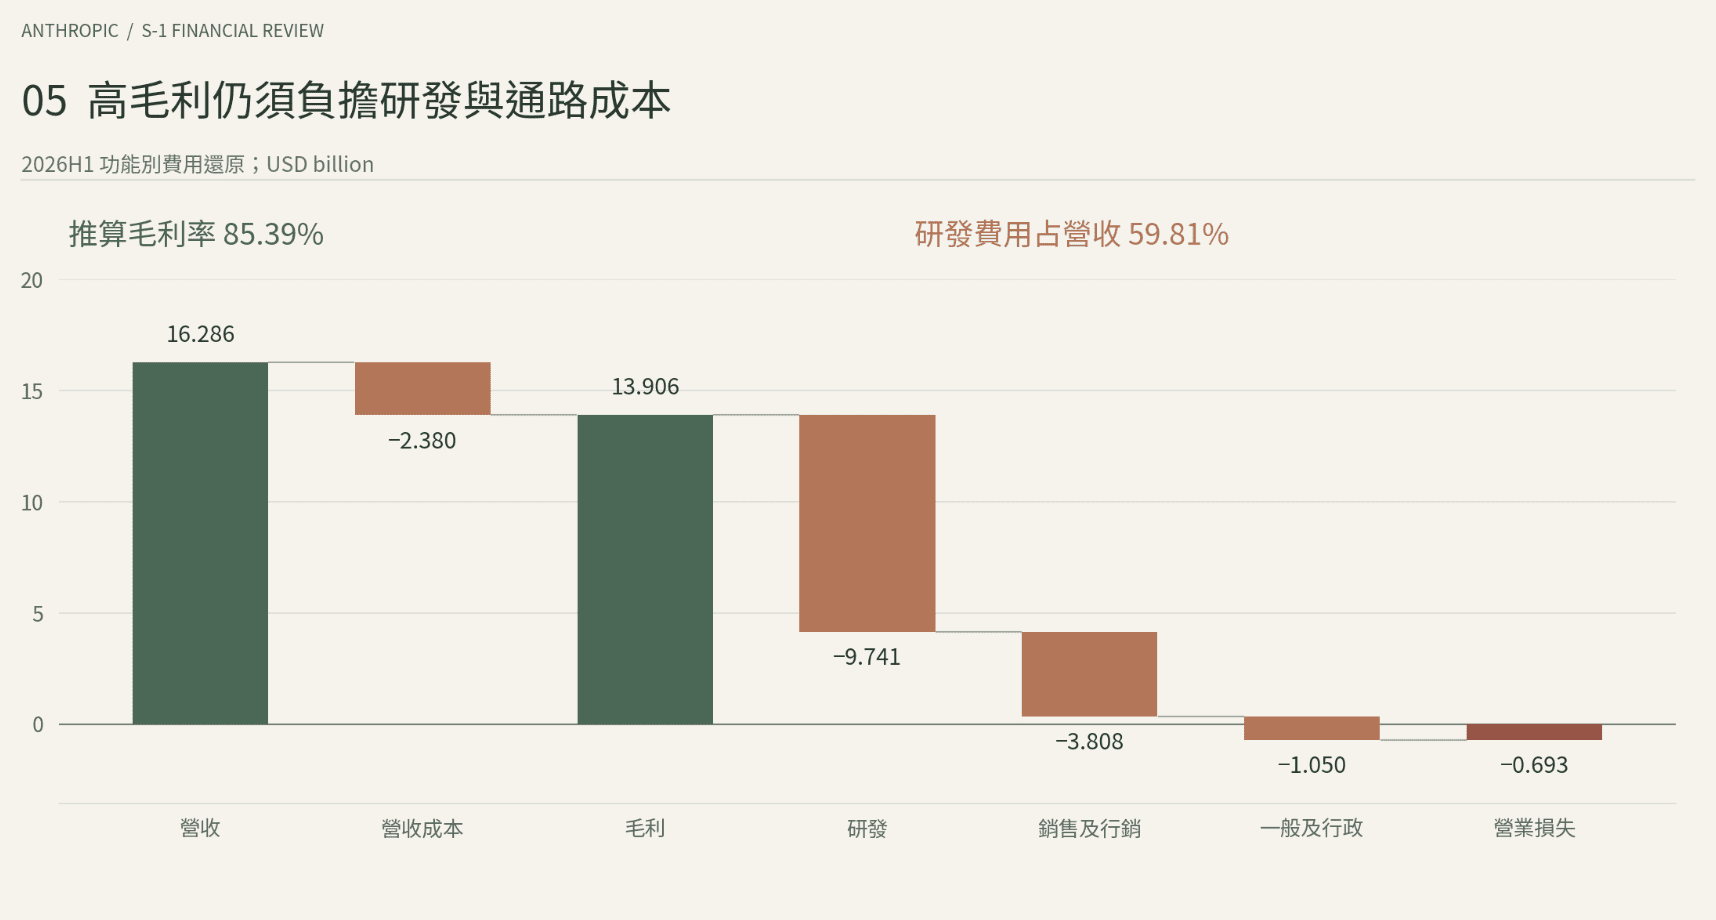
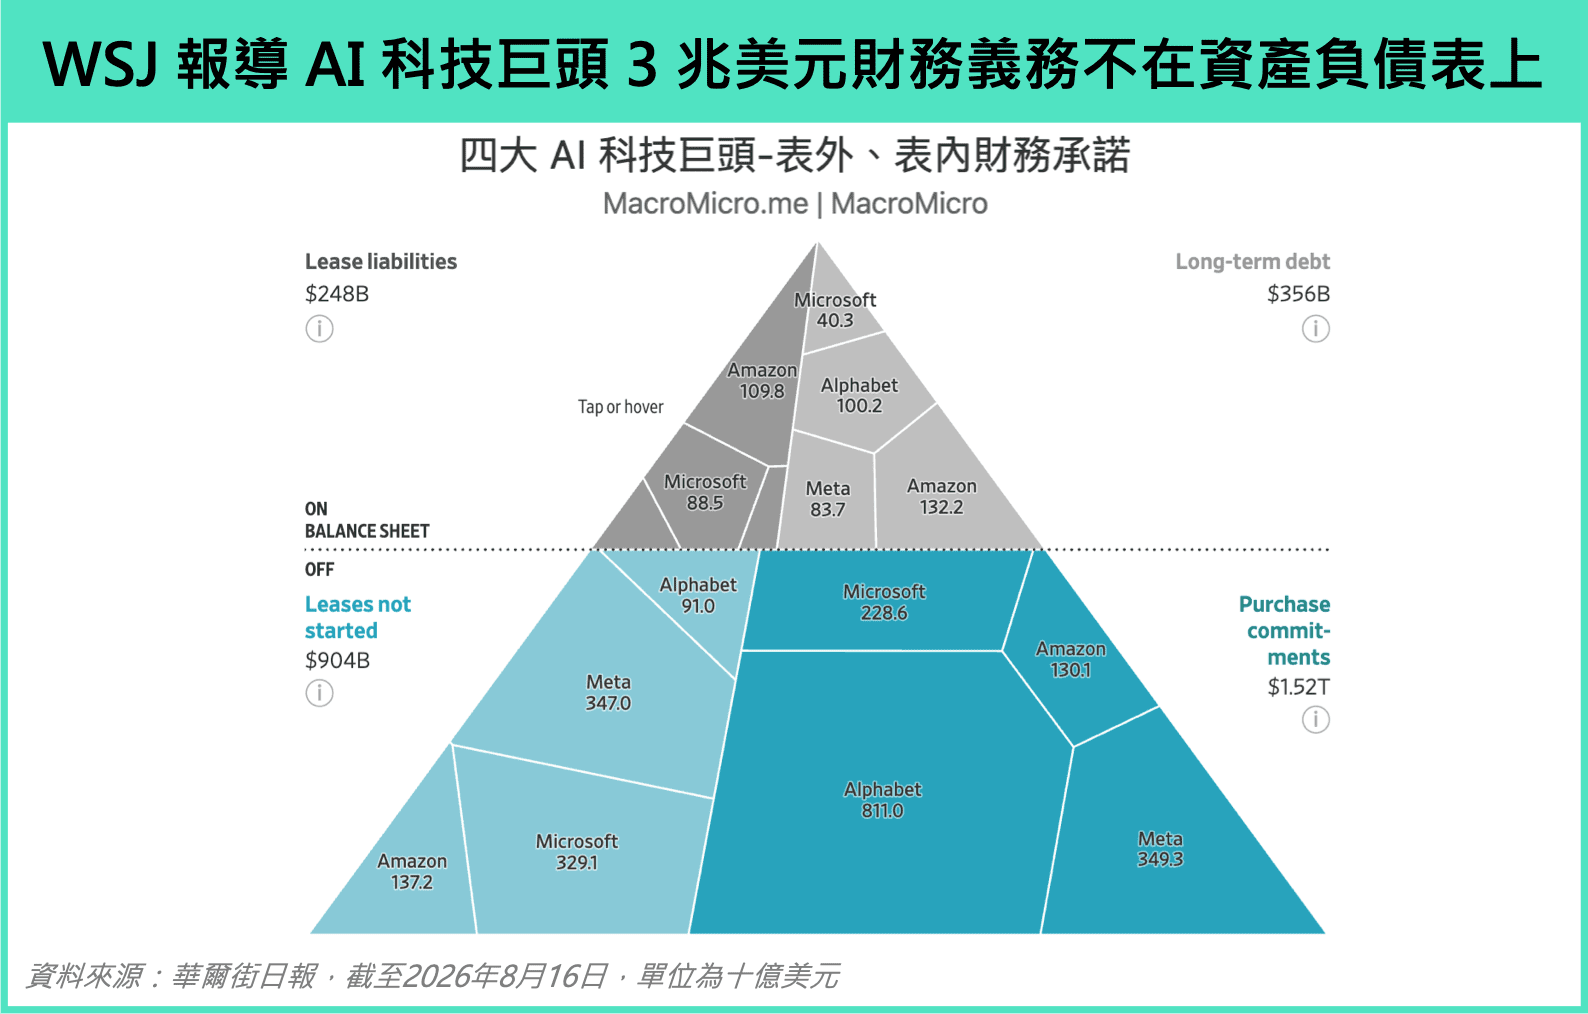
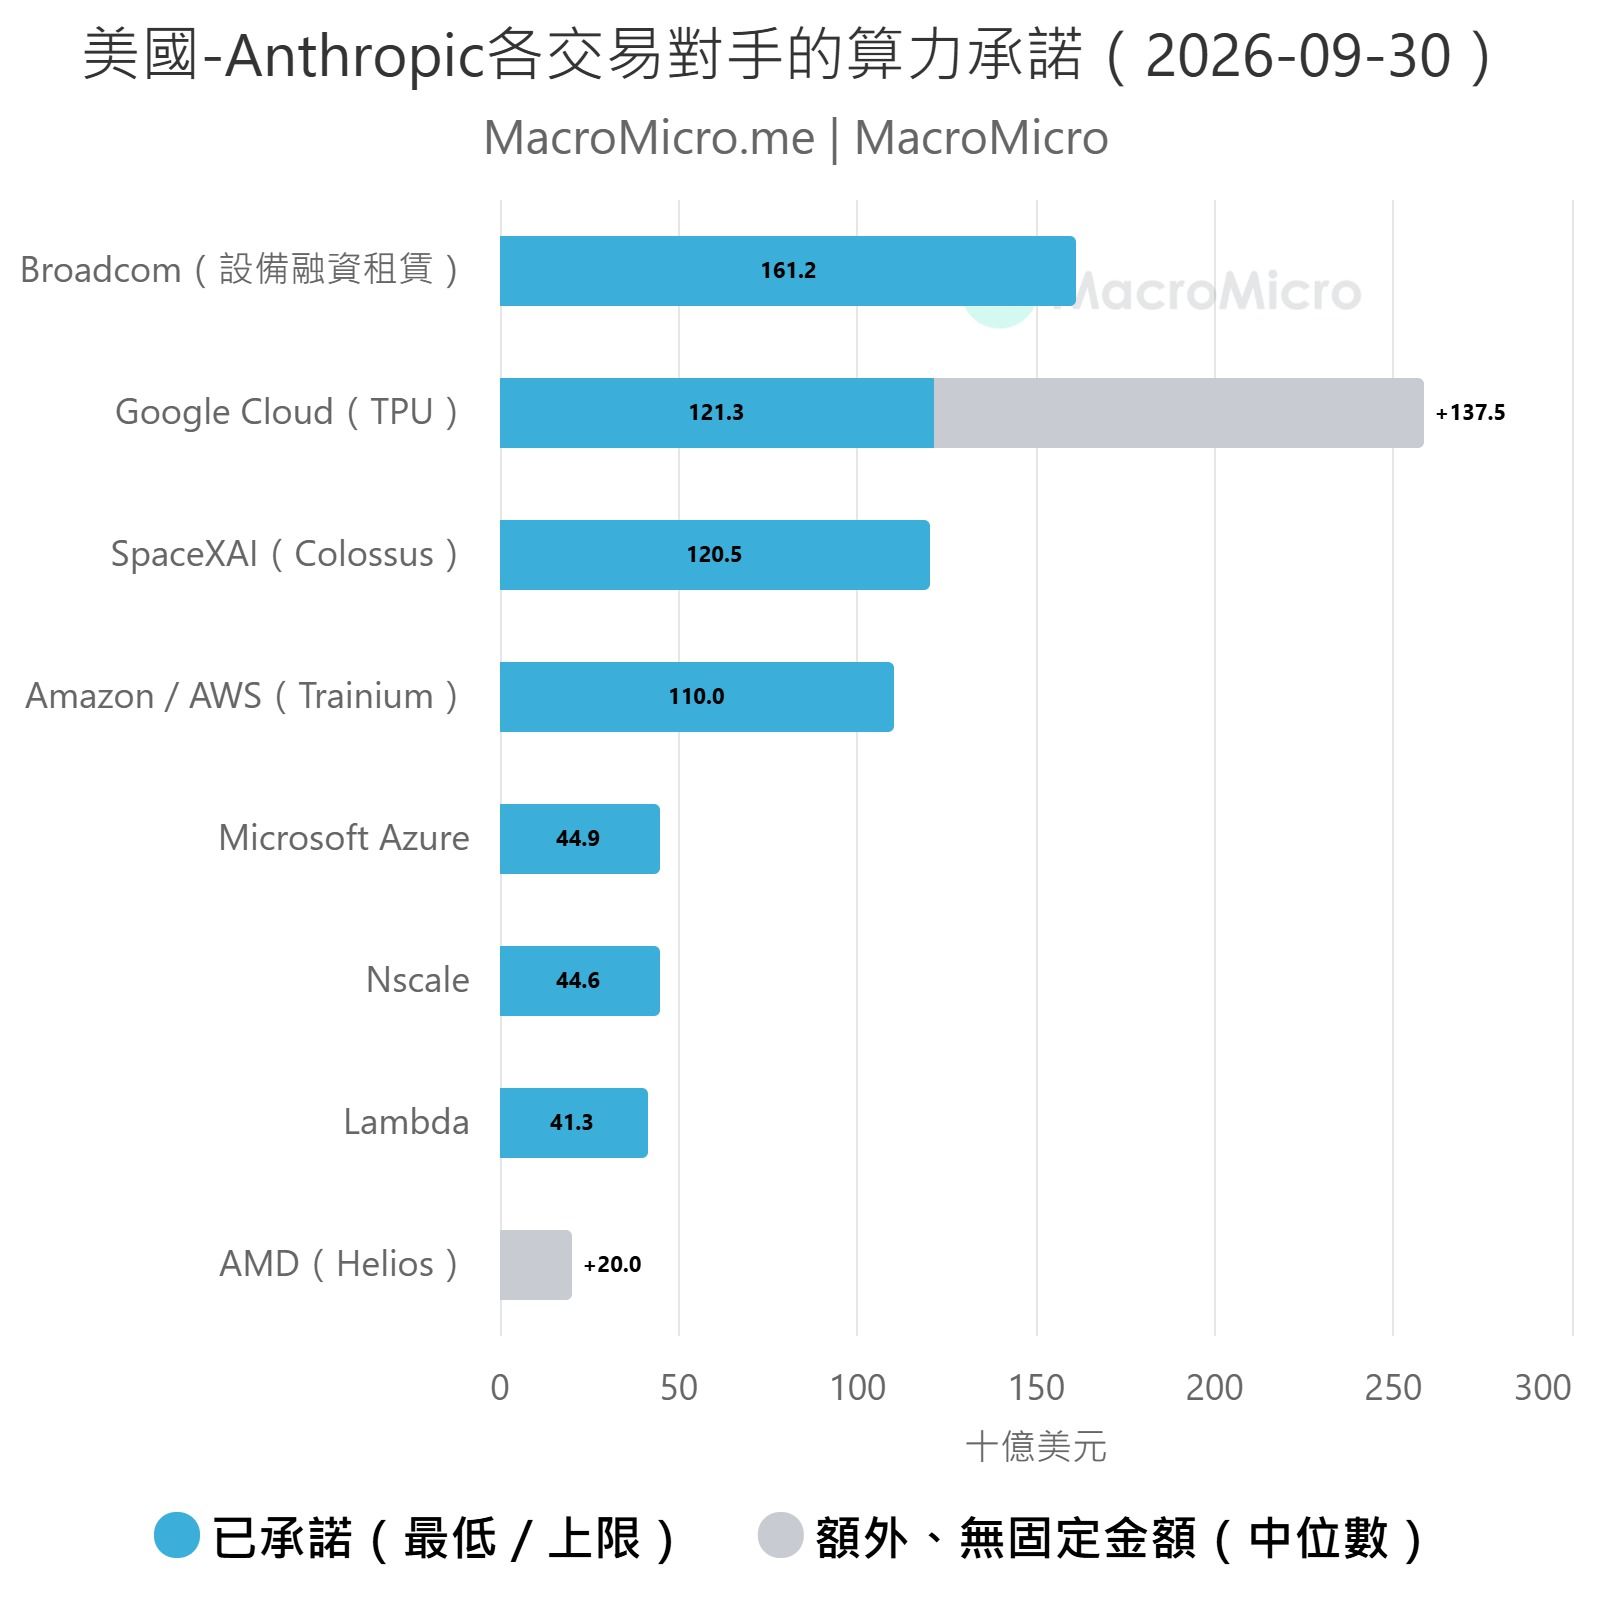
市場將下跌解讀為 AI 融資泡沫的警訊,但三件事的背後是同一個底層邏輯,「需求跑太快,而供給追不上」。在供給端,雲端大廠用發債和增資加快擴建,設備商則用併購垂直整合,直接搶下上游產能。在需求端,Anthropic 這季轉虧,主因是運算資源不夠,只好用高價短期合約補足,公司表示自建的長期產能上線後會取代這些短期合約,但無疑反映在資源擴張速度有限下,模型端則進入極限競爭格局。
進一步拆解,企業投資主要受到設備支出增加帶動,其中又以資訊處理設備,特別是電腦及周邊設備成長最為顯著,與我們持續追蹤的 AI 基礎建設資本支出擴張趨勢一致,顯示 AI 算力需求仍持續轉化為實際設備投資。
值得注意的是,庫存回補同樣對本季 GDP 貢獻約 1.6 個百分點,符合我們提及當前處於主動補庫存階段。不過,這並非單純由庫存堆積帶動的經濟成長,排除政府支出、庫存變化及淨出口後,實質私人國內最終銷售(Real Final Sales to Private Domestic Purchasers)仍由前季 4.6% 加速至 4.9% 。
換言之,美國經濟正同時受惠消費、 AI 資本支出及庫存循環三大動能,即使排除短期庫存波動,民間最終消費與投資需求依然強勁。
Google:持續推動 Waymo 第六代自動駕駛系統與對外載客服務;Wing 無人機配送累計逾 100 萬次,Isomorphic Labs 推進 AI 藥物研發。企業 AI 資安則延伸至 Wiz 、 CodeMender 等工具,擴展雲端產品組合。
Microsoft:將企業代理人、雲端平台與 Copilot 整合於新的 Agents and Infra 部門,凸顯其將 AI 作為完整工作流與基礎設施平台經營的策略;Devices and Consumer 業務則受 Windows OEM 需求疲弱拖累,形成成長分化。
Meta:Reality Labs 資源由傳統 VR 加速轉向 AI 眼鏡與個人超級智慧;Muse 預計整合 Meta Glasses,試圖由硬體銷售延伸至長期 AI 服務訂閱,並與企業 Business Agent 、代理商務網絡相互連結。
結論
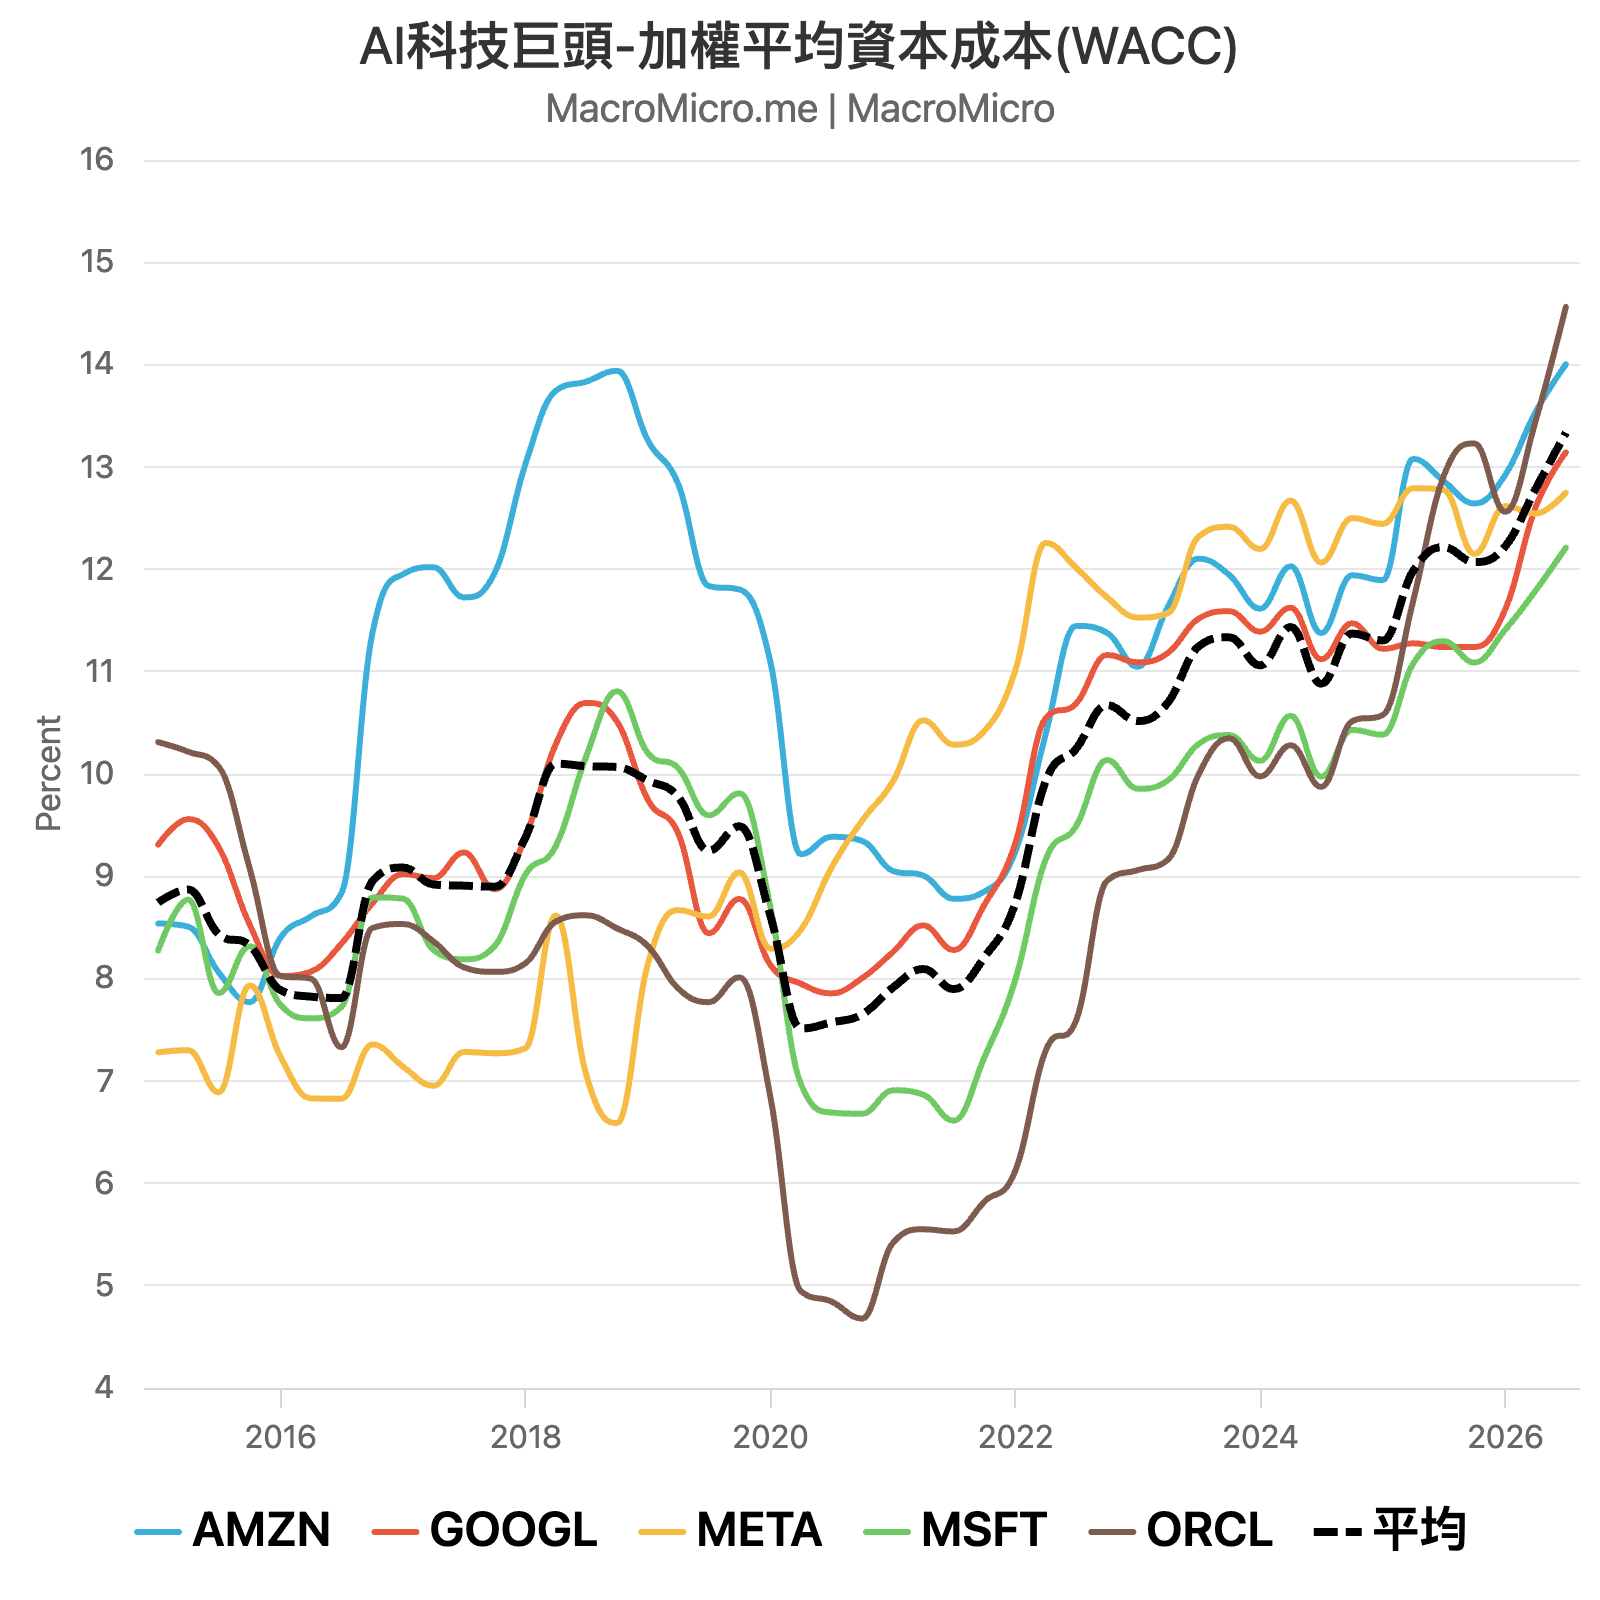
觀察已公佈財報的三家科技巨頭共同證明,AI 已逐步由投入轉向實際變現,包括企業 AI Agent 爆發帶動核心的雲端業務高速成長、對既有業務的降本增效等,但觀察各自盤後股價表現,可看出在目前融資成本持續上升的環境下,短中期科技巨頭的大規模算力投資也不會停止,因此市場對於無法維持正自由現金流的公司會有更大擔憂。但觀察營業現金流,科技巨頭創造現金流的能力反而還在強化,AI 變現的空間仍龐大,三家公司將繼續透過本身的平台規模和軟硬協同優勢,繼續擴大 AI 投報率。
2026-10-29
【美國】Google 2026Q3 電話會議:雲端營收翻倍、TPU 商業化加速,但 AI 搜尋變現成疑慮
為何 AI 搜尋使用量創高,但搜尋廣告增速放緩? 商務長 Philipp Schindler 指出匯率逆風、部分亞太零售廣告商受歐盟低價包裹免稅措施取消影響,以及 Q2 世界盃廣告高基期等因素;管理層亦承認 AI Mode 目前變現效率低於傳統搜尋,使用占比提高會影響整體廣告增速。 Google 正將 AI Mode 廣告拓展至國際市場,並在美國推出多輪對話廣告。
AI 資本支出的投報率,主要來自算力成本下降還是軟體變現? Nadella 表示兩者缺一不可,Microsoft 正建立能在 Azure 、 Foundry 、 Fabric 、 Copilot 等產品間彈性配置的統一算力池。企業 Agent 往往同時使用 GPU 、 CPU 、資料庫、企業知識及安全治理工具,因此 Microsoft 可以從同一項工作負載的多個技術層收取收入。隨著算力效率改善與企業使用範圍擴大,每美元資本支出有機會創造更多跨產品收入,形成疊加的營運槓桿效果。
企業 AI Agent 需求是否已開始從少數 AI 公司擴散至一般企業? Nadella 表示,目前最重要的趨勢是企業開始將 Agent 從單點測試導入實際核心流程,例如 Unilever 建立自動接單與貿易折讓爭議處理系統、 Rolls-Royce 使用 Agent 管理航空引擎維修與複雜供應鏈、奧地利 RBI 銀行則部署超過 20 項端到端企業流程。這些企業更加關心模型自主權、資料安全、可靠度、運算成本及系統整合,而非單純追求最新模型。管理層認為企業 Agent 將是長達十年的市場擴張機會,廣泛企業採用比少數大型 AI 客戶集中購買算力更具長期價值。
自研 MAI 模型與 OpenAI 、 Anthropic 等前沿模型應如何競爭及互補? Nadella 表示,企業應依任務選擇最具成本效益的模型,可能先使用前沿模型取得最佳能力,再透過多模型路由降低成本,或以執行紀錄蒸餾出客製化 MAI 、開放權重模型。 Microsoft 目標是讓 MAI 在前沿模型推出後 3~6 個月內,以較低訓練成本達到接近的能力。
AI 晶片與基礎設施:Maia 200 在 Teams 與 Copilot 工作負載的每瓦 Token 吞吐量最高達原先的 1.7 倍;下一代 Maia 300 預期較領先 GPU 系統提升 40% 每瓦 Token 吞吐量。首批 NVIDIA Vera Rubin GPU 已到貨,並持續擴大 Cobalt CPU 部署。
邊緣 AI 與 Agent 資安:推動 Windows 本機 AI 運算,推出 Microsoft Execution Containers 隔離並管理 Agent 操作;Project Perception 新增動態最小權限及 Guardian Agents,強化企業 AI Agent 的即時監控與安全防護。
結論
Microsoft 財報再次驗證,AI 基礎設施投資正持續轉化為實質營收和獲利動能,包括營業利益率的提升、自由現金流優於預期等,激勵電話會議盤後股價上漲近 3%,且 Microsoft 正從單純的軟體席次訂閱,逐步轉向「訂閱+用量計費+企業 Agent 平台服務」的多結構收入模式,因 AI Agent 逐漸從單點試驗走向企業實際工作流程,而隨著 Agent 執行更多高價值任務,將持續擴大用量計費收入。
同時我們也更加清晰未來 AI 賽道的發展,企業不僅只注重 AI 模型的性能,而是愈來愈重視可靠度、資安、模型自主權、工作流整合及成本效率等多面向,有能力滿足這些需求的企業將會是未來 10 年企業 AI 賽道上的獲勝者,這也是為何科技巨頭和前沿 AI 實驗室普遍走向 AI 全棧式的發展策略,透過自研晶片降低訓練和推論成本、完整的雲端生態系提供資安和工作流程整合、自有模型或外部合作提供模型自主權。
短期高額 AI 資本支出、記憶體成本上漲以及第三方算力交付延遲等問題仍會帶給市場憂慮,但從 Microsoft 財報已明確看到 AI 商業化和變現的成長空間。
高度集權的公司治理架構:七位共同創辦人組成的 Founder LLC(持有 1 股 Class F)鎖定一般股東事項 50.1% 的絕對投票權。公開市場投資人買入的 Class A 股雖有每股一票,但實質上無權影響經營權與安全優先決策。另外,由獨立的 Long-Term Benefit Trust(持有 Class T)掌握過半數董事席次的任免權,確保 AI 安全與公益使命凌駕於短期商業利益之上。
FSD 的營收規模有多大? New Street Research 估計 FSD 年化經常性營收(ARR)可能接近 10 億美元,財務長回應該數量級大致正確,並表示未來規模擴大後,將揭露更多 FSD 營收及訂閱流失率指標。
Optimus 最大技術瓶頸是什麼? Tesla 表示不是單純缺乏訓練資料,而是需要同步改善 AI 架構、機電設計及耐用性。機器人手部與手指是最困難的硬體部分,必須兼顧精密抓取、感測與長時間使用壽命。 Tesla 計劃先製造約 1~2 萬台 Optimus,透過 Optimus Academy 建立模擬與真實世界的強化學習循環,逐步提高泛化能力。
Optimus 何時具備更完整的 AI 能力? Tesla 計劃於 2027 年 4 月左右導入 AI5 晶片,預期運算能力較 AI4 提高約十倍,以支援機器人更多自由度與複雜任務。預期在 2027 年底左右,同步改善 AI 、機械手設計及耐用性,達到可對外交付的產品水準。
自建半導體廠需要投入多少資金? 馬斯克指出,初期需要數百億美元資本設備投資,長期可能超過 1,000 億美元。相關資本支出預計自 2027 年開始增加,2028 年更加明顯,目的是降低 AI 晶片、記憶體等供應瓶頸。
企業 AI 與代理商務如何發展? 管理層表示,Meta Enterprise 初期將以模型 API 、 Muse Code 與 Business Agent 為核心,向企業提供開發、客服、銷售與生產力服務。 Meta 旗下平台約有 5 億家自我認定的小型企業使用者,具備龐大的潛在客戶基礎。長期希望建立 Muse Network,讓消費者代理人與企業代理人直接互動及完成交易,並與 Walmart 、 Stripe 、 Shopify 等合作開發開放標準 Personal Agent Protocol,支援安全授權及代理人之間的交易。
2027 年資本支出何時能開始產生報酬? 財務長 Susan Li 表示,目前正在評估多項不同報酬期間的 AI 投資計畫,但尚未完成 2027 年預算與算力配置,無法提供指引,預計於 Q4 財報公佈。 Meta 強調核心廣告業務已透過 AI 改善推薦與廣告效率而獲利,新興 AI 業務則將依照產品市場契合度及客戶需求逐步擴大投資。
AI 對廣告業務還有多少改善空間? 未來成長將來自三個方向:既有機器學習模型持續優化、 LLM 驅動的新一代內容與廣告推薦架構,以及 Advantage+ 生成式 AI 廣告創作工具。隨模型能力提升,預期 2027 年核心廣告業務仍有相當成長空間;另一方面,訂閱、商務交易及企業 AI 預期於 2027 年開始帶來增量收入。
AI 廣告轉換效率: Meta Generative Recommender 導入 Facebook Feed 後,特定受眾轉換率提升近 2%;GEM 模型擴展後,站外轉換廣告的轉換率提升 1.7%,App 廣告轉換率提升 9.6%;Andromeda 系統優化使 Facebook 廣告轉換率提高 1.4% 。本季已有近 1,000 萬廣告主使用至少一項生成式 AI 廣告創作工具,合作廣告(Partnership Ads)年化營收運轉率突破 150 億美元。
AI 商業化與智慧眼鏡: Meta AI Business Assistant 採用者相較類似未採用者,在相同單次轉換成本下,轉換次數增加約 5% 、廣告投資增加 9% 。 Meta One 統一訂閱服務累計超過 1,500 萬訂閱及試用數。 Muse 預計下個月整合至 Meta Glasses,並藉由軟體訂閱與 AI 服務建立長期收入,而非單純追求硬體銷售利潤。
結論
Meta 本季核心廣告業務延續強勁成長,AI 推薦演算法持續改善用戶參與度與廣告轉換率,證明 AI 投資已在既有業務展現實質效益,這帶動 Meta 盤後股價上漲約 2% 。值得留意的是,Muse 個人代理人上線六週突破千萬用戶,且購物成為主要應用場景,顯示 Meta 正由廣告 AI 優化進一步跨入消費者代理人、代理商務及企業 AI 服務的新階段。而本身就擁有龐大的社群用戶與商家生態系,Meta 有機會擴展至交易抽成、訂閱與 API 收費,形成新一輪 AI 變現機會。
短期仍有 AI 推論成本高昂、自由現金流轉負的挑戰,但管理層預期未來一年 Muse 運算效率可提升超過 10 倍,支撐新 AI 業務擴大規模,只要 Meta 的核心廣告業務持續成長,並逐步驗證 Muse 的商業模式,Meta 將持續在 AI 變線上展現更多潛力。
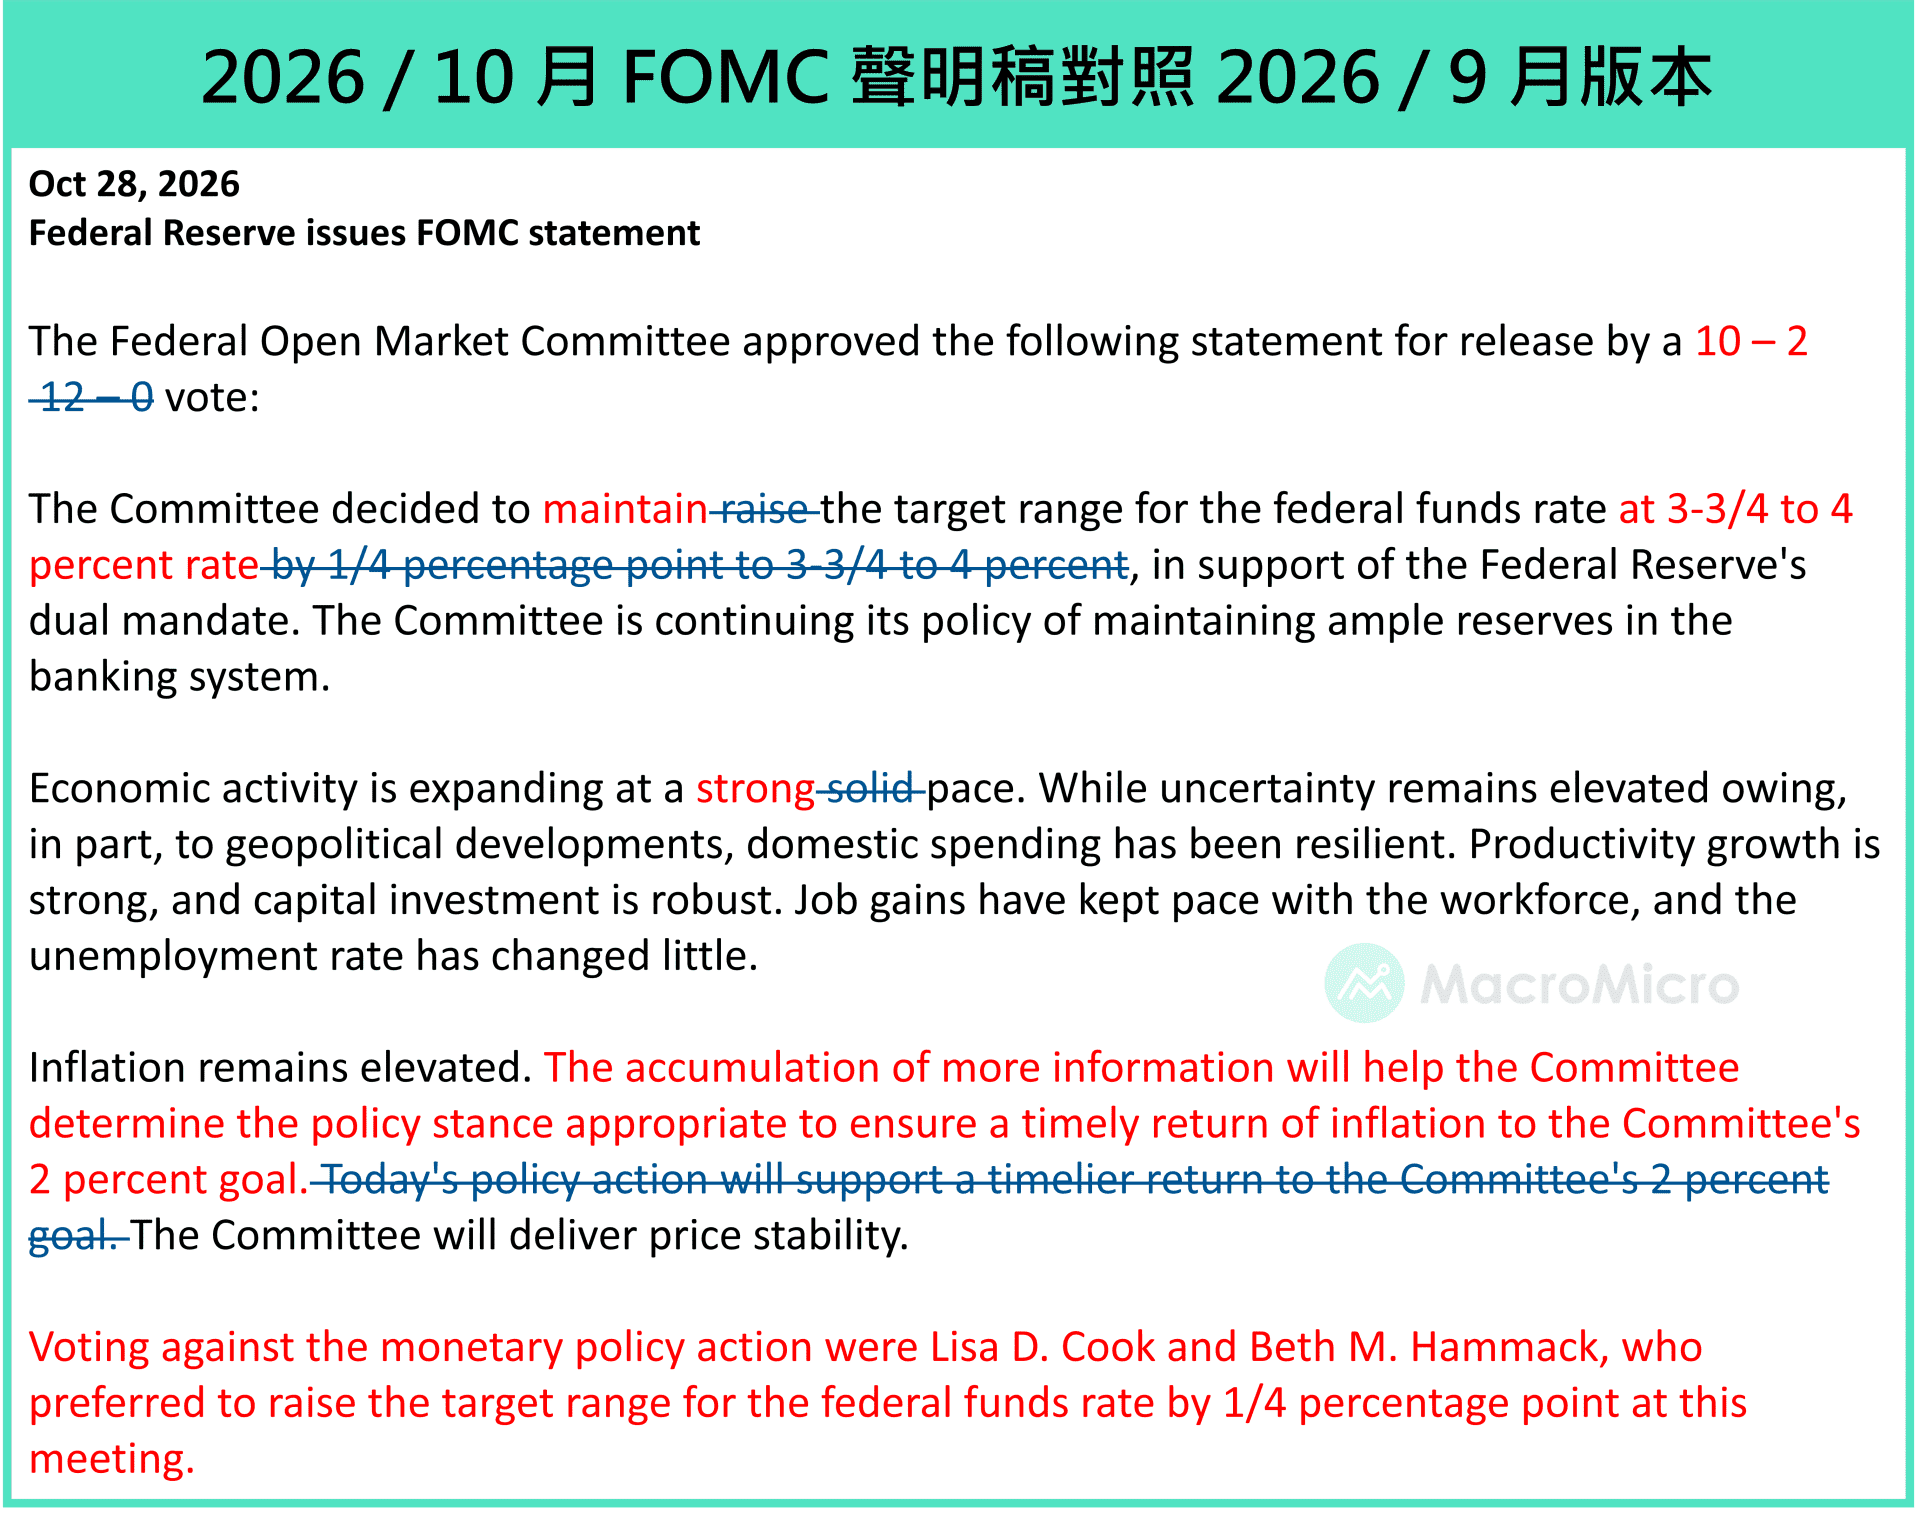
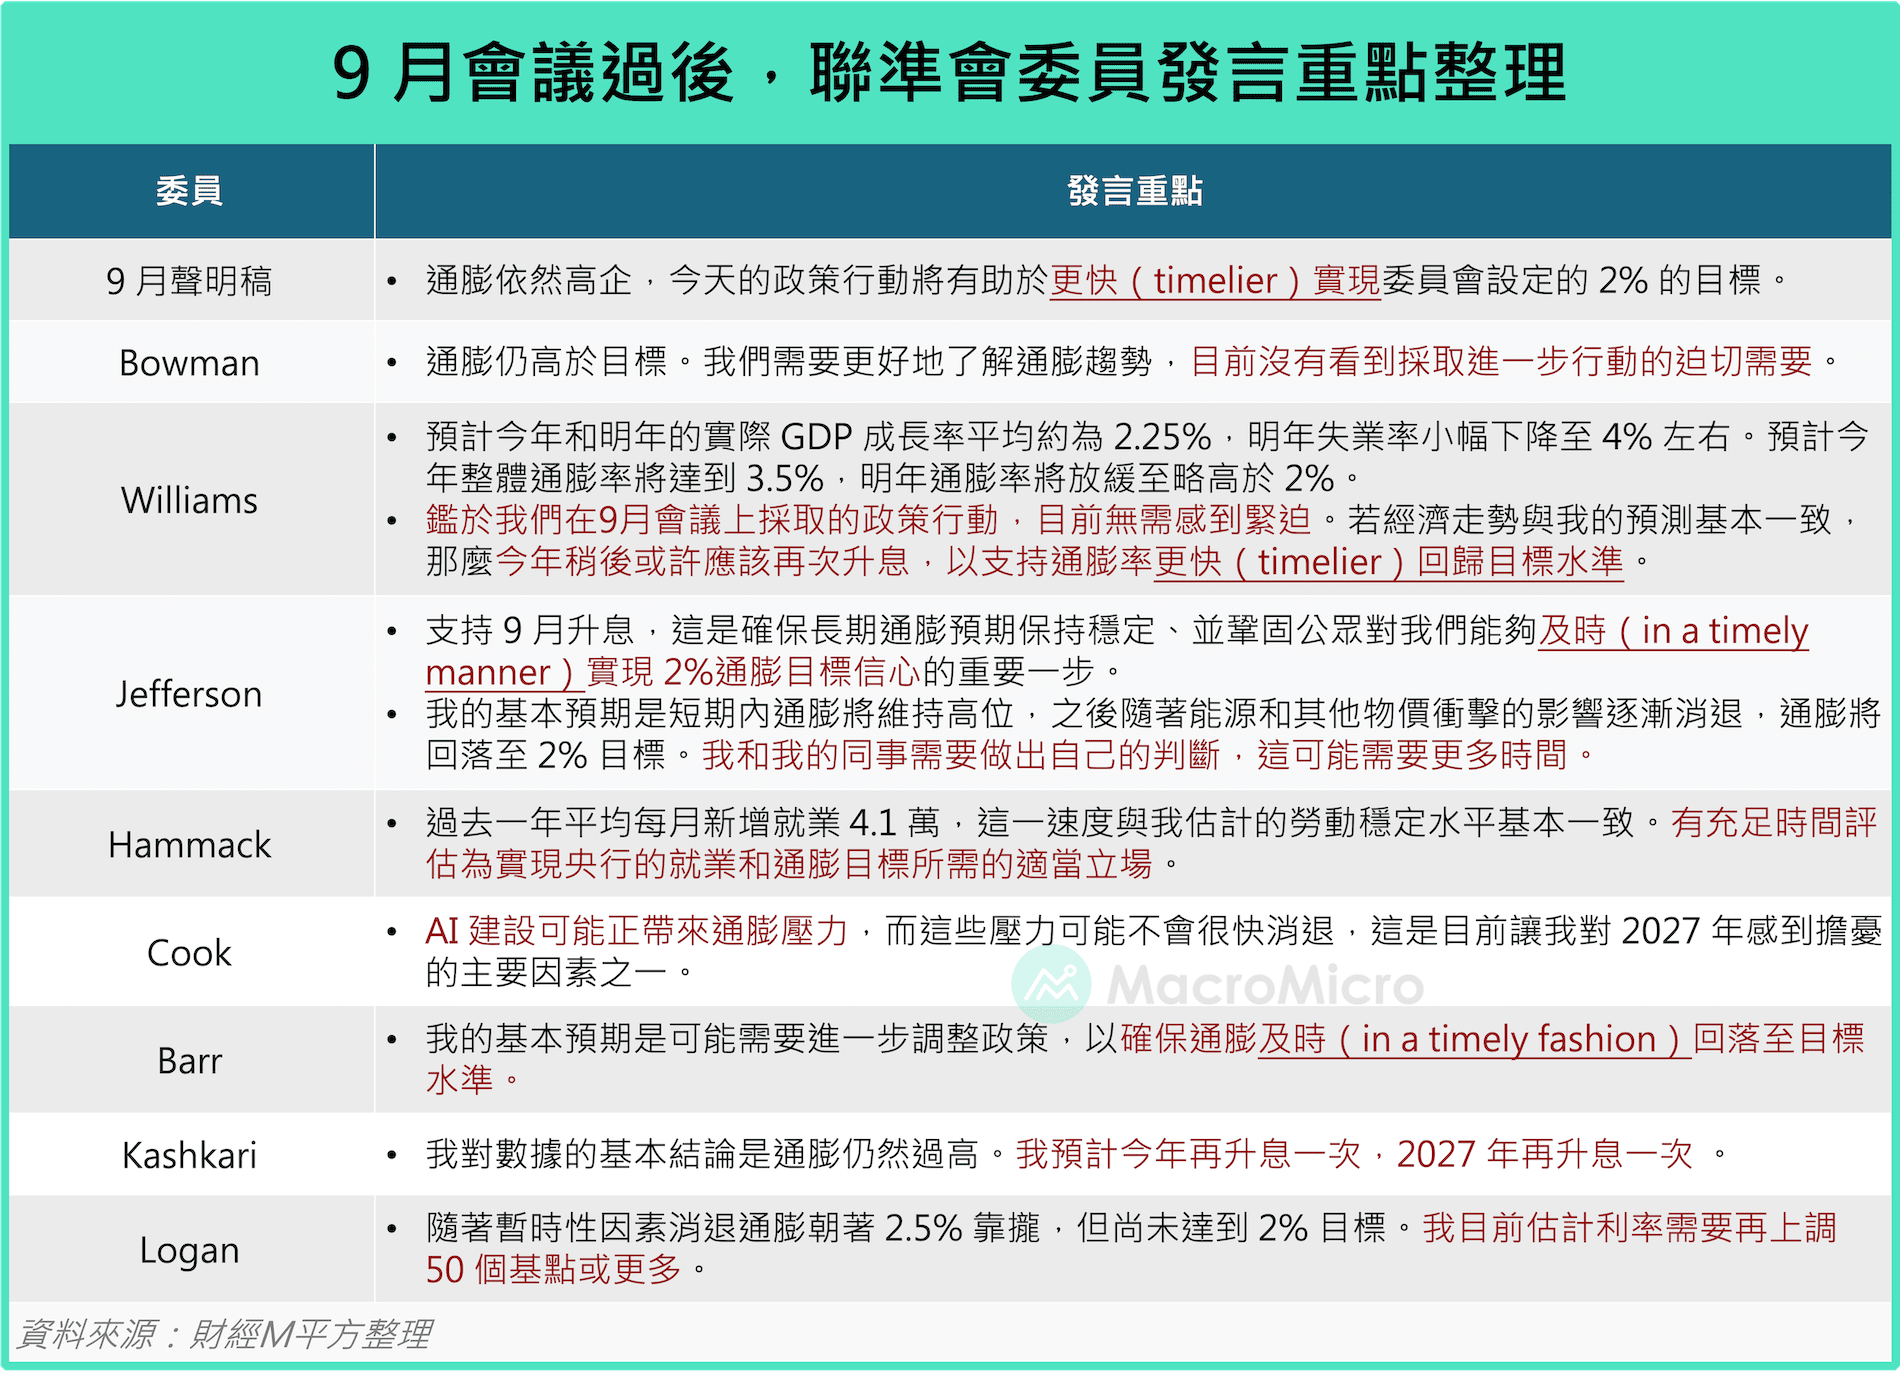
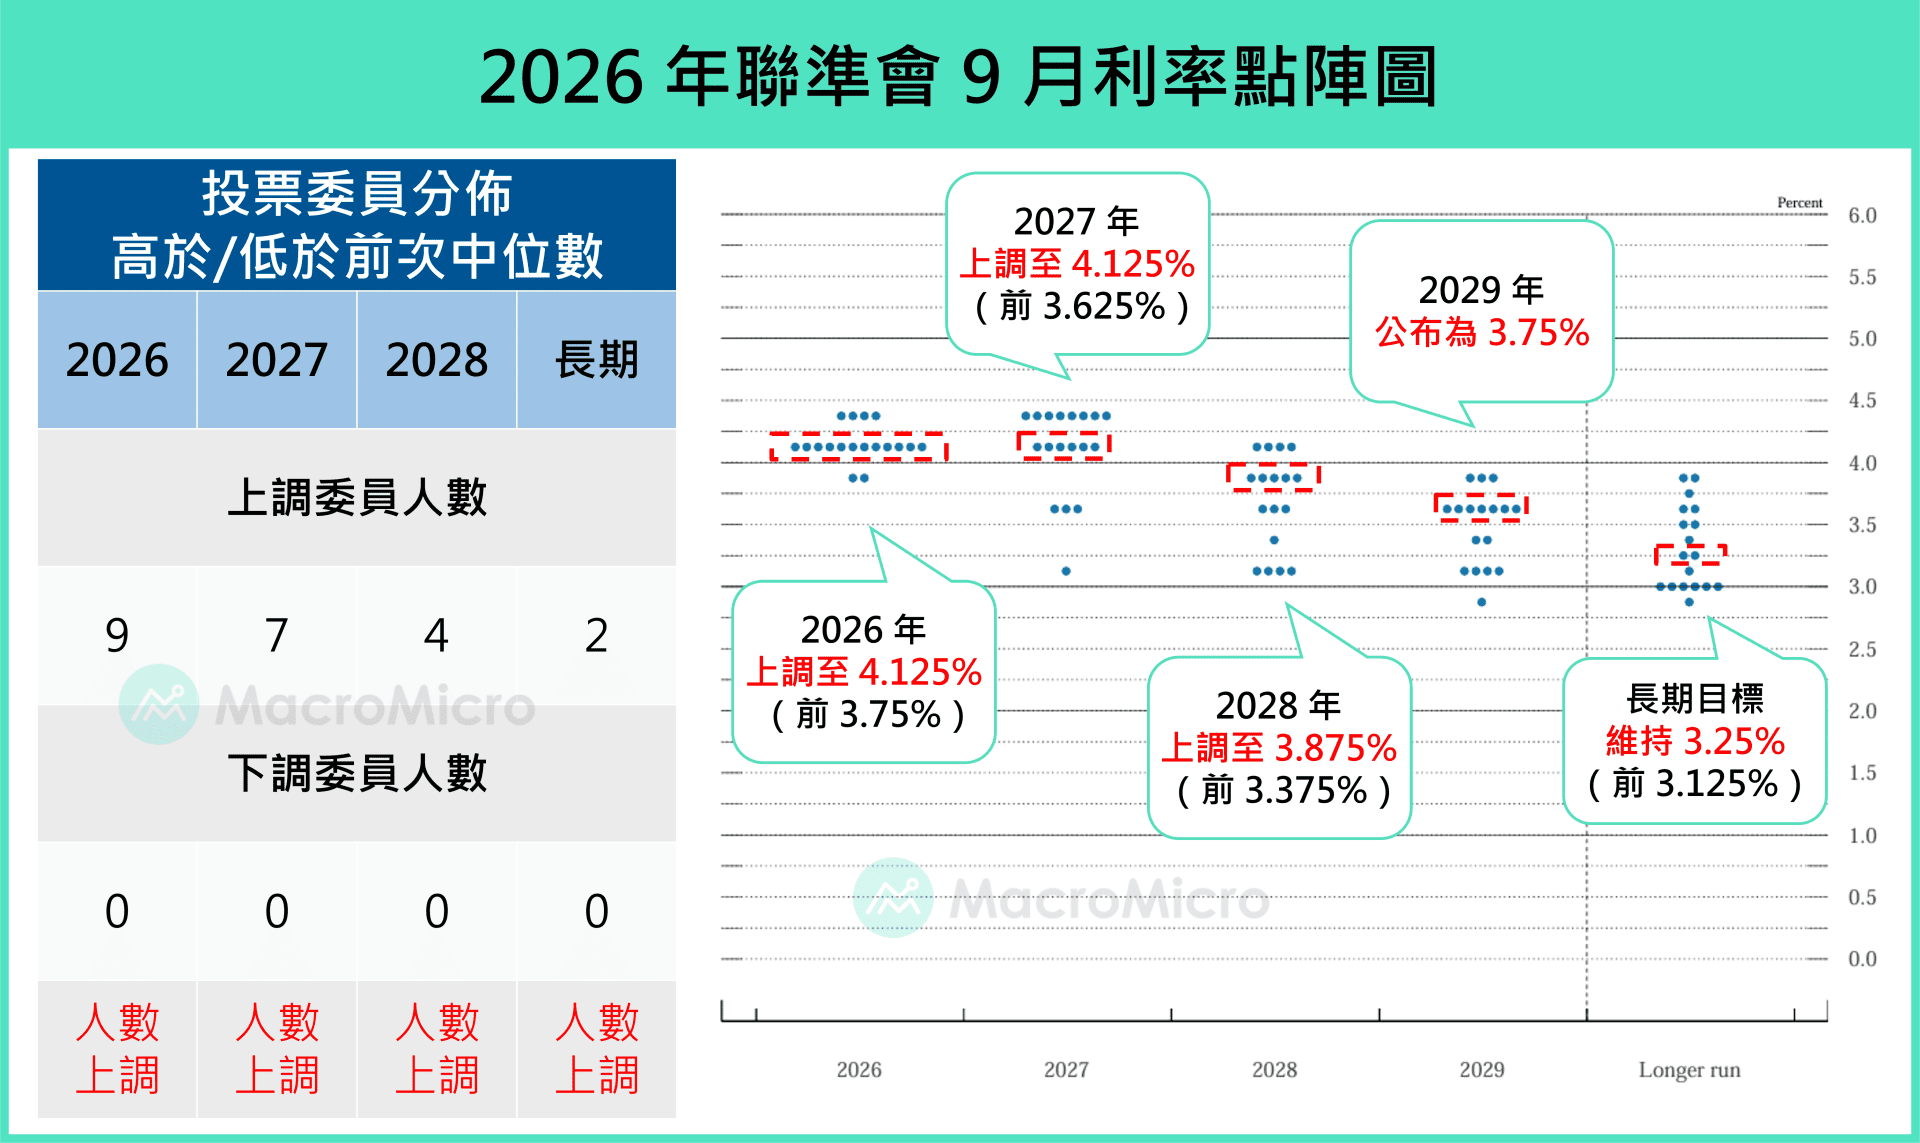
此外,觀察長期通膨預期,在美伊衝突反覆之下仍錨定良好,紐約聯儲主席 Williams 也在 10/13(二)採訪中,明確表示今年再升息一次是合適的,但目前並沒有看到 2027 年需要進一步升息的必要性(原話:I don't think at this time I have any reason to believe that we would need to do more)。因此在現階段,我們仍認為今年升息 2 碼便已足夠,隨著時序推進至明年,通膨基期墊高、舒緩升息壓力,聯準會高機率將暫停升息。
整體來說,9 月的數據亮點多來自油價與 AI 等外部因素,而非內需回溫。由於去年同期基期偏低,PPI 年增率短期內仍將維持高檔,但這波上漲屬於成本推升,加工工業與消費端價格仍然疲弱,上游漲價難以轉嫁,中下游企業的利潤壓力恐將延續。出口雖大幅優於預期,但動能集中在 AI 相關產品,且相當程度來自晶片漲價,並非全面性的外需擴張。我們維持新舊動能切換空窗期的判斷,後續觀察核心 CPI 與服務價格能否回升,以及上游成本向終端的傳導程度。
3. 真正的共識是:要更快、及時地讓通膨回到 2%,但不一定馬上升息。
Williams 、 Jefferson 、 Barr 都特別強調「 timelier / in a timely manner / in a timely fashion 」,顯示 9 月會議後 Fed 對「通膨回落速度太慢」的容忍度下降。這代表即使短期不升息,市場也不宜過早押注大幅降息。
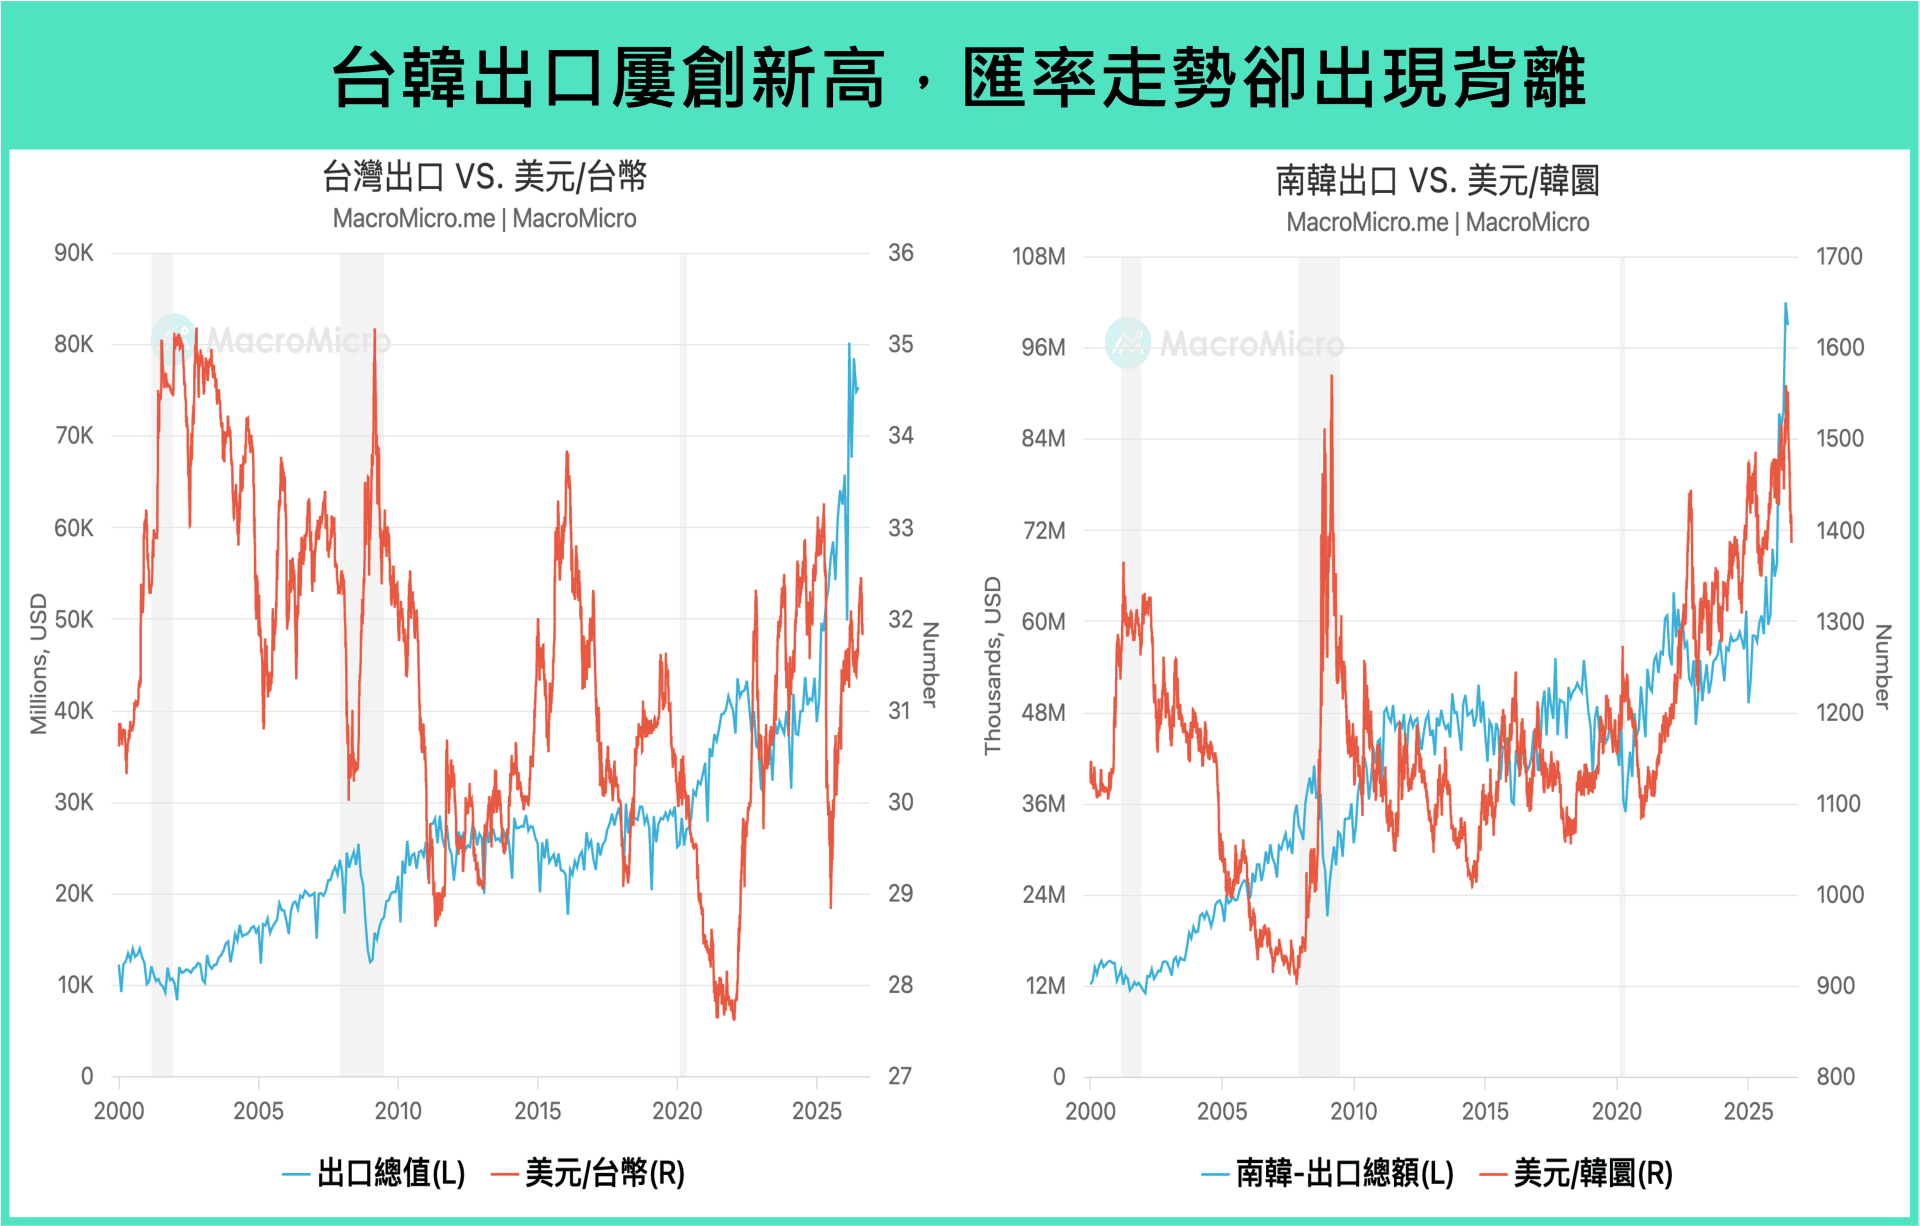
如同我們在月報裡提及:在全球持續部署 AI 基礎建設下,台灣依舊受惠 AI 擴張週期,近期 Vera Rubin 逐步量產出貨後,觀察最新出口與新訂單數據同步向上,我們於本月更新對台灣出口的預估,預計今年出口將維持約 41% 的高成長,並在美國大型 CSP 廠持續投入 AI 支出下,於 2027Q2 有機會達到單月 1,000 億美元的水準,全年繳出 30% 的高速成長率,支持台股向上動能。
整體而言,本次非農與失業率雖不如預期,但整體仍屬穩定,且薪資增速放緩的趨勢也顯示勞動市場並非通膨壓力來源。從近幾日聯準會委員發言來看,儘管委員普遍仍認為有進一步升息空間,不過包含 Williams 、 Jefferson 皆表示 9 月升息後,聯準會能保有一段時間觀望效果、沒有緊迫進行下一次升息的必要性。
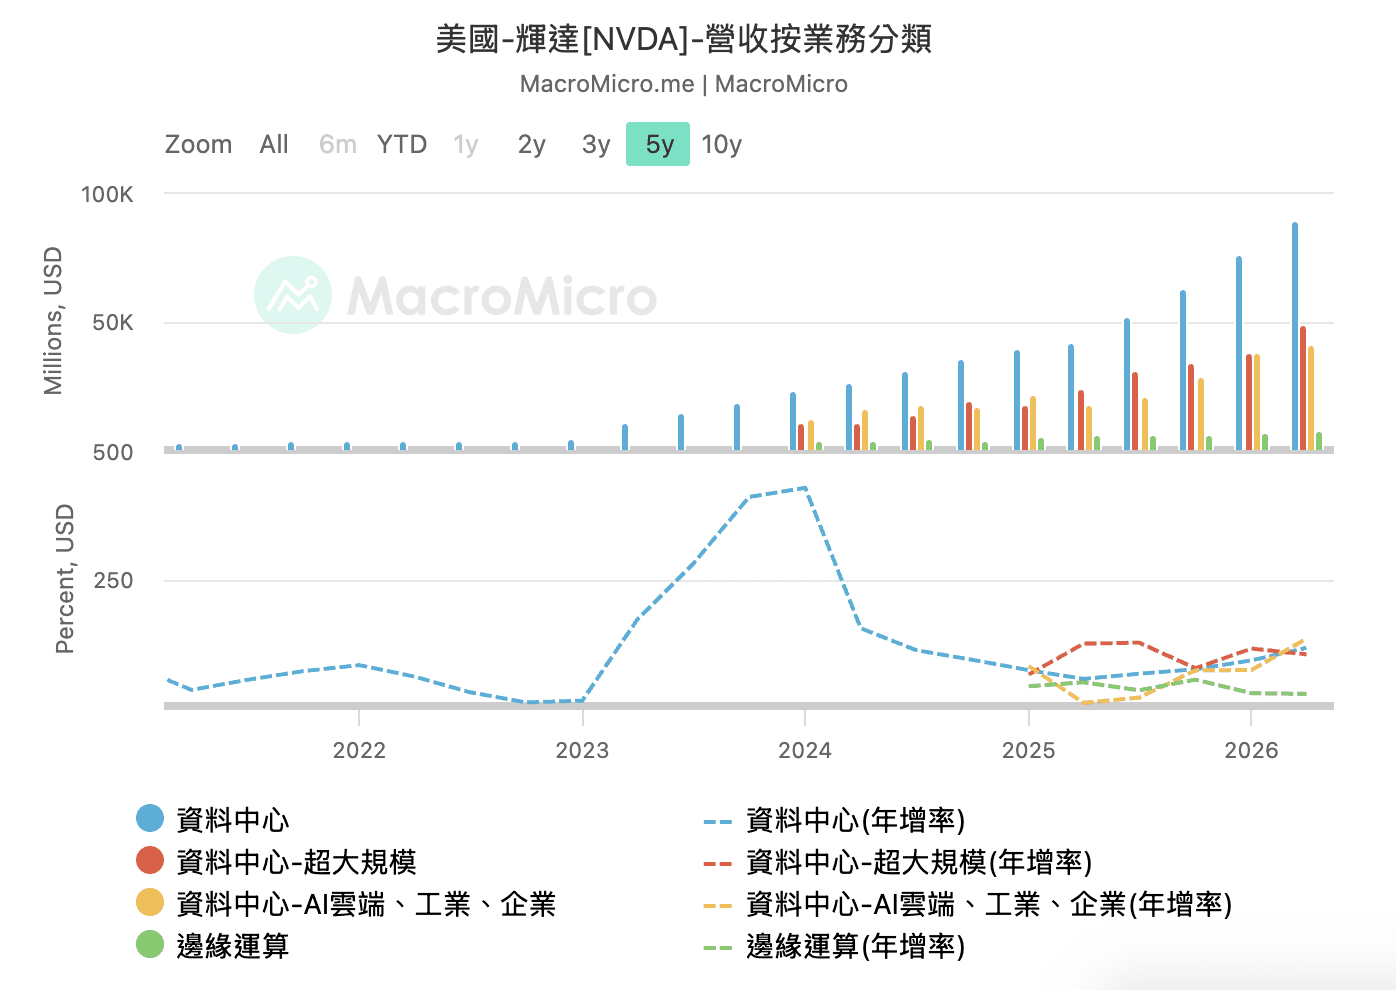
核心資料中心部門(Core Data Center, CDBU):營收達 180.02 億美元,季增 56.2%,毛利率上升至 90% 。主要受惠於 ASP 上漲與高毛利產品組合的優化,其中資料中心 SSD 營收逼近 100 億美元,因 AI 推理的 KV Cache 轉移至 Flash 儲存,加上資料中心加速以 SSD 替換 HDD,大幅擴張了 SSD 的需求。
客戶端與行動部門(Mobile and Client, MCBU):營收達 131.14 億美元,季增 13.8%,毛利率上升至 90% 。受惠於 ASP 上漲與高價值產品組合(1-gamma 產品佔 MCBU 營收接近一半)。 OEM 品牌廠正積極在旗艦 PC 與智慧型手機中引進新 AI 功能,導致單機 DRAM 與 NAND 搭載容量與效能需求顯著增加。
Anthropic 執行長 Dario Amodei 於 2026 年 9 月中旬發表題為《我們必須放慢前沿發展》(We Must Pace the Frontier)的重要文章,公開呼籲全球 AI 產業應主動放慢技術推進的速度, 此項呼籲隨即獲得 OpenAI 執行長 Sam Altman 、 Google DeepMind 負責人 Demis Hassabis 以及馬斯克(Elon Musk)等業界領袖的正面迴響與支持 。
而今年早些於 7 月時候,NVIDIA 執行長黃仁勳也發表其 X 帳號的首篇推文,與多家科技巨頭、投資機構聯署一封關於開源模型(Open Weights)重要性的公開信。黃仁勳直言過度依賴封閉模型將加劇「單點故障」風險、引發資安漏洞並阻礙 AI 發展,而開源模型除了能降低技術門檻、加速創新與擴散,更重要的是能讓各國根據自身文化與法律,控制屬於自己的 AI 基礎設施,實現「AI 主權」。
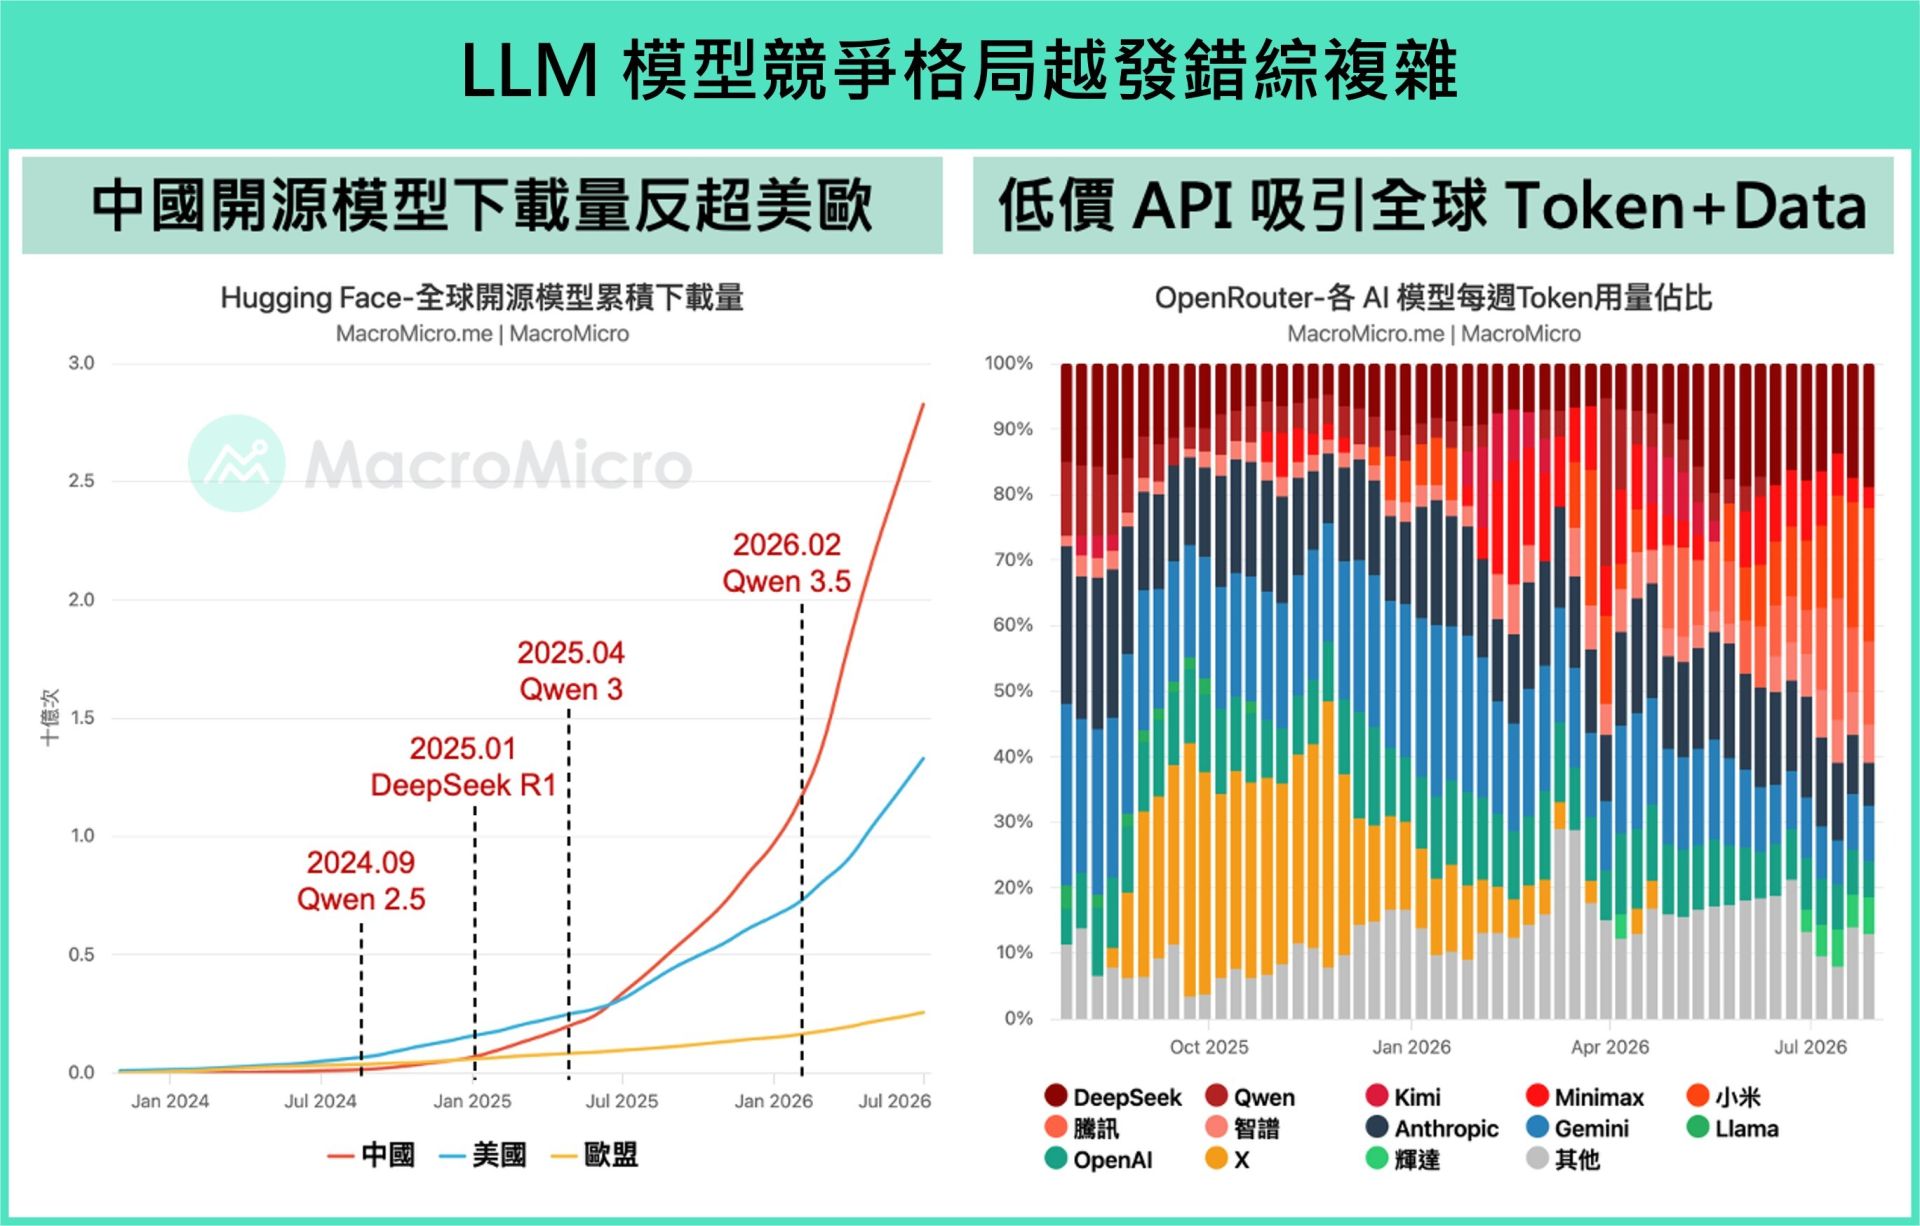
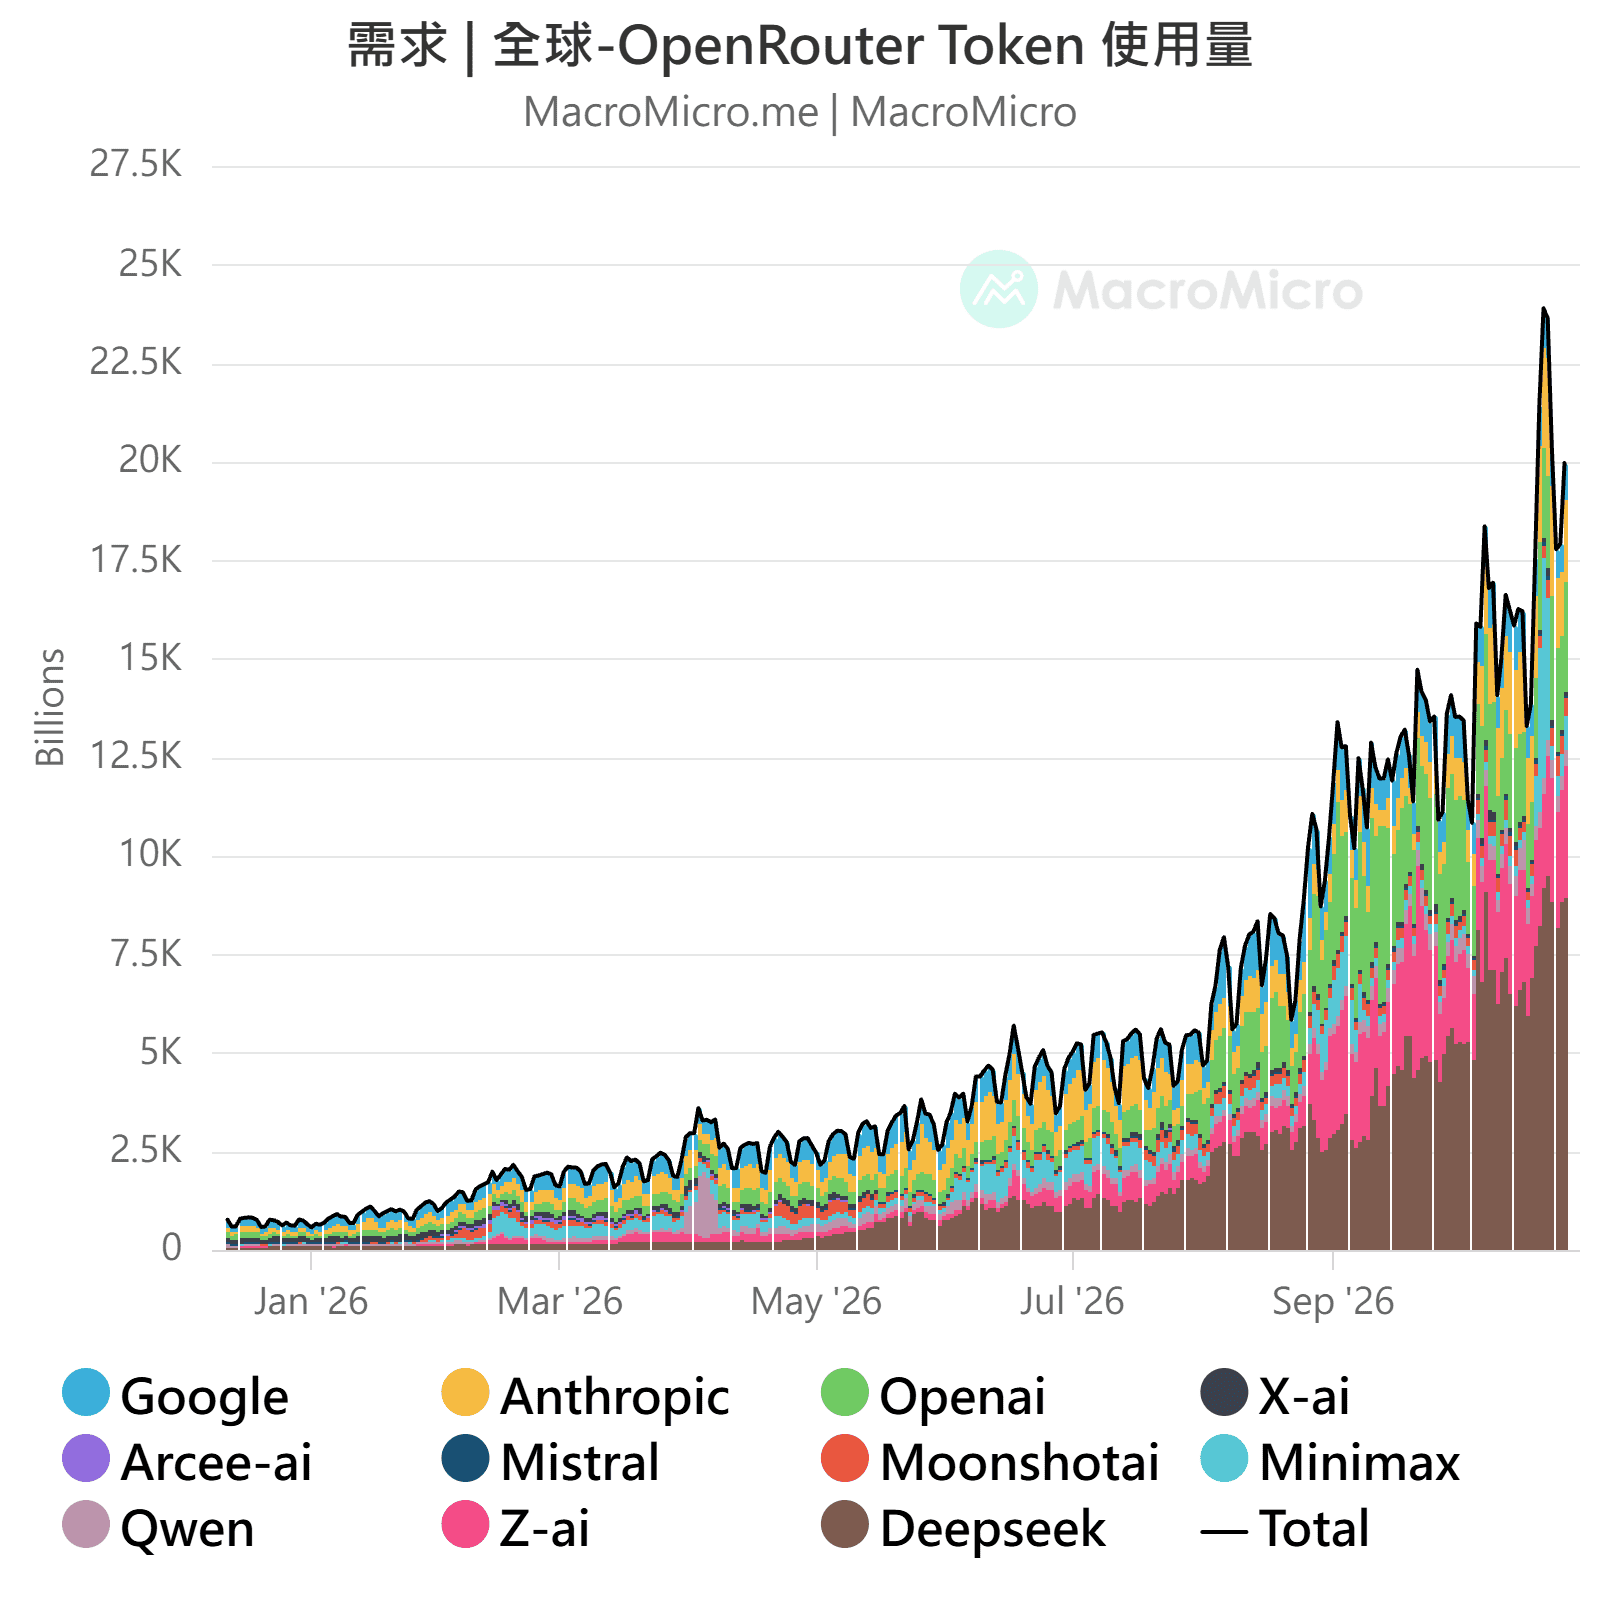
面對業界對 AI 監管的討論興起,近期模型圈的版圖也在悄悄變動,6 月中旬,中國模型在 OpenRouter 上的 Token 使用量份額已衝上 55%,正式擊敗美國模型,躍升為該平台最大來源,輝達則在 9 月突然發佈收購 Hugging Face 開源平台。面對巨變,比起單純討論市佔數字,本篇主題研究,我們更需要深入剖析三個核心問題:
追趕機制,中國 AI 實驗室如何在短時間內彌補算力差距,逼近美國的領先地位?
路線分化,美中兩國在 AI 產品的定位、商業化設計與目標市場有何根本差異?
底層邏輯,為何說這場 AI 追逐賽本質上是「舊戰爭」的延續,各自用新科技為既有產業護城河進行的深度強化?
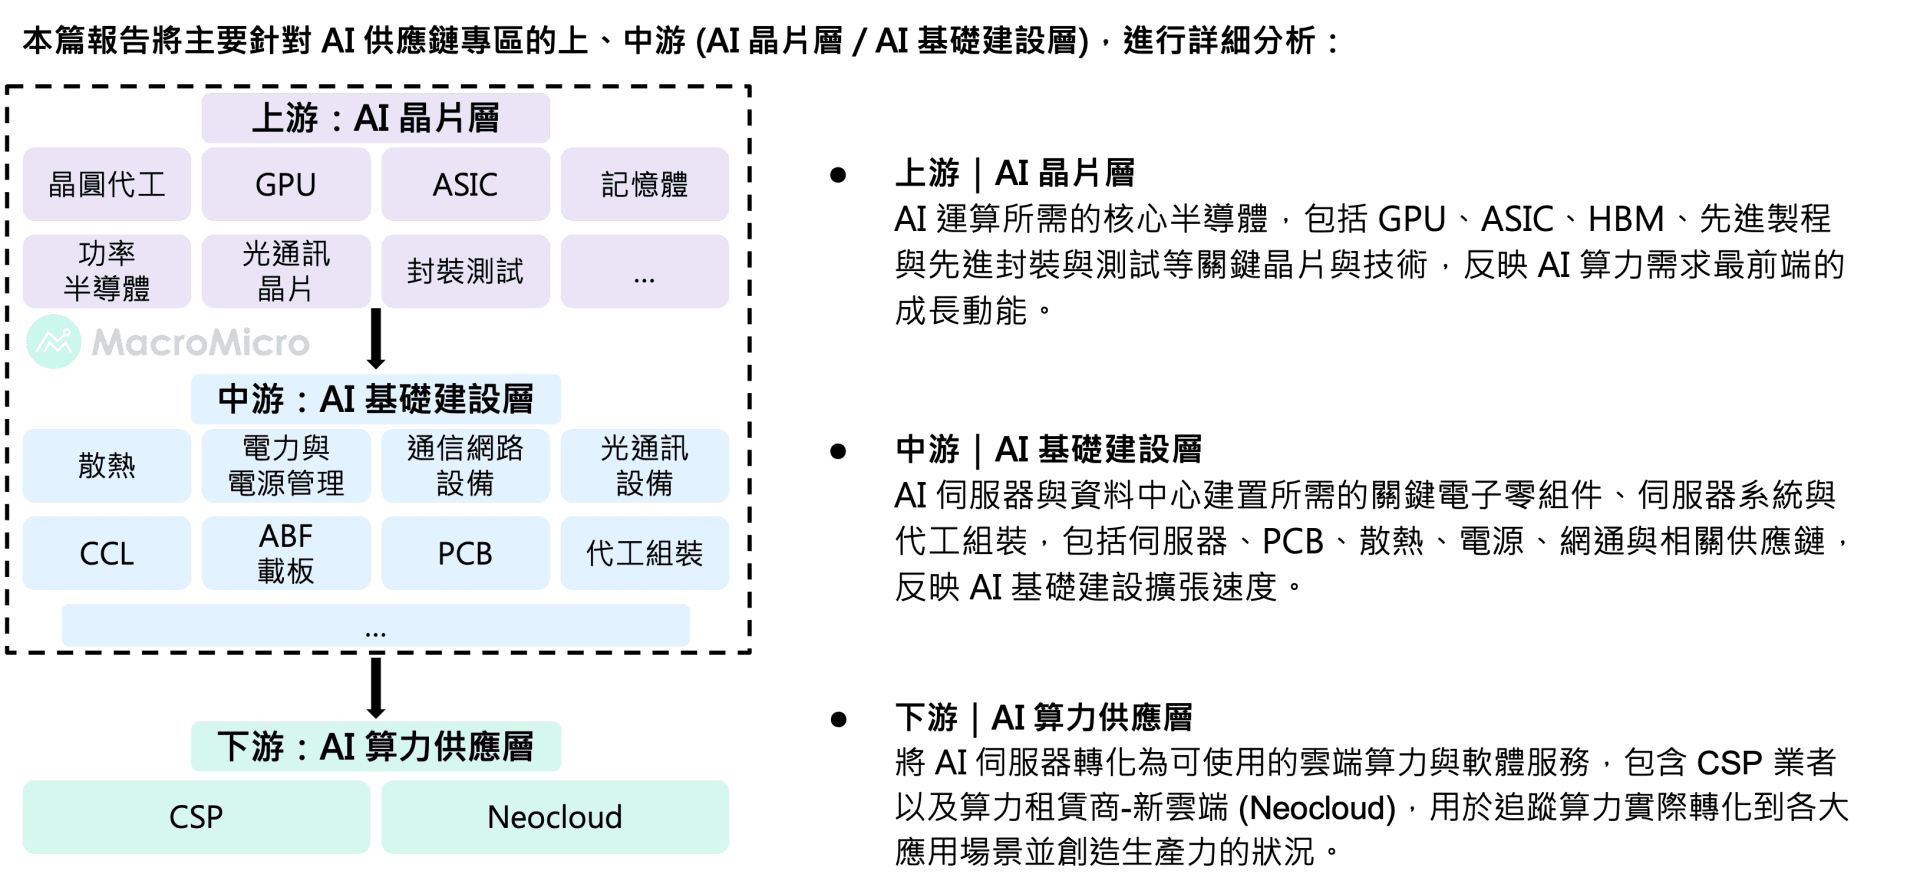
隨著單純堆疊算力(FLOPS)的邊際效益遞減,記憶體已從過去的成本項目躍升為決定 AI 變現落地的核心;記憶體架構正全面向運算核心靠攏,甚至直接垂直堆疊於 XPU/ASIC 上進行架構協同設計與封裝。未來 AI 晶片市場的勝負關鍵,不再是誰能做出速度最快的超級晶片,而是誰能透過 3D 垂直整合與軟硬體協同排程將搬移能耗降至最低,精準掌控「頻寬、熱量與 Token 成本」的平衡。
能源:
AI 伺服器機櫃將從數百千瓦(kW)邁向 1 百萬瓦(MW),Meta 、 xAI 、 OpenAI 也陸續興建或啟用吉瓦級(GW)超級運算叢集,因此從電網到晶片(From Grid to Chip)整體架構都面臨技術挑戰與升級需求。晶片側觀察到英飛凌預估每新增 1GW 資料中心容量可挹注 1.75 億美元營收,成熟製程也受惠功率半導體需求而出現高稼動率與漲價潮。機櫃電源架構方面,留意 54V 轉向 800V 高壓直流的規格升級進程,傳統機電系統也逐步被固態變壓器(SST)取代。
紀要顯示聯準會的共識程度持續下降,相較於過去較常出現、代表較多人意見的 most 、 many,如今更多出現 some 、 several 等指涉較少數成員的量詞,顯示聯準會內部內部的意見與政策看法正變得更加多元。我們認為這也是 Warsh 在會後記者會避免正面回答記者提問的原因,內部意見分歧加劇的情況下,若過早給出明確立場反而將被綁住手腳,此時刻意模糊反而是聰明的作法。
南韓是全球經濟發展中特別的案例之一,從戰後以農業為主的經濟體,一路發展至今日以半導體、汽車與造船為核心的製造大國。尤其在半導體領域,三星與 SK 海力士長期主導全球記憶體市場;近年隨著 AI 浪潮興起,資料中心加速擴張、 HBM 需求爆發,更進一步強化南韓在 AI 基礎設施供應鏈中的核心地位,也帶動南韓股市強勢上漲,今年最高漲幅一度高達 120% 。
本季方舟投資新建倉 SpaceX 約 447 萬股,一躍成為第三大部位,同時建倉晶片設計公司 Cerebras Systems 與核能公司 X-Energy,顯示 ARK 對下一代技術的重點關注,涵蓋航太物流、先進運算及核能解決方案。賣出部分主要來自 Roku 與 AMD,分別減碼約 322 萬股與 129 萬股,此次調整使 ARK 得以集中資金於創新驅動的成長標的,同時維持對多個受惠於技術融合產業的曝險。
總結
總結來說,2026Q2 各大機構操作方向轉趨分歧,操作邏輯已不如上季一致。橋水與索羅斯同步轉向能源電力等防禦資產,記憶體與中國概念股則成為本季主要的減碼對象。避險工具的使用也出現分歧,部分機構由大盤賣權轉為個股賣權。儘管機構對 AI 長期趨勢的信心並未消退,但在科技股評價已處於高位下,資金配置更趨分散,防禦與避險心態也同步在增加。
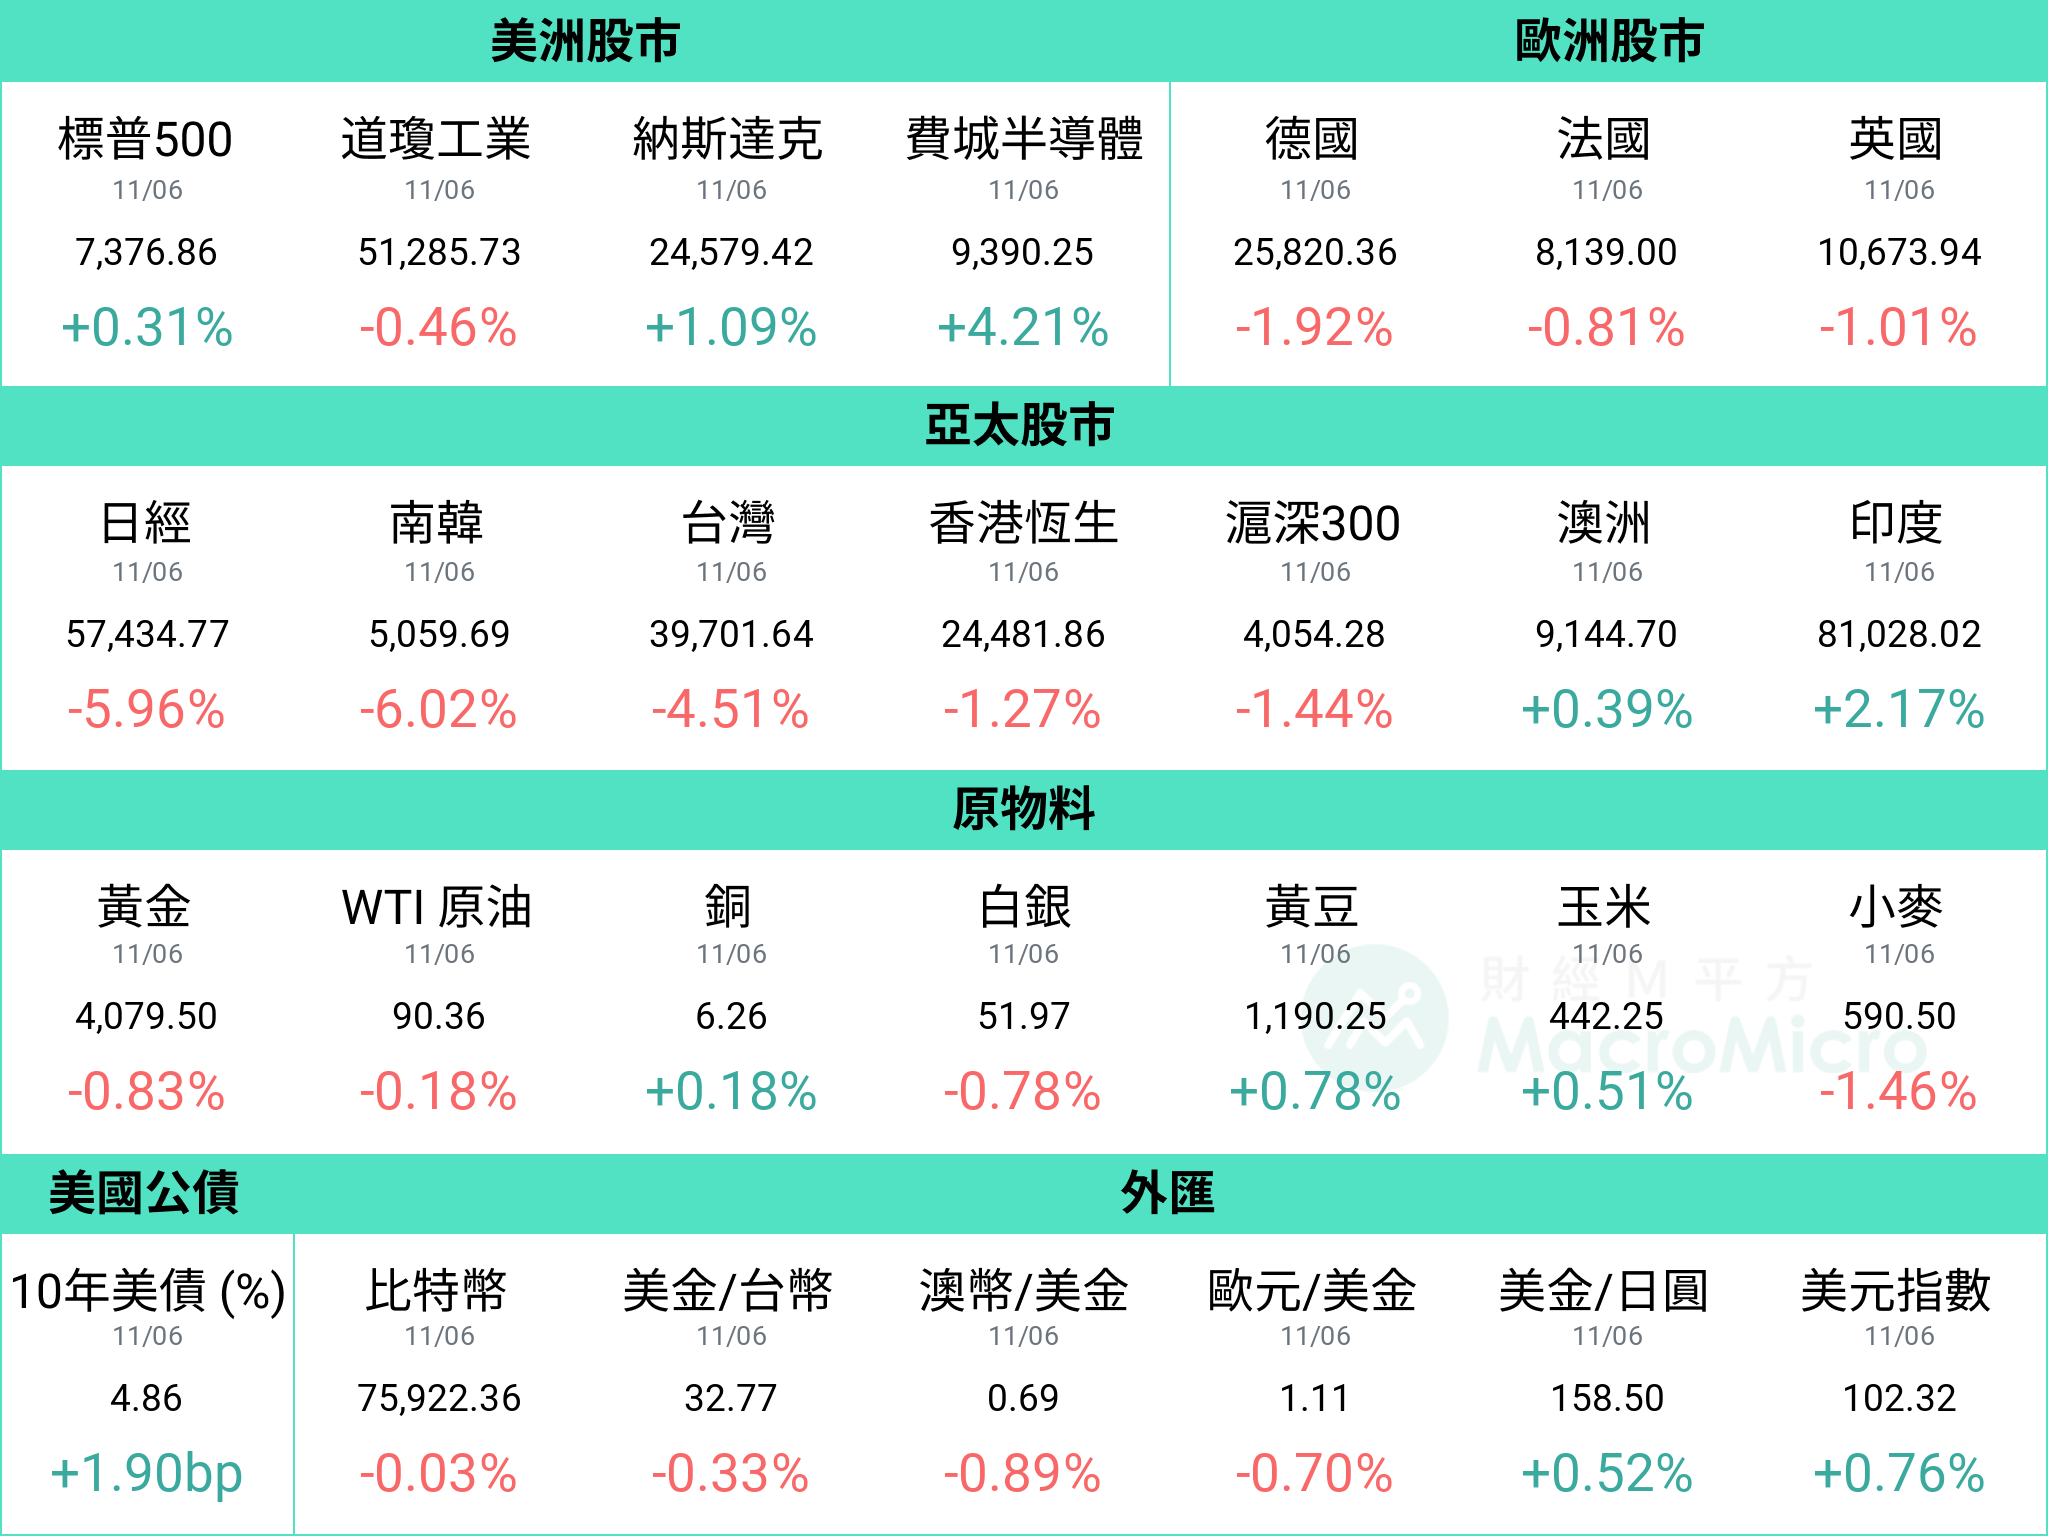


 資料統計期間:2026/10/23 ~ 2026/10/30