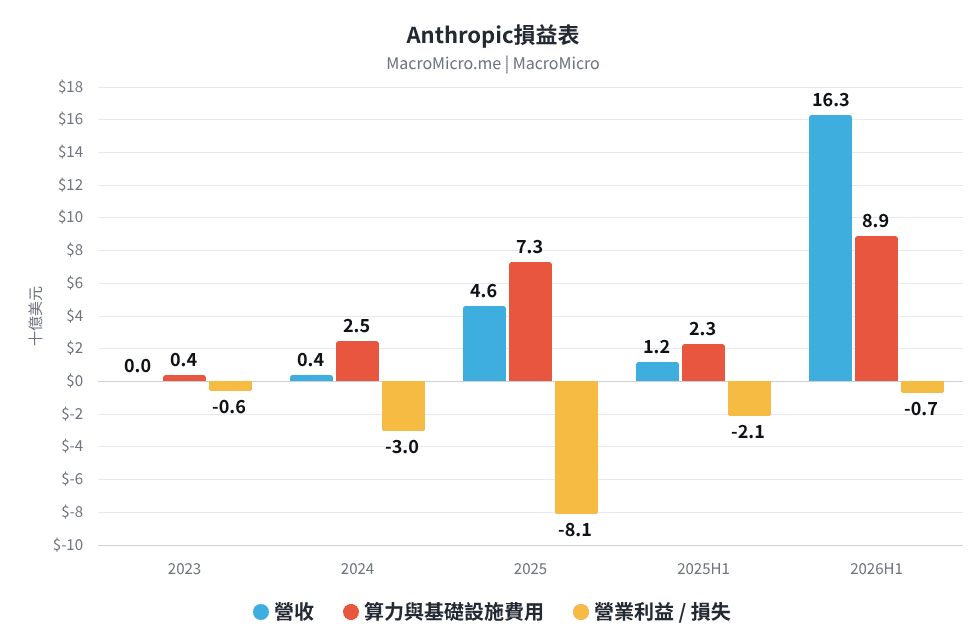
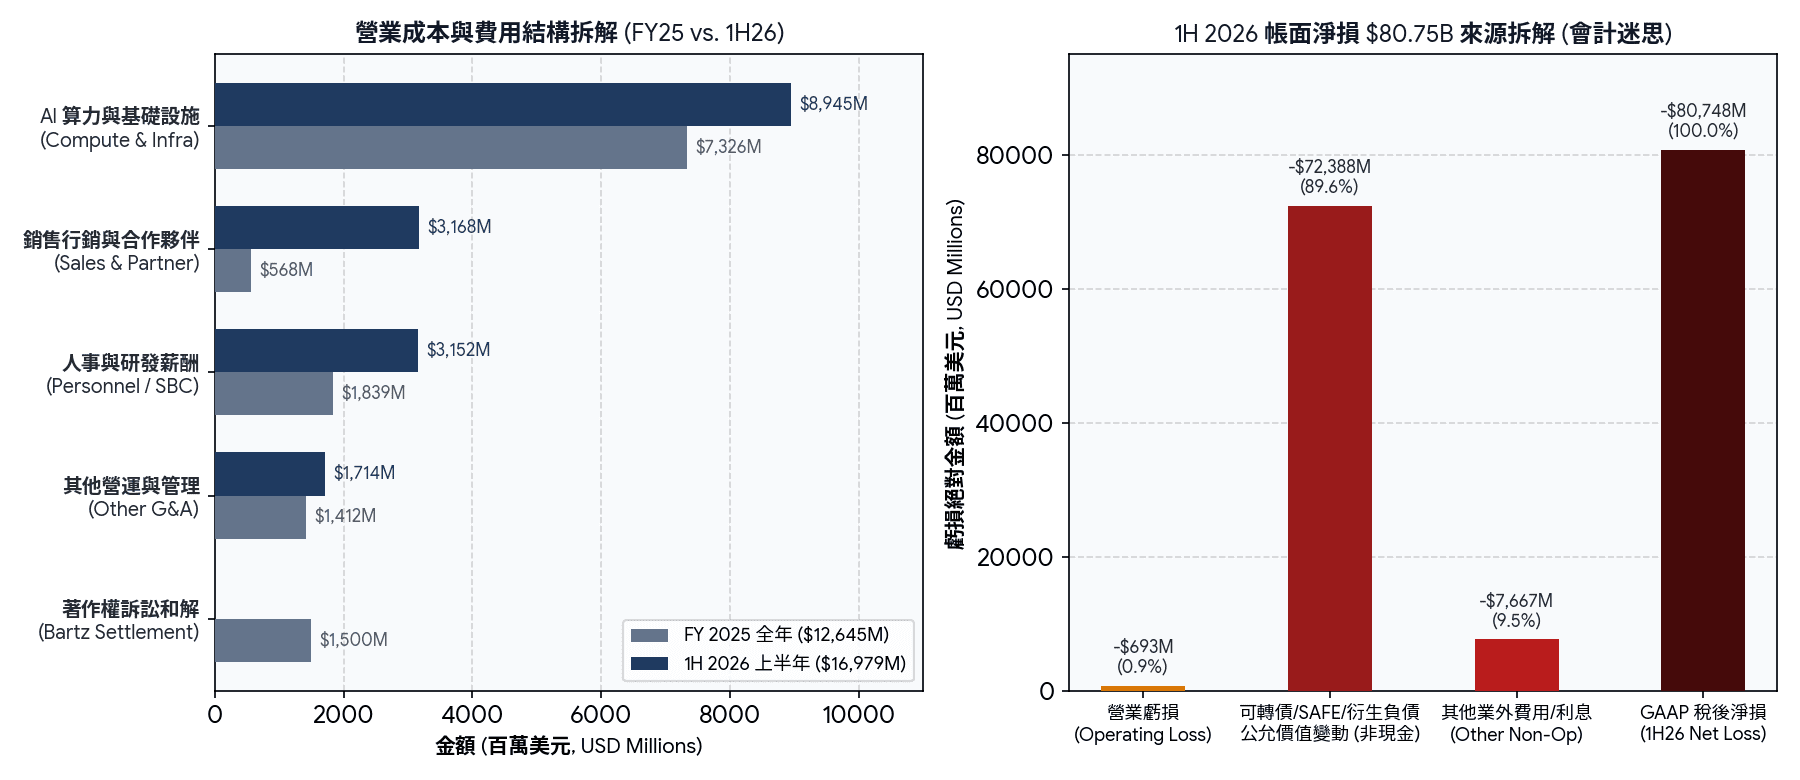
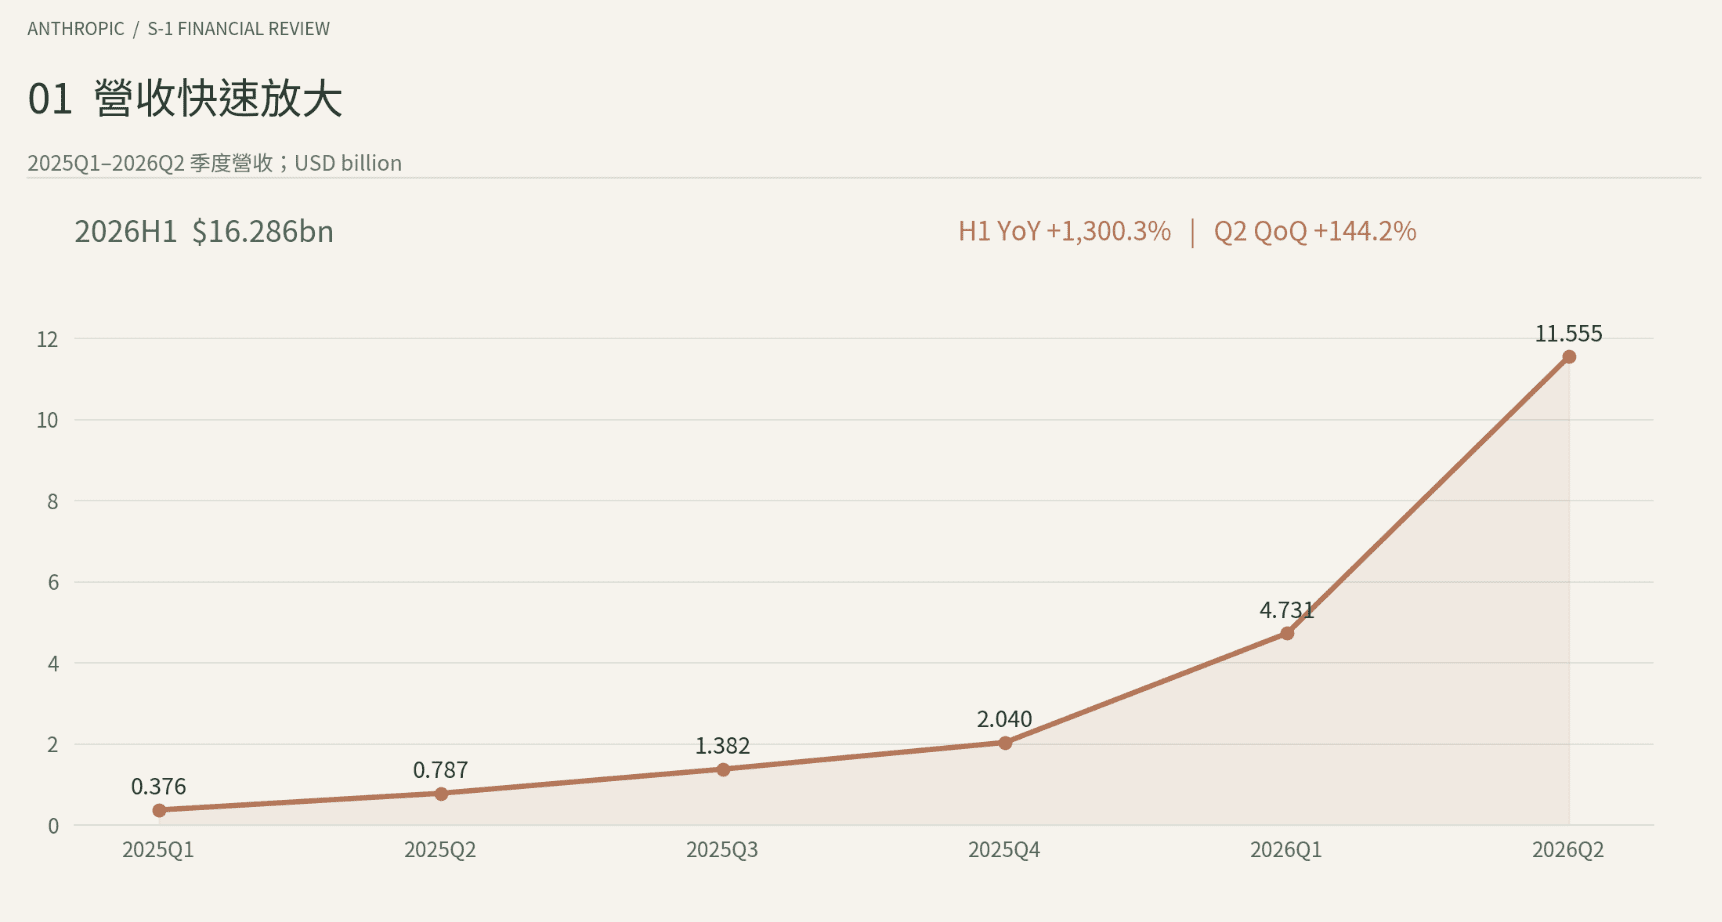
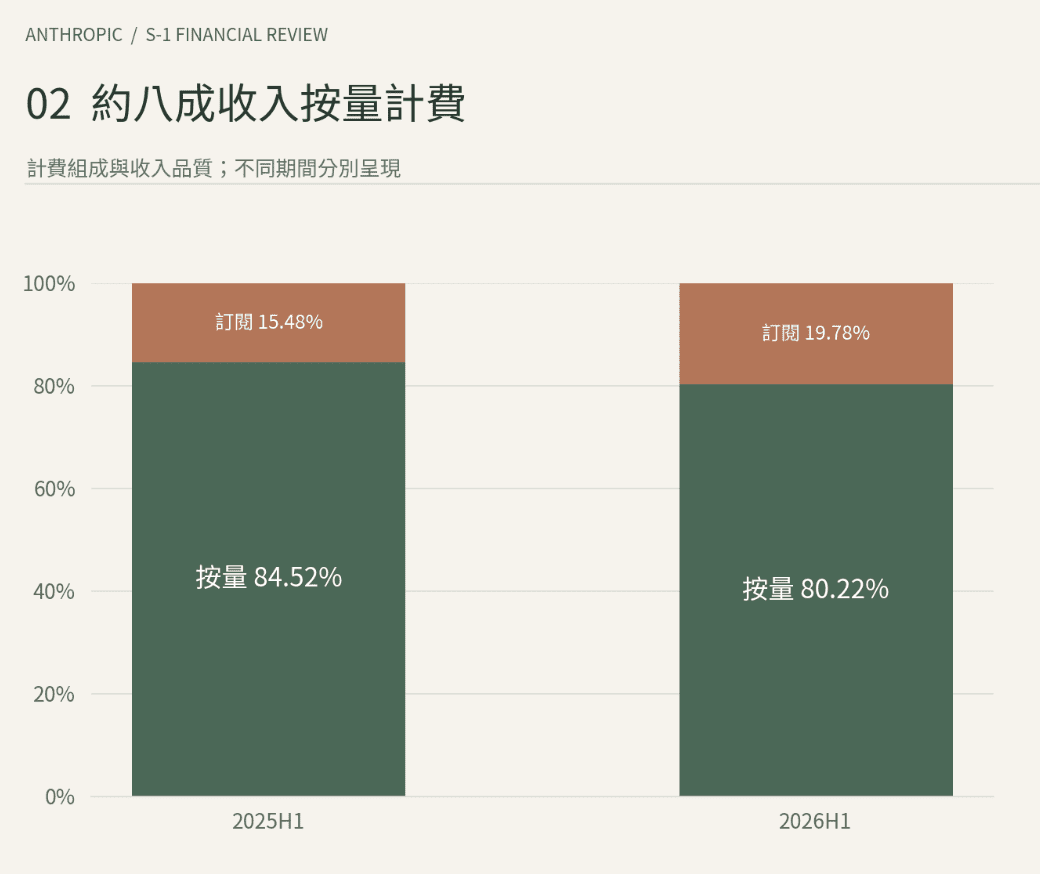
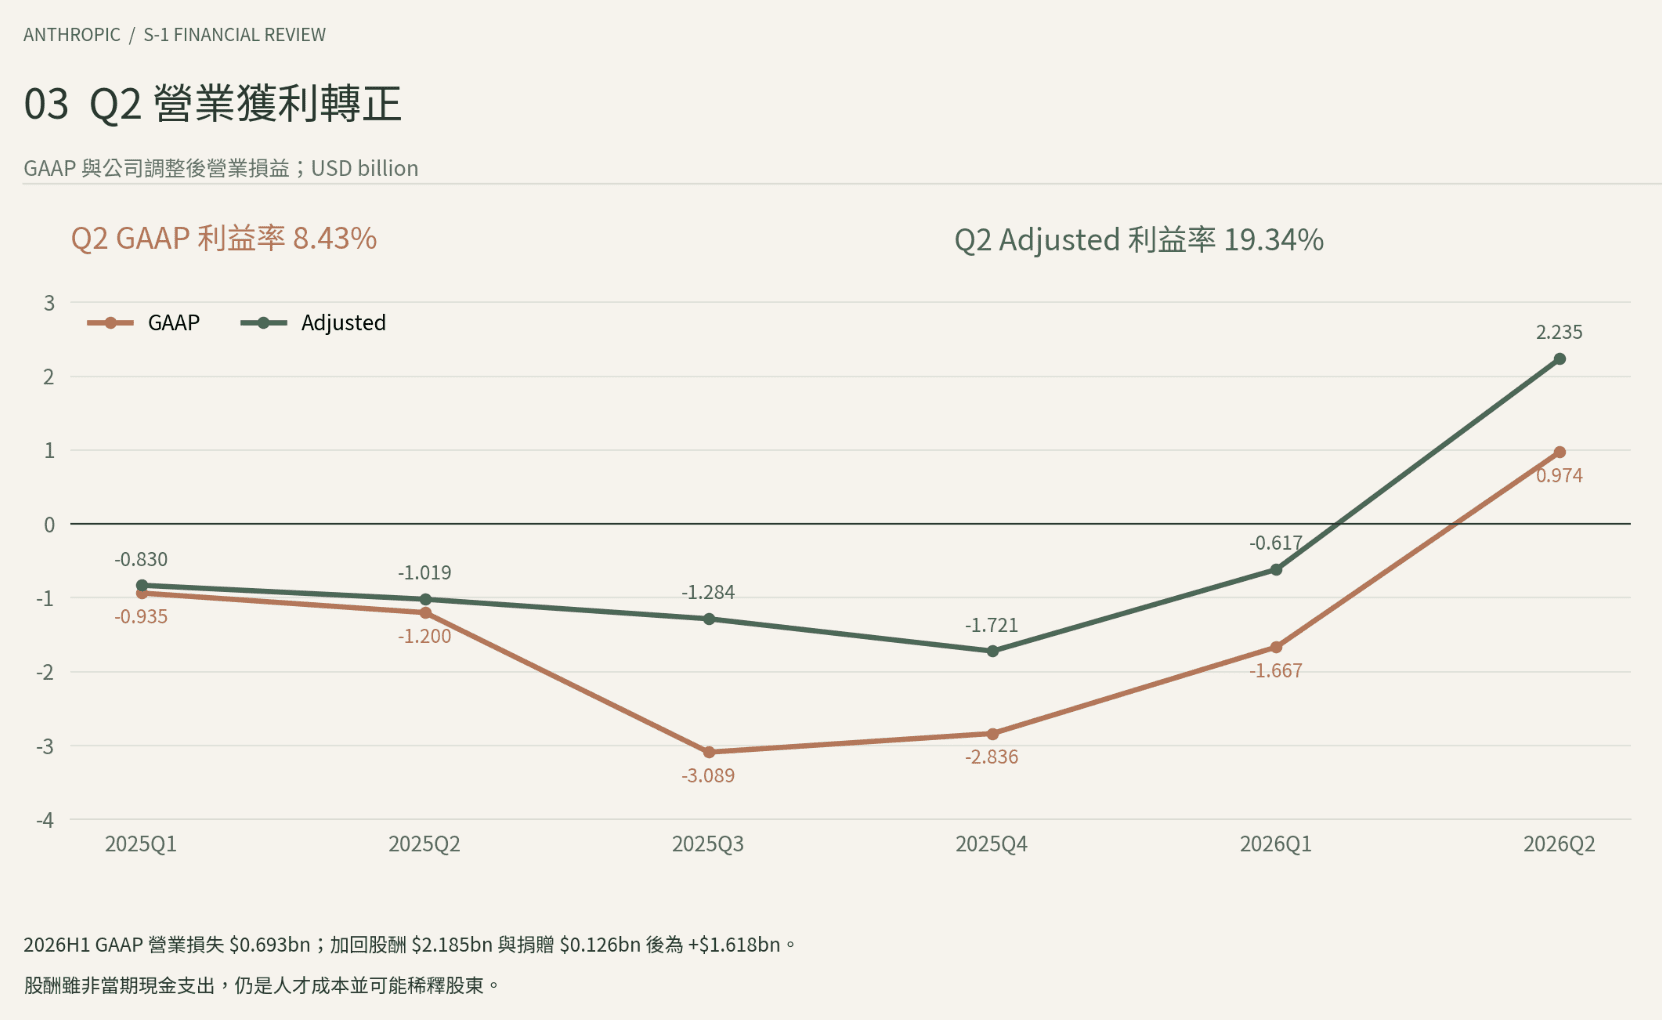
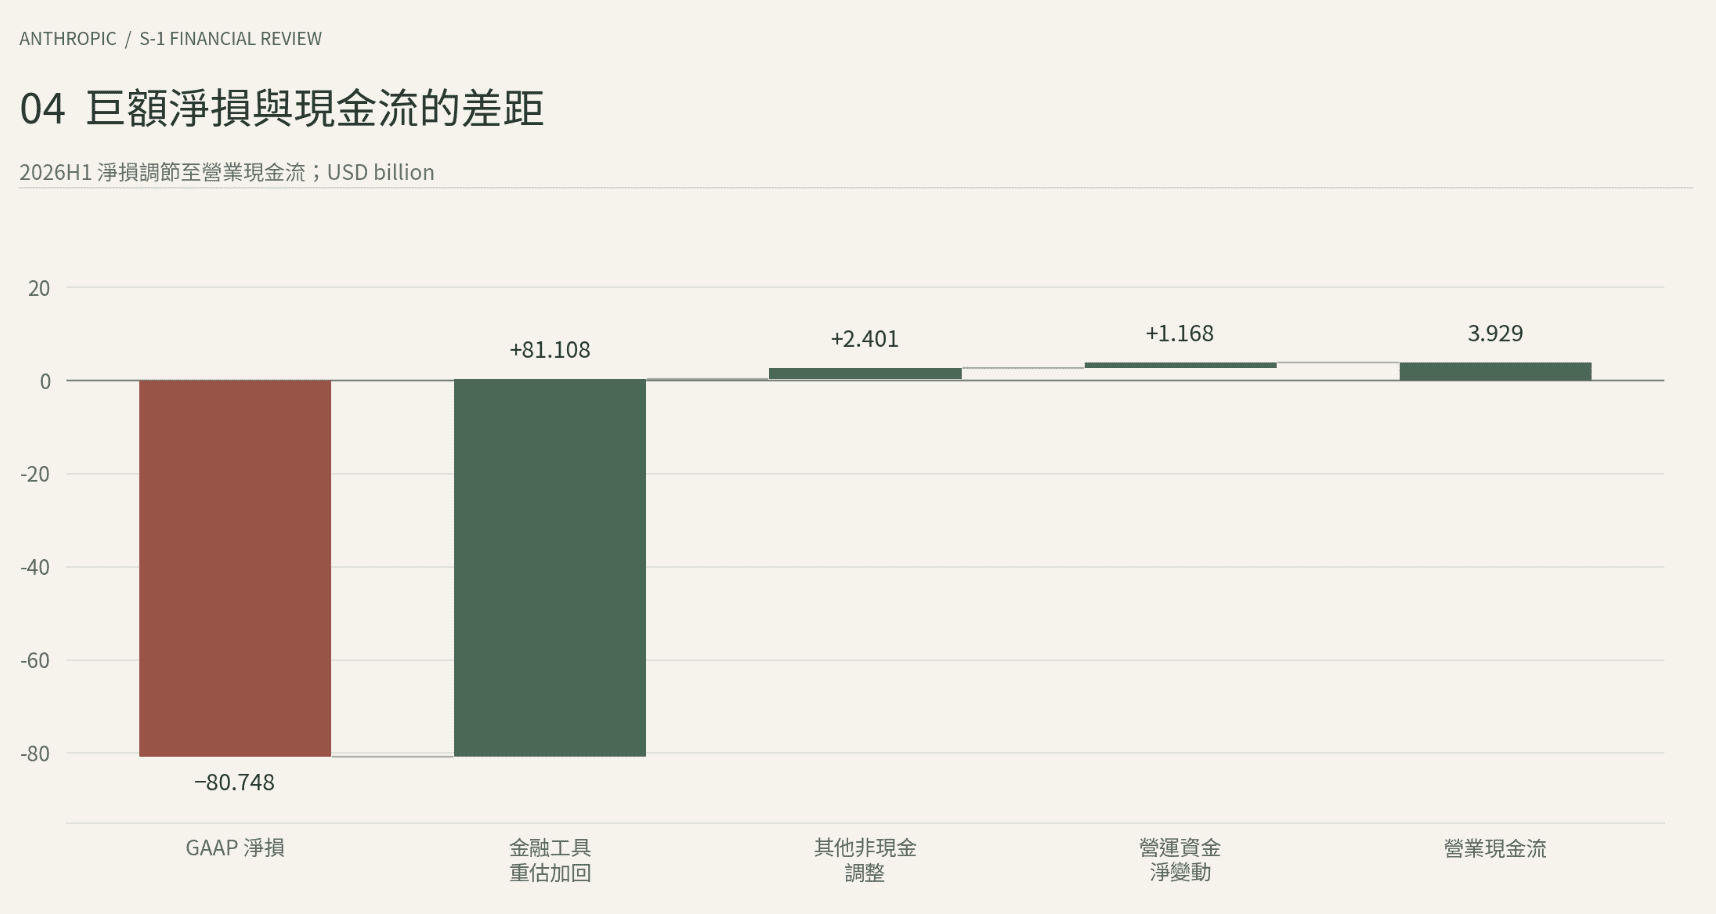
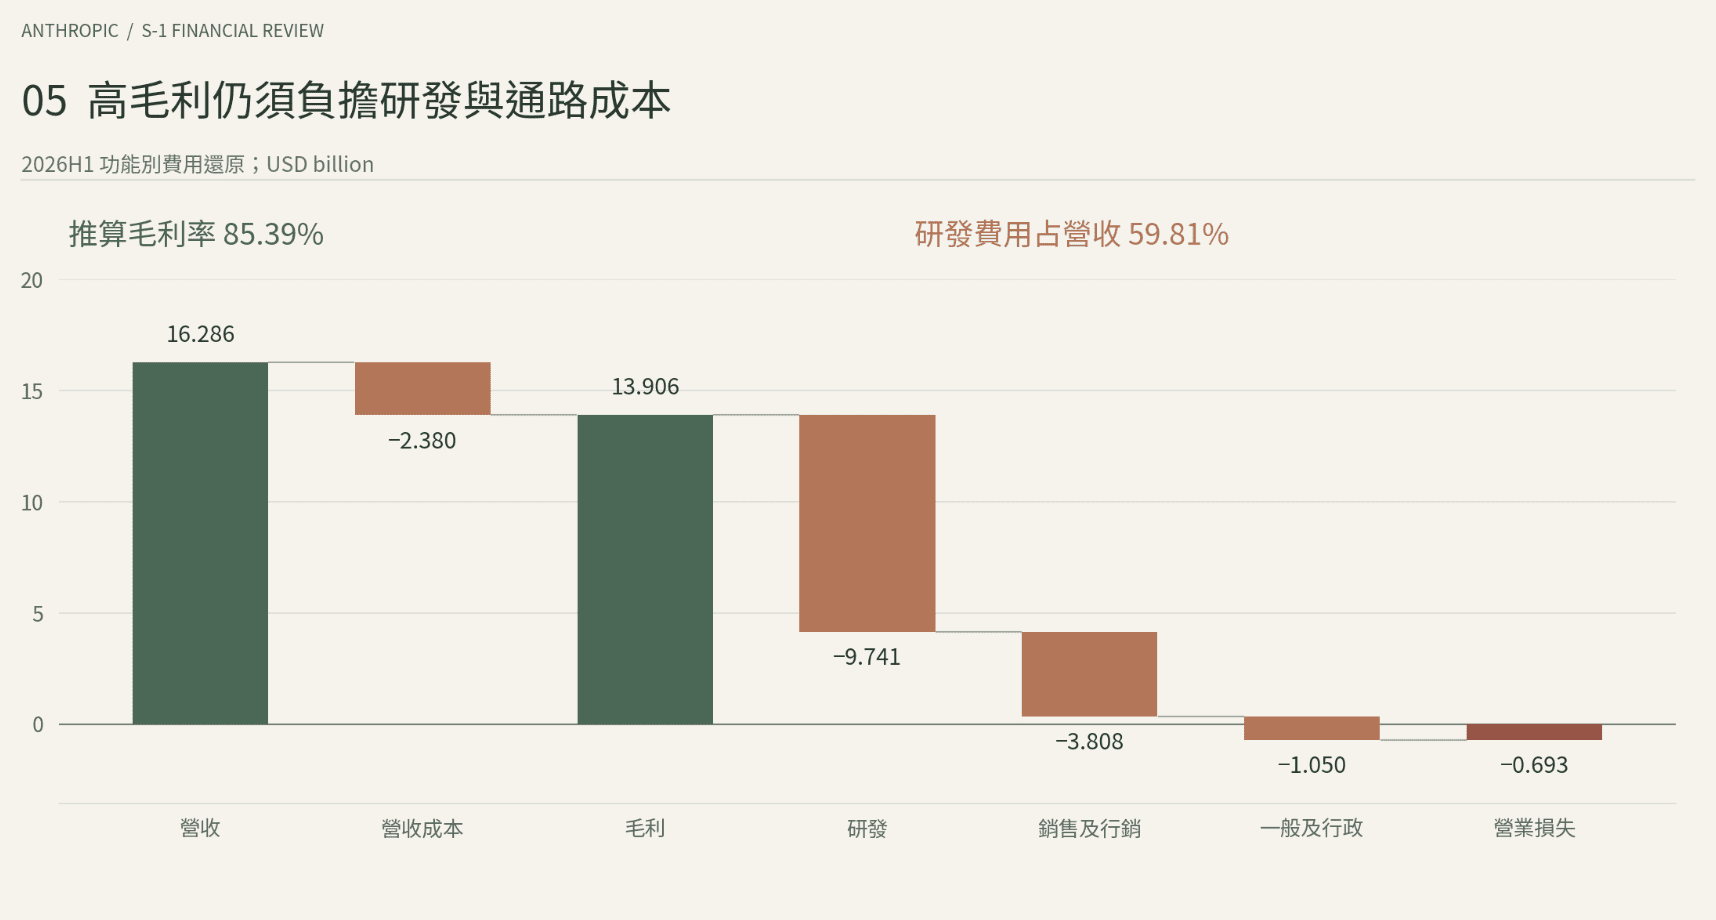
高度集權的公司治理架構:七位共同創辦人組成的 Founder LLC(持有 1 股 Class F)鎖定一般股東事項 50.1% 的絕對投票權。公開市場投資人買入的 Class A 股雖有每股一票,但實質上無權影響經營權與安全優先決策。另外,由獨立的 Long-Term Benefit Trust(持有 Class T)掌握過半數董事席次的任免權,確保 AI 安全與公益使命凌駕於短期商業利益之上。
FSD 的營收規模有多大? New Street Research 估計 FSD 年化經常性營收(ARR)可能接近 10 億美元,財務長回應該數量級大致正確,並表示未來規模擴大後,將揭露更多 FSD 營收及訂閱流失率指標。
Optimus 最大技術瓶頸是什麼? Tesla 表示不是單純缺乏訓練資料,而是需要同步改善 AI 架構、機電設計及耐用性。機器人手部與手指是最困難的硬體部分,必須兼顧精密抓取、感測與長時間使用壽命。 Tesla 計劃先製造約 1~2 萬台 Optimus,透過 Optimus Academy 建立模擬與真實世界的強化學習循環,逐步提高泛化能力。
Optimus 何時具備更完整的 AI 能力? Tesla 計劃於 2027 年 4 月左右導入 AI5 晶片,預期運算能力較 AI4 提高約十倍,以支援機器人更多自由度與複雜任務。預期在 2027 年底左右,同步改善 AI 、機械手設計及耐用性,達到可對外交付的產品水準。
自建半導體廠需要投入多少資金? 馬斯克指出,初期需要數百億美元資本設備投資,長期可能超過 1,000 億美元。相關資本支出預計自 2027 年開始增加,2028 年更加明顯,目的是降低 AI 晶片、記憶體等供應瓶頸。
企業 AI 與代理商務如何發展? 管理層表示,Meta Enterprise 初期將以模型 API 、 Muse Code 與 Business Agent 為核心,向企業提供開發、客服、銷售與生產力服務。 Meta 旗下平台約有 5 億家自我認定的小型企業使用者,具備龐大的潛在客戶基礎。長期希望建立 Muse Network,讓消費者代理人與企業代理人直接互動及完成交易,並與 Walmart 、 Stripe 、 Shopify 等合作開發開放標準 Personal Agent Protocol,支援安全授權及代理人之間的交易。
2027 年資本支出何時能開始產生報酬? 財務長 Susan Li 表示,目前正在評估多項不同報酬期間的 AI 投資計畫,但尚未完成 2027 年預算與算力配置,無法提供指引,預計於 Q4 財報公佈。 Meta 強調核心廣告業務已透過 AI 改善推薦與廣告效率而獲利,新興 AI 業務則將依照產品市場契合度及客戶需求逐步擴大投資。
AI 對廣告業務還有多少改善空間? 未來成長將來自三個方向:既有機器學習模型持續優化、 LLM 驅動的新一代內容與廣告推薦架構,以及 Advantage+ 生成式 AI 廣告創作工具。隨模型能力提升,預期 2027 年核心廣告業務仍有相當成長空間;另一方面,訂閱、商務交易及企業 AI 預期於 2027 年開始帶來增量收入。
AI 廣告轉換效率: Meta Generative Recommender 導入 Facebook Feed 後,特定受眾轉換率提升近 2%;GEM 模型擴展後,站外轉換廣告的轉換率提升 1.7%,App 廣告轉換率提升 9.6%;Andromeda 系統優化使 Facebook 廣告轉換率提高 1.4% 。本季已有近 1,000 萬廣告主使用至少一項生成式 AI 廣告創作工具,合作廣告(Partnership Ads)年化營收運轉率突破 150 億美元。
AI 商業化與智慧眼鏡: Meta AI Business Assistant 採用者相較類似未採用者,在相同單次轉換成本下,轉換次數增加約 5% 、廣告投資增加 9% 。 Meta One 統一訂閱服務累計超過 1,500 萬訂閱及試用數。 Muse 預計下個月整合至 Meta Glasses,並藉由軟體訂閱與 AI 服務建立長期收入,而非單純追求硬體銷售利潤。
結論
Meta 本季核心廣告業務延續強勁成長,AI 推薦演算法持續改善用戶參與度與廣告轉換率,證明 AI 投資已在既有業務展現實質效益,這帶動 Meta 盤後股價上漲約 2% 。值得留意的是,Muse 個人代理人上線六週突破千萬用戶,且購物成為主要應用場景,顯示 Meta 正由廣告 AI 優化進一步跨入消費者代理人、代理商務及企業 AI 服務的新階段。而本身就擁有龐大的社群用戶與商家生態系,Meta 有機會擴展至交易抽成、訂閱與 API 收費,形成新一輪 AI 變現機會。
短期仍有 AI 推論成本高昂、自由現金流轉負的挑戰,但管理層預期未來一年 Muse 運算效率可提升超過 10 倍,支撐新 AI 業務擴大規模,只要 Meta 的核心廣告業務持續成長,並逐步驗證 Muse 的商業模式,Meta 將持續在 AI 變線上展現更多潛力。
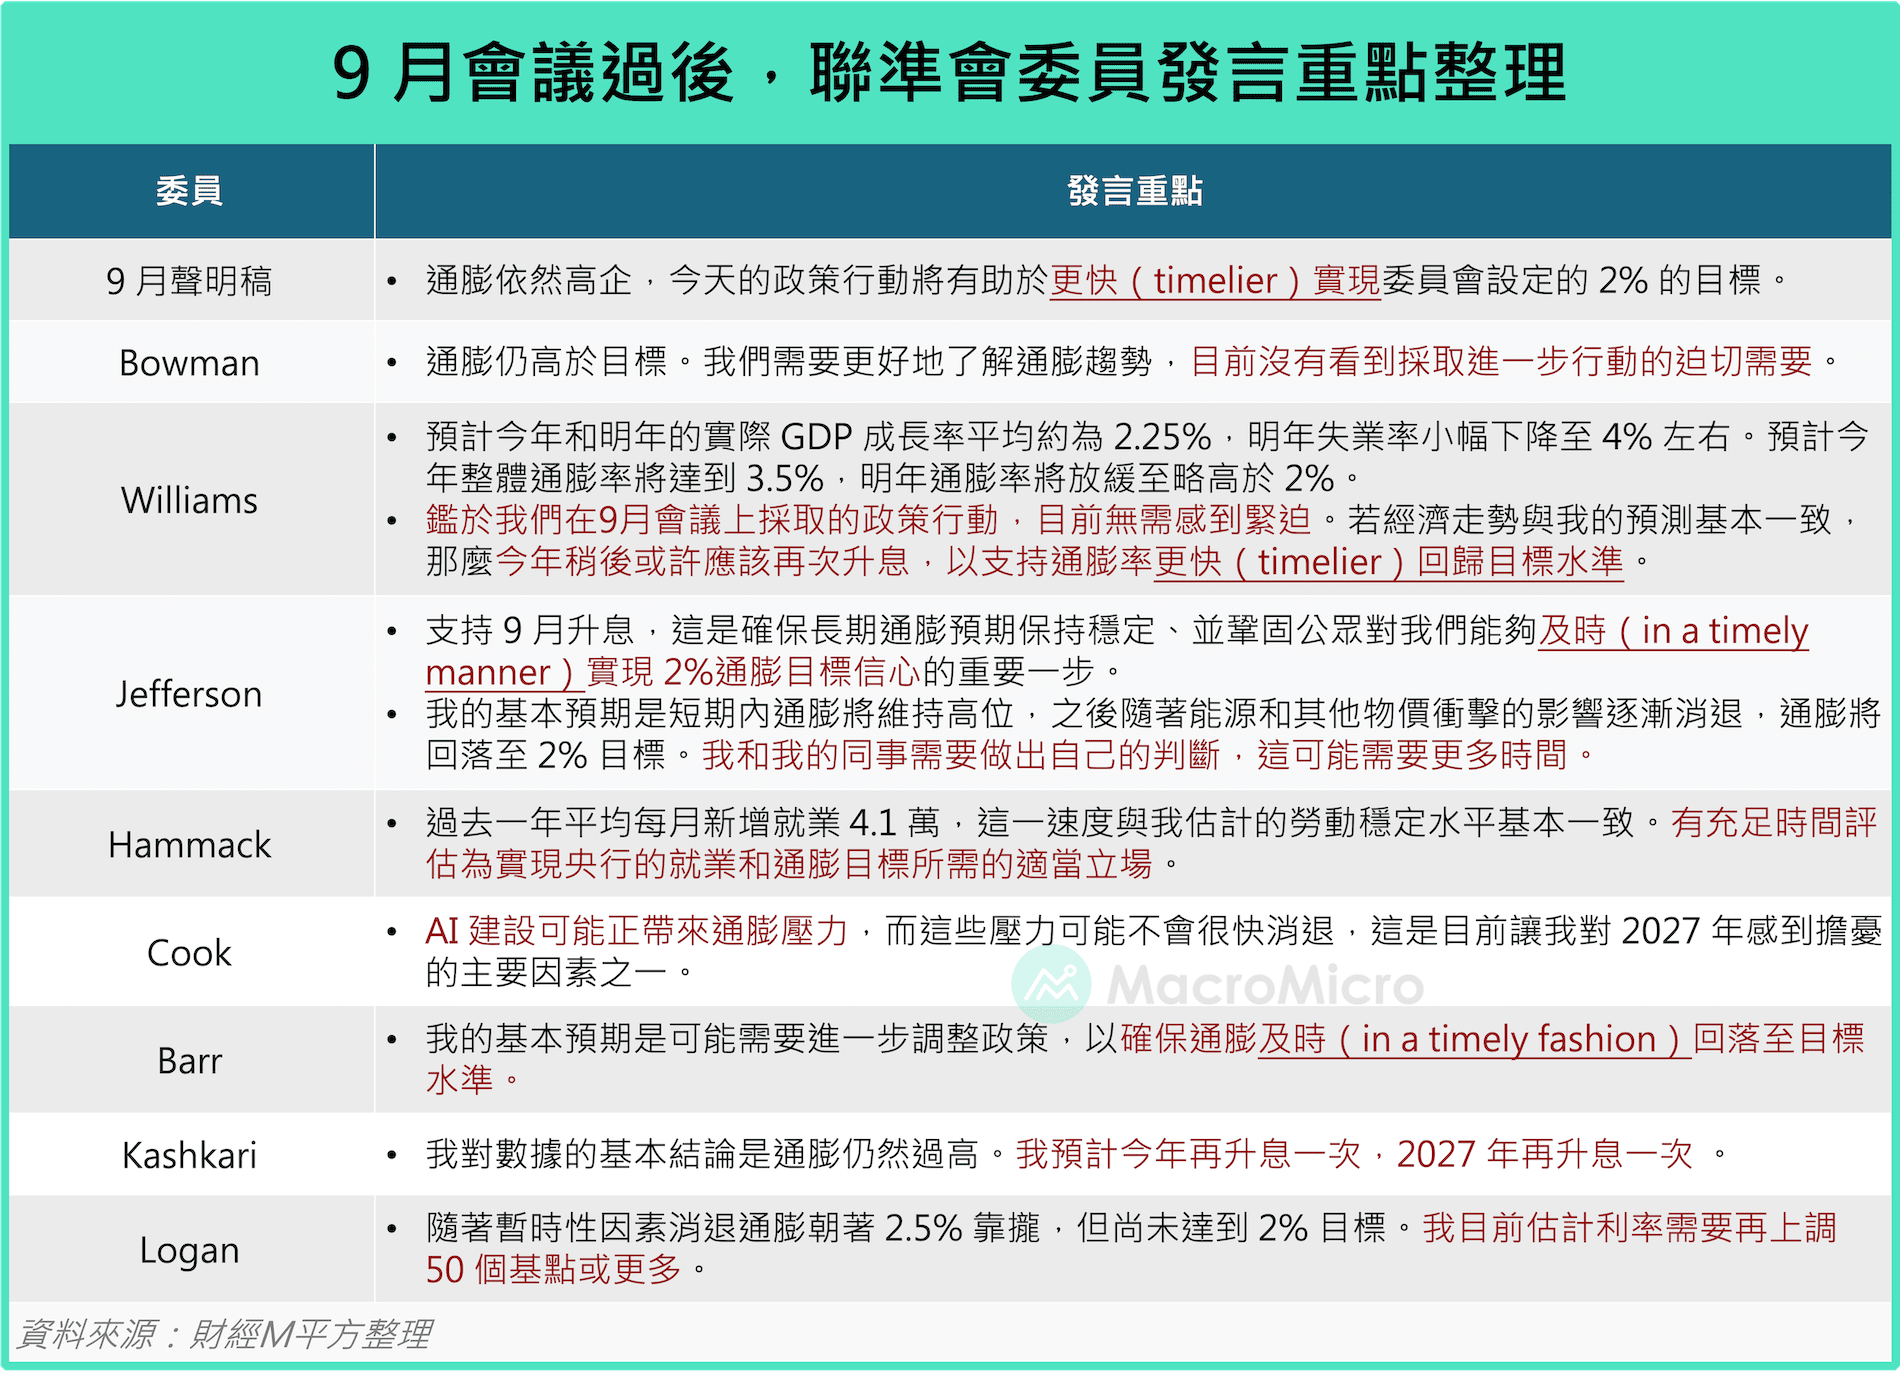
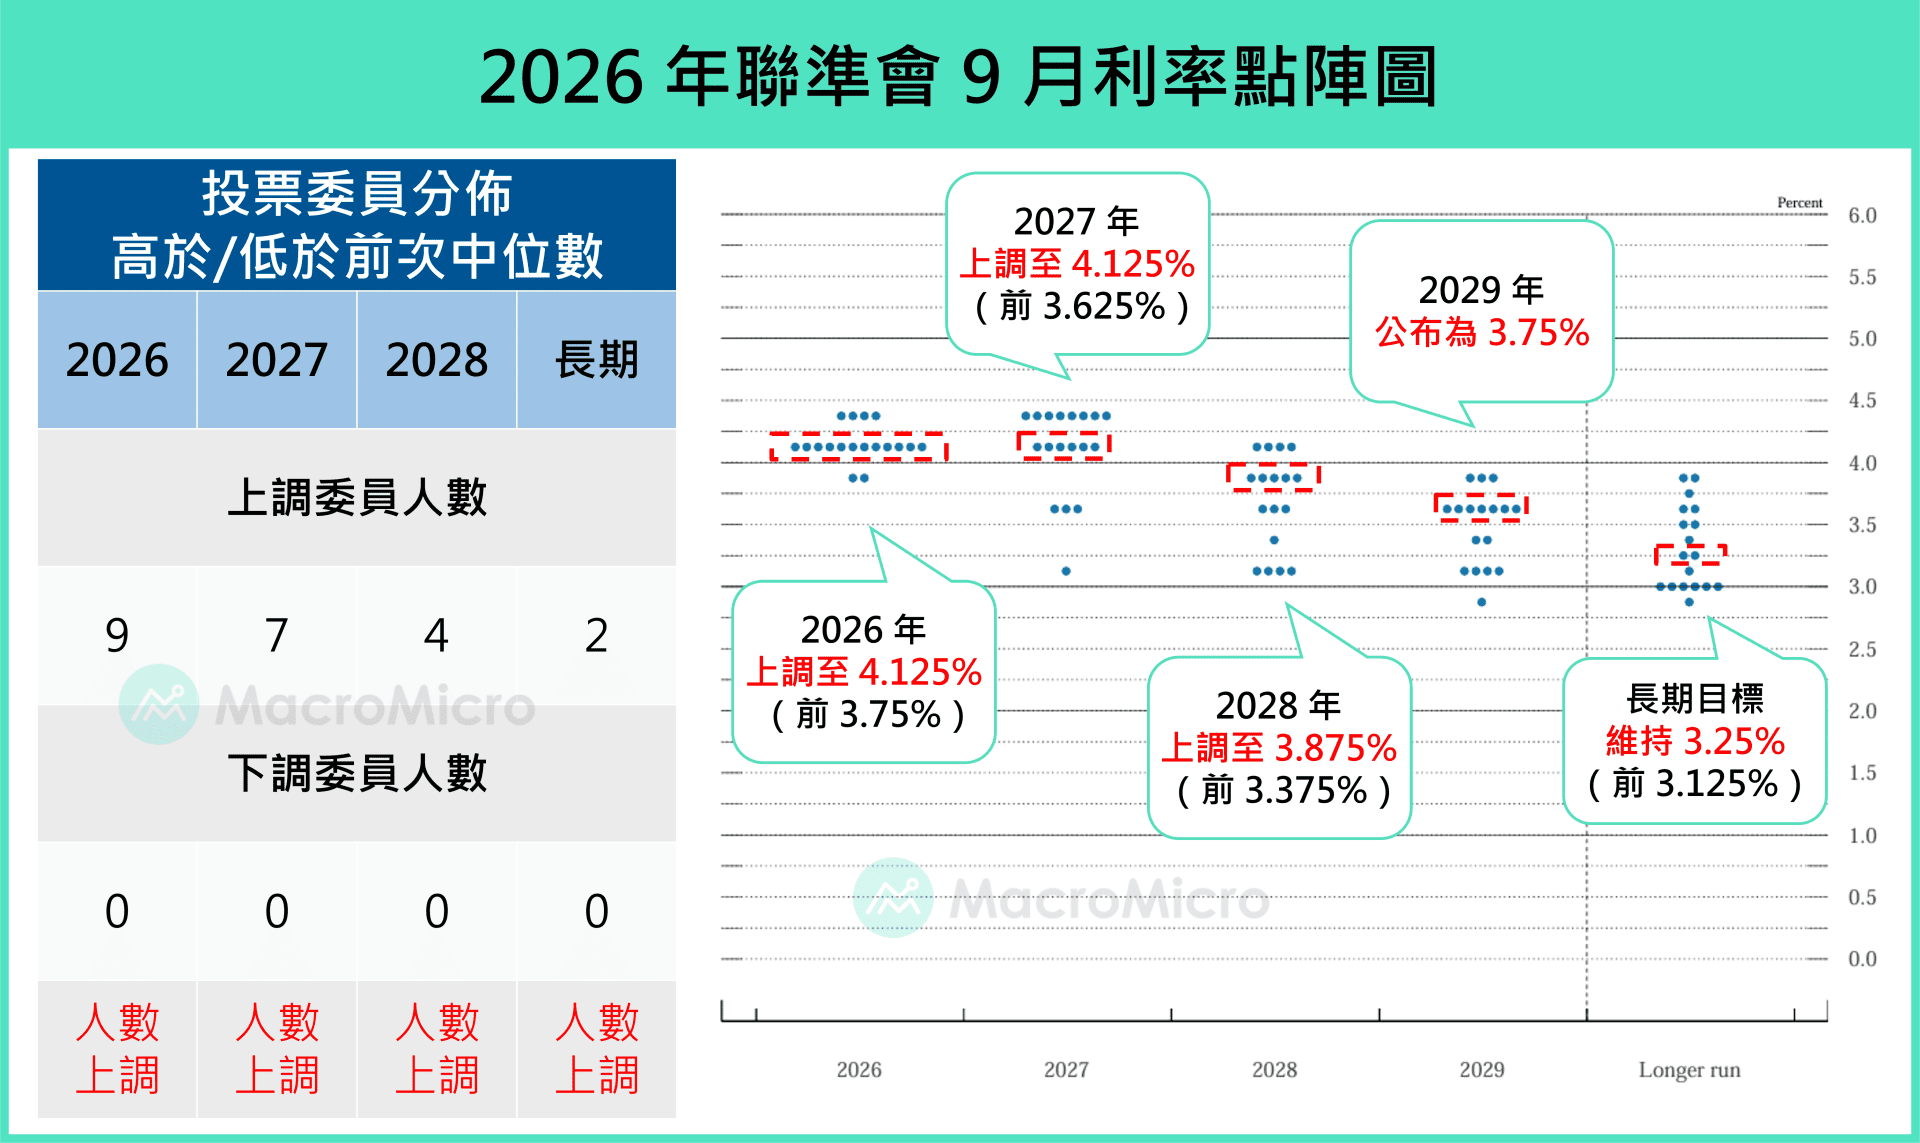
此外,觀察長期通膨預期,在美伊衝突反覆之下仍錨定良好,紐約聯儲主席 Williams 也在 10/13(二)採訪中,明確表示今年再升息一次是合適的,但目前並沒有看到 2027 年需要進一步升息的必要性(原話:I don't think at this time I have any reason to believe that we would need to do more)。因此在現階段,我們仍認為今年升息 2 碼便已足夠,隨著時序推進至明年,通膨基期墊高、舒緩升息壓力,聯準會高機率將暫停升息。
整體來說,9 月的數據亮點多來自油價與 AI 等外部因素,而非內需回溫。由於去年同期基期偏低,PPI 年增率短期內仍將維持高檔,但這波上漲屬於成本推升,加工工業與消費端價格仍然疲弱,上游漲價難以轉嫁,中下游企業的利潤壓力恐將延續。出口雖大幅優於預期,但動能集中在 AI 相關產品,且相當程度來自晶片漲價,並非全面性的外需擴張。我們維持新舊動能切換空窗期的判斷,後續觀察核心 CPI 與服務價格能否回升,以及上游成本向終端的傳導程度。
3. 真正的共識是:要更快、及時地讓通膨回到 2%,但不一定馬上升息。
Williams 、 Jefferson 、 Barr 都特別強調「 timelier / in a timely manner / in a timely fashion 」,顯示 9 月會議後 Fed 對「通膨回落速度太慢」的容忍度下降。這代表即使短期不升息,市場也不宜過早押注大幅降息。
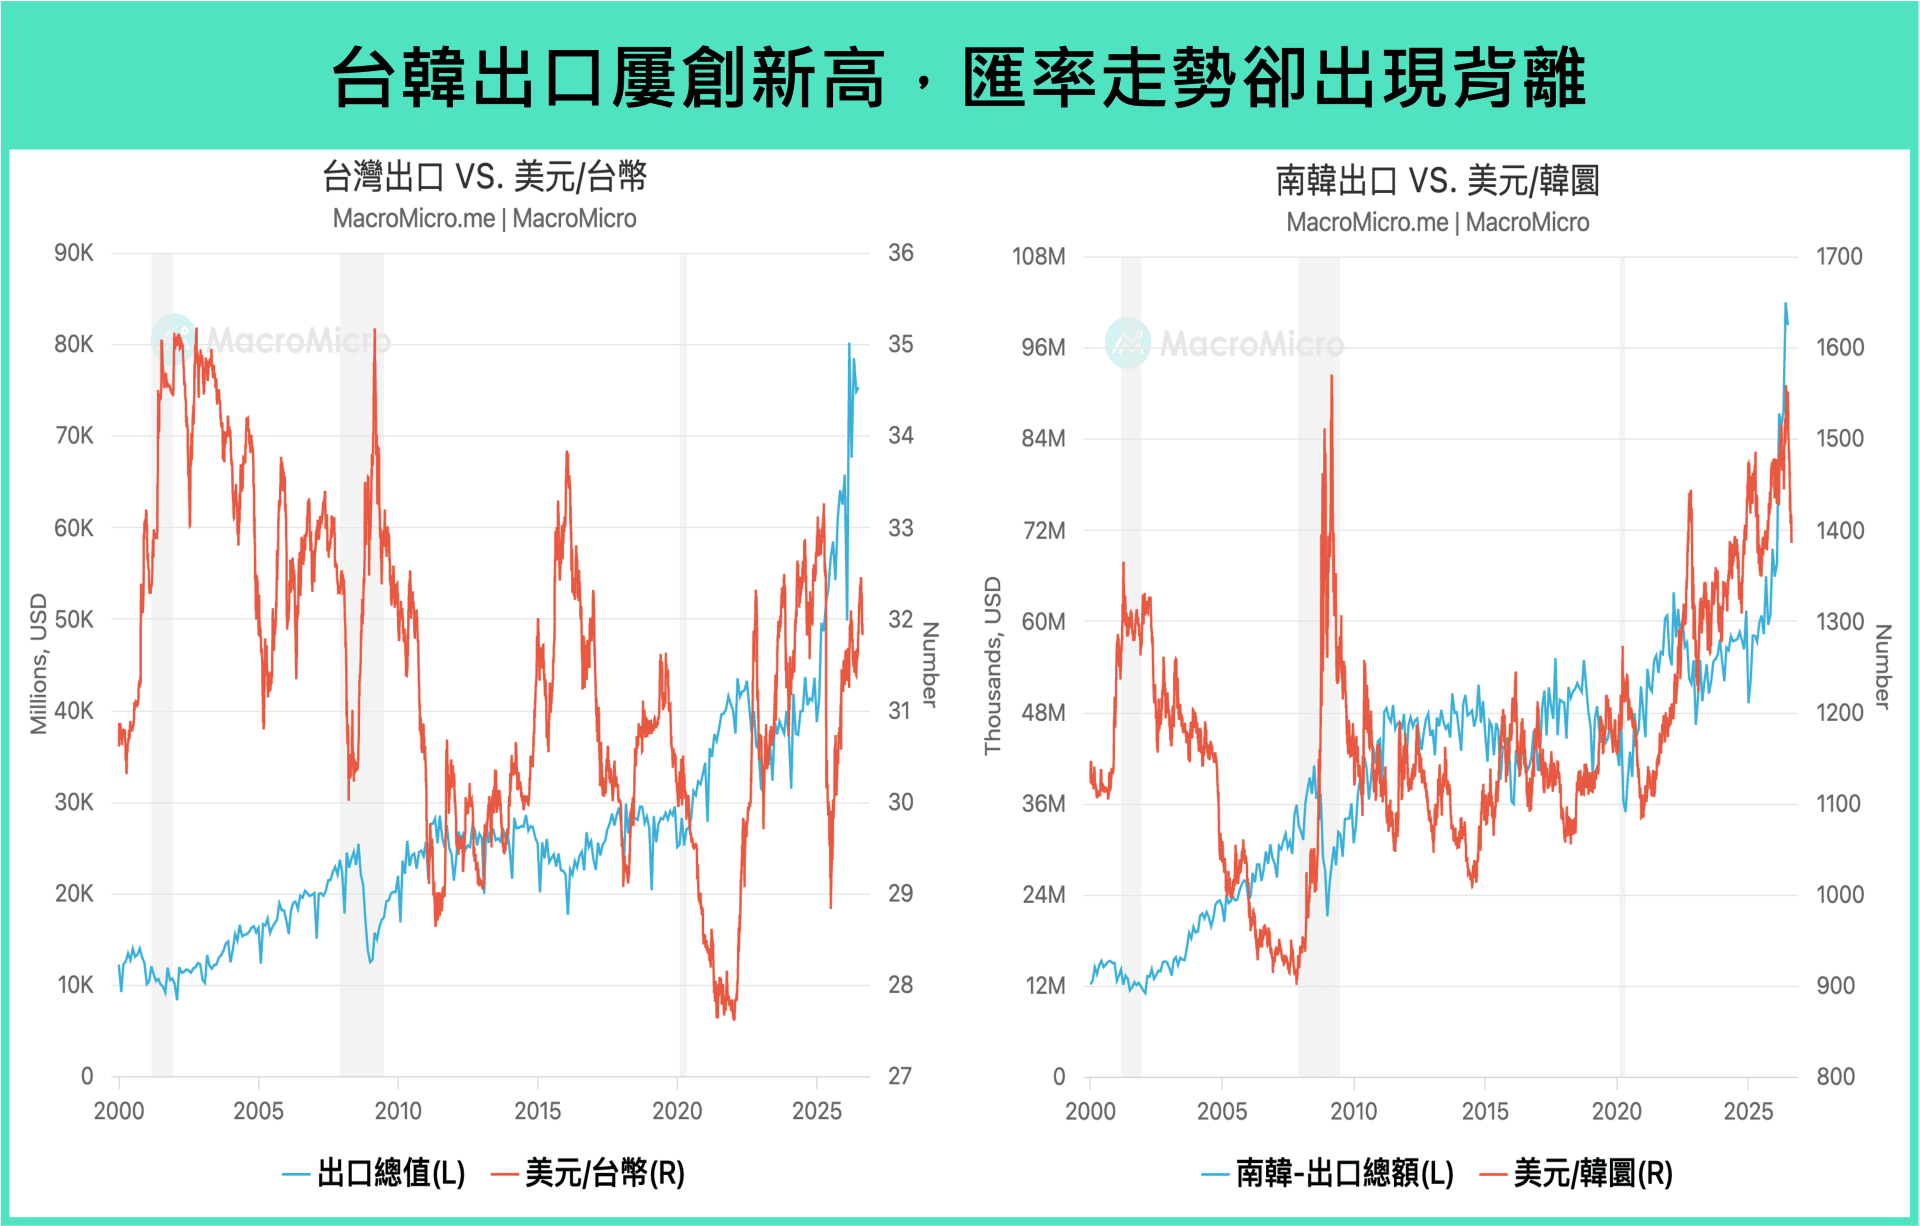
如同我們在月報裡提及:在全球持續部署 AI 基礎建設下,台灣依舊受惠 AI 擴張週期,近期 Vera Rubin 逐步量產出貨後,觀察最新出口與新訂單數據同步向上,我們於本月更新對台灣出口的預估,預計今年出口將維持約 41% 的高成長,並在美國大型 CSP 廠持續投入 AI 支出下,於 2027Q2 有機會達到單月 1,000 億美元的水準,全年繳出 30% 的高速成長率,支持台股向上動能。
整體而言,本次非農與失業率雖不如預期,但整體仍屬穩定,且薪資增速放緩的趨勢也顯示勞動市場並非通膨壓力來源。從近幾日聯準會委員發言來看,儘管委員普遍仍認為有進一步升息空間,不過包含 Williams 、 Jefferson 皆表示 9 月升息後,聯準會能保有一段時間觀望效果、沒有緊迫進行下一次升息的必要性。
核心資料中心部門(Core Data Center, CDBU):營收達 180.02 億美元,季增 56.2%,毛利率上升至 90% 。主要受惠於 ASP 上漲與高毛利產品組合的優化,其中資料中心 SSD 營收逼近 100 億美元,因 AI 推理的 KV Cache 轉移至 Flash 儲存,加上資料中心加速以 SSD 替換 HDD,大幅擴張了 SSD 的需求。
客戶端與行動部門(Mobile and Client, MCBU):營收達 131.14 億美元,季增 13.8%,毛利率上升至 90% 。受惠於 ASP 上漲與高價值產品組合(1-gamma 產品佔 MCBU 營收接近一半)。 OEM 品牌廠正積極在旗艦 PC 與智慧型手機中引進新 AI 功能,導致單機 DRAM 與 NAND 搭載容量與效能需求顯著增加。
Anthropic 執行長 Dario Amodei 於 2026 年 9 月中旬發表題為《我們必須放慢前沿發展》(We Must Pace the Frontier)的重要文章,公開呼籲全球 AI 產業應主動放慢技術推進的速度, 此項呼籲隨即獲得 OpenAI 執行長 Sam Altman 、 Google DeepMind 負責人 Demis Hassabis 以及馬斯克(Elon Musk)等業界領袖的正面迴響與支持 。
而今年早些於 7 月時候,NVIDIA 執行長黃仁勳也發表其 X 帳號的首篇推文,與多家科技巨頭、投資機構聯署一封關於開源模型(Open Weights)重要性的公開信。黃仁勳直言過度依賴封閉模型將加劇「單點故障」風險、引發資安漏洞並阻礙 AI 發展,而開源模型除了能降低技術門檻、加速創新與擴散,更重要的是能讓各國根據自身文化與法律,控制屬於自己的 AI 基礎設施,實現「AI 主權」。
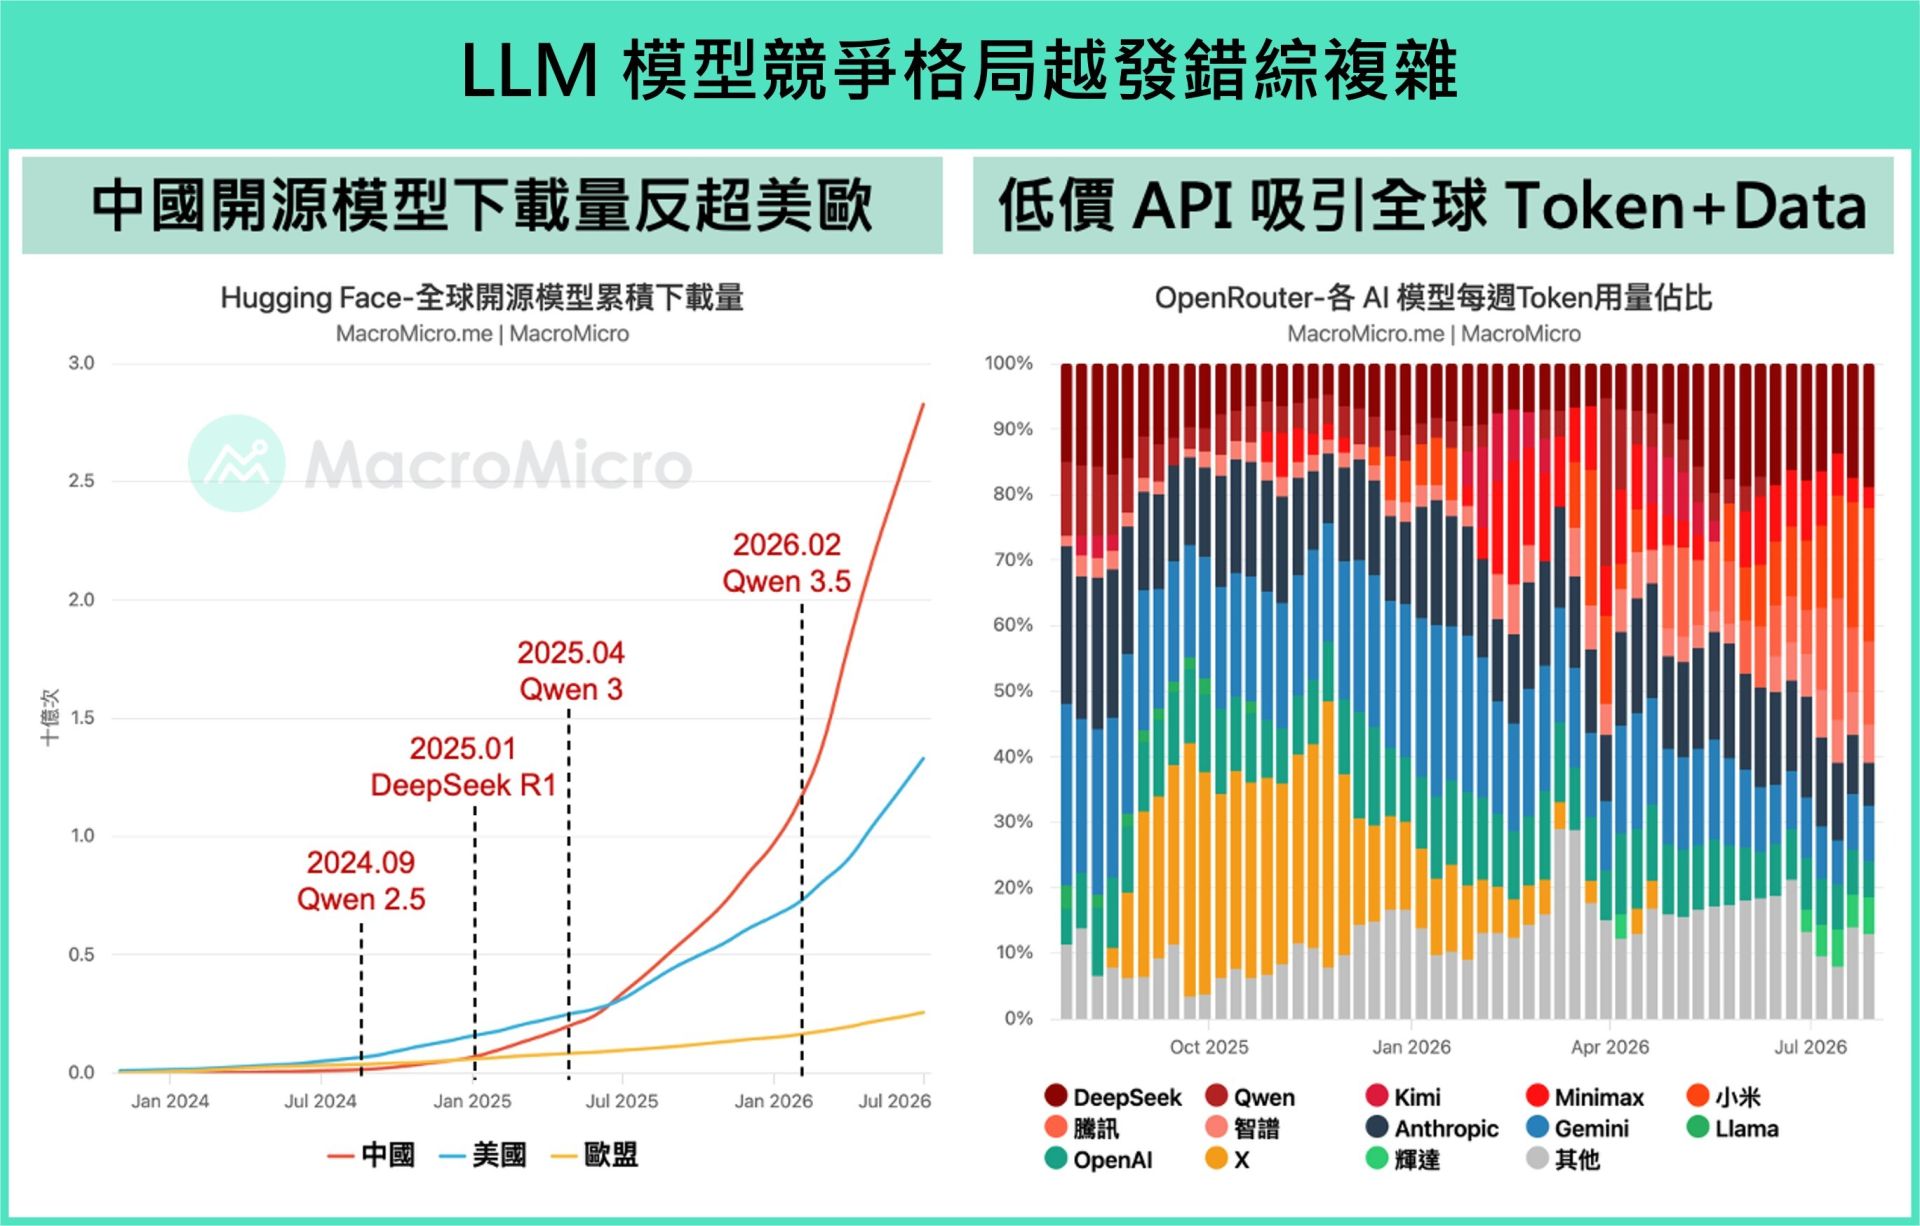
面對業界對 AI 監管的討論興起,近期模型圈的版圖也在悄悄變動,6 月中旬,中國模型在 OpenRouter 上的 Token 使用量份額已衝上 55%,正式擊敗美國模型,躍升為該平台最大來源,輝達則在 9 月突然發佈收購 Hugging Face 開源平台。面對巨變,比起單純討論市佔數字,本篇主題研究,我們更需要深入剖析三個核心問題:
追趕機制,中國 AI 實驗室如何在短時間內彌補算力差距,逼近美國的領先地位?
路線分化,美中兩國在 AI 產品的定位、商業化設計與目標市場有何根本差異?
底層邏輯,為何說這場 AI 追逐賽本質上是「舊戰爭」的延續,各自用新科技為既有產業護城河進行的深度強化?
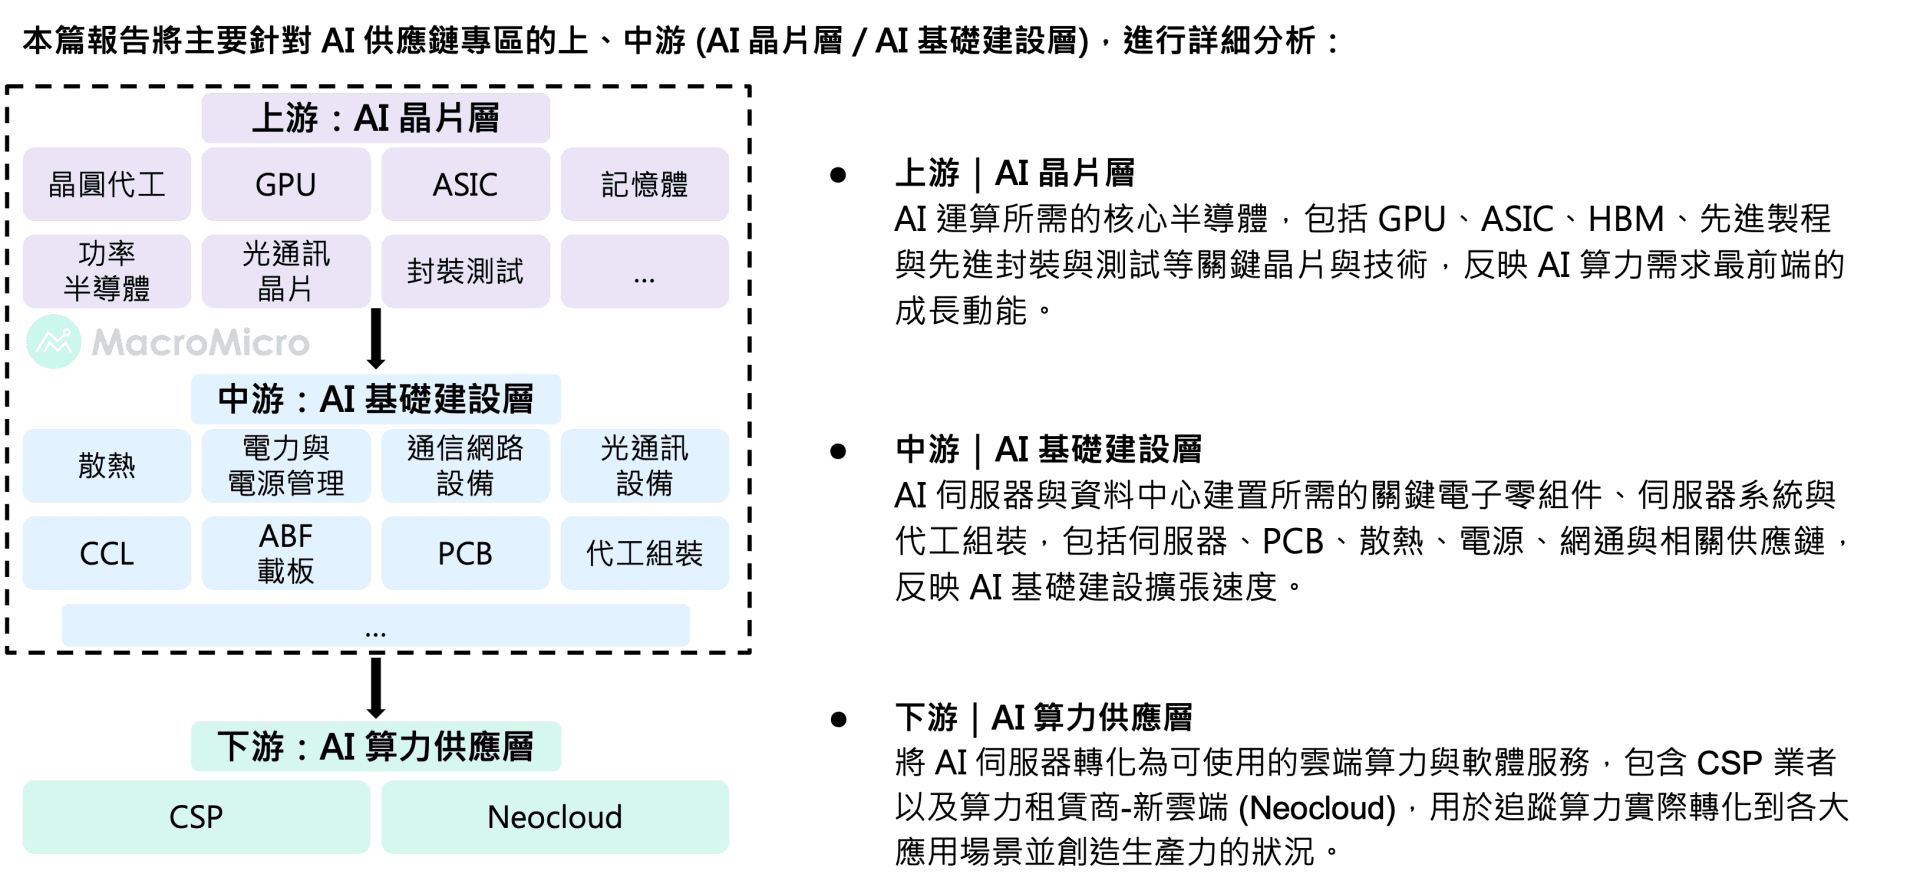
隨著單純堆疊算力(FLOPS)的邊際效益遞減,記憶體已從過去的成本項目躍升為決定 AI 變現落地的核心;記憶體架構正全面向運算核心靠攏,甚至直接垂直堆疊於 XPU/ASIC 上進行架構協同設計與封裝。未來 AI 晶片市場的勝負關鍵,不再是誰能做出速度最快的超級晶片,而是誰能透過 3D 垂直整合與軟硬體協同排程將搬移能耗降至最低,精準掌控「頻寬、熱量與 Token 成本」的平衡。
能源:
AI 伺服器機櫃將從數百千瓦(kW)邁向 1 百萬瓦(MW),Meta 、 xAI 、 OpenAI 也陸續興建或啟用吉瓦級(GW)超級運算叢集,因此從電網到晶片(From Grid to Chip)整體架構都面臨技術挑戰與升級需求。晶片側觀察到英飛凌預估每新增 1GW 資料中心容量可挹注 1.75 億美元營收,成熟製程也受惠功率半導體需求而出現高稼動率與漲價潮。機櫃電源架構方面,留意 54V 轉向 800V 高壓直流的規格升級進程,傳統機電系統也逐步被固態變壓器(SST)取代。
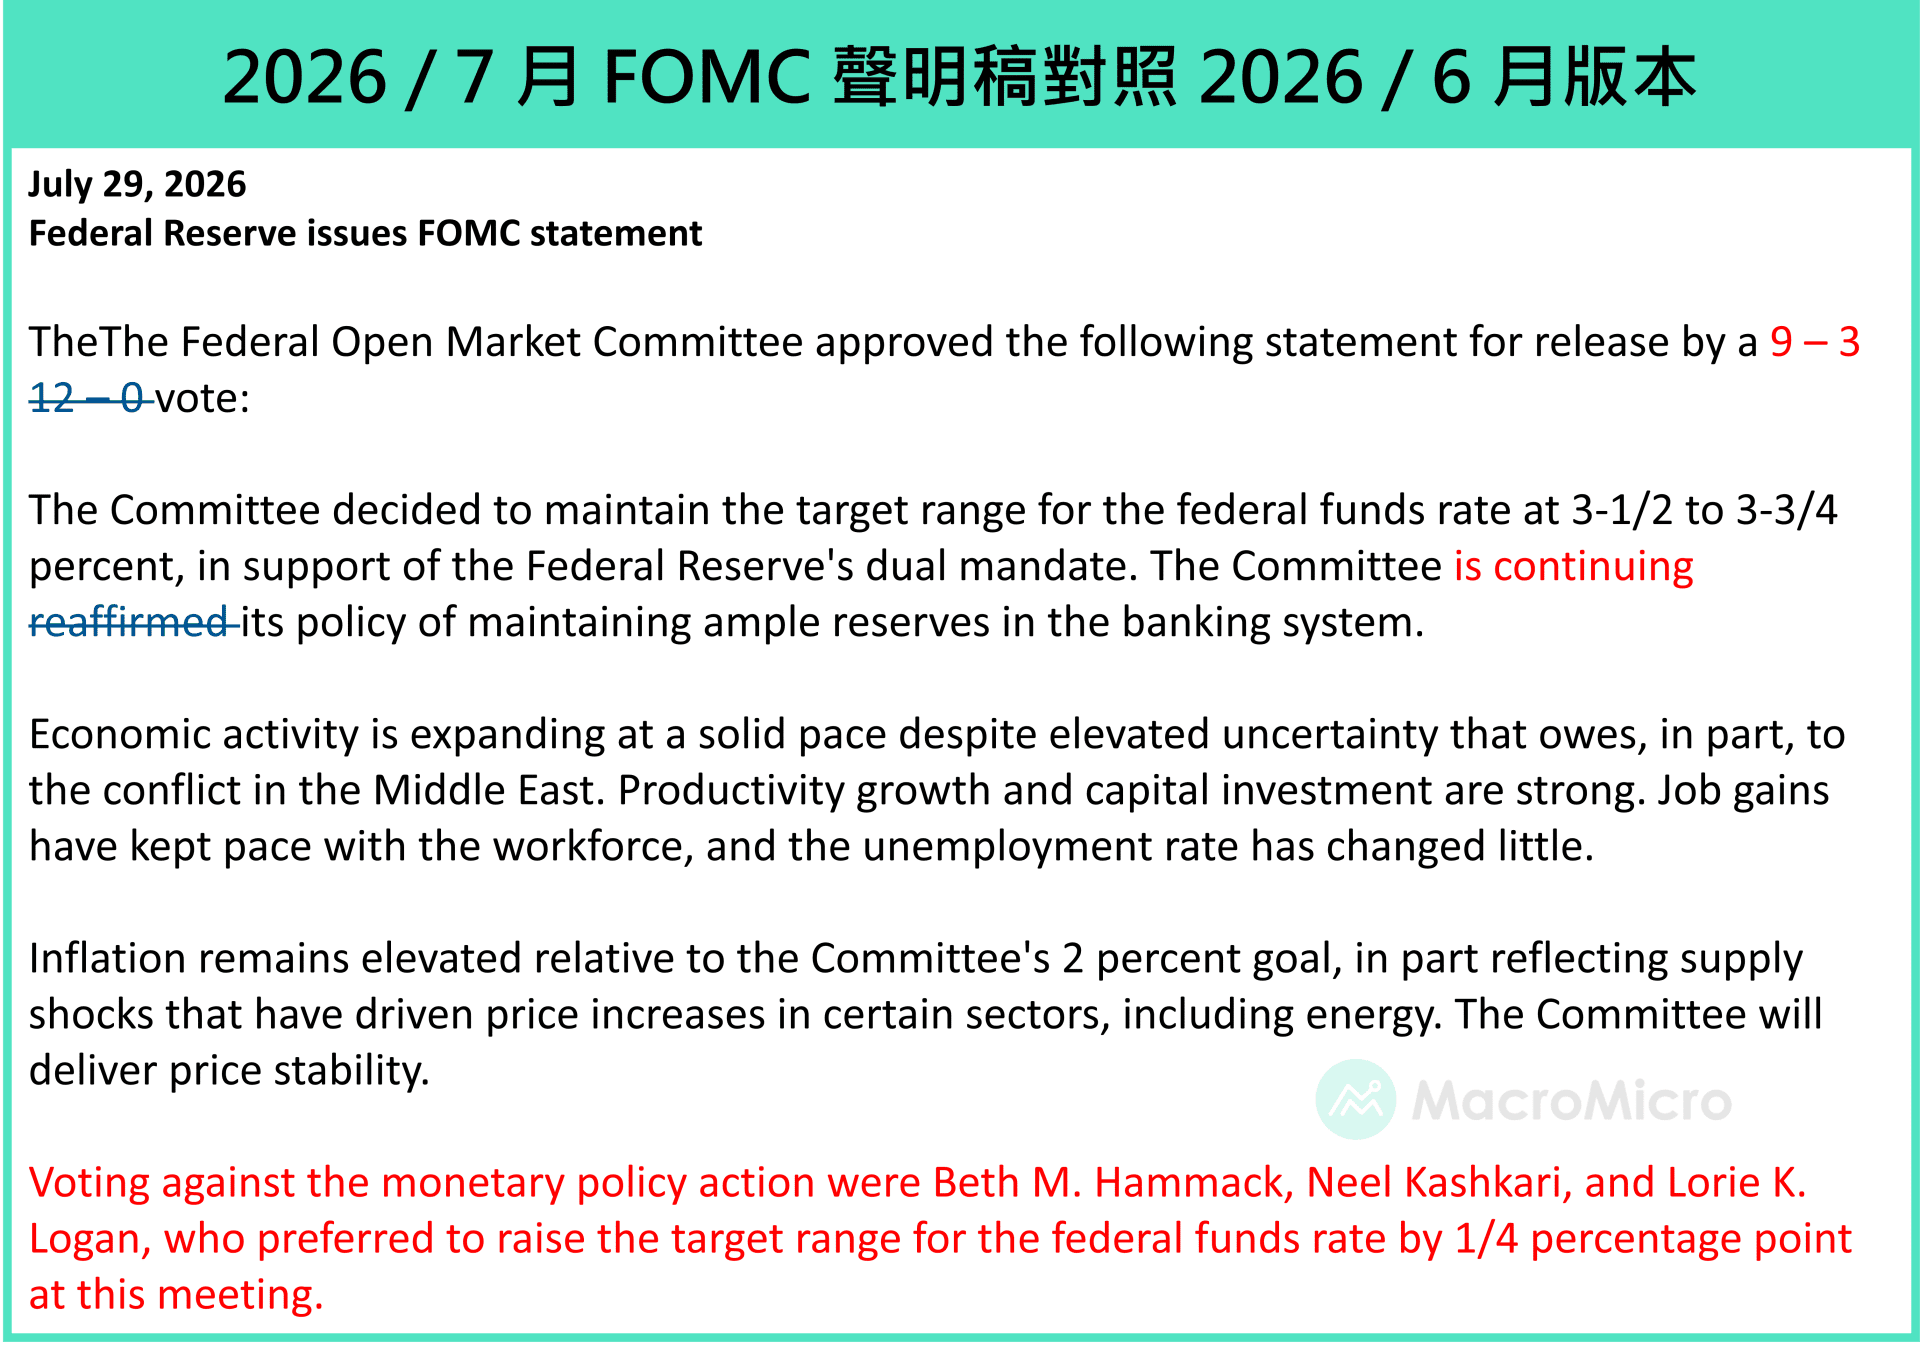
紀要顯示聯準會的共識程度持續下降,相較於過去較常出現、代表較多人意見的 most 、 many,如今更多出現 some 、 several 等指涉較少數成員的量詞,顯示聯準會內部內部的意見與政策看法正變得更加多元。我們認為這也是 Warsh 在會後記者會避免正面回答記者提問的原因,內部意見分歧加劇的情況下,若過早給出明確立場反而將被綁住手腳,此時刻意模糊反而是聰明的作法。
南韓是全球經濟發展中特別的案例之一,從戰後以農業為主的經濟體,一路發展至今日以半導體、汽車與造船為核心的製造大國。尤其在半導體領域,三星與 SK 海力士長期主導全球記憶體市場;近年隨著 AI 浪潮興起,資料中心加速擴張、 HBM 需求爆發,更進一步強化南韓在 AI 基礎設施供應鏈中的核心地位,也帶動南韓股市強勢上漲,今年最高漲幅一度高達 120% 。
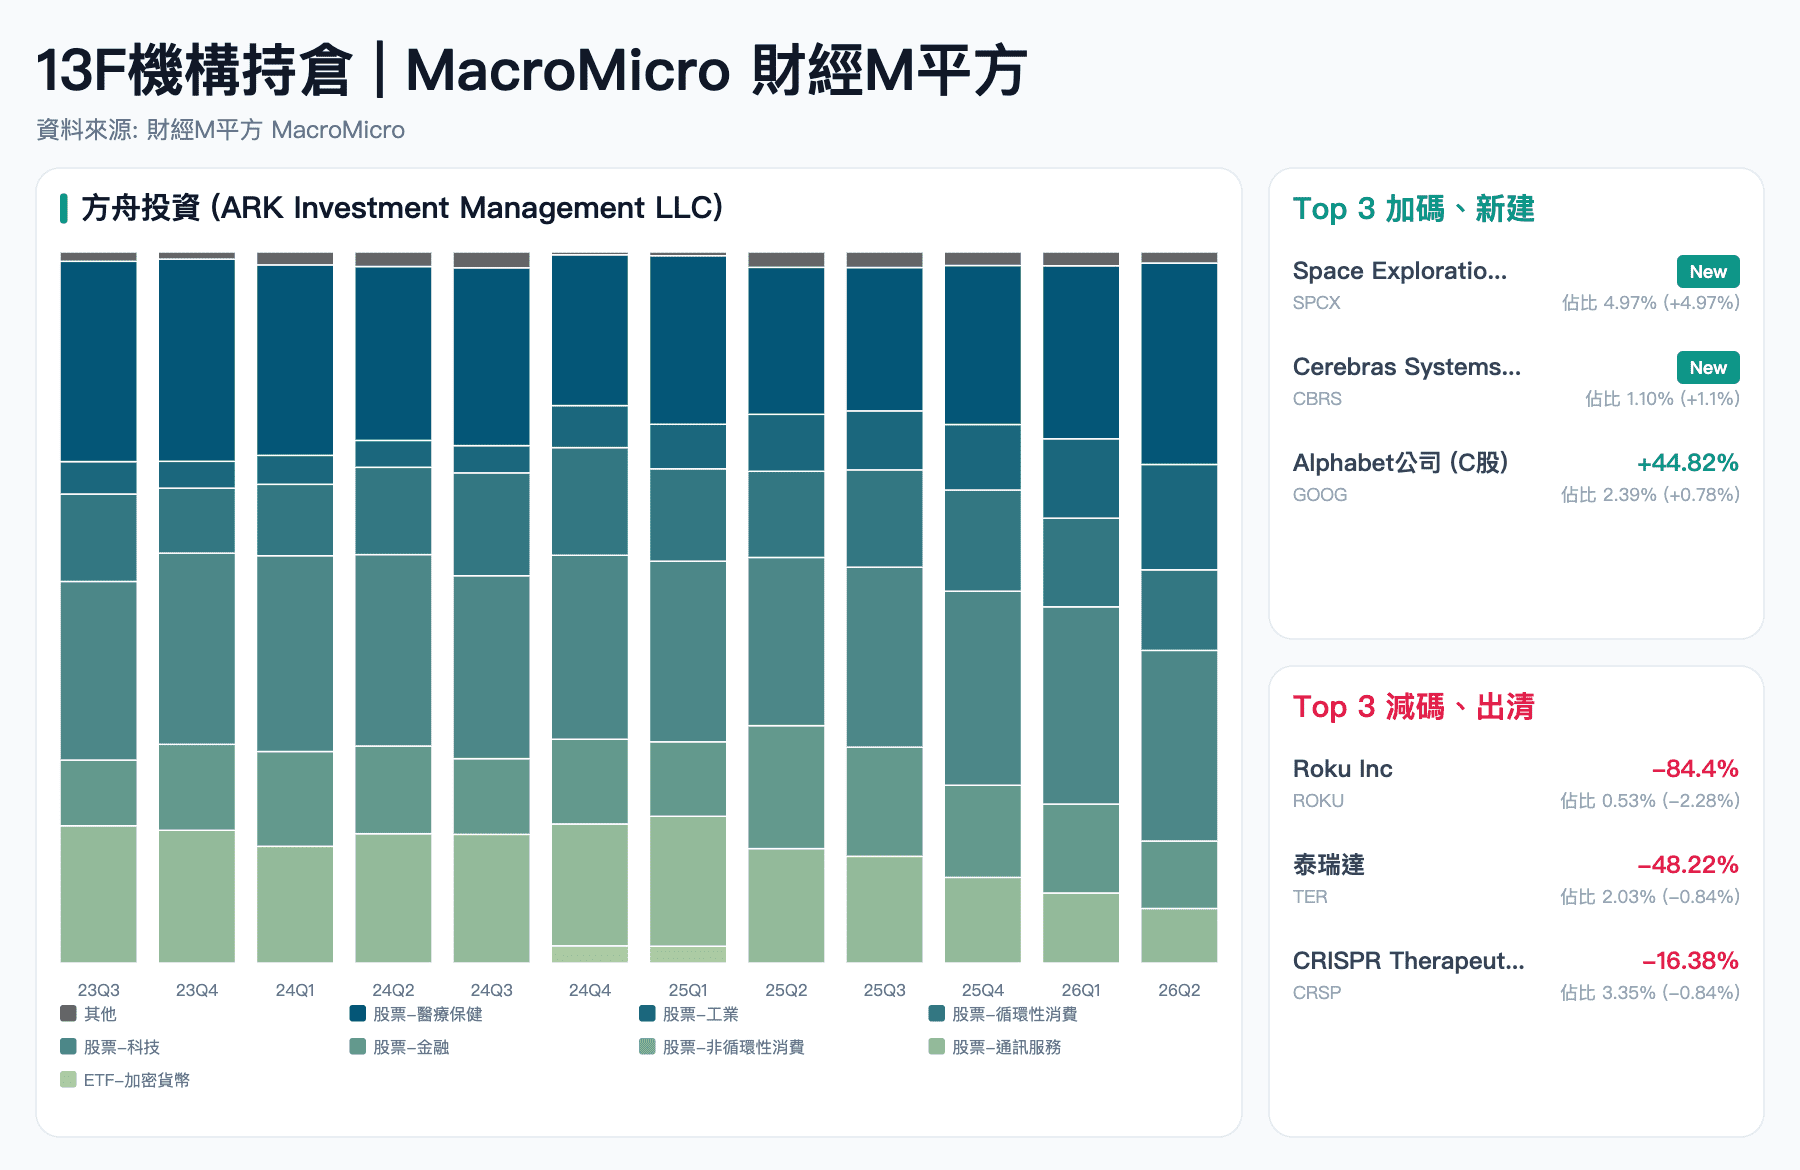
本季方舟投資新建倉 SpaceX 約 447 萬股,一躍成為第三大部位,同時建倉晶片設計公司 Cerebras Systems 與核能公司 X-Energy,顯示 ARK 對下一代技術的重點關注,涵蓋航太物流、先進運算及核能解決方案。賣出部分主要來自 Roku 與 AMD,分別減碼約 322 萬股與 129 萬股,此次調整使 ARK 得以集中資金於創新驅動的成長標的,同時維持對多個受惠於技術融合產業的曝險。
總結
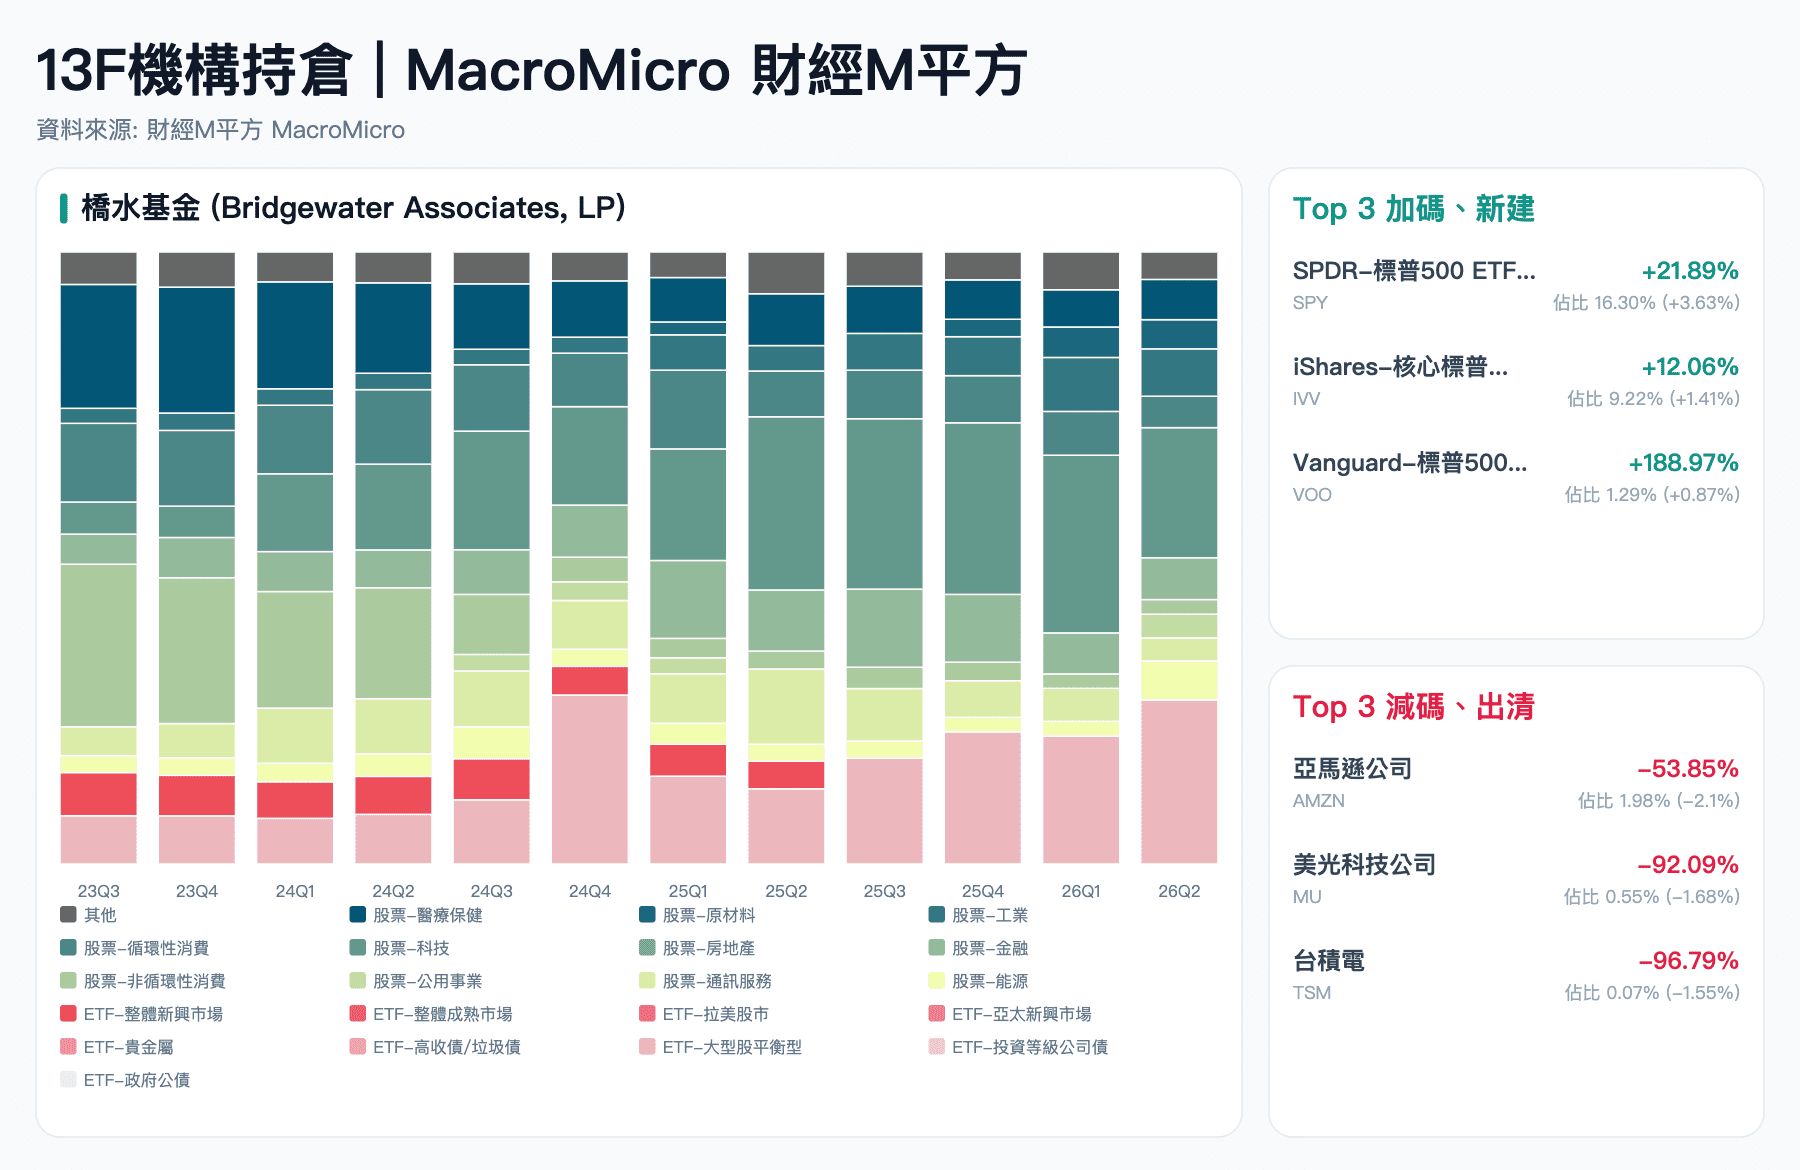
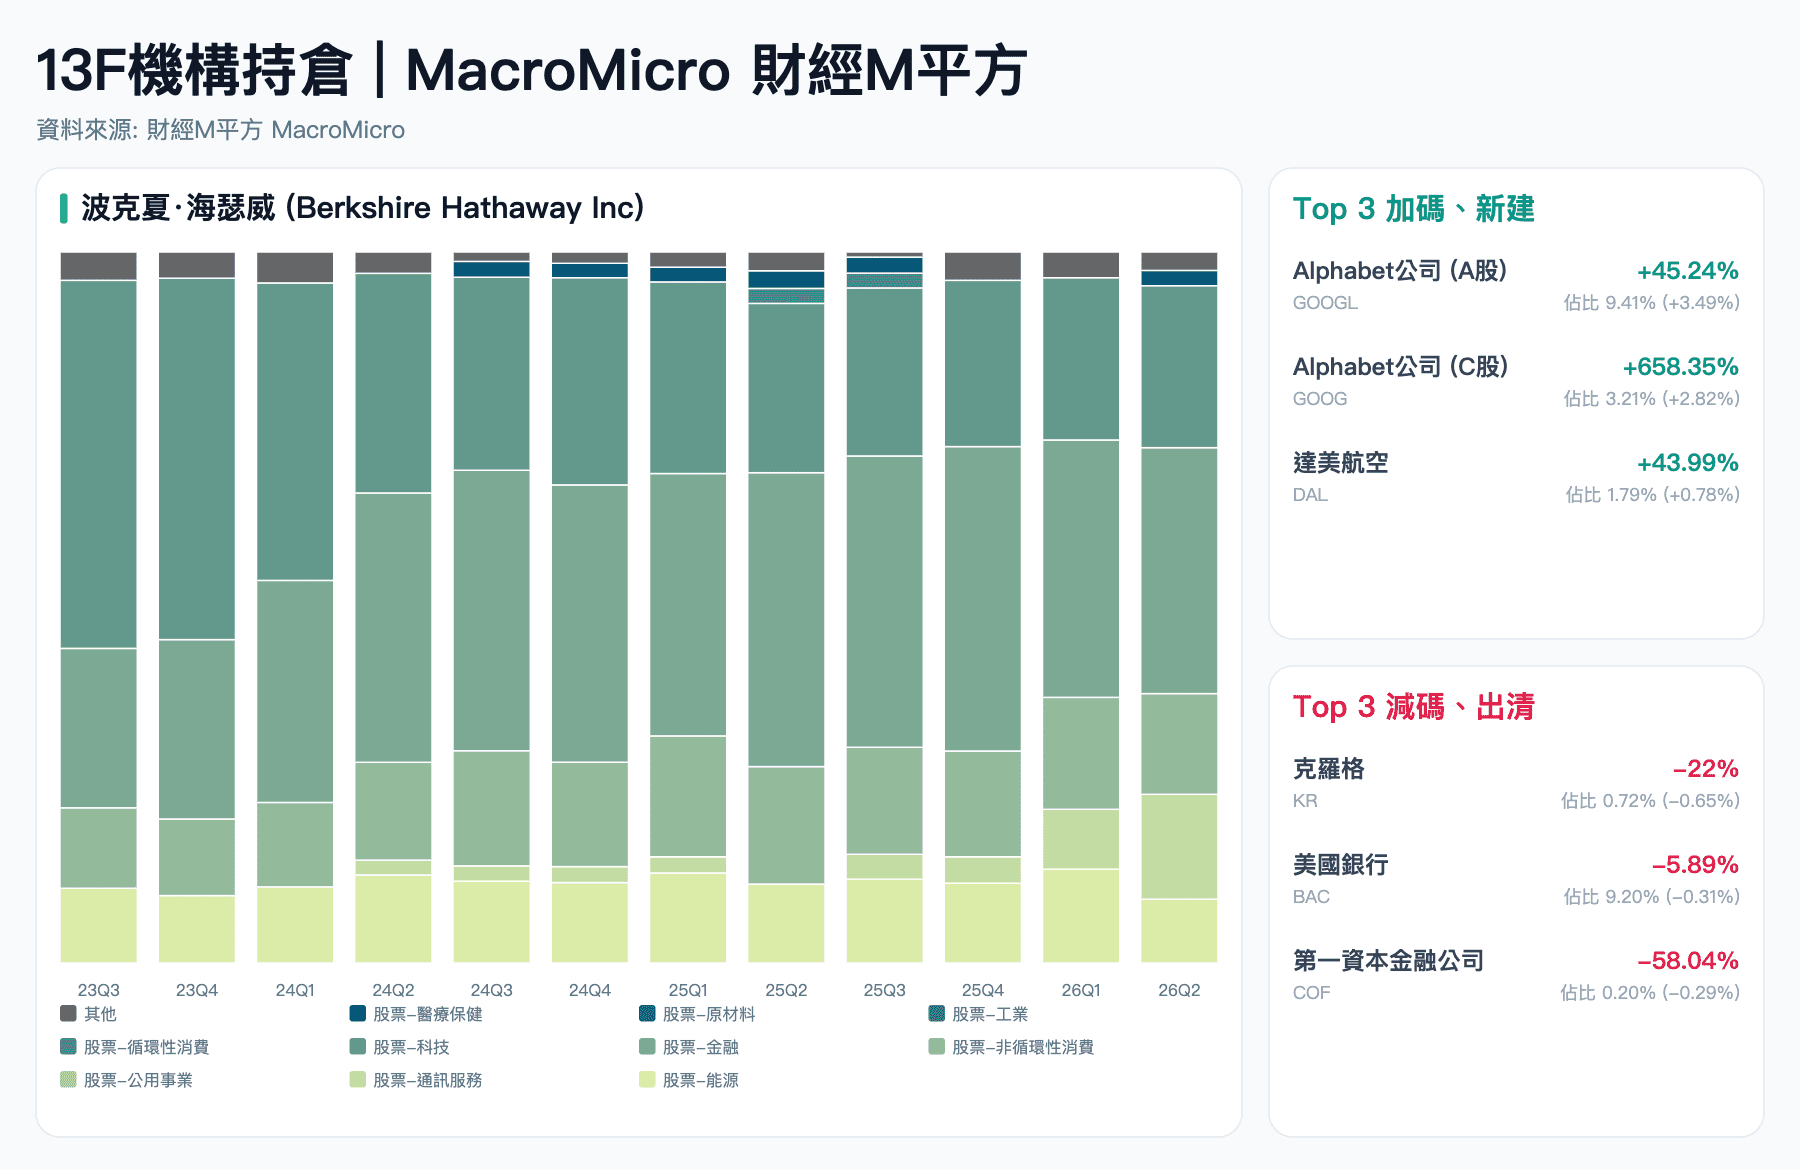
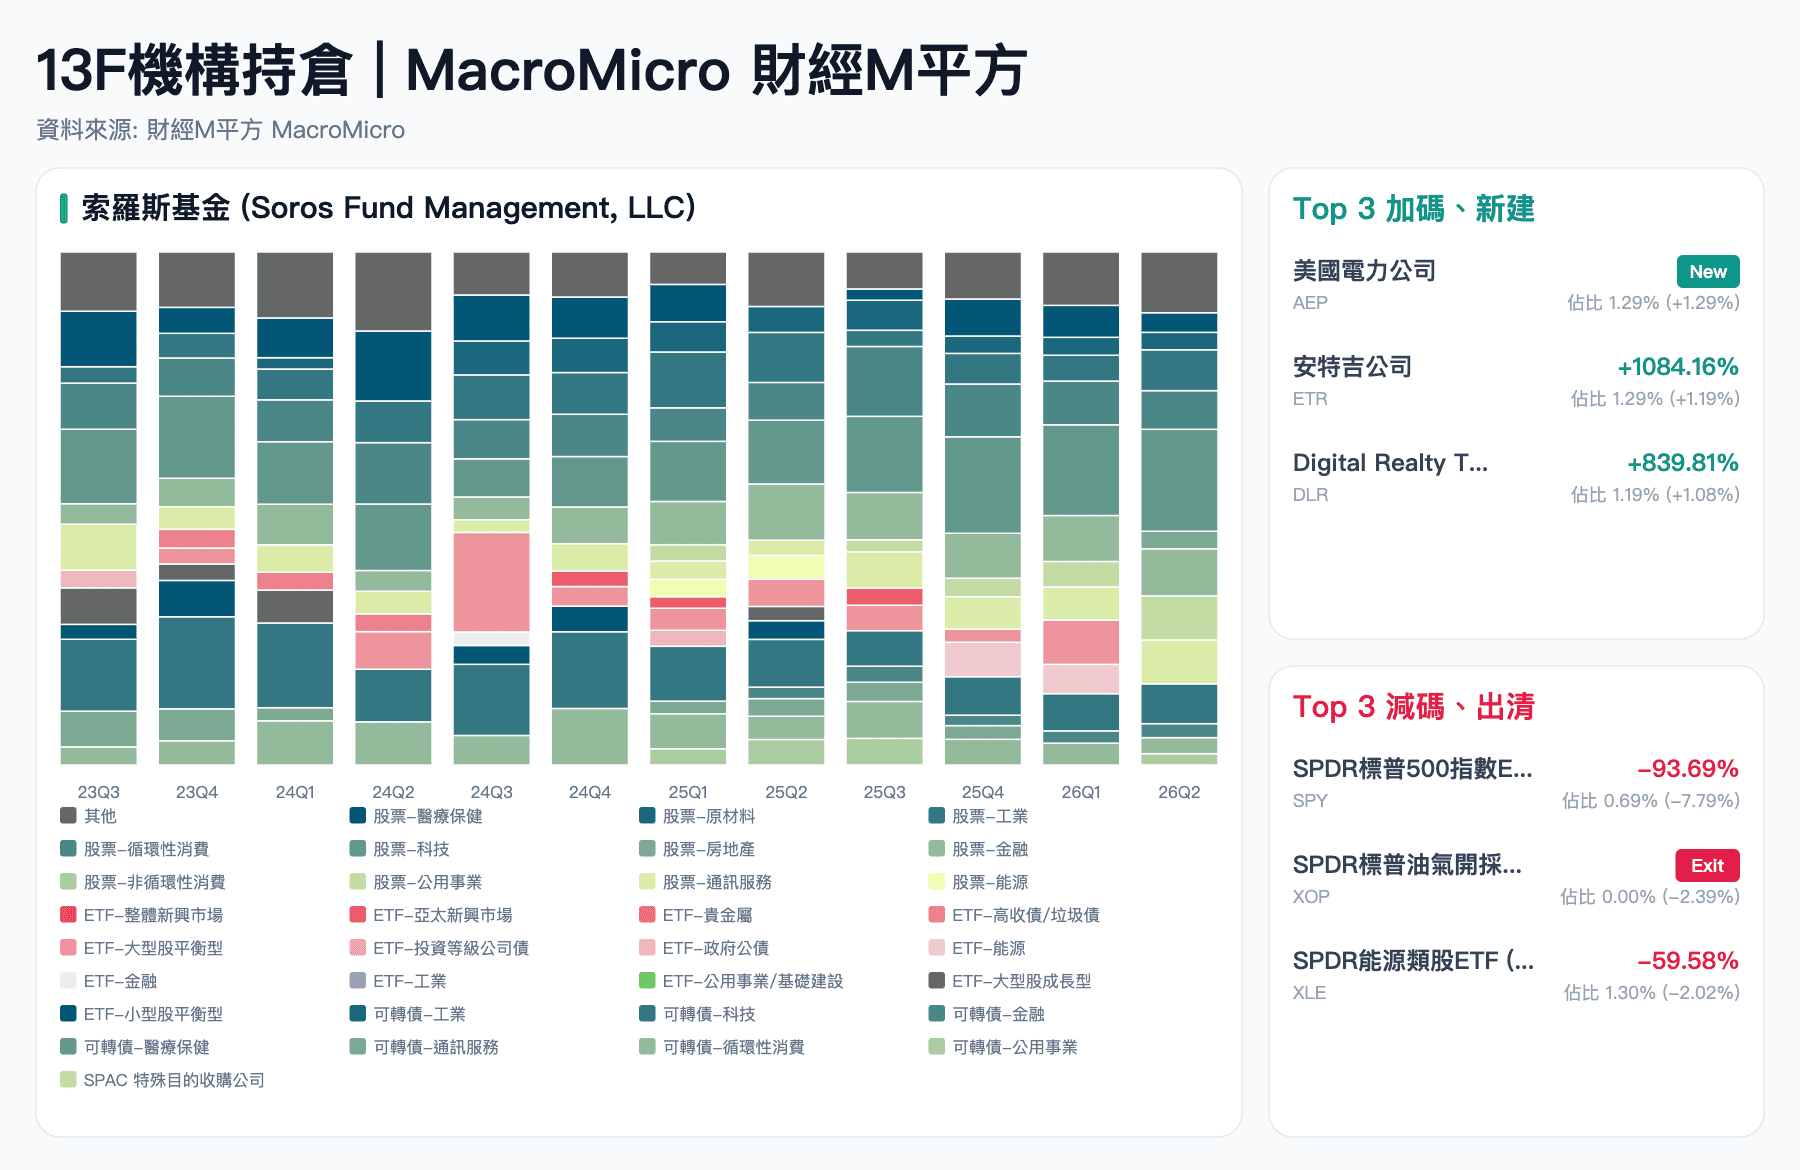
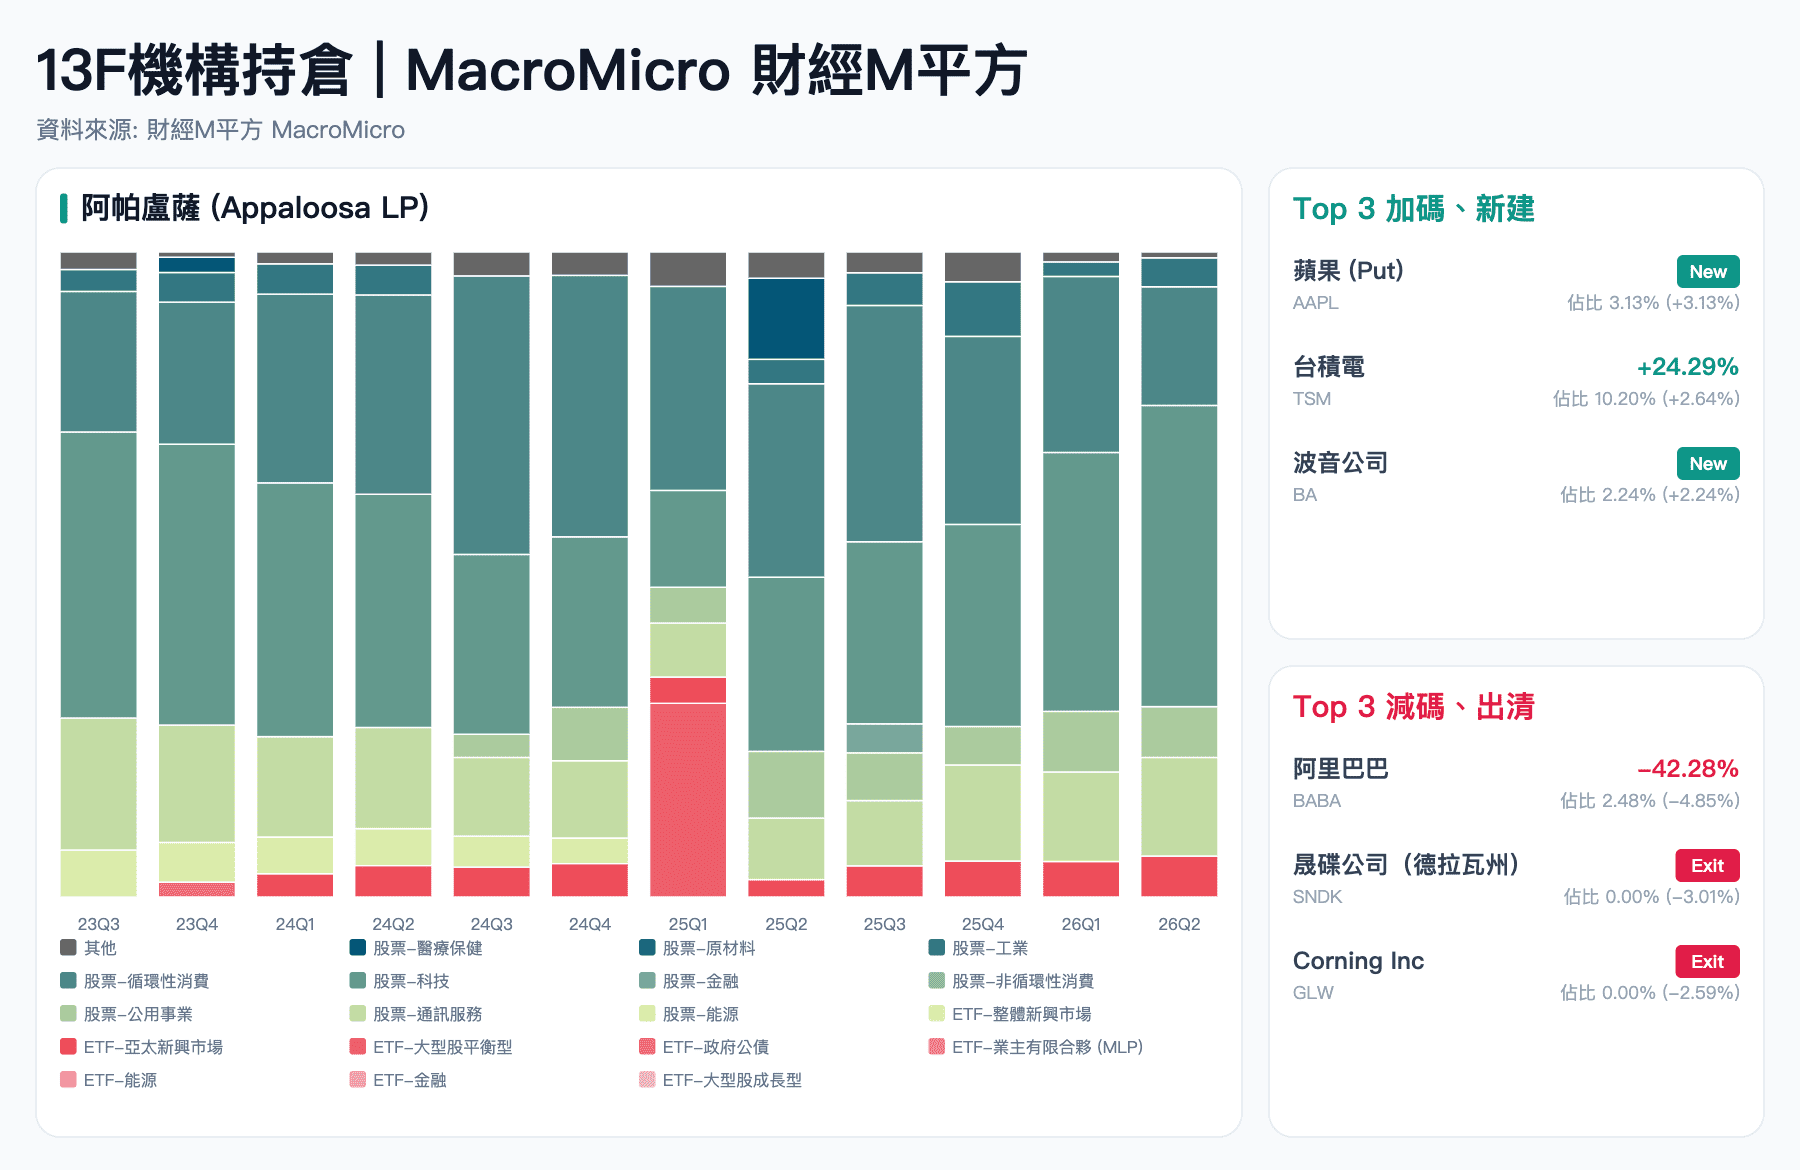
總結來說,2026Q2 各大機構操作方向轉趨分歧,操作邏輯已不如上季一致。橋水與索羅斯同步轉向能源電力等防禦資產,記憶體與中國概念股則成為本季主要的減碼對象。避險工具的使用也出現分歧,部分機構由大盤賣權轉為個股賣權。儘管機構對 AI 長期趨勢的信心並未消退,但在科技股評價已處於高位下,資金配置更趨分散,防禦與避險心態也同步在增加。
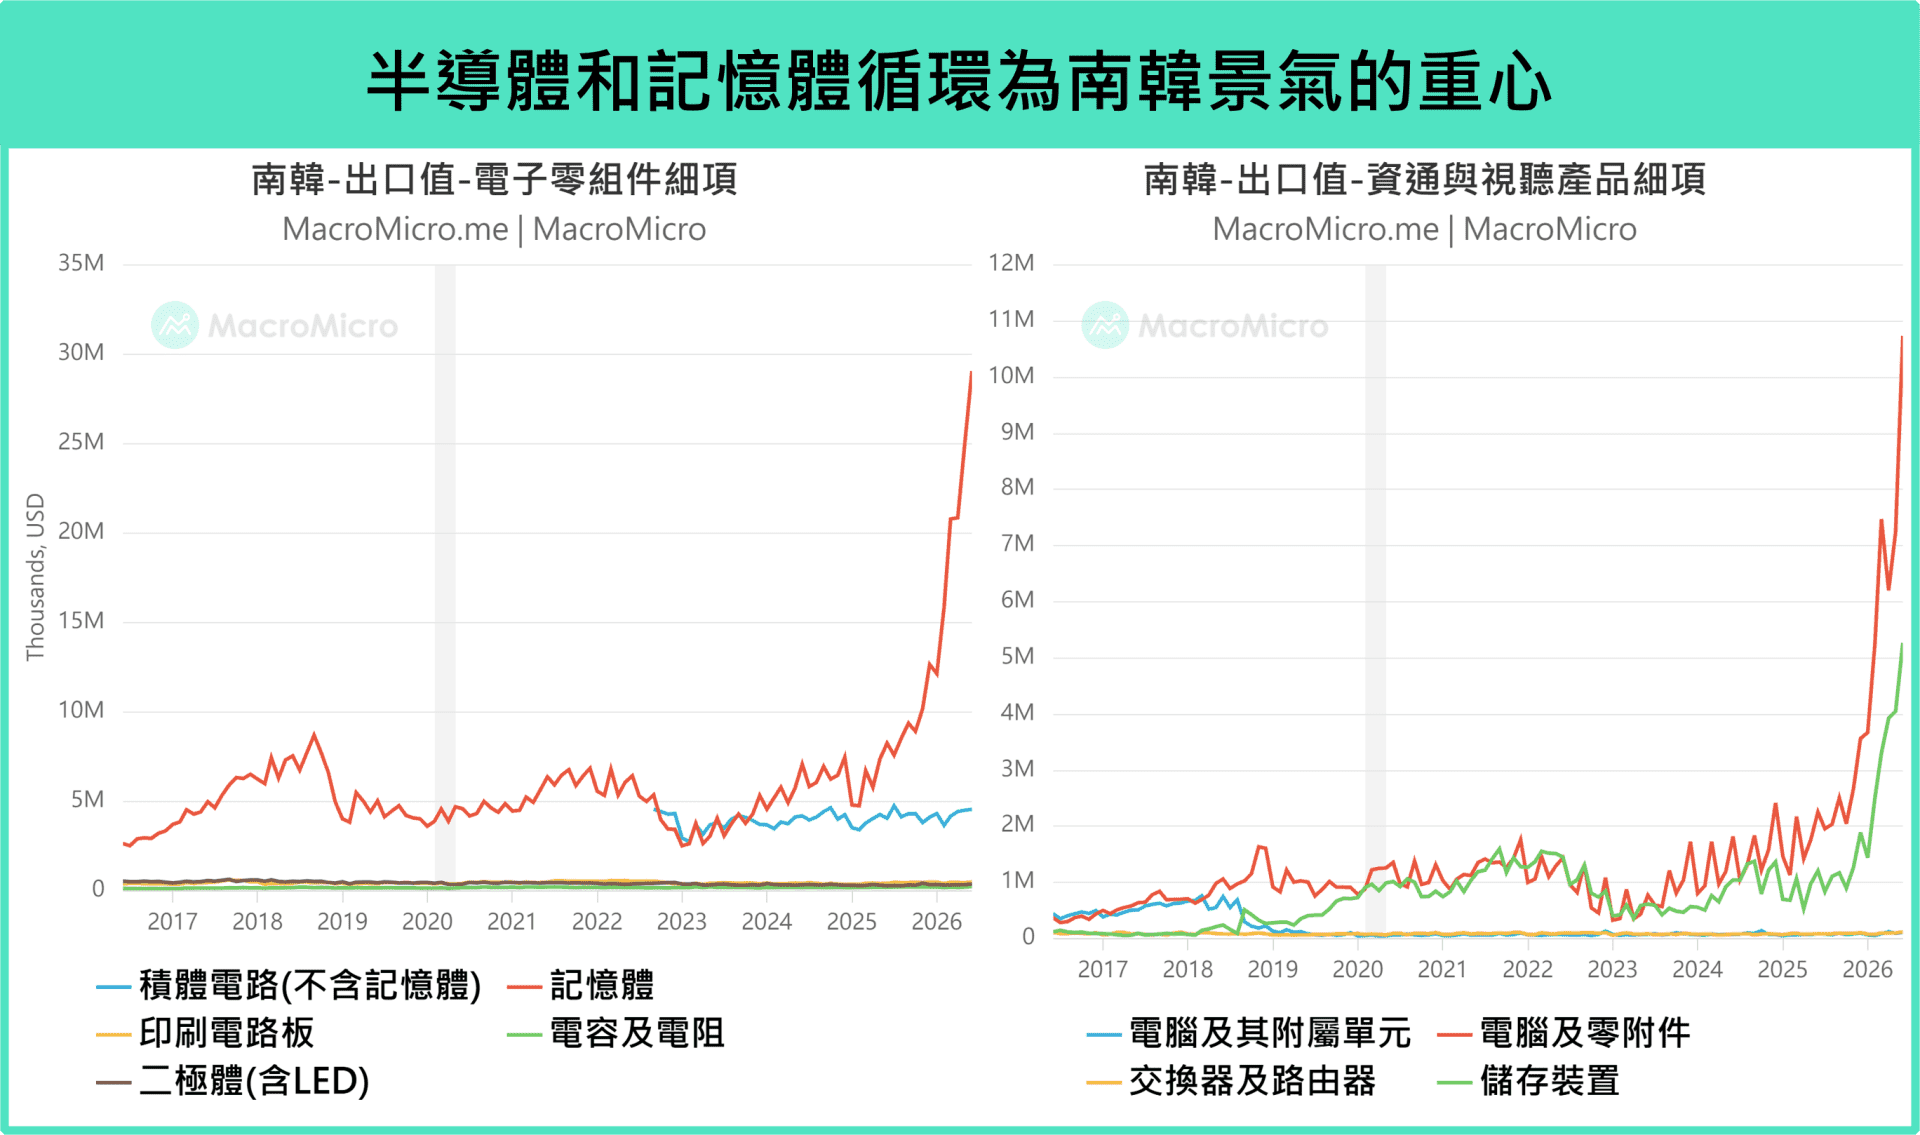
另外,從出口細項也能觀察到一些狀況,例如電子零組件創歷史新高,但資通與視聽產品的成長反而出現停滯,這意味著晶片可以先出貨,但目前因為零組件出現廣泛性缺貨,導致在組裝整台 AI 伺服器時卡關。因此,雖出口連兩個月低於預期,但從多項數據交叉驗證下,AI 需求並未放緩,反而是因為強勁的需求導致了短期出口的不如預期,而這也呼應在近期 AI 文章 中我們看到的「Vera Rubin 架構修改,導致供應鏈預先備貨」的狀況,因此下半年 Vera Rubin 的順利出貨也將是台灣出口能否維持強勁動能的關鍵之一。
Apple:發表「 Siri AI 」,首度將系統級 AI 、 Apple Intelligence 與裝置個人隱私脈絡進行整合,開發者與公開測試反響熱烈,預期秋季推出將成為 iPhone 17 系列的重要需求驅動器,其 25 億的龐大裝置安裝基礎下,長期具備形成以裝置為入口的個人 AI 助理的機會。
Tesla:Tesla 的 AI 發展核心是將視覺感知、端到端神經網路、自研 AI 晶片及大規模真實世界數據,應用於 FSD 、 Robotaxi 與 Optimus。目前無監督 FSD 測試在 6 個城市累積超過 38 萬英里(無任何事故記錄),Robotaxi 運作里程以每週雙位成長。 Optimus 進入 Fremont 生產線。並與 xAI 聯合推出 AI 代理人系統「 Digital Optimus 」,嘗試把其自駕技術從「控制車輛」延伸至「控制電腦與機器人」。
Apple:AI 晶片與 Siri 運算成本將採取自建數據中心與第三方雲端混合模式。此外,與 Broadcom 簽訂超過 300 億美元的多年度自研晶片與製造協定,並計劃在休士頓啟用 Advanced Manufacturing Center 以組裝 AI 伺服器與生產 Mac mini,觀察 Apple 的自由現金流維持在 387 億美元的強勁水準。
Meta:與 EssilorLuxottica 合作推出新一代 Meta Glasses(含 Kylie Jenner 聯名款),出廠即搭載 Muse Spark,早期銷量超出預期。
Microsoft:正致力於將 Windows 打造為「無計量智慧(unmetered intelligence)的離線卸載終端」旨在將強大的設備本機運算與企業級安全結合,可在不消耗雲端算力或無需連網的狀態下,運行高效能的 AI 推理與開發工作;重整 Xbox 遊戲陣容與營運,預期 2027 財年恢復增長。
Apple:與 Klarna 合作在美國推出 Apple Upgrade 硬體租賃計劃;推出 Global Accessibility 輔助功能,讓 Vision Pro 支援眼動控制輪椅。
Tesla:Megapack 3 即將進入生產階段,隨著 AI 資料中心用電需求快速增加,公司預期大型儲能系統將更廣泛用於電網調節、尖峰負載管理與資料中心供電穩定。 Tesla 同時深化與 SpaceX 的技術合作,將 Grok 導入車載系統,並作為 Digital Optimus 的上層任務管理模型;Starlink 則整合至 Cybercab,未來也計畫導入其他車款,以補足行動網路覆蓋不足,降低 Robotaxi 通訊死角。此外,Tesla 正規畫 Megapod 分散式算力架構,將 Tesla AI 電腦與 x86 伺服器整合於模組化設備,未來可能部署在具有可用電力的 Supercharger 等地點,藉此利用分散式電力擴充 AI 算力;不過,該架構目前仍處於設計與規畫階段。
自研晶片持續推進:Maia 200 效能 / 成本較前代提升 30%,已同時支援 OpenAI 與 MAI 模型;並宣布將率先部署採用 AMD Helios 與 NVIDIA Vera Rubin 的新一代 AI 基礎設施,並於本季在五大洲新增 31 個數據中心(累計達 88 個)。此外,Cobalt 200 預期在 7 月底前部署於全球超過 25 個數據中心。
結論
微軟公佈 Q2 財報和電話會議後,盤後股價大漲 8%,對比 7/22 的 Google 和同日公佈財報的 Meta 盤後呈現下跌,反映市場極度關注於科技巨頭「創造現金」的能力,尤其在大家都紛紛擴大 AI 支出之際,而微軟目前繳出了最佳答案,增加的資本支出有效轉換成獲利和現金流,並且獲得更多訂單後繼續擴大資本支出,我們認為這得力於兩個原因,第一是微軟主要以 Microsoft 365 、 Azure 等訂閱制與長約雲端服務為主,而 Google 和 Meta 有一大部分是仰賴廣告這種波動性較大的收入來源,第二是微軟沒有選擇和 Google 、 Meta 打「頂尖前沿模型」的戰爭,而是透過自己的生態系優勢,從不同入口獲得更多訂單。因此,未來在 AI 賽道上誰能贏得勝利,並不只是看模型的性能提升多少,或成本降得多低,而是能夠把 AI 能力快速嵌入既有的企業通路與客戶關係,並轉換成可預期現金流的生態系。
預期哪一項 AI 業務服務能在 2026 至 2027 年最先展現 ROIC? 祖克伯僅回應目前多數算力仍會繼續用於訓練模型,以保持領先地位,其餘才會分配到不同的產品與營收機會,包括優化核心業務、即將推出的新消費者產品、 API 、企業代理人、開發者工具,以及直接銷售算力的機會。
如何打進企業市場? 祖克伯將企業市場分為兩類,第一類是既有廣告主與商家的延伸,尤其是透過 WhatsApp 、 Messenger 和 Instagram 的 Business Agent 幫助企業客服、銷售與完成交易;第二類是 API 、程式開發工具、內部生產力工具及更廣泛的企業軟體,這也是 Meta 過去不完全具備的新能力。
一般消費者何時會真正使用 AI Agent? 祖克伯認為某些 AI 市場已經突破,例如 Coding Agent,雖消費者個人 Agent 尚未成熟,但看好未來 5 年內,數十億人會擁有能理解個人目標、全天候協助工作的 Agent。
為甚麼一邊買算力,一邊賣算力? 祖克伯回應是從資本配置角度來思考,因為目前整體市場算力嚴重不足,所以 Meta 既有內部高價值用途,也收到了外部的高價購買需求,而管理層會在兩者之間做組合配置,部分算力可以直接出售,但更大部分將保留用來訓練模型和建構更高價值的「智慧層」。
廣告系統導入全新的「 Meta 生成式推薦器」,不再對每個廣告獨立評分,而是運用 LLM 同時理解廣告內容與用戶偏好進行精準匹配。這項轉變與 GEM 模型共同驅動了 Facebook 廣告點擊次數提升 8.3%,轉化率提升 15.7% 。此外,旗下自動化行銷方案 Advantage+ 的年化營收 run rate 已達 750 億美元。
結論
Meta 公佈 Q2 財報和電話會議後,盤後股價大跌 -9%,反應目前 Meta 的獲利能力和現金流創造,以及在企業 AI(非廣告)和個人 Agent 的發展,尚未提供明確的營收時,難以說服市場再度上調資本支出,但觀察 Meta 本業的廣告需求並未轉弱,廣告收入仍強勁成長,且在 AI 驅動下繼續帶動廣告展示量和平均價格成長,提高點擊和轉換率。再者,Meta 後續也預計能夠受惠到現在算力供不應求的環境,來自祖克伯在電話會議中提到的「大量以溢價租用算力的邀約」,同時為了近一步分攤基礎建設成本,正積極引進如貝萊德(BlackRock)戰略合資夥伴關係等創新的融資模式,均有助於緩解目前市場對於現金流的擔憂。
Robotaxi 會與 Uber 等叫車平台合作嗎?馬斯克明確表示,Tesla 傾向保持垂直整合,也就是自行掌握車輛、軟體、平台與營運,而不是將 Robotaxi 交由外部平台分銷。理由是 Tesla 預期需求將高於供應,因此沒有必要支付第三方平台抽成。
Cybercab 為何尚未快速放量?Cybercab 是全新的底盤與車型,因此必須先累積針對 Cybercab 車身、懸吊、轉向與煞車特性的實際道路數據。與 Model 3 、 Model Y 已有數百萬輛道路數據不同,Cybercab 缺乏足夠的實車樣本,因此初期仍需要搭配方向盤與踏板的測試車,蒐集校準資料,後續部署數量才會明顯增加。
Tesla 為何要自己做 Terafab?Terafab 是擴大 Optimus 規模的必要條件,因為未來最大的瓶頸可能是 AI 晶片、記憶體與先進封裝供應不足,而 Tesla 已為 Austin 的開發型晶圓廠下單設備。
Starlink 將整合至 Cybercab,並可能逐步擴展至其他 Tesla 車輛,提升車輛的通訊可靠性。
AI5 晶片研發進展良好,初期可能優先用於 Optimus;AI6 則被定位為更高階的下一代邊緣 AI 晶片。公司也正在評估將部分舊車升級至新一代 AI 板卡,而不只是升級到 AI4 。
結論:
Tesla 電話會議帶動盤後股價走跌逾 -4%,反映了本業汽車獲利不如預期,但持續投入 Robotaxi 、機器人等新興業務,導致市場擔憂現金流將持續惡化,但觀察 Tesla 仍手握超過 400 億美元的現金和短期投資,短中期仍能繼續支撐公司積極轉型的願景,從一家電動車廠轉向擁有 AI 、無人載具、機器人、晶片與能源的垂直整合基礎建設公司。
而為了實現這個目標,公司中長期希望由 AI 、軟體與車隊型收入加速成長,改善獲利結構。以進度來看,FSD 訂閱和使用量正在加速,且海外市場正在提供第二條成長曲線,包括在荷蘭取得部署 FSD 的批准後,2026Q2 又取得立陶宛、愛沙尼亞、丹麥及比利時等市場的進一步批准,是目前 Tesla 中最成熟且最接近規模化獲利的 AI 業務,同時 AI 伺服器對電力的強勁需求也帶動儲能業務的部署規模持續擴張;Robotaxi 業務短期財務貢獻有限,但進度仍持續推進,目前以每週超過 10% 的速度增長,包括於 Austin 的無監督營運範圍持續擴大、在佛州的 Miami 、 Orlando 與 Tampa 推出無監督搭乘服務。
因此,Tesla 的中長期前景仍高度取決於 AI 與車隊型收入能否繼續放量,以及正處於產線建置期的 Optimus 機器人何時能夠真正進入真正商業化階段。