我們想讓你知道的是:
繼上週完整解析科技股現金流與藍色浪潮後,本篇文章我們將回歸分析經濟與債務問題對利率的影響,探討這些風險是否會在 2027 年持續擾動金融市場,甚至進一步引發融資危機?
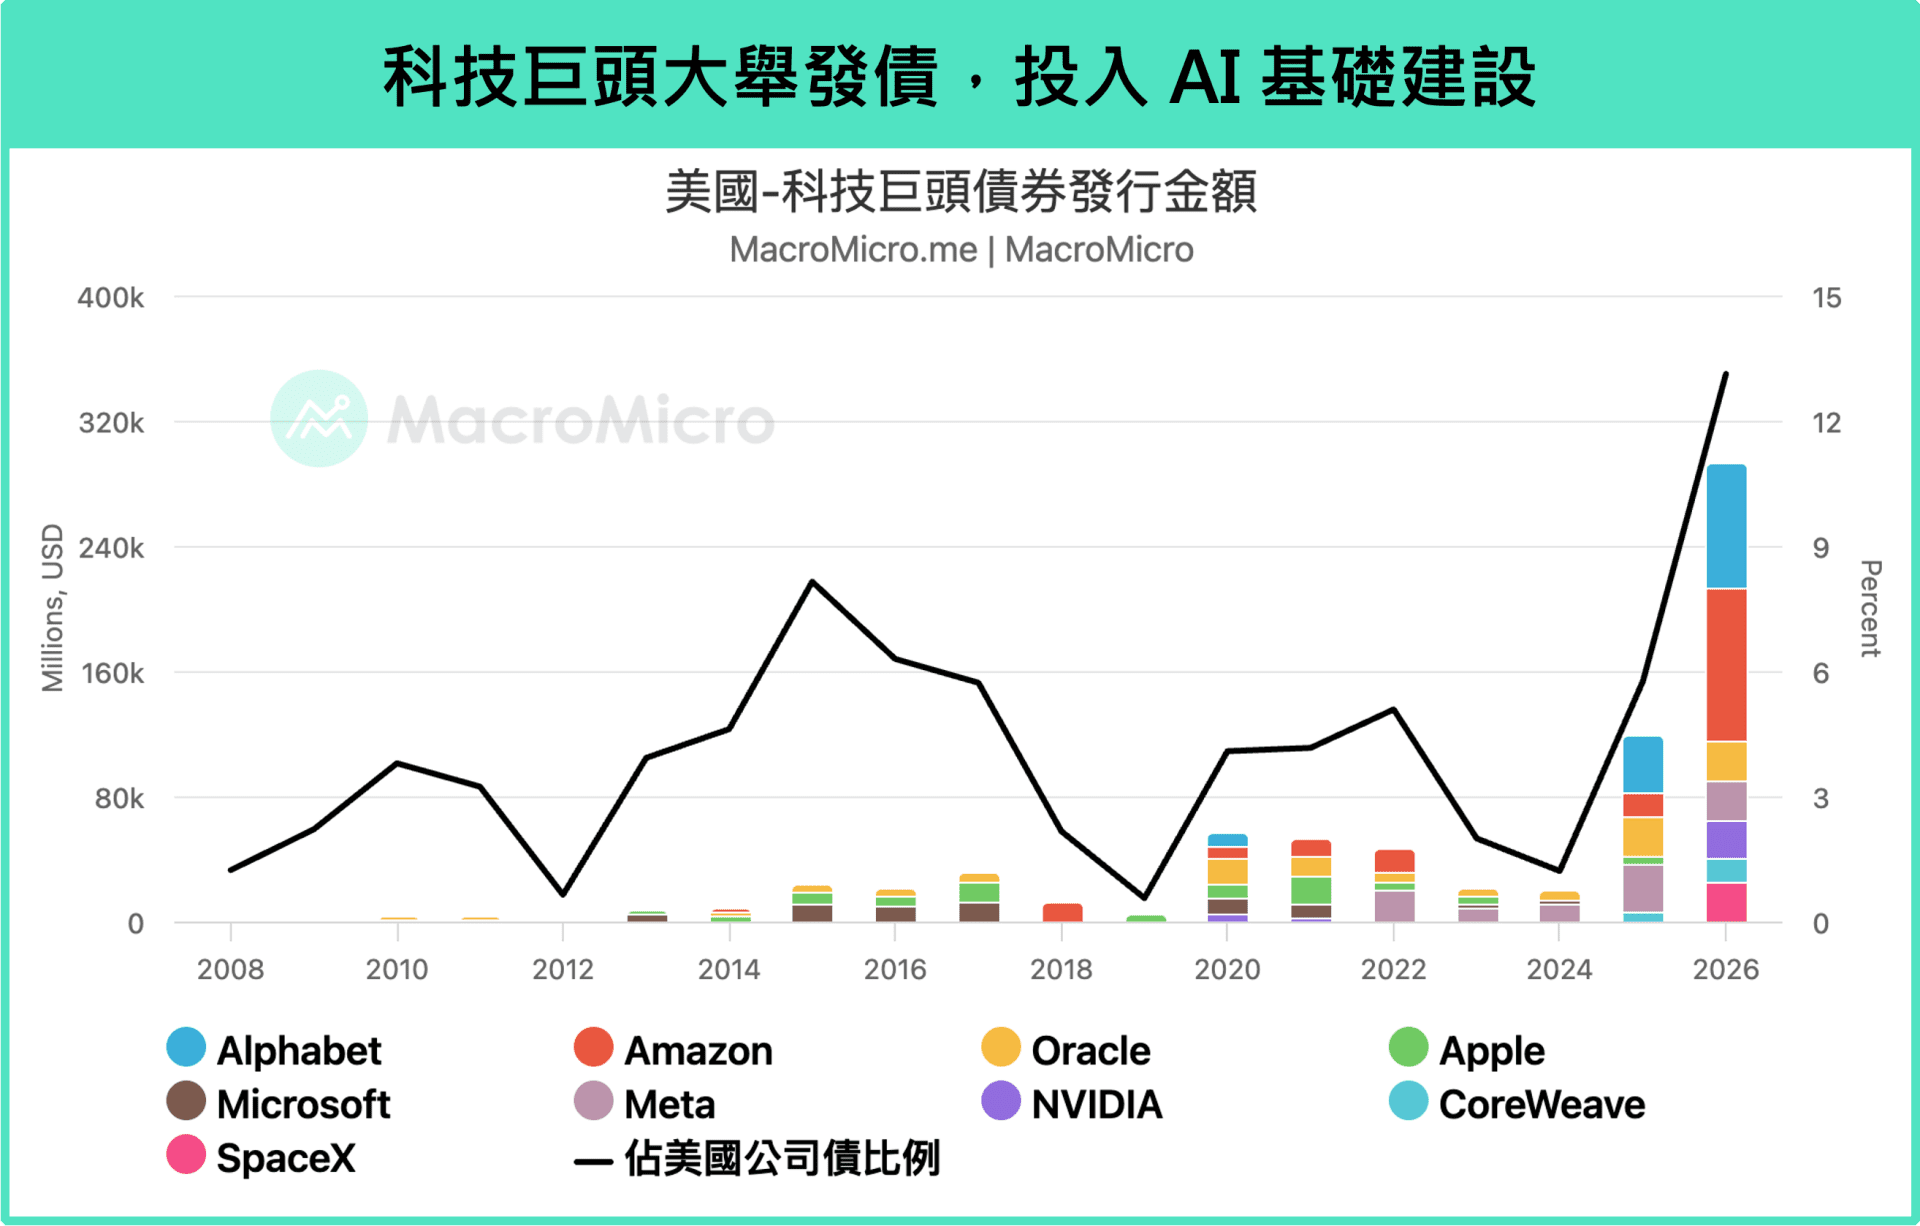
2026 年以來,全球債務規模持續擴大。公債方面,債務比例已經來到高檔,美、歐、日政府卻都還在持續擴增債務,美國聯邦債務甚至已經突破 40 兆美元大關,明年即將面臨債務上限考驗;公司債方面,AI 建設對資金的需求也與日俱增,根據 TBAC 預估,2026 年全球超大規模雲端服務商發行的無擔保投等債規模上看 3,270 億(前 1,360 億),超過去年的一倍以上,若將幾家算力供應巨頭公司發債金額加總,在美國公司債當中,佔比也已經從去年 5% 到現在翻倍超過 10% 。
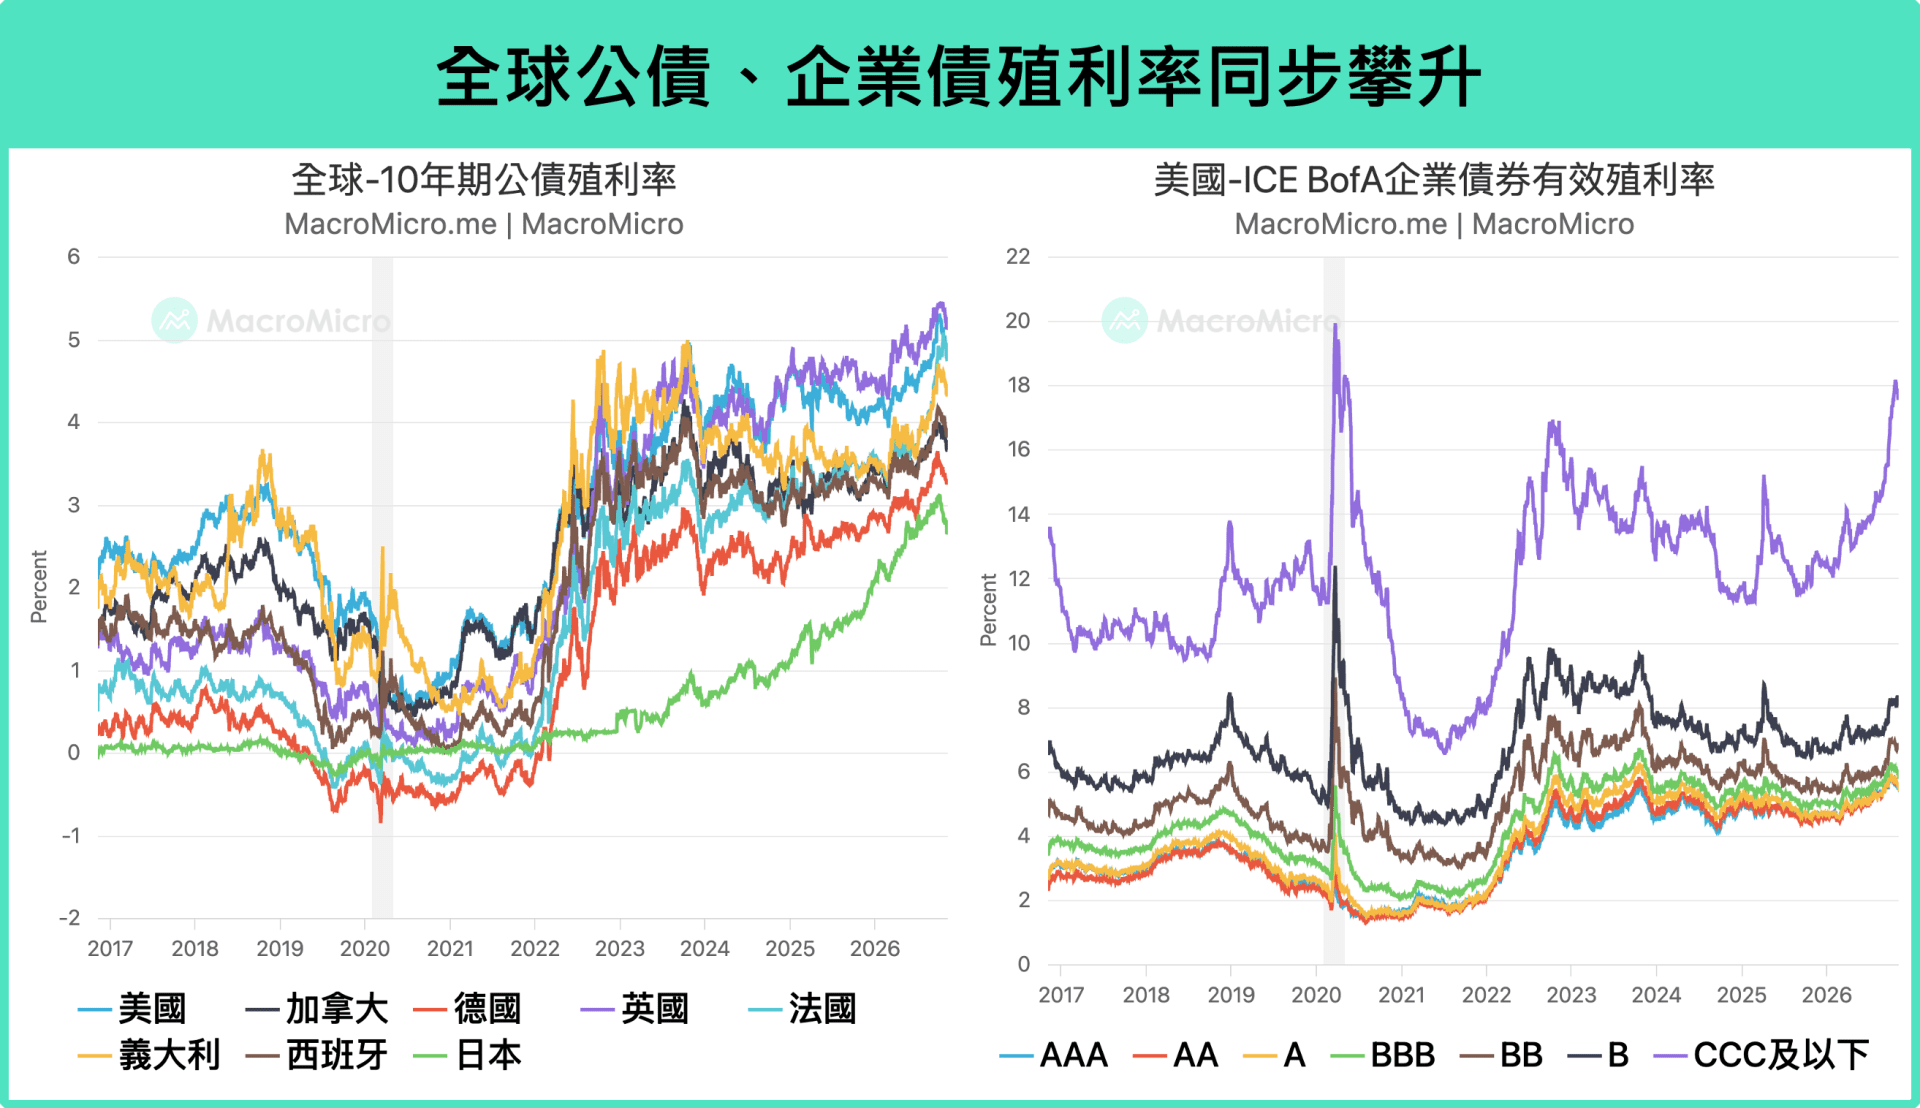
在政府與企業融資需求同步擴大的背景下,全球利率於 2026 年持續走升,債務擴張所帶來的融資壓力,也愈發頻繁地成為市場關注焦點。因此,2027 年展望系列文的開篇,我們便率先解析全球債市,分享我們對於政府與企業債務壓力的看法。
本文重點:
公債:政府持續透過舉債填補資金缺口,推升公債供給,使全球期限溢價普遍呈現上行趨勢。財政赤字將擴大到何時?利率攀升是否將導致債務陷入惡性上升螺旋?
公司債:AI 建設需求使科技業債務餘額大幅攀升,甚至比擬美國高收債的整體市值。 AI 融資壓力日漸升溫之下,融資循環還能走下去嗎?非科技發債是否因此被排擠?
一、公債:財政赤字將擴大到何時?利率是否將導致債務惡性螺旋?
資金缺口:期限溢價反應財政擔憂,未來五年赤字擴張速度有望獲得控制
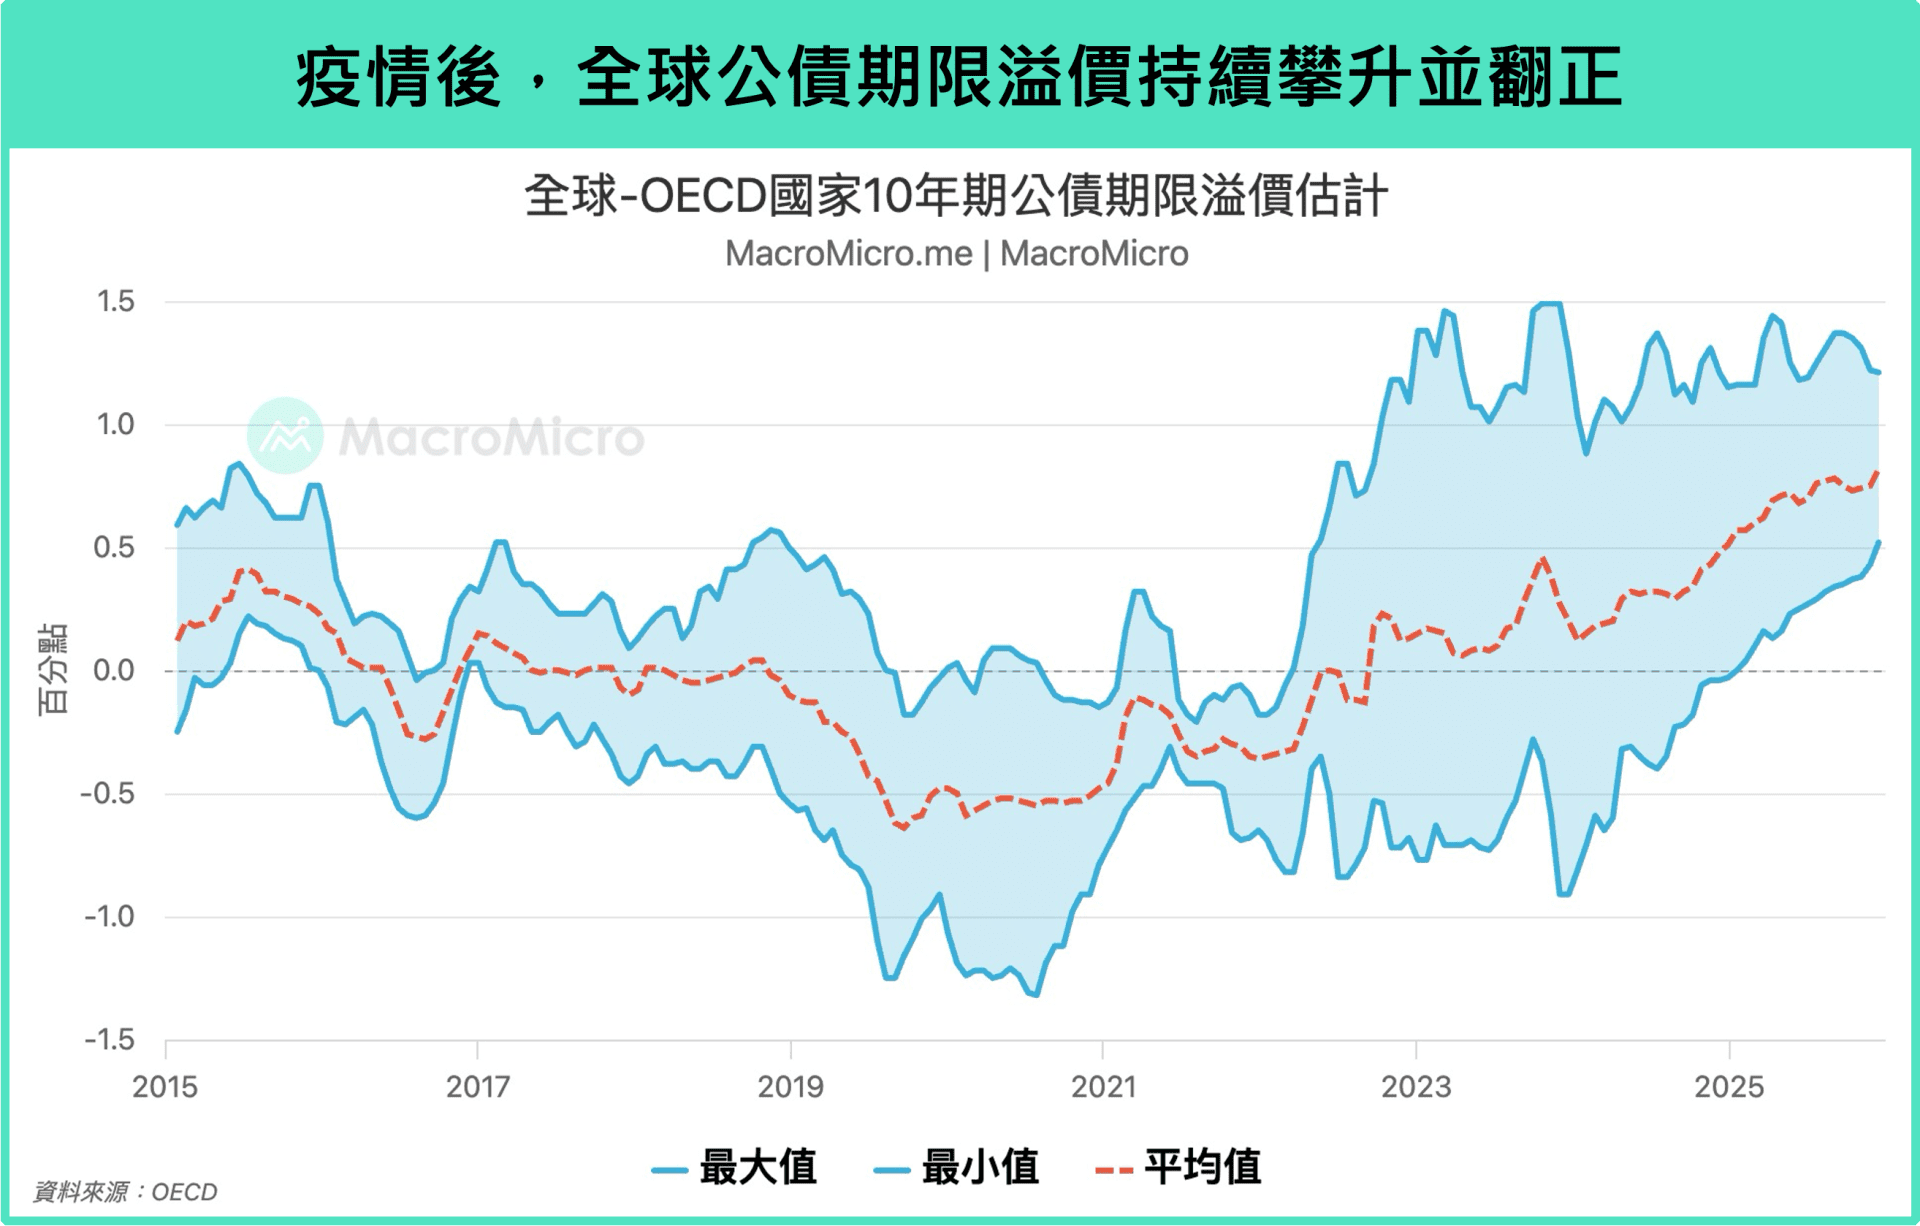
首先聚焦政府債務。今年市場關注的焦點之一,就是美國債務問題引發的財政疑慮,使投資人要求更高的公債風險補償,推動期限溢價突破過去的盤整區間,而這並非美國獨有的現象。
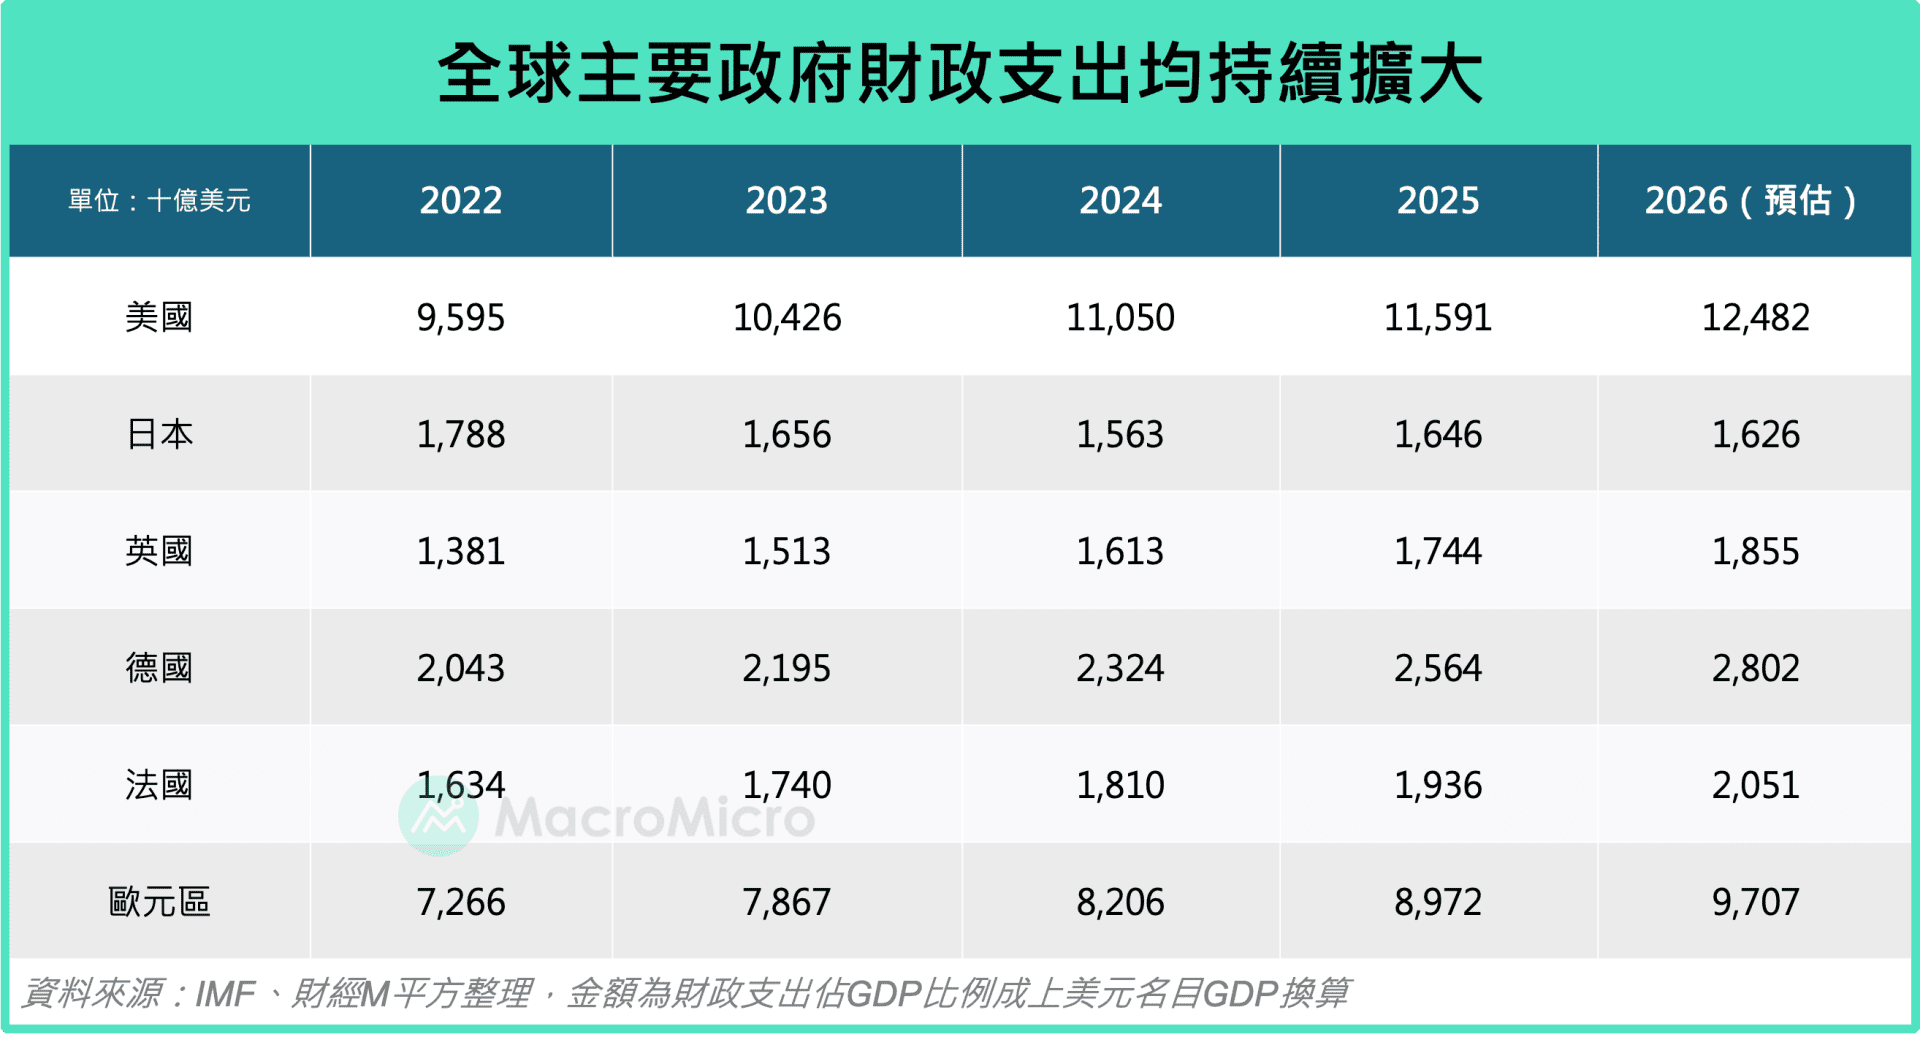
事實上,自新冠疫情期間各國大規模舉債刺激經濟以來,全球主要經濟體的期限溢價普遍呈現上行趨勢。背後反映的是,各國政府在債務水位已處高檔的情況下,仍持續擴大國防、民生補貼等財政支出,如美國 2026 年一般政府的財政支出已達 12 兆,較 2022 年成長 30%,英、德、法支出增幅也落於 20% ~ 40% 之間。而隨著財政收入難以同步成長,政府只能持續透過舉債填補缺口,推升公債供給,也使投資人要求更高的長期持債風險補償,進一步推升期限溢價與長天期公債殖利率。
**而上述大舉發債的問題是否會在 2027 年受到控制?
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


 點擊問題,讓 MM AI 為你解答
-
2027 年,融資危機是否會持續擾動金融市場?
💡政府債務方面,主要經濟體財政赤字擴張速度有望放緩,而企業債務方面,超大型雲端業者財務彈性高,市場尚未出現全面性資金排擠,引發危機機率較低。
-
利率攀升是否將導致政府債務陷入惡性上升螺旋?
💡利率上行風險可控,且 AI 挹注下,美國經濟所能承受的利率水準提高,即便高利率情境也不至於陷入債務惡性上升螺旋。只要經濟成長速度能跑贏利率,債務就能維持可持續性。
-
AI 建設的資金需求如何影響公司債發行規模?
💡AI 建設對資金需求日益增加,TBAC 預估 2026 年全球超大規模雲端服務商發行的無擔保投等債規模上看 3,270 億,是去年一倍以上,佔美國公司債比重翻倍超過 10%。
-
AI 融資是否會排擠非科技產業的融資需求?
💡目前尚未觀察到 AI 融資明顯排擠非科技產業融資,公債及科技以外公司債需求大致穩定。債市供需壓力升溫主要集中在科技企業,非科技企業相關指標仍在歷史正常水準。
-
AI 投資報酬率能否持續跑贏資金成本?
💡資訊科技產業的投入資本報酬率(ROIC)遠高於資金成本(WACC),且超大型雲端業者 ROIC 仍優於其他行業,ROIC 與 WACC 間維持正向剪刀差,顯示 AI 投資報酬仍極具吸引力。
-
哪些關鍵指標能評估債券市場供需壓力?
💡評估債券市場供需壓力的關鍵指標包括公債投標倍數、尾部利差、公司債 OAS 利差、新債折讓幅度擴大及超額認購倍數下滑等,這些指標能反映市場對債券的需求與發行條件。
【雙11快閃】限時 3 天強檔!Max AI 年繳再送 1 個月 >>錯過不再
【MM Podcast】After Meeting EP. 221|美國藍色海嘯,AI 股應聲倒地? 立即收聽>>