我們想讓你知道的是:
印度一直是 M平方自 2018 年以來長期看好的新興市場之一,印度 Sensex 股價也自當時的 3 萬多點一路上漲突破 8 萬點,然而,過去一年印度市場卻接連遭遇挑戰,從川普關稅談判陷入僵局、美伊戰爭衝擊原油進口,再到 AI 浪潮重硬體、輕軟體的產業分化。尤其在 AI 行情高度集中於基礎建設與硬體的背景下,全球資金大量湧入台灣與南韓,印度在 MSCI 新興市場指數中的權重,也從 2024 年 9 月的約 20%,一路下滑至今年 9 月的 10% 左右,幾乎腰斬。
有趣的是,過去兩週市場劇本卻開始翻轉。當台股面臨融資槓桿清洗、 KOSPI 指數於 11 月 6 日暴跌觸發熔斷時,印度 Sensex 卻逆勢上漲,單週大漲近 10%;當市場開始質疑 AI 資本支出何時能轉化為獲利,並擔憂資料中心建設延宕可能引發半導體板塊賣壓時,印度 Nifty 50 指數卻自 10 月低點 22,387 點強勢反彈,於 11 月 6 日盤中觸及 25,030 點。
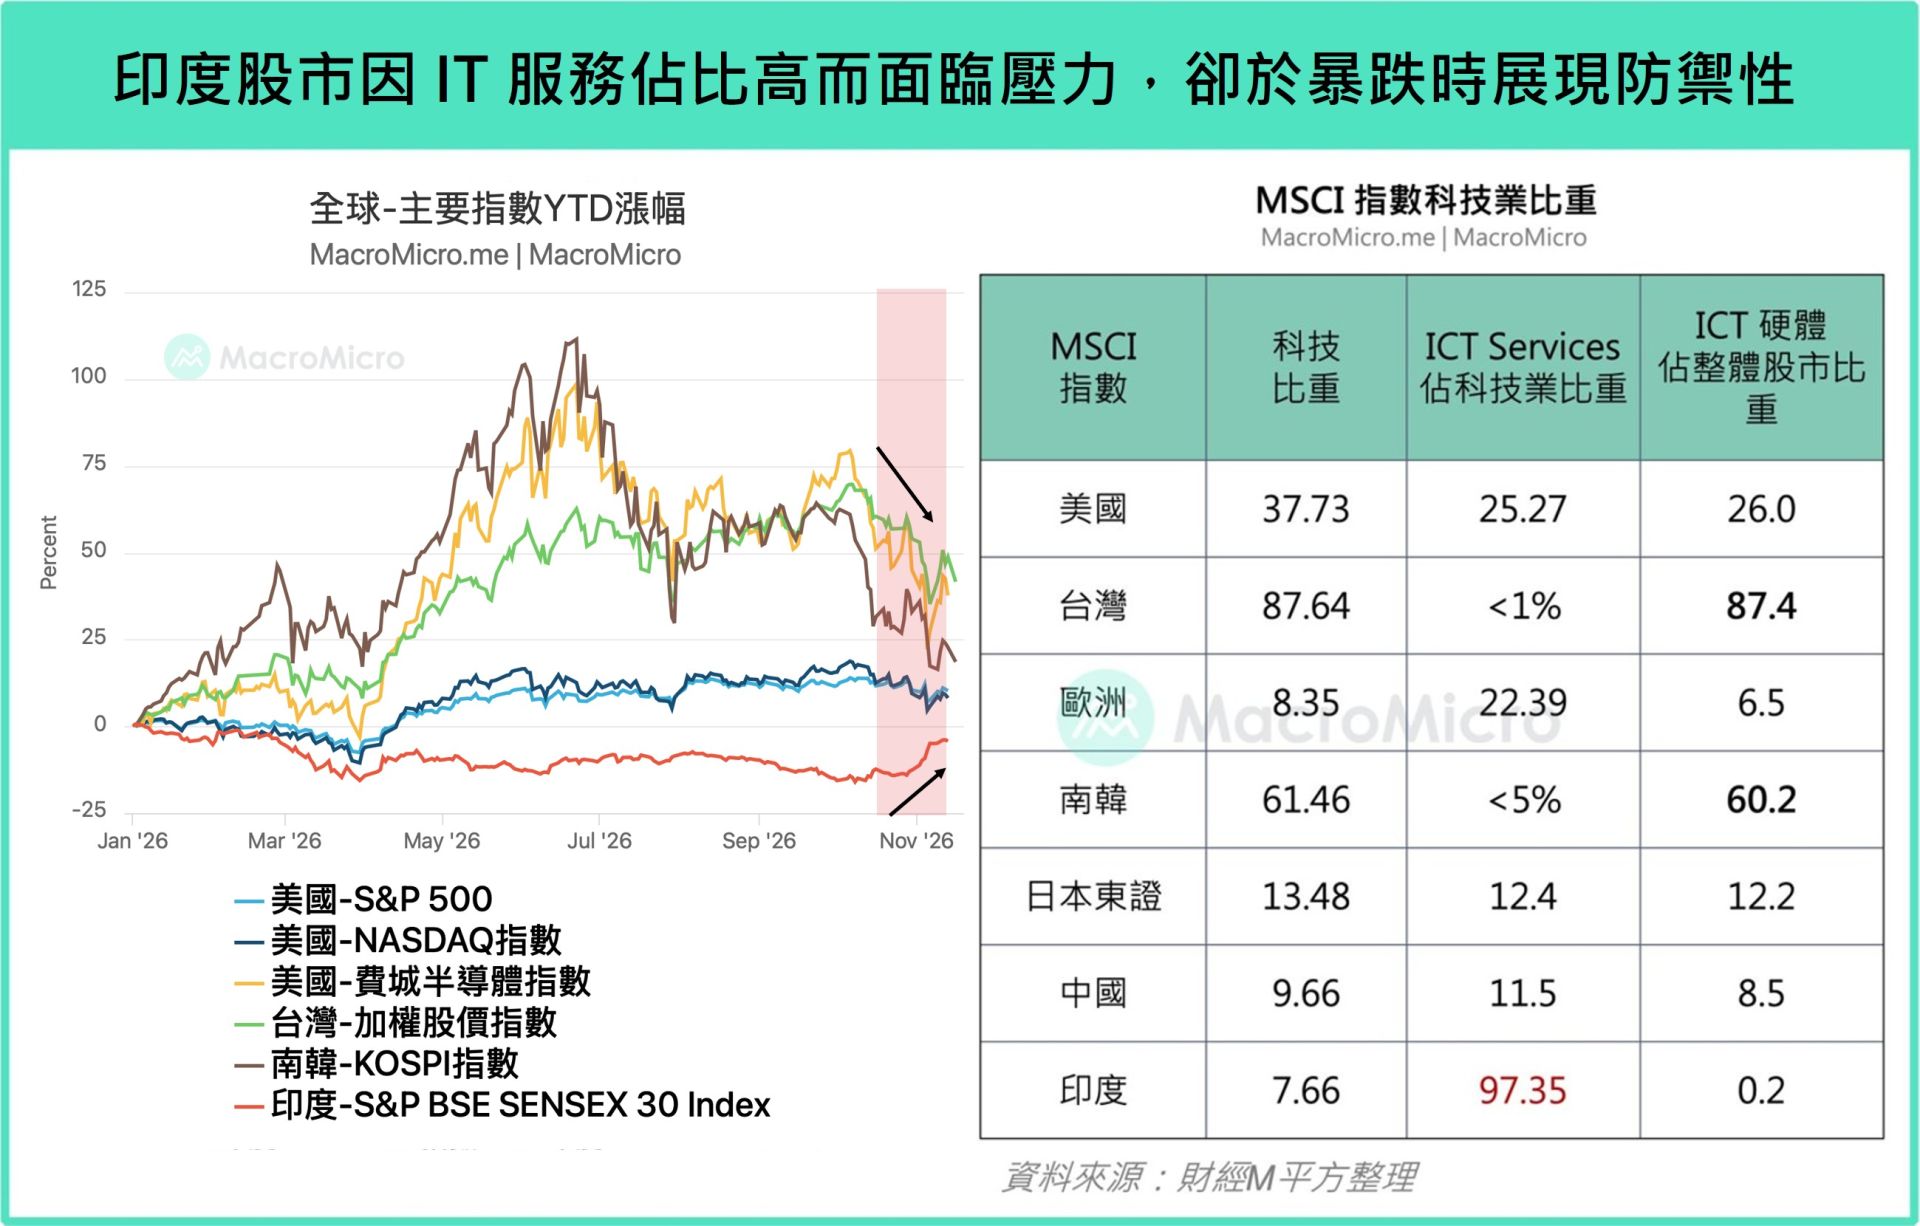
事實上,這樣的走勢也呼應了我們在 2026 年 7 月報告中的觀察:MSCI 印度科技股有高達 97.35% 集中於 IT 外包服務,ICT 硬體僅占整體股市的 0.2% 。這樣的結構容易讓印度在硬體多頭行情時表現弱勢,卻也同時使其成為「低 AI 硬體曝險」的避風港,在科技股回檔時展現相對防禦性。
那麼,這波資金輪動只是短期避險,還是印度重新獲得市場青睞的起點?本篇將從「科技、地緣、能源」三大面向,重新檢視 2026 年多重逆風對印度的結構性影響,並進一步推演 2027 年印度在全球資產配置中的角色。
本文重點:
- 科技: 傳統 IT 外包商的黃金年代為何終結?崛起的 GCC 模式是新的股市催化劑嗎?SaaS 與 AI 落地應用,是印度人口紅利的最後底牌嗎?
- 地緣: 印度向來以「戰略自主自居」,雙邊押寶的中立紅利是否正在消退?資料中心建置還能不能推進?
- 能源: 印度原油近九成仰賴進口,若 2027 年油價如預期回落,印度會迎來怎樣的光景?在這種情況下,印度是否仍值得投資人配置?
展望 2027 系列主題報告已發佈債務危機與印度展望,接下來兩篇,我們將著重 2027 的 AI 融資循環與 AI 供應鏈發展,歡迎持續鎖定。
一、科技 : 人力套利終局到來、印度的最後底牌是甚麼?
低硬體科技佔比讓印度在近期回檔中展現抗跌韌性,但長線是否卻暗藏隱憂?過去市場看好印度,正是看重其仰賴人口紅利,透過 IT 外包打造「世界辦公室」的成長模式,然而,隨著 AI 取代基礎人力,究竟 AI 崛起是否會打壞印度長線看好的走勢?
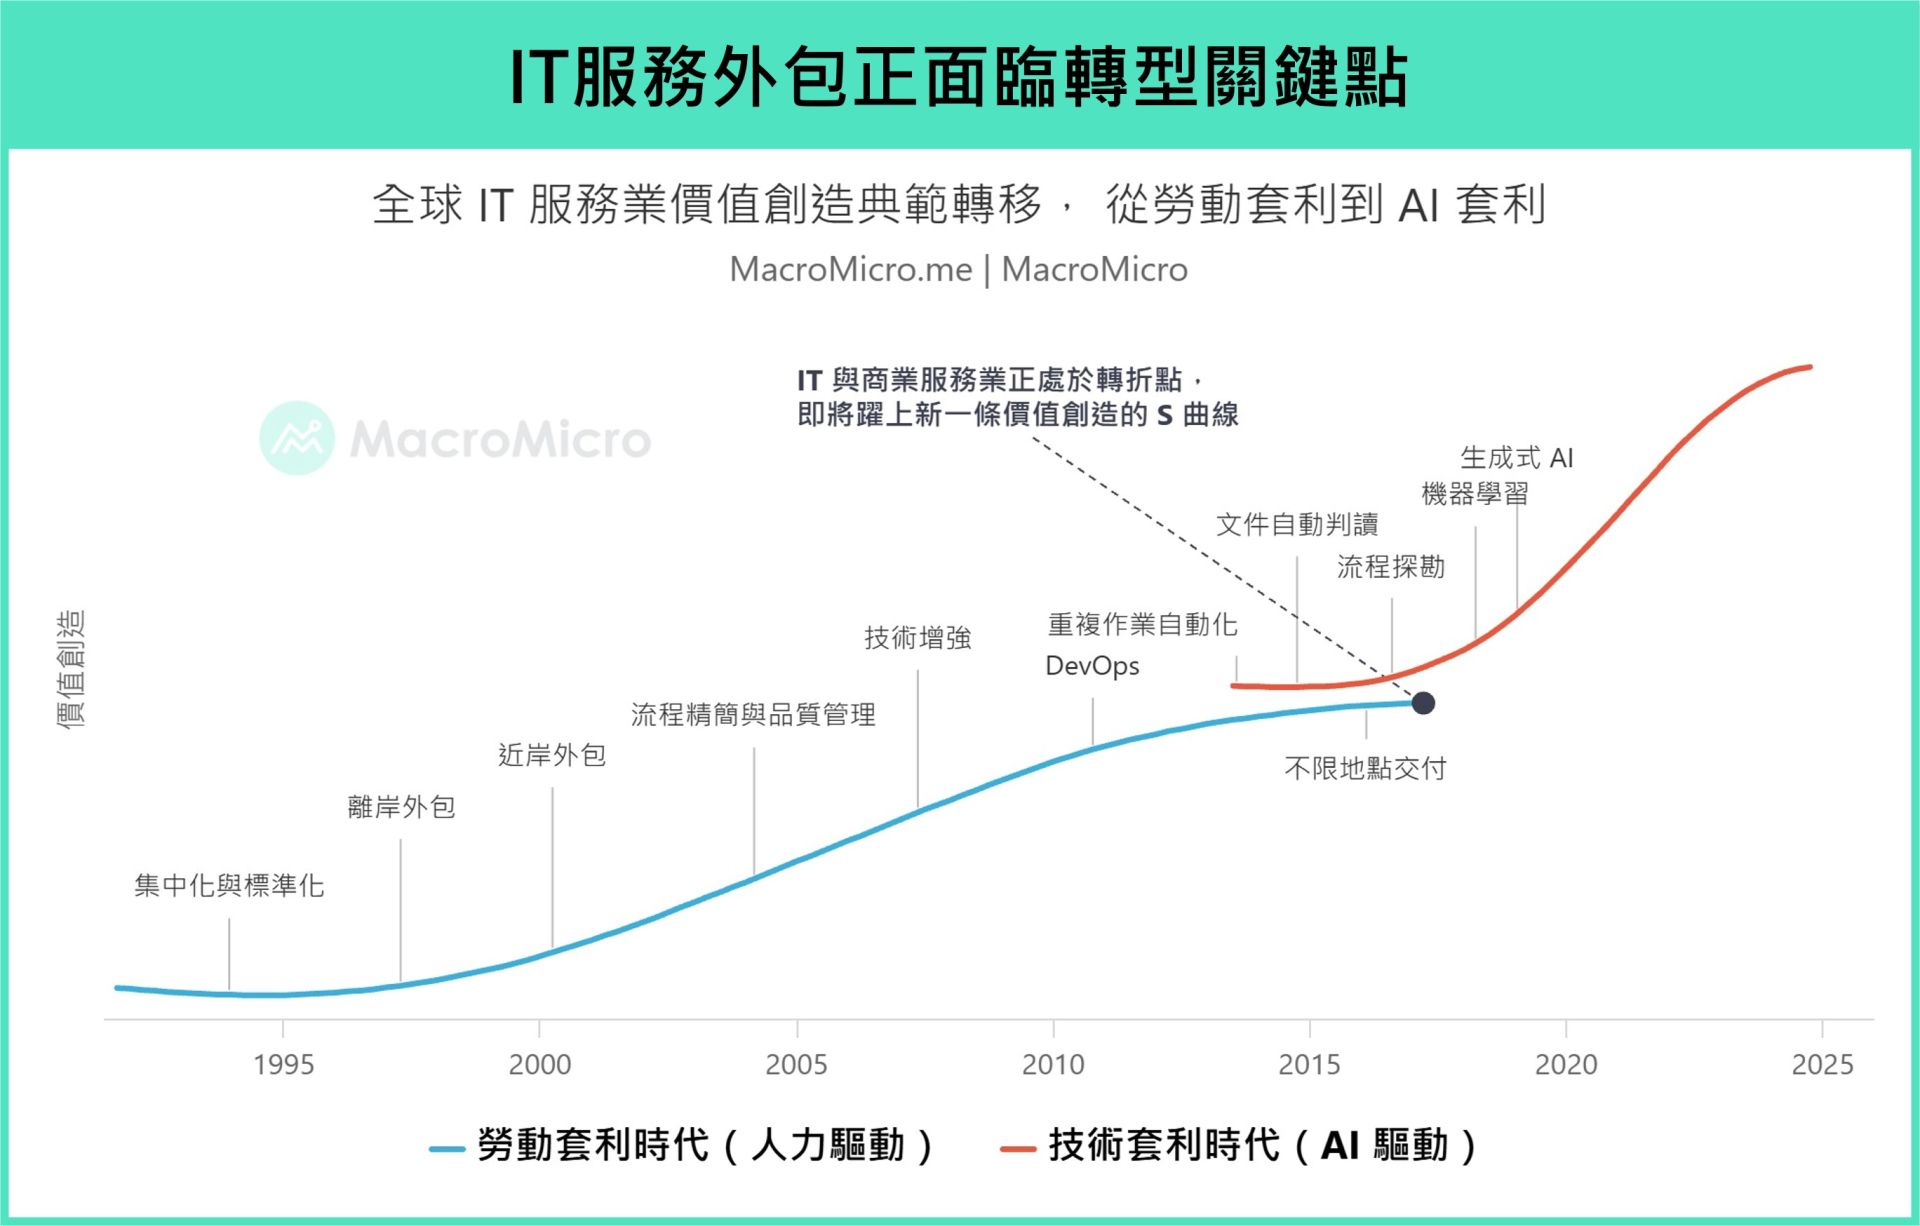
當人力套利撞上 AI,傳統外包產業的致命打擊
印度本土 IT 外包的本質,是歐美企業把工作「離岸」移到印度,同時「外包」給 TCS 、 Infosys 這類第三方公司承接。這種商業模式的底層是大量的資淺印度工程師,按工時計價、承接客服、低階程式撰寫與系統維護等高重複性工作,「人數 × 與歐美的薪資價差」便是利潤的來源。以 TCS 、 Infosys 兩大傳統印度外包公司為例,開給應屆畢業生的年薪,二十年以來幾乎停在 30 ~ 31 萬盧比,以近期的匯率換算,約為一年 3000 ~ 3,100 美元的區間。與此同時,美國軟體開發人員的年薪中位數則是 135,980 美元,就算是單純測試人員也有 104,300 美元,這超過 40 倍的薪資成本差距,就是外包商套的利潤。
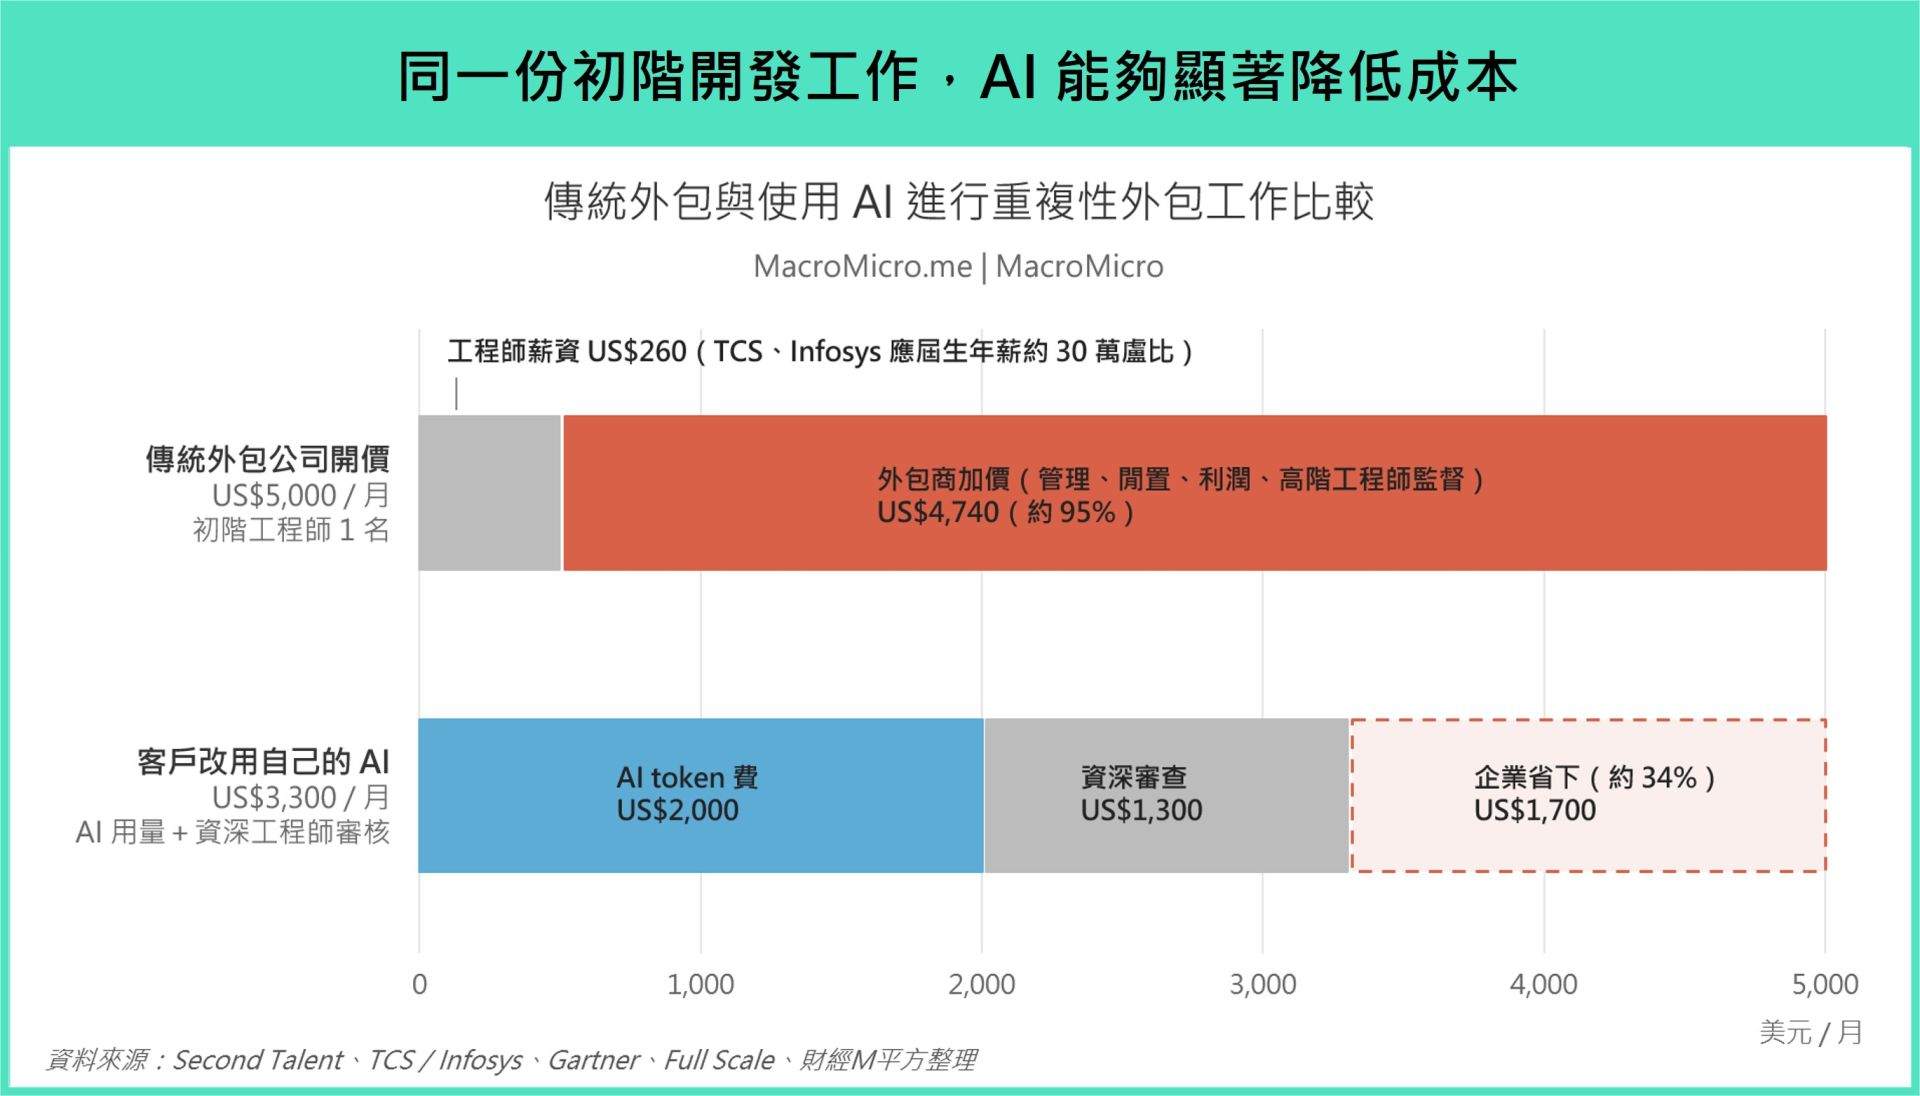
而這樣的模式似乎在 AI 時代出現了改變,同一份初階開發的工作,傳統外包商加計工程師薪資與外包商加價約 5000 美元,但若交給 AI,即使含括資深工程師審核成本,也遠低於外包商開的價格。 HFS Research 認為,大型企業在過去幾年已將多數能轉移的 IT 後勤工作轉移殆盡;當需求被提前大量消化、 AI 又能迅速取代高重複性工作時,人力套利模式便面臨致命性的打擊。
AI 省下來的錢反而進了巨頭口袋,GCC 外包崛起利潤出現外移
在傳統外包面臨 AI 時代的轉型、思考著如何留住客戶的同時,GCC ( Global Capability Center 跨國企業在印度設立並百分之百持有的自有服務中心 ) 卻大舉入侵。且根據 Nasscom 數據統計,FY24 到 FY26 財年 GCC 營收年增 23.3%,同期傳統外包公司 TCS 與 Infosys 合計美元平均營收成長率只有 2.6% 。
究竟 GCC 與傳統 IT 外包有何不同? 兩者最大的差別,在於誰能真正享有 AI 帶來的效率紅利。傳統模式的痛點在於 AI 壓縮了人力需求
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


 點擊問題,讓 MM AI 為你解答
-
AI 浪潮下,印度科技產業的獨特結構如何影響其表現?
💡印度科技產業的獨特結構在於其 MSCI 印度科技股有高達 97.35% 集中於 IT 外包服務,ICT 硬體僅占 0.2%。這使其在硬體多頭時表現弱勢,卻成為「低 AI 硬體曝險」的避風港,在科技股回檔時展現防禦性。
-
傳統 IT 外包模式的黃金時代為何終結?
💡傳統 IT 外包模式的黃金時代終結,是因為其利潤來源仰賴「人數 × 與歐美的薪資價差」的人力套利模式。當 AI 能迅速取代客服、低階程式撰寫等高重複性工作,需求又被提前消化,此模式便面臨致命性打擊。
-
印度科技產業在 AI 時代的翻盤機會藏在哪裡?
💡印度科技產業在 AI 時代的翻盤機會藏在「應用層」的發展。憑藉大量工程人才帶來的低廉研發費用與具競爭力的定價優勢,加上強大的數位經濟基礎設施與龐大內需市場提供的數據,印度新創正大規模湧向金融科技、SaaS 及生成式 AI 應用領域。
-
2027 年油價回落對印度內需消費有何影響?
💡2027 年油價預期回落,對印度內需消費是有效鬆綁。由於印度原油近九成仰賴進口,油價下跌將減輕其經濟壓力,通膨與利率也將受控。加上天然氣來源逐漸分散,能源衝擊被控制,有助於內需消費維持穩定增長。
-
GCC 擴編如何持續墊高印度境內的消費底盤?
💡GCC 擴編雖然使研發核心與資本利得流向海外,但為在當地競逐高階技術人才,跨國企業將龐大「高薪勞動報酬」留在印度境內。這結構性地墊高了高階勞工薪資,並透過消費乘數效應擴散至內需,持續墊高印度的消費底盤。
-
印度股市在 2027 年是否仍值得投資人配置?
💡印度股市在 2027 年值得投資人配置,但原因是作為「週期型的防禦部位」,而非「結構型的 AI 成長標的」。隨著油價影響緩和、升息循環將結束,加上內需消費佔 GDP 逾五成五,印度成為對沖全球 AI 硬體波動與景氣震盪的避震器。
【年末壓軸】Max AI 年繳限定!限量加碼 3 場共學會 + 3 大核心工具 >>立即訂閱
【孫主任特輯】孫主任來了,AI 撐起台灣, 2027 年還能繼續嗎? 立即收聽>>