【 MM 一週盤前】聯準會官員密集發言、台灣出口高速成長、台美股市寫下新高,MM 研究員帶你回顧過往一週發生的大事,3 分鐘速讀市場!

上週全球股市多空分化。科技板塊方面,受科技巨頭綠卡 PERM 移民計畫、美光工會罷工影響,費城半導體指數下跌 -4.30% 、南韓 KOSPI 下挫 -5.39% 、反觀台灣加權指數因靜待台積電法說,當週上漲 1.73%,此外,巴西 Bovespa 指數則因參議員博索納羅在大選首輪投票意外領先而暴漲 8.82% 。其餘主要資產方面,美元指數微升 0.29%,荷姆茲海峽油輪遇襲風險攀升推動能源位於高檔,美國 30 年期美債殖利率重返 24 年高點,但在升息預期降溫下, 10 年期公債價格持穩於 5.2% 。
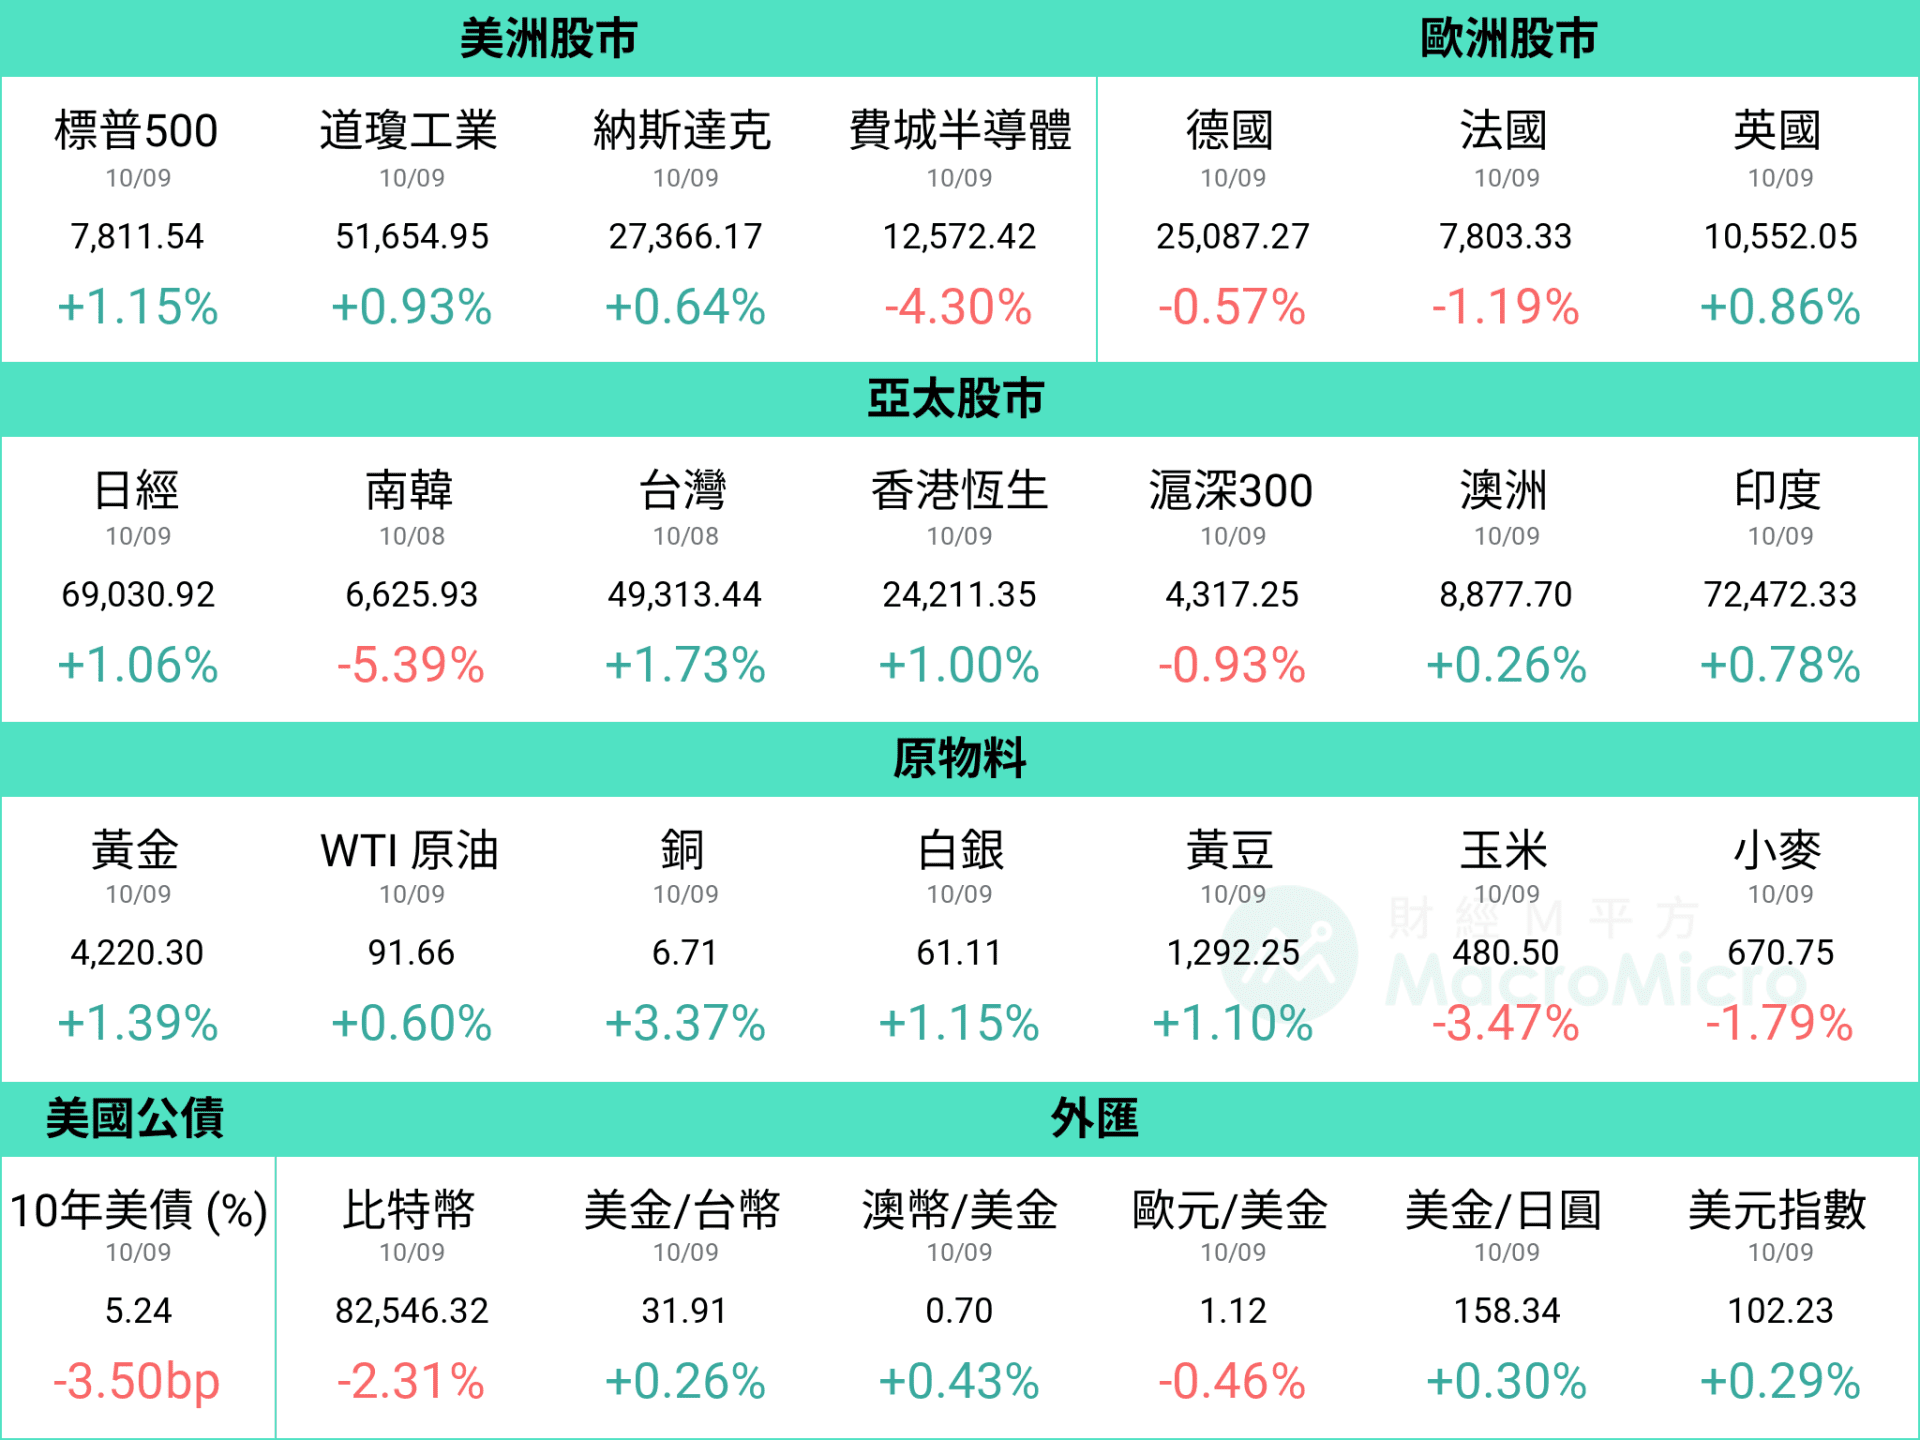
資料統計期間:2026/10/2 ~ 2026/10/9
備註:美金 / 台幣、美金 / 日圓屬於美式報價,當數字下跌代表台幣、日圓相對美元升值
上週大事回顧
【美國】 9 月升息過後,下一步為何?聯準會官員態度一次看!
【台灣】 9 月出口年增率達 60%,AI 伺服器出貨瓶頸逐步緩解
【原油】 EIA 月報:短期庫存下降推升油價,並發佈冬季燃料展望研究員都在看
【美國】 美債殖利率創高,股市還能續強?四大關鍵一次解析!
本週關注重點
- OPEC 與 IEA 月報(10/13 、 10/14)
- 美國 CPI(10/14)
- 美國零售銷售(10/14)
- 台積電法說(10/15)

【美國】 9 月升息過後,下一步為何?聯準會官員態度一次看!
-
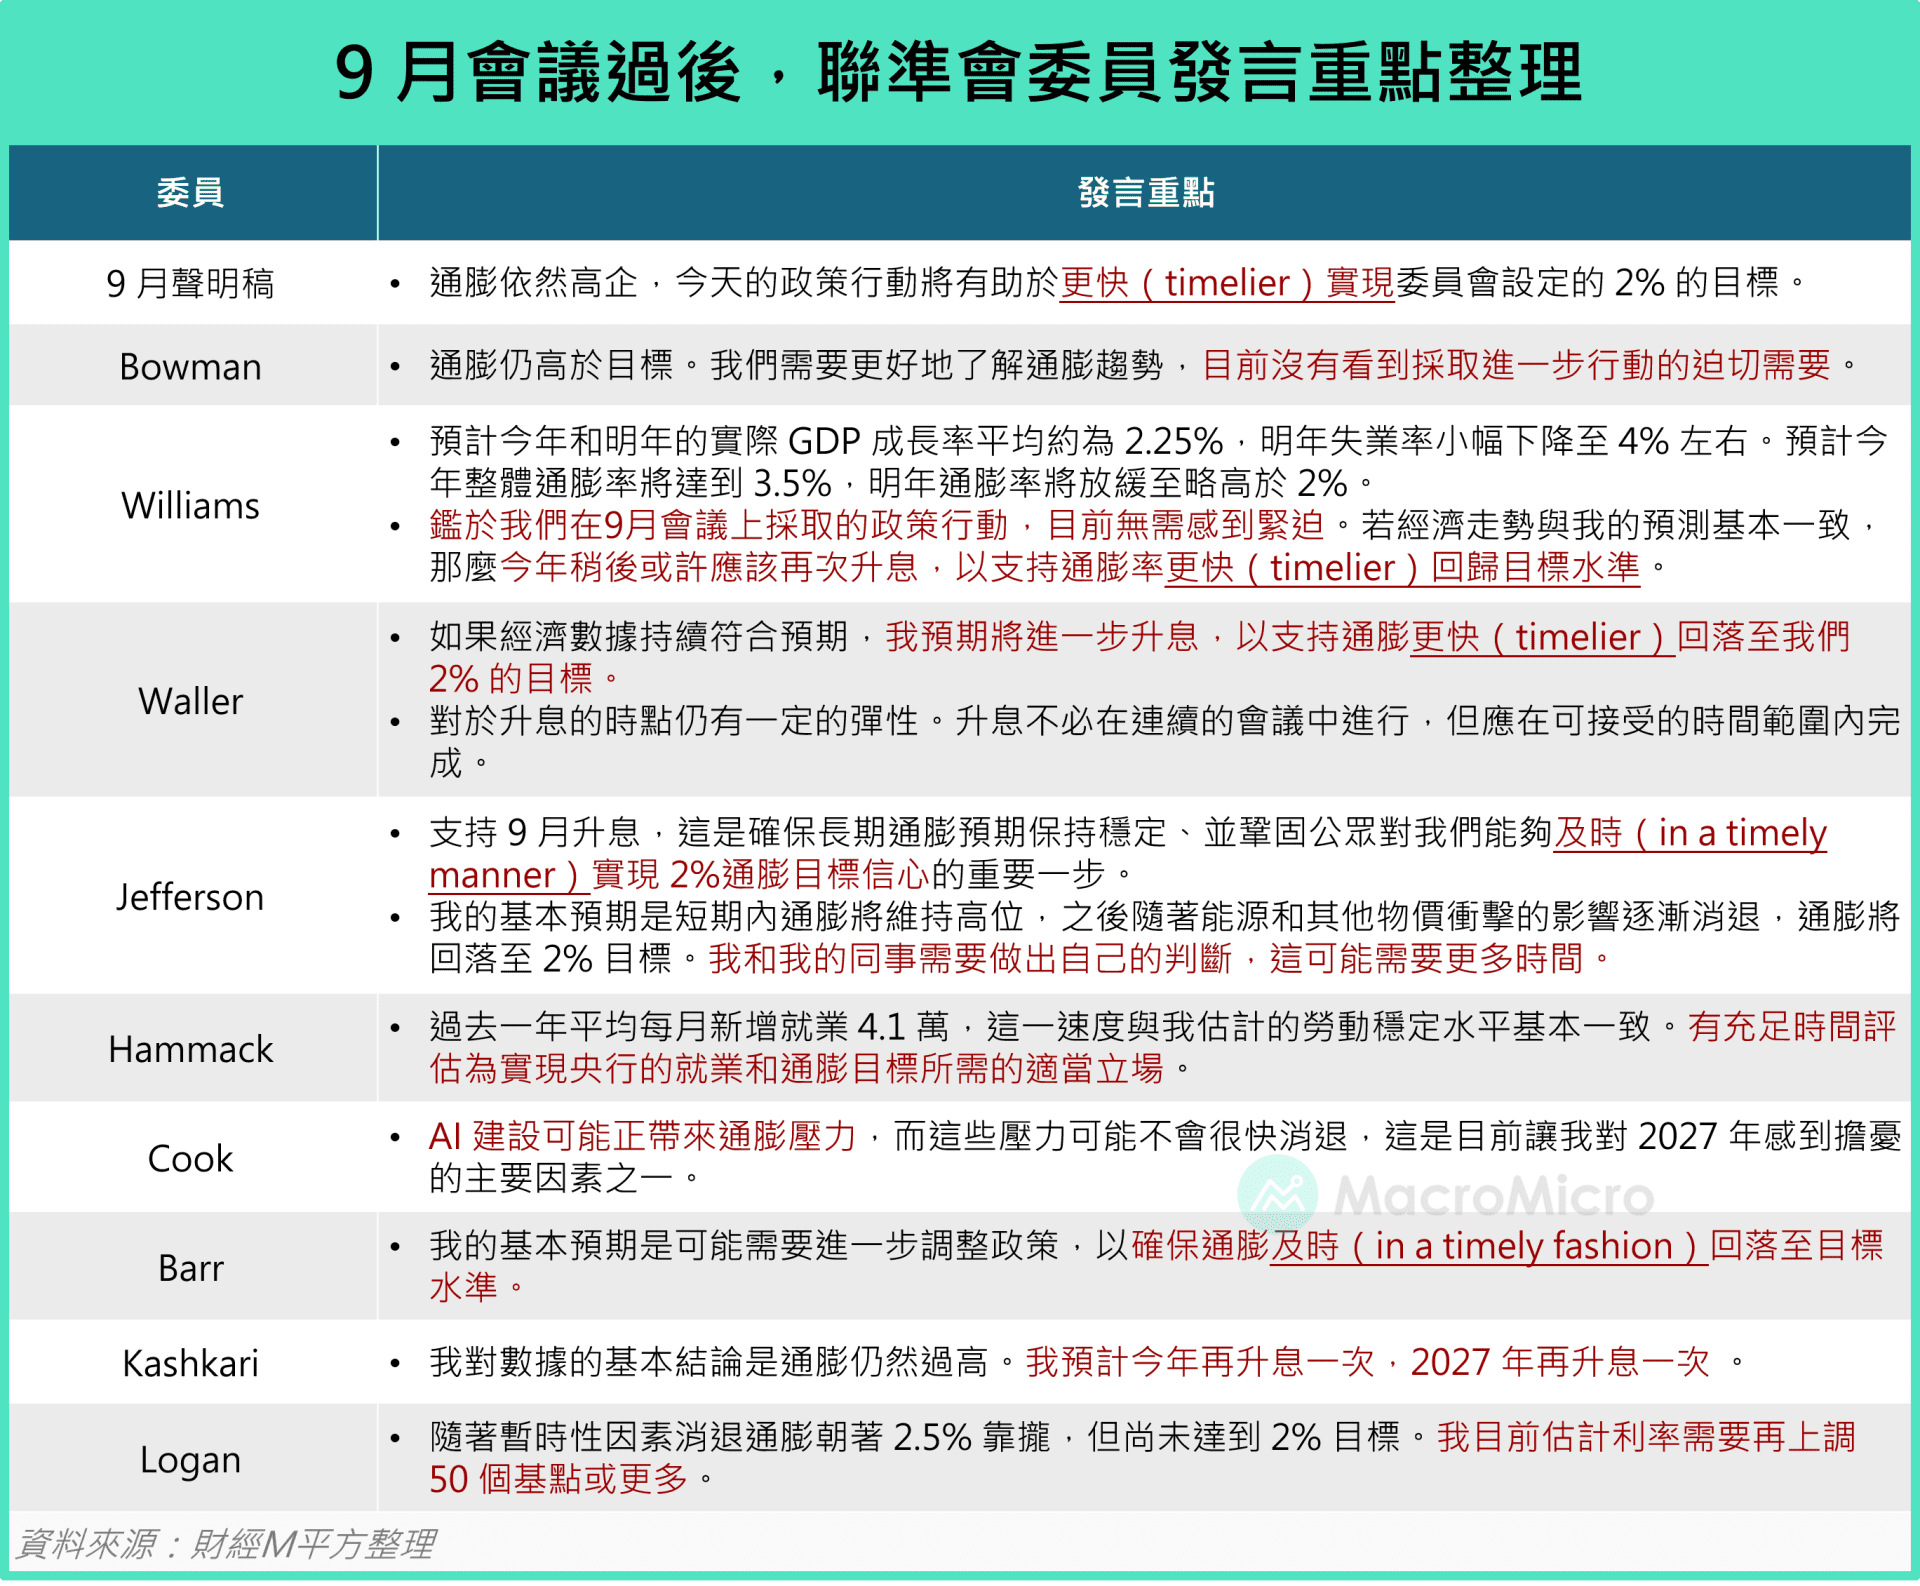
自 9 月 FOMC 轉向升息後,市場快速 price in 未來仍有 3 至 4 碼升息空間,遠高於點陣圖透露的幅度。觀察近期官員發言,彼此看法仍存分歧,從偏鴿的 Bowman 認為沒有進一步升息的迫切需要,到最鷹的 Logan 認為需要再升息 2 碼甚至更多。
-
值得注意的是,Williams 、 Jefferson 、 Waller 等人的發言與 9 月 FOMC 聲明稿,都不約而同提到升息的政策目的是讓通膨「更即時(timelier)」回到 2% 目標。這暗示 9 月的轉向並非單純看到通膨上行風險,而是數據驗證經濟表現較原先預期更加穩健,使聯準會具備進一步收緊政策的空間,藉此讓通膨更快回到目標。
-
至於 10 月是否立即接續升息?則隨著 Williams 、 Jefferson 等核心委員表示 9 月升息後暫無須急於再次動作,疊加 9 月 FOMC 會議紀要顯示,多數官員強調對每次會議都保持開放態度,沒有預設立場,市場對 10 月升息預期明顯降溫,FedWatch 顯示升息機率低於兩成。
已經是訂閱會員了嗎? 若您已經是訂閱會員請點此登入


【MM Podcast】After Meeting EP. 217|美債殖利率續高,股市閃身步續強? 立即收聽>>